

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 10.92 mil millones |
| Tamaño del mercado (2031) | USD 14.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.44% CAGR |
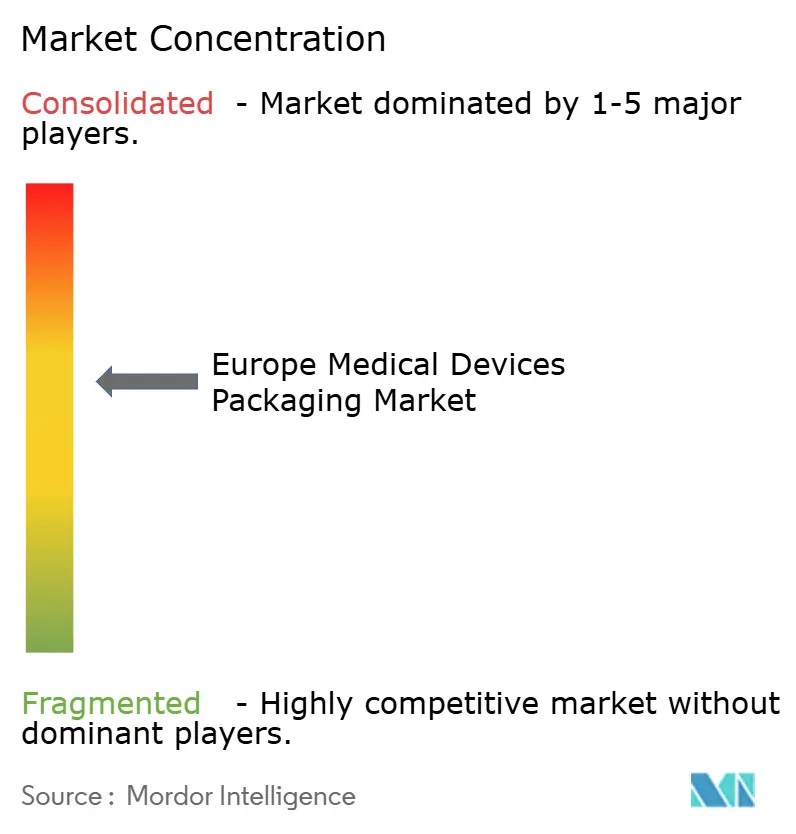
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
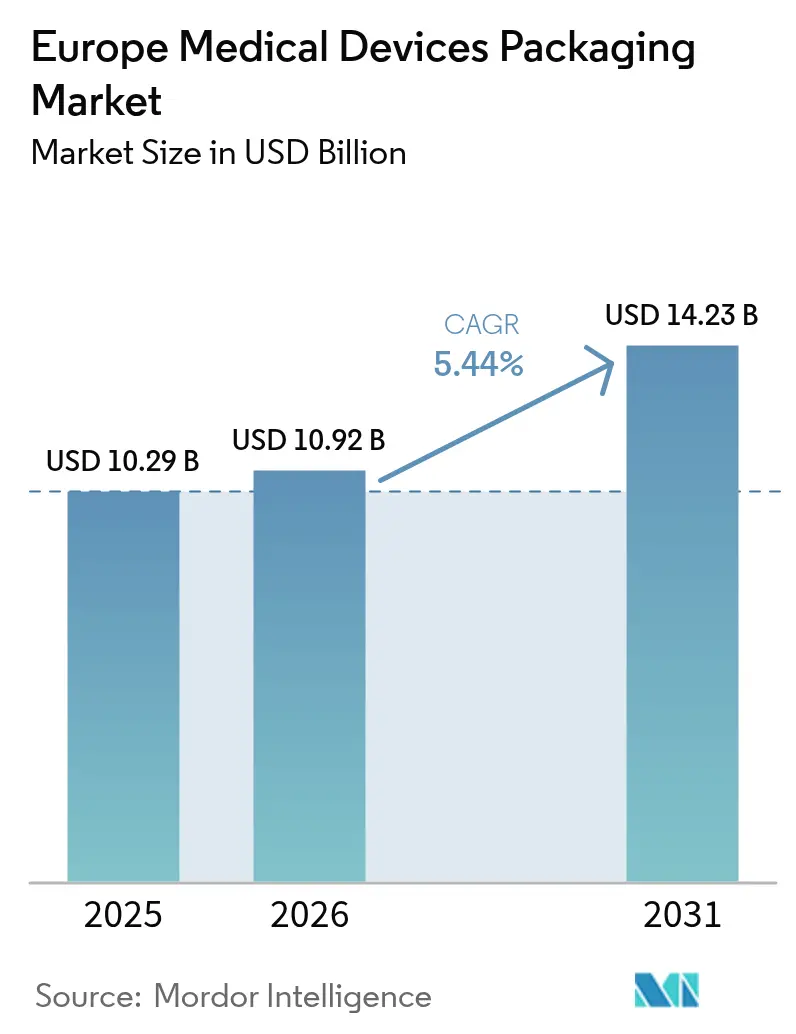
Análisis del mercado europeo de embalajes de dispositivos médicos por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de envases para dispositivos médicos será de 10.29 millones de dólares en 2025, 10.92 millones de dólares en 2026 y alcanzará los 14.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.44 % entre 2026 y 2031. La demanda se está viendo impulsada por el Reglamento Europeo de Dispositivos Médicos 2017/745, que obliga a la identificación única de los dispositivos, y por la rápida miniaturización de los dispositivos, que favorece envases más finos y trazables. Los compradores hospitalarios siguen especificando barreras estériles validadas, pero la transición hacia la atención médica domiciliaria está fomentando formatos de fácil apertura y con precinto de seguridad. Los mandatos de sostenibilidad añaden mayor impulso, penalizando los compuestos no reciclables y recompensando los polímeros de origen biológico. Sin embargo, las fluctuaciones en los precios de las resinas y las auditorías de reducción de carbono están presionando a los convertidores para que optimicen el uso del material y, al mismo tiempo, protejan los márgenes.
Conclusiones clave del informe
- Por material, los plásticos lideraron con el 63.68% de la cuota de mercado de envases de dispositivos médicos en Europa en 2025; se prevé que los polímeros de origen biológico se expandan a una CAGR del 8.28% hasta 2031.
- Por formato de embalaje, las bolsas y sobres capturaron el 35.10 % del tamaño del mercado de embalaje de dispositivos médicos de Europa en 2025, mientras que se prevé que las bandejas y los envases tipo concha aumenten a una CAGR del 7.29 % hasta 2031.
- Por aplicación, los envases estériles representaron el 82.05 % del tamaño del mercado de envases de dispositivos médicos de Europa en 2025 y están avanzando a una CAGR del 6.12 % hasta 2031.
- Por usuario final, los hospitales y clínicas tuvieron una participación en los ingresos del 46.42 % en 2025; los entornos de atención médica domiciliaria exhiben la CAGR proyectada más alta, del 7.73 %, hasta 2031.
- Por países, Alemania lideró con una participación de mercado del 22.30% en 2025, mientras que España registró el crecimiento más rápido con una CAGR del 8.66% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de envases de dispositivos médicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de soluciones de envasado con mayor vida útil | + 1.2% | Alemania, Francia, Reino Unido, Países Bajos | Mediano plazo (2-4 años) |
| La miniaturización de dispositivos acelera el desarrollo de formatos de envases innovadores | + 0.9% | Alemania, Reino Unido, Países Bajos, España, Italia | Corto plazo (≤ 2 años) |
| Requisitos de trazabilidad y etiquetado UDI basados en el MDR de la UE | + 0.8% | En toda la UE, los más fuertes se encuentran en Alemania, Francia y Países Bajos. | Largo plazo (≥ 4 años) |
| Crecimiento de los dispositivos de monitorización de pacientes en el hogar y a distancia | + 0.7% | Reino Unido, Alemania, Francia, España | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad que impulsan envases reciclables y de origen biológico | + 0.6% | Francia, Países Bajos, Alemania, región nórdica | Largo plazo (≥ 4 años) |
| Inspección en línea con IA que mejora la calidad y reduce las retiradas | + 0.5% | Alemania, Países Bajos, Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Creciente demanda de soluciones de envasado con mayor vida útil
Los objetivos de vida útil extendida están reconfigurando las opciones de materiales a medida que los propietarios de marcas buscan reducir las pérdidas de inventario y respaldar la distribución multirregional. Los laminados de alta barrera que combinan papel de aluminio con alcohol etilvinílico ahora dominan las especificaciones de bolsas estériles, lo que permite una estabilidad de tres a cinco años para implantes e instrumentos quirúrgicos. [1] Organización Internacional de Normalización, “ISO 11607-1:2019 Envases para dispositivos médicos esterilizados terminalmente”, iso.org La ISO 11607-1:2019 exige una prueba de envejecimiento acelerado, lo que impulsa a los convertidores a agregar probadores de pelado y cámaras climáticas. Los fabricantes por contrato en Alemania y los Países Bajos informan un crecimiento de dos dígitos en las solicitudes de películas de barrera ultra alta desde 2024, favoreciendo a los proveedores con salas limpias alineadas con la ISO 13485. Por lo tanto, los convertidores más grandes ganan participación, mientras que las empresas más pequeñas enfrentan obstáculos de entrada vinculados a los costos de validación.
La miniaturización de dispositivos acelera el desarrollo de formatos de envases innovadores
Los sensores y wearables con un peso inferior a 10 g requieren cavidades con una profundidad inferior a 5 mm, lo que obliga al termoformado de precisión y a la producción de microbolsas. Amcor registró un aumento del 22 % en los pedidos de microbolsas para parches para la diabetes en 2025. El espesor de la película se ha reducido a 50 µm, lo que reduce el uso de resina, pero aumenta el riesgo de poros, que se mitiga mediante la inspección visual en línea. West Pharmaceutical Services integró cámaras que verifican los sellos a 200 unidades por minuto. Los trabajos de alto volumen y baja complejidad ahora migran a centros automatizados, mientras que los envases especiales permanecen en convertidores especializados.
Requisitos de trazabilidad y etiquetado UDI basados en el MDR de la UE
La plena aplicación del Reglamento Europeo de Dispositivos Médicos (EU MDR) en 2024 exige la identificación única de dispositivos en los dispositivos reutilizables de Clase I y en todos los dispositivos de mayor riesgo. Las etiquetas deben resistir la esterilización y la distribución, lo que impulsa la adopción de códigos grabados con láser y cintas de alto contraste. [2] Comisión Europea, «Sector de dispositivos médicos: nuevas regulaciones», europa.eu Gerresheimer declaró que los rediseños de UDI representaron el 12 % de su cartera de proyectos del tercer trimestre de 2025. El reglamento vincula los datos a nivel de envase con la notificación de eventos adversos, elevando la infraestructura de serialización a un activo estratégico.
Crecimiento de los dispositivos de monitorización de pacientes en el hogar y a distancia
El envejecimiento de la población europea y la presión de las aseguradoras para reducir los reingresos están acelerando la adopción de botiquines de primeros auxilios. Un estudio revisado por pares de 2025 indicó que el 38 % de los pacientes mayores de 65 años prefiere la monitorización en casa. Berry Global introdujo blísteres adaptados a las personas mayores para responder a esta tendencia. Los envases ahora deben compaginar la seguridad contra manipulaciones, la durabilidad para el transporte y las instrucciones multilingües, lo que añade complejidad de diseño para los convertidores que antes se centraban en formatos hospitalarios a granel.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de la UE de múltiples capas y costes de cumplimiento | -0.6% | En toda la UE, los niveles más altos se registran en Alemania, Francia y Países Bajos. | Largo plazo (≥ 4 años) |
| Volatilidad en los precios de las materias primas de polímeros | -0.5% | Global, con paso a través de Europa | Corto plazo (≤ 2 años) |
| Infraestructura de reciclaje limitada para paquetes estériles de múltiples materiales | -0.4% | Europa del Sur y del Este, moderada en Occidente | Mediano plazo (2-4 años) |
| Objetivos de reducción de carbono en la cadena de suministro: disminución del uso de blísteres | -0.3% | Reino Unido, Francia, Países Bajos, Alemania | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas de la UE de múltiples capas y costes de cumplimiento
El Reglamento de Dispositivos Médicos (MDR) de la UE, el Reglamento de Dispositivos Médicos para Diagnóstico In Vitro (IVDR), el Reglamento de Envases y Residuos de Envases y las restricciones de REACH crean una red superpuesta que sobrecarga a los convertidores medianos. Las colas de los organismos notificados pueden retrasar las revisiones de los expedientes técnicos entre 12 y 18 meses, lo que obliga a mantener inventarios duplicados y aumenta el capital circulante. Una encuesta de MedTech Europe de 2025 mostró que el 29 % de las pymes citan los costes regulatorios como la principal barrera, con honorarios de consultoría que alcanzan los 150,000-300,000 EUR (169,500-339,000 USD) por SKU. [3] MedTech Europe, “SME Regulatory Compliance Survey 2025”, medtecheurope.org La carga acelera la consolidación a medida que las empresas más grandes amortizan los costes en carteras más amplias.
Volatilidad en los precios de las materias primas de polímeros
Los precios del polietileno y el polipropileno fluctuaron entre un 18% y un 25% entre el primer trimestre de 2024 y el cuarto trimestre de 2025, impulsados por la volatilidad del petróleo crudo y las interrupciones del suministro de materia prima. DuPont señaló que los volúmenes europeos de polímeros de grado médico aumentaron un 4.2%, pero los ingresos se rezagaron un 2.8%, lo que pone de manifiesto la compresión de márgenes. Las alternativas de origen biológico alcanzan primas del 20% al 30% y tienen capacidad limitada, lo que obliga a los convertidores a elegir entre absorber los costos, trasladarlos o acelerar la adquisición de materiales sostenibles de mayor precio.
Análisis de segmento
Por material: los polímeros de base biológica ganan terreno en medio del impulso de la economía circular
Los plásticos representaron el 44.32 % de la cuota de mercado europea de envases para dispositivos médicos en 2025, liderados por el polietileno y el polipropileno en bolsas y bandejas. Se prevé que los polímeros de origen biológico registren una tasa de crecimiento anual compuesta (TCAC) del 6.23 %, la más alta entre los materiales, debido a que las tasas de Responsabilidad Extendida del Productor (RCP) penalizan a los compuestos no reciclables. El ácido poliláctico ha alcanzado su madurez para los kits de diagnóstico no estériles, en consonancia con los objetivos de reducción de residuos hospitalarios.
El metal, principalmente el papel de aluminio, sigue siendo crucial para los laminados de alta barrera, aunque la reducción de peso de 20 µm a casi 12 µm reduce los costos de material. El cartón sigue teniendo un papel secundario, pero la sensibilidad a la humedad limita su uso en envases primarios. El laminado reciclable de polietileno y aluminio de Constantia Flexibles, con certificación ISO 11607-2 en 2025, ilustra cómo los transformadores responden a los mandatos de circularidad. Es probable que el tamaño del mercado europeo de envases de dispositivos médicos para laminados de papel metálico se estabilice a medida que aumenta la presión por la reciclabilidad.
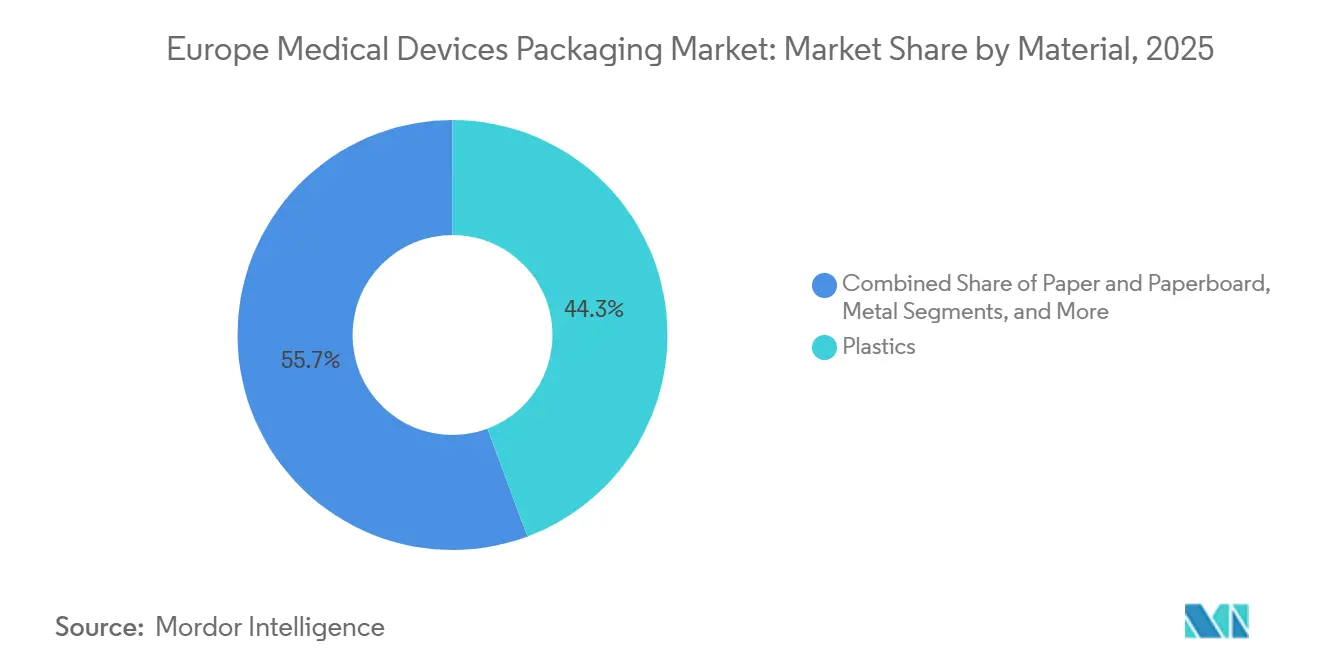
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de embalaje: bandejas y conchas aumentan la estandarización de los kits quirúrgicos
Las bolsas y bolsas representaron el 37.12 % del volumen de 2025 y siguen siendo el producto estrella para catéteres y jeringas. Sin embargo, se proyecta que las bandejas y los envases clamshell se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.19 %, a medida que los hospitales adopten kits quirúrgicos preesterilizados que reducen el tiempo de preparación y la pérdida de instrumental. El aumento de la capacidad de Nelipak en los Países Bajos para 2025 se centra en esta demanda.
Las cajas y los cartones actúan como medios de transporte terciarios y superficies de etiquetado, pero el comercio electrónico impulsa a los diseñadores a utilizar envases exteriores más delgados. Los híbridos de concha, que combinan bases termoformadas con tapas selladas, están ganando terreno en el mercado de productos de diagnóstico para farmacias. El mercado europeo de envases para dispositivos médicos, fijados en bandejas rígidas, se beneficia de ahorros en la reducción de daños que justifican mayores costos unitarios.
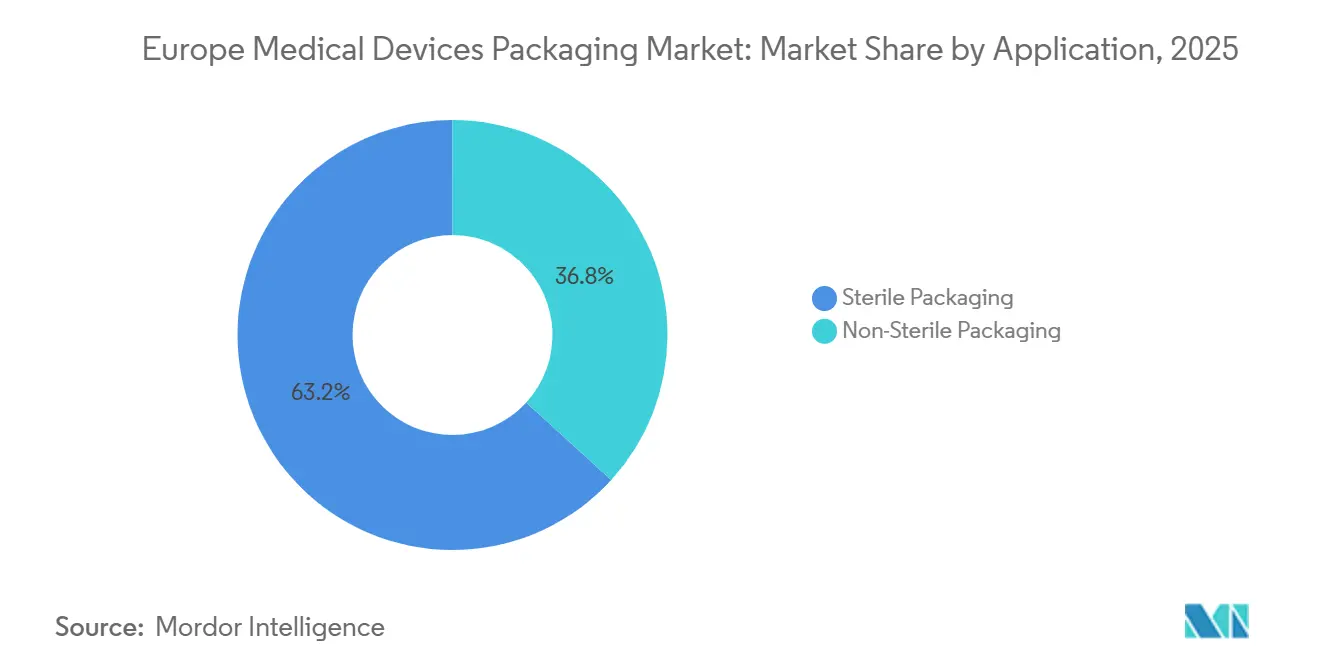
Por aplicación: El embalaje estéril mantiene su liderazgo gracias al rigor de la norma ISO 11607
Los envases estériles representaron el 63.22 % de los ingresos en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 5.83 %, impulsada por el lanzamiento de implantes y los estrictos protocolos de control de infecciones en hospitales. La validación de la norma ISO 11607 exige pruebas de resistencia al desprendimiento y microbiológicas, lo que plantea obstáculos técnicos para los nuevos participantes. West Pharmaceutical Services reveló que el 68 % de sus ventas de envases médicos en Europa provienen de formatos estériles.
Los envases no estériles crecen a un ritmo más lento, pero se benefician del auge de la atención médica en el hogar, donde la usabilidad prima sobre la eficacia de la barrera. Por lo tanto, la cuota de mercado europea de envases no estériles para dispositivos médicos está vinculada a los diagnósticos de consumo, un segmento regulado por directivas generales de seguridad de productos en lugar de inspecciones de BPF.
Por el usuario final: Los entornos de atención médica domiciliaria aumentan a medida que se descentraliza la atención
Los hospitales y clínicas generaron el 40.70 % de la demanda en 2025, impulsada por el volumen de cirugías y las licitaciones centralizadas. Los centros de atención domiciliaria se encaminan a alcanzar la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.43 %, impulsada por el manejo de enfermedades crónicas fuera de los hospitales. Deloitte estimó un crecimiento del 19 % en los envíos de dispositivos de atención domiciliaria durante 2025.
Los centros y laboratorios de diagnóstico presentan un crecimiento sostenido de un dígito medio y suelen especificar kits de recolección de muestras no estériles. Las empresas de fabricación por contrato aprovechan los servicios de ensamblaje llave en mano y envasado estéril para atraer a startups que buscan modelos con pocos activos. Por lo tanto, el tamaño del mercado europeo de envasado de dispositivos médicos asignado a kits de atención médica domiciliaria ampliará la brecha con los formatos hospitalarios a granel, de menor crecimiento.
Análisis geográfico
Alemania lideró el mercado europeo de embalajes de dispositivos médicos en 2025, con una cuota de mercado del 21.00 %, gracias a sus instalaciones con certificación ISO 13485 y su proximidad a Siemens Healthineers y B. Braun. Se prevé que España presente la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 2031, con un 7.93 %, gracias a un programa de incentivos de 200 millones de euros (226 millones de dólares estadounidenses) que atrae a convertidores extranjeros. El Reino Unido, que representa aproximadamente una sexta parte de la demanda, se enfrenta a los costes de etiquetado dual tras el Brexit, que complican la gestión de las unidades de mantenimiento de existencias (SKU).
Francia exige la reciclabilidad bajo la ley AGEC, lo que acelera la I+D en bolsas monomateriales. Italia se beneficia de un clúster de envasado farmacéutico en Emilia-Romaña, mientras que los Países Bajos, con Róterdam y Schiphol como puntos de referencia, funcionan como puerta de enlace logística. Los mercados centrales y orientales, como Polonia y Hungría, ofrecen arbitraje laboral, pero presentan retrasos en la infraestructura de reciclaje, lo que frena la adopción de formatos circulares.
Los convertidores suelen duplicar líneas para satisfacer las divergencias de las marcas CE y UKCA, lo que eleva los costes fijos y preserva el acceso al mercado. La atracción de España por la deslocalización cercana se alinea con la mitigación de riesgos en la cadena de suministro, y la densa presencia de organismos notificados en Alemania acelera los ciclos de cumplimiento del MDR. El mercado europeo de envasado de dispositivos médicos continúa diversificándose geográficamente, equilibrando centros consolidados de alta especificación con ubicaciones de rápido crecimiento y con precios competitivos.
Panorama competitivo
Los cinco principales proveedores, Amcor, Berry Global, Gerresheimer, West Pharmaceutical Services y DuPont, tenían una cuota de mercado combinada estimada del 35-40% para 2025, lo que indica una concentración moderada. Amcor presentó una patente de tapa despegable con contenido reciclado que mantiene la integridad de esterilización por rayos gamma. [4] Oficina Europea de Patentes, “Patente de película de tapa despegable con contenido reciclado”, epo.org Berry Global consiguió un acuerdo de cinco años para envases tipo concha a prueba de niños, lo que subraya la tendencia de la atención médica domiciliaria. Gerresheimer se expandió mediante la adquisición de una planta de termoformado en Barcelona, reforzando su presencia en la península ibérica.
La inspección con IA está en auge, y Wipak integra la detección de defectos mediante aprendizaje automático, que escanea a 300 unidades por minuto. Pequeños especialistas, como SteriPack y Oliver Healthcare Packaging, ganan cuota de mercado al ofrecer prototipado rápido y la experiencia en Tyvek, atractivos para las marcas de sensores portátiles.
Los convertidores coubican cada vez más los servicios de esterilización, ofreciendo soluciones integrales que reducen los tiempos de ciclo del cliente. El mercado europeo de envasado de dispositivos médicos premia a las empresas que demuestran una capacidad de sala limpia validada, sistemas de serialización e innovación centrada en la reciclabilidad.
Líderes de la industria europea de embalaje de dispositivos médicos
amcor plc
dupont de nemours inc.
servicios farmacéuticos del oeste inc.
Tekni-Plex Inc.
Gerresheimer AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Amcor anunció una expansión de 45 millones de euros (50.85 millones de dólares) de sus instalaciones de Sligo, Irlanda, añadiendo espacio ISO Clase 7 y tres líneas de bolsas ultradelgadas.
- Enero de 2026: Gerresheimer adquirió una termoformadora especializada en Barcelona, España, adquiriendo herramientas para bandejas ortopédicas.
- Diciembre de 2025: West Pharmaceutical Services lanzó bolsas de polietileno de base biológica con un 30 % de contenido reciclado.
- Noviembre de 2025: Berry Global firmó un acuerdo de suministro por cinco años de envases tipo clamshell a prueba de niños para kits de monitoreo de glucosa.


Alcance del informe sobre el mercado de embalajes de dispositivos médicos en Europa
El mercado europeo de embalajes de dispositivos médicos está experimentando un crecimiento significativo debido a la creciente demanda de soluciones de embalaje avanzadas que garanticen la seguridad, la esterilidad y la integridad de los dispositivos médicos. Factores como la creciente prevalencia de enfermedades crónicas, los avances en tecnología médica y los estrictos requisitos regulatorios impulsan la adopción de materiales y diseños de embalaje innovadores en la región.
El informe del mercado europeo de envases de dispositivos médicos está segmentado por material (plásticos, papel y cartón, metal, polímeros de origen biológico), tipo de envase (bolsas, bandejas y cajas tipo clamshell, cajas y cartones, otros tipos de envase), aplicación (envase estéril, envase no estéril), usuario final (hospitales y clínicas, centros de atención domiciliaria, centros de diagnóstico y laboratorios, CMO y CDMO) y ubicación geográfica (Alemania, Reino Unido, Francia, Italia, España, Países Bajos, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
Por material
| Plásticos |
| Papel y carton |
| Metal |
| Polímeros de base biológica |
Por tipo de embalaje
| Bolsas y Bolsas |
| Bandejas y Conchas |
| Cajas y cartones |
| Otro tipo de embalaje |
por Aplicación
| Embalaje estéril |
| Embalaje no estéril |
Por usuario final
| Hospitales y clínicas |
| Entornos de salud en el hogar |
| Centros de diagnóstico y laboratorios |
| Organizaciones de fabricación por contrato (CMO y CDMO) |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Netherlands |
| El resto de Europa |
| Por material | Plásticos |
| Papel y carton | |
| Metal | |
| Polímeros de base biológica | |
| Por tipo de embalaje | Bolsas y Bolsas |
| Bandejas y Conchas | |
| Cajas y cartones | |
| Otro tipo de embalaje | |
| por Aplicación | Embalaje estéril |
| Embalaje no estéril | |
| Por usuario final | Hospitales y clínicas |
| Entornos de salud en el hogar | |
| Centros de diagnóstico y laboratorios | |
| Organizaciones de fabricación por contrato (CMO y CDMO) | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de embalaje de dispositivos médicos en Europa?
Se valoró en 10.92 millones de dólares en 2026 y se proyecta que alcance los 14.23 millones de dólares en 2031.
¿Qué segmento de materiales está creciendo más rápido?
Se pronostica que los polímeros de origen biológico crecerán a una tasa compuesta anual del 6.23 % hasta 2031.
¿Por qué las bandejas y los envases tipo concha están ganando popularidad?
La estandarización de los kits quirúrgicos mejora la eficiencia del quirófano, impulsando una CAGR del 6.19 % para bandejas y estuches tipo clamshell.
¿Cómo influye el MDR de la UE en el diseño de envases?
La regulación exige códigos UDI rastreables que deben permanecer legibles después de la esterilización, lo que impulsa a los convertidores hacia el grabado láser y etiquetas duraderas.
¿Qué zona geográfica se espera que registre el mayor crecimiento?
Se prevé que España tenga una tasa de crecimiento anual compuesta (CAGR) del 7.93 % entre 2026 y 2031 debido a los incentivos para la producción local de dispositivos.
¿Cuál es el principal desafío que plantea la fijación de precios de las materias primas?
Las oscilaciones de los precios de la resina de hasta un 25% comprimen los márgenes de los convertidores atrapados en licitaciones hospitalarias con precio fijo.
Última actualización de la página:



