

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
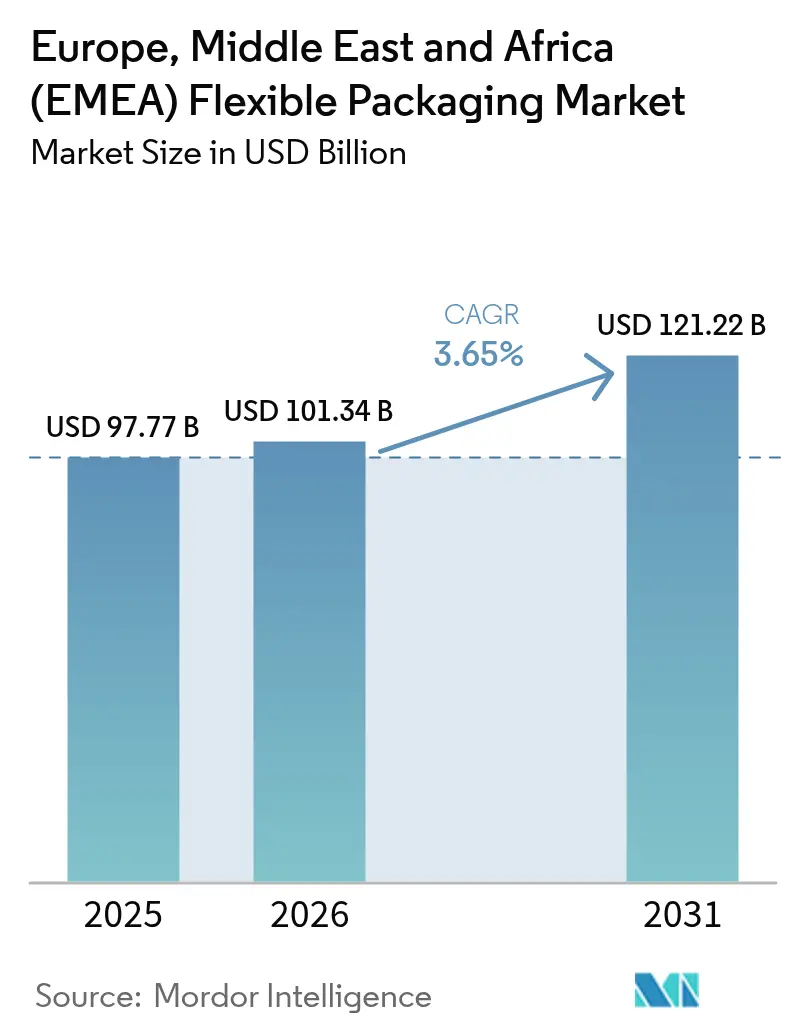
| Tamaño del mercado (2026) | USD 101.34 mil millones |
| Tamaño del mercado (2031) | USD 121.22 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.65% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Europa |
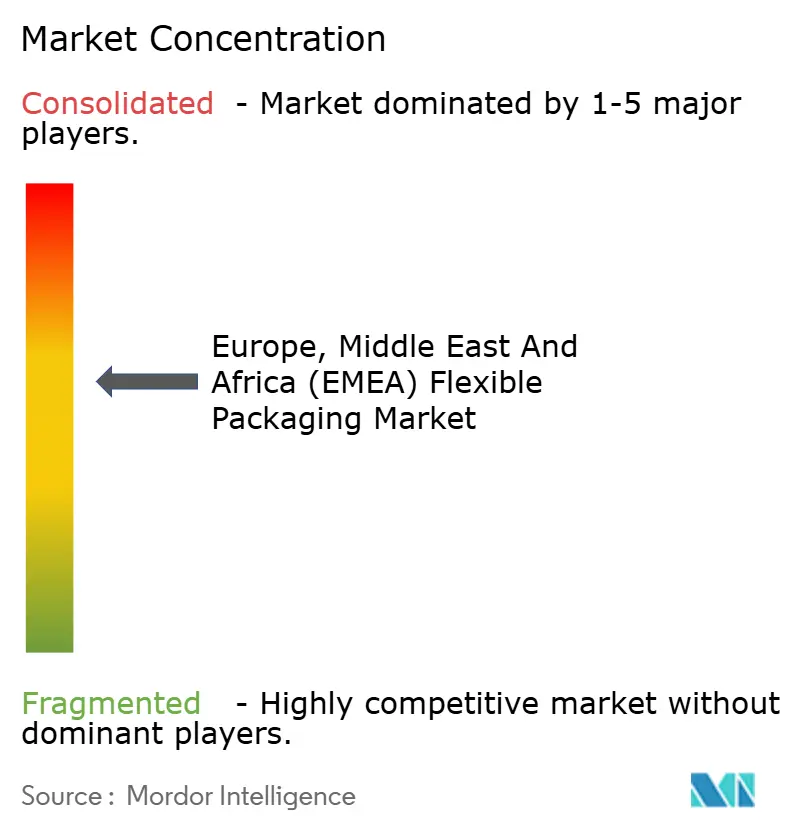
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases flexibles de Europa, Oriente Medio y África (EMEA) por Mordor Intelligence
El tamaño del mercado de envases flexibles de Europa, Oriente Medio y África (EMEA) en 2026 se estima en 101.34 millones de dólares, creciendo desde el valor de 2025 de 97.77 millones de dólares, con proyecciones para 2031 que muestran 121.22 millones de dólares, creciendo a una CAGR del 3.65 % durante 2026-2031. Una combinación de mandatos regulatorios, cambios en los estilos de vida de los consumidores y personalización habilitada por la tecnología está impulsando este avance constante. La participación de ingresos del 83.48 % de Europa en 2024 le da a la región una escala inigualable, sin embargo, la nueva capacidad y el apoyo de políticas en Oriente Medio y África (MEA) hacen que esas subregiones sean las de más rápido crecimiento con una CAGR del 4.87 % hasta 2030. La sustitución de materiales se está acelerando: los plásticos todavía representaron el 68.12 % de la participación en 2024, pero los bioplásticos y los compostables están rastreando una CAGR del 5.11 % a medida que los convertidores persiguen objetivos de circularidad. Mientras tanto, los precios volátiles de la resina, la presión sobre los márgenes y la necesidad de actualizaciones tecnológicas están impulsando acuerdos de alto perfil como la integración de Amcor-Berry y la venta de Constantia Flexibles a One Rock Capital Partners, lo que indica un giro hacia la eficiencia de escala y las competencias de impresión digital.
Conclusiones clave del informe
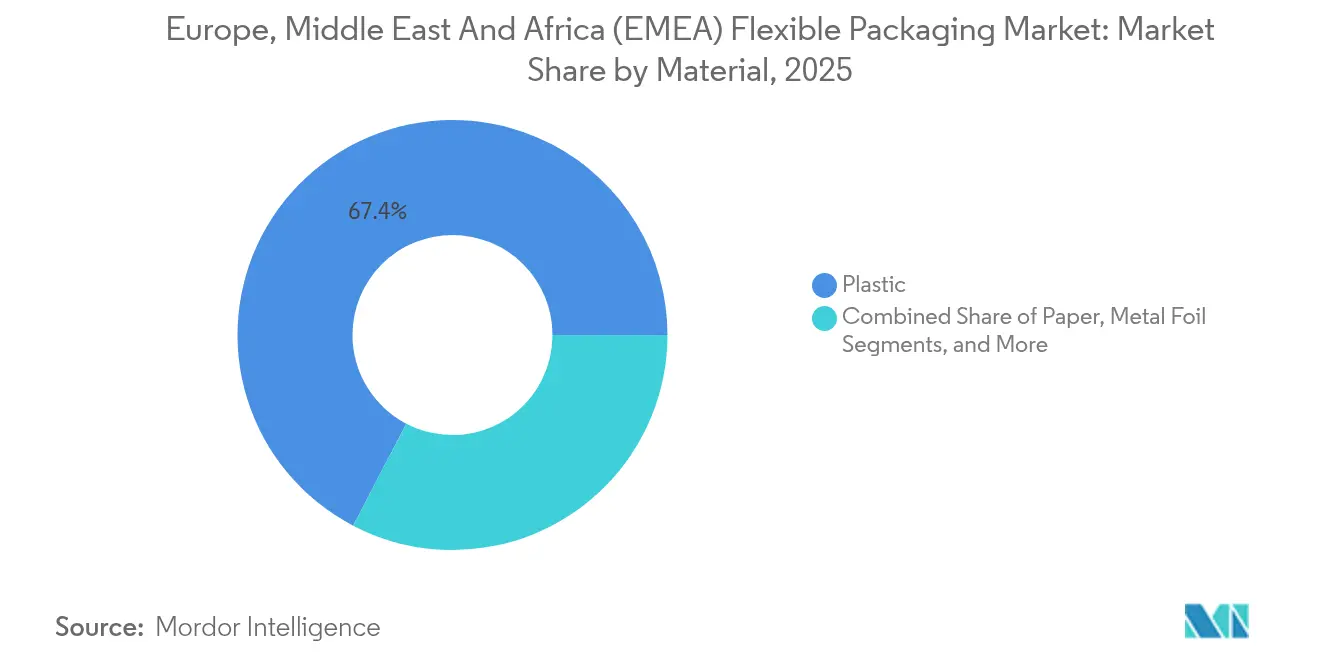
- Por material, los plásticos representaron el 67.35 % del tamaño del mercado de envases flexibles de EMEA en 2025, mientras que se proyecta que los bioplásticos y los sustratos compostables aumenten a una CAGR del 4.88 % hasta 2031.
- Por tipo de producto, las bolsas y sobres lideraron con una participación del 47.05 % del tamaño del mercado de envases flexibles de EMEA en 2025, mientras que los sobres y paquetes tipo palito están posicionados para una CAGR del 4.43 % hasta 2031.
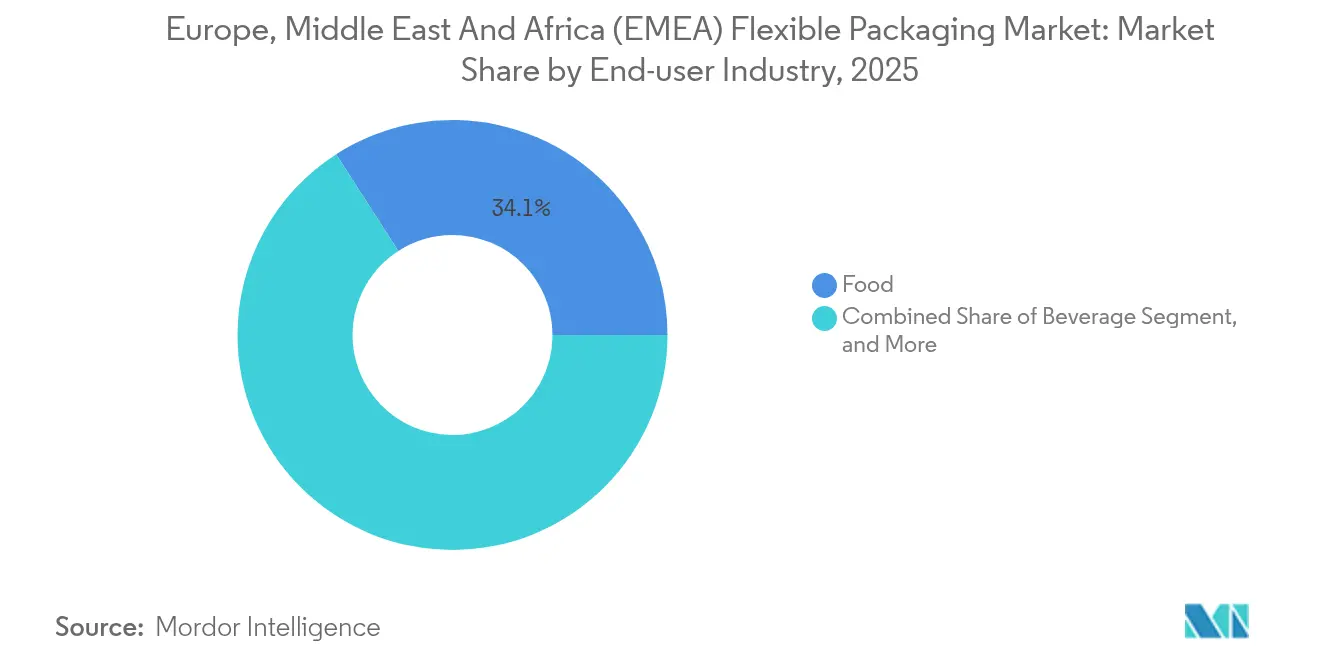
- Por industria de usuario final, las aplicaciones alimentarias representaron el 34.10 % de los ingresos en 2025; se prevé que el cuidado personal y los cosméticos aumenten a una CAGR del 4.65 % hasta 2031.
- En cuanto a tecnología de impresión, la flexografía dominó con un 45.20 % de la cuota de mercado de envases flexibles en EMEA en 2025, aunque la impresión digital sigue avanzando a una tasa compuesta anual del 4.79 % hasta 2031.
- Por geografía, Europa tenía el 82.95% de la cuota de mercado de envases flexibles de EMEA en 2025, mientras que Oriente Medio y África registraron la CAGR más rápida, del 4.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases flexibles en Europa, Oriente Medio y África (EMEA)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de alimentos procesados y de conveniencia | + 0.8% | Centros urbanos de Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Impulso regulatorio a los formatos reciclables | + 1.2% | Liderado por Europa y seguimiento del MEA | Largo plazo (≥ 4 años) |
| Aligeramiento para ahorros logísticos | + 0.5% | Europa, cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Rápida expansión del comercio electrónico | + 0.7% | Europa, ciudades del CCG, África emergente | Mediano plazo (2-4 años) |
| Crecimiento de la cadena de frío farmacéutica | + 0.4% | Europa, Estados del Golfo | Largo plazo (≥ 4 años) |
| Impresión digital para SKU con MOQ bajo | + 0.3% | Europa central, absorción en Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento constante de la demanda de alimentos procesados y de conveniencia
La migración urbana está transformando los hábitos alimenticios, lo que impulsa a los minoristas y operadores de servicios de alimentos a favorecer los envases ligeros y estables que protegen la frescura durante ciclos de distribución prolongados. Las bolsas y envases económicos reemplazan las alternativas rígidas, reduciendo los costos de flete y la huella de CO₂. Los convertidores introducen diseños para llevar, como el RotiBag de ProAmpac, un formato a prueba de fugas capaz de transportar alimentos calientes sin cajas exteriores. [1] Brett Parker, “ProAmpac's Rotibag Provides Sustainable Solution for Grab-and-Go Food”, packagingstrategies.com Combinadas con el cumplimiento de HACCP e ISO 22000, estas mejoras de rendimiento aumentan el volumen base para sustratos de película y cierres de cremallera en todo el mercado de envases flexibles de EMEA.
Impulso regulatorio para envases reciclables y sostenibles
El Reglamento (UE) 2025/40 sobre Envases y Residuos de Envases exige un 65 % de contenido reciclable para 2030 y prohíbe las barreras químicas de PFAS, lo que impulsa un amplio rediseño de los laminados multicapa tradicionales. Los centros de I+D priorizan ahora las estructuras mono-PE o mono-PP con compatibilizadores que preservan la barrera contra el oxígeno y la humedad, a la vez que permiten la recuperación mecánica. Los recubrimientos compostables de BASF y las capas de poliamida reciclada químicamente de Südpack demuestran cómo la innovación se alinea con los hitos del PPWR. Los propietarios de marcas estandarizan los SKU globales en función del cumplimiento a nivel de la UE, lo que ofrece a los proveedores de bioplásticos y a los transformadores de productos basados en fibra nuevas vías para aumentar su participación en el mercado de envases flexibles de EMEA.
Aligeramiento para la reducción de costes logísticos
Los impuestos al carbono y los recargos por combustible amplifican las ventajas de los calibres más delgados y las barreras de menor espesor. Innovaciones como las bandejas MonoFlex BP de Coveris reducen el uso de material en casi un 30 % en comparación con los formatos tradicionales de materiales mixtos, sin sacrificar la resistencia a la perforación. Las iniciativas de reducción de espesor se extienden a las recargas de alimentos congelados, alimentos para mascotas y detergentes, lo que ayuda a las marcas a reducir las emisiones de transporte y el espacio de almacenamiento. Los operadores de comercio electrónico recompensan las dimensiones compactas con menores tarifas por peso dimensional, lo que amplía el alcance del conductor en películas de reemplazo de cartón corrugado y paquetes retráctiles.
Crecimiento rápido del comercio electrónico en EMEA
El volumen de ventas minoristas en línea se disparó entre 2024 y 2025, lo que impulsó a los centros logísticos a estandarizar sobres flexibles, películas de amortiguación y bolsas con precinto de seguridad, compatibles con las líneas de clasificación automatizadas. La implementación de la robótica de Amazon en los centros europeos influyó en los convertidores para diseñar sobres de LDPE resistentes al desgarro, con perforaciones de fácil apertura y gráficos llamativos impresos digitalmente para las promociones de temporada. En los mercados del Golfo, las temperaturas ambiente superiores a 45 °C requieren mejoras en las barreras contra la penetración de olores y fallos de sellado, lo que impulsa la demanda de sobres laminados de alto rendimiento, listos para las redes de mensajería de última milla.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de las resinas poliméricas | −0.9% | Europa, redes de suministro globales | Corto plazo (≤ 2 años) |
| Reducción de márgenes por parte de la competencia | −0.6% | Europa, mercados maduros del CCG | Mediano plazo (2-4 años) |
| Infraestructura limitada para el reciclaje de películas | −0.3% | Oriente Medio y África | Largo plazo (≥ 4 años) |
| Normas de migración de PFAS y aceite mineral | −0.4% | Europa, cumplimiento global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las resinas poliméricas
Las fluctuaciones del crudo y la estructura tarifaria energética más elevada de Europa distorsionan los costes de los insumos para los grados de PE y PP, obligando a los convertidores a renegociar los contratos con sus clientes cada trimestre. Las empresas integradas cubren su exposición mediante acuerdos plurianuales sobre materias primas, pero las pequeñas y medianas empresas se enfrentan a una erosión de márgenes que reduce el gasto de capital en nuevas prensas y rebobinadoras. El efecto neto modera los ciclos de sustitución y ralentiza la adopción de innovaciones en sectores del mercado de envases flexibles de EMEA, sensibles a los precios.
Intensificación del panorama competitivo que reduce los márgenes
Oleada tras oleada de fusiones y adquisiciones está creando líderes superregionales con mayor poder de compra y carteras tecnológicas más amplias. Los convertidores independientes responden especializándose en tiradas cortas e invirtiendo en líneas de impresión digital con colores precisos; sin embargo, los equipos de compras de los clientes compiten entre sí entre sí, lo que reduce drásticamente los márgenes de beneficio en las bolsas de pan y las bolsas de verduras congeladas. Si bien los volúmenes siguen creciendo, la reducción del EBITDA limita los presupuestos de I+D, lo que retrasa la implementación de estructuras reciclables de nueva generación en gran parte del mercado de envases flexibles de EMEA.
Análisis de segmento
Por material: Los bioplásticos impulsan la transición hacia la sostenibilidad
Los plásticos mantuvieron el 67.35 % de la cuota de mercado de envases flexibles en EMEA en 2025, gracias a las ventajas de costes, la alta resistencia mecánica y las sólidas cadenas de suministro. Sin embargo, los bioplásticos y los compostables están ganando terreno, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 %, gracias a la rigurosidad regulatoria y al compromiso de las marcas con el contenido renovable. Los proyectos piloto financiados por la UE, como la iniciativa PHA-from-waste de AIMPLAS, demuestran el apoyo institucional que minimiza el riesgo de expansión. Los convertidores ahora utilizan líneas de extrusión paralelas para películas de algas marinas, PHA o PLA junto con el LDPE tradicional, un enfoque de doble vía que protege contra los riesgos de cumplimiento normativo y, al mismo tiempo, presta servicio a las marcas pioneras. Se prevé que el tamaño del mercado de envases flexibles de EMEA para sustratos de origen biológico supere los 5.28 millones de dólares estadounidenses para 2031, un aumento de la cuota de mercado impulsado por la coubicación de la cadena de suministro y la creciente visibilidad de los logotipos de compostabilidad para los consumidores.
Para evitar comprometer el rendimiento, los laminados híbridos combinan PP reciclado químicamente con capas de unión de PET virgen, lo que permite alcanzar tanto las cuotas de contenido reciclado como los objetivos de reducción de espesor. Estas innovaciones son oportunas, ya que el PPWR impone a los transformadores la responsabilidad de demostrar la reciclabilidad mediante protocolos aceptados por la UE, un límite de cumplimiento que los fabricantes de plásticos tradicionales deben superar o ceder parte de su cuota a las nuevas redes celulósicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Sobres Captura la demanda de control de porciones
Las bolsas y sobres seguían dominando el 47.05 % del mercado de envases flexibles de EMEA en 2025, una posición basada en su versatilidad, desde cereales hasta detergentes. Sin embargo, los sobres y stick packs están disfrutando de un impulso acaparando titulares, con una tasa de crecimiento anual compuesta (TCAC) del 4.43 % hasta 2031, impulsada por el café monodosis, los polvos electrolíticos y las cremas dermatológicas. Las multinacionales del cuidado personal utilizan sobres impresos digitalmente para probar aromas o fórmulas con FPS en cajas de suscripción, aprovechando la variedad de gráficos para generar interacción en redes sociales. El bajo consumo de material del formato se integra a la perfección en tiendas de conveniencia, donde el espacio en los lineales es un bien escaso. Los sobres comestibles de alginato, presentados en la IFFA 2025, van un paso más allá al eliminar por completo los flujos de residuos secundarios.
La demanda de los consumidores de una dosificación precisa y un uso en movimiento se alinea con los sistemas nacionales de etiquetado nutricional que desaconsejan las porciones excesivas. En consecuencia, el mercado de envases flexibles de EMEA está reestructurando las líneas de formado, llenado y sellado para ofrecer mostradores de línea más rápidos, sistemas de microperforación y sellados herméticos que resistan las redes de mensajería. La adopción de sobres también se ajusta a los requisitos de la cadena de frío farmacéutica, donde los sellos de cuatro lados con barrera de aluminio protegen los API higroscópicos durante el transporte regional.
Por industria de usuario final: El cuidado personal impulsa el crecimiento premium
La alimentación se mantuvo como la columna vertebral, captando una cuota del 34.10 % en 2025 gracias al volumen de ventas de productos básicos de panadería, carne y snacks. Sin embargo, el cuidado personal y la cosmética registraron la trayectoria más sólida, con una tasa de crecimiento anual compuesta (TCAC) del 4.65 %, lo que refleja la premiumización y la preferencia del consumidor por los envases ecológicos. Marcas como Beiersdorf integran bolsas de fondo plano rellenables que cumplen con la norma ISO 22716 sobre buenas prácticas de fabricación (GMP) para cosméticos, a la vez que reducen el consumo de plástico. Esta medida permite contar historias sobre la reducción de residuos en campañas publicitarias con acabado brillante. Los barnices de alto brillo, las películas suaves al tacto y los detalles metálicos, que antes eran el sello distintivo de los tarros rígidos, ahora son posibles en estructuras de PE multicapa, ampliando el vocabulario estético del mercado de envases flexibles de EMEA.
Los envases farmacéuticos y sanitarios, aunque con menores ingresos, ofrecen márgenes superiores gracias a la validación regulatoria y la precisión de las barreras. En este caso, los trilaminados de aluminio/PET/PP persisten a pesar de las dificultades para reciclarlos, ya que la tolerancia a la humedad es implacable. Las películas agrícolas, los sobres de fertilizantes y las bolsas para horticultura representan un nicho de mercado, pero resiliente, gracias al floreciente sector de los invernaderos en África y a las subvenciones de la Política Agrícola Común de la UE para la adopción de bioacolchado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología de impresión: la impresión digital permite la personalización
La flexografía conservó el 45.20 % de la cuota de mercado de envases flexibles en EMEA en 2025, sinónimo de bolsas de snacks para tiradas largas y boquillas de recarga de detergente. Sin embargo, las prensas digitales están redefiniendo la rentabilidad de las tiradas cortas, con una tasa de crecimiento anual compuesta (TCAC) del 4.79 %. Los lanzamientos de HP Indigo en 2024 permiten la impresión superficial en PE con tintas aptas para alimentos, lo que permite reducir los pedidos a menos de 1,000 unidades para campañas específicas. Los convertidores recalibran las plantas de producción: las líneas híbridas combinan la tecnología digital para datos variables y la flexografía en línea para una alta cobertura de tinta, maximizando así la OEE.
Los flujos de trabajo digitales también reducen drásticamente el desperdicio de planchas, minimizan la preparación y permiten una captura de datos más completa y abierta mediante códigos QR serializados. La transparencia resultante respalda las soluciones antifalsificación, muy valoradas por las empresas del sector nutracéutico y cosmético. A medida que la tecnología se expande, se acerca la paridad de costes con los trabajos flexográficos de longitud media, lo que acelera su penetración en el mercado de envases flexibles de EMEA.
Análisis geográfico
La sólida posición de Europa se basa en décadas de innovación, políticas rigurosas y una densa red de recicladores, extrusores de película y diseñadores de envases. Las empresas de ingeniería alemanas suministran líneas de película soplada multicapa capaces de procesar materia prima reciclada químicamente, mientras que Francia y España presentan consorcios que realizan pruebas con papeles barrera de celulosa. El 82.95 % de la cuota de mercado de envases flexibles en EMEA para 2025 enmascara la rotación interna: la volatilidad de los precios de la energía impulsa a los convertidores a trasladar las etapas de laminación, que consumen mucha energía, a Polonia o Turquía, países con costes más bajos, lo que permite reducir gastos sin salir de la supervisión regulatoria de la UE.
Oriente Medio aprovecha la proximidad de las materias primas petroquímicas y los vehículos de inversión soberanos para incubar megaplantas. La ciudad ganadera de Arabia Saudí, valorada en 2 millones de dólares, integra el procesamiento posterior de carne, lo que aumenta la demanda de bandejas MAP y termoformados de alta barrera. La planta estadounidense de Hotpack, con sede en los Emiratos Árabes Unidos y valorada en 100 millones de dólares, demuestra su ambición de aprovechar la experiencia de fabricación del CCG en la plataforma transatlántica. En el Golfo, los altos ingresos disponibles y la adopción del comercio electrónico aceleran la adopción de bolsas con gran cantidad de impresiones para productos de confitería, perfumería y nutracéuticos de alta calidad con certificación halal.
El potencial de África es vasto, aunque desigual. Sudáfrica lidera la recolección y el reciclaje, pero Nigeria y Kenia muestran un crecimiento del consumo más rápido gracias a la afluencia urbana, la modernización del comercio minorista y la penetración del dinero móvil, que impulsa el comercio electrónico. La deficiente logística y la intermitencia del suministro eléctrico en algunas zonas del África subsahariana obligan a los convertidores a diseñar envases que toleren las grandes fluctuaciones de humedad y temperatura. Las multinacionales de productos de consumo envasados (CPG) prueban sistemas de recarga de sobres en Nairobi y Lagos, programas que se complementan con iniciativas de recogida a nivel comunitario apoyadas por ONG. Durante el período de pronóstico, se espera que el mercado de envases flexibles de EMEA destine más capital circulante a la extrusión intracontinental, reduciendo drásticamente los plazos de entrega y mitigando las fluctuaciones cambiarias.
Panorama regulatorio
En Europa, el principal marco regulatorio es el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR, por sus siglas en inglés). Este reglamento entró en vigor en febrero de 2025 y se aplica desde el 12 de agosto de 2026, pasando de un enfoque basado en directivas a un conjunto de normas de aplicación directa. El cambio endurece los requisitos de diseño para la reciclabilidad, el contenido reciclado para determinadas categorías de envases de plástico y las restricciones sobre ciertas sustancias en los envases en contacto con alimentos, incluidas las limitaciones relacionadas con las sustancias perfluoroalquiladas y fluoroalquiladas (PFAS) a las que se hace referencia en la normativa del PPWR.
En toda la región de Oriente Medio y África, las políticas están más fragmentadas y a menudo se basan en la responsabilidad extendida del productor (REP) y las directrices de diseño, en lugar de una clasificación armonizada de la reciclabilidad. Kenia reforzó las obligaciones de los productores de envases mediante su marco de la Ley de Gestión Sostenible de Residuos (Aviso Legal n.º 176 de 2024), con el registro y la presentación de informes canalizados a través de la Autoridad Nacional de Gestión Ambiental (NEMA). En Sudáfrica, el Departamento de Silvicultura, Pesca y Medio Ambiente (DFFE) publicó la Guía de Envases: Reciclabilidad por Diseño, que refuerza un lenguaje técnico común para los transformadores y las organizaciones de responsabilidad del productor (por ejemplo, mediante la implementación vinculada a Polyco) y exige a los propietarios de marcas que documenten las afirmaciones de reciclabilidad con mayor rigor.
Análisis de la cadena de valor
La cadena de valor del embalaje flexible en EMEA comienza con el suministro de materia prima y sustrato (PE, PP, incluyendo CPP/BOPP, PET, papel, papel de aluminio y resinas biológicas emergentes). A continuación, pasa por aditivos e insumos de conversión (tintas, recubrimientos, adhesivos), extrusión y laminación de film, impresión y acabado en formatos como bolsas, sobres, películas, envoltorios y bolsitas. Los propietarios de marcas y los minoristas transforman estos envases en casos de uso de gran volumen para alimentos, cuidado personal y salud, mientras que los canales de logística y comercio electrónico imponen limitaciones de durabilidad y dimensiones que afectan la selección del film, el rendimiento del sellador y el calibre.
En la fase posterior de la cadena de suministro, la gestión de residuos, las empresas de reciclaje y las organizaciones de Responsabilidad Extendida del Productor (REP) influyen cada vez más en la elección de materiales. En Europa, el Reglamento (UE) 2025/40 sobre el Residuos de Plaguicidas y Residuos de Acumulación de Petróleo (PPWR) entró en vigor el 12 de agosto de 2026 y eleva el listón para los diseños reciclables y la documentación técnica, reforzando la transición hacia estructuras monomateriales y una mayor coordinación entre transformadores y recicladores. Los recientes avances en la cadena de suministro también apuntan a la integración y el desarrollo de capacidades en la fase inicial, como la adquisición por parte de Coveris de GEFO (con capacidad para la producción de film de polipropileno al carbono) y la puesta en marcha por parte de Amcor de una nueva capacidad para la producción de film reciclable en Italia y la mejora de la capacidad de impresión flexográfica en los Países Bajos, lo que vincula más estrechamente la capacidad de transformación con estructuras alineadas con el PPWR y reduce los plazos de entrega para los propietarios de marcas regionales.
Panorama competitivo
El mercado de envases flexibles de EMEA se encuentra en una posición de consolidación media: los cinco grupos principales controlan aproximadamente el 50 % de la facturación regional, lo que le otorga una puntuación de concentración de 6. Transacciones de alto perfil —Amcor, que cerró la adquisición de su unidad de salud Berry, y Constantia Flexibles, que se unió a One Rock— subrayan la lucha por sinergias de escala y capacidad de I+D. Los consolidadores persiguen una triple combinación de objetivos: carteras geográficas equilibradas, carteras de productos en ciencia de materiales y competencias en impresión digital.
Los temas estratégicos convergen. En primer lugar, la diferenciación en sostenibilidad: Amcor, Huhtamäki y Mondi compiten por comercializar laminados mono-PE aptos para reciclar, probados para cumplir con las normas PPWR. En segundo lugar, la integración vertical: los gigantes de los polímeros invierten en reciclaje químico e impresión interna de etiquetas para garantizar la seguridad de la materia prima. En tercer lugar, el alcance geográfico: las empresas europeas consolidadas adquieren convertidores especializados en Arabia Saudí o Egipto para obtener acceso libre de aranceles y aprovechar la energía de bajo coste. Empresas emergentes como B'ZEOS y AIMPLAS operan en la frontera de los materiales, licenciando resinas o recubrimientos de origen biológico que las empresas consolidadas pueden licenciar o comprar directamente. Las solicitudes de patente se centran en sistemas adhesivos sin epoxi, capas de barrera a base de sílice y tratamientos de plasma en línea, todos diseñados para ofrecer reciclabilidad apta para PPWR sin sacrificar la vida útil.
La competencia de precios se intensifica en las bolsas de pan, la pasta seca y la leche en polvo, donde la consolidación de compradores otorga a los supermercados un mayor poder de negociación. Para combatir la comoditización, los convertidores se diversifican con sobres de muestra para el cuidado personal, golosinas premium para mascotas y bolsas para dispositivos médicos que premian la alta fidelidad de impresión y las tolerancias dimensionales ajustadas. La capacidad de impresión digital se convierte en una moneda de cambio: los convertidores prometen plazos de entrega de 10 días y gestión de material gráfico multicanal, lo que convence a los propietarios de marcas que realizan promociones flash en TikTok e Instagram.
Líderes de la industria de envases flexibles en Europa, Oriente Medio y África (EMEA)
amcor plc
Constantia Flexibles Group GmbH
mondi plc
Huhtamäki Oyj
Compañía: ProAmpac Holdings Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Coveris completó la adquisición del fabricante alemán de envases GEFO para ampliar su capacidad de producción de film de polipropileno fundido (CPP) para estructuras monomateriales reciclables. Esta operación refuerza el control interno de la extrusión del film, mejorando la disponibilidad de bobinas de CPP compatibles con diseños listos para el reciclaje. Asimismo, consolida la integración vertical, ya que los convertidores reconfiguran sus carteras de productos para formatos compatibles con la normativa PPWR.
- Abril de 2026: Amcor anunció una inversión multimillonaria en una nueva línea de impresión flexográfica de alto rendimiento en su planta de Hardenberg, Países Bajos, para dar soporte a los mercados de películas industriales y agrícolas. La capacidad de impresión adicional mejora la productividad y la flexibilidad de las especificaciones para aplicaciones de gran volumen que se rediseñan cada vez más para facilitar el reciclaje y reducir el grosor del material. Esta mejora también permite cambios de diseño más rápidos, a medida que los propietarios de marcas adaptan los envases a los requisitos de cumplimiento y etiquetado en constante evolución.
- Junio de 2025: Coveris lanzó las bandejas MAP de cartón BarrierFresh, diseñadas para reducir el uso de plástico en un 90 % y, al mismo tiempo, prolongar la vida útil de las proteínas. Este lanzamiento amplía la competencia al impulsar las soluciones híbridas y basadas en cartón hacia aplicaciones tradicionalmente cubiertas por formatos con alto contenido de plástico. Asimismo, aumenta la presión sobre los proveedores de envases flexibles para que ofrezcan un rendimiento comparable en cuanto a barrera y vida útil con estructuras reciclables.
Alcance del informe de mercado de envases flexibles de Europa, Oriente Medio y África (EMEA)
El embalaje flexible es una de las técnicas de embalaje más destacadas utilizadas por los principales proveedores en una amplia gama de sectores verticales de usuarios finales. Esto se debe a su calidad superior, como su prolongada vida útil. Además, es uno de los métodos de envasado más económicos para distribuir y conservar alimentos, bebidas, productos farmacéuticos y otros consumibles.
El estudio analiza la demanda de la industria del embalaje flexible en Europa, Medio Oriente y África, en función de los siguientes segmentos:
Tipo de resina : polietileno (PE), polipropileno biaxialmente orientado (BOPP), polipropileno fundido (CPP), cloruro de polivinilo (PVC), PET y otros tipos de materiales (EVOH, EVA, PA)
Tipo de producto : Bolsas, envases, películas y otros tipos de productos.
Sectores de usuarios finales : alimentación, bebidas, sanidad y productos farmacéuticos, cosmética y cuidado personal, y otros sectores verticales de usuarios finales.
Por material
| Plásticos | Polietileno (PE) |
| Polipropileno orientado biaxialmente (BOPP) | |
| Polipropileno Fundido (CPP) | |
| Otros plásticos | |
| Papel | |
| Papel metálico | |
| Bioplásticos y materiales compostables |
Por tipo de producto
| Bolsas y Estuches |
| Películas y Envolturas |
| Sobres y paquetes tipo stick |
| Otros tipos de productos |
POR la industria del usuario final
| Comida | Productos horneados |
| refrigerios | |
| Carnes, Aves y Mariscos | |
| Confitería | |
| Alimentos para mascotas | |
| Otros productos alimenticios | |
| Bebidas | |
| Asistencia sanitaria y farmacéutica | |
| Cuidado personal y cosméticos | |
| Agricultura y horticultura | |
| Otras industrias de uso final |
Por tecnología de impresión
| Flexografía |
| Huecograbado |
| Impresión digital |
| Otras tecnologías de impresión |
Por geografía
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por material | Plásticos | Polietileno (PE) | |
| Polipropileno orientado biaxialmente (BOPP) | |||
| Polipropileno Fundido (CPP) | |||
| Otros plásticos | |||
| Papel | |||
| Papel metálico | |||
| Bioplásticos y materiales compostables | |||
| Por tipo de producto | Bolsas y Estuches | ||
| Películas y Envolturas | |||
| Sobres y paquetes tipo stick | |||
| Otros tipos de productos | |||
| POR la industria del usuario final | Comida | Productos horneados | |
| refrigerios | |||
| Carnes, Aves y Mariscos | |||
| Confitería | |||
| Alimentos para mascotas | |||
| Otros productos alimenticios | |||
| Bebidas | |||
| Asistencia sanitaria y farmacéutica | |||
| Cuidado personal y cosméticos | |||
| Agricultura y horticultura | |||
| Otras industrias de uso final | |||
| Por tecnología de impresión | Flexografía | ||
| Huecograbado | |||
| Impresión digital | |||
| Otras tecnologías de impresión | |||
| Por geografía | Europa | Reino Unido | |
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el gasto en envases flexibles en Europa, Oriente Medio y África en 2031?
Se proyecta que el gasto alcance los 121.22 millones de dólares en 2031, frente a los 97.77 millones de dólares en 2025.
¿Qué categoría de material está ganando participación más rápidamente en el espacio de embalaje flexible de EMEA?
Los bioplásticos y compostables son los de más rápido crecimiento, progresando a una tasa compuesta anual del 4.88 % hasta 2031 gracias al cumplimiento de PPWR.
¿Qué región se está expandiendo más rápidamente dentro de EMEA?
La subregión de Medio Oriente y África lidera con una CAGR del 4.63% a medida que se multiplican los proyectos de infraestructura y seguridad alimentaria.
¿Por qué los convertidores invierten en líneas de impresión digital?
Las prensas digitales permiten realizar tiradas con pedidos mínimos bajos, datos variables y cambios rápidos de material gráfico, lo que resulta ideal para promociones de comercio electrónico de corta duración y reduce los costos de las planchas.
¿Cómo afectan las nuevas regulaciones a los materiales de barrera?
El PPWR prohíbe las barreras PFAS e impulsa un contenido reciclable del 65 % para 2030, acelerando el cambio hacia laminados monomateriales de PE y PP y nailon reciclado químicamente.
¿Qué reciente acuerdo de fusiones y adquisiciones ilustra la consolidación del mercado?
La adquisición por parte de Amcor del negocio de envases para atención médica de Berry Global ejemplifica la tendencia de crecimiento a gran escala entre los principales convertidores.


