

Tamaño y participación del mercado de MLCC en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
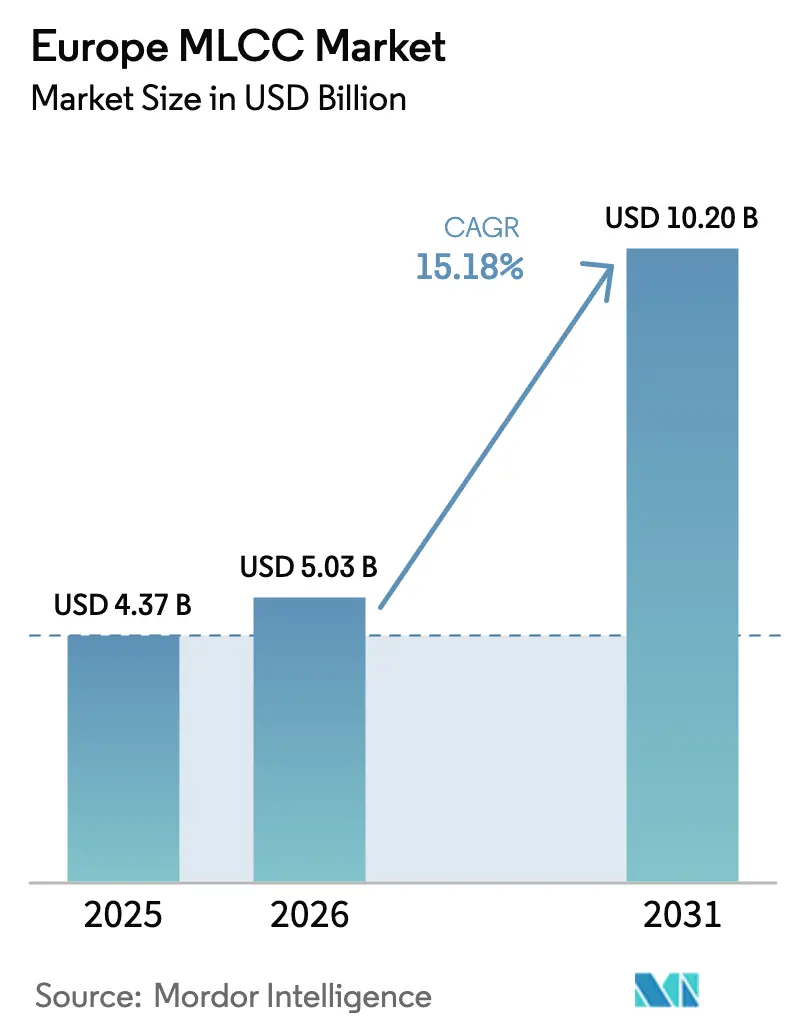
| Tamaño del mercado (2026) | USD 5.03 mil millones |
| Tamaño del mercado (2031) | USD 10.2 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.18% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de MLCC por Mordor Intelligence
El tamaño del mercado europeo de MLCC se estima en 5.03 millones de dólares en 2026, cifra que crece desde los 4.37 millones de dólares de 2025, con proyecciones para 2031 de 10.2 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 15.18 % entre 2026 y 2031. El aumento de las fricciones geopolíticas, la renovada atención a la soberanía electrónica y las estrictas normas de contenido local siguen impulsando la expansión del mercado europeo de MLCC, a medida que los fabricantes de equipos originales (OEM) trasladan su abastecimiento a plantas de ensamblaje final para mitigar los riesgos de transporte y reducir los costos de cumplimiento ambiental. La electrificación de las transmisiones, la aceleración de la implementación del 5G y la miniaturización de los implantes médicos aumentan en conjunto los volúmenes de diseño, a la vez que impulsan las especificaciones hacia tolerancias más estrictas, rangos de temperatura más amplios y una mayor densidad de capacitancia. El núcleo industrial de Alemania y el desarrollo de la producción de vehículos eléctricos, el Mecanismo de Ajuste Fronterizo de Carbono de la UE (CBAM) y una creciente lista de gigafábricas regionales de baterías también recalibran el poder de negociación a favor de los proveedores de componentes que brindan trazabilidad completa, documentación REACH y huellas de carbono bajas verificadas.
Conclusiones clave del informe
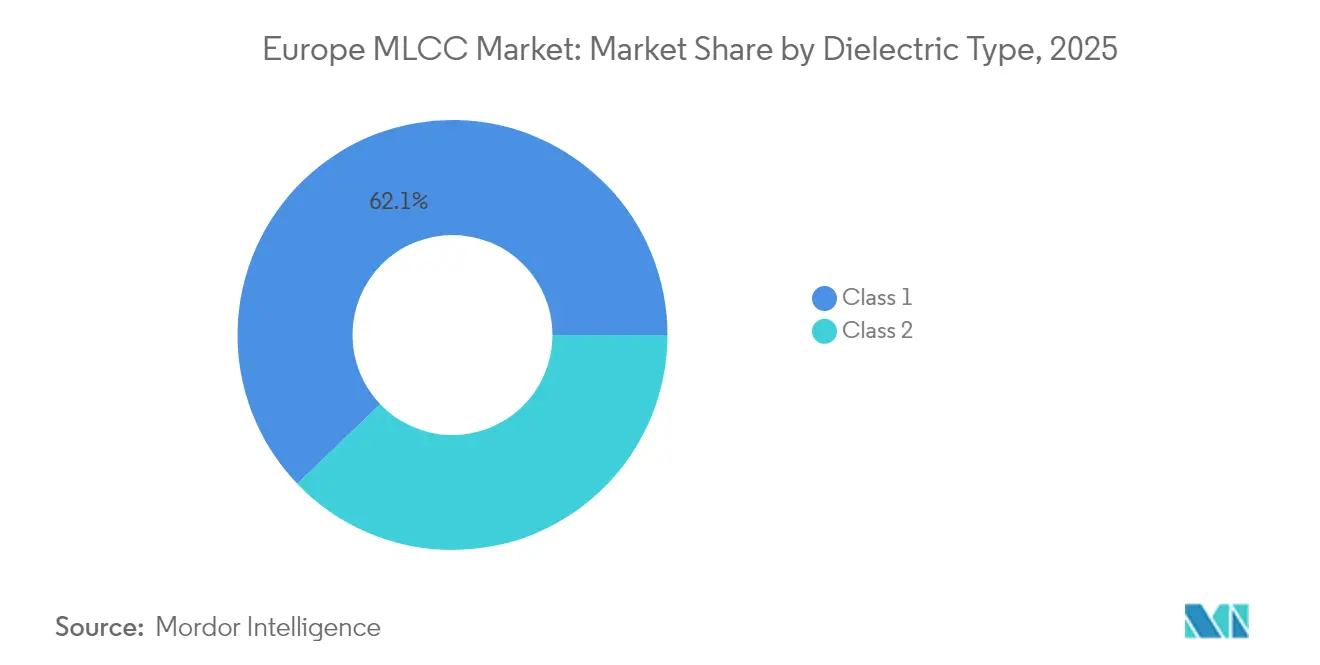
- Por tipo de dieléctrico, los dispositivos de Clase 1 capturaron el 62.15 % de la participación de mercado de MLCC en Europa en 2025 y se proyecta que crecerán a una CAGR del 16.42 % hasta 2031, impulsados por el control industrial y los requisitos de precisión de los dispositivos médicos.
- Por tamaño de caja, el formato 201 tuvo una participación de ingresos del 55.90 % del tamaño del mercado MLCC de Europa en 2025, mientras que se prevé que el formato 402 se expanda a una CAGR del 16.25 % durante 2026-2031 a medida que los integradores de teléfonos inteligentes y dispositivos portátiles migran a espacios más pequeños.
- Por voltaje, los MLCC de ≤100 V representaron el 58.80 % del tamaño del mercado de MLCC de Europa en 2025 y están avanzando a una CAGR del 16.22 %, mientras que las unidades de voltaje medio (100-500 V) sirven para transiciones de arquitectura de 48 V en los OEM automotrices.
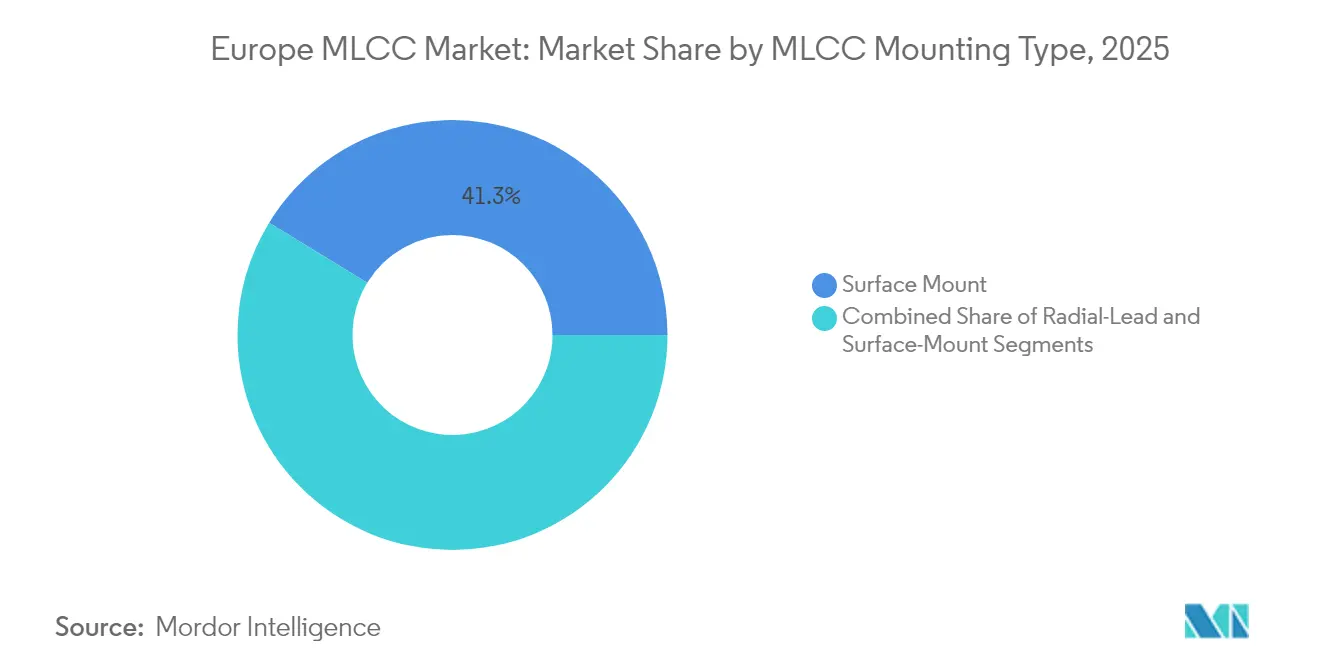
- Por tipo de montaje, los MLCC de montaje superficial representaron una participación del 41.25 % en 2025; se prevé que las variantes con tapa metálica, optimizadas para la resistencia a las vibraciones, aumenten a una CAGR del 16.05 % hasta 2031 a medida que se intensifique la penetración de ADAS.
- Por aplicación para el usuario final, la electrónica de consumo siguió siendo el segmento más grande con una participación en los ingresos del 50.85 % en 2025; sin embargo, se proyecta que las aplicaciones automotrices registren la tasa de crecimiento más rápida del 16.55 % CAGR, lo que refleja el aumento del contenido electrónico a bordo por vehículo.
- Por geografía, Alemania lideró el mercado europeo de MLCC con una participación de mercado del 40.70 % en 2025 y se proyecta que crecerá a una CAGR del 16.68 %, impulsada por clústeres integrados verticalmente de vehículos eléctricos, baterías y automatización industrial.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de MLCC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de los sistemas avanzados de asistencia a la conducción (ADAS) en la electrónica automotriz europea | + 3.2% | Alemania, Francia, Italia | Mediano plazo (2-4 años) |
| La creciente penetración de los teléfonos inteligentes 5G requiere componentes con mayor densidad de capacitancia | + 2.8% | Alemania, Reino Unido, países nórdicos | Corto plazo (≤2 años) |
| La rápida expansión de las instalaciones europeas de producción de baterías para vehículos eléctricos impulsa la demanda de MLCC | + 4.1% | Alemania, Suecia, Hungría | Mediano plazo (2-4 años) |
| Mecanismo de Ajuste Fronterizo de Carbono de la UE que incentiva el abastecimiento local de MLCC | + 2.3% | En toda la UE | Largo plazo (≥4 años) |
| Cambio hacia implantes médicos miniaturizados utilizando MLCC de clase 1 de alto Q | + 1.8% | Alemania, Suiza, Países Bajos | Largo plazo (≥4 años) |
| Relocalización de las cadenas de suministro de electrónica de defensa europeas tras el conflicto de Ucrania | + 1.3% | Europa del Este, Alemania, Francia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de los sistemas avanzados de asistencia a la conducción (ADAS) en la electrónica automotriz europea
Los mandatos regulatorios que endurecen los umbrales de puntuación de seguridad NCAP y el apetito de los consumidores por la conducción semiautónoma impulsan el recuento promedio de MLCC hacia 20,000 3 unidades por vehículo eléctrico, en comparación con aproximadamente 3,000 unidades en plataformas anteriores de 12 V. Los MLCC de grado automotriz tienen un precio tres veces superior en relación con las piezas de grado de TI, lo que eleva los fondos de ingresos incluso cuando el crecimiento de unidades se estanca. El MLCC de 2.2 µF, 10 V de Samsung Electro-Mechanics en el paquete 1005 aumenta el margen de voltaje en un 60 % con respecto a los puntos de referencia anteriores de 6.3 V, específicamente adaptado para placas transceptoras LiDAR. [1] Samsung Electro-Mechanics, “El primer MLCC del mundo para aplicaciones LiDAR”, samsungsem.com Simultáneamente, la transición a arquitecturas híbridas suaves de 48 V aumenta la demanda de condensadores de desacoplamiento que pueden suavizar transitorios de alta frecuencia, lo que aumenta el recuento de especificaciones en los módulos de conversión de energía. La electrificación de camiones y autobuses comerciales multiplica esos efectos a medida que los operadores de flotas europeos adoptan normativas de cero emisiones.
La creciente penetración de los teléfonos inteligentes 5G requiere componentes con mayor densidad de capacitancia.
Aunque la penetración de suscriptores 5G en Europa está por detrás de la de sus pares asiáticos, los operadores están condensando despliegues de varios años en ventanas de inversión más ajustadas, aumentando así la intensidad de adquisición de subsistemas de radio y teléfonos premium. [2] Credit Suisse, “Telecom Equipment: 5G – telco capex update,” credit-suisse.com La asignación de ondas milimétricas de 26 GHz exige MLCC de ESR ultrabaja para amplificadores de potencia de RF, mientras que los teléfonos inteligentes premium ahora superan los 1,000 MLCC integrados. El tamaño de 006003 pulgadas de Murata reduce la ocupación volumétrica en un 75%, lo que satisface a los fabricantes de teléfonos que luchan contra la congestión de la placa. El sesgo de fibra hasta el hogar de las telcos europeas desplaza parte de la demanda hacia equipos de capa de transporte en lugar de macroceldas, favoreciendo MLCC clasificados para rieles de voltaje más altos en módulos ópticos coherentes.
La rápida expansión de las instalaciones europeas de producción de baterías para vehículos eléctricos impulsa la demanda de MLCC
La planta de 60 GWh de Northvolt en Heide representa uno de los más de 40 proyectos de gigafábricas anunciados en todo el bloque, cada uno de los cuales despliega millones de MLCC en tableros de gestión de baterías, cargadores de formación y etapas de inversores. El abastecimiento de proximidad se vuelve estratégico a medida que los fabricantes de equipos originales (OEM) buscan mitigar los riesgos logísticos y alinearse con los objetivos de la economía circular. McKinsey proyecta una asignación acumulada de capital de 150 000 millones de dólares estadounidenses para la fabricación de celdas en la UE para 2040, lo que se traduce en un considerable efecto multiplicador para los proveedores de componentes pasivos dispuestos a coubicarse o establecer inventarios consolidados cerca de las instalaciones de baterías.
Mecanismo de Ajuste Fronterizo de Carbono de la UE que incentiva el abastecimiento local de MLCC
El alcance inicial del CBAM excluye la electrónica; sin embargo, los fabricantes de equipos originales (OEM) ya incorporan métricas de intensidad de carbono en las tarjetas de puntuación de los proveedores para evitar su inclusión en las fases posteriores después de 2030. La carga administrativa que supone documentar las emisiones integradas favorece a los operadores ya establecidos con datos robustos del ciclo de vida y acelera la cualificación de la capacidad regional. Los proveedores asiáticos se arriesgan a desventajas en cuanto a costos si los gravámenes al carbono aplicados en el punto de importación no son totalmente acreditables, especialmente en el caso de los MLCC con electrodos de níquel producidos en redes con alto contenido de carbón.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de materias primas críticas (níquel, cobre, paladio) | −2.1% | Global; afecta las importaciones europeas | Corto plazo (≤2 años) |
| Desequilibrio entre la oferta y la demanda debido a los largos ciclos de expansión de la capacidad | −1.8% | Cadenas de suministro globales y europeas | Mediano plazo (2-4 años) |
| Los límites REACH de la UE a los dieléctricos que contienen plomo aumentan los costes de cumplimiento | −1.5% | En toda la UE | Largo plazo (≥4 años) |
| La disminución de la cuota de mercado de la fabricación de productos electrónicos en Europa está debilitando las economías de escala | −1.2% | En toda la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de materias primas críticas (níquel, cobre, paladio)
Una variación del 20% en el precio spot del níquel reduce los márgenes brutos de los MLCC hasta en 150 pb y prolonga las negociaciones de ajuste de precios con los proveedores Tier 1 del sector automotriz, muchos de los cuales operan con precios fijos de 18 meses. [3] Dennis M. Zogbi, “MLCC and Thick Film Chip Resistors: Supply Chain Review,” tti.com El cambio de paladio a electrodos de metales base solo protege parcialmente los costos porque un puñado de especialistas metalúrgicos limita el suministro de polvo de níquel ultrafino, que se concentra en Asia Oriental. Los fabricantes de equipos originales europeos enfrentan una mayor exposición al riesgo cambiario, ya que el níquel denominado en la LME se negocia predominantemente en USD.
Desequilibrio entre la oferta y la demanda debido a los largos ciclos de expansión de la capacidad
Las fábricas de MLCC en fase nueva requieren hasta siete años desde la obtención de los permisos hasta la certificación automotriz, lo que genera un retraso crónico entre los picos de demanda y la respuesta de la oferta. El suministro de maquinaria es otro cuello de botella: solo un pequeño grupo de fabricantes de herramientas japoneses produce líneas de laminación y sinterización de láminas de alta precisión, cada una con un plazo de entrega de 12 meses. A medida que el consumo europeo crece más rápido que la capacidad continental, los fabricantes de equipos originales (OEM) dependen cada vez más de los proveedores asiáticos, quienes también atienden la robusta demanda interna, lo que aumenta el riesgo de asignación durante los picos de demanda.
Análisis de segmento
Por tipo dieléctrico: el predominio de la clase 1 refleja el enfoque europeo en la precisión
Los dispositivos de clase 1 representaron una cuota de mercado del 62.15 % en el mercado europeo de MLCC en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 16.42 %, una trayectoria que subraya la preferencia de los usuarios por coeficientes de temperatura estables en controles críticos para la seguridad. Este segmento premium se beneficia de proyectos médicos y de automatización donde la longevidad del dispositivo prima sobre la eficiencia volumétrica, lo que fortalece los márgenes de beneficio de los proveedores. Los condensadores de clase 2 aún alimentan las ranuras de capacitancia en volumen de los teléfonos móviles y portátiles de consumo; sin embargo, sus constantes dieléctricas más bajas se ven cada vez más desafiadas por alternativas de polímeros que ofrecen un mejor rendimiento de polarización de CC.
En el futuro, el mercado europeo de MLCC probablemente priorizará los dispositivos de Clase 1 para las nuevas pilas de inversores de nitruro de galio, donde la conmutación de alta frecuencia aumenta la necesidad de una ESR insignificante. Los límites REACH de la UE para el zirconato titanato de plomo están impulsando la I+D hacia sistemas de perovskita sin plomo capaces de mantener una permitividad superior a 2,000; sin embargo, su adopción masiva depende de la compatibilidad y el coste de los electrodos. En consecuencia, se prevé que los ingresos de Clase 1 amplíen su ventaja incluso en un escenario de cuota de mercado estable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: Las presiones de miniaturización impulsan el crecimiento del 402
El tamaño del modelo 201 mantuvo una cuota del 55.90 % en 2025, pero los encapsulados 402 registrarán una tasa de crecimiento anual compuesta (TCAC) del 16.25 % hasta 2031, a medida que los fabricantes de equipos originales (OEM) portátiles buscan placas base más delgadas y formatos sin bisel. Por lo tanto, el tamaño del mercado europeo de MLCC, vinculado a los encapsulados 402, superará el crecimiento general, aunque los formatos 603 y superiores mantienen su relevancia donde los márgenes de reducción de voltaje son obligatorios.
Los módulos automotrices, especialmente los inversores y convertidores CC-CC, siguen exigiendo los formatos 0805 y 1210 para lograr una mayor capacidad de corriente de rizado. La serie de terminación suave de Würth Elektronik en encapsulados 0603 a 1210 mitiga el riesgo de grietas por flexión en la placa, cumple con las pruebas de sobretensión AEC-Q200 y consolida su nicho en entornos de alta vibración.
Por voltaje: los segmentos de bajo voltaje dominan en medio de las tendencias de densidad de potencia
Los componentes de bajo voltaje (≤100 V) contribuyeron con el 58.80 % del tamaño del mercado europeo de MLCC en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 16.22 %, impulsada por la proliferación de smartphones, PC y nodos IoT. El segmento de voltaje medio (100-500 V) se ve impulsado por redes automotrices de 48 V y variadores industriales, lo que representa una creciente participación en el diseño a medida que los fabricantes de equipos originales (OEM) migran de los buses de 12 V.
El MLCC de 100 V de TDK con una capacitancia de 10 µF en el encapsulado 3225 reduce la ocupación de la placa en un 50 % para los convertidores de 48 V, lo que ilustra cómo los proveedores amplían las tensiones nominales dentro de los tamaños de carcasa existentes para adaptarse a las topologías de potencia emergentes. En la frontera de alta tensión (>500 V), la demanda se concentra en inversores de energía renovable y nodos de seguridad de clase X2 para filtros de red de CA, un subsegmento que se espera que crezca a tasas de dos dígitos, aunque partiendo de una base pequeña.
Por tipo de montaje MLCC: Dominancia de montaje superficial con aceleración de tapa metálica
Los productos de montaje superficial mantuvieron una cuota del 41.25 % en 2025, representando así las normas de ensamblaje automatizado en las plantas europeas de EMS. Las versiones con tapa metálica, que ofrecen una mayor resistencia a las vibraciones, presentan una tasa de crecimiento anual compuesta (TCAC) del 16.05 %, a medida que los sistemas ADAS y la electrónica de movilidad eléctrica se integran en el interior del vehículo, donde se intensifica la tensión termomecánica.
La tecnología de terminación suave difumina la línea divisoria entre ambos campos al dispersar la tensión de flexión de la placa mediante capas de polímero conductor en los bordes, lo que le otorga una gran importancia en los módulos de control de baterías y los inversores del sistema de propulsión. Los MLCC de conductores radiales persisten en plataformas de aviónica y señalización ferroviaria que valoran el anclaje mecánico mediante orificio pasante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: La aceleración automotriz transforma la dinámica del mercado
La electrónica de consumo aún representa una cuota de mercado del 50.85 %; sin embargo, los módulos automotrices crecen a una tasa de crecimiento anual compuesta (TCAC) del 16.55 %, redefiniendo las prioridades de calificación de proveedores hacia la certificación AEC-Q200 y la documentación PPAP. Cada tren de potencia eléctrico incorpora hasta diez veces más MLCC que los modelos de referencia de combustión interna, lo que desplaza decisivamente el crecimiento del volumen hacia las plataformas de vehículos.
La automatización industrial mantiene una tasa de crecimiento constante de entre el 15 y el 19 %, a medida que las fábricas de la UE digitalizan y modernizan sus redes de sensores, mientras que la demanda de condensadores de alta calidad (Q) en equipos médicos garantiza precios elevados. Las inversiones en infraestructura de telecomunicaciones presentan plazos irregulares, pero las actualizaciones de equipos de radio y transporte requieren rigurosos controles de fiabilidad, lo que mantiene un nicho rentable para proveedores especializados en diseño de alta frecuencia.
Análisis geográfico
Mercado MLCC de Alemania
El dominio de Alemania se basa en su complejo manufacturero de automóviles, que abarca unidades de propulsión, sistemas de infoentretenimiento y sistemas de gestión de baterías. La cuota de mercado europea de MLCC del 40.70 % en 2025 se alinea con una tasa de crecimiento anual compuesta (TCAC) del 16.68 % hasta 2031, ya que la expansión de la capacidad de vehículos eléctricos en los aglomerados Tesla-Berlin y Northvolt-Heide impulsa la demanda de componentes. Las exportaciones de robots industriales y máquinas-herramienta aportan una base sólida al exigir condensadores de clase 1 para servoaccionamientos y PLC. La inversión en energías renovables, especialmente en convertidores para energía eólica marina, genera una demanda adicional de MLCC de alto voltaje.
Mercado MLCC del Reino Unido
En el Reino Unido, empresas aeroespaciales de primera línea como BAE Systems y Rolls-Royce especifican MLCC de alta fiabilidad para temperaturas de entre -55 °C y +200 °C, lo que impulsa los ingresos a pesar de la reducción de los volúmenes unitarios. El sector británico de telecomunicaciones, impulsado por operadores de fibra óptica respaldados por capital privado, impulsa el consumo de MLCC de media tensión en equipos de transporte óptico. Las mejoras de la infraestructura comercial de baja latencia de Londres utilizan MLCC de baja ESR en tarjetas aceleradoras FPGA, diversificando la gama de aplicaciones.
Mercados europeos más amplios
El bloque del Resto de Europa se beneficia de las plantas de vehículos de Polonia y Chequia, las iniciativas de baterías de Suecia y el clúster de dispositivos médicos de los Países Bajos. El sector aeroespacial francés demanda componentes NP0 de Clase 1 para ordenadores de control de vuelo, mientras que las exportaciones italianas de equipos industriales se basan en segmentos de media tensión. España y Portugal aceleran las instalaciones de energía solar fotovoltaica y almacenamiento en red, absorbiendo así MLCC con certificación de seguridad de alta tensión en filtros de inversores. En estos países, el cumplimiento de REACH armoniza los requisitos de abastecimiento, simplificando los marcos de contratación pública multinacionales.
Panorama competitivo
La innovación y la personalización impulsan el éxito futuro
El mercado europeo de MLCC está moderadamente concentrado, con gigantes japoneses y surcoreanos como Murata, TDK y Samsung Electro-Mechanics dominando el suministro de alta gama gracias a sus competencias integradas verticalmente en polvo cerámico e impresión de electrodos. Sus carteras de productos de automoción y telecomunicaciones cumplen con los estándares de fiabilidad AEC-Q200 e IEC, y la amplitud técnica de cada una de ellas se complementa con compromisos de neutralidad de carbono que se alinean con las políticas de contratación pública de la UE.
Los competidores europeos se centran en propuestas de nicho. Würth Elektronik posiciona el almacenamiento local integral, la tecnología de terminación suave y la trazabilidad completa como factores diferenciadores, fomentando la fidelidad de los fabricantes de equipos originales (OEM) industriales y médicos que priorizan la continuidad del suministro sobre las mejores ofertas. Panasonic Industry promueve los condensadores de polímero como sustitutos directos en las fuentes de alimentación donde la reducción de la polarización de CC reduce la eficiencia de los MLCC, captando así participación en las placas base de servidores y telecomunicaciones.
Los ciclos de innovación de productos se intensifican. La línea de MLCC automotrices de 10 µF/100 V de TDK reduce el área de la placa en un 50 %, a la vez que cumple con los requisitos de choque térmico de 1,000 ciclos. La alianza de Murata con QuantumScape aprovecha la experiencia en cerámica para separadores de baterías de estado sólido, lo que refuerza una estrategia de diversificación más allá de la capacitancia convencional y hacia plataformas cerámicas adyacentes. Mientras tanto, Samsung Electro-Mechanics amplía la certificación AEC-Q200 a 1005 huellas, apostando a que la monitorización avanzada de controladores y los módulos LiDAR favorecerán a los proveedores que ofrecen paquetes de alta densidad sin sacrificar la fiabilidad.
Líderes de la industria MLCC en Europa
Corporación de componentes KYOCERA AVX
Compañía Maruwa, Ltd.
Murata Manufacturing Co.,Ltd.
Corporación Nippon Chemi-Con
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2025: TDK presentó MLCC de grado comercial con una capacitancia récord a 100 V en un espacio de 1608 para placas industriales y de consumo compactas.
- Abril de 2025: Murata Manufacturing y QuantumScape iniciaron una colaboración para la fabricación de películas cerámicas de alto volumen destinadas a baterías de metal de litio de estado sólido, aprovechando la experiencia en cerámica MLCC de Murata para expandirse a los separadores de baterías de vehículos eléctricos.
- Abril de 2025: TDK lanzó una serie MLCC automotriz que alcanza 10 µF a 100 V en una carcasa 3225, lo que permite una reducción del 50 % en el número de componentes para arquitecturas de energía de 48 V.
- Febrero de 2025: Samsung Electro-Mechanics presentó un MLCC de 2.2 µF y 10 V en tamaño 1005, calificado según AEC-Q200, para rieles de alimentación LiDAR automotrices.
Alcance del informe sobre el mercado europeo de MLCC
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500V a 1000V, Menos de 500V, Más de 1000V están cubiertos como segmentos por Voltaje. 100µF a 1000µF, Menos de 100µF, Más de 1000µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final. Alemania, Reino Unido, Otros están cubiertos como segmentos por País.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje superficial |
| Aeroespacial y Defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| Alemania |
| Reino Unido |
| El resto de Europa |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por tipo de montaje MLCC | Tapa de metal |
| Plomo radial | |
| Montaje superficial | |
| Por aplicación de usuario final | Aeroespacial y Defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final | |
| Por geografía | Alemania |
| Reino Unido | |
| El resto de Europa |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




