

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
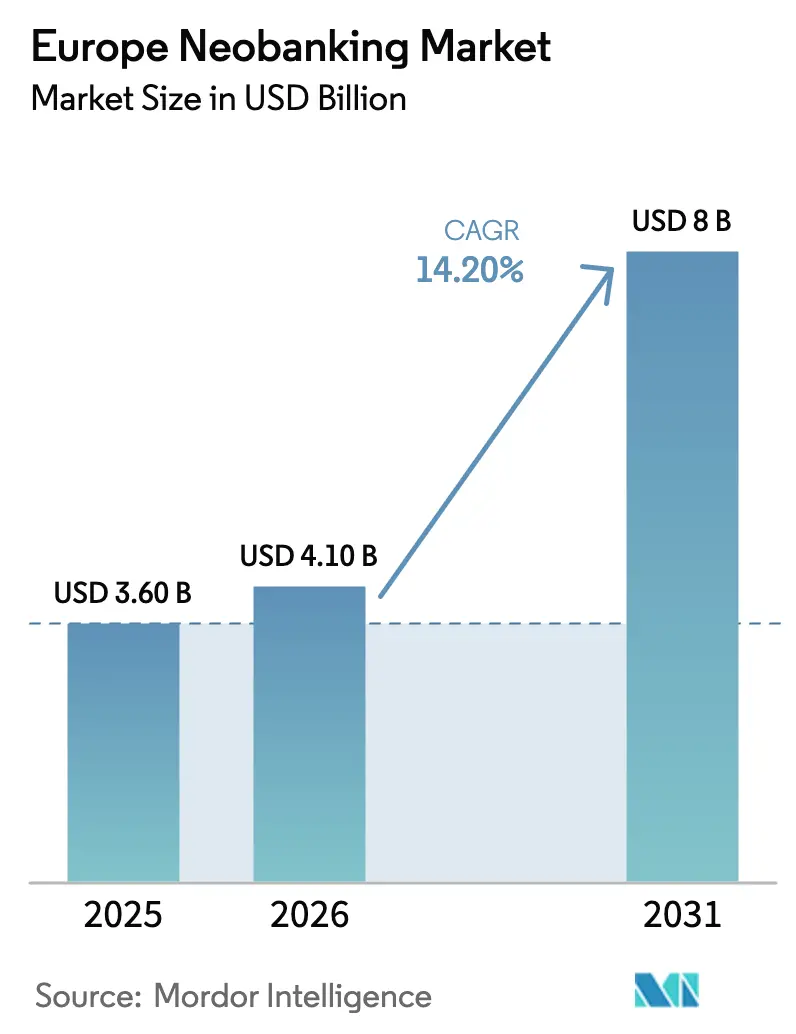
| Tamaño del mercado (2026) | USD 4.10 mil millones |
| Tamaño del mercado (2031) | USD 8 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.20% CAGR |
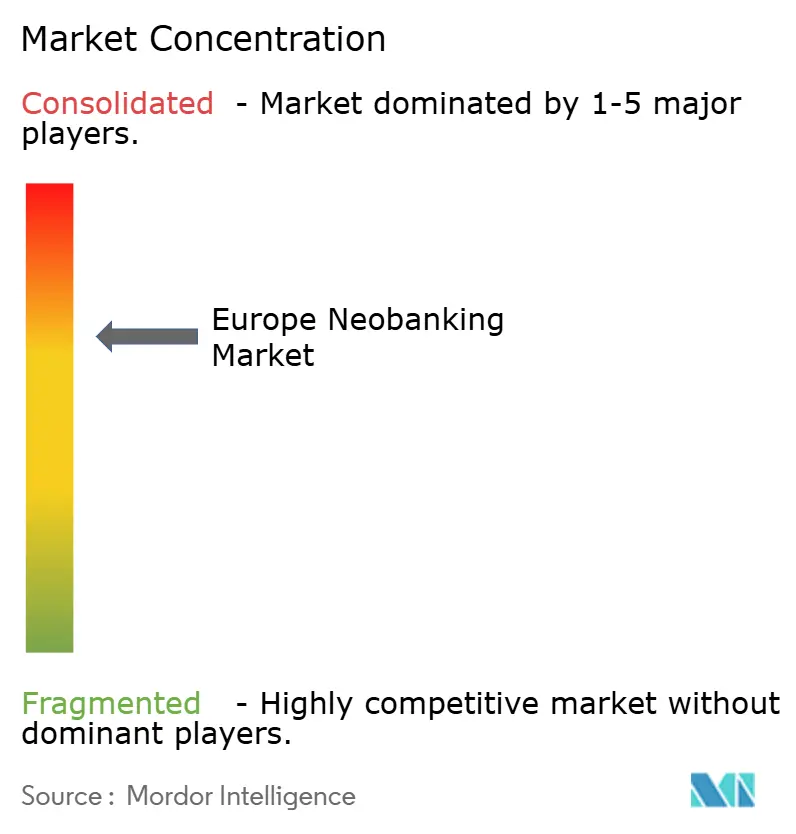
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado neobancario europeo por Mordor Intelligence
Se prevé que el tamaño del mercado europeo de neobanca sea de 3.60 millones de dólares en 2025, de 4.10 millones de dólares en 2026 y alcance los 8 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.20% entre 2026 y 2031.
El ciclo de financiación y adopción en 2026 muestra una expansión constante a medida que las cohortes más jóvenes se inclinan por experiencias bancarias centradas en dispositivos móviles que reducen el tiempo de incorporación, mejoran la transparencia de las comisiones y proporcionan conectividad alineada con las API en las aplicaciones de uso diario. Los bancos tradicionales siguen renovando sus sistemas centrales heredados, mientras que los nuevos competidores nativos de la nube iteran más rápido en sus productos, integran servicios financieros en las plataformas de sus socios y convierten las cuentas secundarias en cuentas de uso principal gracias a la profundidad de sus funcionalidades. Las hojas de ruta de productos ahora se centran en transformar las interacciones habituales con las aplicaciones en relaciones multiproducto con complementos de ahorro, crédito y protección que respaldan ingresos estables. El equilibrio entre crecimiento y control se ha vuelto más estricto a medida que aumentan los riesgos de fraude y los requisitos regulatorios, lo que moldea la economía y la disciplina operativa en todo el mercado europeo de neobanca.
Conclusiones clave del informe
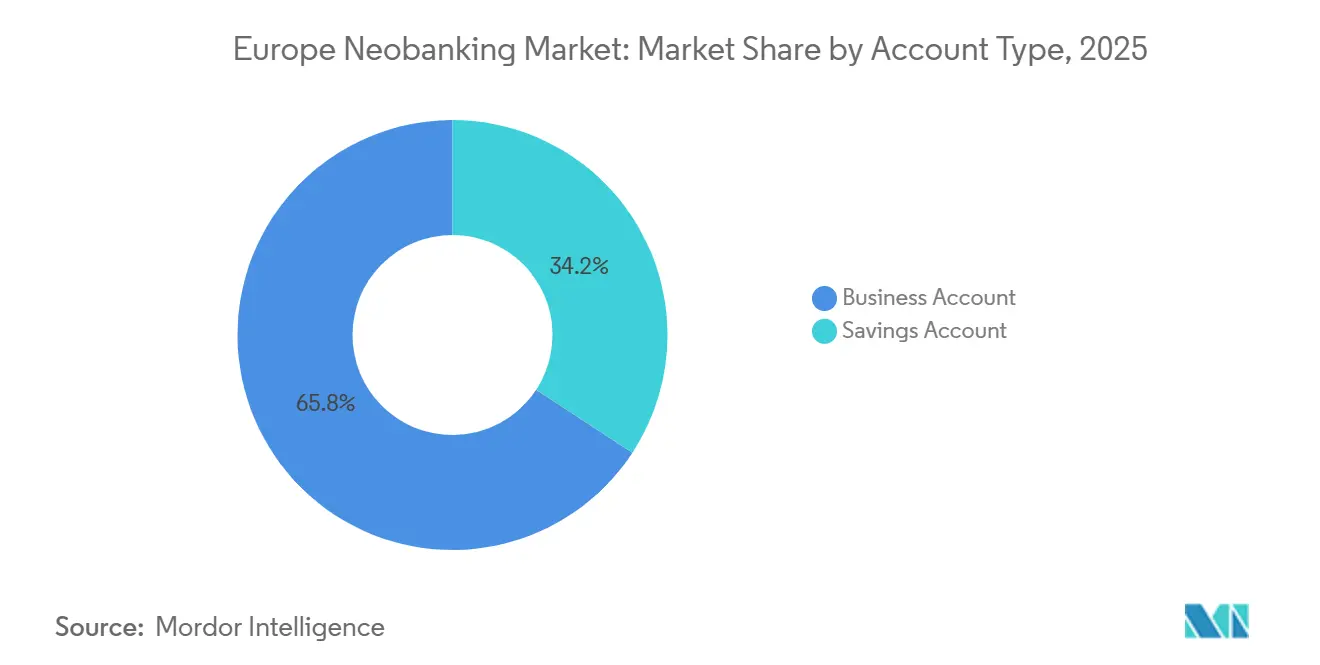
- Por tipo de cuenta, las cuentas empresariales lideraron con el 65.78% de la cuota de mercado de la neobanca en Europa en 2025, mientras que se prevé que las cuentas de ahorro crezcan a una tasa compuesta anual del 41.33% hasta 2031.
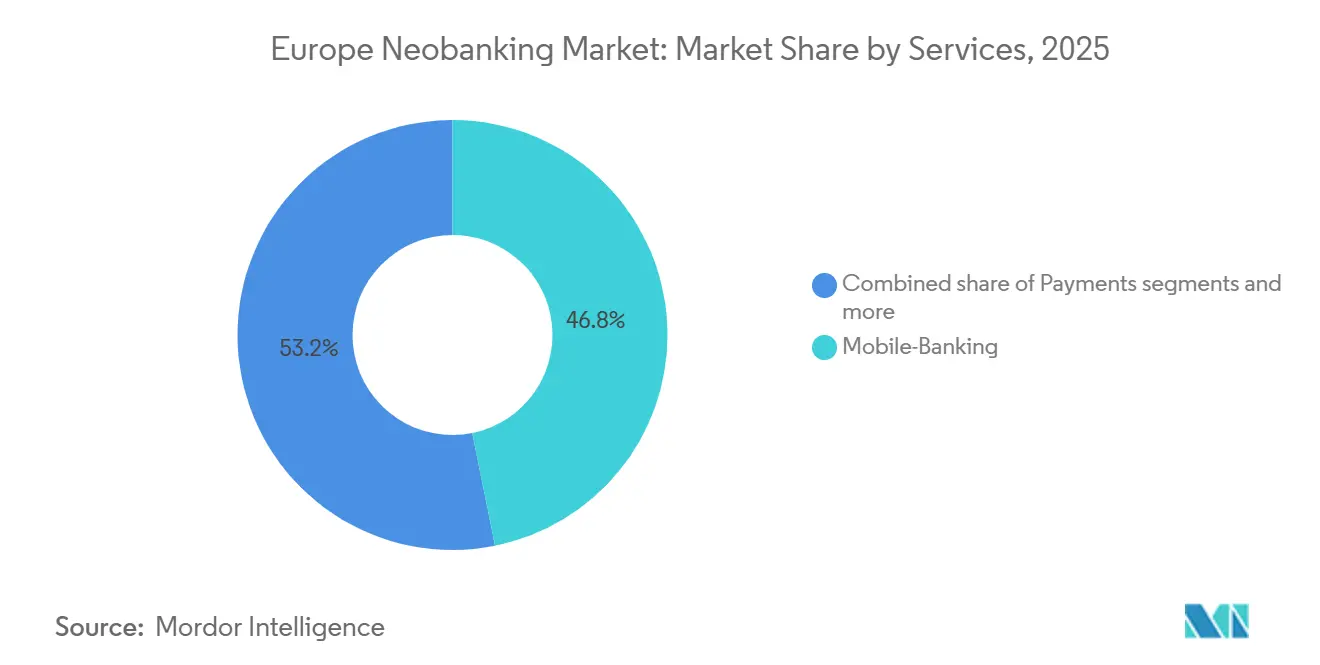
- Por servicios, la banca móvil representó el 46.84% de la cuota de mercado de la neobanca en Europa en 2025, mientras que se prevé que los préstamos crezcan a una tasa de crecimiento anual compuesta del 43.13% hasta 2031.
- Por aplicación, el sector empresarial representó el 68.18% de la cuota de mercado de la neobanca en Europa en 2025, mientras que se prevé que el uso personal crezca a una tasa de crecimiento anual compuesta del 38.44% hasta 2031.
- Geográficamente, el Reino Unido acaparaba el 27.97% de la cuota de mercado de la banca neobancaria en Europa en 2025, mientras que se prevé que España experimente un crecimiento anual compuesto del 34.43% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado neobancario europeo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en la adopción de aplicaciones de banca móvil | + 2.8% | En toda la UE, con mayor presencia en el Reino Unido, los países nórdicos y España. | Mediano plazo (2-4 años) |
| PSD2 y mandatos de banca abierta | + 3.1% | En toda la UE y en el Reino Unido | Largo plazo (≥ 4 años) |
| Demanda digital prioritaria de los millennials y la generación Z | + 2.4% | En toda la UE, concentrado en las grandes ciudades. | Largo plazo (≥ 4 años) |
| SEPA Instant y planes nacionales A2A | + 2.6% | En el conjunto de la UE, la mayor adopción se registra en los Países Bajos, Alemania y Francia. | Mediano plazo (2-4 años) |
| Monetización de los ingresos por intereses de tipo creciente | + 1.8% | núcleo de la zona euro | Corto plazo (≤ 2 años) |
| Canales de financiación integrada y BaaS | + 1.5% | Reino Unido, Alemania, Francia, Benelux, Países Nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda digital prioritaria de los millennials y la generación Z
Las encuestas del BCE realizadas en 2024 indicaron que los adultos de entre 18 y 34 años mostraron una intención significativamente mayor de usar un euro digital en comparación con la población general, lo que subraya una mayor adopción digital y comodidad con las herramientas financieras exclusivamente digitales entre los grupos demográficos más jóvenes. El mismo estudio relacionó un mayor nivel educativo y mayores ingresos con una mayor disposición a usar el dinero digital del banco central, lo que sugiere que los primeros usuarios tienden a pertenecer a grupos demográficos que también muestran un mayor interés en las funciones de utilidad de la banca digital. Paralelamente, la tracción a nivel empresarial respalda el cambio demográfico, ya que CaixaBank informó que imagin contribuyó significativamente a la adquisición de nuevos clientes en España en 2025 y que la sub-marca captó una cuota visible de aperturas de cuentas de nómina entre usuarios más jóvenes [1] CaixaBank, “CaixaBank Gains 390,000 Customers in Spain During 2025,” CaixaBank, caixabank.com . Estas dinámicas respaldan conjuntos de funciones específicas como la categorización de gastos, los pagos instantáneos entre pares y los controles que priorizan la transparencia sobre el asesoramiento basado en sucursales. El efecto de cohorte continúa impulsando el crecimiento, reforzando la amplitud de los casos de uso en el mercado europeo de neobanca.
Los esquemas SEPA Instantáneo y A2A Nacional aumentan la ventaja de costos
La adopción de pagos instantáneos en toda Europa mejora la velocidad de liquidación y reduce los costes unitarios de las transferencias entre cuentas, lo que fortalece la rentabilidad de las ofertas móviles que se conectan directamente a los sistemas de compensación nacionales y paneuropeos. La disponibilidad en tiempo real y las actualizaciones de estado transparentes son ahora expectativas fundamentales de los clientes para los pagos recurrentes, las transferencias transfronterizas y la conciliación, lo que influye en el diseño de las experiencias de producto en toda la región. Los neobancos operan sistemas centrales modernos que pueden enrutar transacciones A2A con baja latencia y costes marginales mínimos, lo que permite ofrecer propuestas sin comisiones a los consumidores y herramientas de tesorería empresarial. A medida que aumenta el uso de pagos entre cuentas en el proceso de compra y en la facturación de suscripciones, la dependencia de la economía de los sistemas de tarjetas tradicionales se vuelve menos central en la combinación de ingresos. Estas infraestructuras constituyen una ventaja estructural para los nuevos competidores cuando se combinan con controles de riesgo consistentes y una calidad de servicio óptima en todo el mercado europeo de neobancos.
Monetización de los ingresos por intereses a tipos crecientes
Los depósitos minoristas son la principal base de financiación para muchas instituciones exclusivamente digitales en Europa, con esquemas nacionales garantizados que brindan cobertura y sustentan la confianza del cliente en 2026 [2] Parlamento Europeo, “Neobanks in Europe: Briefing”, Parlamento Europeo, europarl.europa.eu . El ciclo de tipos que alcanzó su punto máximo en 2023 permitió a los bancos que ofrecen depósitos a tipo variable y a plazo expandir los márgenes de interés netos, y si bien la senda de flexibilización de 2024 comprimió las betas de los depósitos, la composición de la cartera y la disciplina de precios respaldaron márgenes resilientes. La prioridad operativa en 2026 es estabilizar la profundidad de los depósitos y dirigir las entradas hacia activos de mayor rendimiento con una duración y un riesgo aceptables. A medida que las condiciones se normalizan, los nuevos competidores están utilizando productos que generan intereses como puerta de entrada y luego incentivan a los clientes a adoptar niveles de suscripción y características de patrimonio o seguros que aumentan los costos de cambio más allá del tipo de interés. Este enfoque secuencial es fundamental para la economía unitaria sostenible en el mercado europeo de neobancos.
Canales de ingresos de finanzas integradas/BaaS
El modelo de banca como servicio permite a los minoristas, proveedores de software y plataformas integrar cuentas, tarjetas, pagos transfronterizos y préstamos bajo sus propias marcas, mientras que dependen de proveedores con licencia para el cumplimiento y la infraestructura. Wise informó que las asociaciones de plataformas ahora representan una parte medible del volumen transfronterizo total, y continúa integrando infraestructura multidivisa en los ecosistemas de socios, lo que subraya la demanda de servicios financieros modulares en toda Europa [3] Wise plc, “Resultados del primer semestre del año fiscal 2026”, Wise plc, wise.com . El modelo comercial combina comisiones por transacción, suscripciones a la plataforma vinculadas a la carga de la API y participaciones en los ingresos sobre diferenciales de crédito o de cambio de divisas, lo que diversifica los ingresos más allá de los depósitos y transferencias de consumidores básicos. Los requisitos de capital y las reglas de ponderación de riesgo aún determinan el alcance de la actividad en el balance, especialmente cuando los socios de BaaS introducen exposición crediticia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los topes a las comisiones de intercambio de la UE reducen los márgenes. | - 1.6% | En toda la UE, y más acuciante en los mercados que dependen de las tarjetas. | Largo plazo (≥ 4 años) |
| Mayor carga de cumplimiento en materia de prevención del blanqueo de capitales y conocimiento del cliente. | - 1.3% | En toda la UE, intensificándose con un nuevo régimen. | Mediano plazo (2-4 años) |
| El fraude y los picos de falsos positivos erosionan la confianza. | - 0.9% | En toda la UE, con una mayor exposición en determinados corredores. | Corto plazo (≤ 2 años) |
| El estado de la cuenta secundaria limita la profundidad del depósito. | - 1.2% | Zona euro central, donde la variedad de productos es limitada. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor carga de cumplimiento de AML/KYC
Las instituciones financieras europeas siguen invirtiendo fuertemente en el control de delitos financieros. Los datos del sector muestran que en 2025 se destinaron presupuestos considerables a los procesos KYC, la recopilación de documentación y las revisiones periódicas, lo que puede ralentizar la incorporación de clientes y aumentar los costes fijos para las nuevas entidades digitales. La modernización tecnológica genera una carga adicional: en 2025, los costes de los proyectos de soluciones de informes AML rondaron los 1.2 millones de dólares utilizando la infraestructura existente o los 1.0 millón de dólares para enfoques de IA internos. Estas cifras influyen en las prioridades de inversión de los bancos en fase de crecimiento. El régimen actualizado de AML y CFT de Europa establece expectativas de supervisión más claras y fechas de implementación inamovibles hasta 2027, lo que exige un mayor personal, una supervisión continua y capacidades de documentación más sólidas. A medida que estos requisitos se amplían, los neobancos deben mantener la incorporación instantánea de clientes al tiempo que cumplen con estándares de verificación y supervisión más estrictos que ponen a prueba sus modelos operativos. Esta presión aumenta la necesidad de automatización y de flujos de datos bien gestionados en el mercado europeo de neobancos.
Límites de estado de cuenta secundaria Profundidad de depósito
Un estudio de mercado del BCE muestra que, en 2024, muchos usuarios destinarían una pequeña proporción de sus ingresos extraordinarios a dinero digital del banco central y que basarían sus tenencias principalmente en sus necesidades de gasto mensuales, lo que refleja los patrones de comportamiento en las cuentas basadas en aplicaciones. Las mismas encuestas indican una preferencia por prefinanciar monederos con saldos limitados, recargando desde las cuentas corrientes principales solo cuando sea necesario, lo que restringe la profundidad de los depósitos para los proveedores exclusivamente móviles. Un análisis del Parlamento Europeo advierte que las bases de depósitos concentradas en canales digitales podrían ser más propensas a la fuga de capitales en momentos de crisis, ya que las relaciones con los clientes son menos personales y más sensibles al precio en un contexto multibancario. Este riesgo refuerza la necesidad estratégica de diversificar la oferta de productos en hipotecas, pensiones e inversiones, idealmente a través de aplicaciones mediante licencias o alianzas. Los bancos que logren que sus usuarios pasen de una relación secundaria a una principal mantendrán saldos más elevados y ciclos de vida más largos en el mercado europeo de neobanca.
Análisis de segmento
Por tipo de cuenta: Cuentas comerciales Anchor Share, Savings Surge
Las cuentas empresariales lideraron el segmento con una cuota del 65.78 % en 2025, marcando la pauta para la gestión de efectivo, el control de gastos y las necesidades multidivisa en las pymes que dependen de integraciones fluidas con herramientas de contabilidad y facturación. Los usuarios empresariales presentan una menor rotación gracias a flujos de trabajo integrados, como la emisión de tarjetas, los controles y la conciliación, cuyo cambio resulta costoso, lo que sustenta depósitos estables y potencial de venta cruzada. Un estudio centrado en el Reino Unido destacó las contribuciones cuantificables al PIB de los préstamos alternativos en 2024, y un banco informó de un impacto de 6.8 millones de dólares (5.8 millones de libras esterlinas), lo que refleja el papel más amplio de los canales digitales en la financiación de las pymes dentro del mercado europeo de neobanca. A medida que las empresas estandarizan la banca móvil para cuentas por pagar, cuentas por cobrar y gastos de empleados, el sector europeo de neobanca utiliza modelos de suscripción escalonados para combinar servicios de tesorería con análisis y soporte especializado. Las continuas inversiones en seguridad, portabilidad de datos y herramientas de cumplimiento normativo mantienen a las cuentas empresariales como elemento central del mercado europeo de neobanca.
Se prevé que las cuentas de ahorro crezcan a una tasa compuesta anual del 41.33 % entre 2026 y 2031, lo que refleja la sensibilidad a los tipos de interés y la transparencia impulsada por las aplicaciones, factores que atraen depósitos a productos de acceso inmediato y a plazo fijo. Las divulgaciones bancarias de 2025 destacaron el crecimiento acelerado de los depósitos para los proveedores nativos digitales, ya que los clientes buscaban rentabilidad y productos fáciles de gestionar. Una institución del Reino Unido informó de saldos de ahorro de 6.2 millones de dólares (5.3 millones de libras esterlinas) a finales de año, lo que refuerza el atractivo de las funciones de ahorro optimizadas para móviles. A medida que mejora la determinación de precios mediante herramientas de finanzas abiertas, los consumidores responden con mayor rapidez a los cambios en los tipos de interés, lo que fortalece el papel de los motores de precios ágiles en la retención de clientes. Las estrategias de lanzamiento de productos posicionan las cuentas que generan intereses como punto de entrada y, posteriormente, incorporan herramientas de presupuestación, bóvedas y opciones de inversión para ampliar la participación. Esta secuencia respalda la monetización basada en préstamos, al tiempo que mantiene la confianza necesaria para asegurar depósitos más profundos en el mercado europeo de neobanca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por servicios: Clientes potenciales de banca móvil, préstamos que aceleran la diversificación de ingresos
La banca móvil acaparó el 46.84 % de la cuota de mercado en el segmento de servicios en 2025 y sigue siendo la interfaz principal a través de la cual los clientes acceden a pagos, transferencias, ahorros y créditos. Los datos de uso más amplios en Europa mostraron que la cuota de uso online y móvil para la banca rutinaria aumentó significativamente en 2024, lo que apunta a una interacción sostenida con los canales digitales hasta 2026. A medida que las notificaciones instantáneas y la compensación casi en tiempo real se normalizan, los clientes esperan que los saldos, la información y los flujos de trabajo de disputas funcionen dentro de la aplicación con la mínima fricción. Los pagos y las transferencias conservan su utilidad, mientras que la funcionalidad transfronteriza se diferencia por su transparencia y las tasas ofrecidas. Con una mayor fidelización a la plataforma, el móvil sigue siendo la característica clave en el sector de la neobanca europea y continúa impulsando la captación y retención de clientes en el mercado europeo de neobanca.
Se prevé que los servicios de préstamos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 43.13 % hasta 2031, lo que refleja un giro hacia la intermediación en el balance que complementa los ingresos basados en comisiones. Un proveedor enfocado en pymes reveló que sus Servicios de Crédito para Socios alcanzaron cerca de 2.7 millones de dólares (2 millones de libras esterlinas) en préstamos acumulados en varios mercados europeos a finales de 2025, lo que ilustra cómo las finanzas integradas pueden convertir los datos de transacciones en soluciones de capital de trabajo para pequeñas empresas. La infraestructura de pagos transfronterizos también respalda la originación de crédito para autónomos y exportadores, y Wise informó un fuerte crecimiento en clientes y volumen transfronterizo, lo que refuerza el beneficio de la escala para ofrecer flujos de bajo costo. La integración de información sobre la asequibilidad a partir de datos abiertos, una evaluación crediticia más rápida y herramientas de reembolso flexibles es ahora una expectativa estándar. Una gobernanza sólida, precios transparentes y seguridad de los datos seguirán siendo la base del crecimiento impulsado por los préstamos dentro del mercado de neobanca europeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El ámbito empresarial domina, el ámbito personal crece más rápido.
Las aplicaciones empresariales representaron el 68.18 % del uso en 2025, impulsadas por líderes financieros que requieren cuentas multidivisa, controles detallados y conciliación en tiempo real que se integra con plataformas ERP y de gestión de gastos. Las plataformas de gestión de gastos ilustran el valor de las tarjetas programables, las aprobaciones basadas en políticas y la captura automatizada de recibos para empresas medianas que buscan visibilidad centralizada y control descentralizado. A medida que las empresas estandarizan las herramientas móviles para tesorería y cuentas por pagar, el mercado europeo de neobanca se beneficia de la retención basada en contratos y los flujos de trabajo integrados que aumentan los costos de cambio. La industria europea de neobanca ha hecho hincapié en la portabilidad de datos y los registros listos para auditoría, lo que mejora la confianza del cliente en el cumplimiento y la presentación de informes. La demanda empresarial seguirá reforzando la amplitud de la plataforma y la calidad del servicio en el mercado europeo de neobanca.
Se proyecta que las aplicaciones personales crecerán a una CAGR del 38.44 % hasta 2031, respaldadas por cohortes más jóvenes que ahora esperan incorporación móvil, pagos instantáneos, herramientas de presupuesto y alertas empaquetadas en una sola aplicación. Las sub-marcas digitales dentro de los bancos universales muestran el potencial para incorporar nuevos usuarios bancarios a gran escala, como la oferta exclusiva de la aplicación de un banco europeo superó los 800,000 usuarios a finales de 2024 en Italia y se propuso alcanzar 1 millón para 2026, lo que ayuda a la matriz a vender hipotecas e inversiones cruzadas con el tiempo [4] BBVA, “BBVA Italy Expands Its Investment and Lending Offering to Reach One Million Customers by 2026,” BBVA, bbva.com . En España, CaixaBank informó que su marca imagin contribuyó significativamente a las nuevas incorporaciones netas de clientes en 2025 y obtuvo una participación visible de cuentas de nómina entre los usuarios más jóvenes, un resultado que señala la confianza impulsada por la marca en los servicios digitales. A medida que aumenta la formación de hogares y el poder adquisitivo, los clientes buscan financiación para la vivienda, inversiones y servicios familiares en un mismo entorno digital. Este es el punto de inflexión en el que las cuentas secundarias pueden convertirse en relaciones principales en el mercado europeo de neobanca.
Análisis geográfico
Mercado de neobanca del Reino Unido
El Reino Unido representó el 27.97 % del mercado europeo de neobanca en 2025, gracias a un entorno normativo que fomenta el intercambio seguro de datos y la iniciación de pagos bajo una sólida supervisión. La financiación de pymes liderada por empresas emergentes ha tenido un impacto significativo en la economía en general, y un prestamista estimó un impacto en el PIB de 7.8 millones de dólares (5.8 millones de euros) en 2024, lo que refleja cómo los canales digitales apoyan a las pequeñas empresas con crédito específico y herramientas de capital circulante. El ecosistema de tecnología financiera del Reino Unido sigue orientado a la exportación y cuenta con el capital necesario para impulsar el crecimiento en varios países hasta 2026. Las grandes empresas se están diversificando hacia cuentas comerciales, inversiones y servicios de viajes, lo que amplía la participación y la estabilidad de los ingresos a lo largo de los ciclos económicos. Con una mayor familiaridad de los clientes y una densa red de socios, el Reino Unido sigue siendo una región clave en el mercado europeo de neobanca.
Mercado español de neobanca
Se prevé que España lidere el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 34.43 % entre 2026 y 2031, impulsada por una sólida cartera de ofertas móviles de grupos bancarios consolidados y nuevos competidores. CaixaBank informó que imagin contribuyó significativamente al crecimiento neto de nuevos clientes en 2025, al tiempo que obtuvo una cuota de mercado visible en la apertura de cuentas de nómina entre los grupos demográficos más jóvenes, lo que demuestra una captación de clientes eficiente a gran escala. La amplitud de la plataforma, las integraciones con estilos de vida y las funciones sin comisiones están ayudando a las marcas digitales a captar el rol principal de usuario para los usuarios más jóvenes. Con la modernización de los pagos y la mejora de las competencias digitales, los proveedores pueden expandirse desde la utilidad transaccional hasta las relaciones multiproducto. Estos elementos sientan las bases para una expansión sostenida en el mercado europeo de neobanca.
Mercado neobancario europeo
Alemania sigue albergando uno de los mayores ecosistemas de tecnología financiera de Europa, con un amplio abanico de especialistas en pagos, banca e infraestructuras, respaldado por una agenda nacional de comercio e inversión que acompaña la expansión del sector. La coherencia regulatoria y la resiliencia operativa siguen siendo prioridades tanto para las empresas establecidas como para las emergentes en 2026, con especial atención a los controles de riesgo que se adaptan al ritmo del crecimiento de la clientela. Los países nórdicos, Benelux, Francia e Italia continúan diversificando la demanda, cada uno con sus particularidades nacionales en cuanto a pagos instantáneos y adopción de datos abiertos. La información divulgada por las empresas indica un impulso en las transferencias transfronterizas, los productos de ahorro y la financiación de pymes. Con alrededor de 60 bancos exclusivamente digitales activos en la zona euro a finales de 2024 y una participación significativa de los activos bancarios en canales digitales, los proveedores disponen de una plataforma para ampliar la oferta de múltiples productos hasta 2031 en el mercado europeo de neobanca.
Panorama competitivo
El panorama competitivo muestra una fragmentación moderada en 2026, y el mercado europeo de neobanca respalda modelos especializados que pueden escalar sin una competencia agresiva de precios entre productos idénticos. Revolut completó una venta de acciones en noviembre de 2025 con una valoración de 75 millones de dólares, citando un fuerte crecimiento de ingresos y beneficios en 2024, gracias a la incorporación de funciones de trading, viajes y seguros, junto con pagos y cuentas empresariales, lo que demuestra el potencial de monetización de un modelo multiproducto. La amplitud de la oferta y el alcance geográfico siguen impulsando la rentabilidad unitaria a medida que los grupos de usuarios adoptan más servicios con el tiempo. Los mayores proveedores están demostrando que la diversificación y el apalancamiento operativo pueden respaldar la expansión a lo largo de los ciclos económicos. Estas dinámicas marcan la pauta para la asignación de capital y la secuenciación de productos en el mercado europeo de neobanca.
La infraestructura transfronteriza sigue siendo un factor diferenciador para los actores escalables, y Wise registró importantes aumentos en clientes, saldos y volúmenes durante el tercer trimestre del año fiscal 2026, al tiempo que avanzaba en la obtención de permisos regulados en nuevas regiones, lo que amplía la red de socios que integran sus capacidades multidivisa. N26 continuó su evolución de gobernanza con una transición de liderazgo anunciada en diciembre de 2025 y, previamente, completó una transformación legal para convertirse en una empresa europea en enero de 2025. Estas medidas alinean a la organización con una expansión a largo plazo en varios países. Estos pasos enfatizan la institucionalización, esencial para escalar operaciones resilientes en el mercado europeo de neobanca.
Los especialistas siguen ampliando su oferta de productos y su alcance geográfico. Tide registró un progreso significativo en 2025 en cuanto a volúmenes de financiación y préstamos, al tiempo que se expandía a nuevos mercados de la UE para servicios a pymes, reforzando las estrategias de crédito integrado en las cuentas digitales. Lunar recaudó 54.1 millones de dólares (46 millones de euros) en enero de 2026 para respaldar sus esfuerzos de expansión y rentabilidad en los países nórdicos, lo que subraya la continua confianza de los inversores en estrategias regionales específicas. Los neobancos también están ampliando sus funciones para familias y ofertas para jóvenes con el fin de consolidar relaciones a largo plazo, como se observa en los lanzamientos de nuevos productos a principios de 2026. En conjunto, estas iniciativas ponen de manifiesto la constante ampliación de los casos de uso potenciales en el mercado europeo de neobancos.
Líderes de la industria neobancaria en Europa
revoluc
Starling Bank
Monzo Banco Ltd
N26 GmbH
plc sabio
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Lunar obtuvo 54.1 millones de dólares (46.0 millones de euros) para acelerar su expansión en los países nórdicos, ampliar sus operaciones de banca empresarial y mejorar su oferta de préstamos, reforzando así su posición como banco disruptivo líder en la región.
- Enero de 2026: N26 lanzó “N26 para menores de 18 años”, su primera oferta familiar con una tarjeta de débito para niños de 7 a 17 años, dirigida a padres millennials que buscan herramientas de educación financiera digital y control de gastos parentales dentro de un ecosistema de cuenta familiar unificada. Entre las funciones se incluyen límites de gasto y visibilidad para los tutores. Este lanzamiento amplía la cobertura de la relación entre los miembros del hogar.
- Diciembre de 2025: Wise recibió la aprobación condicional del Banco de la Reserva de Sudáfrica para operar como agente autorizado de categoría 2 con autoridad limitada, lo que representa la primera aprobación regulatoria de Wise en África y la expansión de su red de pagos transfronterizos a los mercados subsaharianos. La empresa señaló que la aprobación le permitiría ampliar sus servicios en el futuro, sujeto al cumplimiento de las condiciones finales. Esta medida demuestra la continua diversificación geográfica de sus autorizaciones reguladas.
- Noviembre de 2025: N26 amplió su cartera de productos con el lanzamiento de préstamos personales para clientes en España, diversificando así sus ingresos más allá de las comisiones por intercambio y suscripción mediante préstamos con garantía de saldo, financiados con depósitos y respaldados por análisis de datos de transacciones de banca abierta. Este lanzamiento impulsa la transición hacia flujos de ingresos basados en intereses y responde a la demanda de crédito personal flexible dentro de la aplicación.
Alcance del informe sobre el mercado neobancario en Europa
La neobanca se refiere a los proveedores de servicios financieros exclusivamente digitales que operan únicamente en línea, sin sucursales físicas. Estas entidades fintech, también conocidas como bancos digitales, ofrecen servicios como gestión de cuentas, pagos y préstamos a través de aplicaciones móviles, brindando una alternativa rentable, eficiente y sin complicaciones a la banca tradicional.
El informe sobre el mercado europeo de neobanca se segmenta por tipo de cuenta (cuenta comercial, cuenta de ahorros), servicios (banca móvil, pagos, transferencias de dinero, préstamos, otros), aplicación (personal, empresarial, otras aplicaciones) y geografía (Reino Unido, Alemania, Francia, España, Italia, Benelux, países nórdicos, resto de Europa). Las previsiones de mercado se presentan en términos de valor (USD).
Por tipo de cuenta
| cuenta de Negocios |
| Cuenta de ahorros |
Por servicios
| Banca móvil |
| Pagos, |
| Transferencias de dinero |
| Cuenta de ahorros |
| Préstamos |
| Otros |
por Aplicación
| Personal |
| Empresa |
| Otra aplicación |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| El resto de Europa |
| Por tipo de cuenta | cuenta de Negocios |
| Cuenta de ahorros | |
| Por servicios | Banca móvil |
| Pagos, | |
| Transferencias de dinero | |
| Cuenta de ahorros | |
| Préstamos | |
| Otros | |
| por Aplicación | Personal |
| Empresa | |
| Otra aplicación | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas de crecimiento del mercado europeo de neobanca hasta 2031?
Se prevé que el mercado europeo de neobanca crezca de 4.1 millones de dólares en 2026 a 8.0 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 14.2 %, impulsado por la adopción prioritaria de los dispositivos móviles y un mayor acceso a los datos de finanzas abiertas.
¿Qué aplicación para clientes está creciendo más rápidamente en Europa?
Las aplicaciones de uso personal son las que avanzan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 38.44 % hasta 2031, gracias a la incorporación de usuarios a través de dispositivos móviles, los pagos instantáneos y el cambio de las generaciones más jóvenes hacia la banca basada principalmente en aplicaciones.
¿Qué líneas de servicio son las líderes y cuáles están creciendo más rápidamente?
La banca móvil liderará el mercado con una cuota de mercado del 46.84% en 2025, mientras que se prevé que los préstamos registren el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 43.13% hasta 2031, a medida que los proveedores se diversifiquen hacia productos de balance.
¿Cuáles son las principales limitaciones para la rentabilidad de los neobancos europeos?
Los límites a las comisiones de intercambio reducen los ingresos generados por las transacciones con tarjeta, mientras que las obligaciones en materia de prevención del blanqueo de capitales y de identificación del cliente, las pérdidas por fraude y los falsos positivos, así como el comportamiento de las cuentas secundarias, aumentan los costes y limitan la profundidad de los depósitos hasta 2026.
¿Qué regiones geográficas son las más importantes para la expansión?
El Reino Unido lidera el mercado con una cuota del 27.97% en 2025, mientras que se espera que España lidere el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 34.43% entre 2026 y 2031, lo que refleja el fuerte impulso de las marcas digitales y el progreso en materia de datos abiertos.
¿Cómo están fortaleciendo su posición los jugadores líderes?
Los proveedores de soluciones a gran escala están añadiendo productos y licencias y buscando alianzas, como se puede observar en la venta de acciones de Revolut en 2025, los avances regulatorios y el crecimiento de la red de Wise, las actualizaciones de gobernanza de N26 y las expansiones de capital y préstamos de Lunar y Tide.


