

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
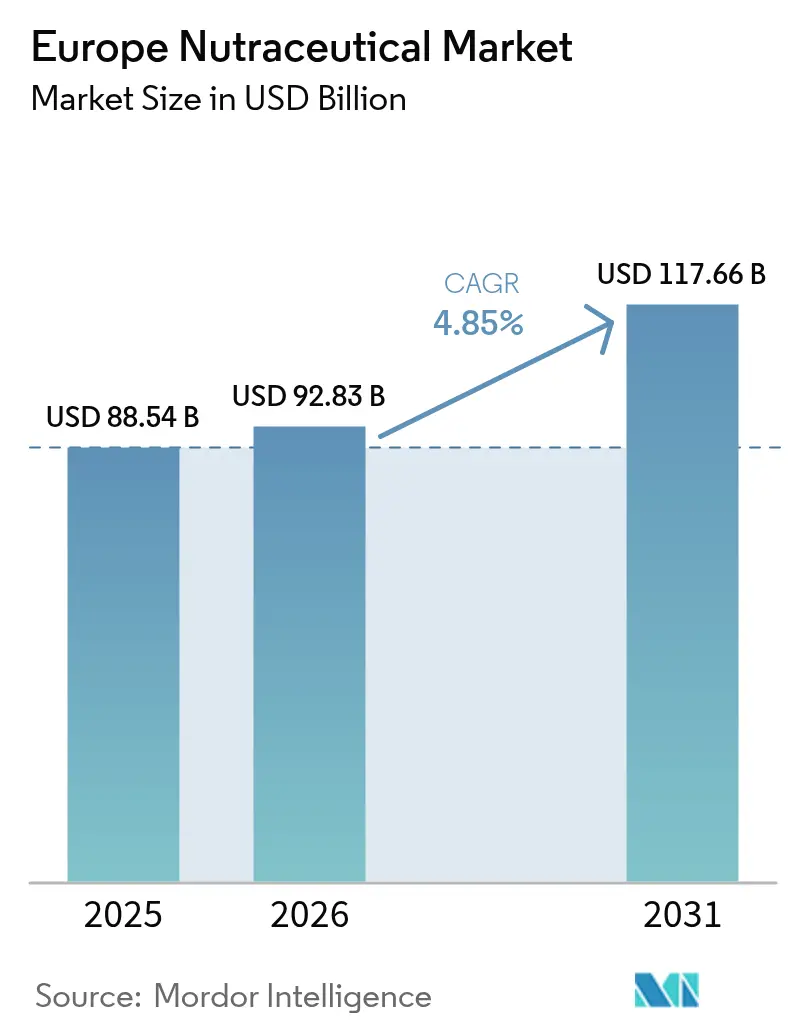
| Tamaño del mercado (2026) | USD 92.83 mil millones |
| Tamaño del mercado (2031) | USD 117.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.85% CAGR |
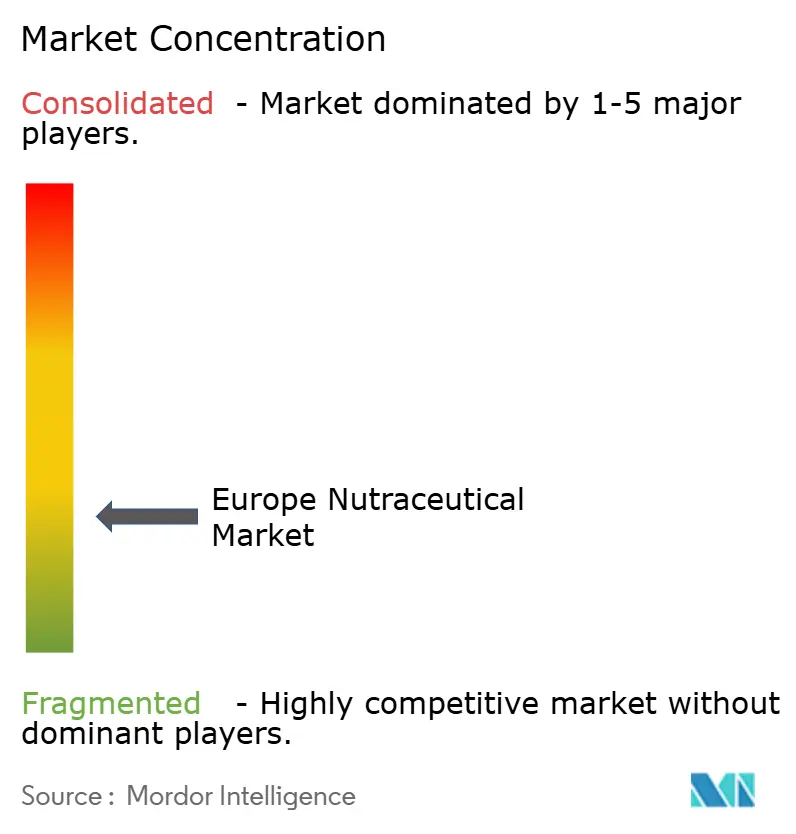
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado nutracéutico europeo por Mordor Intelligence
El mercado europeo de nutracéuticos alcanzó un valor de 88.54 millones de dólares en 2025 y se estima que crecerá desde los 92.83 millones de dólares en 2026 hasta los 117.66 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.85% durante el periodo de previsión (2026-2031). Este crecimiento se debe al aumento del gasto en atención sanitaria preventiva y a las políticas de apoyo a la nutrición funcional. El incremento de las tasas de obesidad y los costes económicos asociados impulsan el mercado hacia soluciones basadas en la evidencia para retrasar la aparición de enfermedades crónicas. Entre los tipos de productos, los alimentos funcionales representaron la mayor cuota de mercado, mientras que se espera que los suplementos dietéticos experimenten el crecimiento más rápido. En cuanto a la fuente, los ingredientes de origen vegetal generaron los mayores ingresos en 2024, mientras que se prevé que las alternativas de origen microbiano crezcan rápidamente. En cuanto a los canales de distribución, los supermercados e hipermercados acapararon la mayor cuota de mercado, pero se proyecta que las tiendas online crezcan significativamente. Geográficamente, Alemania lideró el mercado, mientras que se prevé que el Reino Unido registre la mayor tasa de crecimiento anual compuesto (CAGR) para 2030. El mercado sigue fragmentado: las empresas ágiles utilizan modelos de venta directa al consumidor para abordar necesidades de salud específicas, mientras que las empresas farmacéuticas y alimentarias consolidadas, como Glanbia PLC, Amway Corp. y otras, amplían sus carteras de productos con declaraciones clínicas para mantener su posición en el mercado.
Conclusiones clave del informe
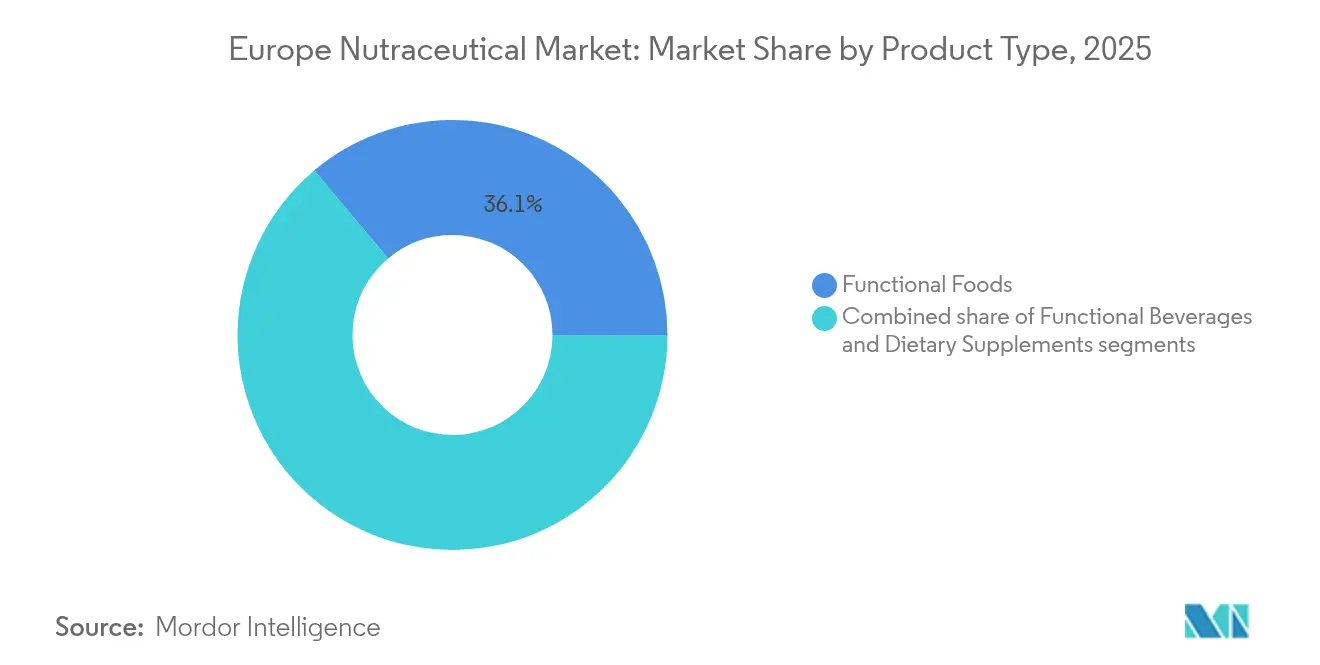
- Por tipo de producto, los alimentos funcionales representaron el 36.12 % de la cuota de mercado nutracéutica de Europa en 2025, mientras que se proyecta que los suplementos dietéticos registren la CAGR más rápida del 6.68 % hasta 2031.
- Por fuente, los ingredientes de origen vegetal generaron el 54.05 % de participación en los ingresos en 2025, mientras que se prevé que las alternativas basadas en microbios se aceleren a un CAGR del 6.92 % hasta 2031.
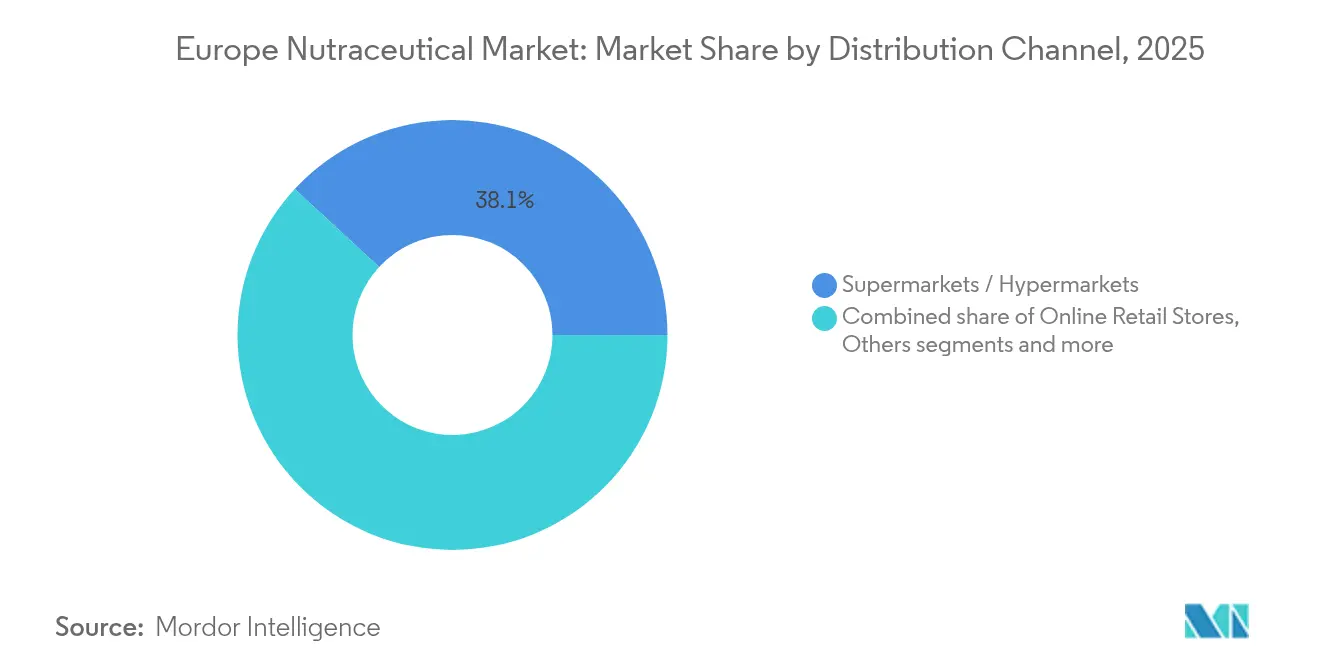
- Por canal de distribución, los supermercados/hipermercados representaron el 38.11 % del tamaño del mercado nutracéutico europeo en 2025, aunque se prevé que las tiendas minoristas en línea se expandan a una CAGR del 7.12 % durante el período de perspectiva.
- Por geografía, Alemania lideró con una participación de mercado del 19.22 % en 2025, mientras que el Reino Unido está en camino de alcanzar la CAGR más alta del 7.38 % hacia 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado nutracéutico europeo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente interés de los consumidores por la nutrición preventiva para la salud y el bienestar | + 1.2% | Mayor adopción en Alemania, Países Bajos y Suecia | Mediano plazo (2-4 años) |
| El envejecimiento de la población impulsa la ingesta funcional | + 1.5% | En toda Europa, en particular Alemania, Italia y Francia, donde la población de personas mayores es la más numerosa. | Largo plazo (≥ 4 años) |
| Creciente demanda de productos naturales y de etiqueta limpia | + 0.8% | Núcleo de Europa occidental, expandiéndose a Europa central y oriental | Corto plazo (≤ 2 años) |
| Altas tasas de participación en deportes y fitness | + 0.6% | Europa del Norte (Suecia, Países Bajos, Reino Unido) con repercusión en los centros urbanos | Mediano plazo (2-4 años) |
| Preocupaciones sobre la obesidad y el control del peso | + 1.0% | Paneuropeo, con especial atención en Reino Unido, Alemania y Malta, que muestran las tasas de obesidad más altas | Corto plazo (≤ 2 años) |
| Integración con programas de salud pública | + 0.4% | Francia, Países Bajos y Suecia lideran los modelos de integración | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento de la población impulsa la ingesta funcional
El envejecimiento de la población europea está incrementando la demanda de nutracéuticos que favorezcan la salud cognitiva, la fortaleza ósea y la salud cardiovascular. En enero de 2024, la población total de Europa se estimaba en 449.3 millones, de los cuales más del 21.6 % tenía 65 años o más, según la Unión Europea.[ 1 ]Fuente: Unión Europea, «Estructura de la población y envejecimiento», ec.europa.euCon 1 de cada 6 europeos muriendo por enfermedades no transmisibles antes de los 70 años, según PubMed Central, a partir de mayo de 2025, los responsables políticos están fomentando la nutrición preventiva mediante subsidios para reducir los costos de la atención médica a largo plazo.[ 2 ]Fuente: PubMed Central, "De la inercia al impacto: Soluciones reales para las enfermedades no transmisibles", pmc.ncbi.nlm.nih.govEsto ha impulsado un auge en productos como los suplementos de omega-3 para el control del colesterol y los péptidos de colágeno para la salud articular, dirigidos a personas mayores que desean mantenerse activas a medida que envejecen. Los recientes lanzamientos de productos en Europa han introducido fórmulas avanzadas que combinan estos ingredientes funcionales para abordar las necesidades específicas de los adultos mayores. Las empresas que se centran en la salud de las personas mayores en el desarrollo de sus productos se benefician de políticas de apoyo, como reducciones del IVA en suplementos de uso médico y aprobaciones más rápidas de la Autoridad Europea de Seguridad Alimentaria (AESA) para las declaraciones de propiedades saludables relacionadas con el envejecimiento.
El creciente interés de los consumidores por la nutrición preventiva para la salud y el bienestar
El mercado europeo de nutracéuticos está creciendo a medida que más personas se centran en la salud preventiva y el bienestar. Este cambio ha incrementado la demanda de productos que ayudan a prevenir enfermedades crónicas y a mejorar la salud general. Los consumidores buscan suplementos y alimentos funcionales que fortalezcan el sistema inmunitario, mejoren la digestión, aumenten la energía y promuevan el bienestar. Según la Organización Mundial de la Salud, se prevé que para 2025, 8.9 millones más de personas en Alemania disfruten de una mejor salud, lo que refleja una tendencia más amplia de concienciación sobre la salud en toda Europa.[ 3 ]Fuente: Organización Mundial de la Salud, "Alemania: Panorama general de datos sanitarios de la República Federal de Alemania", data.who.intEn Vitafoods Europe 2024, evento líder del sector, las empresas presentaron productos innovadores para satisfacer estas necesidades. Por ejemplo, Evonik lanzó AvailOm, un polvo de omega-3 con extracto de Boswellia para la salud articular, e IN VIVO BIOTICS, una solución simbiótica para mejorar la salud intestinal y la inmunidad. Estos avances ponen de manifiesto el interés del mercado por crear productos nutracéuticos eficaces y prácticos que respondan a la creciente demanda de salud preventiva.
Preocupaciones sobre la obesidad y el control del peso
La obesidad y el control del peso son importantes problemas de salud en Europa, lo que ha llevado a los gobiernos a implementar diversas medidas para abordar este problema. Estas incluyen impuestos al azúcar, un etiquetado nutricional claro en el frente de los envases y reformas en los programas de alimentación escolar para reducir el consumo de alimentos ricos en calorías. Según el Informe de Población Mundial 2025, Rusia tiene la tasa de obesidad más alta de Europa, con un 30.3 %.[ 4 ]Fuente: World Population Review, "Tasas de obesidad en Europa por país 2025", worldpopulationreview.comEn respuesta, los consumidores recurren cada vez más a los nutracéuticos para apoyar sus objetivos de control de peso. Las empresas están haciendo hincapié en las afirmaciones aprobadas por la Autoridad Europea de Seguridad Alimentaria (AESA) relacionadas con el control de peso para diferenciar sus productos de los suplementos para el bienestar general. Las farmacias están creando secciones especializadas en soluciones contra la obesidad, ofreciendo una combinación de herramientas de medición y suplementos clínicamente validados. Este creciente enfoque en soluciones específicas refleja la creciente demanda de productos eficaces y con respaldo científico para combatir la obesidad y promover estilos de vida más saludables en toda la región.
Creciente demanda de productos naturales y de etiqueta limpia
Los consumidores europeos buscan cada vez más productos nutracéuticos naturales y de etiqueta limpia debido a la creciente conciencia sobre la transparencia de los ingredientes y a la preferencia por opciones más saludables y mínimamente procesadas. Buscan productos sin aditivos artificiales, conservantes ni ingredientes sintéticos, y eligen aquellos con componentes simples y naturales que se ajusten a un estilo de vida saludable. Este cambio ha impulsado a los fabricantes a actualizar sus productos y crear nuevos que destaquen las certificaciones orgánicas, los extractos naturales y los envases ecológicos. Por ejemplo, en Vitafoods Europe 2024, las empresas lanzaron productos de etiqueta limpia como Vital Extend de Naturacare, un comprimido bicapa con ingredientes energéticos naturales, y la gama PureOrganix™ de SIRIO Pharma, que incluye gomitas orgánicas elaboradas con ingredientes como aceite de onagra y aceite de linaza, satisfaciendo la creciente demanda de formulaciones naturales y transparentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesos estrictos de validación de declaraciones de propiedades saludables de la EFSA | -0.8% | A nivel europeo, con especial impacto en las empresas más pequeñas que carecen de recursos regulatorios | Mediano plazo (2-4 años) |
| Altos costos de desarrollo y cumplimiento de productos | -0.6% | Paneuropeo, con una fuerte presión sobre las PYME y los nuevos participantes en el mercado | Corto plazo (≤ 2 años) |
| La reacción de los consumidores contra los alimentos ultraprocesados "saludables" | -0.4% | Inicialmente en Europa occidental, extendiéndose a los mercados de Europa del Este. | Mediano plazo (2-4 años) |
| Productos falsificados y de baja calidad en línea | -0.3% | Efectos concentrados en los mercados europeos de comercio electrónico de alta penetración | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Procesos estrictos de validación de declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria (AESA)
El estricto proceso de aprobación de declaraciones de propiedades saludables por parte de la Autoridad Europea de Seguridad Alimentaria (AESA) crea obstáculos significativos para el mercado nutracéutico europeo. Las empresas deben someterse a un largo proceso de aprobación, que a menudo toma de 3 a 5 años, que incluye la realización de costosos ensayos clínicos para validar las declaraciones de propiedades saludables. El Reglamento Europeo 2015/2283 actualizado, vigente a partir de 2025, ha introducido normas más estrictas, que exigen documentación detallada de los procesos de producción. Esto ha extendido aún más los plazos de aprobación y ha aumentado la complejidad de la comercialización de nuevos productos. Como resultado, las grandes empresas multinacionales con equipos regulatorios dedicados están mejor posicionadas para afrontar estos desafíos. Si bien el mercado continúa creciendo, el ritmo de innovación se ha ralentizado. Cada vez que la Autoridad Europea de Seguridad Alimentaria (AESA) introduce nuevas normas o actualiza las existentes, genera incertidumbre para los desarrolladores de productos, lo que dificulta que las empresas planifiquen y lancen nuevos productos.
Altos costos de desarrollo y cumplimiento de productos
El lanzamiento de un nuevo ingrediente en el mercado nutracéutico europeo es costoso y requiere mucho tiempo debido a los estrictos requisitos regulatorios. Las empresas deben realizar estudios toxicológicos, seguir las buenas prácticas de fabricación (BPF) y garantizar el cumplimiento de las normas detalladas de etiquetado. Por ejemplo, en los Países Bajos, el sistema de notificación de suplementos tiene varios niveles, y los productos de alto riesgo requieren evaluaciones de seguridad similares a las necesarias para las aprobaciones de nuevos alimentos. Estos procesos complejos y costosos a menudo obligan a las empresas más pequeñas a depender de fabricantes por contrato, lo que limita el crecimiento de las marcas de nicho y artesanales. Esto ha llevado a una mayor consolidación en la industria, ya que las empresas más grandes con más recursos dominan el mercado. Los inversores ahora se centran en la eficiencia con la que las empresas gestionan los costos regulatorios, como el gasto para obtener declaraciones de propiedades saludables aprobadas. Esto pone de relieve cómo el cumplimiento normativo desempeña un papel fundamental en la configuración de la competencia y las tendencias generales del mercado.
Análisis de segmento
Por tipo de producto: Los alimentos funcionales lideran el mercado a medida que los suplementos se aceleran
Los alimentos funcionales lideraron el mercado nutracéutico europeo en 2025, con una cuota de mercado del 36.12 %. La popularidad de los cereales fortificados, las bebidas lácteas probióticas y los productos de panadería enriquecidos con proteínas impulsa este dominio. Estos productos se benefician de una gran visibilidad en los supermercados, un contenido reducido de azúcar y una alta fidelidad del consumidor. Los desayunos enriquecidos con fibra y las proteínas de digestión lenta siguen siendo productos básicos en el hogar, mientras que las marcas de confitería incluyen esteroles vegetales y omega 3 para satisfacer las tendencias de snacks más saludables. Las bebidas lácteas especiales sin lactosa con probióticos consolidan aún más su posición al abordar las necesidades de salud digestiva en todos los grupos de edad.
Se prevé que los suplementos dietéticos sean los que más crezcan, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 % hasta 2031, lo que contribuirá significativamente al tamaño del mercado nutracéutico europeo durante el período de pronóstico. Este crecimiento se ve impulsado por la dosificación precisa, los servicios de telenutrición y productos específicos para cada condición, como mezclas de enzimas para la digestión o productos botánicos para el alivio de la menopausia. Los sobres diarios personalizados mejoran la adherencia y la fidelización de los clientes, mientras que las cápsulas de nutrición deportiva de etiqueta limpia atraen a un público más amplio, más allá de los atletas. A medida que se endurecen las regulaciones sobre farmacias electrónicas en la región, las marcas que ofrecen productos con respaldo clínico en formatos convenientes están bien posicionadas para ganar cuota de mercado tanto en tiendas físicas como en línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fuente: los ingredientes de origen vegetal dominan, la vía microbiana cobra impulso
Los ingredientes de origen vegetal representaron el 54.05 % de la cuota de mercado nutracéutica europea en 2025, impulsados por la sólida trayectoria de la región en el sector de los extractos botánicos, los remedios herbales y los antioxidantes frutales. Los consumidores asocian los productos vegetales con la seguridad y la sostenibilidad, lo que anima a los minoristas a destacar las etiquetas ecológicas y las historias de la granja a la mesa. Los proveedores consolidados utilizan la integración vertical y las certificaciones de comercio justo para garantizar un suministro constante de materias primas, mientras que los fabricantes combinan diferentes ingredientes botánicos para crear productos orientados a la inmunidad, el sueño y el metabolismo. Ejemplos como el colágeno de la cáscara de cítricos y las isoflavonas de soja fermentada muestran cómo incluso los ingredientes tradicionalmente de origen animal o sintético están adoptando opciones de origen vegetal, lo que contribuye a mantener su liderazgo.
Se prevé que la producción basada en microorganismos crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.92 % para 2031, lo que convierte a la fermentación de precisión en un motor clave del crecimiento del mercado nutracéutico europeo. Ingredientes basados en la fermentación, como la riboflavina, el resveratrol y los nuevos péptidos posbióticos, evitan los desafíos agrícolas, cumplen con los requisitos de etiquetado limpio y reducen la huella de carbono, lo que resulta atractivo para los consumidores con conciencia ambiental. La colaboración entre fabricantes de ingredientes y startups biotecnológicas ha reducido los costes de producción en comparación con los métodos tradicionales, lo que hace que estos productos sean más asequibles. Las aprobaciones de la Autoridad Europea de Seguridad Alimentaria (AESA) para bioactivos fermentados refuerzan este enfoque, atrayendo inversiones para el desarrollo de nuevas cepas e impulsando su uso en suplementos y alimentos enriquecidos.
Por canal de distribución: los supermercados se mantienen como un referente mientras el comercio electrónico crece
Los supermercados/hipermercados se mantuvieron como el principal canal de venta, con una cuota de mercado europea de nutracéuticos del 38.11% en 2025. Este dominio se debe a la alta afluencia de clientes, las secciones dedicadas al bienestar y los programas de fidelización que combinan alimentos funcionales con suplementos. Los farmacéuticos y dietistas de las tiendas orientan a los clientes sobre las afirmaciones aprobadas por la Autoridad Europea de Seguridad Alimentaria (AESA), lo que genera confianza durante la compra. Los productos de marca blanca, con precios inferiores a los de las marcas nacionales, atraen a compradores con presupuesto ajustado, mientras que la presencia destacada de vacunas inmunitarias y barritas de proteínas convierte estos productos en compras habituales. Algunas tiendas incluso están probando estaciones de recarga de gominolas vitamínicas, lo que demuestra la innovación en la venta física.
Se prevé que las tiendas online crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, lo que incrementará su cuota de mercado en el mercado nutracéutico europeo. Las herramientas de cumplimiento simplificadas permiten ahora publicar productos en diferentes países en cuestión de minutos. Las plataformas de comercio electrónico utilizan cuestionarios basados en IA y ofertas de suscripción para impulsar las ventas y fidelizar a los clientes, mientras que la entrega rápida en zonas urbanas amplía el acceso a probióticos refrigerados. Funciones como los códigos QR y el seguimiento en blockchain ayudan a abordar la preocupación por los productos falsificados, fomentando la compra de artículos premium. A medida que la logística transfronteriza mejora con la Ley de Servicios Digitales de la Unión Europea, las tiendas online seguirán ganando cuota de mercado, especialmente entre los consumidores más jóvenes que prefieren la comodidad de comprar desde sus teléfonos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Germany Nutraceutical Market
En 2025, Alemania representó el 19.22 % de la cuota de mercado europea de nutracéuticos, gracias a su fuerte enfoque en las pruebas clínicas y al cumplimiento de estrictos estándares de calidad. Estos factores hacen que los productos alemanes resulten muy atractivos para los consumidores conscientes de la salud y precavidos. El país también cumple con los rigurosos requisitos de la Autoridad Europea de Seguridad Alimentaria (AESA), lo que garantiza la seguridad y la fiabilidad de los productos. Las empresas alemanas colaboran activamente con socios de toda Europa, compartiendo investigación y experiencia. Este compromiso con la calidad y la innovación ha forjado una sólida reputación para Alemania, posicionándola como un líder clave en el mercado europeo de nutracéuticos.
United Kingdom Nutraceutical Market
El Reino Unido es el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.38 % hasta 2031. Desde el Brexit, el Reino Unido ha aprobado nuevos alimentos con mayor rapidez y adaptado las normativas de etiquetado, lo que le otorga una ventaja en el mercado. Las marcas locales se están centrando en productos innovadores como gomitas para la salud cognitiva y bebidas para aliviar el estrés, que se alinean con el creciente interés de los consumidores por el bienestar mental y físico. Esta adaptabilidad y el enfoque en la evolución de las necesidades de salud han posicionado al Reino Unido como un mercado dinámico y en rápida expansión para los nutracéuticos.
Southern Europe Nutraceutical Market
El sur de Europa ofrece diversas oportunidades de crecimiento en el mercado nutracéutico. Italia lidera el gasto per cápita en suplementos, impulsando la demanda de productos antienvejecimiento premium. España incorpora alimentos funcionales a su dieta mediterránea, promocionando productos como las cremas para untar a base de aceite de oliva y el gazpacho enriquecido con fibra. Francia combina sus tradiciones culinarias con su experiencia en productos de belleza, impulsando la popularidad de nutricosméticos como los suplementos de colágeno para la salud de la piel. Estas tendencias regionales ponen de relieve las preferencias únicas de los consumidores y el potencial de crecimiento en el sur de Europa.
Panorama regulatorio
En Europa, los complementos alimenticios se rigen principalmente por el marco normativo de la UE, encabezado por la Directiva 2002/46/CE, que armoniza las normas sobre vitaminas y minerales y establece listas positivas de vitaminas permitidas (Anexo I) y fuentes de minerales permitidas (Anexo II). Las obligaciones de etiquetado exigen información clara sobre el contenido nutricional y las instrucciones de uso (por ejemplo, la dosis diaria recomendada y las advertencias correspondientes), y los productos no pueden afirmar que previenen, tratan o curan enfermedades dentro de este marco.
Los requisitos reglamentarios siguen siendo dinámicos debido a las actualizaciones periódicas de los anexos de la Directiva mediante medidas de la Comisión, con modificaciones publicadas en 2024 y 2025 que exigen un seguimiento continuo del cumplimiento en todas las carteras y referencias de productos. Para la comercialización transfronteriza, el Reglamento (UE) 2019/515 sobre reconocimiento mutuo facilita el acceso al mercado de los productos comercializados legalmente en un Estado miembro, pero las empresas aún deben gestionar las prácticas de notificación y aplicación específicas de cada país cuando la armonización de la UE sea incompleta, en particular para los productos fronterizos y las categorías de riesgo gestionado.
Panorama competitivo
El mercado nutracéutico europeo es altamente competitivo, y ninguna empresa domina la industria. Empresas líderes como Nestlé SA, Glanbia PLC y Herbalife Nutrition Ltd. trabajan para expandir sus operaciones a lo largo de la cadena de valor, desde el abastecimiento de materias primas hasta la entrega de productos terminados. A pesar de sus esfuerzos, su cuota de mercado combinada se mantiene por debajo del 30%, lo que ofrece importantes oportunidades para que empresas más pequeñas e innovadoras entren y crezcan. Este entorno competitivo fomenta la innovación y permite que nuevos actores se centren en las necesidades específicas de los consumidores. Las empresas más pequeñas suelen tener éxito ofreciendo productos únicos o dirigiéndose a segmentos nicho, lo que les ayuda a hacerse un hueco en el mercado.
La tecnología se está convirtiendo en un factor clave para impulsar el crecimiento y la innovación en el mercado nutracéutico. Por ejemplo, la adquisición de The Akkermansia Company por parte de Danone ha fortalecido su experiencia en la investigación del microbioma, lo que ha permitido el desarrollo de productos avanzados para la salud intestinal. Estos avances ayudan a las empresas a satisfacer la creciente demanda de productos de salud personalizados y eficaces, que los consumidores preocupados por su salud buscan cada vez más. La tecnología también permite a las empresas crear soluciones más personalizadas, atractivas para los consumidores que buscan productos que satisfagan sus necesidades de salud específicas.
Las colaboraciones entre empresas también desempeñan un papel fundamental en la configuración del mercado, impulsando la innovación y mejorando la eficiencia. Por ejemplo, Arla se ha asociado con Volac para establecer un centro de producción de alto contenido proteico en Gales, mientras que AstaReal y Polaris colaboran para crear astaxantina a base de algas, combinada con omega-3 vegetales para la recuperación deportiva. Las startups utilizan tecnología regulatoria para simplificar el cumplimiento de los requisitos de la Autoridad Europea de Seguridad Alimentaria (AESA), lo que facilita la entrada al mercado o la obtención de licencias. Estas colaboraciones y avances ayudan a las empresas a mantenerse competitivas a la vez que abordan los crecientes desafíos regulatorios.
Líderes de la industria nutracéutica europea
-
Compañía Coca-Cola
-
Nestlé SA
-
corporación amway
-
Herbalife Nutrición Ltda.
-
PLC Glanbia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Nestlé se asoció con la empresa de biotecnología nutricional Helaina para integrar proteínas idénticas a las humanas en productos nutricionales mediante la tecnología de producción de proteínas de Helaina. Esta colaboración pone de manifiesto la tendencia hacia plataformas de ingredientes bioactivos más avanzadas que pueden fortalecer el desarrollo de productos con respaldo clínico y el posicionamiento premium en el sector de la nutrición en Europa.
- Mayo de 2026: Nestlé Health Science e IdB Holding SpA anunciaron un acuerdo de licencia para la posible comercialización futura de Vowst en Europa, pendiente de la aprobación regulatoria de la Agencia Europea de Medicamentos (EMA). Esta iniciativa conecta a los actores del sector de la nutrición médica de forma más directa con oportunidades terapéuticas y nutricionales afines relacionadas con el microbioma, elevando el nivel de exigencia para las propuestas de salud intestinal basadas en la evidencia.
- Diciembre de 2025: La EFSA publicó un dictamen de seguridad sobre los péptidos de colágeno de membrana de huevo como nuevo alimento para su uso en complementos alimenticios para adultos, con una dosis diaria máxima de 500 mg. Este hito regulatorio respalda el desarrollo de nuevos productos y permite a las marcas y proveedores de ingredientes crear ofertas de colágeno diferenciadas dentro de un marco de evaluación de seguridad de la UE más claro.


Alcance del informe sobre el mercado nutracéutico europeo
Los productos nutracéuticos son sustancias que tienen beneficios fisiológicos, protegen contra enfermedades crónicas, mejoran la salud, retrasan el envejecimiento y aumentan la esperanza de vida. El mercado europeo de nutracéuticos está segmentado por tipo de producto en alimentos funcionales, bebidas funcionales y suplementos dietéticos. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado está segmentado en el Reino Unido, Alemania, Francia, España, Italia, Rusia y el resto de Europa. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Alimentos funcionales | Cereales de desayuno |
| Panaderia y Confiteria | |
| refrigerios | |
| Productos lácteos | |
| Otros alimentos funcionales | |
| Bebidas Funcionales | Bebidas Energizantes |
| Bebidas deportivas | |
| Jugos fortificados | |
| Otras Bebidas Funcionales | |
| Suplementos dietéticos | Vitaminas y Minerales |
| Botánicos | |
| Enzimas | |
| Omega | |
| Otros suplementos dietéticos |
Por fuente
| a base de plantas |
| Basado en animales |
| Basado en microbios |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Farmacias y Droguerías |
| Tiendas minoristas en línea |
| Otros |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Netherlands |
| Suecia |
| Polonia |
| Suiza |
| Russia |
| El resto de Europa |
| Por tipo de producto | Alimentos funcionales | Cereales de desayuno |
| Panaderia y Confiteria | ||
| refrigerios | ||
| Productos lácteos | ||
| Otros alimentos funcionales | ||
| Bebidas Funcionales | Bebidas Energizantes | |
| Bebidas deportivas | ||
| Jugos fortificados | ||
| Otras Bebidas Funcionales | ||
| Suplementos dietéticos | Vitaminas y Minerales | |
| Botánicos | ||
| Enzimas | ||
| Omega | ||
| Otros suplementos dietéticos | ||
| Por fuente | a base de plantas | |
| Basado en animales | ||
| Basado en microbios | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Farmacias y Droguerías | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Suecia | ||
| Polonia | ||
| Suiza | ||
| Russia | ||
| El resto de Europa | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de nutracéuticos en Europa en 2026?
El tamaño del mercado europeo de nutracéuticos se estima en 92.83 mil millones de dólares en 2026.
¿Cuál es la tasa de crecimiento prevista para los nutracéuticos en Europa?
Se proyecta que el mercado avance a una tasa de crecimiento anual compuesta (CAGR) del 4.85% y alcance los 117.66 millones de dólares en 2031.
¿Qué categoría de productos está creciendo más rápido?
Se prevé que los suplementos dietéticos experimenten la expansión más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 6.68 % hasta 2031.
¿Qué país se espera que crezca más rápido?
El Reino Unido lidera el crecimiento previsto con una CAGR del 7.38%.
Última actualización de la página:



