

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 11.58 mil millones |
| Tamaño del mercado (2031) | USD 14.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de muebles de oficina por Mordor Intelligence
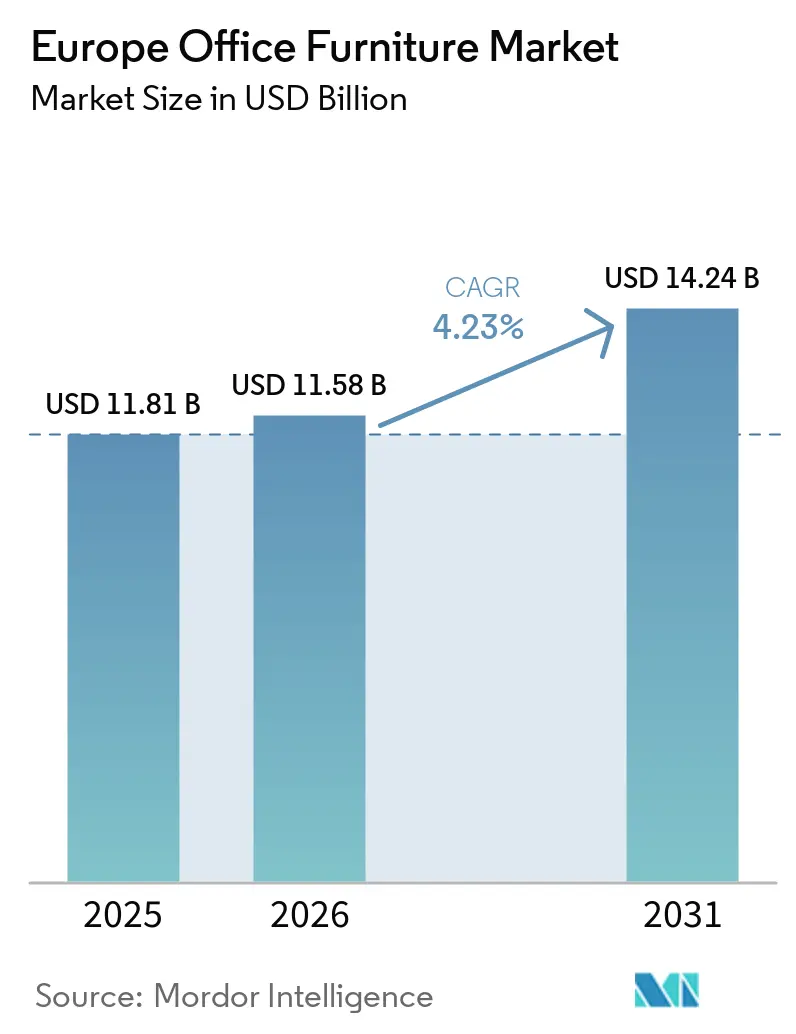
Se espera que el tamaño del mercado europeo de mobiliario de oficina disminuya de 11.81 millones de dólares en 2025 a 11.58 millones de dólares en 2026 y se prevé que alcance los 14.25 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.23 % durante el período 2026-2031. El crecimiento actual está impulsado por organizaciones que están rediseñando espacios para apoyar el trabajo híbrido, exigiendo asientos más ergonómicos y favoreciendo configuraciones modulares que se pueden reutilizar o revender para cumplir con los objetivos de circularidad. Las empresas también están respondiendo a los estándares ambientales, sociales y de gobernanza insistiendo en programas internos de devolución y contenido reciclado garantizado, mientras que las normas ergonómicas de la UE están impulsando mejoras en los asientos en todas las principales regiones geográficas. La resiliencia de la cadena de suministro se ha convertido en otra prioridad porque los precios al contado de la madera aumentaron un 30 % y los del acero un 25 % en 2024, lo que llevó a las empresas con abastecimiento diversificado a superar a las que dependen de un solo proveedor. Actualmente, las ventajas competitivas giran en torno a ofertas integrales que abarcan todo el ciclo de vida del producto, productos con sensores que monitorizan su uso y una estética de alta calidad que ayuda a las empresas a destacar en mercados laborales competitivos. Por consiguiente, el mercado europeo de mobiliario de oficina sigue siendo un indicador clave de cómo convergen las estrategias inmobiliarias corporativas, las normativas y los objetivos de sostenibilidad en las inversiones en espacios de trabajo físicos.
Conclusiones clave del informe
- Por producto, las sillas representaron el 37.85% de la cuota de mercado de muebles de oficina de Europa en 2025, mientras que se proyecta que las cabinas y los separadores de oficina registren la CAGR más rápida del 6.55% hasta 2031.
- Por material, la madera capturó el 45.20% del tamaño del mercado de muebles de oficina de Europa en 2025; los plásticos y polímeros se expandirán a una CAGR del 6.39% hasta 2031 a medida que el contenido reciclado gane terreno.
- Por rango de precios, el rango medio capturó el 55.60% del tamaño del mercado de muebles de oficina de Europa en 2025, pero se prevé que el nivel premium crezca un 6.81% por año y supere el promedio del mercado a medida que los empleadores priorizan soluciones de mayor especificación.
- Por usuario final, las oficinas corporativas representaron el 61.35 % del tamaño del mercado de muebles de oficina de Europa en 2025, mientras que las oficinas de atención médica avanzarán a una CAGR del 7.24 % gracias a los requisitos de modernización y control de infecciones.
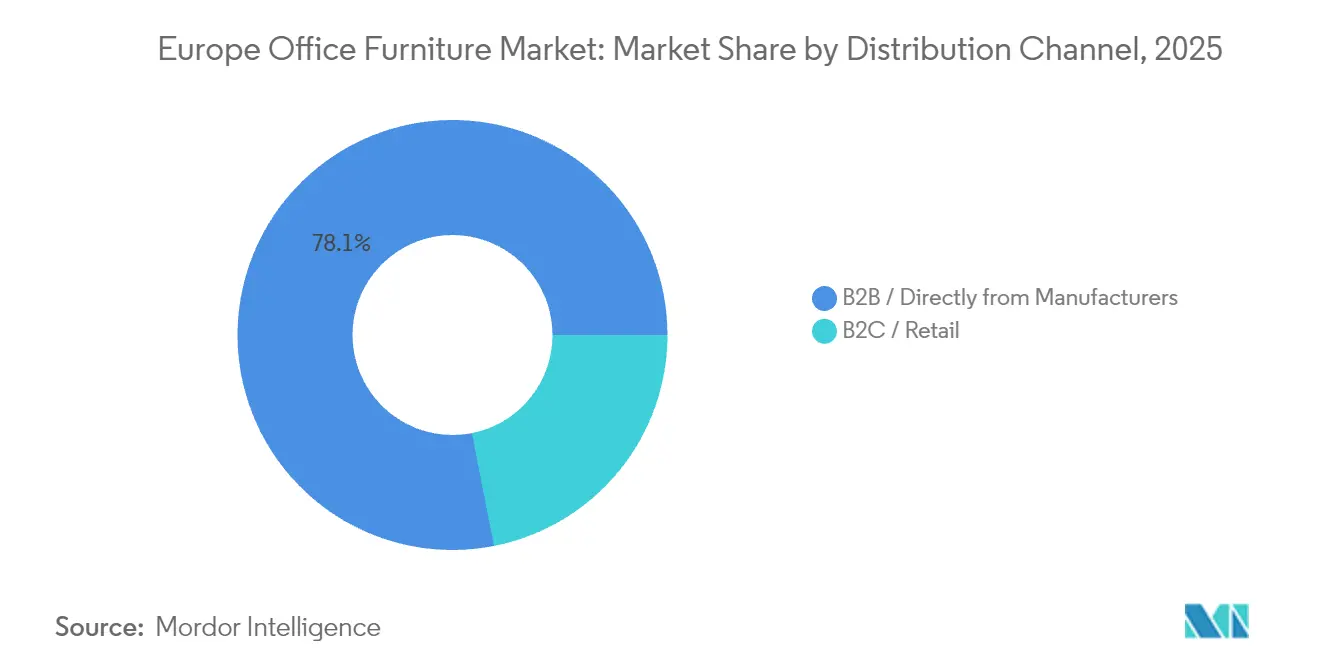
- Por canal de distribución, las ventas directas B2B representaron el 78.10 % del tamaño del mercado de muebles de oficina de Europa en 2025 y se acelerarán a una CAGR del 7.55 % porque los fabricantes utilizan el canal para capturar márgenes y profundizar las relaciones con los clientes.
- Por geografía, Alemania mantuvo un 20.30% del tamaño del mercado de muebles de oficina de Europa en 2025, pero se proyecta que España registre una CAGR del 7.73% hasta 2031 debido a la sólida expansión de la construcción y los servicios profesionales.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de muebles de oficina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del trabajo híbrido pospandémico sostiene el ciclo de reemplazo | + 1.2% | Global, con mayor impacto en Alemania, Reino Unido y Francia. | Mediano plazo (2-4 años) |
| Los mandatos ESG corporativos impulsan la demanda de muebles circulares y reciclados | + 0.8% | En toda la UE, en particular en las regiones nórdicas y del Benelux | Largo plazo (≥ 4 años) |
| Directivas ergonómicas más estrictas de la UE (EN 1335-1:2020) que aceleran la adopción de asientos ergonómicos | + 0.7% | Requisito de cumplimiento normativo en toda la UE | Corto plazo (≤ 2 años) |
| Premiumización de la estética del espacio de trabajo para atraer talento en mercados laborales difíciles | + 0.9% | Los principales centros de negocios europeos, con los más fuertes en Alemania y el Reino Unido | Mediano plazo (2-4 años) |
| Plataformas de diseño personalizado masivo impulsadas por IA que reducen los plazos de entrega y el riesgo de inventario | + 0.4% | Mercados con tecnología de punta: Alemania, Países Bajos, países nórdicos | Largo plazo (≥ 4 años) |
| Escritorios y sillas con sensores inteligentes integrados que permiten analizar el gasto en el lugar de trabajo | + 0.3% | Los primeros en adoptarlo en Alemania, Reino Unido y Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El auge del trabajo híbrido pospandémico sostiene el ciclo de reemplazo
Los cambios corporativos hacia modelos de asistencia flexibles han alargado los patrones de rotación diaria de asientos y reducido el total de escritorios fijos, pero el mismo cambio está prolongando los ciclos de reemplazo de muebles modulares que acomodan a más usuarios por asiento [1] K2 Space, “Office Design Trends 2024”, k2space.co.uk. Las empresas están introduciendo escritorios ajustables en altura, gabinetes móviles y sistemas de reconfiguración sin herramientas para alinear la densidad de asientos con la ocupación fluctuante. Las métricas de utilización ya muestran zonas colaborativas con una ocupación del 32 % frente al 26 % para estaciones de trabajo asignadas, lo que dirige la inversión hacia muebles multiusos que ayudan a los equipos de instalaciones a redistribuir el espacio rápidamente. El mercado europeo de muebles de oficina se beneficia porque estas líneas modulares requieren complementos y accesorios frecuentes, lo que aumenta el valor promedio del ticket cuando se renuevan los arrendamientos. Los fabricantes de muebles ahora capturan ingresos recurrentes a través de modelos de suscripción que permiten a los clientes intercambiar piezas bajo demanda, reduciendo drásticamente el stock no utilizado y los residuos en vertederos. Los equipos del sector inmobiliario también valoran los datos recopilados por los escritorios y sillas equipados con sensores, que alimentan los paneles de control de utilización en tiempo real, lo que permite elaborar programas de mantenimiento proactivos que prolongan la vida útil de los productos.
Los mandatos ESG corporativos impulsan la demanda de muebles circulares y reciclados
Los departamentos de compras de toda Europa ahora tratan la reducción de carbono como un criterio formal de compra, acelerando el impulso hacia mesas remanufacturadas, reacondicionamiento de sillas y suscripciones como servicio. Proveedores como NORNORM informan un crecimiento anual del 50 % en metros cuadrados arrendados mientras afirman un impacto de CO₂ hasta un 70 % menor en comparación con las compras de primera venta [2] NORNORM, “Santander CIB Financing for Circular Expansion”, nornorm.com. Las ofertas circulares a menudo incluyen la devolución garantizada, el reacondicionamiento y la presentación de informes transparentes al final de la vida útil, lo que ayuda a los clientes corporativos a cumplir los objetivos de emisiones de alcance tres. La estrategia confiere una ventaja de ventas porque los compradores ahora pueden evitar el gasto de capital inicial y pagar con los presupuestos operativos, un enfoque que realinea la planificación financiera con los objetivos de sostenibilidad. Los fabricantes integran simultáneamente plásticos procedentes del océano y fieltro de PET posconsumo en paneles y estructuras de asientos, lo que impulsa a que los plásticos se conviertan en el segmento de materiales de mayor crecimiento para 2030. La tendencia circular se ve reforzada por las propuestas políticas de la UE que extenderían las normas de diseño ecológico al mobiliario y exigirían una divulgación detallada del ciclo de vida de cada artículo vendido.
Directivas ergonómicas más estrictas de la UE aceleran la adopción de asientos ergonómicos
La norma EN 1335-1:2020 actualiza los rangos antropométricos para cubrir al 95 % de los ciudadanos europeos, lo que impulsa a las empresas a reemplazar las sillas antiguas con modelos que ofrecen profundidad de asiento ajustable, mecanismos sincronizados y soporte lumbar calibrado [3] British Standards Institution, “BS EN 1335”, bsigroup.com. Los administradores de instalaciones se enfrentan a auditorías de cumplimiento que pueden generar sanciones de compensación laboral si no se cumplen las normas, lo que impulsa una ola de reemplazos proactivos de sillas incluso dentro de organizaciones con presupuestos generalmente restringidos. Los proveedores de asientos se diferencian a través de certificaciones que verifican criterios tanto dimensionales como de durabilidad, creando una ventaja competitiva para las marcas bien capitalizadas. Los sectores de salud y educación son los primeros en avanzar porque los especialistas en salud ocupacional tienen nuevas herramientas para exigir actualizaciones en todas sus instalaciones. En las oficinas híbridas, los entornos de asientos multiusuario se benefician de palancas de ajuste rápido y tutoriales con código QR que ayudan a cada nuevo ocupante a calibrar la postura en segundos. Los fabricantes aprovechan este estándar incluyendo aplicaciones digitales de entrenamiento ergonómico con cada silla, generando ingresos adicionales por suscripción que mejoran la fidelización de los clientes.
Premiumización de la estética del espacio de trabajo para atraer talento en mercados laborales difíciles
La escasez de mano de obra en Europa se traduce en elevados costes de capital humano, lo que obliga a los empleadores a mejorar el entorno físico como diferenciador competitivo. Los reclutadores destacan cada vez más los vestíbulos inspirados en hoteles, los acabados artesanales de madera y las obras de arte cuidadosamente seleccionadas al captar candidatos, convirtiendo el mobiliario premium en un símbolo tangible de la cultura organizacional. Las nuevas directrices de diseño ahora enfatizan materiales biofílicos, texturas variadas y paletas de colores apagados que promueven el bienestar mental, con estudios que indican aumentos de productividad del 6% y de creatividad del 15% tras el acondicionamiento. Los proveedores premium aprovechan estas preferencias asociándose con diseñadores de renombre y ofreciendo colecciones de edición limitada que también sirven como herramientas para la narrativa de la marca en campañas de redes sociales. Si bien las soluciones premium conllevan una mayor inversión de capital, los departamentos financieros aceptan la inversión porque el retorno se traduce en una menor rotación y mayores indicadores de compromiso de los empleados. Las cabinas acústicas, los asientos con diseño llamativo y los sistemas modulares de lounge encarnan el impulso premium, cada uno con márgenes que superan con creces a los escritorios de gama media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplazamientos de gastos de capital por parte de las empresas debido a la inflación | -1.1% | A nivel de la UE, el mayor impacto se registró en Alemania e Italia | Corto plazo (≤ 2 años) |
| Los precios volátiles de la madera y el acero reducen los márgenes de los fabricantes de equipos originales (OEM) | -0.8% | Regiones con gran actividad manufacturera: Alemania, Italia, Polonia | Mediano plazo (2-4 años) |
| Reducción del espacio de oficina debido al trabajo remoto | -0.6% | Principales áreas metropolitanas de Europa | Largo plazo (≥ 4 años) |
| Las obligaciones de recogida de residuos eléctricos de la UE (tipo RAEE) añaden costes | -0.3% | Requisito de cumplimiento normativo en toda la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aplazamientos de gastos de capital por parte de las empresas debido a la inflación
La persistente inflación de precios al consumidor en toda Europa está obligando a los equipos financieros a congelar las inversiones de capital no esenciales, lo que dificulta directamente los ciclos de renovación de mobiliario. Los ingresos del sector alemán de mobiliario cayeron un 7.40% hasta los 17.8 millones de dólares (16.4 millones de euros) en 2024, y las subcategorías de oficina se contrajeron un 4%, ya que las empresas desviaron efectivo a tecnología y reservas de capital circulante. En lugar de comprar sillas nuevas, los equipos de instalaciones contratan a proveedores de renovación que ofrecen ahorros del 30-50%, cumpliendo al mismo tiempo con las directrices ergonómicas. Los presupuestos de renovación aplazados reducen los volúmenes de gama media, incluso cuando las líneas premium sobreviven, ya que los ejecutivos buscan áreas de "declaración" que transmitan estabilidad en medio de la turbulencia económica. La desaceleración genera atrasos en el mercado europeo de mobiliario de oficina, pero también crea una demanda latente que podría aflorar en un sprint de gasto una vez que se disipe la incertidumbre macroeconómica.
Los precios volátiles de la madera y el acero reducen los márgenes de los fabricantes de equipos originales (OEM)
Los fabricantes de toda Europa prevén que los insumos de materias primas se mantengan elevados tras los picos relacionados con la pandemia. Los datos de las encuestas indican posibles aumentos de precios del 30% y el 25% para la madera y el acero, respectivamente, en 2025. Estos costes reducen los márgenes y obligan a subidas de precios o reducciones de especificaciones, cada una con su propio riesgo para la demanda. Algunos proveedores están sustituyendo el bambú, los tableros compuestos de ingeniería o los metales reciclados para limitar la exposición, pero la recertificación de la integridad estructural puede retrasar el lanzamiento de productos. Las fábricas más pequeñas sin instalaciones de cobertura ni cadenas de suministro diversificadas corren el riesgo de insolvencia, lo que lleva a grupos más grandes a buscar oportunidades de adquisición que buscan apalancamiento en el volumen. La presión sobre los precios también frena la innovación, ya que los presupuestos de I+D se reasignan para mitigar las fluctuaciones de las materias primas, lo que alarga los ciclos de renovación.
Análisis de segmento
Por producto: Las sillas lideran mientras las soluciones acústicas aceleran
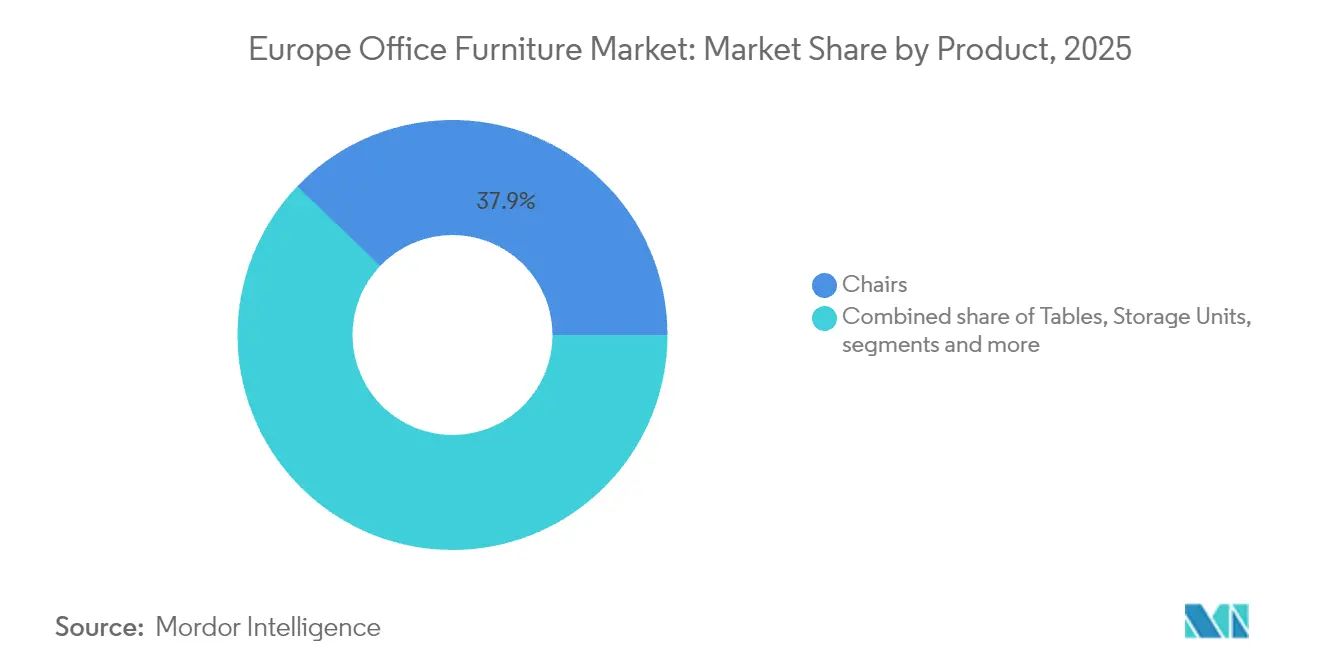
Las sillas retuvieron el 37.85 % de los ingresos de 2025, ya que cada puesto de trabajo sigue requiriendo un asiento ergonómico, lo que las convierte en la única línea de productos indispensable en el mercado europeo de mobiliario de oficina. Las recertificaciones obligatorias según la norma EN 1335, además de los programas de bienestar corporativo, amplían la vida útil de las sillas a aproximadamente cinco años, lo que genera pedidos de reemplazo predecibles que estabilizan la producción de las fábricas. Los escritorios regulables en altura y las mesas de conferencia grandes siguen siendo elementos esenciales en las oficinas medianas y grandes; sin embargo, el énfasis en la colaboración tras la pandemia impulsa una transición hacia zonas de asientos tipo lounge que combinan sofás, taburetes y mesas de centro. Sin embargo, las superficies de planta abierta sufren de fatiga acústica, lo que impulsa las cabinas y los módulos de privacidad a una tasa de crecimiento anual compuesta (TCAC) prevista del 6.55 % hasta 2031, la más rápida de todas las categorías.
Las cabinas y los sistemas divisorios prosperan gracias a sus núcleos compuestos ligeros, kits de montaje magnetizados y ventiladores integrados que cumplen con las normativas de seguridad contra incendios y calidad del aire. Las empresas emergentes implementan módulos de cabina inmediatamente después de firmar los contratos de arrendamiento, ya que los módulos evitan la aprobación del propietario para su instalación, lo que reduce el tiempo de mudanza. Las empresas multinacionales integran los módulos de cabina con un software de reservas que monitoriza la ocupación, optimizando la densidad de asientos a medida que fluctúan las tasas de retorno a la oficina. Las sillas, por su parte, siguen siendo fundamentales para el cumplimiento normativo, pero se están diversificando rápidamente hacia híbridos multiusos, como taburetes inclinables para mejorar la postura o sillas de trabajo blandas que también sirven como asientos para visitas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: la madera predomina mientras que los plásticos impulsan la innovación
La madera mantuvo una cuota de mercado del 45.20% en el mobiliario de oficina europeo en 2025, gracias a la preferencia de los clientes por las texturas naturales que transmiten calidez y biofilia. Las certificaciones de cadena de custodia, como FSC y PEFC, otorgan a la madera una ventaja ambiental, lo que permite a los fabricantes cobrar primas en licitaciones orientadas a ESG. Los acabados de roble, fresno y nogal siguen siendo populares para mesas de conferencias ejecutivas y mostradores de recepción, aunque las láminas de chapa sobre núcleos de aglomerado ayudan a reducir el peso y el coste. Las subestructuras metálicas aportan integridad estructural a los escritorios de pie o sentado; sin embargo, el alza de los precios del acero presiona los presupuestos de las listas de materiales, lo que impulsa al sector a investigar aleaciones alternativas. Simultáneamente, las formulaciones de polímeros reciclados registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 6.39%, porque se ajustan a los requisitos de las compras circulares y permiten geometrías complejas en moldes de una sola pieza.
Los polímeros innovadores incorporan canales para la gestión de cables, etiquetas NFC y aditivos antimicrobianos durante el moldeo, lo que facilita los nuevos requisitos de higiene e integración tecnológica sin necesidad de un ensamblaje secundario. Esta capacidad acorta los tiempos de producción y reduce el número de piezas, lo que disminuye el riesgo de garantía y aumenta la libertad de diseño. Los muebles fabricados con fieltro PET reciclado también cobran popularidad como deflectores acústicos detrás de los brazos de los monitores, lo que proporciona absorción acústica y personalización del color a gran escala.
Por rango de precio: el segmento premium supera el crecimiento del mercado
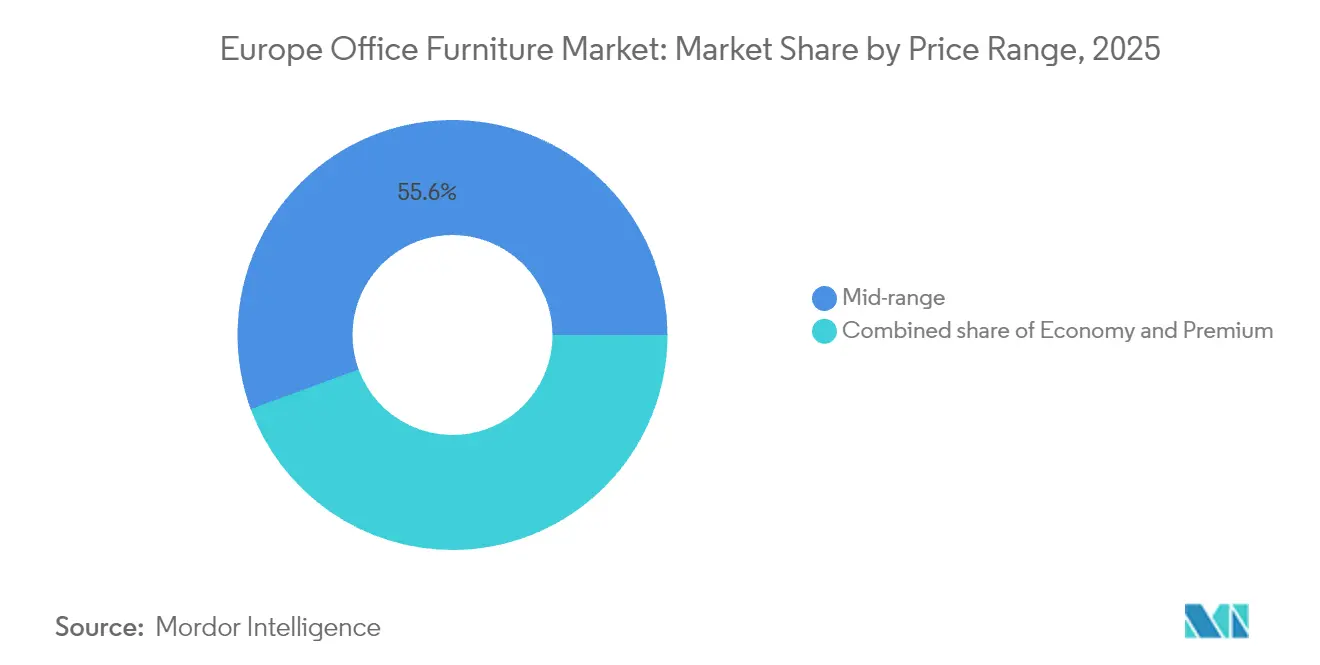
Los muebles de gama media generaron el 55.60 % de las ventas de 2025 porque equilibran la presión de los costes con características que satisfacen la mayoría de las listas de verificación de compras. La arquitectura de precios de tres niveles (económico, medio y premium) sigue siendo una práctica habitual; sin embargo, la inflación impulsa a algunos clientes a renovar su inventario existente o a cambiar por artículos de mayor calidad que justifican el gasto. Los productos económicos siguen atrayendo pedidos de pequeñas empresas y estructuras del sector público limitadas por la austeridad, pero las reclamaciones de garantía y las preocupaciones sobre la durabilidad limitan la viabilidad a largo plazo en las cuentas empresariales. Las compras premium, con una tasa de crecimiento anual compuesta (TCAC) del 6.81 %, incluyen asientos ejecutivos de cuero cosido, escritorios de madera maciza con tomas de corriente ocultas y cabinas de privacidad forradas con fieltro de lana para una mejor acústica.
Además, las piezas premium integran matrices de sensores y ajustes de altura preestablecidos mediante aplicaciones que alimentan análisis de bienestar, un conjunto de funciones alineado con los programas de RR. HH. basados en datos. Los directores financieros dan luz verde a estas compras cuando el análisis muestra curvas de depreciación más bajas y valores residuales más altos, lo que reduce eficazmente el coste total de propiedad. Los proveedores aprovechan esta dinámica ofreciendo servicios internos de retapizado y renovación, manteniendo así el valor de la marca a lo largo de múltiples ciclos de propiedad. Por lo tanto, el sector premium opera tanto como categoría de producto como de servicio, protegiendo aún más a los proveedores de las fluctuaciones de los precios de las materias primas. A medida que el trabajo híbrido crea nuevos centros emblemáticos diseñados para mostrar la cultura corporativa, el tamaño del mercado europeo de mobiliario de oficina asignado al sector premium seguirá expandiéndose.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Las oficinas de atención médica aceleran su crecimiento
Las oficinas corporativas aún representan el 61.35 % de la facturación total, ya que los espacios centralizados siguen siendo esenciales para la colaboración, la imagen de marca y la supervisión regulatoria. A pesar de la disminución de la densidad de escritorios, la necesidad de espacios de colaboración flexibles impulsa el gasto en mesas de equipo, almacenamiento móvil y sillones lounge. Los campus educativos mantienen una cuota estable, modernizando bibliotecas y centros de innovación con mobiliario flexible que se adapta a diversas modalidades de aprendizaje. Las agencias gubernamentales realizan sus compras con base en acuerdos marco plurianuales, lo que ayuda a los fabricantes a prever volúmenes e invertir en equipos de soporte localizados.
Las oficinas de atención médica muestran un impulso destacado con una tasa de crecimiento anual compuesta (TCAC) del 7.24 %, lo que refleja las expansiones hospitalarias y las áreas administrativas especializadas que exigen recubrimientos antimicrobianos, juntas selladas y superficies fáciles de limpiar. Estos entornos requieren asientos ergonómicos diseñados para turnos largos en estaciones de enfermería y mostradores de recepción que también funcionan como mesas de triaje, lo que impulsa a los proveedores a certificar los materiales para cumplir con estrictos protocolos de control de infecciones. El entorno también fomenta el mobiliario diseñado para la comodidad del paciente; por ejemplo, las sillas ajustables para visitas en las salas de consulta crean líneas de productos nicho con precios elevados. A medida que las clínicas ambulatorias proliferan en los suburbios de Europa, los equipamientos localizados presentan nuevos nichos de mercado.
Por canal de distribución: las ventas directas dominan y aceleran
Las ventas directas B2B alcanzaron el 78.10 % en 2025, ya que los fabricantes prefieren mantener relaciones con los clientes en lugar de compartir el margen con intermediarios. Los canales directos permiten la integración de servicios como la planificación del espacio, la financiación y el mantenimiento posventa, lo que los hace atractivos para organizaciones que carecen de equipos internos de instalaciones. Los configuradores digitales permiten a los clientes diseñar estaciones de trabajo en línea y recibir presupuestos instantáneos, lo que reduce los plazos de entrega y los errores. Las redes nacionales de concesionarios aún existen, pero cada vez más actúan como socios de instalación en lugar de contratistas principales, invirtiendo así las funciones tradicionales.
Los portales en línea ahora se dirigen a clientes de pequeñas oficinas y oficinas domésticas que buscan piezas de calidad comercial con envío a precio de paquetería residencial, un segmento que se disparó durante los confinamientos por la pandemia. Las aplicaciones de realidad aumentada ayudan a los usuarios a visualizar escritorios a escala real en salas de estar, acortando la distancia entre el mobiliario minorista y el de contract. Las salas de exposición especializadas conservan su valor para la creación de prototipos, permitiendo a los compradores corporativos probar cabinas acústicas y escritorios de pie y sentado antes de firmar pedidos millonarios. Es probable que los modelos híbridos, primero digital y después con confirmación física, sigan dirigiendo la cuota de mercado hacia las marcas que gestionan los puntos de contacto omnicanal sin problemas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de muebles de oficina de Alemania
Alemania representó el 20.30% de los ingresos de 2025, gracias a la mayor base manufacturera de Europa y a estrictos marcos regulatorios que impulsan la demanda de ergonomía certificada. La economía alemana, impulsada por la exportación, invierte fuertemente en sedes corporativas de prestigio, donde el mobiliario de diseño vanguardista realza el prestigio de la marca, asegurando un núcleo estable para el mercado europeo del mobiliario de oficina. Sin embargo, la incertidumbre macroeconómica provocó que muchas empresas alemanas retrasaran las renovaciones en 2024, lo que afectó el acondicionamiento de nuevas edificaciones e impulsó un aumento en las tasas de renovación.
Mercado español de mobiliario de oficina
España, en cambio, registrará la tasa de crecimiento anual compuesta (TCAC) más rápida de la región, del 7.73 %, hasta 2031, a medida que los sectores inmobiliario y de las TIC amplían las plantillas y la superficie de oficinas. Madrid y Barcelona lideran las construcciones nuevas que priorizan las certificaciones WELL y LEED, que exigen materiales con emisiones ultrabajas de COV y escritorios de pie y sentado con sensores. El mercado español, antes dominado por pequeños talleres de carpintería, ahora atrae a proveedores multinacionales deseosos de localizar la producción y acortar las cadenas de suministro. La disminución de los costes de financiación anima a los promotores a diseñar zonas comunes premium con cafeterías, salas de coworking y cabinas de reuniones en azoteas que utilizan mobiliario resistente y apto para exteriores.
Mercados europeos más amplios
En otros países, los países nórdicos combinan un alto poder adquisitivo con la implementación de políticas de compras circulares, lo que genera una sólida demanda de sillas remanufacturadas y materiales que ahorran recursos. Los países del Benelux, con sus densas agrupaciones financieras y logísticas, priorizan los sistemas modulares de alta gama que pueden reubicarse en plantas alquiladas cada tres años. Italia sigue siendo una potencia del diseño que exporta colecciones premium, pero experimenta una debilidad interna debido a la desaceleración del crecimiento del PIB. Francia muestra un gasto medio estable, mientras que París acelera la remodelación de oficinas antes de la fase de legado de los Juegos Olímpicos de 2024. El segmento del resto de Europa se beneficia de los fondos de recuperación de la UE canalizados hacia infraestructura digital, lo que a su vez atrae a inquilinos tecnológicos que necesitan estaciones de trabajo ágiles.
Panorama regulatorio
La normativa europea se está volviendo más estricta en materia de seguridad de los productos, ergonomía y divulgación de información sobre sostenibilidad. El Reglamento (UE) 2024/1781 sobre diseño ecológico de productos sostenibles (ESPR), vigente desde julio de 2024, establece las directrices para los futuros requisitos específicos del sector del mueble en cuanto a durabilidad, reparabilidad y eficiencia en el uso de los recursos. El mueble también ocupa un lugar prioritario en el Plan de Trabajo de la UE sobre Diseño Ecológico y Etiquetado Energético 2025-2030, lo que indica un cambio en el sector hacia la documentación de atributos de circularidad, como el contenido reciclado y la disponibilidad para la devolución de productos.
El enfoque de cumplimiento a corto plazo también incluye las emisiones químicas y las obligaciones generales de seguridad. A partir del 6 de agosto de 2026, la restricción de la UE sobre la liberación de formaldehído (Reglamento (UE) 2023/1464, Anexo XVII de REACH, entrada 77) limita las emisiones de formaldehído de los muebles comercializados en el mercado de la UE. Esto impulsa a los fabricantes a verificar los paneles, adhesivos y acabados de madera en una etapa más temprana del ciclo de desarrollo del producto. Paralelamente, el Reglamento General de Seguridad de los Productos (UE) 2023/988 establece obligaciones generales de seguridad, respaldadas por normas armonizadas de seguridad para muebles a las que se hace referencia en la Decisión de Ejecución (UE) 2019/1698 de la Comisión, lo que refuerza la necesidad de una conformidad documentada en asientos, mesas y sistemas modulares utilizados en oficinas.
Análisis de la cadena de valor
La cadena de valor del mobiliario de oficina en Europa comienza con insumos básicos como madera y paneles de madera, metales (acero y aluminio), plásticos y polímeros (incluidos materiales reciclados), textiles, espuma, fijaciones, revestimientos y adhesivos. A continuación, abarca el diseño y la ingeniería, la fabricación de componentes, el ensamblaje final y los procesos de calidad y certificación. El sector sigue estando dominado por una gran base de pymes (alrededor de 1 millón de empleados en unas 130 000 empresas), con clústeres especializados por capacidad (carpintería, estructuras metálicas, tapicería) que abastecen la demanda de sillas, escritorios, almacenamiento y soluciones acústicas para proyectos y contratos.
En la fase posterior de la cadena de suministro, los fabricantes venden a través de ventas directas B2B, distribuidores e integradores, y especificadores de proyectos como arquitectos y consultores de espacios de trabajo, con la instalación, el mantenimiento, la renovación y la devolución cada vez más agrupados como servicios de ciclo de vida. La volatilidad de la cadena de suministro y las interrupciones marítimas durante 2024 reforzaron el papel del abastecimiento múltiple y la deslocalización cercana para los componentes, mientras que los preparativos relacionados con ESPR agregan una nueva capa de datos a la cadena, incluyendo el diseño para el desmontaje, la trazabilidad y la preparación para el Pasaporte Digital del Producto. Plataformas de la industria como GO Furniture Meta-Cluster (formado después del proyecto Furniture Go International 2021-2024) se están utilizando para conectar a las pymes con programas transfronterizos de innovación y sostenibilidad, ayudando a alinear a los productores más pequeños con las nuevas expectativas de cumplimiento y servicio.
Panorama competitivo
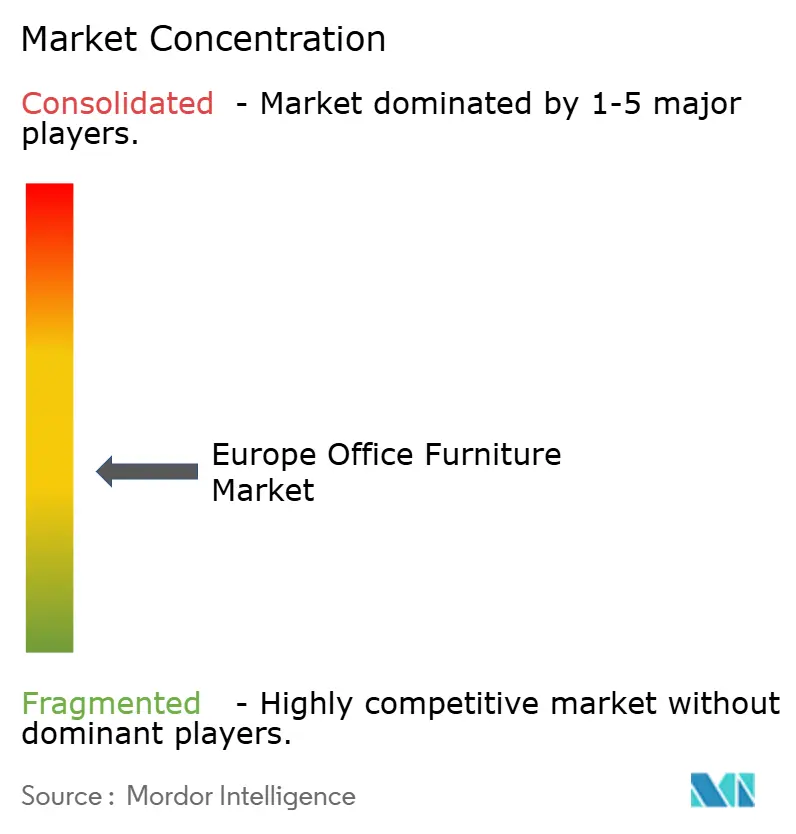
El mercado europeo del mobiliario de oficina está moderadamente concentrado, y las cinco principales empresas controlan conjuntamente una parte significativa de las ventas. Esta escala les otorga una ventaja, a la vez que deja amplio margen para los especialistas regionales. Steelcase lidera el mercado, aprovechando su capacidad global de I+D para introducir escritorios con sensores integrados que proporcionan paneles de análisis de ocupación. Herman Miller destaca por sus diseños icónicos y un fuerte enfoque en materiales sostenibles, como los plásticos reciclados en el océano utilizados en su silla Aeron Remastered. La posición de Haworth se basa en paredes modulares y suites de oficina privadas que combinan privacidad acústica con una rápida reconfiguración, satisfaciendo así las necesidades de los entornos de trabajo híbridos.
Los pilares europeos Kinnarps y Vitra aportan una cuota de mercado notable gracias a su enfoque en el minimalismo nórdico y la precisión suiza, respectivamente, y cada uno de ellos enfatiza su firme compromiso con las cadenas de suministro circulares. Entre las estrategias se incluye la adquisición de Stylex por parte de Flokk en 2024, lo que impulsa la presencia en Norteamérica y amplía la cartera con sillería de grado sanitario. Cabe destacar también la colaboración de Watson Furniture con Sedus en 2025 para la venta cruzada de mesas de ingeniería alemana en el mercado estadounidense, lo que refleja las ambiciones de expansión en un contexto de saturación de la demanda europea.
Los frentes competitivos ahora se extienden a las plataformas digitales, donde los configuradores con tecnología de IA reducen drásticamente el tiempo de cotización, lo que resulta atractivo para grandes corporaciones con plazos de reubicación ajustados. Los proveedores crean ecosistemas analíticos que monetizan los datos de uso de escritorios, vendiendo información anónima a los clientes para planes de optimización de espacio. La sostenibilidad sigue siendo otra barrera; las empresas que no pueden certificar ciclos de la cuna a la cuna se arriesgan a ser excluidas de las licitaciones nórdicas. Finalmente, la volatilidad en los precios de los insumos incentiva a los proveedores a cubrir los costos de los materiales mediante contratos a largo plazo o a invertir directamente en aserraderos, lo que crea barreras para los participantes más pequeños. Estas dinámicas demuestran que, si bien las métricas de concentración principales muestran un dominio moderado, el mercado recompensa la agilidad y la especialización en nichos.
Líderes de la industria europea del mobiliario de oficina
Steelcase Inc.
Herman Miller Inc.
haworth inc.
Kinnarps AB
Vitra Internacional AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Herman Miller presentó actualizaciones para la silla Aeron, añadiendo nuevas opciones de color y materiales más avanzados, con especial énfasis en insumos reciclados y de origen biológico. Este cambio refuerza la tendencia hacia la gama alta en sillas de trabajo, al tiempo que alinea sus productos estrella con los requisitos de circularidad corporativa y contabilidad de carbono en las licitaciones europeas.
- Diciembre de 2025: HNI Corporation completó la adquisición de Steelcase Inc., combinando dos importantes carteras de mobiliario de oficina y redes de distribución. Esta consolidación redefine la dinámica competitiva para las licitaciones de grandes empresas y del sector público al ampliar la oferta de paquetes integrales que incluyen sillas, mobiliario modular y servicios para el lugar de trabajo.
- Julio de 2024: NORNORM obtuvo una línea de crédito de Santander CIB, garantizada por el Fondo Europeo de Inversiones, para expandir su modelo de suscripción de mobiliario a los principales centros urbanos europeos. Esta financiación reforzó la rentabilidad de las reformas circulares de oficinas al ampliar el acceso al arrendamiento con garantía de activos y a la capacidad de renovación.
Alcance y metodología
Los muebles de oficina incluyen computadoras, escritorios, sillas, libreros y estanterías. El mercado europeo de mobiliario de oficina está segmentado por material, producto, canal de distribución y geografía. El mercado del mueble se clasifica por material en secciones de madera, metal y plástico. Ofrece una variedad de productos como sillas para reuniones, sillones, sillas giratorias, mesas de oficina, gabinetes de almacenamiento y escritorios. Además, el mercado está segmentado en canales de distribución directos e indirectos. El mercado está segmentado por geografía en Alemania, Reino Unido, Francia, España y el resto de Europa. El informe ofrece el tamaño del mercado y previsiones para el mercado europeo de muebles de oficina en valor (USD) para todos los segmentos anteriores.
Por producto
| Sillas | Sillas para empleados |
| Sillas de reunión | |
| Sillas para invitados | |
| Mesas | Mesas de conferencias |
| Escritorios | |
| Otras tablas | |
| Unidades de almacenamiento | Archivadores |
| Librerías Y Estanterías | |
| Sofás/Asientos blandos | |
| Cabinas y separadores de oficina | |
| Otros muebles de oficina (taburetes, muebles de recepción, accesorios, otros) |
Por material
| Madera |
| Metal |
| Plástico y polímero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por usuario final
| Oficinas Corporativas |
| Consultorios Sanitarios |
| Instituciones educativas |
| Gobierno y oficinas públicas |
| Back-office para hostelería y comercio minorista |
| Otros |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Directamente de los fabricantes |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Russia |
| Benelux |
| Nórdicos |
| El resto de Europa |
| Por producto | Sillas | Sillas para empleados |
| Sillas de reunión | ||
| Sillas para invitados | ||
| Mesas | Mesas de conferencias | |
| Escritorios | ||
| Otras tablas | ||
| Unidades de almacenamiento | Archivadores | |
| Librerías Y Estanterías | ||
| Sofás/Asientos blandos | ||
| Cabinas y separadores de oficina | ||
| Otros muebles de oficina (taburetes, muebles de recepción, accesorios, otros) | ||
| Por material | Madera | |
| Metal | ||
| Plástico y polímero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por usuario final | Oficinas Corporativas | |
| Consultorios Sanitarios | ||
| Instituciones educativas | ||
| Gobierno y oficinas públicas | ||
| Back-office para hostelería y comercio minorista | ||
| Otros | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Directamente de los fabricantes | ||
| Por geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Benelux | ||
| Nórdicos | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de muebles de oficina en Europa en 2031?
Se proyecta que el mercado alcance los 14.25 millones de dólares en 2031, con un crecimiento anual compuesto del 4.23 %.
¿Qué categoría de productos crecerá más rápido en las oficinas europeas?
Se espera que las cabinas y los separadores de oficinas registren una CAGR del 6.55 % hasta 2031, impulsada por la demanda de privacidad acústica en lugares de trabajo híbridos.
¿Por qué los plásticos están ganando participación en los materiales de mobiliario de oficina?
Los polímeros reciclados cumplen con los objetivos de adquisición circular y permiten diseños complejos y livianos, liderando el segmento de materiales con una CAGR del 6.39 %.
¿Qué país europeo muestra el mayor impulso de crecimiento?
Se prevé que España registre una CAGR del 6.57% debido al aumento de la actividad de la construcción y de los servicios profesionales.


