

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 392.48 mil millones |
| Tamaño del mercado (2031) | USD 478.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
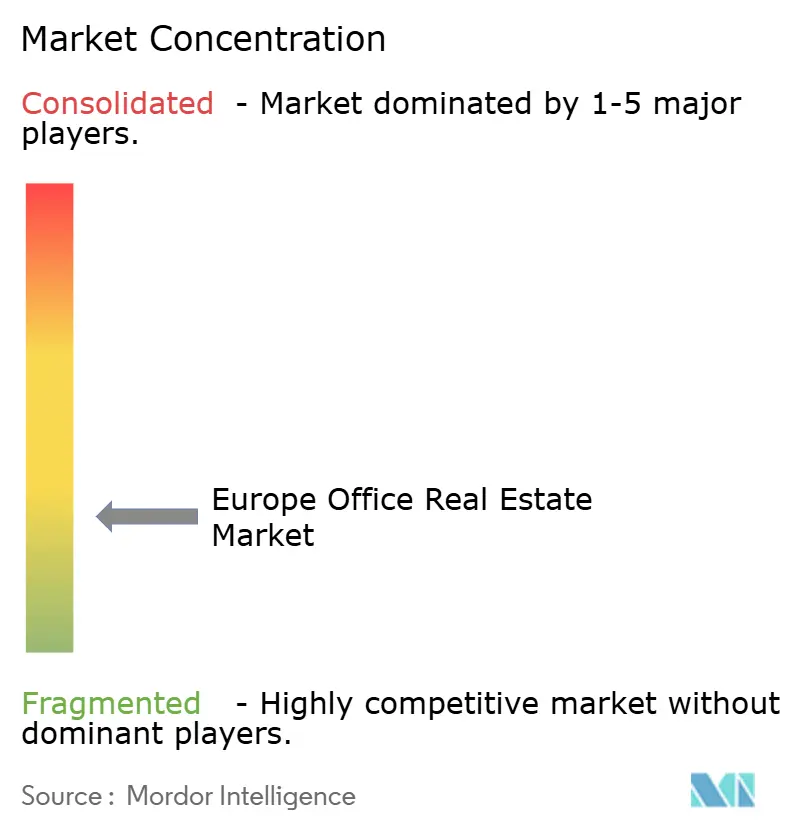
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario de oficinas en Europa por Mordor Intelligence
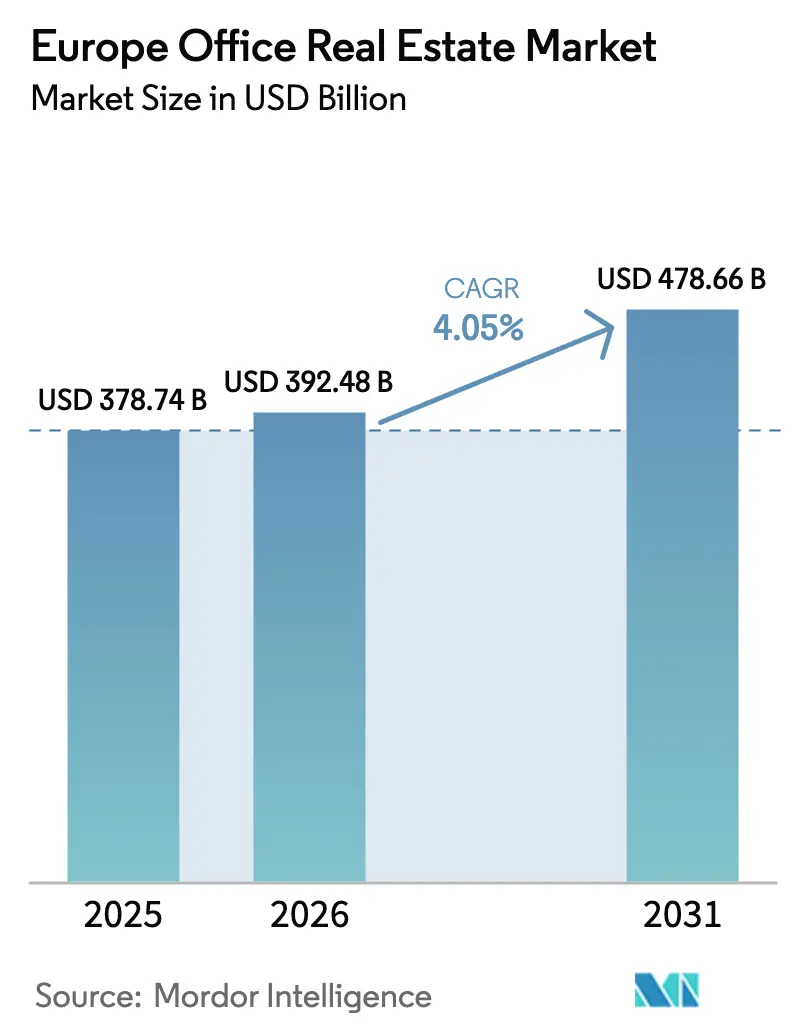
Se proyecta que el tamaño del mercado inmobiliario de oficinas de Europa será de USD 378.74 mil millones en 2025, USD 392.48 mil millones en 2026 y alcanzará USD 478.66 mil millones para 2031, creciendo a una CAGR de 4.05% entre 2026 y 2031.
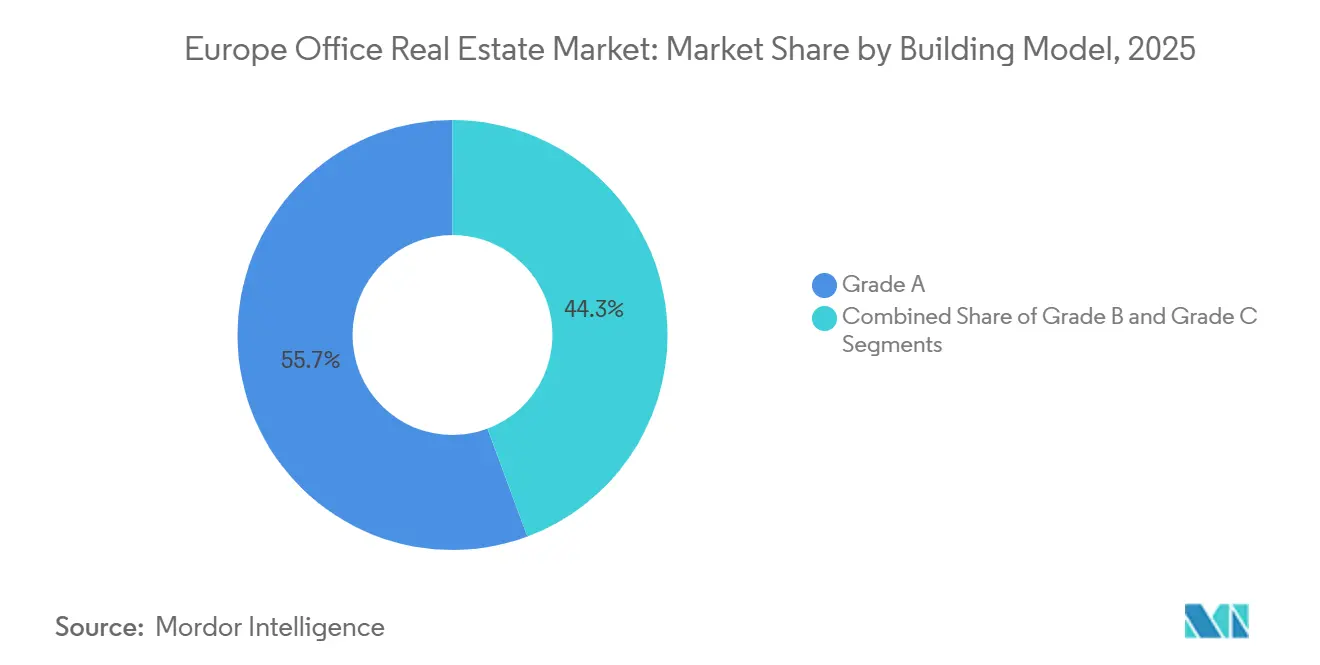
Los propietarios con activos de Grado A captaron el 55.68% del valor de las transacciones en 2025, lo que demuestra que los inversores están concentrando su capital en edificios certificados y energéticamente eficientes a pesar de la continua incertidumbre sobre el trabajo híbrido. Las transacciones de alquiler dominaron con una participación del 74.88% del flujo de operaciones en 2025; sin embargo, se proyecta que las ventas superen al arrendamiento, con un crecimiento anual del 5.15% hasta 2031, ya que los fondos institucionales buscan flujos de caja a largo plazo que cubran la inflación. Alemania concentró el 29.58% de la actividad en 2025, pero el Resto de Europa, los centros de inversión centrales y orientales, las ciudades ibéricas y las capitales nórdicas registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.52%, a medida que los proyectos de nearshoring y centros de datos redirijan a los inquilinos hacia corredores de menor coste. Los principales riesgos incluyen un exceso persistente de subarrendamientos, normas sobre carbono incorporado y una zonificación de ciudad de 15 minutos que, en conjunto, reducen los ductos convencionales, mientras que la Directiva de Rendimiento Energético de los Edificios (EPBD) de la UE acelera la obsolescencia de los parques que no cumplen las normas y aumenta las expectativas de alquileres preferenciales en las torres certificadas.
Conclusiones clave del informe
- Por grado de construcción, las propiedades de Grado A tenían el 55.68% de la participación del mercado inmobiliario de oficinas europeo en 2025, mientras que el mismo grado está avanzando a una CAGR del 4.99% hasta 2031.
- Por tipo de transacción, el segmento de alquiler representó el 74.88% del tamaño del mercado inmobiliario de oficinas europeo en 2025, y se proyecta que las ventas crezcan a una CAGR del 5.15% hasta 2031.
- Por usuario final, los inquilinos de TI e ITES lideraron con el 32.08 % de la participación en el mercado inmobiliario de oficinas europeo en 2025, mientras que la misma cohorte también es la de más rápido crecimiento, con una CAGR del 5.37 % hasta 2031.
- Por países, Alemania capturó el 29.58% del valor de 2025, mientras que se prevé que el resto de Europa registre la CAGR más pronunciada, del 5.52%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario de oficinas en Europa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Nearshoring por parte de gigantes tecnológicos estadounidenses y asiáticos | + 0.9% | Alemania, Reino Unido, Irlanda, Países Bajos | Mediano plazo (2-4 años) |
| El mandato de cero emisiones de la EPBD de la UE para 2026 acelera las mejoras ecológicas | + 0.8% | Alemania, Francia, Países Bajos, pan-UE | Corto plazo (≤ 2 años) |
| Efecto de contagio del ecosistema de IA a los centros de datos | + 0.7% | Frankfurt, Londres, Ámsterdam, París, Dublín, países nórdicos | Mediano plazo (2-4 años) |
| Compromisos de cero emisiones netas de los objetivos corporativos basados en la ciencia | + 0.6% | Reino Unido, Alemania, Francia | Mediano plazo (2-4 años) |
| Fondos del Mecanismo de Recuperación y Resiliencia de la UE | + 0.5% | Polonia, República Checa, Rumanía | Largo plazo (≥ 4 años) |
| Pasaportes de construcción digitales comercializables | + 0.4% | Dinamarca, Estonia, Países Bajos, proyecto piloto en toda la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de los gigantes tecnológicos estadounidenses y asiáticos hacia ciudades europeas de primer nivel aumenta la absorción de grandes superficies
Microsoft, Google, ByteDance y Tencent ampliaron sus centros en Alemania, Irlanda y Países Bajos durante 2025, firmando cada uno bloques contiguos de más de 5,000 m² para ubicar conjuntamente a los equipos de ingeniería y operaciones en la nube. La ocupación de Fráncfort en el primer trimestre de 2025 alcanzó los 194,600 m², la mayor absorción trimestral desde 2019, y elevó las rentas prime a 52 USD por m² al mes. Las plantas de alta gama, adyacentes a la computación edge, se están alquilando antes de su finalización, lo que adelanta el reconocimiento de ingresos para los promotores, pero limita el potencial de crecimiento si las rentas de mercado aumentan más rápido que las fijas. Las ciudades secundarias que carecen de conectividad de fibra óptica o aeropuertos internacionales no han logrado captar volúmenes comparables, lo que amplía la divergencia geográfica en la región.
Mandato de cero emisiones de la EPBD de la UE para 2026: Aceleración de las mejoras ecológicas preventivas
La Directiva sobre el rendimiento energético de los edificios exige que todas las nuevas construcciones no residenciales posteriores a 2026 emitan cero emisiones de combustibles fósiles en el sitio e impone rehabilitaciones por fases para los activos existentes para 2030. Los propietarios en Alemania y los Países Bajos han adelantado los programas de bombas de calor, aislamiento de fachadas y energía solar en los tejados, comprimiendo las tasas de capital en los activos certificados hasta en 75 puntos básicos en comparación con pares que no cumplen [1] Comisión Europea, “Directiva sobre el rendimiento energético de los edificios”, ENERGY.EC.EUROPA.EU . Los costos de rehabilitación que promedian USD 165–275 por m² están presionando a los pequeños propietarios pero recompensando a los que actúan con anticipación con primas de alquiler de más del 10 %. La aplicación municipal ya está separando un mercado de dos niveles en el que los edificios con calificación EPC A disfrutan de resiliencia de valoración mientras que los edificios con calificación C enfrentan el riesgo de activos varados. Como resultado, el capital se está destinando a proyectos de renovación en lugar de a la construcción especulativa de torres desde cero, lo que reduce la oferta de edificios de categoría A en los distritos principales.
Los compromisos de cero emisiones netas basados en objetivos científicos corporativos impulsan la demanda de oficinas emblemáticas con un consumo energético positivo.
Más de 1,000 corporaciones europeas han presentado compromisos de Science-Based Targets que incorporan reducciones de carbono de Alcance 1 a 3 en los informes inmobiliarios, lo que impulsa a los inquilinos a exigir espacios LEED Platinum, BREEAM Outstanding o DGNB Gold [2] Science Based Targets, “Companies Taking Action”, SCIENCEBASEDTARGETS.ORG . Los alquileres de los mejores distritos financieros en edificios certificados aumentaron un 4 % en 2025, incluso cuando la tasa de desocupación general aumentó, lo que pone de manifiesto una creciente brecha de calidad. Las empresas de finanzas y servicios profesionales se han consolidado en menos sedes, pero han mejorado las especificaciones, elevando el tamaño promedio de las transacciones por encima de los 10 000 m². La preferencia por activos con balance energético positivo también redirige las búsquedas de reubicación a nodos ricos en transporte público que pueden respaldar planes de micromovilidad, lo que está remodelando los mapas de ocupantes dentro de Londres, Frankfurt y París.
Los fondos de modernización ecológica del Mecanismo de Recuperación y Resiliencia de la UE liberan gastos de capital para acciones envejecidas en los mercados de Europa Central y Oriental
El Mecanismo de Recuperación y Resiliencia de la UE destinó el equivalente a 796.18 millones de dólares, con al menos el 37% para proyectos climáticos, lo que permitió a los propietarios polacos, checos y rumanos financiar conversiones de bombas de calor y modernizaciones LED a tasas subvencionadas [3] Comisión Europea, “Mecanismo de Recuperación y Resiliencia”, Comisión Europea, commission.europa.eu . Los rendimientos estabilizados del 7%-8% en los centros de Europa Central y Oriental se comparan favorablemente con el 4%-5% en los principales mercados occidentales, lo que impulsó a los fondos de pensiones alemanes y estadounidenses a asignar nuevo capital a Varsovia, Praga y Bucarest. El riesgo de ejecución persiste debido a retrasos en los permisos y escasez de mano de obra, pero los desembolsos iniciales ya han reducido las brechas de rendimiento energético y comprimido los diferenciales de la tasa de capitalización.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los elevados tipos de interés sostenidos del BCE reducen los diferenciales de crédito | -0.9% | Europa del Sur, Europa Central y Oriental, pan-UE | Corto plazo (≤ 2 años) |
| Ola de subarrendamientos corporativos con una utilización de escritorios del ≤ 30 % | -0.7% | Reino Unido, Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Los límites de zonificación urbana de 15 minutos limitan el suministro de CBD | -0.4% | París, Barcelona, Milán, Bruselas | Mediano plazo (2-4 años) |
| Las tapas de carbono incorporado limitan las reurbanizaciones de acero y vidrio | -0.3% | Reino Unido, Países Bajos, Francia, Dinamarca | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos tipos de interés sostenidos del BCE y los diferenciales de crédito más ajustados frenan las vías de desarrollo
El Banco Central Europeo mantuvo su tipo de interés de depósito en el 2.75% en enero de 2025, lo que elevó los costes totales de financiación para proyectos especulativos de oficinas por encima del 6%. Los promotores ahora exigen rendimientos estabilizados del 7% al 8% para alcanzar el punto de equilibrio, un obstáculo que solo las torres de grado A completamente prearrendadas pueden superar. Fráncfort, Múnich y Ámsterdam registraron una caída del volumen de permisos del 40% al 50% con respecto a los picos de 2022, lo que restringe gravemente las entregas posteriores a 2027. El riesgo de refinanciación de los préstamos originados en 2020-21 está impulsando ventas oportunistas de activos con descuentos de dos dígitos; sin embargo, las brechas entre la oferta y la demanda siguen siendo amplias, lo que congela muchas transacciones.
La ola de subarrendamientos corporativos alcanza una utilización inferior al 30%, lo que presiona los alquileres prime
La utilización del trabajo híbrido por debajo del 30% ha liberado espacio de subarrendamiento equivalente al 15%-20% del stock disponible en Londres, Fráncfort y París. Los subarrendamientos con descuento socavan el poder de fijación de precios de los arrendadores y prolongan los plazos de arrendamiento de los nuevos proyectos. Canary Wharf y La Défense cuentan cada uno con más de 200,000 m² de excedente, lo que ha dado lugar a concesiones por valor de 550-880 USD por m² en bonificaciones para inquilinos, además de hasta 18 meses de alquiler gratuito. Los tasadores han ampliado las tasas de capitalización de Grado A entre 50 y 100 puntos básicos para los edificios con alta exposición al subarrendamiento, lo que refleja la incertidumbre sobre los flujos de caja futuros.
Análisis de segmento
Por grado de construcción: la polarización de la calidad reescribe las preferencias de los inquilinos
Los activos de Grado A representaron el 55.68% del tamaño del mercado inmobiliario de oficinas europeo en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.99% hasta 2031. Las rentas prime en el CBD para Grado A superaron los 57 USD por m² al mes en Múnich durante 2025, un 30% por encima de los espacios comparables de Grado B, lo que subraya la disposición de los inquilinos a pagar primas por servicios de bienestar, plantas sin columnas y credenciales ESG. El segmento se beneficia de una oferta limitada porque la financiación para proyectos especulativos es escasa y las normas de carbono incorporado llevan a los promotores a renovar el inventario antiguo en lugar de construir nuevas torres. Los activos de Grado B ocupan aproximadamente un tercio del inventario y muestran una perspectiva bifurcada: las oficinas ubicadas en el centro a menos de 500 m de los nodos de transporte público están atrayendo a inversores de valor añadido que inyectan entre 110 y 165 USD por m² de capital de modernización para cumplir con los umbrales EPC B, mientras que las propiedades suburbanas que dependen del automóvil se enfrentan a la conversión o demolición. Los edificios de grado C, a menudo construidos antes de 1990, están saliendo del mercado por completo a medida que las tasas de conversión a usos residenciales o de ciencias biológicas se duplicaron hasta alcanzar el 12 % del stock en 2024.
La dinámica de la huida hacia la calidad se refleja en los diferenciales de arrendamiento: las rentas de Grado A en Fráncfort, a 52 USD por m² al mes, son 17 USD más altas que las de Grado B comparables, y el diferencial se ha ampliado 600 puntos básicos desde 2019. Los ocupantes citan los objetivos de compromiso de los empleados y los objetivos de carbono de Alcance 2 como factores clave. Esta divergencia está reforzando el interés de los inversores por las estrategias de renovación total, reduciendo la rentabilidad de los activos de Grado B mejorados a menos de 100 puntos básicos de los de Grado A. Con la inminente fecha límite de la EPBD, las entidades crediticias han comenzado a reservar ratios préstamo-valor preferenciales para activos certificados, inclinando aún más la balanza hacia los activos de alta calidad y acelerando la amortización de oficinas obsoletas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: Las ventas superan a los alquileres a pesar del dominio de los alquileres
Los contratos de alquiler captaron el 74.88% de la cuota de mercado europea del sector inmobiliario de oficinas en 2025, lo que refleja la preferencia de los inquilinos por cláusulas de flexibilidad de tres a cinco años en un contexto de incertidumbre en las previsiones de plantilla. Sin embargo, se prevé que la categoría de ventas se expanda un 5.15% anual hasta 2031, eclipsando el crecimiento de los alquileres, ya que los fondos de pensiones y de inversión soberana globales destinan capital a activos a largo plazo que generan ingresos. Las entradas transfronterizas alcanzaron los 8.800 millones de dólares en el primer semestre de 2025, lideradas por inversores soberanos asiáticos que adquirieron activos alemanes y neerlandeses con rendimientos netos superiores al 4%. Las ventas en dificultades realizadas por propietarios con un alto nivel de apalancamiento están ampliando el universo de inversión para compradores oportunistas que pueden suscribir gastos de capital. Mientras tanto, los inquilinos corporativos solicitan cada vez más cláusulas de rescisión y paquetes de acondicionamiento ecológico, lo que alarga los ciclos de negociación y presiona a los arrendadores para que financien mayores incentivos para los inquilinos, todo lo cual modera las trayectorias de crecimiento de los alquileres.
Las transacciones de construcción a medida dominan la modesta nueva construcción que se está iniciando, ya que las entidades crediticias exigen prealquileres que cubran al menos el 60% de la superficie neta alquilable antes de liberar los fondos. Esta tendencia desvía la inversión de capital de proyectos especulativos hacia sedes a medida con inquilinos de alto nivel de inversión. Simultáneamente, las operaciones con activos trofeo ilustran la intensidad de la demanda: en noviembre de 2024, CBRE Global Investors adquirió una torre LEED Platinum en Frankfurt, totalmente arrendada a Deutsche Bank, por 418 millones de dólares con una rentabilidad del 4.2%, el precio de oficinas más ajustado en Alemania tras la pandemia. Estas operaciones ponen de manifiesto que la liquidez se centra en productos básicos y estabilizados, incluso mientras los activos secundarios se estancan.
Por el usuario final: TI e ITES lideran mientras BFSI se consolida
Los usuarios de tecnologías de la información y servicios habilitados por TI representaron la mayor participación, con un 32.08 %, en el mercado inmobiliario de oficinas europeo en 2025 y están avanzando a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.37 %. Los hiperescaladores, los proveedores de SaaS y las empresas de tecnología financiera están impulsando la ocupación por encima de los 25 000 m² por operación en Fráncfort, Dublín y Londres para dar cabida a los equipos de formación en modelos de IA y operaciones en la nube. Más del 80 % de los arrendamientos tecnológicos ejecutados en 2025 requerían una certificación LEED Gold o superior, lo que establece una base de sostenibilidad de facto para los edificios premium. Los ocupantes del sector bancario, de servicios financieros y de seguros (BFSI), el segundo grupo más grande, con aproximadamente el 26 % de la demanda, están reduciendo la superficie total entre un 10 % y un 15 %, pero renovando su espacio a un número menor de plantas emblemáticas de cara al cliente, un cambio que infla el alquiler medio por empleado y reduce la superficie neta. Las asociaciones de servicios profesionales, que ocupan cerca del 20% del espacio, reflejan el comportamiento de BFSI al reemplazar oficinas privadas por zonas de colaboración, reduciendo la densidad per cápita a 8-10 m².
Las empresas de ciencias de la vida, que aún representan un nicho con una cuota de mercado inferior al 5%, presentan una prometedora vía de conversión para oficinas obsoletas. Arrendadores de Cambridge, Basilea y Copenhague han reubicado edificios construidos antes de 1990 en estructuras de laboratorios húmedos con alquileres de dos dígitos. Estas transacciones ponen de relieve la reutilización adaptativa como un competidor emergente del arrendamiento convencional, lo que erosiona la demanda de oficinas de baja calidad y abre un nuevo umbral de valoración para las oficinas que, de otro modo, quedarían inutilizadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado inmobiliario de oficinas en Alemania
Alemania conservó la mayor participación, con un 29.58%, en el mercado inmobiliario europeo de oficinas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.2% hasta 2031. La absorción de 194,600 m² en Fráncfort en el primer trimestre de 2025 fue impulsada por proveedores de servicios de nube estadounidenses y fintechs asiáticas, lo que elevó las rentas prime a 52 USD por m² mensuales. La tarifa de 59 USD por m² en Múnich refleja la demanda de tecnología automotriz y semiconductores, junto con la baja tasa de desocupación. La tramitación acelerada de permisos de oficina a vivienda en el país permitió convertir el 20% del inventario obsoleto en 2024, eliminando el inventario ineficiente y manteniendo la resiliencia de las rentas incluso en un contexto de tasas altas.
Mercado inmobiliario de oficinas en el Reino Unido y Francia
El Reino Unido y Francia juntos representaron aproximadamente el 36% del valor regional en 2025, pero difieren en sus perspectivas. Canary Wharf, en Londres, atrajo compromisos de Visa y JP Morgan, pero los excedentes de subarrendamiento elevaron la tasa de desocupación en toda la ciudad al 9.5%, lo que frenó el crecimiento neto efectivo de las rentas. París, por el contrario, impuso una zonificación urbana de 15 minutos que limita los permisos en el CBD a 50,000 m² anuales. La escasez sustenta un crecimiento del 4% de las rentas en el distrito 8, a pesar de las dificultades económicas generales. La rigidez de la legislación laboral y la lentitud en la concesión de permisos disuaden los proyectos especulativos en ambas localidades, protegiendo implícitamente los flujos de caja de los propietarios actuales.
Mercado inmobiliario de oficinas en Italia y España
Italia y España, que representan conjuntamente cerca del 13% del valor de mercado, registraron un vigoroso mercado de arrendamientos en 2025. Milán registró una ocupación de 110,000 m² en el primer trimestre; la vivienda de Grado A por sí sola captó el 60% y alcanzó los 69 USD/m² al mes en rentas prime, un récord nacional. Madrid y Barcelona ofrecieron 45 USD/m² y 34 USD/m² al mes, respectivamente, junto con rendimientos de la inversión entre 200 y 300 puntos básicos superiores a los de los principales activos alemanes, lo que atrajo capital privado estadounidense. Los gobiernos locales aceleran los permisos de reutilización adaptativa, lo que restringe aún más la oferta de vivienda de Grado A en ambos países.
Mercados europeos más amplios
El resto de Europa presentó la proyección de CAGR más rápida, del 5.52 %, hasta 2031, ya que las capitales de Europa Central y Oriental y las ciudades nórdicas captan la deslocalización y la expansión de los centros de datos. La tasa de desocupación en Varsovia se redujo al 11.2 % en el cuarto trimestre de 2024 gracias a la demanda de externalización de TI, mientras que Estocolmo y Copenhague absorbieron más de 4 50,000 m² cada una, vinculadas a instalaciones de edge computing. Los fondos de Recuperación y Resiliencia de la UE ayudan a financiar reformas profundas, reduciendo los diferenciales de rendimiento frente a sus homólogos occidentales y atrayendo capital institucional que busca diversificarse sin sacrificar liquidez.
Panorama regulatorio
El eje normativo de los mercados de oficinas europeos se centra en la Directiva refundida sobre el rendimiento energético de los edificios, Directiva (UE) 2024/1275, que establece como fecha límite de transposición el 29 de mayo de 2026 para que los edificios no residenciales definan normas mínimas de rendimiento energético y planes de renovación para lograr un parque de edificios con cero emisiones en 2050.
El Reglamento de Productos de Construcción, el Reglamento (UE) 2024/3110 y el Plan de Trabajo del RPC para el período 2026-2029 impulsan un cumplimiento más estructurado de los productos en las principales categorías de materiales de construcción, y la actividad de normalización a principios de 2026 para la construcción prefabricada y los sistemas modulares indica una mayor documentación, declaraciones de sostenibilidad y cumplimiento digital que se incorporan a la contratación y las especificaciones de los proyectos de oficina.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario de oficinas en Europa abarca la adquisición y planificación de terrenos, la financiación del desarrollo, el diseño y la ingeniería, la construcción y el acondicionamiento, el arrendamiento y las mejoras para los inquilinos, así como la gestión continua de activos y la recapitalización de la cartera.
En la fase posterior, la ocupación y la ejecución del arrendamiento dependen de agentes inmobiliarios, administradores de propiedades y consultores técnicos que traducen los requisitos ESG y de rendimiento energético en especificaciones de alquiler, alcances de modernización y documentación de financiación verde. El riesgo de costes y plazos de entrega se concentra en las capas de contratistas y acondicionamiento, ya que los propietarios optan por la renovación en lugar de la nueva construcción en condiciones crediticias restrictivas, lo que genera cuellos de botella en torno a la mano de obra especializada, las mejoras de las instalaciones electromecánicas y los materiales que cumplen con la normativa, y aumenta la importancia de contar con socios de entrega integrados que puedan combinar el diseño y la entrega con flujos de trabajo de monitorización y certificación energética para el reposicionamiento de Grado A.
Panorama competitivo
El mercado inmobiliario de oficinas en Europa sigue fragmentado; ningún arrendador supera una cuota de mercado de un dígito medio, pero las grandes empresas como Aroundtown, Gecina y Unibail-Rodamco-Westfield ejercen influencia en la negociación en París, Berlín y Ámsterdam. Aprovechan la solidez de sus balances para prefinanciar campañas de modernización y acceder a préstamos verdes vinculados al dólar estadounidense, como la línea de crédito de 1.32 millones de dólares de Unibail-Rodamco-Westfield, con un precio de 25 puntos básicos dentro de la deuda convencional. Los gigantes de servicios JLL, CBRE y Cushman & Wakefield dominan el asesoramiento a inquilinos; sin embargo, la compresión de comisiones les impulsa a combinar servicios de PropTech y consultoría de sostenibilidad para defender sus márgenes.
La competencia es más intensa en los desarrollos de Grado A, donde la escasez de terrenos, los límites de emisiones de carbono y los retrasos en la tramitación de permisos crean barreras naturales de entrada. Los fondos institucionales de construcción a medida se asocian con contratistas llave en mano para mitigar la inflación de costos y entregar torres prearrendadas. La reutilización adaptativa se ha convertido en un nicho de alta rentabilidad: los propietarios que convierten oficinas obsoletas en laboratorios o viviendas suelen buscar tasas de rendimiento interno (TIR) sin apalancamiento del 12% al 15% que duplican la rentabilidad de las oficinas de nueva construcción, atrayendo capital oportunista global. Al mismo tiempo, las empresas disruptivas de PropTech ofrecen entregas entre un 30% y un 40% más rápidas mediante la construcción modular e integran análisis de IoT que reducen los gastos operativos hasta en un 20%.
Las renovaciones de edificios inteligentes representan otro factor competitivo. Solo el 30% de las oficinas europeas implementan monitorización energética en tiempo real, lo que deja una amplia brecha de adopción que los propietarios ágiles aprovechan para obtener primas de alquiler de entre el 5% y el 8%. La tecnología también está acortando los ciclos de arrendamiento: las plataformas de planificación de espacios y visitas virtuales basadas en IA están acortando los plazos de decisión de los inquilinos de 18 meses a aproximadamente nueve, lo que permite a los propietarios proactivos asegurar la ocupación antes que sus competidores más lentos. Dado que la oferta de subarrendamientos afecta negativamente a los alquileres, los propietarios que combinan mejoras ESG con acondicionamientos flexibles obtienen una ventaja decisiva para retener a inquilinos de primera línea.
Líderes del sector inmobiliario de oficinas en Europa
Jones Lang La Salle IP, Inc.
CBRE
Cushman y Wakefield
Savills
Collares
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Railpen obtuvo el permiso de planificación para la remodelación del número 12 de Smithfield (122,000 pies cuadrados) en Londres, impulsando un proyecto de Grado A en el centro de Londres y señalando el impulso regulatorio para las renovaciones de alta gama.
- Junio de 2026: LaSalle Investment Management obtuvo un mandato de gestión de cartera personalizada de 450 millones de euros de un fondo de pensiones alemán para invertir en oficinas de primera categoría en Francia, Alemania, los Países Bajos y España. Este mandato refleja un renovado interés institucional por las oficinas consolidadas y de alta calidad en mercados europeos líquidos.
- Mayo de 2026: Covivio presentó su proyecto 030BLN en Berlin Alexanderplatz, lo que subraya la continua afluencia de capitales a proyectos céntricos de alta gama y refuerza la trayectoria de renovación y modernización del mercado.
Alcance y metodología
El inmueble de oficinas es la construcción de edificios para su arrendamiento y venta a empresas de diferentes sectores. El mercado inmobiliario de oficinas en Europa está segmentado por geografía (Alemania, Reino Unido, Francia, Italia, España, Federación de Rusia y resto de Europa). El informe ofrece los tamaños de mercado y las previsiones para el mercado inmobiliario de oficinas europeo en valor (USD) para todos los segmentos anteriores.
Por grado de construcción
| Grado A |
| Grado B |
| Grado C |
Por tipo de transacción
| Rentas |
| Ventas |
Por usuario final
| Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría empresarial y servicios profesionales |
| Otros servicios (venta minorista, ciencias de la vida, energía, legal) |
Por país
| Alemania |
| UK |
| Francia |
| Italia |
| España |
| El resto de Europa |
| Por grado de construcción | Grado A |
| Grado B | |
| Grado C | |
| Por tipo de transacción | Rentas |
| Ventas | |
| Por usuario final | Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría empresarial y servicios profesionales | |
| Otros servicios (venta minorista, ciencias de la vida, energía, legal) | |
| Por país | Alemania |
| UK | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario de oficinas en Europa en 2026?
El tamaño del mercado inmobiliario de oficinas en Europa será de 392.48 mil millones de dólares en 2026.
¿Cuál es la CAGR prevista para las oficinas europeas hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 4.05 % entre 2026 y 2031.
¿Qué grupo de inquilinos impulsa el crecimiento más rápido de la demanda?
Las empresas de TI y ITES están expandiendo sus áreas alquilables más rápidamente, a una tasa compuesta anual del 5.37 % hasta 2031.
¿Por qué aumentan los alquileres de viviendas de categoría A a pesar de que hay una mayor vacancia en el parque de viviendas más antiguo?
Las corporaciones que buscan edificios con buen consumo energético y abundantes comodidades pagarán primas del 25% al 30%, ampliando la diferencia de calificación.
¿Cómo afectan las normas de la UE sobre el carbono al desarrollo de nuevas oficinas?
Los límites al carbono incorporado y el mandato de cero emisiones para 2026 impulsan a los desarrolladores hacia reformas y diseños híbridos de madera, lo que reduce los inicios especulativos desde cero.
¿Qué geografía se espera que crezca más rápido hasta 2031?
Se espera que el resto de Europa, incluidos los centros del centro-este y los países nórdicos, registre la CAGR más fuerte, del 5.52 %, a medida que los proyectos de nearshoring y de centros de datos aceleran la demanda.


