

Análisis del mercado europeo de la aceituna por Mordor Intelligence
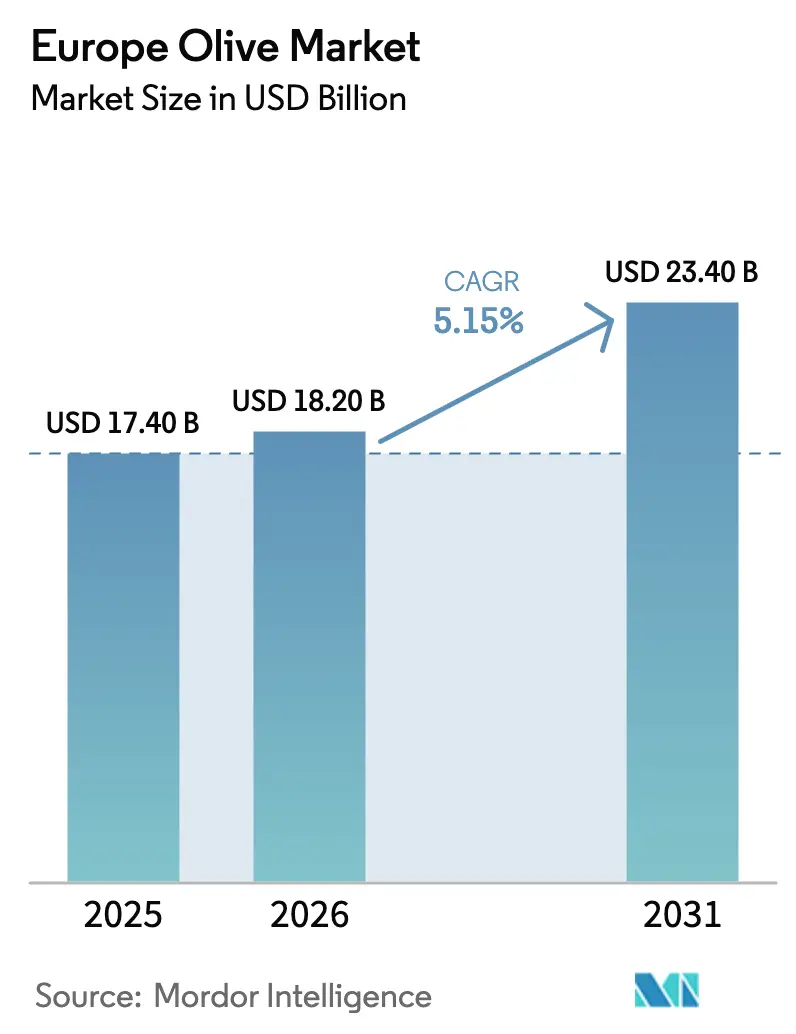
Se espera que el tamaño del mercado europeo de la aceituna crezca de 17.40 millones de dólares en 2025 a 18.2 millones de dólares en 2026 y se prevé que alcance los 23.4 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.15 % durante el periodo 2026-2031. Las fuertes primas minoristas para los aceites orgánicos y con Denominación de Origen Protegida (DOP), las ganancias por mecanización de los huertos de altísima densidad y los pagos de apoyo de la Política Agrícola Común (PAC) respaldan esta expansión. España representa casi tres quintas partes de la producción regional, mientras que las rápidas conversiones de huertos en Portugal y el creciente consumo per cápita en Alemania están remodelando los patrones de crecimiento de la producción y el consumo. Las escasas cosechas en España durante 2024, causadas por el calor extremo, provocaron un aumento de los precios spot del aceite de oliva virgen extra por kilogramo a principios de 2025. Esto impulsó a los minoristas a asegurar contratos a más largo plazo e invertir en medidas de trazabilidad. Los exportadores también están pasando de formatos a granel a formatos de marca para capturar márgenes y cumplir con las normas de deforestación y sostenibilidad de la Unión Europea, que entraron en vigor en 2025.
Conclusiones clave del informe
- Por geografía, Italia representó una participación del 24.8% del tamaño del mercado de aceitunas de Europa en 2025, mientras que Polonia registró la CAGR más alta del 7.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de la aceituna
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Despliegue rápido de plantaciones de altísima densidad | + 0.9% | España, Portugal, Italia y Grecia | Largo plazo (≥ 4 años) |
| La adopción de la dieta mediterránea impulsa la demanda | + 0.8% | Alemania, Francia, los países nórdicos y Polonia | Mediano plazo (2–4 años) |
| Incentivos de la Política Agrícola Común para las plantaciones | + 0.6% | España, Italia, Grecia y Portugal | Largo plazo (≥ 4 años) |
| Transición hacia la producción orgánica y certificada con Denominación de Origen Protegida (DOP) | + 0.5% | Italia, Grecia, Portugal y España | Mediano plazo (2–4 años) |
| Valorización de subproductos de la aceituna | + 0.4% | España, Italia y Grecia | Mediano plazo (2–4 años) |
| Aumento de la demanda de aceitunas de mesa procesadas de forma natural | + 0.3% | España, Italia, Grecia y Alemania | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Despliegue rápido de plantaciones de altísima densidad
Las plantaciones de altísima densidad superaron las 185,000 hectáreas en España y Portugal a finales de 2025, un aumento del 28% con respecto a 2023 [1] Fuente: Ministerio de Agricultura, Pesca y Alimentación de España, “Estadísticas del sector del olivo”, mapa.gob.es . Las densidades de plantación de 1,500 a 2,200 árboles por hectárea permiten que las cosechadoras continuas recojan el 95 % de la fruta en una sola pasada, reduciendo así los costes laborales cuando los salarios estacionales aumentaron más del 4.4 % en Andalucía entre 2024 y 2025. Una fructificación más temprana significa que el flujo de caja comienza en el tercer año en lugar del séptimo, acortando los periodos de recuperación de la inversión incluso con los tipos de interés del Banco Central Europeo cercanos al 3.5 % en 2025. Estos sistemas crean un riesgo de monocultivo porque las parcelas de Arbequina con riego por goteo pierden hasta un 40 % de su rendimiento cuando la humedad del suelo en verano cae por debajo del 25 % de la capacidad de campo, un umbral que se superó en 18 de los últimos 24 meses en toda Andalucía.
La adopción de la dieta mediterránea impulsa la demanda
Según la Asociación Americana del Corazón, sustituir 10 gramos de mantequilla por aceite de oliva virgen extra se asoció con una reducción del 8% en los eventos cardiovasculares, y Alemania, Francia y el Reino Unido incorporaron el hallazgo en las directrices dietéticas actualizadas. Alemania representó el 13.4% de las importaciones europeas de aceite de oliva en 2025, recibiendo 176,000 toneladas métricas, un aumento del 12% con respecto a 2024. Polonia importó 22,000 toneladas métricas durante 2025, un 19% más que el año anterior, lo que marcó el crecimiento de importaciones más rápido entre los principales compradores del bloque [2] Fuente: Comisión Europea, “Base de datos Eurostat”, ec.europa.eu.
Incentivos de la Política Agrícola Común (PAC) para las arboledas
La Política Agrícola Común 2023–2027 canaliza 1.2 millones de euros (1.4 millones de dólares) en ayudas a los ingresos acopladas a los productores de aceitunas, pagando entre 60 y 150 euros (70.8-177.1 dólares) por hectárea y ayudando a amortiguar los ingresos después del déficit de 2024 [3] Fuente: Comisión Europea, “Política Agrícola Común de un vistazo”, agriculture.ec.europa.eu . Los ecoesquemas recompensan los cultivos de cobertura del suelo y las cajas nido para aves rapaces con 90 euros (97 dólares) adicionales por hectárea, un diseño que ayudó a 14,000 explotaciones agrícolas españolas a adoptar el control integrado de plagas en 2025. Portugal utilizó fondos de desarrollo rural para cofinanciar 38 nuevos molinos en 2024 y 2025, reduciendo el transporte medio del olivar a la prensa a 18 kilómetros y mejorando los índices de ácidos grasos libres. A partir de 2027, el 25% de los pagos estarán supeditados al cumplimiento de ciertos parámetros de salud del suelo, lo que convertirá la agricultura regenerativa en un componente central de las previsiones de flujo de caja.
Transición hacia la producción orgánica y certificada con Denominación de Origen Protegida (DOP)
El aceite de oliva orgánico representó la mayor parte del valor minorista europeo en 2025, ya que los consumidores pagaron precios más altos por los aceites premium que por los convencionales. Las 42 etiquetas de Denominación de Origen Protegida (DOP) de Italia generaron 1.8 millones de euros (1.9 millones de dólares) en ventas minoristas en 2025, y el aceite de Denominación de Origen Protegida (DOP) de Kalamata se comercializó a 12.50 euros (13.50 dólares) por litro, el doble del precio del aceite genérico. La certificación requiere la geolocalización de la arboleda, el patrimonio de la variedad y la aprobación de un panel sensorial, en consonancia con las normas de deforestación de la Unión Europea, que exigen cadenas de suministro trazables a partir de enero de 2025. Los minoristas destacan los sellos de Denominación de Origen Protegida (DOP) en los iconos frontales de los envases, lo que refuerza la confianza del comprador y amplía la brecha de precios en los pasillos premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las anomalías climáticas extremas están reduciendo los rendimientos | −0.6% | España, Italia, Grecia, Portugal y Francia | Corto plazo (≤ 2 años) |
| Alta volatilidad de los precios internacionales | −0.4% | España, Italia y Grecia | Mediano plazo (2–4 años) |
| Escasez de mano de obra y aumento de los costos salariales | −0.15% | España, Italia, Grecia y Portugal | Mediano plazo (2–4 años) |
| La propagación de Xylella fastidiosa amenaza las arboledas | −0.15% | Italia, Francia, España y Grecia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las anomalías climáticas extremas están reduciendo los rendimientos
En Europa, la cosecha de 2024 alcanzó tan solo 1.89 millones de toneladas métricas, un 30 % por debajo de la media quinquenal, tras 47 días con temperaturas superiores a los 40 grados Celsius en Andalucía y una caída del 35 % en la producción en Apulia debido a las fluctuaciones en las heladas y la sequía. La falta de humedad en el suelo obligó a los agricultores griegos a restringir el riego, lo que provocó una reducción de 85 000 toneladas métricas en la producción nacional. Los precios al contado se dispararon hasta los 9.90 EUR (10.70 USD) por kilogramo a principios de 2025, lo que impulsó a los embotelladores a mezclar aceites refinados e importar de Túnez y Turquía con costes de transporte más elevados. Los modelos climáticos predicen que el sur de España podría perder el 15 % de su superficie olivarera adecuada para 2030, lo que impulsaría a los agricultores a adoptar mallas de sombreo y cultivares resistentes al calor.
Propagación de Xylella Fastidiosa que amenaza los bosques
Para 2025, la bacteria había infectado 21 millones de olivos en la región italiana de Apulia, lo que redujo la producción regional en un 28 % desde 2019. Las zonas de contención en Francia y España incrementaron los controles de cumplimiento y las exigencias de arrancamiento, lo que incrementó los costes para los productores y las primas de seguros. Las parcelas de investigación con cultivares resistentes de Leccino son prometedoras, pero requieren de 8 a 10 años para alcanzar la plena producción comercial, lo que retrasa la recuperación regional. La enfermedad también amenaza la diversidad genética, ya que muchos agricultores sustituyen plantaciones de variedades mixtas por clones monorresistentes, lo que reduce la resiliencia a futuros patógenos.
Análisis geográfico
Italia se mantuvo como el mayor consumidor, representando el 24.8% del consumo europeo de aceitunas en 2025, gracias a su profundo patrimonio culinario y su densa red de molienda, que sustentan un alto consumo de aceitunas de mesa y aceite. Polonia registró el crecimiento del consumo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.1% hasta 2031, gracias al aumento de los ingresos y a las campañas de nutrición que impulsaron un mayor consumo doméstico de aceitunas crudas y aceites recién exprimidos. La sólida demanda italiana contribuye a estabilizar los volúmenes regionales durante los picos de precios, mientras que la rápida adopción de Polonia ilustra el potencial de expansión en Europa del Este. Juntos, ambos países definen ahora el suelo de consumo de la región y su trayectoria de crecimiento más pronunciada.
España sigue mostrando una fuerte demanda doméstica, pero ha perdido su posición como principal consumidor frente a Italia. Su cuota de consumo se sitúa ahora por debajo de la de Italia, pero se mantiene por encima de la de Francia y Alemania. Francia depende en gran medida de las importaciones y prioriza los lotes orgánicos y con Denominación de Origen Protegida (DOP) para mantener los márgenes, mientras que la demanda alemana, impulsada por el bienestar, mantiene el aumento de los volúmenes, aunque a un ritmo más lento que en Polonia. El Reino Unido, a pesar de los aranceles relacionados con el Brexit, continúa ampliando el uso de la hostelería mediante contratos directos de suministro ibérico que garantizan una calidad constante. Estos consumidores de nivel medio consolidan la demanda en toda Europa Occidental y garantizan una demanda diversificada para los proveedores del sur.
De cara al futuro, Italia planea impulsar la demanda mediante el turismo en las zonas de las almazaras y una mejor comercialización de los productos con Denominación de Origen Protegida (DOP), mientras que los minoristas polacos están invirtiendo en logística de cadena de frío y campañas educativas para mantener el impulso del consumidor. España, Francia y Alemania están introduciendo el etiquetado de frescura y el almacenamiento con nitrógeno, que amplían las posibilidades de los menús y prolongan la vida útil, medidas que ayudan a protegerse contra la volatilidad de los precios. El Reino Unido está realizando pruebas piloto de trazabilidad blockchain con importantes supermercados, una función que podría aumentar la confianza del consumidor e impulsar las ventas del segmento premium. En conjunto, estas iniciativas nacionales están preparadas para impulsar el consumo general de aceitunas en Europa y apoyar una expansión sostenida del mercado hasta 2031.
Panorama regulatorio
Las normas de comercialización de la Unión Europea para el aceite de oliva se basan en el Reglamento Delegado (UE) 2022/2104 y el Reglamento de Ejecución (UE) 2022/2105 de la Comisión, que establecen los requisitos de etiquetado y los controles de conformidad. En el contexto de un mercado con mayor exigencia en materia de sostenibilidad y justificación del origen, los requisitos de trazabilidad comenzaron a aplicarse en enero de 2025 y se utilizan cada vez más para respaldar las pruebas de cumplimiento, incluso junto con los sistemas de Denominación de Origen Protegida (DOP) e Indicación Geográfica Protegida (IGP).
A nivel de normalización internacional, la Decisión (UE) 2026/711 del Consejo establece la posición de la UE en el marco del Consejo Oleícola Internacional (COI) para actualizar las normas analíticas, incluyendo un método más seguro para determinar el índice de peróxido (COI/T.20/Doc. n.º 38) y parámetros relevantes para el aceite de oliva virgen extra monovarietal. Esto refuerza la verificación de la calidad en laboratorio junto con las protecciones del esquema existente. El control y la vigilancia antifraude siguen siendo un punto de presión regulatoria: el Tribunal de Cuentas Europeo publicó el Informe Especial 01/2026 sobre los sistemas de control del aceite de oliva de la UE, manteniendo la calidad de la aplicación y la prevención del fraude en la agenda de las autoridades y operadores de los Estados miembros. Junto con herramientas a nivel de la UE, como la Ayuda al Almacenamiento Privado, los Estados miembros también utilizan mecanismos nacionales para gestionar los desequilibrios, como lo ilustra la Orden Ministerial 1192/2025 de España, que establece un mecanismo de retirada obligatoria vinculado a los niveles de producción nacionales. Esto puede afectar la gestión de existencias y el comportamiento contractual durante los ciclos de cosecha volátiles.
Análisis de la cadena de valor
La cadena de valor de la aceituna en Europa abarca los insumos iniciales (viveros, riego, fertilizantes y protección de cultivos), la gestión de los olivares y la cosecha, que se mecaniza cada vez más en sistemas de altísima densidad. También incluye la molienda y extracción, el almacenamiento y la mezcla, el embotellado y el envasado, y la distribución final a través de los canales de venta minorista, restauración y exportación. Las organizaciones de productores y las cooperativas siguen siendo fundamentales en los principales países productores, utilizando programas operativos para la planificación de la producción, la mejora de la calidad y las medidas de retirada del mercado, respaldados por instrumentos de gestión de riesgos como los seguros de cosecha. Las marcas reconocidas y los proveedores de marcas blancas también refuerzan las auditorías a sus proveedores en materia de origen, sostenibilidad y cumplimiento de la normativa química.
La reciente dinámica de la cadena de suministro se ha visto influenciada por la volatilidad de los rendimientos y las iniciativas de transparencia. La Comisión Europea puso en marcha el Observatorio Europeo del Mercado del Aceite de Oliva y las Aceitunas de Mesa en noviembre de 2024 para mejorar la visibilidad de los datos y la coordinación a lo largo de la cadena. La Dirección General de Agricultura y Desarrollo Rural continuó actualizando las notificaciones mensuales de producción para la campaña 2025/2026, publicadas en junio de 2026, lo que permite un seguimiento más frecuente de la disponibilidad y el equilibrio del mercado. Las sucesivas temporadas de baja producción han agotado las existencias y elevado los precios, incrementando la importancia de la gestión del almacenamiento y la diversificación del abastecimiento (incluidas las importaciones para la mezcla). Esto también realza el valor de las redes de molienda eficientes, como la expansión de la planta de procesamiento en Portugal, que redujo las distancias entre el olivar y la prensa y contribuyó a proteger los indicadores de calidad.
Panorama competitivo
Los cinco principales proveedores controlaron colectivamente una parte moderada de los ingresos del mercado europeo de aceitunas en 2025. Deoleo, la marca líder, generó ingresos significativos en 2024. La compañía está implementando un programa de trazabilidad basado en códigos QR y blockchain con IBM Food Trust para proporcionar a los consumidores información sobre el origen de cada botella. Sovena consolida su suministro de marca blanca a través de su almazara Marmelo en Ferreira do Alentejo, una instalación altamente automatizada reconocida por sus procesos de extracción eficientes en agua y energía.
Salov, propietario de Filippo Berio, lidera la colaboración de investigación de Long Life Oil, que prueba tecnologías avanzadas de envasado y atmósfera controlada para ralentizar la oxidación, sin revelar cifras específicas de inversión. Borges International se mantiene activo en el abastecimiento diversificado y se beneficia de la mejora de las perspectivas de cosecha en Túnez, lo que alivia la presión de suministro en toda la cadena de valor del Mediterráneo. Monini consolida su prestigio premium a través de sus líneas insignia Classico y Delicato, que cuentan con una huella de carbono totalmente compensada desde 2021. Estas marcas de gama media compiten en calidad sensorial, mensaje de sostenibilidad y capacidad de respuesta a las auditorías de los minoristas.
El crecimiento durante los próximos cinco años dependerá de la trazabilidad digital, el cumplimiento climático y la modernización de la cadena de suministro. La implementación de blockchain en Deoleo pretende abarcar todas las marcas premium para mediados de 2026, lo que impulsará la diferenciación de precios en supermercados congestionados. El estudio de Salov sobre la vida útil debería mejorar la eficiencia de las exportaciones a mercados distantes, mientras que el modelo integrado de productor-molino de Sovena la posiciona para cumplir con los criterios de los minoristas en materia de consumo de agua y carbono. La recuperación de Túnez añade una mayor demanda de aceite crudo que Borges y Monini pueden aprovechar para mejorar las estrategias de mezcla y la resiliencia general del suministro. A medida que los minoristas endurecen las normas de contratación sostenible, las empresas que combinan la transparencia en el abastecimiento con una menor huella ambiental están preparadas para captar una mayor cuota de mercado.
Desarrollos recientes de la industria
- Junio de 2026: El fondo SDG Farmland de Van Lanschot Kempen adquirió un olivar de regadío de 400 hectáreas en Faro do Alentejo, Portugal, para integrarlo en su plataforma Rio de Azeite. Esta adquisición evidencia el creciente flujo de capital institucional hacia activos de producción de olivo escalables y con suministro de agua garantizado en el sur de Europa. Asimismo, refuerza el papel de Portugal en la reconversión de olivares y la profesionalización de la gestión agrícola dentro de la cadena de suministro regional.
- Abril de 2026: Arvos completó la adquisición de Pere Olive a Labeyrie Fine Foods, incorporando así un negocio especializado en aceitunas de mesa mediterráneas refrigeradas y antipastos, y posicionando la planta de Andenne, Bélgica, como su centro europeo para la innovación de productos refrigerados. Esta operación amplía las capacidades de Arvos más allá de los productos de aceituna a temperatura ambiente y refuerza su acceso a los canales de venta minorista europeos, que están expandiendo su oferta de productos mediterráneos refrigerados. Asimismo, evidencia la continua consolidación en el segmento de aceitunas de mesa de valor añadido, donde la diferenciación radica en las recetas, la frescura y la fiabilidad del suministro.
- Noviembre de 2024: La Comisión Europea puso en marcha en Bruselas el Observatorio del Mercado del Aceite de Oliva y las Aceitunas de Mesa para mejorar la transparencia de los datos y la cooperación entre expertos en toda la cadena de suministro. Una información de mercado más frecuente y comparable facilita la contratación oportuna, la toma de decisiones sobre inventarios y la respuesta política ante crisis de suministro. La plataforma también refuerza la trazabilidad y la preparación para el cumplimiento normativo, dado que los minoristas y los reguladores intensifican el control sobre el origen y la exactitud del etiquetado.
Alcance del informe sobre el mercado europeo de la aceituna
El informe del mercado europeo de la aceituna está segmentado por geografía (España, Italia, Grecia, Portugal y Francia). Incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor, lista de actores clave, logística e infraestructura, y análisis de estacionalidad. Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Por geografía
| España | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Italia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Grecia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Portugal | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Francia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad |
| Por geografía | España | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Italia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Grecia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Portugal | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Francia | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado europeo de productos derivados del olivar?
El mercado tendrá un valor de USD 18.2 mil millones en 2026 y se proyecta que alcance los USD 23.4 mil millones en 2031.
¿Qué país consume más aceitunas en Europa?
Italia lidera con el 24.8% del consumo continental en 2025.
¿Por qué son importantes los huertos de súper alta densidad para los productores?
Reducen las necesidades de mano de obra, alcanzan la edad productiva en tres años y bajan el precio de equilibrio del petróleo a alrededor de 4.10 euros (4.40 dólares) por kilogramo.
¿Qué país muestra el crecimiento del consumo más rápido?
El consumo de aceitunas en Polonia aumentará a una tasa compuesta anual del 7.4 % hasta 2031.
¿Qué riesgo climático afecta más al olivar europeo?
Las olas de calor extremas y las sequías amenazan los rendimientos y podrían reducir las zonas de cultivo adecuadas en el sur de España en un 15% para 2030.


