

Tamaño y participación del mercado de dispositivos ortopédicos en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 14.74 mil millones |
| Tamaño del mercado (2031) | USD 17.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.72% CAGR |
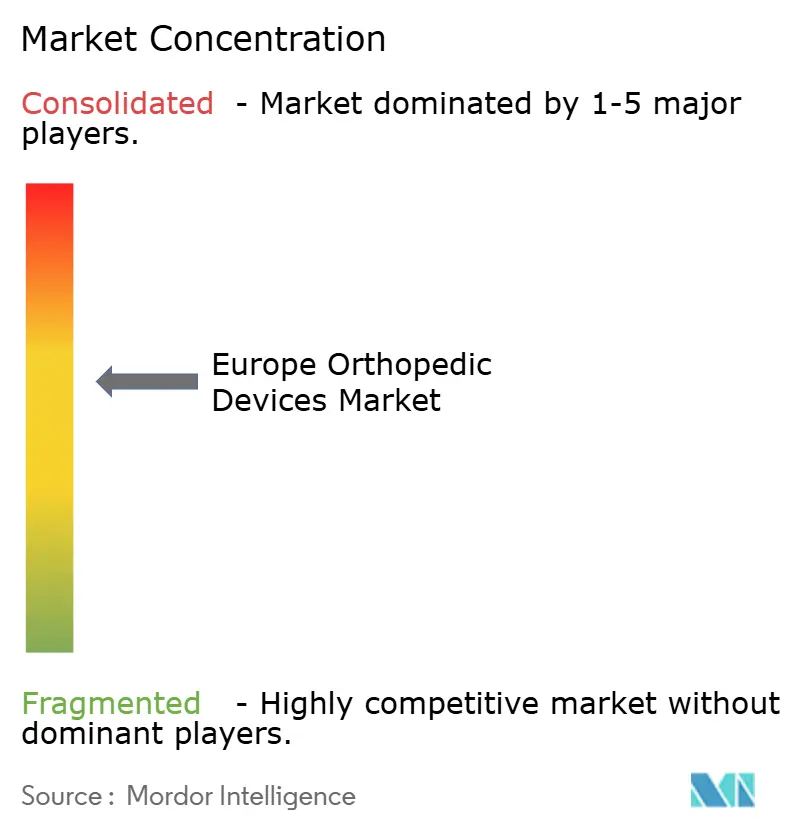
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de dispositivos ortopédicos por Mordor Intelligence
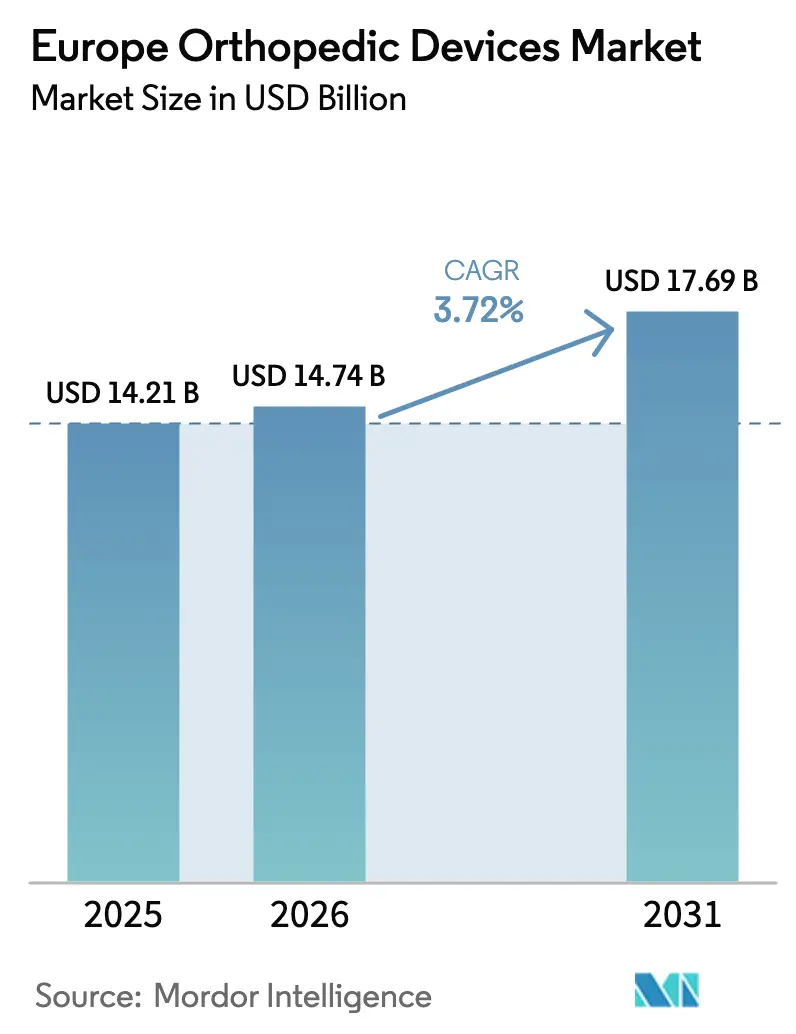
El tamaño del mercado europeo de dispositivos ortopédicos en 2026 se estima en 14.74 millones de dólares, creciendo desde los 14.21 millones de dólares de 2025, con proyecciones para 2031 de 17.69 millones de dólares, con un crecimiento del 3.72 % CAGR entre 2026 y 2031. El aumento en el volumen de procedimientos vinculado al envejecimiento demográfico, el regreso a las cirugías electivas tras la COVID-19 y la rápida adopción de implantes inteligentes que cumplen con las normas de trazabilidad del MDR de la UE respaldan esta expansión constante. La transición hacia materiales compuestos bioabsorbibles, la adopción más amplia de la impresión 3D para piezas específicas para cada paciente y el creciente papel de los centros de cirugía ambulatoria (CAC) ayudan a los fabricantes a diferenciar sus ofertas. Mientras tanto, la incertidumbre en la cadena de suministro en torno al titanio y las tierras raras mantiene a los equipos de compras centrados en el abastecimiento dual, y las reformas divergentes en los reembolsos ejercen presión sobre los márgenes de los dispositivos de alta innovación. Las estrategias competitivas ahora se basan en la robótica de plataforma, la fabricación aditiva interna y las credenciales de sostenibilidad, lo que mantiene al mercado europeo de dispositivos ortopédicos en un estado de inversión disciplinada pero activa.
Conclusiones clave del informe
- Por tipo de dispositivo, los implantes para reconstrucción articular representaron el 38.72 % de la participación de mercado de dispositivos ortopédicos en Europa en 2025; se proyecta que los productos ortobiológicos crecerán a una CAGR del 4.28 % hasta 2031.
- Por material, el titanio y las aleaciones de titanio representaron el 39.65 % del tamaño del mercado de dispositivos ortopédicos de Europa en 2025, mientras que se prevé que los materiales bioabsorbibles y compuestos se expandan a una CAGR del 5.12 % para 2031.
- Por aplicación, los procedimientos de rodilla representaron el 30.25 % del tamaño del mercado de dispositivos ortopédicos de Europa en 2025; se prevé que los procedimientos de columna se aceleren a una CAGR del 4.73 % durante 2026-2031.
- Por usuario final, los hospitales lideraron con una participación en los ingresos del 59.12 % en 2025, mientras que los ASC representan el entorno de más rápido crecimiento con una CAGR del 5.56 %.
- Por geografía, Alemania mantuvo el 23.15% de la participación de mercado en 2025; el Reino Unido está preparado para el mayor crecimiento con una CAGR del 5.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de dispositivos ortopédicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la reconstrucción articular relacionado con el envejecimiento | + 1.2% | Alemania, Italia, Francia | Largo plazo (≥ 4 años) |
| Cambio hacia la atención ambulatoria y de día | + 0.8% | Reino Unido, Países Bajos, Alemania | Mediano plazo (2-4 años) |
| Implantes impresos en 3D específicos para cada paciente | + 0.6% | Alemania, Reino Unido, Francia | Mediano plazo (2-4 años) |
| La trazabilidad del MDR de la UE impulsa los implantes inteligentes | + 0.4% | En toda la UE | Corto plazo (≤ 2 años) |
| Adopción de la cirugía asistida por robot | + 0.5% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Las normas ecológicas impulsan los materiales bioabsorbibles | + 0.3% | En toda la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los procedimientos de reconstrucción articular relacionado con el envejecimiento
Alemania prevé que la incidencia total de artroplastias de rodilla aumente de 245 a 379 por cada 100,000 habitantes para 2040, un incremento del 55% que ejemplifica la presión demográfica regional. El aumento del volumen es más pronunciado entre los pacientes de 40 a 69 años en el caso de las rodillas y de 80 a 89 años en el de las caderas, lo que obliga a los diseñadores a prolongar la durabilidad de los implantes y a permitir una mayor actividad posoperatoria. La creciente concienciación sobre los costes de las infecciones articulares periprotésicas estimula el interés en las superficies antimicrobianas, mientras que una mayor esperanza de vida impulsa a los financiadores a premiar los dispositivos con una supervivencia demostrada. En conjunto, estos cambios canalizan la financiación hacia tecnologías que minimizan el riesgo de revisión y reducen los costes del tratamiento a lo largo de la vida.
Cambio hacia la ortopedia ambulatoria y de día
Los protocolos de recuperación mejorada después de la cirugía han reducido la duración promedio de la estancia para la artroplastia total de rodilla de 8.17 días a 5.92 días en estudios multicéntricos europeos. [1] BMC, “Recuperación mejorada después de la artroplastia de rodilla”, bmcemery.com Los ASC ayudan a eliminar los retrasos de la era de la pandemia, especialmente en el Reino Unido donde las listas de espera superan los 7.6 millones de casos. Los fabricantes de dispositivos que pueden demostrar una movilización más rápida, a través de la fijación sin cemento o la instrumentación personalizada, obtienen una ventaja contractual a medida que los hospitales comparan el rendimiento. Los pagadores ahora hacen un seguimiento de las tasas de alta el mismo día y de reingreso a los 30 días, lo que consolida la idoneidad para el tratamiento ambulatorio como un criterio de compra fundamental en todo el mercado europeo de dispositivos ortopédicos.
Adopción rápida de implantes impresos en 3D específicos para cada paciente
La impresión en el punto de atención traslada la producción de los almacenes centrales a los sótanos de los hospitales, lo que permite reducir el inventario y personalizar la geometría. Plataformas como Arburg Plastic Freeforming permiten estructuras reticulares biodegradables que imitan el hueso esponjoso, reduciendo la protección contra la tensión y mejorando la osteointegración. La financiación de riesgo, demostrada por la recaudación de 2.5 millones de libras esterlinas de OSSTEC en abril de 2025, valida la viabilidad comercial. Las vías de la UE-MDR para dispositivos personalizados favorecen a las empresas con sistemas de calidad sólidos, que pueden consolidar su cuota de mercado entre las empresas más grandes capaces de absorber los costes de certificación.
La trazabilidad del MDR de la UE impulsa los implantes inteligentes
La ampliación de los plazos de transición hasta diciembre de 2027 para los dispositivos de Clase III reduce temporalmente la presión, pero las normas de identificación única de dispositivos y vigilancia posterior a la comercialización siguen exigiendo sensores integrados o chips RFID para facilitar el seguimiento. [2] EUR-Lex, “EU Medical Device Regulation Transition Deadlines”, eur-lex.europa.eu Los implantes inteligentes que registran automáticamente los datos de rendimiento resultan atractivos tanto para los organismos notificados como para los cirujanos, lo que ayuda a las empresas a justificar los precios elevados incluso cuando el reembolso se endurece. Los primeros en adoptarlos crean lagos de datos propios que podrían evolucionar hacia modelos de mantenimiento predictivo, añadiendo ingresos por servicios además de las ventas de hardware.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los reembolsos fragmentados limitan el acceso | -0.9% | Francia, Alemania, Italia | Mediano plazo (2-4 años) |
| Conformidad estricta y costosa con el MDR de la UE | -0.7% | En toda la UE | Corto plazo (≤ 2 años) |
| Volatilidad del suministro de titanio y tierras raras | -0.5% | Global | Corto plazo (≤ 2 años) |
| Capacidad limitada de personal de cirugía ortopédica | -0.4% | Países Bajos, Polonia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolso fragmentado en toda la UE
Francia redujo los aranceles de las prótesis en un 25%, con una reducción adicional del 5.7% prevista para 2025, lo que llevó a algunos fabricantes a restringir la amplitud de su cartera. [3] MedTech News, “France Cuts Prosthesis Reimbursement Tariffs”, medtechnews.com Los plazos de evaluación de tecnologías sanitarias (ETS) varían; los paquetes de evidencia que superan los precios de referencia alemanes aún pueden enfrentar retrasos de 12 meses en Italia. La carga administrativa presiona a las pequeñas empresas, empujándolas a licenciar innovaciones en lugar de comercializarlas de forma independiente, lo que ralentiza la rotación de productos en el mercado europeo de dispositivos ortopédicos.
Capacidad limitada de personal de cirugía ortopédica
Varias regiones de Europa del Este operan con menos de 6 cirujanos ortopédicos por cada 100,000 habitantes, en comparación con más de 15 en Alemania. Los cuellos de botella en la formación ralentizan el rendimiento de los quirófanos, lo que limita el volumen de procedimientos que, de otro modo, dependería de la demanda demográfica. La robótica y el apoyo a la toma de decisiones mediante IA mitigan parcialmente la falta de habilidades; sin embargo, la escasez de personal sigue siendo un lastre estructural.
Análisis de segmento
Por tipo de dispositivo: Predominio de la reconstrucción articular en medio del auge de los ortobiológicos
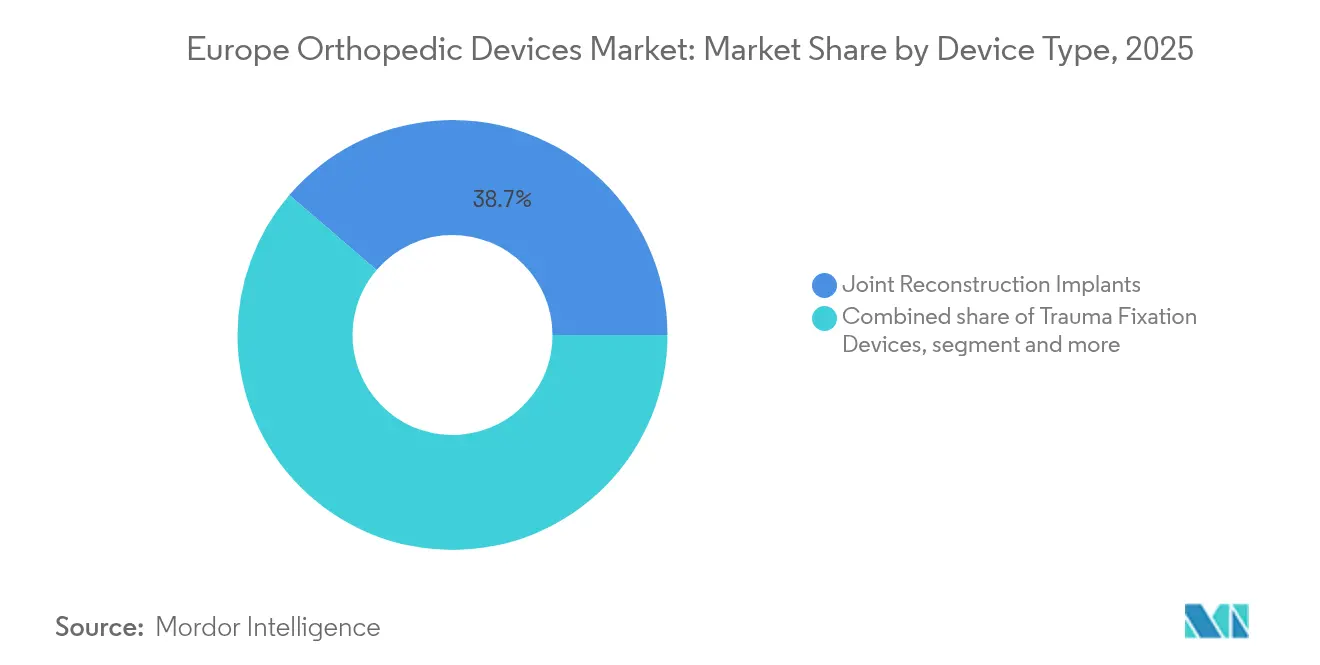
Los implantes para la reconstrucción articular representaron el 38.72 % del mercado europeo de dispositivos ortopédicos en 2025, lo que subraya su importante papel en el tratamiento de la osteoartritis avanzada. Al mismo tiempo, los productos ortobiológicos registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 4.28 %, impulsada por la fibrina rica en plaquetas y los andamios impresos en 3D que favorecen la regeneración ósea. La demanda de rodillas y caderas específicas para cada paciente coincide con el interés de los cirujanos en el aumento biológico, lo que posiciona las soluciones mecanobiológicas integradas como la próxima frontera competitiva. La fijación de traumatismos se mantiene resiliente, impulsada por las lesiones deportivas y una población envejecida pero activa. Los dispositivos de columna avanzan gracias a los sistemas de navegación que limitan la alteración de los tejidos blandos y aceleran la recuperación. La adopción de productos ortobiológicos se acelera a medida que los europeos, envejecientes pero activos, buscan injertos que restablezcan la función sin necesidad de prótesis metálicas.
Los ensayos clínicos que demuestran una consolidación del 100 % en casos complejos de retropié refuerzan la confianza del cirujano. Por otro lado, las aplicaciones craneomaxilofaciales aprovechan la fabricación aditiva para adaptar las placas al contorno de cada paciente, reduciendo el tiempo de quirófano y mejorando los resultados estéticos. Los implantes de medicina deportiva prolongan la durabilidad mediante estructuras híbridas de polímero y fibra, consolidando el mercado europeo de dispositivos ortopédicos en una trayectoria que combina la reparación con la regeneración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El liderazgo del titanio se ve desafiado por la innovación bioabsorbible
El titanio representó el 39.65% del mercado europeo de dispositivos ortopédicos en 2025. El módulo de la aleación y su biocompatibilidad demostrada mantienen su liderazgo en funciones de soporte de carga; sin embargo, los híbridos biodegradables de PLGA y fibra PEEK registraron una tasa de crecimiento anual compuesta (TCAC) del 5.12%, impulsada por la exigencia de reducir los residuos relacionados con los procedimientos. Los hospitales valoran la posibilidad de evitar segundas cirugías para la extracción de tornillos en casos pediátricos, un beneficio que se traduce directamente en un menor coste total del tratamiento. El acero inoxidable se mantiene en indicaciones de traumatología con presupuesto ajustado, mientras que los polímeros reforzados con fibra de carbono ganan terreno en las jaulas de columna vertebrales esenciales para la imagenología.
El riesgo de suministro impulsa el interés en compuestos que reducen el contenido de titanio en más de un 30 % sin comprometer la resistencia a la fatiga. Investigadores demuestran vástagos femorales en matrices de cerámica-PEEK que reducen la protección contra la tensión y distribuyen la carga de forma más uniforme a lo largo del eje. Los equipos de compras ahora evalúan las ofertas según las emisiones de CO₂ durante el ciclo de vida, lo que impulsa a los fabricantes de equipos originales (OEM) a rediseñar los procesos de embalaje y esterilización. Estos cambios, visibles pero no percibidos, impulsan el desarrollo de materiales sostenibles en el mercado europeo de dispositivos ortopédicos.
Por aplicación: Los procedimientos de rodilla lideran mientras que el crecimiento de la columna se acelera
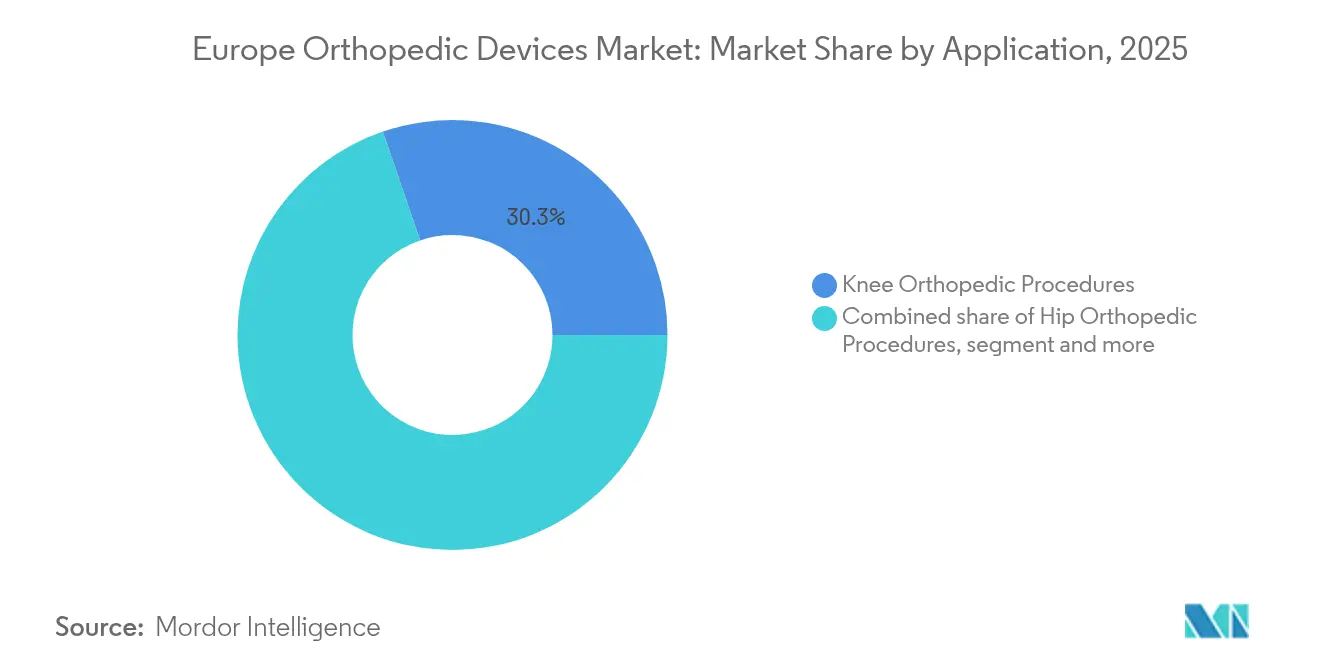
Los procedimientos de rodilla representaron el 30.25 % del tamaño del mercado europeo de dispositivos ortopédicos en 2025, a medida que aumentaba la prevalencia de la osteoartritis. Sin embargo, las cirugías de columna registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 4.73 %, gracias a técnicas endoscópicas y jaulas expansibles que acortan la recuperación. La artroplastia de cadera mantiene el volumen, pero cada vez más incorpora cotilos de doble movilidad para frenar la luxación. La fijación de traumatismos crece a la par con el tráfico rodado y la actividad deportiva, mientras que las extremidades se benefician de los andamios impresos en 3D que abordan revisiones complejas.
El impulso de Spine se refleja en mejores paquetes de navegación que optimizan la precisión de los tornillos pediculares incluso en hueso osteoporótico. Los cirujanos ahora optan por abordajes laterales mínimamente invasivos para reducir el traumatismo muscular, lo que permite el alta el mismo día en centros selectos. La innovación en el segmento de rodilla se centra en la alineación cinemática y la instrumentación adaptada al paciente, con la ayuda de herramientas de planificación con IA que reducen la duración de la cirugía. En conjunto, estas innovaciones sustentan la diversidad de procedimientos en el mercado europeo de dispositivos ortopédicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: El dominio hospitalario se enfrenta a la disrupción del ASC
Los hospitales obtuvieron el 59.12 % de sus ingresos en 2025, gracias a trabajos de revisión complejos y atención multidisciplinaria. Sin embargo, los centros de cirugía ambulatoria (ASC) registran una tasa de crecimiento anual compuesta (TCAC) del 5.56 % gracias a la optimización de los flujos de trabajo y a los incentivos para los pagadores que recompensan los pagos neutrales. Las clínicas ortopédicas especializadas se especializan en deportes y reconstrucción de extremidades, con el apoyo de salas de imágenes y gimnasios de rehabilitación ubicados en el mismo lugar para mayor comodidad.
Los sistemas de salud pública derivan cada vez más los casos de articulaciones y traumatismos de bajo riesgo a los centros de atención ambulatoria (SCA) para que los centros terciarios puedan acceder a ellos para oncología y politraumatismos. Los proveedores de implantes adaptan la preparación de los kits de sus productos para optimizar la atención ambulatoria, suministrando bandejas desechables preesterilizadas que reducen el tiempo de rotación en un 25 %. Las aplicaciones de monitorización remota envían datos a los centros de mando de los hospitales, lo que refuerza las métricas basadas en el valor que influyen en las decisiones sobre la lista de implantes en el mercado europeo de dispositivos ortopédicos.
Análisis geográfico
Mercado alemán de dispositivos ortopédicos
Alemania representó el 23.15 % del mercado europeo de dispositivos ortopédicos en 2025 gracias a la alta densidad de cirujanos, una sólida cobertura de seguros y una sólida estructura de fabricación nacional que protege contra imprevistos logísticos. El volumen de procedimientos seguirá aumentando a medida que se expanda la cohorte de mayores de 65 años, y se prevé que los reemplazos primarios de rodilla aumenten un 55 % para 2040. Las políticas de precios de referencia controlan los costos, pero a la vez reembolsan los implantes premium que ofrecen mejoras medibles en la calidad de vida, lo que sustenta el flujo de innovación.
Mercado de dispositivos ortopédicos del Reino Unido
Se prevé que el Reino Unido registre una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031. El marcado UKCA ofrece una vía alternativa de comercialización que puede acortar meses los plazos de aprobación, fomentando el lanzamiento temprano de robótica y rodillas específicas para cada paciente. Los presupuestos de capital del NHS priorizan quirófanos con capacidad para estancias de 23 horas, compatibilizando los objetivos de rendimiento con los de satisfacción del paciente. La reducción de las listas de espera de 142 días a la media europea centra la atención política en la capacidad quirúrgica y la adopción de tecnología.
Mercados europeos más amplios
Francia continúa comprando grandes volúmenes, pero se enfrenta a recortes arancelarios del 25% en prótesis, lo que reduce los presupuestos hospitalarios. A pesar de la presión para obtener reembolsos, los centros de excelencia de Lyon y Estrasburgo adoptan implantes inteligentes que informan automáticamente la cinemática, lo que justifica un mayor gasto inicial con un menor riesgo de reingreso. Italia y España se quedan atrás en gasto total, pero demuestran una rápida respuesta a las evaluaciones de tecnología sanitaria (ETS) para dispositivos, respaldada por sólida evidencia práctica. Mercados de Europa del Este como Polonia y Rumanía prometen un crecimiento a largo plazo, pero deben abordar la escasez de cirujanos antes de que los volúmenes se disparen. En general, la heterogeneidad regional obliga a los proveedores a adaptar los planes de acceso mientras expanden el mercado europeo de dispositivos ortopédicos.
Panorama competitivo
El perfil competitivo está moderadamente consolidado. Zimmer Biomet, Stryker y DePuy Synthes dominan las articulaciones principales, y juntos superan el 50 % de los ingresos por reconstrucción. Cada una combina implantes de vanguardia con robótica patentada, lo que facilita la fijación mediante planificación y análisis preoperatorios integrados. La suite Mako de Stryker ahora incluye funciones para hombro, ampliando los procedimientos abordables. Las marcas CE de Zimmer Biomet para Persona® Revision y RibFix Advantage® en 2025 subrayan la expansión iterativa de marcas reconocidas.
Las empresas de tamaño medio buscan expandirse mediante fusiones y adquisiciones. Enovis invirtió 800 millones de euros en LimaCorporate en 2024, lo que les permitió adquirir conocimientos técnicos sobre titanio trabecular para trabajos de reconstrucción complejos. Smith & Nephew adquiere startups de navegación con inteligencia artificial para cubrir las necesidades de software de planificación. Arthrex amplía el campo de la medicina deportiva a la vez que invierte en bioabsorbibles que cumplen con las normas de ecologización de la UE. Startups como OSSTEC aprovechan las células de impresión hospitalarias, ofreciendo plazos de entrega de dos semanas para cóndilos femorales personalizados, mucho más rápido de lo que la logística global puede transportar productos terminados.
La vigilancia de la cadena de suministro sigue siendo fundamental. Los fabricantes de equipos originales (OEM) utilizan palanquillas de titanio de doble fuente, acumulan reservas de polvo aditivo y califican aleaciones químicas alternativas. El cumplimiento normativo actúa como una ventaja competitiva y un obstáculo a la vez: las grandes empresas financian equipos internos de enlace con organismos notificados, mientras que las pequeñas empresas innovadoras suelen asociarse con fabricantes contratados que ya cuentan con certificaciones MDR. En conjunto, estas fuerzas sustentan una rivalidad dinámica, pero a la vez mantienen una estructura general disciplinada dentro del mercado europeo de dispositivos ortopédicos.
Líderes de la industria de dispositivos ortopédicos en Europa
Zimmer Biomet Holdings Inc.
Stryker Corporation
DePuy Synthes (Johnson & Johnson)
B. Braun SE
arthrex inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: OSSTEC recaudó 2.5 millones de libras esterlinas para comercializar reemplazos de articulaciones impresos en 3D para la producción hospitalaria.
- Marzo de 2025: Johnson & Johnson MedTech obtuvo el marcado CE para el sistema de recubrimiento VOLT antes de su lanzamiento en Europa.
- Febrero de 2025: Zimmer Biomet reportó ventas por USD 7.679 millones en el año fiscal 2024 y obtuvo las marcas CE para los sistemas Persona Revision Knee y RibFix Advantage.
- Octubre de 2024: Zimmer Biomet completó la adquisición de OrthoGrid Systems Inc. para mejorar la guía de IA en el reemplazo de cadera.
Alcance y metodología
Según el alcance del informe, los dispositivos ortopédicos se utilizan para reemplazar articulaciones o huesos faltantes o para dar soporte a los huesos dañados. Los dispositivos se fabrican con aleaciones de titanio y acero inoxidable para mayor resistencia, y el revestimiento de plástico actúa como cartílago artificial. La fijación interna es una cirugía en ortopedia que implica la implementación de implantes para reparar el hueso dañado.
El mercado de dispositivos ortopédicos de Europa está segmentado por aplicación y geografía. Por aplicación, el mercado está segmentado en dispositivos ortopédicos de cadera, reconstrucción de articulaciones, dispositivos ortopédicos de rodilla, dispositivos ortopédicos de columna, dispositivos de fijación de traumatismos, dispositivos ortopédicos dentales y otras aplicaciones. Por geografía, el mercado está segmentado en Alemania, Reino Unido, Francia, Italia, España y el resto de Europa. El informe ofrece el valor (USD) de todos los segmentos anteriores.
| Implantes para reconstrucción articular |
| Dispositivos de fijación de trauma |
| Dispositivos para cirugía de columna |
| Dispositivos craneomaxilofaciales |
| Dispositivos de medicina deportiva y artroscopia |
| Ortobiológicos |
| Otros dispositivos ortopédicos |
| Titanio y aleaciones de titanio |
| Acero Inoxidable |
| Biomateriales Poliméricos |
| Materiales bioabsorbibles y compuestos |
| Otros |
| Procedimientos ortopédicos de cadera |
| Procedimientos ortopédicos de rodilla |
| Procedimientos ortopédicos de columna |
| Fijación de traumatismos |
| Otras aplicaciones |
| Hospitales |
| Clínicas ortopédicas y especializadas |
| Centros de cirugía ambulatoria (ASC) |
| Otros |
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| El resto de Europa |
| Por tipo de dispositivo | Implantes para reconstrucción articular |
| Dispositivos de fijación de trauma | |
| Dispositivos para cirugía de columna | |
| Dispositivos craneomaxilofaciales | |
| Dispositivos de medicina deportiva y artroscopia | |
| Ortobiológicos | |
| Otros dispositivos ortopédicos | |
| Por material | Titanio y aleaciones de titanio |
| Acero Inoxidable | |
| Biomateriales Poliméricos | |
| Materiales bioabsorbibles y compuestos | |
| Otros | |
| por Aplicación | Procedimientos ortopédicos de cadera |
| Procedimientos ortopédicos de rodilla | |
| Procedimientos ortopédicos de columna | |
| Fijación de traumatismos | |
| Otras aplicaciones | |
| Por usuario final | Hospitales |
| Clínicas ortopédicas y especializadas | |
| Centros de cirugía ambulatoria (ASC) | |
| Otros | |
| Por geografía | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de dispositivos ortopédicos en Europa?
El mercado europeo de dispositivos ortopédicos está valorado en 14.74 mil millones de dólares en 2026 y se proyecta que alcance los 17.69 mil millones de dólares en 2031.
¿Qué segmento se está expandiendo más rápido?
Los productos ortobiológicos lideran el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 4.28 % a medida que los cirujanos adoptan enfoques regenerativos para pacientes más jóvenes y activos.
¿Qué tan grande es la cuota de mercado de Alemania?
Alemania representa el 23.15% de los ingresos regionales, lo que refleja un alto volumen de procedimientos y una sólida financiación de la atención sanitaria.
¿Por qué son importantes los centros de cirugía ambulatoria?
Los ASC registran una CAGR del 5.56 % porque los protocolos de recuperación mejorados permiten el alta el mismo día, aliviando las limitaciones de capacidad hospitalaria.


