

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
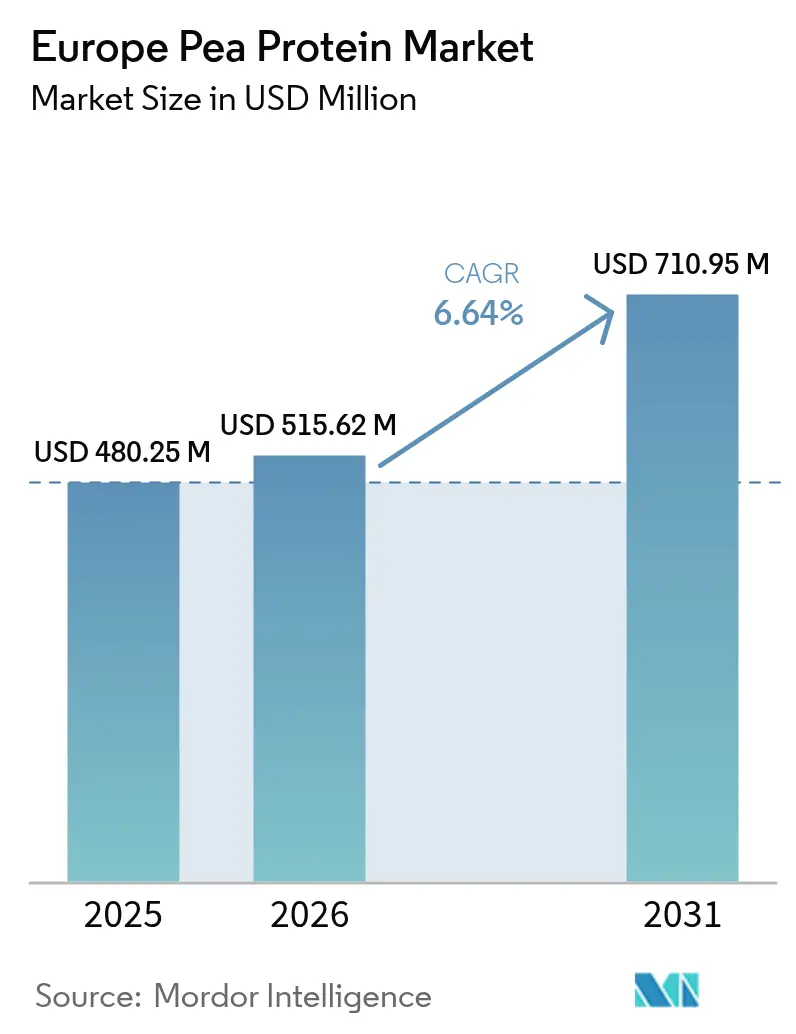
| Tamaño del mercado (2026) | USD 515.62 Million |
| Tamaño del mercado (2031) | USD 710.95 Million |
| Tasa de crecimiento (2026 - 2031) | 6.64% CAGR |
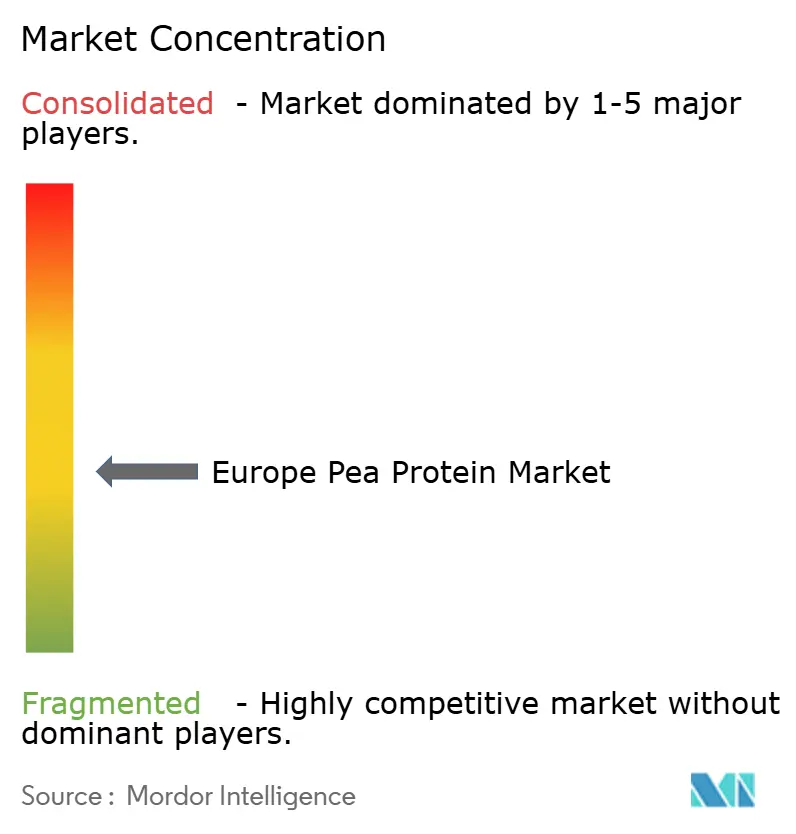
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de proteína de guisante por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de proteína de guisante será de USD 0.48 mil millones en 2025, USD 0.52 mil millones en 2026 y alcanzará los USD 0.71 mil millones para 2031, creciendo a una CAGR del 6.6% entre 2026 y 2031. La compresión de costos impulsada por las modernizaciones de filtración por membrana, junto con los contratos de cultivos ampliados que reducen la volatilidad de la materia prima, está poniendo la proteína de guisante al alcance de los formuladores convencionales. Los programas gubernamentales de transición de proteínas en Francia, Alemania y los Países Bajos siguen subvencionando las ampliaciones de capacidad, lo que convierte a Europa en el centro regional de más rápido crecimiento para ingredientes de legumbres. Los grandes grupos alimentarios están acelerando la integración vertical. Kerry Group, Danone y Nestlé añadieron cada uno líneas europeas dedicadas a la proteína de guisante en 2025 para asegurar el suministro trazable y evitar las crisis de transporte vinculadas a la soja importada. Mientras tanto, los minoristas están utilizando sistemas de puntuación de etiquetas limpias que favorecen listas cortas de ingredientes, un cambio que beneficia directamente a los aislados de guisantes, que necesitan menos agentes enmascaradores que las proteínas de soja o trigo.
Conclusiones clave del informe
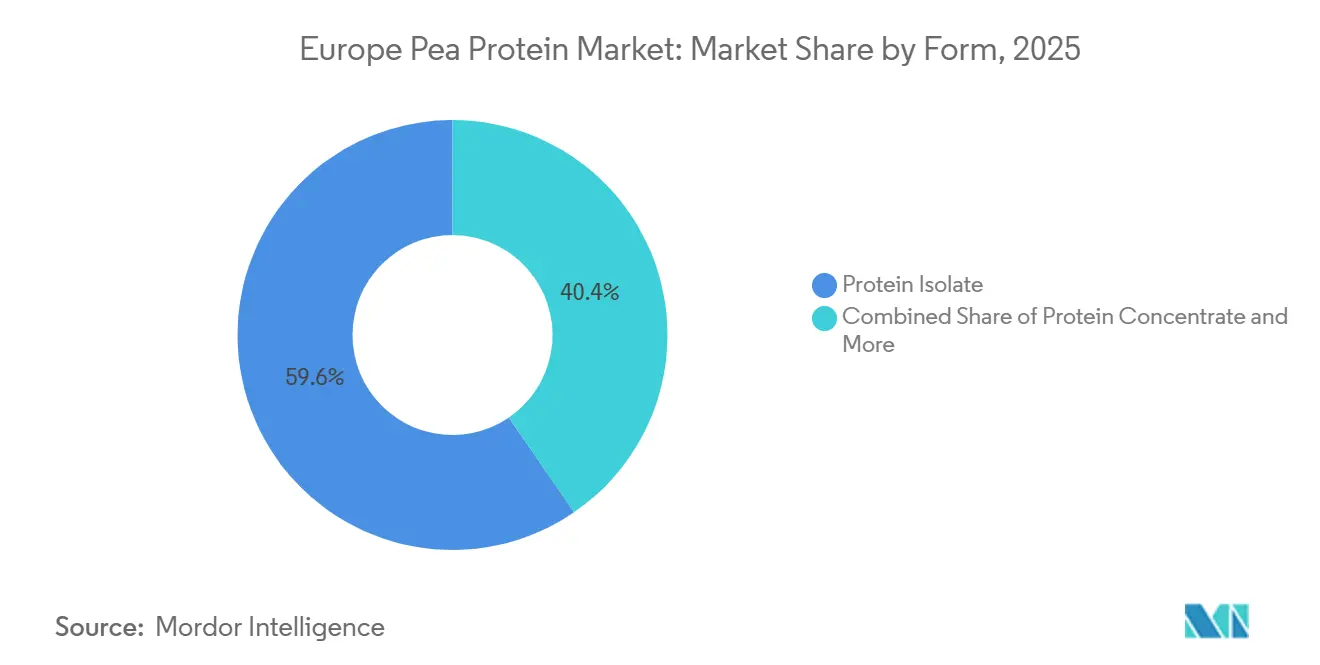
- Por forma, los aislados representaron el 66.1 % de la participación en el mercado de proteína de guisante en Europa en 2025 y se prevé que se expandan a una CAGR del 7.7 % hasta 2031.
- Por categoría de producto, las variantes convencionales capturaron el 85.4% del tamaño del mercado de proteína de guisante de Europa en 2025, mientras que se proyecta que las ofertas orgánicas crezcan a una CAGR del 8.1% hasta 2031.
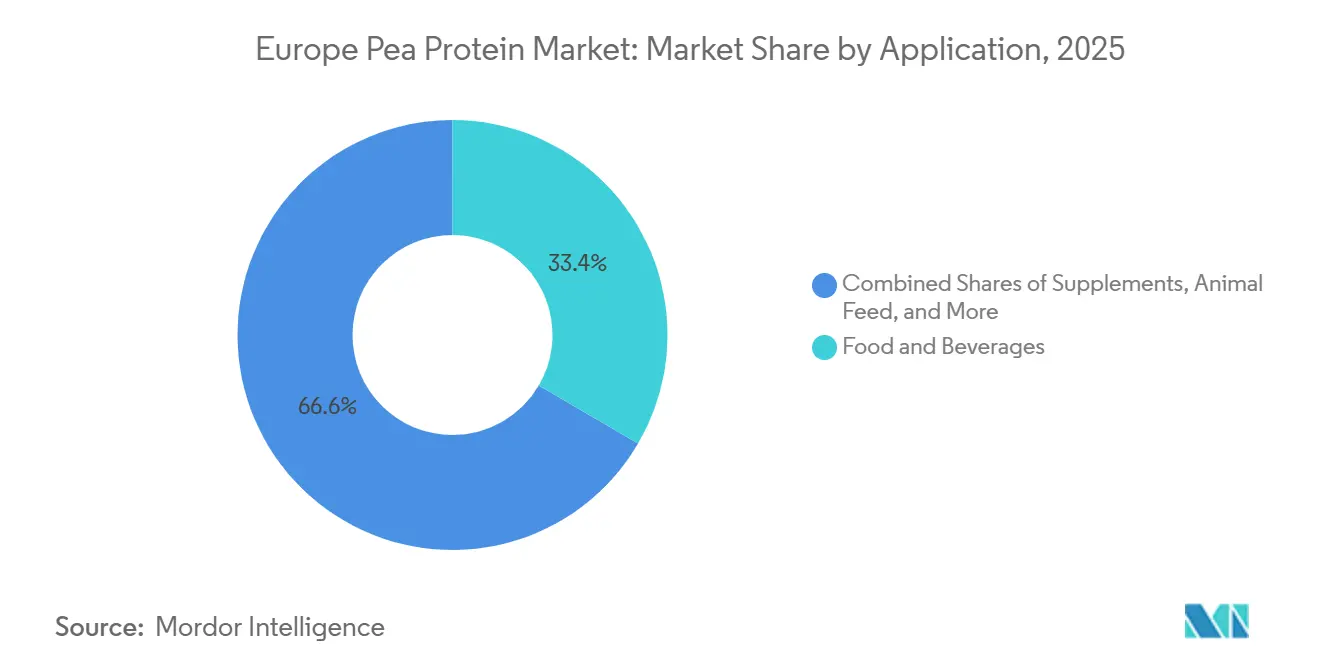
- Por aplicación, los alimentos y bebidas lideraron con un 33.4 % de ingresos en 2025; los suplementos son el caso de uso de más rápido crecimiento, avanzando a una CAGR del 8.9 % hasta 2031.
- Por geografía, Alemania registró el 33.6% de ingresos regionales en 2025, mientras que Francia está en camino de lograr la CAGR más rápida del 9.0% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de proteína de guisante
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de los sectores de alimentos y bebidas de origen vegetal | + 1.8% | Alemania, Reino Unido, Países Bajos, Francia | Mediano plazo (2-4 años) |
| El creciente veganismo y vegetarianismo | + 1.2% | Reino Unido, Alemania, Suecia, Bélgica | Largo plazo (≥ 4 años) |
| Avances tecnológicos en la producción | + 0.9% | Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| La preferencia del consumidor por un etiquetado limpio y transparente | + 0.7% | Alemania, Reino Unido, Francia, Suecia | Mediano plazo (2-4 años) |
| Inversión en capacidades de investigación, desarrollo y producción | + 0.6% | Alemania, Francia, Países Bajos, Bélgica | Largo plazo (≥ 4 años) |
| Creciente demanda de nutrición deportiva | + 0.8% | Reino Unido, Alemania, España, Italia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


La expansión de los sectores de alimentos y bebidas de origen vegetal impulsa la demanda de ingredientes
En 2025, el sector europeo de la carne vegetal registró ventas minoristas de 3.6 millones de euros (3.9 millones de dólares). La proteína de guisante representó aproximadamente el 40% del total de proteínas consumidas por las marcas líderes, reemplazando a la soja gracias a su condición de libre de OMG y a su perfil de aminoácidos favorable para la texturización. Vegetarian Butcher de Unilever y Garden Gourmet de Nestlé reformularon sus referencias de producto en 2025 para incluir el aislado de guisante como proteína principal. Esta decisión fue respaldada por pruebas de consumo, que mostraron un aumento del 28% en las compras repetidas cuando la "proteína de guisante" se mostraba de forma destacada en el envase, en comparación con la etiqueta genérica de "proteína vegetal". Este cambio pone de manifiesto el creciente reconocimiento de los beneficios de la proteína de guisante: su sabor neutro y su color claro permiten etiquetas más limpias con solo 3 o 4 ingredientes de enmascaramiento, en comparación con los 8 o 10 que suelen requerir los productos a base de soja. Esta simplicidad atrae a los consumidores europeos, quienes consideran la claridad de los ingredientes como el segundo factor de compra más importante, después del sabor. Los fabricantes de alternativas lácteas también se están adaptando a esta tendencia. A principios de 2026, la marca Alpro de Danone lanzó alternativas de yogur con proteína de guisante en Alemania y Francia, dirigidas a consumidores intolerantes a la lactosa que consideran inadecuadas las bases de almendra y avena en cuanto a textura. La industria de las bebidas también avanza en esta dirección. Los batidos de proteínas listos para beber se están reformulando para cumplir con las certificaciones de deporte limpio, que examinan cada vez más las cadenas de suministro de suero de leche en busca de residuos de antibióticos, un problema ausente en las proteínas vegetales.
El auge del veganismo y el vegetarianismo transforma los patrones de consumo de proteínas
En 2025, aproximadamente el 10% de la población alemana se identificó como vegetariana o vegana, un aumento con respecto al 8% en 2023. Las encuestas dietéticas nacionales muestran tendencias similares en el Reino Unido y Suecia, con un 9% y un 12% respectivamente. Este cambio es más evidente entre los millennials urbanos y la generación Z, quienes tienen entre 3 y 4 veces más probabilidades que las generaciones anteriores de pagar un precio más alto por las proteínas vegetales. Esto ha resultado en un mercado segmentado donde los productos premium de aislado de guisante coexisten con opciones de concentrado más rentables. Los flexitarianos, individuos que reducen pero no eliminan por completo la proteína animal, representan un significativo 30% de la población europea y son los principales impulsores del crecimiento de los productos híbridos. Estos productos combinan proteína de guisante con pequeñas cantidades de lácteos o huevo para mejorar la textura y reducir los costos. Los datos minoristas de 2025 mostraron que en Francia y España, las hamburguesas híbridas que contienen un 60% de proteína de guisante y un 40% de carne de res superaron en ventas a las alternativas 100% vegetales por un margen de 2:1. Esto sugiere que el crecimiento de la proteína de guisante se debe más a la sustitución gradual de proteína animal en las dietas convencionales que a la conversión de veganos comprometidos. Como resultado, los proveedores de ingredientes se están centrando en mejorar las funcionalidades, como la hidrólisis enzimática para una mejor emulsificación, para que la proteína de guisante sea eficaz con tasas de inclusión más bajas. Este enfoque reduce los costos de formulación y amplía la accesibilidad al mercado.
Los avances tecnológicos reducen los costos y mejoran la funcionalidad
Entre 2023 y 2025, Roquette y Cosucra, que gestionan conjuntamente 7 de las 15 mayores plantas de proteína de guisante de Europa, lograron mejoras en la eficiencia energética de entre el 18 % y el 22 % en los procesos de fraccionamiento húmedo utilizados para aislar la proteína de guisante. Estos avances se debieron a la mejora de la filtración por membrana y a la adopción de sistemas de recuperación de calor residual. En consecuencia, la diferencia de precio entre el aislado de guisante y el aislado de soja se redujo de aproximadamente 1.80 USD por kilogramo en 2023 a 1.20 USD por kilogramo en 2025. Esta reducción de precio es considerada crucial por los fabricantes de alimentos para una mayor adopción en segmentos sensibles al precio, como la panadería y los aperitivos. Al mismo tiempo, los métodos de modificación enzimática han reducido los sabores extraños y mejorado las propiedades gelificantes, ampliando el abanico de aplicaciones de la proteína de guisante. El lanzamiento en 2025 por parte de Ingredion de un aislado de guisante pregelatinizado respalda las formulaciones de procesos en frío en alternativas lácteas, preservando las vitaminas y los colorantes sensibles al calor al eliminar la necesidad de tratamiento térmico. Además, las solicitudes de patentes para métodos de procesamiento de proteína de guisante en la Oficina de Propiedad Intelectual de la UE aumentaron un 34 % en 2024-2025, con solicitantes alemanes y holandeses a la cabeza, lo que pone de relieve los continuos esfuerzos de I+D [1] Fuente: Eurostat, “Precios de la energía industrial 2024-2025”, ec.europa.eu.
La preferencia del consumidor por un etiquetado limpio y transparente
En una encuesta de 2025 a 12,000 encuestados de Alemania, Francia, Reino Unido y España, los consumidores europeos clasificaron los "ingredientes reconocibles" como el factor más importante para generar confianza en los alimentos envasados, según la BUEC [2] Fuente: BEUC, “Consumer Ingredient Trust Survey 2025”, beuc.eu. Cabe destacar que el 68% de los encuestados declaró evitar productos con más de cinco ingredientes que no podían identificar. Esta preferencia beneficia a la proteína de guisante, que requiere menos co-ingredientes para su estabilización. En comparación, el aislado de proteína de soja a menudo depende de aditivos como lecitina, carragenina o gomas para enmascarar su sabor a legumbre y lograr una textura deseable. Los minoristas están aprovechando esta tendencia a través de estrategias de marca blanca. Por ejemplo, la gama Plant Chef de Tesco en el Reino Unido reformuló 14 SKU en 2025 para usar exclusivamente proteína de guisante. El envase destacaba "solo 4 ingredientes", lo que resultó en un aumento del 19% en la velocidad de ventas en comparación con las formulaciones anteriores. La certificación orgánica ofrece un nivel adicional de diferenciación, especialmente en Alemania y Austria, donde los alimentos orgánicos representan más del 12 % del gasto en supermercados. Si bien la proteína de guisante orgánica tiene un precio entre un 40 % y un 50 % superior al de las variantes convencionales, su oferta sigue siendo limitada debido a la escasez de superficie certificada y a los ciclos de rotación de cultivos más largos necesarios para mantener la salud del suelo sin insumos sintéticos. Este desequilibrio entre la oferta y la demanda ha impulsado el interés por las inversiones en agricultura por contrato. Por ejemplo, Emsland Group ha firmado acuerdos plurianuales para 8,000 hectáreas de cultivo de guisantes orgánicos certificados en el norte de Alemania y Polonia, garantizando a los agricultores un precio mínimo indexado al de los guisantes convencionales con una prima adicional del 25 %.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costes de producción más elevados en comparación con otras proteínas como la soja o las de origen animal. | -1.2% | Global; más agudo en Europa Occidental y Septentrional, donde los costos de insumos y energía son elevados. | Mediano plazo (2–4 años) |
| Competencia de las proteínas vegetales ya establecidas, como la soja, el arroz u otras. | -0.9% | En toda la UE; particularmente intensa en Alemania, Países Bajos y Bélgica, donde la infraestructura de procesamiento de soja está madura. | Largo plazo (≥ 4 años) |
| Escepticismo de los consumidores sobre las proteínas novedosas. | -0.6% | Europa del Este y Rusia, con repercusiones en el sur de Europa (Italia, España). | Mediano plazo (2–4 años) |
| Obstáculos regulatorios y de etiquetado | -0.5% | En toda la UE; impulsado por el Reglamento (CE) n.º 2015/2283 de la UE sobre nuevos alimentos y los requisitos nacionales de cumplimiento del etiquetado. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los mayores costos de producción limitan la expansión del margen en segmentos sensibles a los precios
En 2025, los costos de producción de aislado de proteína de guisante en Europa promediaron 4.20-4.80 EUR por kilogramo (4.55-5.20 USD), aproximadamente un 35-40% más altos que los aislados de soja y un 60-70% más altos que los concentrados de suero en base a proteína equivalente. Estos costos elevados se debieron a menores rendimientos de extracción; la recuperación de proteína de guisantes crudos es del 18-22%, en comparación con el 30-35% para la soja, y un mayor consumo de energía durante el secado y la molienda. Esta desventaja de costo limitó la adopción en mercados de alto volumen y bajo margen como la panadería y la confitería, donde los costos de los ingredientes deben mantenerse dentro del 8-10% del precio del producto terminado para mantener los márgenes del minorista. El aumento de los costos de la energía empeoró la situación. Las tarifas de electricidad industrial en Alemania y Bélgica aumentaron 12-15% durante 2024-2025, a pesar de la estabilización más amplia del mercado energético, lo que afectó a los procesadores sin fuentes de energía renovables, como señaló Eurostat [3] . Además, los precios de los guisantes amarillos en Francia se dispararon un 18 % a principios de 2025 debido a las sequías en regiones clave de cultivo, lo que obligó a los procesadores a absorber las pérdidas o trasladar los costos a los clientes. Esto provocó cambios en la formulación, incorporando la soja en algunas alternativas cárnicas de marca blanca. La ampliación de la producción es fundamental para la reducción de costos, pero lograr economías de escala similares a las de la soja requiere instalaciones con una capacidad anual superior a las 100 000 toneladas métricas. Actualmente, solo tres plantas en Europa cumplen con este requisito, y alcanzarlo exige inversiones de capital de entre 200 y 300 millones de euros (entre 215 y 325 millones de dólares), lo que disuade a los nuevos participantes y consolida el mercado en torno a los actores ya establecidos.
La competencia de la soja y las proteínas vegetales emergentes fragmenta la demanda
En 2025, la proteína de soja representaba el 45% del mercado europeo de ingredientes proteicos de origen vegetal, impulsada por cadenas de suministro consolidadas, precios competitivos y décadas de experiencia en formulación que minimizan el ensayo y error para los fabricantes de alimentos. La proteína de arroz cobró impulso en el sur de Europa, especialmente en España e Italia, donde el cultivo local de arroz y la familiaridad cultural le permitieron captar el 8% del mercado regional. Su crecimiento fue notable en aplicaciones hipoalergénicas como fórmulas infantiles y nutrición médica. Las proteínas de haba y garbanzo se perfilan como fuertes contendientes, con investigaciones financiadas por la UE que exploran su potencial para rivalizar o superar la funcionalidad de la proteína de guisante, a la vez que ofrecen beneficios agronómicos como una mejor estructura del suelo y la retención de agua. Sin embargo, el auge de alternativas está fragmentando los esfuerzos de I+D y frenando el crecimiento de la cuota de mercado de la proteína de guisante, a pesar del aumento de los volúmenes. Las formulaciones híbridas que combinan múltiples proteínas vegetales para optimizar el coste y la funcionalidad están diluyendo aún más la demanda de un solo ingrediente. Un análisis de 2025 de 200 productos cárnicos de origen vegetal de los principales minoristas europeos mostró que el 62 % contenía dos o más proteínas vegetales, siendo las mezclas de guisantes y soja las más comunes.
Análisis de segmento
Por forma: los aislados dominan gracias a su funcionalidad superior
En 2025, los aislados proteicos representaron el 66.12 % del mercado europeo de proteína de guisante y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.72 % hasta 2031. Su contenido proteico del 85-90 % y sus propiedades organolépticas neutras los hacen ideales para bebidas, nutrición clínica y fórmulas infantiles, donde los sabores desagradables o la textura arenosa son inaceptables. Los aislados permiten la fortificación proteica hasta 20 gramos por ración sin comprometer la textura en boca, a diferencia de los concentrados, que requieren costosos sistemas hidrocoloides. La proteína de guisante texturizada, utilizada en análogos de carne de origen vegetal, sigue siendo un nicho de mercado debido a su procesamiento especializado y a la competencia de las alternativas a base de soja.
Los avances en la tecnología de producción de aislados entre 2024 y 2025, como los sistemas de filtración por membrana, mejoraron la recuperación de proteínas entre un 8 % y un 12 % y redujeron el consumo de agua entre un 30 % y un 35 %, según las divulgaciones de Cosucra. Estas eficiencias están reduciendo el precio de los aislados en comparación con los concentrados, lo que impulsa su adopción en aplicaciones de gama media como barritas nutricionales y batidos listos para beber. La proteína de guisante hidrolizada, un subsegmento de los aislados, está ganando terreno en la nutrición clínica e infantil por su menor alergenicidad y su absorción más rápida. La aprobación por parte de la EFSA en 2024 del aislado de proteína de guisante para fórmulas infantiles, sujeto a estándares de pureza y de metales pesados, impulsa aún más la demanda en segmentos de alto margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por categoría de producto: Domina lo convencional, acelera lo orgánico
En 2025, la proteína de guisante convencional poseía una cuota de mercado del 85.36 %, lo que refleja la madurez de las cadenas de suministro no orgánicas y la sensibilidad de los precios en las distintas aplicaciones. Las variantes orgánicas, con un crecimiento anual compuesto (TCAC) del 8.11 % hasta 2031, se benefician de un posicionamiento privilegiado en los canales minoristas y de restauración, donde la certificación justifica sobreprecios del 40 % al 50 %. Alemania y Austria lideran el consumo orgánico, donde los alimentos orgánicos representan entre el 12 % y el 14 % del gasto en alimentación, el doble de la media europea. Sin embargo, la limitada superficie certificada y las rotaciones de cultivos trienales limitan la oferta orgánica, lo que impulsa las inversiones en agricultura por contrato de Roquette y Emsland Group, que han asegurado entre 5,000 y 8,000 hectáreas en Francia, Alemania y Polonia.
La certificación orgánica impone estándares de procesamiento más estrictos, que requieren líneas de producción especializadas y fuentes de enzimas no transgénicas, lo que incrementa los costos entre un 15 % y un 20 % en comparación con las instalaciones convencionales. Estos costos solo son viables a gran escala, concentrando la producción de proteína de guisante orgánica en cuatro o cinco grandes procesadores europeos. La dinámica del comercio minorista está cambiando, con alternativas a la carne orgánica de marca blanca ganando cuota de mercado, a medida que Lidl y Aldi expandieron sus referencias de productos orgánicos de origen vegetal entre un 30 % y un 40 % en 2025. Este crecimiento de las marcas blancas presiona a los fabricantes de marca a diferenciarse mediante afirmaciones funcionales como "alto contenido proteico" o "perfil completo de aminoácidos", en lugar de basarse únicamente en el estatus orgánico.
Por aplicación: Los suplementos superan a los alimentos y bebidas
En 2025, el 33.42 % de las aplicaciones de proteína de guisante en Europa se destinaron a alimentos y bebidas, abarcando panadería, extensores de carne, suplementos, bebidas, snacks, confitería y nutrición infantil. El segmento de suplementos crece a una tasa de crecimiento anual compuesta (TCAC) del 8.85 % hasta 2031, impulsado por la nutrición deportiva y los sustitutivos de comidas. Los extensores y sustitutos de carne predominan, y la proteína de guisante se utiliza en el 60 % de las hamburguesas, salchichas y productos de carne picada de origen vegetal lanzados entre 2024 y 2025. El crecimiento de las aplicaciones en panadería es más lento debido a las limitadas propiedades de la proteína de guisante para simular el gluten, lo que incrementa los costes y los plazos de desarrollo.
La nutrición infantil se convirtió en un nicho de alto valor tras la aprobación por parte de la EFSA en 2024 del aislado de proteína de guisante para su uso en fórmulas infantiles. La división Nutricia de Danone lanzó una fórmula hipoalergénica a base de guisante en Francia y Alemania a finales de 2025, dirigida a lactantes con alergia a la proteína de la leche de vaca, que afecta al 2-3% de los lactantes. Históricamente, esta afección se trataba con costosas fórmulas lácteas hidrolizadas. Las aplicaciones en alimentación animal son menores, pero están en crecimiento, ya que los productores de acuicultura y alimentos para mascotas buscan alternativas sostenibles como la proteína de guisante, que reduce los costes de alimentación y mantiene las tasas de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado alemán de proteína de guisante
Alemania capturó el 33.6 % de la cuota de mercado en 2025 gracias a cinco grandes plantas de extracción, la logística ferroviaria integrada y la penetración minorista de carnes vegetales, que alcanzó un consumo per cápita de 2.1 kg, el doble de la media europea. La adopción madura modera el crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 5.8 %, a medida que las referencias principales de hamburguesas y salchichas saturan los estantes. Los procesadores se centran en snacks y productos de panadería con alto contenido proteico para mantener el impulso, mientras que la volatilidad de los precios de la energía motiva la inversión en energía solar in situ para proteger los márgenes.
Mercado francés de proteína de guisante
Francia lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 9.02 % hasta 2031. El programa Protéines France invirtió 100 millones de euros en las cadenas de valor locales de legumbres, adaptando los incentivos a los agricultores a las necesidades de los procesadores. El centro de Roquette en Vic-sur-Aisne integra 600 explotaciones agrícolas y reduce drásticamente los costes de transporte de entrada entre un 12 % y un 15 %, lo que posiciona a Francia como la principal base exportadora de Europa. La oferta obligatoria de proteínas vegetales en las cafeterías públicas a partir de 2024 impulsa el volumen, mientras que los millennials urbanos impulsan la penetración del comercio minorista del 12 % de los hogares en 2023 al 18 % en 2025.
Mercados europeos más amplios
El Reino Unido, España, los Países Bajos, Bélgica, Italia y Polonia contribuyen colectivamente a una cuota de mercado significativa. En el Reino Unido, el volumen minorista se normalizó tras la pandemia, pero Greggs, Pret y Costa Coffee añadieron opciones de proteína de guisante a su menú, desplazando la demanda hacia la restauración. España e Italia experimentan una menor aceptación minorista, pero una rápida expansión de la nutrición deportiva, impulsada por las cadenas de gimnasios y la cultura del maratón. Los Países Bajos y Bélgica se benefician de una logística centrada en los puertos, con Avebe y Cosucra exportando productos aislados a todo el bloque. Las instalaciones de bajo coste de Polonia atraen capacidad, aunque la lentitud en las aprobaciones regulatorias y las deficiencias de infraestructura frenan el crecimiento a corto plazo.
Panorama competitivo
El mercado europeo de proteína de guisante está muy fragmentado, y las principales empresas, Roquette, Cosucra, Emsland Group e Ingredion, controlan conjuntamente una cuota de mercado significativa. Esto ofrece importantes oportunidades para que empresas más pequeñas y especializadas se establezcan. Roquette se apoya en una red de 600 explotaciones agrícolas para garantizar un suministro constante de guisantes trazables, lo que refuerza su compromiso con la calidad y la transparencia. Emsland Group, por su parte, se centra en la obtención de tierras de cultivo orgánicas para mantener su posición en el segmento premium. Ingredion se distingue por sus líneas de hidrólisis enzimática, que producen péptidos predigeridos diseñados específicamente para aplicaciones de nutrición clínica. Por su parte, Cosucra prioriza los procesos de membrana con eficiencia hídrica, alineándose con las preferencias de los consumidores con conciencia ambiental y centrados en los criterios ESG.
Los procesadores de nivel medio se encuentran bajo una creciente presión a medida que las grandes multinacionales alimentarias adoptan estrategias de integración regresiva. Por ejemplo, Kerry Group ha ampliado sus operaciones incorporando líneas de producción de aislados holandeses dedicadas a sus propias marcas de alternativas a la carne. Sin embargo, la empresa también comercializa su excedente de capacidad a compradores externos, lo que ha intensificado la competencia de precios en el mercado. De igual manera, Cargill se ha asociado con Puris para distribuir aislados de origen estadounidense, aprovechando su extensa red de distribución para mitigar los desafíos que plantean los costos de transporte y la logística.
Las empresas emergentes se están enfocando activamente en nichos de mercado sin explotar dentro del sector de la proteína de guisante. Burcon NutraScience, por ejemplo, ha licenciado su avanzada tecnología de extracción con una pureza del 95 % a Merit Functional Foods, aunque la producción de volúmenes comerciales sigue siendo limitada por el momento. Las solicitudes de patentes en el sector han aumentado un 34 % durante el período 2024-2025, con innovaciones centradas principalmente en métodos de filtración energéticamente eficientes y enzimas enmascaradoras del sabor. La experiencia regulatoria se ha convertido en una ventaja competitiva crucial, ya que el coste de preparar los expedientes de la EFSA puede alcanzar hasta 0.5 millones de euros. Esta barrera financiera ofrece a las empresas consolidadas con una sólida financiación una clara ventaja, especialmente en segmentos emergentes como las fórmulas infantiles.
Líderes de la industria europea de la proteína de guisante
Ingredion Incorporado
Archer Daniels Midland Company
Roquette Frères SA
cargill inc.
Cosucra Groupe Warcoing SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Diciembre de 2025: Lasenor presentó VP-100, una proteína texturizante de guisante desarrollada con Meala FoodTech, para reducir el uso de huevo entre un 50 % y un 100 % en productos de panadería como muffins y pasteles. Este ingrediente mejoró la aireación, produjo migas más suaves, prolongó la vida útil y mantuvo el volumen y la textura.
- Junio de 2025: DSM-Firmenich se asoció con Meala FoodTech para lanzar Vertis PB Pea, una proteína de guisante texturizante de etiqueta limpia para alternativas a la carne vegetal. Este ingrediente multifuncional reemplaza aglutinantes modificados como los hidrocoloides, lo que permite listas de ingredientes más cortas, a la vez que proporciona aglutinante, gelificación, emulsificación y enriquecimiento proteico.
- Mayo de 2024: En una estrategia para diversificar su portafolio de proteínas vegetales, Roquette lanzó NUTRALYS Fava S900M, un aislado de proteína de frijol sostenible y de alta calidad que complementa su oferta de proteína de guisante. Este producto fue diseñado para proporcionar perfiles equilibrados de aminoácidos y atributos funcionales, ideales para suplementos nutricionales de etiqueta limpia, bebidas y productos cárnicos alternativos. La incorporación de este innovador ingrediente destaca el compromiso de la compañía con la expansión de las opciones de proteínas sostenibles para el creciente mercado europeo.
- Febrero de 2024: Roquette presentó cuatro innovadores ingredientes de proteína de guisante bajo su marca NUTRALYS, que ofrecen mayor funcionalidad y beneficios nutricionales. Estos nuevos aislados y concentrados de proteína de guisante están diseñados para mejorar la textura, la solubilidad y las propiedades emulsionantes, lo que los hace ideales para una amplia gama de aplicaciones en alimentos de origen vegetal. Los productos se utilizan en formulaciones de barras nutricionales ricas en proteínas, mezclas de bebidas y alternativas lácteas, lo que permite a los fabricantes satisfacer la creciente demanda de opciones de proteína vegetal y de etiqueta limpia.


Alcance del informe sobre el mercado europeo de proteína de guisante
La proteína de guisante es un producto alimenticio y suplemento proteico derivado y extraído de guisantes amarillos y verdes, Pisum sativum.
El mercado europeo de proteína de guisante está segmentado por forma, aplicación y geografía. Según la forma, el mercado se segmenta en aislado de proteína, concentrado de proteína y proteína texturizada. Según la aplicación, el mercado se segmenta en panadería, extensores y sustitutos de carne, suplementos nutricionales, bebidas, snacks y otras aplicaciones. Por geografía, el mercado se segmenta en España, Reino Unido, Francia, Alemania, Italia, Rusia y Resto de Europa.
El dimensionamiento del mercado se ha realizado en términos de valor en USD y de volumen en toneladas para todos los segmentos antes mencionados.
Por formulario
| Proteína Aislada |
| Concentrado de proteína |
| Texturizado/Hidrolizado |
Por categoría de producto
| Proteína de guisante convencional |
| Proteína de guisante orgánica |
por Aplicación
| Alimentos y Bebidas | Panaderías y pastelerías |
| Extensores de Carne y Sustitutos | |
| Suplementos Nutricionales | |
| Bebidas | |
| refrigerios | |
| Confitería | |
| Nutrición Infantil | |
| Nutrición Animal | |
| Fitness | |
| Otras aplicaciones |
Por geografía
| Europa |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Russia |
| Suecia |
| Bélgica |
| Polonia |
| Netherlands |
| El resto de Europa |
| Por formulario | Proteína Aislada | |
| Concentrado de proteína | ||
| Texturizado/Hidrolizado | ||
| Por categoría de producto | Proteína de guisante convencional | |
| Proteína de guisante orgánica | ||
| por Aplicación | Alimentos y Bebidas | Panaderías y pastelerías |
| Extensores de Carne y Sustitutos | ||
| Suplementos Nutricionales | ||
| Bebidas | ||
| refrigerios | ||
| Confitería | ||
| Nutrición Infantil | ||
| Nutrición Animal | ||
| Fitness | ||
| Otras aplicaciones | ||
| Por geografía | Europa | |
| Reino Unido | ||
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de proteína de guisante en Europa en 2031?
Se espera que el mercado europeo de proteína de guisante alcance los 710.95 millones de dólares en 2031.
¿Qué forma lidera la demanda regional?
Los aislados de proteínas predominan, con una participación del 66.12 % en 2025 y expandiéndose a una CAGR del 7.72 % hasta 2031.
¿Por qué Francia es la geografía con mayor crecimiento?
La financiación gubernamental, la nueva capacidad de procesamiento y las opciones obligatorias de proteínas vegetales en la restauración pública impulsan una CAGR prevista del 9.02 %.
¿Qué segmento de aplicaciones está creciendo más rápido?
Los suplementos, especialmente los polvos de nutrición deportiva y los batidos listos para beber, aumentarán a una tasa compuesta anual del 8.85 % hasta 2031.
Última actualización de la página:



