

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
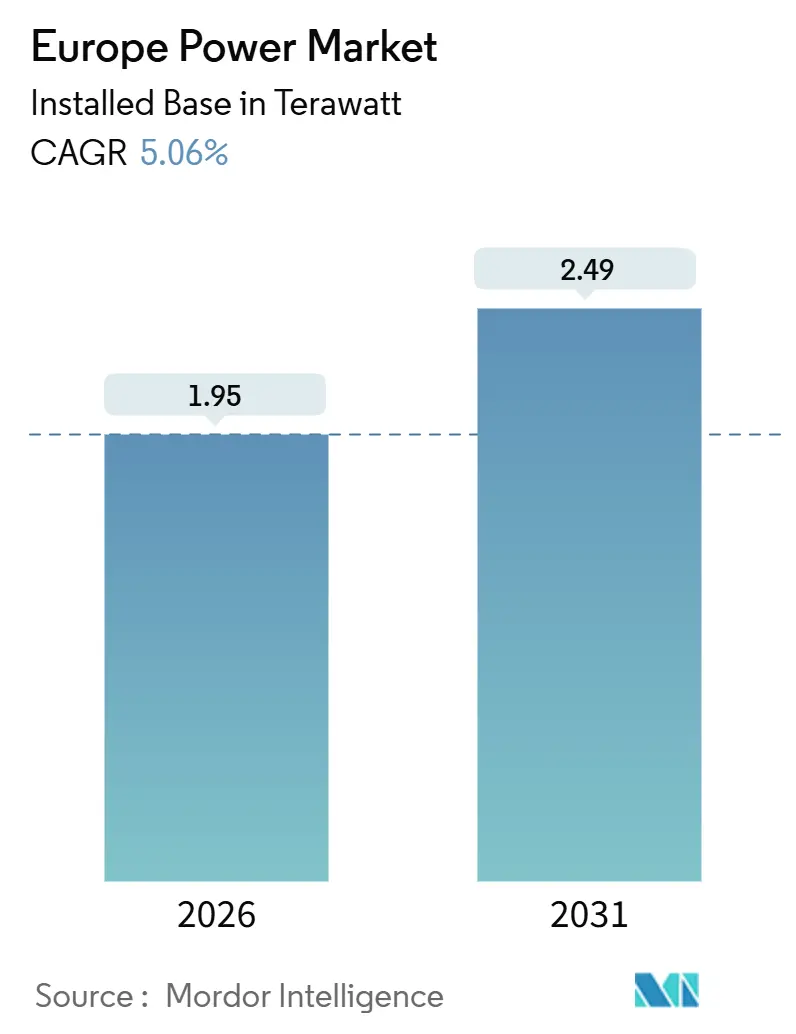
| Volumen de mercado (2026) | 1.95 teravatios |
| Volumen de mercado (2031) | 2.49 teravatios |
| Tasa de crecimiento (2026 - 2031) | 5.06% CAGR |
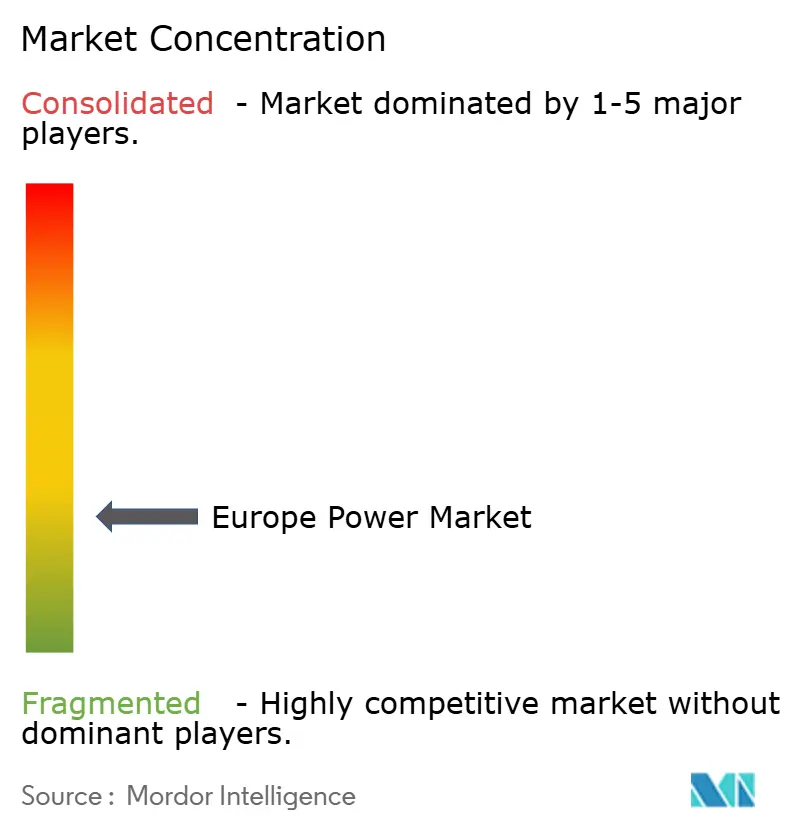
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado energético europeo por Mordor Intelligence
Se espera que el tamaño del mercado energético europeo en términos de base instalada crezca de 1.95 teravatios en 2026 a 2.49 teravatios en 2031, a una CAGR del 5.06 % durante el período de pronóstico (2026-2031).
El fuerte impulso político bajo Fit-for-55 y REPowerEU está impulsando a las empresas de servicios públicos a reemplazar las plantas de carbón y nucleares que se están retirando por energía eólica y solar de bajo costo, cuyos costos nivelados se redujeron a 35 EUR por MWh y 40 EUR por MWh respectivamente en 2024. Los gasoductos eólicos marinos, las renovaciones de gas preparadas para hidrógeno y las actualizaciones de la red habilitadas con inteligencia artificial están convergiendo para neutralizar los problemas de intermitencia, mientras que los acuerdos corporativos de compra de energía (PPA) brindan a los desarrolladores una vía de financiación adicional que ahora rivaliza con la contratación tradicional de servicios públicos. Las tecnologías de vanguardia, incluidas las centrales eléctricas virtuales y las baterías residenciales, están ampliando el fondo de flexibilidad direccionable y moderando la volatilidad de los precios al por mayor. A nivel regional, Alemania sigue siendo el mayor productor de capacidad, pero la aceleración de Dinamarca hacia la electricidad 100% renovable está transformando el equilibrio competitivo.
Conclusiones clave del informe
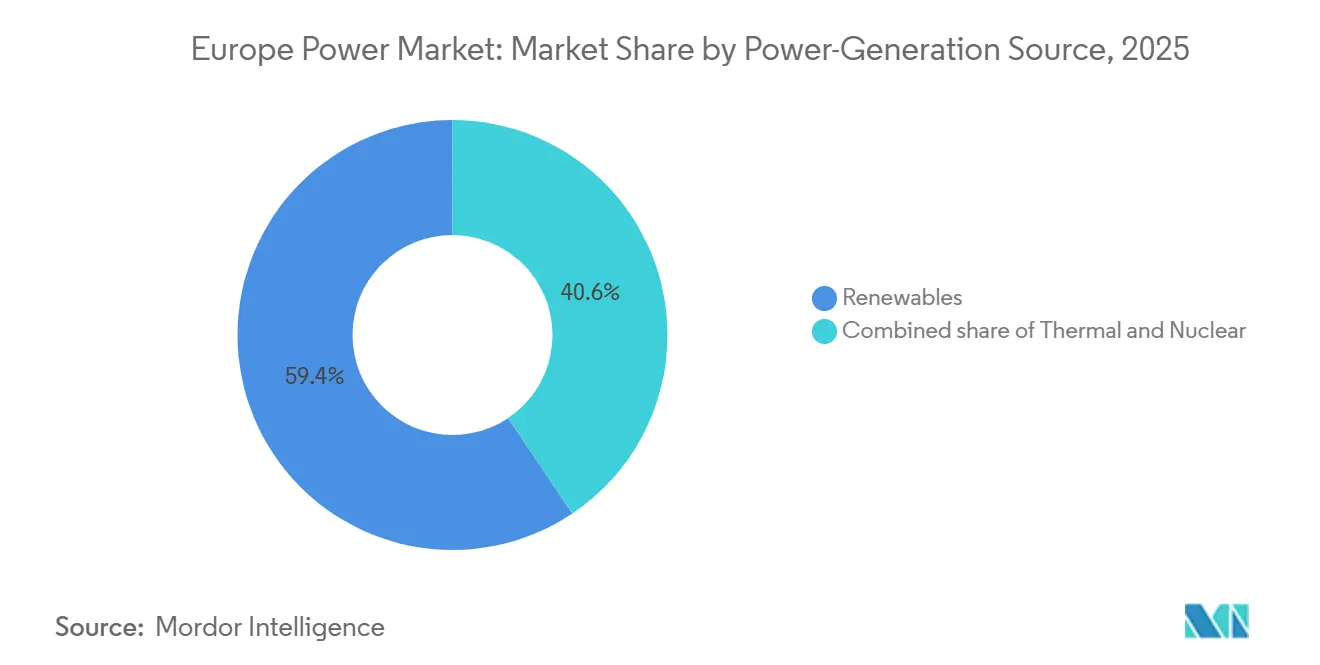
- Por fuente de generación de energía, las energías renovables capturaron el 59.40% de la participación del mercado energético de Europa en 2025; se proyecta que la capacidad eólica marina avance a una CAGR del 8.51% hasta 2031.
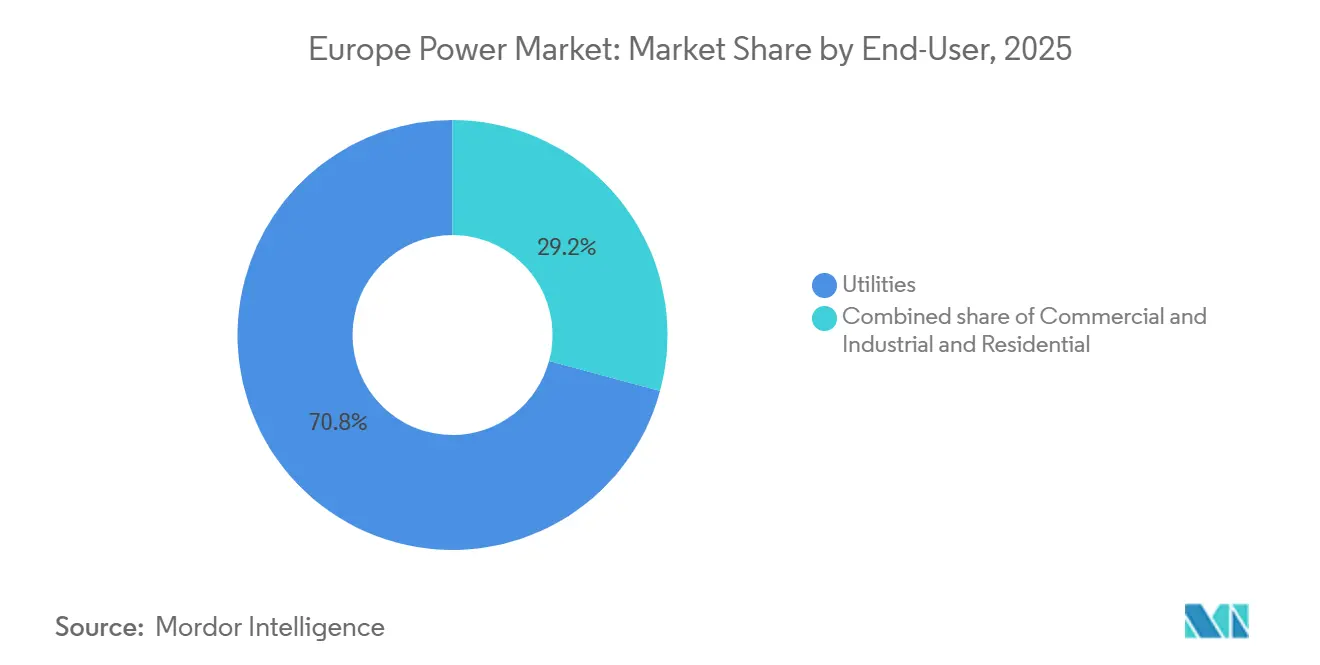
- Por usuario final, las empresas de servicios públicos controlaron el 70.8% del tamaño del mercado energético europeo en 2025, mientras que el segmento residencial se está expandiendo a una CAGR del 10.4% hasta 2031.
- Por geografía, Alemania tenía el 16.87% del mercado energético europeo en 2025; Dinamarca registra el ritmo de pronóstico más rápido con una CAGR del 9.5% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado energético europeo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de descarbonización de EU Fit-for-55 y REPowerEU | + 1.2% | En toda la UE, los más fuertes se encuentran en Alemania, Dinamarca y España. | Largo plazo (≥ 4 años) |
| LCOE históricamente bajo de la energía eólica terrestre y solar a gran escala | + 1.0% | Global, con mayor impacto en España, Alemania y países nórdicos. | Mediano plazo (2-4 años) |
| Aceleración de la eliminación del carbón y la energía nuclear después de 2025 | + 0.8% | Alemania, Francia, Polonia, Bélgica | Mediano plazo (2-4 años) |
| Digitalización de redes (O&M predictivo basado en IA) | + 0.5% | Reino Unido, Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Aumento de la demanda de electricidad en los centros de datos (>20 TWh para 2030) | + 0.7% | Irlanda, Alemania, Países Bajos, países nórdicos | Largo plazo (≥ 4 años) |
| Modernizaciones de ciclo combinado de gasolina y diésel preparadas para hidrógeno que habilitan copias de seguridad flexibles | + 0.4% | Alemania, Países Bajos, Reino Unido, Italia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de descarbonización de EU Fit-for-55 y REPowerEU
Las cuotas obligatorias de energías renovables del 42.5 % para 2030 y cero emisiones netas para 2050 han consolidado la visibilidad de los ingresos a largo plazo en el mercado eléctrico europeo para los desarrolladores, impulsando las adiciones solares anuales en Alemania a 15 GW y la eólica terrestre a 10 GW, el triple de la tasa de ejecución de 2020-2023. [1] Comisión Europea, “Directiva de Energías Renovables III”, ec.europa.eu La simplificación de los permisos que limita las aprobaciones a 12 meses en las zonas prioritarias está aliviando los retrasos en el despliegue que antes se extendían a cinco años, mientras que 300 millones de euros de fondos REPowerEU redirigen el gasto de recuperación hacia el refuerzo de la red y la coubicación de baterías. Las carteras de inversión de las empresas de servicios públicos están cambiando en paralelo, asignando más del 50 % de los presupuestos de 2026 a energías renovables y redes digitales. Los códigos de red ahora premian el almacenamiento de energía en baterías de respuesta rápida, lo que impulsó la incorporación de 10 GWh en 2024. El marco de taxonomía es igualmente influyente porque las normas de "no causar daños significativos" favorecen los proyectos con planes de reciclaje o economía circular, lo que ha llevado a los fabricantes de turbinas a anunciar líneas de reciclaje de palas en Francia y España.
LCOE históricamente bajo de la energía eólica terrestre y solar a gran escala
La energía eólica terrestre a 35 EUR por MWh y la energía solar a gran escala a 40 EUR por MWh superan los precios de referencia del carbón y el gas de 2024 en más del 50 %, convirtiendo a las energías renovables en la opción de capacidad predeterminada en el mercado eléctrico europeo. Las ganancias de eficiencia son significativas: las turbinas terrestres de 6 MW producen un 30 % más de producción que las máquinas de 2020, y los paneles bifaciales aumentan los rendimientos solares hasta en un 15 %. [2] IRENA, “Future of Solar Photovoltaic”, irena.org La licitación de España de 2024 se aprobó a 28 EUR por MWh, mientras que la última ronda de Contratos por Diferencia del Reino Unido ofreció energía eólica marina a 44 GBP por MWh (56 USD). Sin embargo, la deflación del LCOE tiene una paradoja de precios; la alta penetración solar en Dinamarca provocó precios mayoristas negativos al mediodía durante 42 días en 2024, acelerando la adopción de electrolizadores power-to-X que alcanzó los 2 GW ese año. Actualmente, la economía de los proyectos incorpora los ingresos por servicios complementarios, lo que añade nuevas herramientas de valoración para los inversores.
Eliminación acelerada del carbón y la energía nuclear después de 2025
El abandono de la energía nuclear en Alemania en abril de 2023 y el retiro planificado de las centrales de carbón para 2030 eliminan 19 GW de carga base, lo que requiere duplicar las instalaciones anuales de energías renovables y el almacenamiento a escala de red en todo el mercado eléctrico europeo. Francia está reequilibrando su matriz energética después de que la corrosión de su flota redujera la disponibilidad nuclear al 54% en 2022, mientras que Polonia se comprometió a eliminar 5 GW de carbón para 2030 bajo la presión de la UE. Las decisiones sobre la extensión de la vida útil siguen siendo polémicas: Bélgica extendió Doel 3 y Tihange 2 por diez años para garantizar la suficiencia invernal. Las turbinas de gas de ciclo combinado (CCGT) flexibles y preparadas para el hidrógeno están cubriendo la brecha, capturando pagos por capacidad y asegurando la inercia, con RWE planeando 3 GW de modernizaciones hasta 2028. Las importaciones netas transfronterizas de electricidad a Alemania aumentaron a 15 TWh en 2024, lo que indica una mayor dependencia de las interconexiones durante los períodos de escasez.
Digitalización de redes (O&M predictivo basado en IA)
Las plataformas de aprendizaje automático redujeron las interrupciones imprevistas entre un 20 % y un 30 % cuando National Grid implementó el análisis predictivo en 7,000 subestaciones de transmisión en 2024. Los gemelos digitales de Siemens ya están en servicio con 15 operadores de transmisión, lo que permite realizar pruebas de estrés en escenarios de despacho con alto consumo de energías renovables y minimizar las restricciones. Los controles de inteligencia artificial también facilitan la flexibilidad distribuida; Alemania incorporó 2 GW de baterías residenciales y cargadores de vehículos eléctricos a los mercados de respuesta en frecuencia en 2024. La supervisión de la ciberseguridad se reforzó mediante la Directiva NIS2, que impone informes de incidentes las 24 horas y multas de 10 millones de euros, lo que impulsa a las pequeñas empresas de servicios públicos a adoptar diseños de computación en el borde que se degradan con suavidad ante los ataques. En conjunto, la digitalización está reduciendo los gastos de operaciones y mantenimiento entre un 15 % y un 20 %, liberando capital para nuevas construcciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad de interconexión transfronteriza congestionada | -0.6% | Alemania-Francia, Iberia-Francia, Países Nórdicos-Europa Continental | Mediano plazo (2-4 años) |
| Permisos de red prolongados y oposición NIMBY | -0.5% | Alemania, Reino Unido, Francia, España | Largo plazo (≥ 4 años) |
| Los precios mayoristas volátiles erosionan los márgenes de los servicios públicos | -0.4% | En toda la UE, con mayor incidencia en Alemania, España y Dinamarca. | Corto plazo (≤ 2 años) |
| Exposición a la cadena de suministro de minerales críticos para las energías renovables | -0.3% | Global, con mayor impacto en proyectos solares y de baterías | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Permisos de red prolongados y oposición NIMBY
Los tiempos de construcción de la red eléctrica promedian entre 7 y 10 años, y los desafíos locales añaden entre dos y tres años, como se observa en el SuedLink de Alemania, de 700 km, que tendrá 13 años cuando comience a suministrar energía en 2028, lo que pone de manifiesto un desafío clave para el mercado eléctrico europeo. El operador del sistema de transmisión de Francia informa que el 40 % de los proyectos se enfrentan a litigios, especialmente cerca de los puntos de conexión costeros para las conexiones de energía eólica marina. En el Reino Unido, una cola de conexión de 739 GW se extiende hasta 15 años para algunos proyectos, lo que ha impulsado nuevas normas de "primero listo, primero conectado". España redujo los plazos de aprobación a 18 meses en zonas designadas, pero la implementación se retrasa en Cataluña y Andalucía, manteniendo alta la incertidumbre. Los retrasos dejaron paralizados 12 GW de propuestas alemanas de energía eólica y solar entre 2022 y 2024, lo que equivale a 15 millones de euros de capital inmovilizado.
Capacidad de interconexión transfronteriza congestionada
Catorce corredores destacados por el informe de seguimiento de ACER de 2025 operan cerca de la saturación, lo que suprime el despacho eficiente e infla los costos de redistribución que alcanzaron los 4.2 millones de euros en Alemania durante 2024. [3] Agencia para la Cooperación de los Reguladores de la Energía, “Informe de seguimiento del mercado mayorista de electricidad 2025”, acer.europa.eu El techo de 2.8 GW del interconector Francia-España impide que 15 GW de excedente solar ibérico alivien los picos de demanda franceses al mediodía. Los cables nórdico-continentales también se saturan durante el invierno, lo que reduce las exportaciones hidroeléctricas noruegas y obliga a los estados bálticos a recurrir a importaciones de gas más caras. El Viking Link de 1.4 GW, finalmente puesto en marcha en 2023 después de una gestación de ocho años, subraya la lentitud en la aprobación de proyectos. Los desarrolladores que se enfrentan a precios negativos frecuentes están reduciendo la producción, recortando los factores de capacidad hasta en un 8% en España y Dinamarca.
Análisis de segmento
Por Power-Generation Source: Las energías renovables dominan las adiciones de capacidad
Las energías renovables contribuyeron con el 59.40% del mercado eléctrico europeo en 2025, y su base instalada avanza a una CAGR del 8.51% hasta 2031. [4] WindEurope, “Offshore Wind in Europe: Key Trends and Statistics 2024”, windeurope.org La energía eólica marina está tomando la delantera, con 5 GW instalados en 2024 y una cola de construcción de 25 GW liderada por Hornsea Three de Dinamarca de 3.5 GW y varios clústeres del Mar del Norte. La energía eólica terrestre añadió 12 GW en 2024, principalmente en España, Alemania y Suecia, mientras que la energía solar a gran escala añadió 18 GW, reflejando la contribución récord de España de 6 GW. La energía hidroeléctrica se mantiene estable en aproximadamente 200 GW, aunque la puesta en marcha de la planta de almacenamiento por bombeo de Austria de 1 GW en 2024 destacó el renovado interés en el almacenamiento de larga duración. La biomasa, la conversión de residuos en energía, la energía geotérmica y la mareomotriz, en conjunto, se mantienen por debajo del 5 % de su capacidad, pero satisfacen necesidades específicas de la economía circular y del modelo de vida insular. La llegada de energías renovables de bajo coste variable está modificando el orden de despacho, lo que desplaza a las centrales térmicas a funciones de respaldo con factores de capacidad del 30 % al 40 %, frente al 60 % de 2015.
La generación convencional aún es la base de la estabilidad del sistema. Las turbinas de gas natural proporcionan unos 200 GW de respaldo flexible, y están surgiendo modelos compatibles con hidrógeno para reducir las emisiones residuales. La energía nuclear sigue siendo predominante en Francia y el Reino Unido, con 120 GW en toda la región, a pesar de la salida de Alemania. El abandono del carbón bloquea el margen de maniobra para las emisiones, pero deja brechas de adecuación hasta que se disponga de suficiente almacenamiento. Por lo tanto, el tamaño del mercado energético europeo para las tecnologías de respaldo flexible está atrayendo la atención de los inversores, y se espera que el almacenamiento por bombeo, los parques de baterías y el gas compatible con hidrógeno representen más del 15 % del gasto en nueva construcción para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: La electrificación residencial supera el crecimiento de los servicios públicos
Las empresas de servicios públicos aún representaban el 70.8 % del tamaño del mercado energético europeo en 2025. Su papel central abarca la generación, transmisión y comercio transfronterizo a gran escala. Sin embargo, la electrificación residencial está creciendo más rápido que cualquier otra categoría de usuario final, con una tasa de crecimiento anual compuesta (TCAC) del 10.4 %, impulsada por más de 3.5 millones de bombas de calor instaladas hasta 2023 y 8 GW de energía solar en tejados que se pusieron en funcionamiento en 2024. La carga de vehículos eléctricos residenciales se está multiplicando tras la incorporación de 500 000 cargadores públicos en 2024, y las baterías instaladas detrás del contador suavizan los picos nocturnos. Estos activos participan ahora en mercados auxiliares a través de agregadores, ampliando los flujos de ingresos y aplazando las mejoras en la distribución.
Los clientes comerciales e industriales están cubriendo la volatilidad mediante contratos PPA a largo plazo por valor de 12.7 GW en 2023, con las multinacionales tecnológicas dominando los volúmenes de contratos. Los sistemas de energía solar y baterías en fábrica mejoran la disponibilidad en sectores de alto consumo energético, y la transición hacia el acero verde es evidente en el electrolizador in situ de Thyssenkrupp, que reduce las emisiones en un 30%. Las eléctricas buscan ingresos estables priorizando las redes reguladas; Iberdrola reasignó el 60% de su inversión en capital para 2024-2026 a redes eléctricas, frente al 40% de hace cuatro años. En consecuencia, los actores del sector energético europeo están reorientando sus modelos de negocio hacia los datos, los servicios digitales y la flexibilidad, en lugar de centrarse únicamente en la venta de materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania, Francia, España y los países nórdicos aportaron conjuntamente más del 50% de la capacidad agregada en 2025, lo que subraya la concentración geográfica de los activos de generación despachables y variables. Los costes de congestión de la red eléctrica en Alemania ascendieron a 4.2 millones de euros en 2024, un marcado aumento respecto a los 1.5 millones de euros de 2020, lo que pone de relieve la presión financiera que supone equilibrar el desajuste entre las energías renovables norte y sur. Dinamarca, a pesar de representar menos del 2% del tamaño del mercado energético europeo, ofrece un liderazgo tecnológico excepcional en el diseño de energía eólica marina e interconectores híbridos. El plan de modernización de la flota francesa ampliará la capacidad de 32 reactores una década más, preservando 50 GW de carga base nuclear hasta 2040. España mantiene el LCOE solar más bajo de Europa, lo que cataliza la demanda de contratos de compraventa de energía (PPA) corporativos y posiciona al país como exportador de energía solar comercial una vez que se flexibilicen los límites de interconexión.
En el norte de Europa, los 33 GW de energía hidroeléctrica de Noruega y los 16 GW de Suecia ofrecen al continente una batería estratégica que cubre las deficiencias de suministro durante las pausas eólicas. El Reino Unido avanza hacia 50 GW de energía eólica marina para 2030, y las subastas de fondos marinos de Crown Estate en 2024 liberaron 8 GW de nuevas zonas. Irlanda se enfrenta a limitaciones de la red, ya que la demanda de centros de datos ya representa el 31 % de la demanda nacional, lo que ha provocado moratorias de conexión cerca de Dublín. El dilema de la transición de Polonia pone de relieve un desafío más amplio en Europa del Este: las flotas de carbón tradicionales se enfrentan al aumento de los costes del Régimen de Comercio de Emisiones de la UE, mientras que la financiación para las energías renovables y el almacenamiento se ha retrasado.
El resto de Europa, incluyendo Italia, Países Bajos, Bélgica, Austria y los Balcanes, representa aproximadamente el 35% de la capacidad instalada. Italia lidera la energía solar distribuida con 25 GW, Países Bajos destaca en energía eólica del Mar del Norte con 3 GW, y Austria incorporó la mayor planta de almacenamiento por bombeo del continente en 2024. Las inversiones en interconexión están empezando a integrar estos recursos dispares, pero ACER advierte que aún se requieren 150 000 millones de euros en nuevas líneas para 2030 para aprovechar al máximo las sinergias regionales.
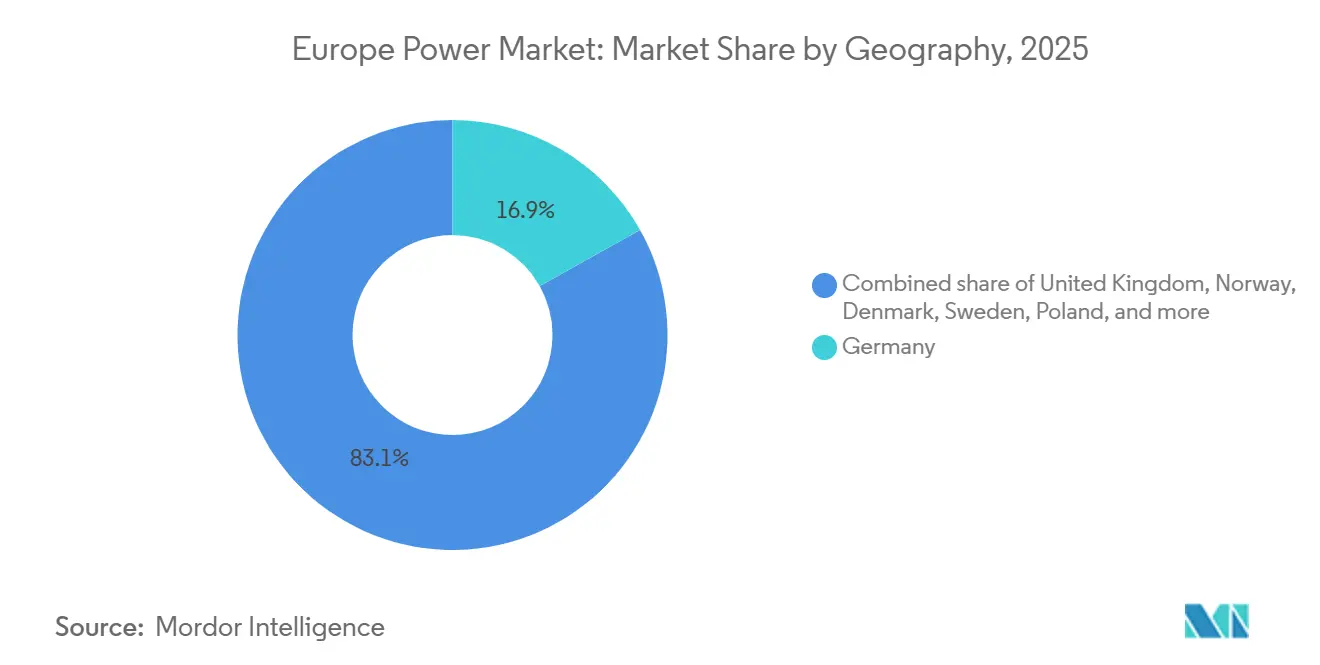
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
La reforma del diseño del mercado eléctrico de la UE está transformando la regulación energética, con la entrada en vigor, el 16 de julio de 2024, de la Directiva (UE) 2024/1711 y el Reglamento (UE) 2024/1747. Esta reforma orienta el apoyo público a las nuevas energías renovables y otras capacidades bajas en carbono hacia instrumentos a largo plazo (incluidos los contratos bidireccionales por diferencia) y refuerza la protección del consumidor, alineando la formación de precios y los incentivos a la inversión con la agenda de descarbonización de las iniciativas Fit-for-55 y REPowerEU.
En 2026, el enfoque de implementación se amplió a la integridad del mercado, el cambio minorista y la coordinación transfronteriza. El Reglamento de Ejecución (UE) 2026/256 de la Comisión (adoptado el 30 de enero de 2026) actualizó las normas de notificación de datos relacionadas con REMIT, mientras que el Reglamento de Ejecución (UE) 2026/855 de la Comisión (abril de 2026) estableció requisitos de interoperabilidad destinados a permitir el cambio de cliente las 24 horas y el acceso estandarizado a los datos. A nivel regional, ACER intensificó la supervisión de la capacidad transzonal y los derechos de transmisión a largo plazo, emitiendo la Recomendación 02/2026 (27 de marzo de 2026) y la Decisión 09-2026 (16 de julio de 2026) sobre la metodología de la región de cálculo de capacidad básica, junto con el trabajo de 2026 sobre el reparto de costes de infraestructura y medidas para aumentar las capacidades transzonales en el sudeste de Europa.
Panorama competitivo
El mercado energético europeo presenta una concentración moderada: las cinco principales compañías eléctricas, EDF, Enel, Iberdrola, RWE y Engie, controlan aproximadamente el 35% de la capacidad instalada, lo que deja un margen considerable para especialistas regionales y disruptores tecnológicos. EDF destina 50 000 millones de euros a la ampliación de la vida útil de la energía nuclear, a la vez que explora la producción de hidrógeno en emplazamientos industriales abandonados, mientras que Enel e Iberdrola se deshacen de plantas fósiles antiguas para financiar carteras de energía solar con almacenamiento. Ørsted amplió su cartera de energía eólica marina a 9 GW tras la puesta en servicio de 1.5 GW de Gode Wind 3 en enero de 2026, lo que subraya el crecimiento de los promotores exclusivamente renovables. Los operadores de transmisión y sistemas, TenneT, Terna, National Grid y Red Eléctrica, compiten por los mandatos de interconexión que ahora obtienen prioridad regulatoria, como lo demuestra la financiación de 20 000 millones de euros de TenneT a SuedLink.
El almacenamiento en baterías y las centrales eléctricas virtuales ofrecen un amplio margen de maniobra. Fluence desplegó 2 GWh de baterías a escala de red en 2024, y Next Kraftwerke incorporó 10 GW de activos distribuidos en mercados de equilibrio en tiempo real. La IA se posiciona como un diferenciador estratégico: las empresas de servicios públicos con soluciones de mantenimiento predictivo reducen los tiempos de inactividad no programados y el riesgo de pérdida de clientes, mientras que las rezagadas incurren en mayores gastos operativos. La actividad de fusiones y adquisiciones se mantiene activa; la adquisición de Northland Power por parte de RWE por 3.2 millones de dólares elevó su cartera de proyectos eólicos marinos a 10 GW, y Engie abandonó toda la generación de carbón en 2025 para centrarse plenamente en el hidrógeno y el gas flexible. La disrupción en el sector minorista provocada por la plataforma Kraken de Octopus Energy, que incorporó a 5 millones de clientes en 2024, ejemplifica la presión competitiva que ahora se extiende a los servicios de atención al cliente.
La política presenta tanto desafíos como oportunidades. La reforma del Diseño del Mercado Eléctrico de la UE formaliza mecanismos de remuneración por capacidad que premian la flexibilidad frente a la carga base tradicional, redefiniendo así los modelos de ingresos. Las normas de desagregación independientes obligan a los titulares de la red de transmisión a otorgar un acceso no discriminatorio, lo que iguala aún más las condiciones para los nuevos participantes. A medida que proliferan las herramientas digitales, se difuminan las fronteras del mercado entre generación, almacenamiento y respuesta a la demanda, lo que impulsa colaboraciones que combinan el análisis de datos con la experiencia en hardware.
Líderes de la industria energética europea
Electricidad de Francia SA (EDF)
Enel SpA
Iberdrola S.A.
RWE-AG
Engie S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: EDF Energy firmó un acuerdo preliminar con el Gobierno del Reino Unido para un Contrato por Diferencia que extenderá la vida útil de la central nuclear Sizewell B hasta 2055, respaldado por un programa de renovación de 800 millones de libras. El acuerdo refuerza el papel de la capacidad de generación de bajas emisiones de carbono, gestionable y de larga duración, en la matriz energética del Reino Unido, al tiempo que proporciona un marco de ingresos más claro para las inversiones destinadas a la extensión de la vida útil de las centrales.
- Enero de 2026: RWE obtuvo contratos por diferencia a 20 años para 6.9 GW de capacidad eólica marina en la séptima ronda de asignación del Reino Unido. Estas adjudicaciones mejoran la viabilidad financiera de los proyectos y aceleran el desarrollo de grandes parques eólicos marinos, lo que refuerza el vínculo entre la estabilización de los ingresos respaldada por políticas y la incorporación de nueva capacidad renovable.
- Noviembre de 2025: Ingrid se asoció con Energiequelle GmbH para desarrollar e implementar conjuntamente 200 MW de sistemas de almacenamiento de energía en baterías a escala de red en toda Alemania. Energiequelle lideró el desarrollo, mientras que Ingrid se encargó de la financiación, las operaciones y la optimización. Esta alianza amplía el conjunto de activos de flexibilidad que participan en el mercado dentro de un sistema congestionado, lo que permite ofrecer servicios auxiliares y mitigar la volatilidad derivada de una mayor penetración de energías renovables.
Alcance del informe sobre el mercado eléctrico europeo
La energía es la generación de electricidad mediante diversas fuentes primarias, como el carbón, la hidroeléctrica, la solar, la térmica, etc. En las empresas de servicios públicos, es un paso previo a su entrega a los usuarios finales. La transmisión y la distribución tienen lugar después del proceso. En este proceso, la energía generada se distribuye mediante líneas de alta tensión (líneas de transmisión) y líneas de baja tensión (líneas de distribución) según las necesidades del usuario final.
El mercado energético europeo está segmentado por fuente de energía, usuario final y geografía. Por fuente de energía, el mercado se segmenta en térmica, nuclear y renovables. Por usuario final, el mercado se segmenta en servicios públicos, comercial e industrial, y residencial. Por geografía, el mercado se segmenta en Reino Unido, Alemania, Francia, España, Noruega, Dinamarca, Suecia, Polonia, Rusia y el resto de Europa. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en la capacidad instalada, medida en gigavatios (GW).
Por fuente de energía
| Térmica (carbón, gas natural, petróleo y diésel) |
| Nuclear |
| Energías renovables (solar, eólica, hidroeléctrica, geotérmica, biomasa y residuos, mareomotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
Por nivel de voltaje T&D (solo análisis cualitativo)
| Transmisión de alto voltaje (más de 230 kV) |
| Subtransmisión (69 a 161 kV) |
| Distribución de media tensión (13.2 a 34.5 kV) |
| Distribución de baja tensión (hasta 1 kV) |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| España |
| Norway |
| Dinamarca |
| Suecia |
| Polonia |
| Russia |
| El resto de Europa |
| Por fuente de energía | Térmica (carbón, gas natural, petróleo y diésel) |
| Nuclear | |
| Energías renovables (solar, eólica, hidroeléctrica, geotérmica, biomasa y residuos, mareomotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial | |
| Por nivel de voltaje T&D (solo análisis cualitativo) | Transmisión de alto voltaje (más de 230 kV) |
| Subtransmisión (69 a 161 kV) | |
| Distribución de media tensión (13.2 a 34.5 kV) | |
| Distribución de baja tensión (hasta 1 kV) | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Norway | |
| Dinamarca | |
| Suecia | |
| Polonia | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado energético europeo en 2026?
El tamaño del mercado energético europeo será de 1.95 teravatios en 2026 y se prevé que alcance los 2.49 teravatios en 2031.
¿Qué impulsa el crecimiento de la capacidad en toda Europa?
Los mandatos Fit-for-55 y REPowerEU de la UE, los costes renovables en mínimos históricos y el retiro acelerado de las centrales nucleares y de carbón son catalizadores clave del crecimiento.
¿Qué segmento se está expandiendo más rápidamente por usuario final?
La demanda residencial crece a una tasa compuesta anual del 10.4 % debido a las bombas de calor, la energía solar en los tejados y la carga de vehículos eléctricos, superando a los segmentos de servicios públicos e industriales.
¿Por qué son críticos los interconectores para la región?
Las líneas transfronterizas congestionadas impiden que el excedente de energía renovable circule entre países, lo que aumenta los costos de redespacho y reduce la producción.
¿Quienes son las empresas líderes?
EDF, Enel, Iberdrola, RWE y Engie encabezan la clasificación de capacidad, mientras que Ørsted y Statkraft dominan los nichos de energía eólica marina e hidroeléctrica.


