

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
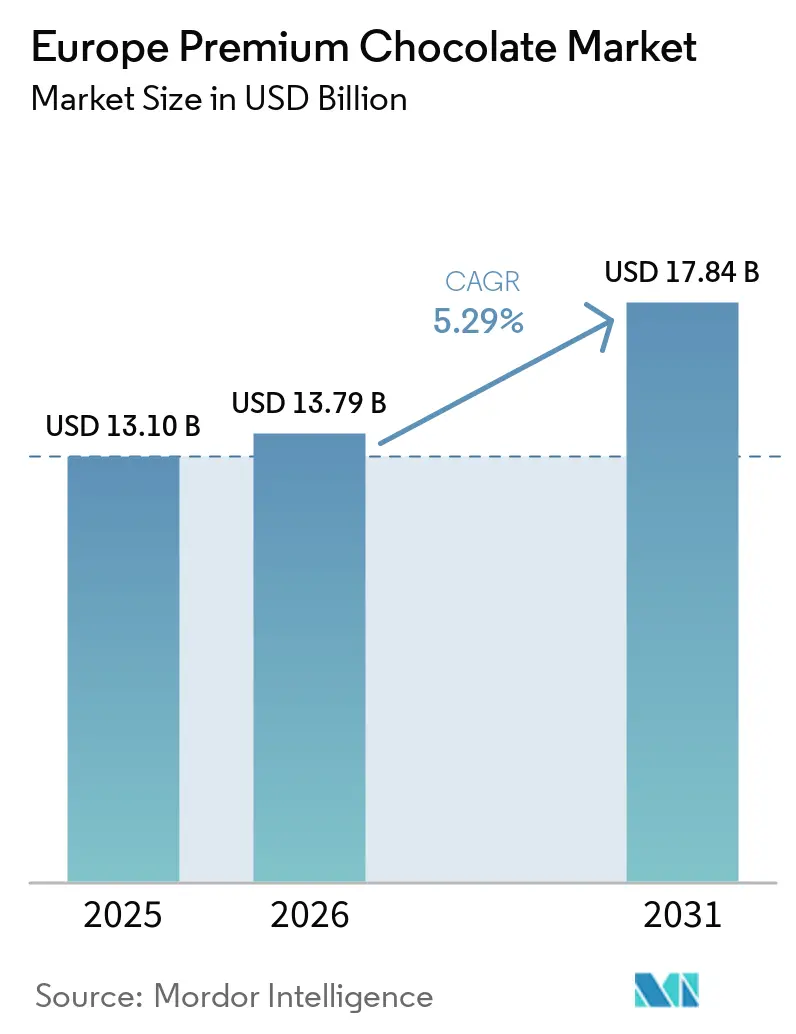
| Tamaño del mercado (2026) | USD 13.79 mil millones |
| Tamaño del mercado (2031) | USD 17.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.29% CAGR |
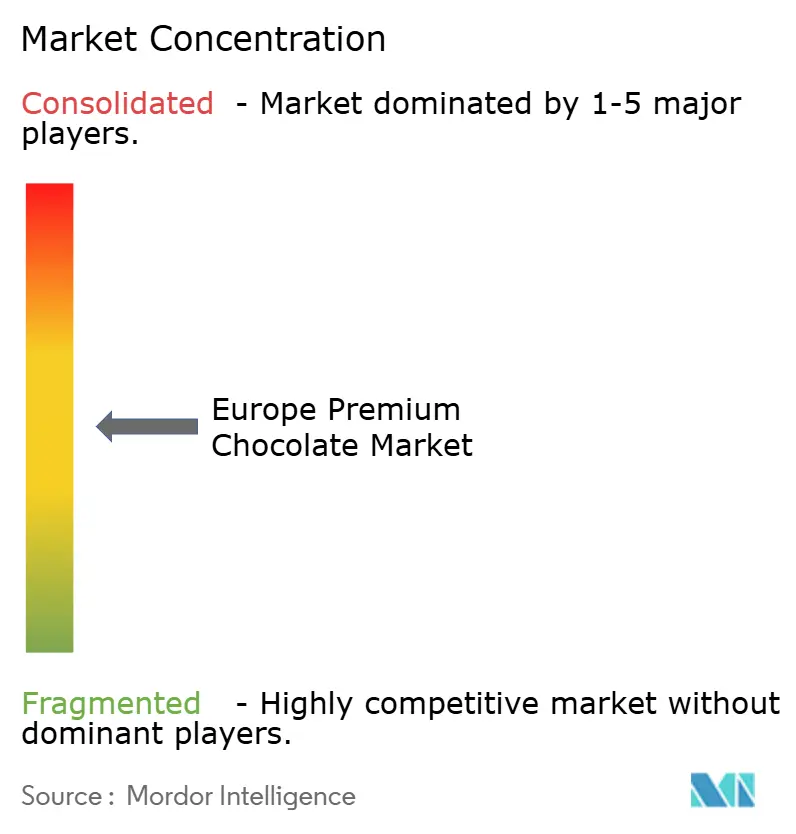
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de chocolate premium por Mordor Intelligence
Se espera que el tamaño del mercado europeo de chocolate premium crezca de USD 13.10 millones en 2025 a USD 13.79 millones en 2026 y se prevé que alcance los USD 17.84 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.29 % entre 2026 y 2031. Los consumidores ahora se centran en factores como el abastecimiento ético, la trazabilidad y los ingredientes funcionales, además del sabor. Las suscripciones en línea, los talleres "del grano a la barra" y las colaboraciones entre chefs están conectando las granjas con los consumidores, manteniendo los precios premium a pesar de las fluctuaciones en los costos del cacao. Los chocolates de origen único, con alto contenido de cacao y las variantes de "milk" de origen vegetal atraen a los compradores preocupados por la salud. Las demandas regulatorias para el control de la deforestación y un etiquetado nutricional claro están impulsando a los fabricantes hacia cadenas de suministro transparentes y recetas bajas en azúcar. Las marcas que aseguran granos certificados, utilizan plataformas digitales y destacan los beneficios para la salud de manera efectiva están bien posicionadas para el éxito.
Conclusiones clave del informe
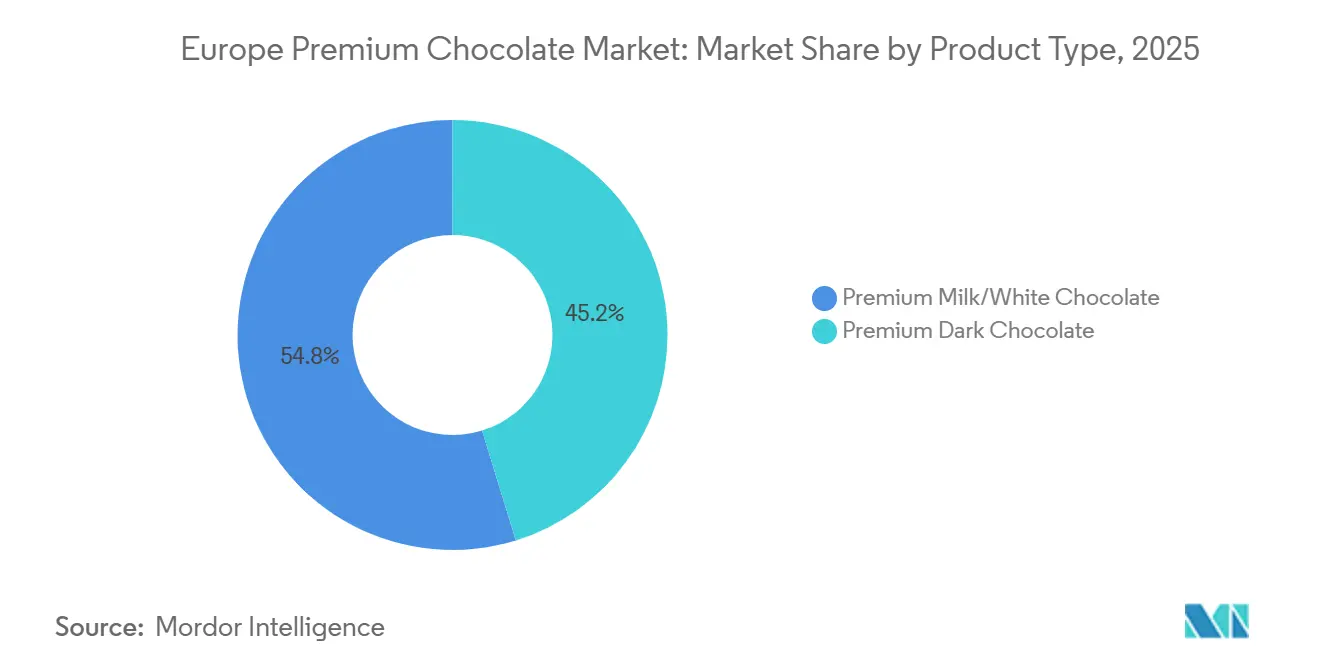
- Por tipo de producto, el chocolate con leche/blanco premium lideró con el 54.78 % de la participación de mercado de chocolate premium en Europa en 2025, mientras que se prevé que el chocolate negro premium se expanda a una CAGR del 5.98 % hasta 2031.
- Por categoría, los formatos lácteos representaron el 90.13% del tamaño del mercado europeo de chocolate premium en 2025, mientras que se proyecta que los chocolates no lácteos o veganos aumentarán a una CAGR del 6.82% hasta 2031.
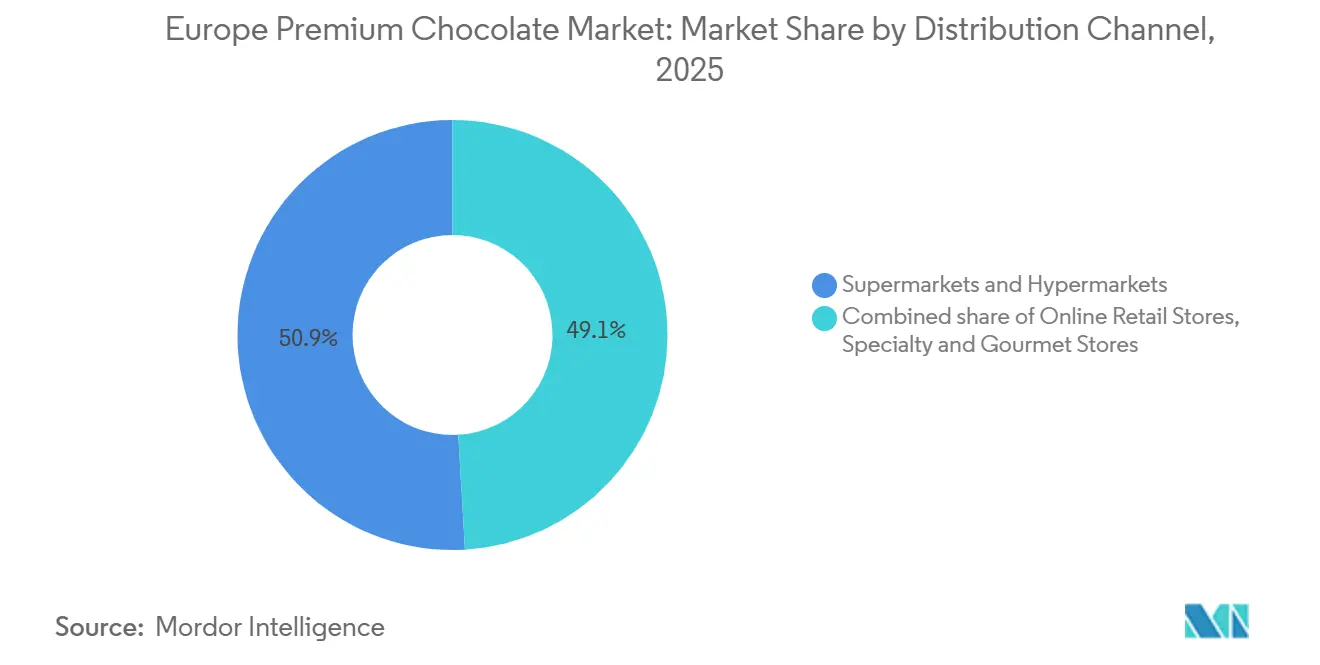
- Por canal de distribución, los supermercados e hipermercados controlaron el 50.92% del tamaño del mercado de chocolate premium de Europa en 2025; las tiendas minoristas en línea representan la trayectoria más rápida con una CAGR del 6.52% hasta 2031.
- Por geografía, Alemania representó el 27.65% de los ingresos regionales en 2025, mientras que España es el país con mayor crecimiento, con una CAGR del 7.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de chocolate premium
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los consumidores preocupados por la salud prefieren chocolates premium oscuros y bajos en azúcar como indulgencias "mejores para usted". | + 0.8% | Global, más fuerte en Alemania, Reino Unido, Países Bajos y Suecia | Mediano plazo (2-4 años) |
| Los chocolates funcionales con frutos secos, semillas, superalimentos o nutrientes añadidos mejoran el atractivo premium. | + 0.6% | Adopción temprana y global en Francia, Bélgica y Suiza | Mediano plazo (2-4 años) |
| El cacao de origen ético, de comercio justo y Rainforest Alliance/orgánico impulsa la lealtad del consumidor | + 0.9% | Global, especialmente Alemania, Países Bajos, Reino Unido y países nórdicos. | Largo plazo (≥ 4 años) |
| El comercio electrónico, las cajas de suscripción y las plataformas directas al consumidor amplían el acceso a chocolates premium | + 1.2% | Penetración global y avanzada en Reino Unido, Países Bajos y Alemania | Corto plazo (≤ 2 años) |
| Los nuevos sabores y las innovaciones en texturas impulsan el crecimiento de productos premium | + 0.7% | Global, concentrado en centros urbanos de Francia, Italia, España y Bélgica. | Mediano plazo (2-4 años) |
| Los chocolateros especializados y las cafeterías-boutiques prosperan con catas, eventos de maridaje y educación sobre el cacao. | + 0.5% | Global, más fuerte en Bélgica, Francia, Italia, Alemania urbana y España. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los consumidores preocupados por la salud prefieren los chocolates premium oscuros y bajos en azúcar como indulgencias "más saludables".
La encuesta de consumidores de Barry Callebaut de 2024 revela que la mayoría de los consumidores de chocolate europeos esperan que las marcas ofrezcan innovaciones centradas en el bienestar, y los compradores más jóvenes prefieren las opciones de origen vegetal o con menos azúcar. Esta demanda impulsa el crecimiento anual compuesto del 5.98 % del segmento de chocolate negro premium, superando la media de la categoría. Los fabricantes están reformulando productos con más del 70 % de cacao y edulcorantes naturales como la stevia y la fruta del monje. Alemania y los Países Bajos lideran esta tendencia, con un aumento del 12 % en el consumo per cápita de chocolate negro en Alemania entre 2023 y 2025, impulsado por los millennials urbanos que buscan caprichos sin remordimientos ricos en polifenoles. En 2024, Lindt lanzó una línea Excellence con un 90 % de cacao, logrando un crecimiento de volumen de dos dígitos en su primer año en los canales de venta minorista alemanes y suizos. La tendencia de consumir productos "más saludables" también hace hincapié en el control de las porciones, y los cuadrados de chocolate negro de 20 gramos en porciones individuales representan ahora el 18 % de los lanzamientos de productos premium en Europa Occidental, satisfaciendo la demanda de un consumo más consciente de los aperitivos y permitiendo al mismo tiempo un precio por gramo más elevado.
Chocolates funcionales con frutos secos, semillas, superalimentos o nutrientes añadidos que realzan el atractivo premium
En 2025, Puratos informó que el 65% de los consumidores europeos buscaban "alimentos que favorecieran el estado de ánimo" en la repostería, mientras que el 68% creía que los ingredientes botánicos aportaban beneficios para la salud. Los fabricantes estaban respondiendo añadiendo adaptógenos, probióticos y proteínas vegetales al chocolate. La encuesta de Barry Callebaut mostró que el 61% de los encuestados valoraba los beneficios del chocolate para la salud mental, lo que dio lugar a lanzamientos como las trufas de ashwagandha y las barritas oscuras enriquecidas con magnesio. Un estudio de Nature Food de 2024 introdujo el chocolate de fruta entera, elaborado con pulpa y endocarpio de cacao, como una opción sin sacarosa que aumentaba la fibra en un 20%. Artesanos suizos y belgas están probando esta innovación. Francia y Bélgica lideran las SKU funcionales, con Valrhona lanzando su "Colección Wellness" a principios de 2025, que incluye chips de quinoa y semillas de chía para minoristas premium. Esta combinación de indulgencia y nutrición permite a las marcas cobrar precios entre un 30% y un 40% más, protegiendo así sus márgenes a pesar del aumento del coste del cacao.
El cacao de origen ético, de comercio justo y Rainforest Alliance/orgánico impulsa la lealtad del consumidor
A partir del 30 de diciembre de 2024, el Reglamento de Deforestación de la Unión Europea requerirá una prueba de geolocalización para todas las importaciones de cacao para confirmar un origen libre de deforestación, convirtiendo la trazabilidad en un requisito legal.[ 1 ]Fuente: Comisión Europea, «El cacao en el marco del Reglamento sobre la deforestación», green-forum.ec.europa.euLa certificación Rainforest Alliance, que refuerza las prácticas agroforestales y prohíbe el trabajo infantil, ahora cubre el 35 por ciento de las importaciones europeas de cacao, frente al 22 por ciento en 2022. Entre 2023 y 2025, Fairtrade International informó un aumento del 28 por ciento en el cacao certificado que ingresa a la UE, con Alemania, los Países Bajos y el Reino Unido representando el 60 por ciento del volumen. Para 2024, el Programa Agrícola de Lindt, que se abastece directamente de 185,000 agricultores y garantiza precios mínimos, logró el 100 por ciento del abastecimiento de cacao, alineándose con el enfoque de los consumidores alemanes en la sostenibilidad como su segunda prioridad después del sabor. Tony's Chocolonely, una B Corp holandesa, aumentó las ventas europeas en un 22 por ciento en 2024 al publicar mapas de la cadena de suministro y garantizar que los socios cumplan con los estándares de ingresos dignos. La certificación orgánica bajo el Reglamento (UE) 2018/848 agrega un sobreprecio del 15-20 por ciento, pero atrae a los consumidores nórdicos y alpinos. Suecia y Suiza lideran con tasas de penetración del chocolate orgánico superiores al 12 por ciento, el doble de la media europea.
El comercio electrónico, las cajas de suscripción y las plataformas directas al consumidor amplían el acceso a los chocolates premium
Para 2031, se espera que los canales en línea representen el 6.52 % del mercado, con la participación de los Países Bajos aumentando del 7.2 % al 9.4 %. Luker Chocolate informó que más del 50 % de los compradores premium ahora descubren marcas en línea. Las marcas nativas digitales están creciendo a un 13 % anual, en comparación con el 4 % de los actores tradicionales de tiendas físicas. Servicios de suscripción como Cocoa Runners en el Reino Unido y Choco Box en Alemania ofrecen barras de origen único seleccionadas por microproductores por entre 30 y 50 EUR al mes, lo que genera ingresos estables y reduce los riesgos estacionales. Las plataformas directas al consumidor ayudan a los artesanos a retener entre el 60 % y el 70 % del precio de venta, en comparación con el 30 % al 40 % en los canales tradicionales. Hotel Chocolat, adquirido por Mars en 2023, combinó su plataforma de comercio electrónico con clubes de degustación físicos, aumentando el tamaño promedio de la cesta en un 19 % en 2024. Si bien la COVID-19 aceleró la adopción digital, el crecimiento continúa gracias a las recomendaciones impulsadas por IA, la urgencia de los lanzamientos de ediciones limitadas y los envíos con emisiones de carbono neutras que se alinean con los valores del consumidor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de cumplimiento de la trazabilidad de la cadena de suministro | -0.6% | Carga global y desproporcionada para las pymes en Bélgica, Italia y España | Corto plazo (≤ 2 años) |
| Volatilidad del precio del cacao | -0.9% | Global, afecta a todos los fabricantes con capacidad de cobertura limitada | Corto plazo (≤ 2 años) |
| Las indulgencias alternativas fragmentan la categoría de golosinas premium | -0.4% | Global, más fuerte en Reino Unido, Alemania y Países Bajos | Mediano plazo (2-4 años) |
| Las normas de seguridad alimentaria de la UE obligan a realizar costosas reformulaciones e inversiones en cumplimiento | -0.5% | A nivel de la UE, afecta especialmente a los operadores transfronterizos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de cumplimiento de la trazabilidad de la cadena de suministro
A partir del 30 de diciembre de 2024, el Reglamento de Deforestación de la UE exige a los importadores presentar declaraciones de diligencia debida con datos de geolocalización para cada envío de cacao. Las pequeñas y medianas chocolaterías, que carecen de equipos de cumplimiento, se enfrentan a costes iniciales de entre 50,000 y 150,000 euros por monitorización satelital, plataformas blockchain y auditorías. Los artesanos belgas e italianos, que se abastecen de cacao a través de intermediarios complejos, tienen dificultades para rastrear el origen de sus explotaciones, arriesgándose a que sus envíos sean rechazados en los puertos de la UE. Empresas más grandes, como Lindt y Ferrero, gestionan estos costes a escala, pero los operadores más pequeños suben los precios (lo que perjudica su competitividad) o abandonan el mercado. Las sanciones por incumplimiento, de hasta el 4 % de la facturación anual de la UE, aumentan aún más los riesgos, impulsando las cadenas de suministro hacia cooperativas certificadas. Estos retos ralentizan la innovación en SKU, ya que los fabricantes se centran en el cumplimiento, mientras que las nuevas marcas se enfrentan a retrasos debido a los elevados costes del cacao trazable.
Volatilidad del precio del cacao
En abril de 2024, los futuros del cacao en la Bolsa de Comercio Internacional (ICE) se dispararon a 12,000 dólares por tonelada métrica debido a un déficit mundial de 374,000 toneladas en la temporada 2023/24 causado por sequías y la enfermedad de los brotes hinchados en Costa de Marfil y Ghana.[ 2 ]Fuente: Organización Internacional del Cacao (ICCO). "Precios Diarios del Cacao", icco.orgLos precios se establecieron entre USD 9,000 y USD 10,000 por tonelada hasta 2025, todavía tres veces más altos que el promedio de 2020, lo que redujo los márgenes para los fabricantes sin cobertura a largo plazo. Mondelez y Nestlé, con estrategias de cobertura de 12 a 18 meses, gestionaron el aumento, mientras que los operadores más pequeños que dependen del mercado spot vieron disminuir sus ganancias. En enero de 2025, Ferrero aumentó los precios en un 6 por ciento en toda Europa, citando los costos del cacao, pero las ventas por volumen cayeron un 3 por ciento ya que los consumidores afectados por la inflación optaron por productos más baratos. La volatilidad climática, empeorada por El Niño, agrega incertidumbre, y la Organización Internacional del Cacao predice déficits hasta 2026 a menos que mejoren los rendimientos de África Occidental. Esta volatilidad desalienta las inversiones premium e impulsa la integración vertical, como se ve en el Programa Agrícola ampliado de Lindt para asegurar un suministro estable.
Análisis de segmento
Por tipo de producto: Las fórmulas con leche y blanco mantienen su atractivo masivo a pesar del halo de salud del chocolate negro
En 2025, el chocolate con leche/blanco premium dominó el 54.78% del mercado europeo de chocolate premium, impulsado por la preferencia del consumidor por su textura cremosa y sabor suave. Alemania, Suiza y el Reino Unido lideran el consumo de chocolate con leche, superando los 5 kilogramos per cápita al año, respaldados por marcas como Lindor de Lindt y las barras de leche alpina de Milka. La versatilidad del chocolate con leche en productos como pralinés, galletas y figuras de temporada asegura su popularidad, especialmente durante Pascua y Navidad, que representan el 40% de las ventas anuales. El chocolate blanco, aunque menor en participación de mercado, se beneficia de ofertas premium como Ivoire 35 por ciento de Valrhona, favorecido en las pastelerías francesas. Sin embargo, el aumento de los costos de la manteca de cacao, que representa el 30-35% del chocolate blanco, ha llevado a los fabricantes a adoptar la reducción de tamaño de las barras mientras se mantienen los precios, arriesgando la insatisfacción del consumidor si no se comunica claramente.
El chocolate negro premium, si bien mantiene una cuota de mercado menor en 2025, crece a una tasa de crecimiento anual compuesta (TCAC) del 5.98 % hasta 2031, superando al chocolate con leche y al chocolate blanco. Los consumidores preocupados por su salud prefieren el chocolate negro por su alto contenido en cacao y sus beneficios para la salud, como los flavonoides y los antioxidantes. La gama Excellence de Lindt (70 %, 85 % y 90 % de cacao) experimentó un aumento de volumen del 18 % en Alemania y los Países Bajos en 2024, impulsado por los millennials urbanos. Una encuesta de Barry Callebaut de 2024 reveló que el 67 % de los consumidores europeos busca productos de chocolate innovadores, y el 61 % de los compradores más jóvenes prefiere las opciones con bajo contenido en azúcar, lo que impulsa la demanda de chocolate negro. La "Selección Cacao" de Ritter Sport de 2024, con chocolate negro al 74 % y al 81 % con sal marina y almendra, ganó popularidad en las tiendas de descuento y supermercados premium alemanes. El crecimiento del chocolate negro se ve respaldado además por sus certificaciones veganas y orgánicas y el abastecimiento ético de cooperativas Rainforest Alliance o Fairtrade, que contribuyen con 0.9 puntos porcentuales a la CAGR del mercado.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: El predominio de los lácteos persiste mientras las alternativas veganas captan la demanda flexitariana
En 2025, los chocolates lácteos dominaron el 90.13% del mercado europeo de chocolate premium, impulsados por su textura cremosa y la fuerte preferencia del consumidor. Países como Suiza, Bélgica y Alemania, con un consumo anual de chocolate per cápita de más de 10 kilogramos, mostraron tasas de fidelidad superiores al 85%, respaldadas por marcas icónicas como Lindt, Neuhaus y Ritter Sport. Los procesos de fabricación eficientes, como el templado y el conchado, garantizan una calidad constante a gran escala. Los chocolates lácteos también dominan los regalos de temporada, incluidos los huevos de Pascua y los calendarios de adviento navideños, ya que evocan indulgencia y nostalgia. Sin embargo, surgen desafíos de los consumidores intolerantes a la lactosa y las preocupaciones por la sostenibilidad. El chocolate con leche produce entre un 20% y un 25% más de emisiones de gases de efecto invernadero que el chocolate negro debido a la producción lechera. Para abordar esto, fabricantes como Lindt se abastecen de leche de granjas regenerativas, aunque esto aumenta los costos entre un 8% y un 12%.
Los chocolates no lácteos o veganos, con una cuota de mercado inferior al 10% en 2025, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.82% hasta 2031, la más rápida de todas las categorías. Barry Callebaut introdujo el chocolate vegetal "mylk" en 2024, con bases de avena, almendra y arroz, logrando un rápido crecimiento en Alemania, el Reino Unido y los Países Bajos. Lindt lanzó tabletas veganas de chocolate con leche y avena en el Reino Unido y Alemania en 2024, dirigidas a flexitarianos, que representaron el 4% de las ventas de Lindt en el Reino Unido a finales de año. Tony's Chocolonely amplió su gama vegana a seis referencias en 2025, registrando un crecimiento anual del 28% en ventas veganas. Los chocolates veganos atraen a un público más amplio, ya que el 61% de los jóvenes consumidores europeos buscan opciones de origen vegetal por sus beneficios percibidos para la salud y la sostenibilidad. Las regulaciones de la UE, como la Estrategia "De la Granja a la Mesa", apoyan la innovación de origen vegetal mediante subvenciones y un etiquetado claro. A pesar de desafíos como los mayores costos de la suplementación con manteca de cacao para mejorar la cremosidad, los avances en la tecnología de los ingredientes y las economías de escala están cerrando la brecha en sabor y precio.
Por canal de distribución: los supermercados anclan el volumen mientras las plataformas en línea capturan la premiumización
En 2025, los supermercados e hipermercados lideraron la distribución del mercado europeo de chocolate premium con una cuota de mercado del 50.92 %. Su éxito se debe a la amplia disponibilidad, los precios competitivos y la ubicación estratégica de las compras impulsivas cerca de las cajas. En Alemania, cadenas como Edeka, Rewe y Aldi ofrecen marcas como Lindt, Ritter Sport y Milka en más de 15 000 establecimientos, lo que garantiza la visibilidad y la repetición de compras. En Francia, Carrefour y Leclerc dedican de 12 a 15 metros cuadrados a chocolates premium, utilizando expositores de temporada y promociones cruzadas con vino y café para aumentar el tamaño de las cestas de compra. Los supermercados también sirven como campo de pruebas para los nuevos productos de Ferrero, Mondelez y Nestlé, lo que permite a los fabricantes evaluar la demanda antes de expandirse a tiendas especializadas.
Las tiendas minoristas en línea, si bien representaron una participación menor en 2025, están creciendo rápidamente a una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031, la más rápida entre todos los canales. Luker Chocolate informa que muchos compradores premium ahora descubren marcas en línea. Las marcas digitales crecen un 13 % anual, superando el crecimiento del 4 % de los minoristas tradicionales. Servicios de suscripción como Cocoa Runners en el Reino Unido y Choco Box en Alemania ofrecen barras de chocolate de origen único seleccionadas por entre 30 y 50 EUR al mes, lo que genera ingresos estables y reduce el impacto estacional. Las plataformas directas al consumidor eliminan a los intermediarios, lo que permite a los artesanos retener entre el 60 % y el 70 % de las ventas, en comparación con el 30 % y el 40 % en los canales tradicionales. Las plataformas en línea también impulsan la fidelización con lanzamientos de edición limitada y recomendaciones personalizadas basadas en IA. La suscripción "Chocolate del Mes" de Venchi se agotó en 72 horas en Italia y España. Además, el 40 % de los minoristas europeos de chocolate en línea ahora ofrecen envíos neutros en carbono, en línea con los valores de sostenibilidad del consumidor y justificando los gastos de envío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania lideró el mercado europeo de chocolate premium en 2025, con una participación del 27.65%, impulsada por el mayor consumo per cápita de chocolate de la región, con 11.9 kilogramos anuales, y una marcada preferencia cultural por la confitería de alta calidad. Grandes marcas como Lindt, Ritter Sport y Milka dominan el mercado aprovechando su tradición y sus extensas redes de distribución a través de minoristas como Edeka, Rewe y Aldi. Centros urbanos como Berlín, Múnich y Hamburgo presentan tasas de penetración del chocolate premium superiores al 35%, gracias al apoyo de millennials adinerados que prefieren las tabletas de chocolate de origen único y valoran las certificaciones éticas. Francia y el Reino Unido ocupan el segundo y tercer lugar respectivamente.
España es el mercado de más rápido crecimiento en la región, con una CAGR proyectada del 7.21 % hasta 2031. Este crecimiento se debe a la creciente premiumización entre la generación Z urbana y los millennials en ciudades como Madrid, Barcelona y Valencia. Históricamente, el consumo de chocolate en España se ha quedado atrás del norte de Europa debido a la menor renta per cápita y a la preferencia por postres alternativos. Sin embargo, el aumento de la renta disponible y la exposición a las marcas de chocolate belga y suizo a través del turismo están impulsando la demanda. Entre 2023 y 2025, Lindt abrió 12 boutiques en España, mientras que Godiva amplió su presencia asociándose con los grandes almacenes El Corte Inglés para centrarse en ocasiones especiales de regalo. Las ventas de chocolate vegano en España crecieron un 34 % en 2024, la cifra más alta de Europa, a medida que los consumidores más jóvenes adoptan cada vez más dietas flexitarianas. Mientras tanto, mercados maduros como los Países Bajos y Suecia mantienen un crecimiento de un solo dígito medio, respaldados por un enfoque en la sostenibilidad. En los Países Bajos, el abastecimiento ético se sitúa como el segundo factor de compra más importante después del sabor, lo que ayudó a Tony's Chocolonely a lograr un aumento de ventas del 22 % en 2024.
Polonia se perfila como un mercado en expansión en la región, con un crecimiento constante impulsado por la occidentalización y el impacto de la adhesión a la UE, que han impulsado el consumo de chocolate. La marca local Wedel, ahora propiedad de Lotte, compite con empresas globales como Lindt y Ferrero en ciudades como Varsovia y Cracovia. Bélgica, a pesar de su pequeña población, cuenta con un sólido mercado nacional de chocolate con un valor de 1.2 millones de euros. Marcas emblemáticas como Neuhaus, Leonidas y Guylian dominan el mercado y exportan el 70 % de su producción a países vecinos, lo que pone de relieve la importante influencia de Bélgica en la industria del chocolate premium.
Panorama competitivo
El mercado europeo del chocolate premium está moderadamente fragmentado, con una combinación de empresas multinacionales de confitería, marcas regionales consolidadas y un gran número de chocolateros artesanales que compiten entre países. Entre los actores de renombre que ostentan una cuota de mercado destacada se encuentran Chocoladefabriken Lindt & Sprüngli AG, Ferrero Group, Mondelez International y Nestlé SA. Los principales actores se benefician de una sólida trayectoria de marca, una amplia presencia en el mercado minorista y la capacidad de escalar ofertas premium mediante una amplia distribución en supermercados, tiendas especializadas y travel retail. Sin embargo, las preferencias de los consumidores por el origen, la artesanía y la innovación en sabores varían significativamente entre los mercados europeos, lo que impide una alta concentración del mercado.
Los chocolateros artesanales más pequeños desempeñan un papel crucial en la configuración del segmento premium, priorizando el cacao de origen único, el abastecimiento ético y los métodos de producción artesanal. Estos actores suelen operar a través de tiendas boutique, minoristas especializados y canales de venta directa al consumidor, lo que les permite mantener precios premium y una estrecha relación con los consumidores. Su enfoque en la autenticidad, las texturas únicas y las inclusiones innovadoras les permite competir eficazmente a pesar de sus limitados volúmenes de producción.
La competencia en el mercado europeo del chocolate premium se centra cada vez más en la diferenciación de calidad, las credenciales de sostenibilidad y la narrativa, más que en el precio. Las marcas consolidadas continúan expandiendo sus gamas premium y superpremium con mayor contenido de cacao, certificaciones orgánicas y colecciones de edición limitada, a la vez que adquieren selectivamente chocolateros de nicho para acceder a la artesanía y al valor de marca. Esta coexistencia de líderes mundiales y numerosos productores especializados sustenta la estructura moderadamente fragmentada del mercado en toda Europa.
Líderes de la industria del chocolate premium en Europa
-
Chocoladefabriken Lindt & Sprüngli AG
-
Mondelēz International
-
Grupo Ferrero
-
Nestlé SA
-
marte inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: El grupo alemán de confitería Windel adquirió la empresa belga de praliné de alta gama, The Chocolate Family (TCF). TCF colaborará estrechamente con Kim's Chocolates, que también forma parte del Grupo Windel y es uno de los mayores fabricantes de chocolate de Bélgica. Esta alianza creará un punto de venta único para los clientes que buscan chocolates belgas de primera calidad.
- Octubre de 2025: Valrhona, una de las marcas de chocolate premium, lanzó su nueva Caja de Regalo de Praliné Crujiente de Pistacho en un contexto de crecimiento clave en el sector de la venta minorista de viajes. Según la marca, cada pieza de esta lujosa gama francesa ofrece un exquisito equilibrio entre textura crujiente, intenso praliné de pistacho y sedoso chocolate con leche.
- Marzo de 2025: Lindt & Sprüngli, uno de los fabricantes de chocolate de renombre mundial, ha inaugurado su nueva tienda insignia en Londres, ubicada bajo las icónicas luces de Piccadilly. La nueva tienda ofrece una gama de características exclusivas y productos exquisitos, como las cajas de trufas LINDOR, etiquetas de regalo, chocolate Lindt estilo Dubái y mucho más.
- Septiembre de 2025: Lindt & Sprüngli ha lanzado una nueva línea de exquisitas barritas de chocolate. Según la marca, la nueva barrita Les Grandes Fruit & Nut presume de ingredientes de alta calidad, como avellanas tostadas a la perfección y jugosas pasas, todo ello envuelto en suave chocolate con leche suizo.
- Enero de 2024: Mars, Incorporated adquirió Hotel Chocolat, una destacada marca de chocolate premium del Reino Unido. Con esta adquisición, Mars busca consolidar su presencia en el sector del chocolate premium y capitalizar el reconocimiento consolidado de la marca Hotel Chocolat en toda Europa.
Alcance del informe sobre el mercado europeo del chocolate premium
Los chocolates premium son chocolates de alta gama/lujo con un precio más alto que los otros chocolates en el mercado debido a sus características únicas.
El mercado de chocolate premium de Europa está segmentado según el tipo de producto (chocolate premium oscuro y chocolate premium blanco/con leche), el canal de distribución (hipermercados/supermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución) y la geografía (Reino Unido, Francia, Alemania, Italia, España, Rusia, Suiza y Resto de Europa). El informe ofrece el tamaño del mercado y las previsiones del mercado en valor (millones de USD) para todos los segmentos anteriores.
Por tipo de producto
| Chocolate oscuro de primera calidad |
| Chocolate con leche/blanco premium |
Por categoría
| Chocolates lácteos |
| Chocolates sin lácteos o veganos |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas Especializadas y Gourmet |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Netherlands |
| Suecia |
| Polonia |
| Bélgica |
| El resto de Europa |
| Por tipo de producto | Chocolate oscuro de primera calidad |
| Chocolate con leche/blanco premium | |
| Por categoría | Chocolates lácteos |
| Chocolates sin lácteos o veganos | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas Especializadas y Gourmet | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Suecia | |
| Polonia | |
| Bélgica | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado europeo del chocolate premium en 2026?
El tamaño del mercado europeo de chocolate premium alcanzó los 13.79 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento esperada del chocolate premium en Europa?
Se pronostica que el mercado registrará una CAGR del 5.29 % entre 2026 y 2031.
¿Qué segmento de productos está creciendo más rápido?
Se proyecta que el chocolate negro premium se expandirá a una tasa compuesta anual del 5.98 % hasta 2031 debido a la demanda de bienestar.
¿Por qué los chocolates veganos están ganando terreno en Europa?
Las barras a base de plantas satisfacen las dietas flexitarianas y se alinean con los objetivos de sostenibilidad, elevando los formatos no lácteos a una CAGR del 6.82 %.


