

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
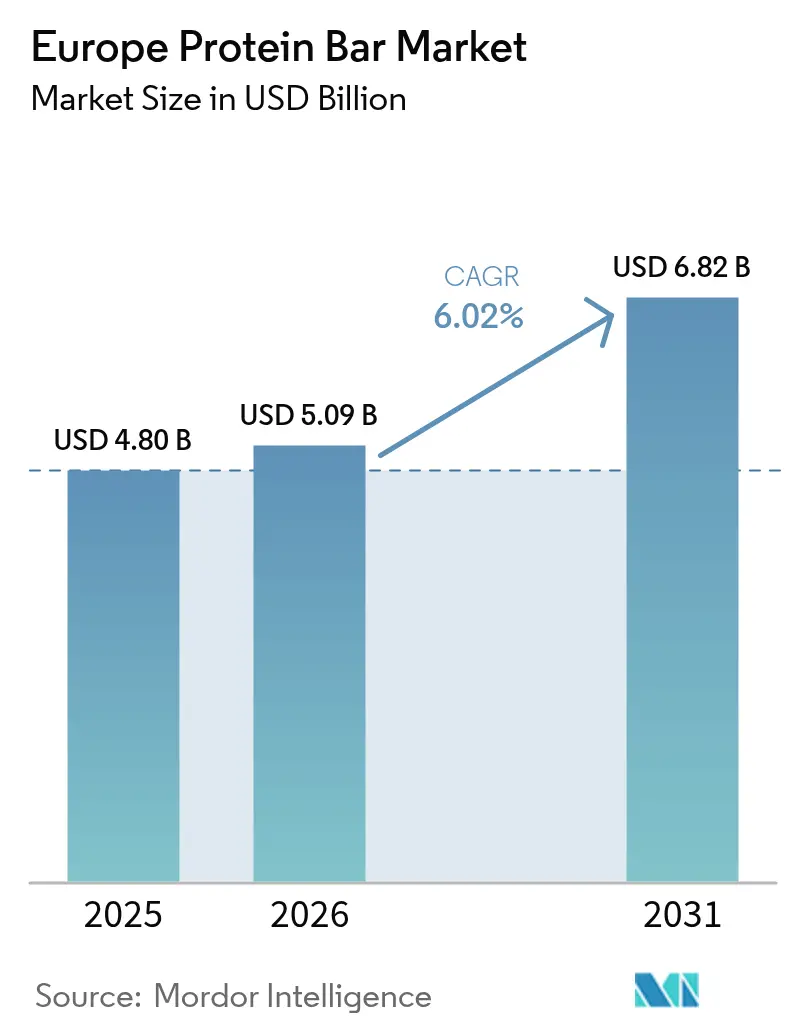
| Tamaño del mercado (2026) | USD 5.09 mil millones |
| Tamaño del mercado (2031) | USD 6.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.02% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de barras de proteínas por Mordor Intelligence
El tamaño del mercado europeo de barras de proteína en 2026 se estima en USD 5.09 millones, creciendo desde el valor de USD 4.8 millones de 2025, con proyecciones para 2031 de USD 6.82 millones, con un crecimiento del 6.02% CAGR entre 2026 y 2031. El avance del mercado se atribuye principalmente a la creciente preferencia de los consumidores por productos alimenticios nutricionalmente equilibrados y convenientes que se adapten a horarios exigentes y respalden los objetivos de salud. El mercado abarca diversos segmentos de consumidores, incluyendo atletas profesionales, profesionales del fitness y personas orientadas a la salud, que valoran la composición nutricional y la conveniencia de consumo de los productos. La expansión del mercado se ve facilitada por los nuevos patrones de consumo, incluyendo soluciones de reemplazo de comidas, una mayor adopción de alternativas de proteína de origen vegetal y un mayor enfoque en la nutrición deportiva. La infraestructura de distribución del mercado abarca canales minoristas establecidos, incluyendo supermercados e hipermercados, complementados por el creciente segmento del comercio electrónico.
Conclusiones clave del informe
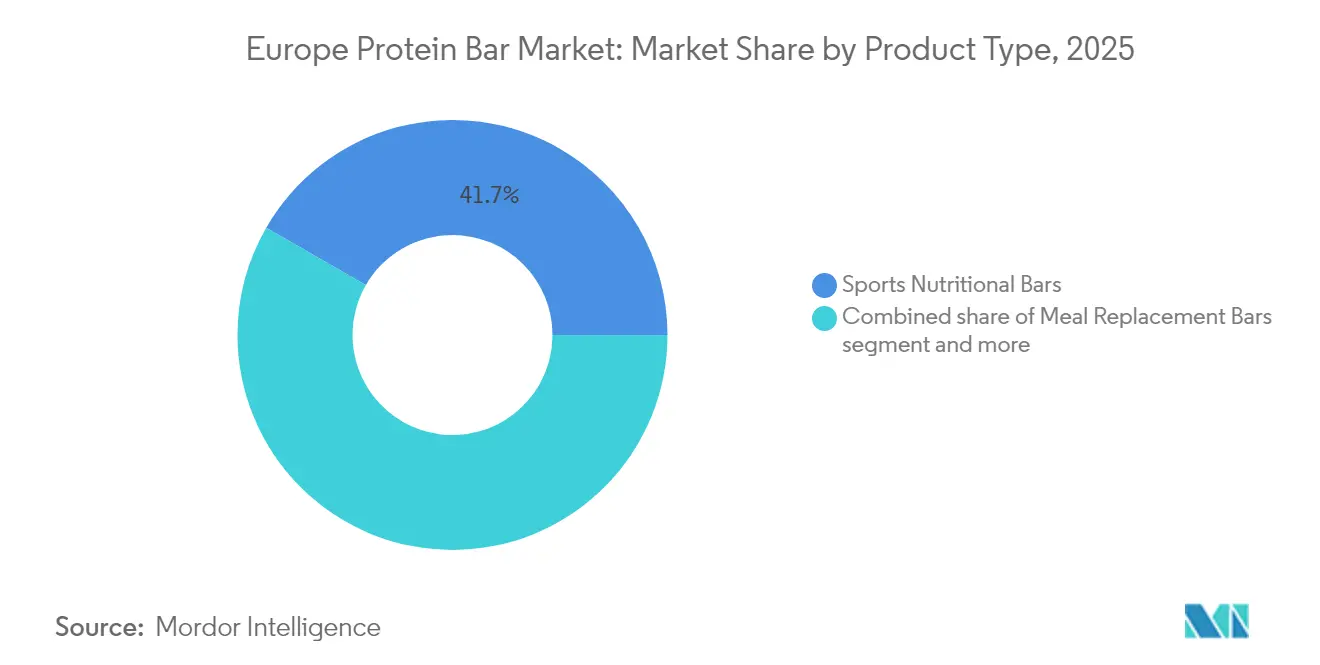
- Por tipo de producto, las barras nutricionales deportivas representaron el 41.68 % de la participación de mercado de barras de proteínas en Europa en 2025, mientras que se proyecta que las barras funcionales y de bienestar se expandirán a una CAGR del 8.05 % hasta 2031.
- Por fuente de proteína, las barras de origen animal representaron el 66.75% del tamaño del mercado europeo de barras de proteína en 2025, mientras que las barras de proteína vegetal están avanzando a una CAGR del 7.55% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados capturaron el 51.83% del tamaño del mercado europeo de barras de proteínas en 2025; las tiendas en línea registran la CAGR más rápida con un 9.25% hasta 2031.
- Por geografía, el Reino Unido lideró con el 24.41% de la participación del mercado europeo de barras de proteínas en 2025, mientras que se prevé que Polonia crezca a una CAGR del 7.35% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de barras de proteínas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los hábitos de sustitución del desayuno para llevar | + 1.2% | Global, con mayor adopción en Reino Unido, Alemania y Países Bajos. | Mediano plazo (2-4 años) |
| Crecimiento de opciones basadas en plantas y veganas | + 0.9% | En toda la UE, especialmente fuerte en Alemania, Países Bajos y Escandinavia. | Largo plazo (≥ 4 años) |
| Popularidad del fitness y la nutrición deportiva | + 1.5% | Global, con mercados maduros en Reino Unido, Alemania y Francia, líderes | Corto plazo (≤ 2 años) |
| Las innovaciones de productos apoyan el crecimiento del mercado | + 0.8% | Centros de innovación en Alemania, Reino Unido y Países Bajos, con repercusión en toda la UE | Mediano plazo (2-4 años) |
| Aumento de los esfuerzos de marketing y desarrollo de marca | + 0.6% | Mercados digitales: Reino Unido, Alemania, Francia, con expansión a Europa del Este | Corto plazo (≤ 2 años) |
| Embalajes ecológicos y sostenibles | + 0.4% | En toda la UE, impulsado por el cumplimiento normativo y las preferencias de los consumidores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de los hábitos de sustitución del desayuno para llevar
El auge de los desayunos para llevar impulsa el crecimiento del mercado europeo de barritas de proteínas. Con la creciente urbanización y un estilo de vida acelerado, los consumidores buscan opciones prácticas y nutritivas para un consumo rápido. Las barritas de proteínas se adaptan a esta tendencia al ofrecer una combinación equilibrada de proteínas, fibra y nutrientes esenciales, lo que las hace ideales como sustitutos de comidas o alternativas para el desayuno. Estos productos resultan especialmente atractivos para profesionales, estudiantes y viajeros que a menudo echan de menos el desayuno tradicional por falta de tiempo. La tasa de empleo y el tamaño de la fuerza laboral en Europa influyen directamente en la demanda de soluciones prácticas para el desayuno. Según la Cámara de los Comunes, el Reino Unido registró 34.21 millones de personas empleadas mayores de 16 años entre abril y junio de 2025, con una tasa de empleo del 75.2 % para las personas de entre 16 y 64 años. [ 1 ]Fuente: Cámara de los Comunes, «Estadísticas del mercado laboral del Reino Unido», https://commonslibrary.parliament.ukEsta numerosa población trabajadora, que gestiona compromisos profesionales y personales, requiere opciones de alimentación rápidas y saludables que se integren en su rutina diaria. Las barras de proteína satisfacen esta necesidad ofreciendo nutrición portátil.
Crecimiento de opciones veganas y basadas en plantas
El mercado europeo de barritas proteicas muestra una expansión significativa impulsada por la creciente prevalencia de alternativas veganas y de origen vegetal. La concienciación de los consumidores sobre las implicaciones para la salud, la sostenibilidad ambiental y el bienestar animal ha facilitado la transición hacia opciones dietéticas de origen vegetal. Las barritas proteicas formuladas con fuentes vegetales, como guisantes, arroz, cáñamo y soja, han consolidado una presencia sustancial en el mercado, respondiendo a las necesidades de los consumidores de productos de etiqueta limpia, veganos y libres de alérgenos. Esta evolución del mercado trasciende las demografías tradicionales veganas y vegetarianas, abarcando a los consumidores flexitarianos que están reduciendo sistemáticamente el consumo de carne. La amplia distribución de barritas proteicas de origen vegetal a través de cadenas de supermercados, establecimientos especializados en alimentación saludable y plataformas de comercio electrónico ha mejorado la accesibilidad de los productos. Además, la integración de nuevas fuentes de proteínas ha mejorado la composición nutricional de las barritas vegetales, conectando con los consumidores preocupados por la salud y el medio ambiente.
Popularidad del fitness y la nutrición deportiva
El mercado europeo de barritas de proteínas está impulsado por la creciente adopción de productos de fitness y nutrición deportiva. La creciente concienciación sobre la salud y los estilos de vida activos en toda Europa han incrementado la demanda de productos nutricionales prácticos que contribuyan al desarrollo muscular, la recuperación y el logro de los objetivos de fitness. Las barritas de proteínas han ganado popularidad entre los entusiastas del fitness, los atletas y las personas activas que buscan fuentes de proteínas y energía de alta calidad fácilmente disponibles. Estos productos han evolucionado desde suplementos deportivos hasta alimentos saludables convencionales, atendiendo a una amplia base de consumidores que realizan actividades físicas y rutinas de bienestar. La incorporación de ingredientes funcionales, como electrolitos, vitaminas y superalimentos, ha aumentado su atractivo en la categoría de nutrición deportiva. El crecimiento de la industria del fitness en Europa demuestra el potencial del mercado. Por ejemplo, Alemania, un mercado europeo clave, registró aproximadamente 11.3 millones de miembros en gimnasios en 2023, según EuropeActive. Esto indica una base de consumidores considerable comprometida con el ejercicio regular, lo que representa el mercado objetivo de las barritas de proteínas enfocadas en la mejora del rendimiento y la recuperación post-entrenamiento.
Aumento de los esfuerzos de marketing y desarrollo de marca
Las iniciativas de marketing y desarrollo de marca contribuyen significativamente a la expansión del mercado europeo de barras de proteína, ya que las organizaciones consolidan su presencia en el mercado y establecen relaciones sólidas con los consumidores. Las empresas implementan campañas publicitarias estratégicas, colaboraciones profesionales e iniciativas de marketing específicas para atraer a los consumidores preocupados por su salud y establecer la diferenciación de sus productos mediante estándares de calidad e innovación. Estas iniciativas estratégicas de desarrollo de marca facilitan la educación del consumidor sobre las ventajas del producto y promueven categorías emergentes, como las barras de proteína de origen vegetal, orgánicas y funcionales. Las estrategias de marketing priorizan la conveniencia, la palatabilidad y la composición nutricional del producto para atraer tanto a deportistas como a consumidores que buscan alternativas nutritivas. Por ejemplo, la adquisición de Kellanova por Mars en 2024 demuestra una consolidación estratégica del mercado para mejorar su posicionamiento competitivo. Esta transacción corporativa se alinea con el objetivo estratégico de Mars de duplicar sus operaciones de snacks en una década, lo que indica un compromiso sustancial con el desarrollo del mercado de barras de proteína.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación del mercado y competencia intensa | -1.8% | Mercados maduros: Reino Unido, Alemania, Francia, con efectos colaterales en toda la UE | Corto plazo (≤ 2 años) |
| Altos costos de los ingredientes | -1.4% | Impacto global, que afecta particularmente a los mercados sensibles a los costos en Europa del Este | Mediano plazo (2-4 años) |
| Regulaciones estrictas | -0.7% | En toda la UE, con diferentes costes de cumplimiento según los estados miembros | Largo plazo (≥ 4 años) |
| Conciencia limitada en ciertos grupos demográficos | -0.5% | Áreas rurales y grupos demográficos de mayor edad en toda la Unión Europea, en particular en Europa meridional y oriental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Saturación del mercado y competencia intensa
El mercado europeo de barras de proteínas se enfrenta a importantes limitaciones debido a la saturación y la intensa competencia. El mercado está cada vez más saturado con numerosas marcas, incluyendo fabricantes globales, productores locales y nichos de mercado, que ofrecen una amplia variedad de barras de proteínas. Esta saturación crea barreras para nuevos participantes y dificulta que las empresas existentes mantengan o amplíen su cuota de mercado sin aumentar la inversión en promoción y la innovación de productos. La amplia selección de productos ha generado competencia de precios, menores márgenes de beneficio y una mayor presión para diferenciar los productos mediante la calidad, los ingredientes y el posicionamiento de marca. Además, las empresas deben innovar continuamente para mantenerse competitivas, lo que conlleva mayores costes de investigación y desarrollo y desafíos operativos. El mercado también se enfrenta a problemas de falsificación y productos de baja calidad en ciertas regiones, lo que afecta a la confianza del consumidor en las marcas de barras de proteínas.
Altos costos de los ingredientes
Los elevados costes de las materias primas suponen una limitación importante en el mercado europeo de las barritas proteicas. Las fuentes de proteína premium, como las de suero de leche y las de origen vegetal, combinadas con ingredientes especializados como superalimentos orgánicos y edulcorantes naturales, alcanzan precios considerablemente más altos que las alternativas convencionales. Este aumento del gasto en materias primas se traduce en un aumento de los costes de producción, lo que dificulta a los fabricantes mantener precios competitivos y, al mismo tiempo, mantener los márgenes de beneficio. Las fluctuaciones en los precios de las materias primas, atribuidas a interrupciones en la cadena de suministro, variaciones en el rendimiento agrícola y factores geopolíticos, contribuyen a la incertidumbre financiera. El consiguiente aumento de los precios minoristas puede disuadir a los consumidores sensibles a los precios, especialmente en los mercados emergentes y en los segmentos demográficos de bajos ingresos. Los fabricantes se enfrentan a importantes retos a la hora de identificar alternativas rentables que, al mismo tiempo, cumplan con las exigencias de los consumidores de ingredientes naturales y de etiqueta limpia sin comprometer los estándares de calidad del producto.
Análisis de segmento
Por tipo de producto: Las barras funcionales impulsan el crecimiento futuro
Las barritas nutricionales deportivas dominan el mercado con una cuota de mercado del 41.68 % en 2025, impulsadas por la creciente participación de los consumidores en el fitness y las actividades deportivas. Estas barritas proporcionan una nutrición específica para el rendimiento deportivo y la recuperación gracias a su alto contenido proteico, satisfaciendo las necesidades de atletas y personas activas que buscan el desarrollo muscular y la resistencia. Los canales de distribución consolidados y el amplio reconocimiento del consumidor refuerzan su posición en el mercado. El creciente énfasis en la concienciación sobre la salud y la popularidad de las dietas altas en proteínas y cetogénicas refuerzan aún más la demanda de estas prácticas soluciones nutricionales.
Se proyecta que el segmento de barras funcionales y de bienestar crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.05 % hasta 2031, impulsado por la creciente atención de los consumidores a la salud y el bienestar integrales. Estas barras ofrecen beneficios específicos para la salud, como el refuerzo inmunitario y la mejora de la salud metabólica, atrayendo a una amplia base de consumidores. El crecimiento del segmento se debe a la demanda de opciones de refrigerios nutritivos y prácticos que se adapten a estilos de vida ajetreados. La preferencia de los consumidores por ingredientes de etiqueta limpia, orgánicos y naturales, sumada a la innovación continua de productos en sabores y formulaciones, impulsa la continua expansión del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fuente de proteína: las proteínas vegetales ganan impulso estratégico
Las barritas de proteína animal mantuvieron una cuota de mercado del 66.75 % en 2025 gracias a sus completos perfiles de aminoácidos y a las preferencias consolidadas de los consumidores. Estas barritas incorporan fuentes de proteína como suero de leche, caseína y proteína de huevo, que aportan todos los aminoácidos esenciales necesarios para el crecimiento muscular, la recuperación y la salud general. Los entusiastas del fitness y los atletas las eligen por su eficacia para cubrir las elevadas necesidades proteicas y contribuir al rendimiento. La biodisponibilidad demostrada de las proteínas animales y la familiaridad de los consumidores con estos ingredientes sustentan el liderazgo en este segmento.
Las barras de proteína vegetal crecieron a una tasa de crecimiento anual compuesta (TCAC) del 7.55 %, impulsadas por la sostenibilidad y las preferencias alimentarias. La concienciación de los consumidores sobre el impacto ambiental de la producción de proteína animal ha incrementado la demanda de alternativas alimentarias sostenibles. Por ejemplo, según el World Population Review, para 2025, la población vegana alcanzó el 4 % en Suecia, Dinamarca y Noruega, seguida por Italia con un 3 %. Este crecimiento demográfico vegano impulsó el crecimiento de las barras de proteína vegetal elaboradas con guisantes, arroz y frutos secos como alternativas nutritivas a los productos de proteína animal.
Por canal de distribución: el comercio digital transforma el acceso
Los supermercados e hipermercados dominaron una cuota de mercado del 51.83 % en 2025, aprovechando los hábitos de compra consolidados de los consumidores y las ventajas de las tiendas físicas. Estos canales de venta permiten a los clientes examinar los productos directamente y realizar compras inmediatas, un factor clave para las ventas de barras nutricionales, que a menudo se producen por impulso. El espacio dedicado en los estantes, los expositores promocionales y el marketing en tienda fortalecen su posición en el mercado. La confianza consolidada del consumidor en estos formatos de venta refuerza la credibilidad del producto y fomenta la repetición de compras, consolidando su posición como principales canales de distribución de barras de proteínas en todas las regiones.
Las tiendas en línea presentan la mayor tasa de crecimiento en el mercado de barras de proteína, con una tasa de crecimiento anual compuesta (TCAC) del 9.25 %. Esta expansión se debe a que los consumidores buscan comodidad, variedad de productos y precios competitivos a través de las plataformas de comercio electrónico. El canal en línea brinda acceso a una gama más amplia de productos, incluyendo artículos especializados que no se encuentran comúnmente en tiendas físicas. Los servicios de suscripción y el marketing dirigido mejoran la experiencia de compra digital para los consumidores preocupados por su salud. En apoyo de esta tendencia, la Oficina Nacional de Estadística del Reino Unido informa que las ventas por internet representaron el 26.3 % del total de las ventas minoristas en Gran Bretaña en marzo de 2025, lo que indica un cambio significativo en los patrones de compra de los consumidores hacia las plataformas digitales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de barras de proteínas del Reino Unido
El Reino Unido ostentaba una cuota de mercado del 24.41 % en el consumo europeo de barras de proteínas en 2025, impulsado por su consolidado mercado de nutrición deportiva y la preferencia de los consumidores por productos premium. Las extensas redes de distribución del país permiten una amplia penetración en diversos segmentos de consumidores, desde entusiastas del fitness hasta consumidores ocasionales que buscan snacks nutritivos. El entorno de mercado favorece tanto marcas de barras de proteínas de nicho como marcas convencionales, consolidando al Reino Unido como un centro vital de desarrollo del mercado europeo.
Mercado de barras de proteínas en Alemania y Polonia
La posición de Alemania como el mayor mercado alimentario de Europa genera importantes oportunidades para el crecimiento de las barras de proteínas, impulsadas por el tamaño de su población y la creciente concienciación sobre la salud. La sólida infraestructura minorista del país y su base de consumidores orientados al fitness lo convierten en un mercado importante para los fabricantes. Polonia presenta el mayor potencial de crecimiento en el mercado europeo de barras de proteínas, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.35 % hasta 2031. Esta expansión se debe a una mayor renta disponible, una mayor concienciación sobre la salud y una mejor accesibilidad a los comercios en zonas urbanas y rurales.
Mercados europeos más amplios
Los Países Bajos, Bélgica y Suecia representan mercados consolidados de barras de proteína, donde los consumidores prefieren productos premium, orgánicos y de etiqueta limpia. Estos mercados muestran una fuerte conciencia de salud y una predisposición de los consumidores a adquirir productos nutricionales de calidad. Su posicionamiento geográfico ofrece ventajas de distribución para un mayor acceso al mercado europeo, lo que los convierte en puntos de entrada estratégicos para los fabricantes que buscan expansión regional.
Panorama regulatorio
Las barritas proteicas que se venden en toda Europa se rigen por las normas alimentarias horizontales de la UE, regidas por el Reglamento (UE) n.º 1169/2011. En el caso de las barritas preenvasadas, la declaración nutricional obligatoria (energía, grasas, saturadas, hidratos de carbono, azúcares, proteínas, sal) y las declaraciones de alérgenos destacados que figuran en el Anexo II, cuando están presentes como ingredientes o coadyuvantes tecnológicos, siguen influyendo en las decisiones de formulación e impulsando el rediseño de los envases tanto en el comercio minorista como en el comercio electrónico.
El marco de la UE para los nuevos alimentos, incluido su proceso de lista de la Unión, regula los nuevos insumos, y las autorizaciones de 2026 muestran cómo se pueden incorporar nuevos ingredientes en formulaciones de barras bajo condiciones de uso definidas. En febrero de 2026, la Comisión Europea autorizó la comercialización en el mercado de la UE de polvo de colza desgrasado (NapiFeryn BioTech Sp. z oo) durante cinco años, y en julio de 2026 autorizó las semillas comestibles de Jatropha curcas L. (Chuta Nut GmbH), cuyo uso permitido incluye barras de cereales. Las señales de cumplimiento siguen siendo relevantes para la gestión del riesgo de marca, incluida una notificación de mayo de 2026 de RASFF de Suecia sobre alérgenos no declarados en barras de proteínas, que refuerza la atención en el control de alérgenos y la precisión del etiquetado.
Panorama competitivo
El mercado europeo de barritas de proteína muestra una concentración moderada, con importantes actores como Mars Inc., Mondelēz International, Inc., Nestlé SA, General Mills Inc. y Glanbia plc, que controlan cuotas de mercado significativas. Estas empresas mantienen su posición gracias a carteras de marcas consolidadas, diversas líneas de productos y extensas redes de distribución en toda Europa. Si bien estas grandes empresas dominan el mercado, numerosas marcas de nicho más pequeñas operan con éxito, especialmente en segmentos especializados como productos veganos, keto y orgánicos.
El mercado presenta oportunidades de crecimiento en segmentos demográficos desatendidos. Los fabricantes pueden ganar cuota de mercado desarrollando productos y estrategias de marketing que aborden las necesidades y preferencias dietéticas específicas de estos grupos de consumidores. Este enfoque específico puede fortalecer la fidelidad de los clientes e impulsar la expansión del mercado.
Los fabricantes europeos de barras de proteína están invirtiendo en la optimización de la cadena de suministro y en soluciones de nutrición personalizadas. Las empresas analizan los datos de los consumidores en línea para mejorar las formulaciones de sus productos y ofrecer opciones de nutrición personalizadas, adaptadas a sus preferencias dietéticas. La adopción de modelos de entrega basados en suscripción ayuda a mejorar la retención de clientes y proporciona un acceso constante a los productos. Estas iniciativas digitales mejoran la eficiencia operativa y la interacción con los consumidores, impulsando el crecimiento del mercado a largo plazo.
Líderes de la industria de las barras de proteínas en Europa
-
marte inc.
-
Mondelēz International, Inc.
-
Nestlé SA
-
General Mills Inc.
-
Glanbia plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Newton Food completó una inversión de 3.5 millones de euros en Lituania para mejorar la fabricación de barritas proteicas, elevando la capacidad anual declarada a 50 millones de barritas. Esta mayor escala fortalece la base de fabricación conjunta regional y permite una respuesta más rápida a la demanda de nuevos formatos y sabores por parte de minoristas y marcas.
- Junio de 2026: The Protein Brewery obtuvo financiación adicional para ampliar la producción de Fermotein, un ingrediente a base de micelio, en sus instalaciones de Mijkenbroek, Países Bajos, para su uso en aplicaciones de nutrición activa, como barritas energéticas. Esta inversión respalda la diversificación de ingredientes y el desarrollo continuo de productos en formatos de proteínas vegetales e innovadoras.
- Mayo de 2026: Una notificación del RASFF procedente de Suecia informó sobre la presencia de alérgenos no declarados en barritas proteicas, lo que puso de relieve la necesidad de garantizar la precisión del etiquetado y la gestión de alérgenos para cumplir con la normativa en todo el mercado de la UE. Esta alerta impulsó a los propietarios de marcas a revisar los controles de etiquetado y las declaraciones de los proveedores, reforzando así la prioridad de la transparencia en la información nutricional y sobre alérgenos.


Alcance del informe del mercado de barras de proteínas en Europa
Las barras de proteínas son un tipo de barra de nutrición con un alto contenido de proteínas en comparación con los carbohidratos y las grasas. El mercado estudiado está segmentado en canales de distribución y geografía. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas especializadas, tiendas en línea y otros canales de distribución. Además, el estudio proporciona un análisis del mercado de barras de proteínas en los mercados emergentes y establecidos de toda Europa, incluidos el Reino Unido, Alemania, España, Francia, Italia, Rusia y el resto de Europa. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Barras nutricionales deportivas |
| Barras de reemplazo de comidas |
| Barras para el control de peso |
| Barras funcionales/de bienestar |
| Otros |
Por fuente de proteína
| Barritas a base de proteína animal |
| Barritas a base de proteína vegetal |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Tiendas en línea |
| Otros Canales de Distribución |
Por geografía
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |
| Por tipo de producto | Barras nutricionales deportivas | |
| Barras de reemplazo de comidas | ||
| Barras para el control de peso | ||
| Barras funcionales/de bienestar | ||
| Otros | ||
| Por fuente de proteína | Barritas a base de proteína animal | |
| Barritas a base de proteína vegetal | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Europa | Alemania |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado europeo de barras de proteínas en 2026?
Está valorado en 5.09 millones de dólares y se proyecta que alcance los 6.82 millones de dólares en 2031.
¿Qué segmento de productos está creciendo más rápido en las barras de proteínas europeas?
Las barras funcionales y de bienestar lideran con una CAGR del 8.05 % hasta 2031.
¿Qué cuota de mercado tienen las barritas de origen animal en Europa?
Representan el 66.75% de las ventas de 2025, aunque las barritas plant-based están creciendo más rápido.
¿Qué canal de ventas se está expandiendo más rápidamente?
Las tiendas en línea están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 9.25% gracias a los modelos de suscripción y las estrategias directas al consumidor.
Última actualización de la página:



