

Tamaño y cuota de mercado de las bebidas deportivas proteicas en Europa
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
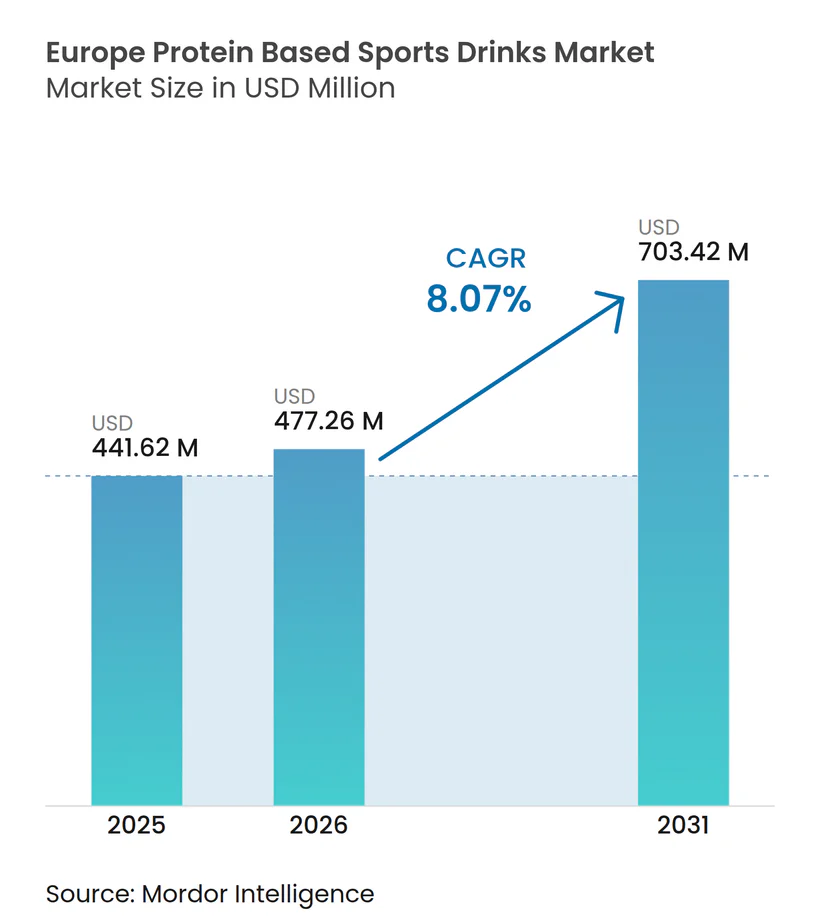
| Tamaño del mercado (2026) | USD 477.26 Million |
| Tamaño del mercado (2031) | USD 703.42 Million |
| Tasa de crecimiento (2026 - 2031) | 8.07% CAGR |
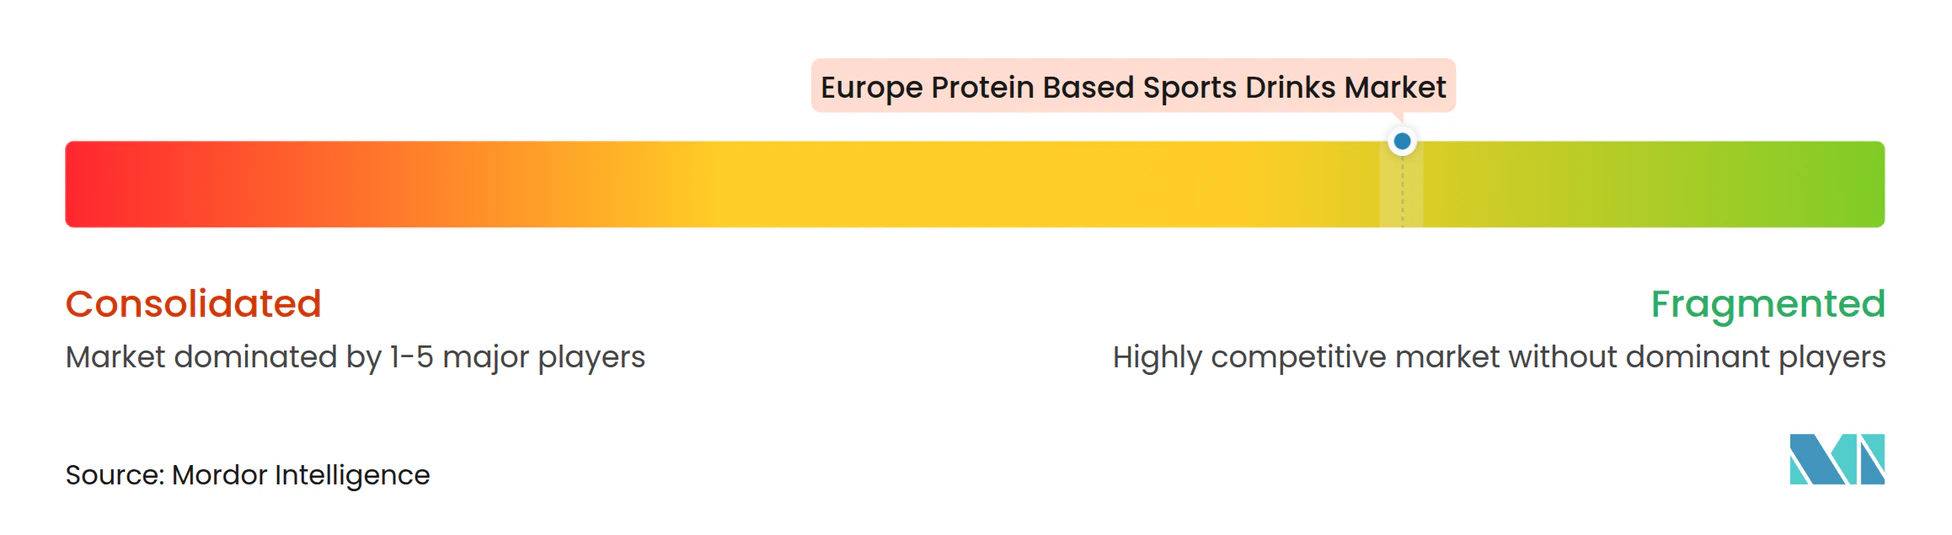
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de bebidas deportivas a base de proteínas por Mordor Intelligence
Se espera que el mercado europeo de bebidas deportivas proteicas crezca de 441.62 millones de dólares en 2025 a 477.26 millones de dólares en 2026, y se prevé que alcance los 703.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.07 % entre 2026 y 2031. El aumento de la demanda refleja un cambio duradero en los hábitos alimentarios europeos, donde las bebidas con alto contenido proteico pasan de ser nichos de recuperación post-ejercicio a formar parte de rutinas de bienestar cotidianas. El aumento de la densidad de gimnasios, las directrices claras de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre las declaraciones de propiedades saludables permitidas y la logística directa al consumidor sin fricciones han ampliado el público objetivo. Actualmente, las mujeres representan la mayoría de los compradores que buscan proteínas, un cambio con respecto al perfil predominantemente masculino de hace una década, impulsado por la promoción en redes sociales y los vínculos clínicos entre la ingesta de proteínas y la resiliencia metabólica. Los minoristas también exigen envases más sostenibles, lo que acelera la transición del plástico a formatos de aluminio y papel. Sin embargo, la volatilidad de los costes de los insumos para el suero de leche derivado de productos lácteos sigue reduciendo los márgenes de las marcas que carecen de acuerdos de suministro a largo plazo.
Conclusiones clave del informe
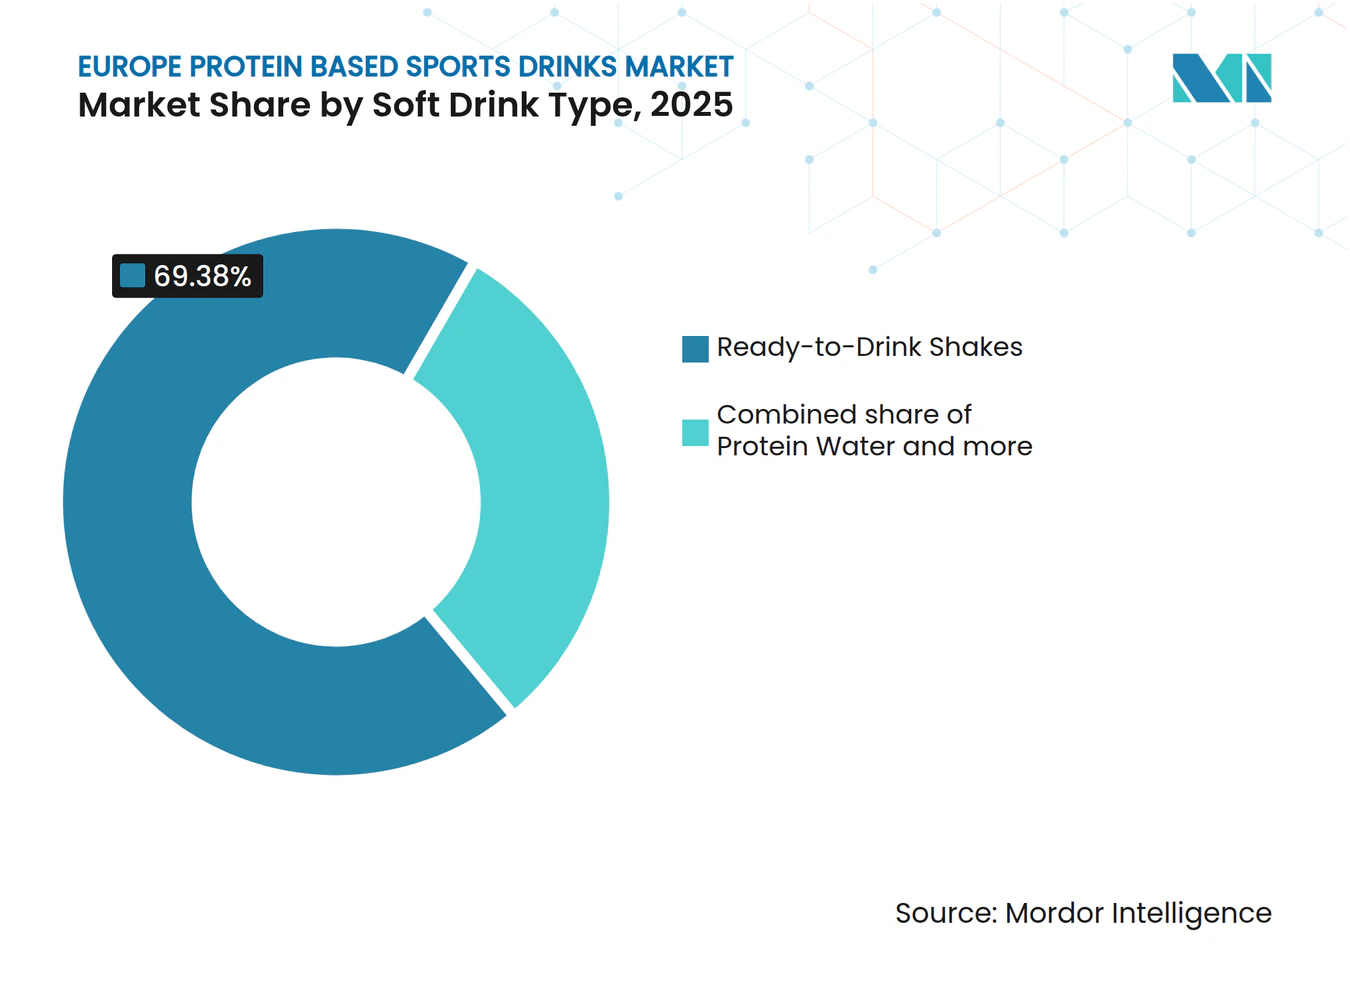
- Por tipo de bebida sin alcohol, los batidos listos para beber captaron el 69.38 % de los ingresos en 2025 y se proyecta que se incrementarán a un 8.92 % hasta 2031, mientras que las aguas proteicas claras representan el subformato de más rápido crecimiento.
- Por fuente, las bebidas de origen animal representaron el 35.61 % de la participación de mercado de bebidas deportivas proteicas europeas en 2025; las alternativas de origen vegetal se están expandiendo a una CAGR del 8.76 % hasta 2031.
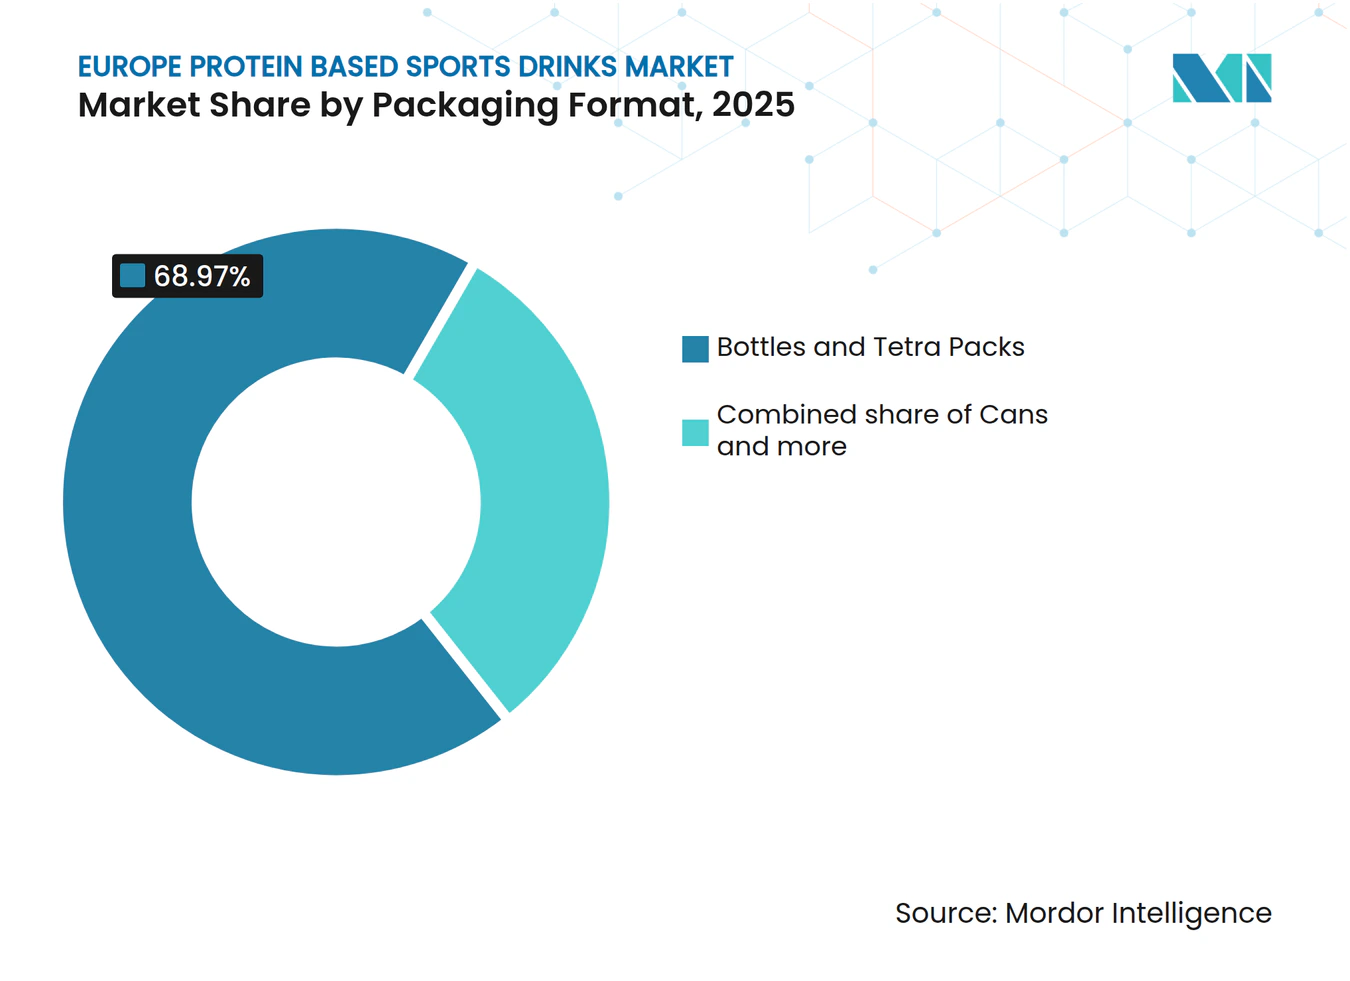
- Por formato de embalaje, las botellas y los cartones representaron el 68.97 % de los envases en 2025, pero las latas de aluminio están aumentando a una CAGR del 8.6 % a medida que los minoristas endurecen los mandatos de reciclabilidad.
- Por canal de distribución, los supermercados e hipermercados generaron el 42.55% de las ventas de 2025, pero el comercio minorista en línea está creciendo más rápido, avanzando a una CAGR del 9.74% gracias a los modelos de suscripción.
- Geográficamente, el Reino Unido lideró el valor para 2025 con un 37.28%, mientras que se prevé que Alemania crezca a una CAGR del 9.06%, la más rápida entre las grandes economías de la UE.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de bebidas deportivas a base de proteínas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de bebidas listas para consumir con alto contenido proteico y prácticas | + 1.9% | Global, con mayor penetración en Reino Unido, Alemania y Países Bajos. | Mediano plazo (2-4 años) |
| Expansión de las membresías en centros de fitness en toda Europa | + 1.6% | Núcleo de Europa occidental (Reino Unido, Alemania, Francia), propagación a Polonia y España | Largo plazo (≥ 4 años) |
| Comercio electrónico que permite la distribución directa al consumidor | + 1.4% | América del Norte y Europa, liderados por el Reino Unido, Alemania y los Países Bajos. | Corto plazo (≤ 2 años) |
| Aumento en el consumo de proteínas por parte de las mujeres para el bienestar | + 1.2% | Global, particularmente fuerte en los países nórdicos (Suecia) y el Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento de aguas proteicas claras que buscan hidratación más proteínas | + 0.8% | Sur de Europa (España, Italia), expansión a Francia | Mediano plazo (2-4 años) |
| Proteínas de fermentación de precisión que reducen la exposición al alérgeno de la lactosa | + 0.6% | Europa occidental (Alemania, Países Bajos, Bélgica), aprobaciones regulatorias tempranas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de bebidas listas para consumir con alto contenido proteico y prácticas
En 2024, el European Journal of Clinical Nutrition publicó hallazgos que indicaban que distribuir la ingesta de proteínas en varias comidas, específicamente de 20 a 30 gramos por comida, estimula la síntesis de proteínas musculares de manera más efectiva que una sola dosis después del entrenamiento. Este descubrimiento ha llevado a los consumidores europeos a incorporar suplementos proteicos a su vida diaria, no solo en el gimnasio. Muchos ahora optan por formatos de proteína listos para beber como sustitutos de comidas, ya sea durante sus desplazamientos o entre reuniones. En respuesta a este cambio, las marcas están reformulando sus batidos, añadiendo fibra, vitaminas y adaptógenos, fusionando así los ámbitos de la nutrición deportiva y los alimentos funcionales. Por ejemplo, Grenade Energy RTD de Glanbia, lanzado en febrero de 2024, contiene 23 gramos de aislado de suero de leche y 150 miligramos de cafeína, dirigido a los trabajadores de oficina que a menudo se saltan el desayuno. Mientras tanto, la supervisión regulatoria de la Autoridad Europea de Seguridad Alimentaria exige que los productos promocionados como sustitutos de comidas cumplan con umbrales específicos de micronutrientes. Esto no solo complica la formulación del producto, sino que también refuerza la confianza del consumidor [1] Fuente: EFSA, “Perfiles nutricionales de la UE”, efsa.europa.eu.
Expansión de las membresías en centros de fitness en toda Europa
En toda Europa, el aumento de las suscripciones a gimnasios está impulsando el crecimiento del mercado de bebidas deportivas a base de proteínas, ya que los consumidores buscan cada vez más una nutrición práctica después del entrenamiento. El sector del fitness europeo, como se destaca en el EuropeActive Market Report 2025, ha visto cómo las suscripciones se disparaban hasta un récord de 71.6 millones en 2024, un aumento notable desde los 63.1 millones en 2023 [2] Fuente: EuropeActive, “European Health and Fitness Market Report 2024”, europeactive.eu . Este repunte en los estilos de vida activos, impulsado por las campañas gubernamentales y de salud pública que abogan por el ejercicio regular para abordar problemas como la obesidad, ha cultivado una base de consumidores considerable deseosa de soluciones eficaces para la recuperación muscular y la mejora del rendimiento. A la luz de esta tendencia preocupada por la salud, los fabricantes están acelerando las innovaciones de productos para satisfacer los diversos gustos de los consumidores. Los desarrollos actuales se centran en mejorar el sabor, la textura y la digestibilidad. También están haciendo hincapié en los ingredientes con etiqueta limpia, los beneficios funcionales (como los adaptógenos y los probióticos) y los envases ecológicos (como las latas reciclables), lo que consolida el papel de estas bebidas proteicas en el panorama actual del fitness europeo.
Comercio electrónico que permite la distribución directa al consumidor
En 2024, el 77% de los usuarios de internet de la UE realizó compras en línea, y los suplementos para la salud y la nutrición deportiva representaron el 16% del total de transacciones de alimentos y bebidas en línea, según Eurostat. Las marcas están adoptando cada vez más modelos de venta directa al consumidor, lo que les permite eludir los márgenes de los minoristas, que suelen representar entre el 30% y el 35% del precio mayorista. Esta estrategia permite a las marcas reinvertir esos ahorros en la adquisición de clientes, a menudo aprovechando a influencers en plataformas como Instagram y TikTok. Huel, una marca de sustitutivos de comidas del Reino Unido, registró ingresos de 185 millones de libras esterlinas (unos 235 millones de dólares estadounidenses) en 2024. Cabe destacar que el 68% de sus ventas provinieron de su propio sitio web y servicio de suscripción. El modelo de suscripción destaca en el sector de las bebidas proteicas, con tasas de repetición de compra superiores al 60%, en marcado contraste con el 25% observado en compras más impulsivas como las bebidas energéticas. Gracias a la extensa red de distribución paneuropea de Amazon, los costes logísticos se han reducido. Este cambio permite a las marcas más pequeñas, como UFIT, igualar las velocidades de entrega de competidores más grandes sin los gastos generales que supone mantener almacenes en todos los países.
Aumento en el consumo de proteínas por parte de las mujeres para el bienestar
En Europa, las mujeres representan actualmente el 51% de los consumidores que buscan activamente proteínas. Este cambio demográfico se atribuye en gran medida a las campañas en redes sociales que han vinculado con éxito el consumo de proteínas con beneficios como el control de peso, una mejor salud cutánea y una mayor resiliencia metabólica. Además, el aumento de la popularidad de los medicamentos agonistas del GLP-1, como Ozempic, ha impulsado inadvertidamente las ventas de bebidas proteicas. Esto se debe a que los médicos ahora recomiendan dietas ricas en proteínas para ayudar a las pacientes a mantener la masa muscular magra mientras experimentan una rápida pérdida de peso. En respuesta, las marcas están reorientando sus estrategias, introduciendo fórmulas bajas en calorías, adoptando envases en tonos pastel y consiguiendo el respaldo de influencers del bienestar, alejándose del respaldo tradicional de los culturistas. Un ejemplo de ello es Alpro Sport de Danone, que se lanzó en marzo de 2024. Con 20 gramos de proteína vegetal y tan solo 110 calorías, está diseñado específicamente para mujeres de entre 25 y 45 años, priorizando las etiquetas limpias sobre la mera densidad proteica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de la UE sobre etiquetado y declaraciones de propiedades saludables | -0.5% | En toda la UE, con una aplicación más estricta en Alemania y los Países Bajos. | Corto plazo (≤ 2 años) |
| Precio superior en comparación con las bebidas deportivas convencionales | -0.7% | Europa del Sur (España, Italia), Europa del Este (Polonia) | Mediano plazo (2-4 años) |
| Volatilidad del suministro de insumos especializados de aislado de suero | -0.4% | Impacto global y agudo en las regiones lecheras de Irlanda y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Fatiga del gusto del consumidor hacia las bebidas proteicas demasiado dulces | -0.3% | Europa Occidental (Reino Unido, Alemania, Francia) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas de la UE sobre etiquetado y declaraciones de propiedades saludables
En 2024, la Comisión Europea revisó el Reglamento 1924/2006, estipulando que cualquier declaración de propiedades saludables que asocie las proteínas con el mantenimiento o el crecimiento muscular debe estar respaldada por un mínimo de dos ensayos clínicos independientes en poblaciones de la UE [3] Fuente: Comisión Europea, “Reglamento 1924/2006 Actualización 2024”, europa.eu . Esta nueva estipulación ha retrasado los lanzamientos de productos entre 6 y 9 meses, ya que las marcas se apresuran a encargar estudios y esperan la revisión de la Autoridad Europea de Seguridad Alimentaria. Los fabricantes más pequeños, que carecen del capital para ensayos multicéntricos, se encuentran en desventaja, lo que lleva a una consolidación del mercado en torno a actores establecidos como Glanbia y Abbott, que cuentan con equipos clínicos internos. En un claro mensaje de tolerancia cero ante el incumplimiento, la Oficina Federal de Protección del Consumidor de Alemania emitió 14 órdenes de cese y desistimiento en 2024 contra marcas que hacían declaraciones no aprobadas. El panorama regulatorio es desigual: si bien todas las proteínas están sujetas a escrutinio, las proteínas de origen vegetal se enfrentan a mayores desafíos. Esto se debe en gran medida a que la EFSA aún no ha definido los perfiles de aminoácidos de referencia para la proteína de guisante o de arroz, lo que obliga a las marcas a sobreformular sus productos para mantener la precisión del etiquetado.
Volatilidad del suministro de insumos especializados de aislado de suero
En el segundo trimestre de 2024, los precios spot del aislado de suero aumentaron un 18%, alcanzando los 15.20 EUR por kilogramo. Este aumento fue impulsado por la escasez de leche relacionada con la sequía en Irlanda, el principal exportador de suero de Europa, y una caída en la producción de Nueva Zelanda debido al mal tiempo. Dichas fluctuaciones de precios están reduciendo los márgenes brutos para las marcas que dependen de los mercados spot, a diferencia de aquellas con contratos a largo plazo con cooperativas lácteas. Mientras que Glanbia, con sus propias instalaciones de procesamiento de suero en Irlanda, mantuvo estables los costos de los insumos, marcas más pequeñas como UFIT y PowerBar vieron sus márgenes reducirse entre un 12 y un 15%. La cadena de suministro enfrenta restricciones adicionales debido a la consolidación: tres cooperativas, Fonterra, Arla y Glanbia, dominan el 60% de la producción mundial de aislado de suero, lo que limita el poder de negociación de los compradores. Los riesgos climáticos están en aumento; En 2024, el estrés térmico provocó una caída del 4% en la producción láctea de Irlanda, y los analistas advierten que el clima extremo podría causar fluctuaciones anuales de precios del 10 al 15% hasta 2030.
Análisis de segmento
Por tipo de refresco: Los batidos anclan el volumen, las aguas apuntan a la premiumización
En 2025, los batidos listos para beber alcanzaron una cuota de mercado imponente del 69.38 % y se prevé que se expandan a una sólida tasa de crecimiento anual compuesta (TCAC) del 8.92 % hasta 2031, consolidando su posición como la columna vertebral de la categoría. Su liderazgo se atribuye a fórmulas maduras; las marcas han perfeccionado los métodos de emulsión para evitar la separación de las proteínas, garantizando una textura cremosa y la comodidad de las botellas de 330 mililitros, que caben fácilmente en los portavasos del coche y en las bolsas del gimnasio. Lanzado en febrero de 2024, Grenade Energy RTD de Glanbia personifica la progresión de este segmento, combinando 23 gramos de aislado de suero de leche con 150 miligramos de cafeína, posicionándolo como un sustituto del desayuno y un energizante preentrenamiento. En el sur de Europa, las aguas proteicas están ganando terreno, y los consumidores asocian la opacidad con la sensación de pesadez y prefieren las bebidas transparentes con infusión de frutas. El Agua Proteica Clara de Optimum Nutrition, lanzada en abril de 2024, utiliza hidrólisis enzimática para transformar el suero de leche en péptidos transparentes, a los que posteriormente se les añaden extractos naturales de frutas. Mientras tanto, las mezclas isotónicas de proteínas, que combinan electrolitos con 10 a 15 gramos de proteína, se están popularizando entre los atletas de resistencia. Sin embargo, enfrentan desafíos: los problemas de formulación pueden provocar la precipitación de proteínas en entornos con alto contenido de sal, como destaca el European Journal of Sport Science.
Dentro de la categoría "Otros", que abarca cafés y tés enriquecidos con proteínas, se registró un notable crecimiento del 19% en 2024. Marcas como Arla Foods aprovecharon esta tendencia con el lanzamiento de un café frío infusionado con 20 gramos de proteína, especialmente dirigido a quienes se desplazan al trabajo por la mañana. La supervisión regulatoria de la Autoridad Europea de Seguridad Alimentaria exige que los productos etiquetados como bebidas deportivas cumplan con parámetros electrolíticos específicos. Si bien esto complica la formulación de mezclas isotónicas de proteínas, también aumenta las barreras de entrada para nuevos participantes. La trayectoria futura del segmento está estrechamente ligada a las innovaciones en sabor; los comentarios de los consumidores de Alemania y el Reino Unido indican un 20% más de refresco para las aguas claras con proteínas que para los batidos tradicionales, lo que subraya el potencial de la diversificación de formatos para impulsar la premiumización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente: Las proteínas vegetales ganan cuota de mercado a pesar de las deficiencias de aminoácidos
En 2025, las proteínas de origen animal dominaron una cuota de mercado del 35.61%, impulsadas por la rápida digestión y el perfil superior de aminoácidos del aislado de suero. Sin embargo, las proteínas de origen vegetal están en una trayectoria más rápida, expandiéndose a una CAGR del 8.76% hasta 2031. Este aumento se debe al auge de los consumidores flexitarianos y a las estrategias para evitar los alérgenos. Abordando la crítica histórica de que las proteínas vegetales carecen de suficiente leucina para la síntesis de proteínas musculares, Alpro Sport de Danone, lanzado en marzo de 2024, combina proteínas de guisante y arroz para un perfil completo de aminoácidos. La línea Garden Gourmet de Nestlé, introducida en mayo de 2024, utiliza proteína de haba, una fuente novedosa con un 30% menos de emisiones de carbono que la soja, que atiende a los consumidores con conciencia ambiental en Alemania y los Países Bajos. La cadena de suministro de proteína vegetal está evolucionando; En 2024, el proveedor francés de ingredientes Roquette inauguró una planta de proteína de guisante en Bélgica con una capacidad de 20,000 toneladas métricas. Esta iniciativa no solo redujo drásticamente los costos de insumos en un 12 %, sino que también permitió a las marcas ofrecer bebidas vegetales con un precio un 10 % inferior al de sus contrapartes de suero.
Dentro del segmento de origen animal, la proteína de clara de huevo y los péptidos de colágeno se han forjado nichos de mercado, atrayendo a quienes evitan los lácteos pero desean aminoácidos de origen animal. En 2024, Premier Protein de Post Holdings lanzó un batido con infusión de colágeno en el Reino Unido, promocionando beneficios para la salud articular para consumidores mayores de 50 años. El debate sobre lo vegetal versus lo animal sigue siendo polémico: estudios clínicos de 2024 publicados en el British Journal of Nutrition revelan una ventaja del 18% de la proteína de suero sobre la proteína de guisante en la estimulación de la síntesis de proteína muscular gramo a gramo. Sin embargo, las proteínas vegetales presumen de una reducción del 70% en las emisiones de gases de efecto invernadero, lo que plantea un dilema entre rendimiento y sostenibilidad. En respuesta a esta brecha, las marcas están diversificando su oferta; Optimum Nutrition de Glanbia comercializa simultáneamente Gold Standard, a base de suero, y su contraparte vegetal, Gold Standard Plant, lo que permite a los consumidores elegir según sus valores.
Por formato de envase: Las latas de aluminio ganan terreno gracias a los mandatos de sostenibilidad
En 2025, las botellas y los tetrabriks dominaban el mercado de envases, con un 68.97 %, gracias a las infraestructuras de llenado consolidadas y a la familiaridad del consumidor. Sin embargo, las latas siguen una trayectoria ascendente, con una tasa de crecimiento anual compuesta (TCAC) del 8.6 % hasta 2031. Este auge se debe a las exigencias de sostenibilidad de los minoristas y a la infinita reciclabilidad del aluminio. En respuesta a la creciente demanda de las marcas de bebidas proteicas, Ball Corporation, el principal fabricante mundial de latas para bebidas, incrementó su capacidad de producción europea un 15 % en 2024. Los gigantes minoristas Tesco y Carrefour declararon en 2024 su intención de priorizar el espacio en los estantes para las bebidas de aluminio o vidrio frente a las de plástico para 2026, acelerando así la transformación del sector. Según Packaging Europe, las latas tienen una ventaja: protegen el contenido de la luz y el oxígeno con mayor eficacia que las botellas de PET, prolongando su vida útil de 9 a 12 meses y reduciendo los residuos por deterioro. En 2024, Science in Sport trasladó su línea de proteínas REGO a latas, lo que pone de relieve la tendencia de los consumidores hacia formatos para llevar que quepan cómodamente en los casilleros del gimnasio.
En Europa Central y Oriental, donde la infraestructura de la cadena de frío es deficiente y los consumidores prefieren productos no perecederos, los envases de cartón aséptico, envases de cartón multicapa diseñados para almacenamiento a temperatura ambiente, están ganando terreno. Tetra Pak lanzó en 2024 un envase de cartón optimizado para proteínas, con un recubrimiento interior que inhibe la adhesión de las proteínas, lo que reduce en un 8 % la pérdida de producto durante el llenado. La categoría "Otros", que abarca bolsas y sobres individuales, preferidos por viajeros y aficionados a las actividades al aire libre, tiene dificultades para expandirse debido a los elevados costes unitarios de los envases. La Comisión Europea destaca que los marcos regulatorios, como la Directiva de la UE sobre Envases y Residuos de Envases, exigen una tasa de recogida de reciclaje del 90 % para los envases de bebidas para 2029, con una clara preferencia por el aluminio y el vidrio frente a los laminados multimaterial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea revoluciona la distribución tradicional de productos en los estantes
En 2025, los supermercados e hipermercados representaban el 42.55 % del panorama de la distribución, aprovechando el alto tráfico peatonal y las compras impulsivas. Sin embargo, las tiendas minoristas en línea están creciendo rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 9.74 % hasta 2031, la más rápida de todos los canales. Esta tendencia pone de manifiesto un cambio generacional: los consumidores menores de 35 años descubren las bebidas proteicas a través de influencers de Instagram y compran en Amazon o en las páginas web de las marcas, mientras que los mayores de 45 años prefieren la navegación en tienda física y los programas de fidelización de los minoristas, según Eurostat. Huel generó 185 millones de libras esterlinas (235 millones de dólares estadounidenses) en 2024, con el 68 % de sus ingresos procedentes de su sitio web y su servicio de suscripción, superando así a la venta minorista tradicional. Los modelos de suscripción garantizan la repetición de compras; la tasa de abandono anual de Huel es del 12 %, en comparación con el 40 % de los compradores puntuales, y permite a las marcas utilizar los datos de los clientes para marketing personalizado.
Las tiendas especializadas y de salud, como GNC y Holland & Barrett, están perdiendo cuota de mercado a medida que los consumidores optan por el comercio online, pero siguen siendo cruciales para las pruebas. Cabe destacar que el 58% de quienes compran bebidas proteicas por primera vez en Europa compran en tienda y vuelven a pedir online si quedan satisfechos. La red de distribución paneuropea de Amazon permite a marcas más pequeñas como UFIT ofrecer entregas al día siguiente en 15 países sin necesidad de construir almacenes, lo que iguala las condiciones. La categoría "Otros canales de distribución", que incluye gimnasios, máquinas expendedoras y tiendas de conveniencia, representa el 17.73% del volumen. En 2024, PureGym se asoció con Science in Sport para instalar máquinas expendedoras con sabores exclusivos en 300 establecimientos del Reino Unido, convirtiendo las pruebas en compras habituales. Los factores regulatorios tienen un impacto mínimo en la distribución, aunque la Ley de Servicios Digitales de la UE garantiza la transparencia en los mercados online, garantizando la coherencia de las declaraciones de propiedades saludables en todas las plataformas de comercio electrónico, según la Comisión Europea.
Análisis geográfico
Mercado de bebidas deportivas a base de proteínas en el Reino Unido y Alemania
En 2025, el Reino Unido se aseguró una cuota de mercado dominante del 37.28%, aprovechando su temprana adopción de dietas ricas en proteínas, una red consolidada de tiendas especializadas y una inclinación cultural hacia las bebidas sustitutivas de comidas. En promedio, los consumidores británicos desembolsan 42 GBP (53 USD) anuales por bebidas proteicas, el doble de la media europea. Este mayor gasto se atribuye en gran medida a la sólida penetración de las membresías en gimnasios, con un 16.2% de la población matriculada en 2024, y a las recomendaciones del Servicio Nacional de Salud, que vincula la ingesta de proteínas con un envejecimiento saludable. Huel, una empresa con sede en Hertfordshire, es un testimonio del liderazgo del Reino Unido en el mercado, recaudando la notable cifra de 185 millones de GBP (235 millones de USD) en 2024 y extendiendo su alcance a 18 países europeos. Mientras tanto, Alemania está en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 9.06% hasta 2031, la más rápida entre los principales mercados. Este auge se ve impulsado por iniciativas de fitness impulsadas por el gobierno, en particular el programa "Bewegt GESUND bleiben", que ofrece subvenciones para la inscripción al gimnasio a mayores de 60 años. Además, existe una tendencia cultural hacia los alimentos funcionales, especialmente aquellos con listas de ingredientes transparentes. En una iniciativa notable, los gigantes alemanes Aldi y Lidl introdujeron bebidas proteicas de marca blanca en 2024, con un precio de 1.80 EUR por unidad. A finales de año, estas bebidas alcanzaban una cuota de mercado del 11.92%, lo que obligó a sus homólogos de marca a racionalizar sus precios premium.
Mercado de bebidas deportivas a base de proteínas en el sur de Europa
Francia, Italia y España representaron conjuntamente el 27.84% del valor de mercado en 2025, pero sus tasas de crecimiento fueron inferiores a las de Europa Occidental. Esto se atribuye a una menor penetración de las membresías en gimnasios y a una preferencia cultural por las fuentes de proteínas integrales, como el yogur y el queso. Para abordar las dudas locales sobre los ingredientes sintéticos, Alpro Sport de Danone, lanzado en marzo de 2024, se adapta específicamente al gusto francés con su certificación orgánica y un dulzor reducido. En España e Italia, la demanda de aguas proteicas claras aumentó un 22% en 2024, impulsada por el calor del verano y la preferencia cultural por las texturas cremosas.
Mercado de bebidas deportivas a base de proteínas en el norte y centro de Europa
Los Países Bajos, Bélgica y Suecia, que juntos representan el 11.06% del valor de mercado en 2025, se han forjado un nicho importante gracias a sus poblaciones adineradas y a su vanguardista cultura del bienestar. Cabe destacar que los Países Bajos cuentan con la mayor densidad de centros de fitness de Europa, con un centro por cada 4,200 habitantes. Polonia, con 4.8 millones de socios en gimnasios en 2024, se perfila como una nueva frontera. Cadenas internacionales como FitX y McFit están estableciendo instalaciones económicas en ciudades secundarias. Sin embargo, el mercado se enfrenta a desafíos, ya que la sensibilidad al precio limita el alcance de los productos premium.
Panorama competitivo
En el mercado europeo de bebidas deportivas proteicas, grandes empresas como Glanbia, PepsiCo y Nestlé dominan una parte significativa de los ingresos. Sin embargo, el mercado sigue fragmentado por debajo del segmento superior, con especialistas regionales que defienden segmentos de nicho mediante sabores locales, patrocinio de clubes deportivos amateurs y modelos de venta directa al consumidor que eluden los canales minoristas tradicionales. Las marcas Optimum Nutrition y Grenade de Glanbia lideran el segmento premium, aprovechando el respaldo clínico de atletas profesionales. Por su parte, Gatorade Protein y Muscle Milk de PepsiCo se dirigen al público general con distribución en supermercados y precios competitivos. Nestlé se centra en la innovación de origen vegetal, como lo demuestra su línea Garden Gourmet, lanzada en mayo de 2024, que utiliza proteína de haba para atraer a consumidores con conciencia ambiental en Alemania y los Países Bajos. Empresas disruptivas como Huel y UFIT están captando a grupos demográficos más jóvenes mediante marketing basado en Instagram y modelos de suscripción, logrando un valor de vida del cliente tres veces superior al de los compradores únicos.
Las oportunidades emergentes en el mercado incluyen las proteínas de fermentación precisa, que ofrecen alternativas al suero de leche sin lactosa, y los cafés fortificados con proteínas, cuyo crecimiento fue del 19 % en 2024. Marcas como Arla Foods han capitalizado esta tendencia, introduciendo café cold-brew con 20 gramos de proteína. Los avances tecnológicos también están transformando el panorama competitivo. La hidrólisis enzimática permite la producción de aguas proteicas claras, eliminando la textura calcárea de los batidos tradicionales. Además, las líneas de llenado aséptico están reduciendo los costos de la cadena de frío en un 25 % gracias al almacenamiento a temperatura ambiente, lo que facilita la expansión del mercado en el sur y este de Europa.
Los marcos regulatorios, como los requisitos de justificación de las declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria, favorecen a las empresas consolidadas con equipos clínicos internos, lo que dificulta la entrada de marcas más pequeñas. Las solicitudes de patentes destacan las prioridades estratégicas del mercado. En 2024, Glanbia presentó siete patentes relacionadas con técnicas de estabilización de proteínas, mientras que Danone presentó cinco patentes centradas en la mezcla de proteínas vegetales para lograr perfiles completos de aminoácidos. Estos avances ponen de relieve la dinámica competitiva y la innovación que impulsan el mercado europeo de bebidas deportivas proteicas.
Líderes de la industria europea de bebidas deportivas a base de proteínas
PLC Glanbia
PepsiCo Inc.
Abbott Laboratories
THG plc
Mondelēz International
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2024: Danone lanzó Alpro Sport, una bebida proteica vegetal que combina proteína de guisante y arroz para aportar 20 gramos de proteína y un perfil completo de aminoácidos, dirigida a consumidores flexitarianos de Alemania, Francia y Países Bajos. El producto cuenta con certificación orgánica y su precio es de 2.80 EUR por botella de 330 mililitros, lo que lo posiciona como una alternativa premium a las bebidas de suero.
- Febrero de 2024: Glanbia presentó Grenade Energy RTD, un batido de proteínas listo para beber que combina 23 gramos de aislado de suero de leche con 150 miligramos de cafeína, comercializado como sustituto del desayuno y energizante pre-entrenamiento para trabajadores de oficina y quienes se desplazan al trabajo. El producto se lanzó en el Reino Unido, Irlanda y Alemania, con distribución a través de supermercados y canales en línea.
- Mayo de 2024: Nestlé amplió su línea Garden Gourmet con bebidas proteicas elaboradas con proteína de haba, que genera un 30 % menos de emisiones de carbono que la soja. El lanzamiento se dirigió a consumidores con conciencia ambiental en Alemania y los Países Bajos, con disponibilidad en los supermercados Albert Heijn y Edeka.
Alcance del informe de mercado de bebidas deportivas a base de proteínas en Europa
Las latas de metal y las botellas de PET se segmentan por tipo de envase. Las tiendas de conveniencia, el comercio online, las tiendas especializadas, los supermercados/hipermercados y otros se segmentan por subcanal de distribución. Bélgica, Francia, Alemania, Italia, Países Bajos, Rusia, España, Turquía y el Reino Unido se segmentan por país.| Batidos listos para beber |
| Proteína de agua |
| Mezclas isotónicas de proteínas |
| Otros |
| Fuente animal |
| Fuente de planta |
| Botellas y Tetra Packs |
| latas |
| Cartones asépticos |
| Otros |
| Supermercados / Hipermercados |
| Tiendas especializadas y de salud |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Tipo de refresco | Batidos listos para beber |
| Proteína de agua | |
| Mezclas isotónicas de proteínas | |
| Otros | |
| Fuente | Fuente animal |
| Fuente de planta | |
| Formato de embalaje | Botellas y Tetra Packs |
| latas | |
| Cartones asépticos | |
| Otros | |
| Canal de distribución | Supermercados / Hipermercados |
| Tiendas especializadas y de salud | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución | |
| Geografía | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta/verdura elaborado a partir de fruta en su forma original, sin añadir agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción




