

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 97.23 mil millones |
| Tamaño del mercado (2031) | USD 131.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.25% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
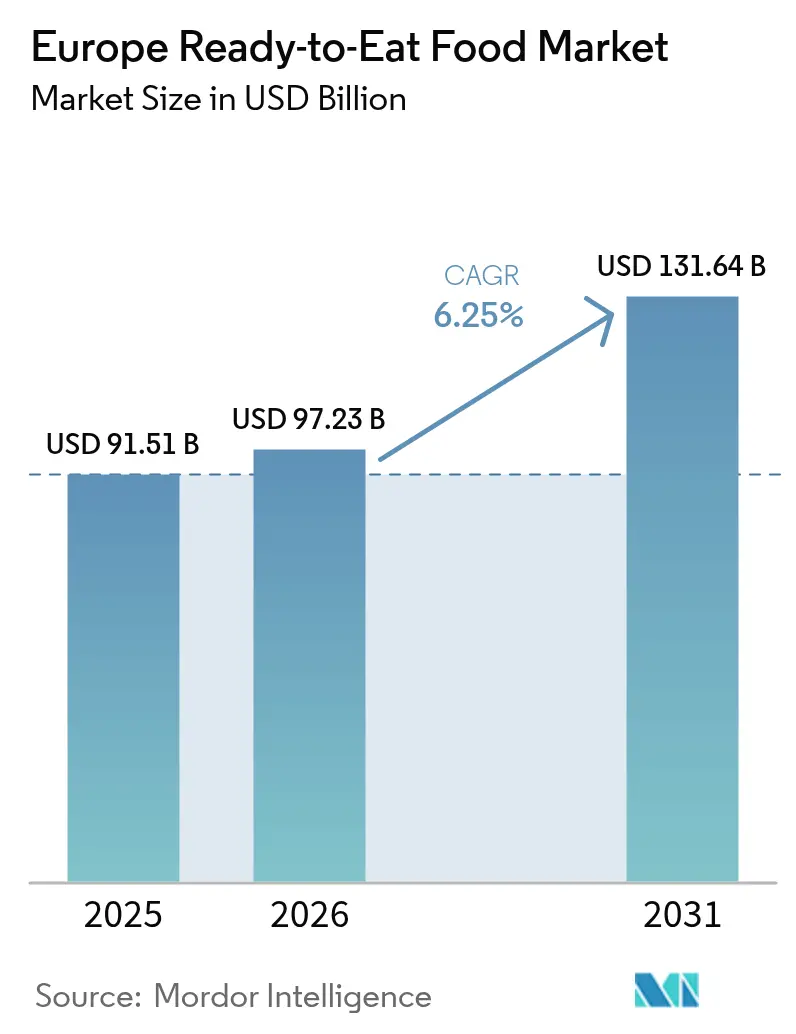
Análisis del mercado europeo de alimentos listos para consumir realizado por Mordor Intelligence
Se espera que el mercado europeo de alimentos listos para consumir crezca de 91.51 millones de dólares en 2025 a 97.23 millones de dólares en 2026, y se prevé que alcance los 131.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.25 % entre 2026 y 2031. Factores como la urbanización, el aumento de los hogares unipersonales y el auge de las familias con dos ingresos están transformando los hábitos alimenticios. Este cambio impulsa una mayor demanda de productos de conveniencia premium, con porciones controladas, que priorizan tanto el sabor como la claridad nutricional. Las innovaciones en el envasado, especialmente el envasado en atmósfera modificada (MAP), no solo amplían los canales de distribución, sino que también minimizan el desperdicio al prolongar la vida útil de los productos refrigerados y no refrigerados. A medida que los consumidores se vuelven más exigentes con respecto al origen y el procesamiento de los ingredientes, se observa un cambio notable hacia alternativas de origen vegetal y orgánicas, lo que impulsa aún más el crecimiento del valor. El auge del comercio electrónico, impulsado inicialmente por la pandemia, ha consolidado su presencia, convirtiendo la compra de alimentos en línea en el canal de mayor crecimiento e intensificando la competencia en logística. En cuanto a la oferta, los centros de procesamiento de alimentos de Europa están experimentando un aumento significativo en las inversiones en automatización, lo que permite a los principales actores proteger sus márgenes ante el incremento de los costos de energía y mano de obra.
Conclusiones clave del informe
- Por tipo de producto, las comidas preparadas lideraron con una participación de ingresos del 36.12 % en 2025, mientras que se proyecta que los productos cárnicos se expandirán a una CAGR del 7.2 % hasta 2031.
- Por categoría, las ofertas convencionales representaron el 77.95% de la participación en el mercado europeo de alimentos listos para consumir en 2025, mientras que las líneas orgánicas/de etiqueta limpia registraron la CAGR más rápida del 7.68% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados concentraron el 61.15% del valor en 2025, mientras que las tiendas minoristas en línea registraron una CAGR del 7.85% hasta 2031.
- Por geografía, Alemania capturó el 18.32% de los ingresos de 2025; Polonia registra el pronóstico de CAGR más rápido del 6.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de alimentos listos para consumir
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del número de hogares unipersonales y familias con dos ingresos | + 0.9% | Alemania, Francia, Reino Unido. | Mediano plazo (2-4 años) |
| Avances en la tecnología de envasado refrigerado y de larga duración | + 0.8% | En toda la Unión Europea, liderada por Alemania y los Países Bajos. | Largo plazo (≥ 4 años) |
| Demanda de comidas con proteínas vegetales y alternativas | + 1.1% | Europa del Norte, expandiéndose hacia el sur | Mediano plazo (2-4 años) |
| Crecimiento en la industria de procesamiento de alimentos | + 0.9% | Alemania, Francia, Italia, Polonia | Largo plazo (≥ 4 años) |
| Innovación de productos y diversificación de sabores | + 0.7% | Alemania, Reino Unido, Francia, países nórdicos | Corto plazo (≤ 2 años) |
| Cambiando los estilos de vida de los consumidores | + 0.8% | Centros urbanos de toda Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del número de hogares unipersonales y familias con dos ingresos
El creciente número de hogares unipersonales en Europa está transformando el mercado de alimentos listos para el consumo, impulsando la demanda de comidas individuales y en porciones individuales. Los datos de Eurostat muestran que entre 2015 y 2024, los hogares unipersonales sin hijos en la Unión Europea aumentaron un 16.9%, en comparación con un aumento del 5.8% en el total de hogares. [ 1 ]Fuente: Eurostat, "Estadísticas sobre la composición de los hogares", ec.europa.euEste cambio demográfico ha impulsado una demanda constante de productos con porciones controladas y larga vida útil que ayudan a reducir el desperdicio de alimentos y, al mismo tiempo, ofrecen en casa una experiencia gastronómica de calidad similar a la de un restaurante. Esta tendencia se ve reforzada por el aumento de las familias con dos ingresos. En 2024, Eurostat informó que el 57.8 % de los hogares de la Unión Europea tenían a todos sus adultos empleados, ya sea a tiempo parcial o completo. [ 2 ]Fuente: Eurostat, "Estadísticas sobre la composición de los hogares", ec.europa.euEsto reduce el tiempo de cocción disponible y aumenta la disposición a pagar más por la comodidad sin sacrificar la calidad nutricional. Además, los hogares más pequeños gastan más per cápita en comidas preparadas premium que las unidades familiares tradicionales, lo que impulsa no solo el crecimiento del volumen, sino también la sofisticación de los productos. Las empresas que ofrecen formatos individuales y posicionan sus productos como premium están bien posicionadas para captar un valor significativo en este segmento de mercado en expansión.
Avances en la tecnología de envasado refrigerado y de larga duración
Los avances tecnológicos en el envasado en atmósfera modificada (MAP) están transformando las cadenas de suministro y el alcance del mercado para los productores europeos de comidas preparadas. Estas innovaciones prolongan la vida útil del producto de 2 a 5 veces en comparación con los métodos de envasado tradicionales. Los sistemas avanzados de inyección de gas, que equilibran con precisión el CO₂, el N₂ y el O₂, ahora preservan la integridad del producto durante semanas en lugar de días. Esto permite a los fabricantes atender mercados geográficos más amplios, a la vez que reduce significativamente el desperdicio de alimentos en toda la cadena de valor. Esta tecnología es especialmente eficaz en los segmentos de productos cárnicos y pasta fresca, donde una mayor vida útil facilita las oportunidades de exportación y favorece un posicionamiento premium en el mercado, manteniendo el atractivo visual y el valor nutricional. Los proveedores europeos de maquinaria de envasado informan de un rápido aumento en la adopción de MAP, ya que los productores buscan diferenciarse mediante declaraciones de frescura extendidas. Los costes de implementación se compensan con una logística simplificada y un mayor acceso al mercado.
Demanda de comidas con proteínas vegetales y alternativas
El segmento de alimentos de origen vegetal ocupa una posición privilegiada en el mercado europeo de alimentos listos para consumir (RTE) al atraer a consumidores centrados en la salud, la sostenibilidad y las opciones gastronómicas innovadoras y experienciales. Estos productos RTE de origen vegetal tienen un precio superior al de las alternativas convencionales, lo que refleja la disposición de los consumidores a pagar más por beneficios para la salud, ingredientes con etiquetas limpias y un origen sostenible. Esta tendencia permite a los fabricantes obtener mayores márgenes de beneficio, sobre todo a medida que crece la demanda de productos más saludables y respetuosos con el medio ambiente, especialmente entre la población urbana con mayor poder adquisitivo. Según el Good Food Institute, en 2024, aproximadamente el 40 % de los adultos en Alemania y el Reino Unido planean aumentar su consumo de alimentos de origen vegetal. Las consideraciones de salud impulsan el 48 % de este cambio, seguidas por las preocupaciones medioambientales con un 29 % y el bienestar animal con un 25 %. [ 3 ]Fuente: Good Food Institute, "Estado de la industria 2024", gfi.orgEste segmento también se ve impulsado por los marcos de sostenibilidad de la Unión Europea que promueven una alimentación basada en plantas, alineando las políticas para apoyar el crecimiento del mercado. Los tecnólogos alimentarios están acelerando los ciclos de innovación, desarrollando formulaciones ricas en proteínas a partir de guisantes, soja y otros ingredientes novedosos para ofrecer experiencias sensoriales comparables a las de la carne tradicional. Las alianzas de distribución con los principales minoristas están ayudando a que los platos preparados de origen vegetal pasen de ser un producto de nicho a un producto de consumo masivo, y las grandes cadenas de supermercados están dedicando más espacio en sus estanterías para satisfacer la creciente demanda de opciones alimentarias sostenibles y prácticas.
Crecimiento en la industria de procesamiento de alimentos
El mercado europeo de alimentos listos para consumir (RTE) está experimentando un sólido crecimiento, impulsado por la modernización de la industria alimentaria. Las inversiones en automatización, envasado avanzado, tecnología de sensores y procesos de esterilización innovadores permiten a las empresas aumentar los volúmenes de producción, a la vez que mejoran la eficiencia, la consistencia y la seguridad. Estos avances permiten a los fabricantes ampliar su cartera de productos, reducir costes y cumplir con los estrictos estándares de calidad y trazabilidad que exigen los consumidores europeos modernos. Esta ola de modernización beneficia especialmente a los productores de RTE. Mediante el uso de sistemas automatizados de porcionado, envasado y control de calidad, están satisfaciendo eficazmente la creciente demanda, manteniendo al mismo tiempo la rentabilidad. Sin embargo, la industria se encuentra en proceso de consolidación, ya que los pequeños productores se enfrentan a retos para cumplir con los requisitos de capital necesarios para una fabricación competitiva. Este cambio crea oportunidades para que las empresas con una sólida capitalización fortalezcan su posición en el mercado mediante un rendimiento operativo superior.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El escrutinio de los alimentos ultraprocesados crea presión para la reformulación | -0.5% | En toda la Unión Europea, varía según el Estado miembro. | Mediano plazo (2-4 años) |
| Percepción de falta de frescura y calidad | -0.4% | Alemania, Francia, países nórdicos | Corto plazo (≤ 2 años) |
| Mayores expectativas de transparencia nutricional | -0.4% | Consumidores preocupados por la salud en toda la Unión Europea | Mediano plazo (2-4 años) |
| Vulnerabilidad de los precios premium en medio de vientos económicos adversos | -0.6% | Europa del Este, durante las recesiones | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El escrutinio de los alimentos ultraprocesados crea presión para la reformulación
La creciente concienciación de los consumidores sobre los riesgos para la salud asociados a los alimentos ultraprocesados está impulsando el impulso regulatorio en los mercados europeos. Sin embargo, la probabilidad de una legislación integral sigue siendo baja a pesar de la creciente presión. La Autoridad Europea de Seguridad Alimentaria (AESA) continúa priorizando las evaluaciones de nuevos alimentos y la transparencia nutricional, lo que complica el cumplimiento normativo para los fabricantes de alimentos listos para el consumo, en particular aquellos con extensas listas de ingredientes o que dependen de coadyuvantes tecnológicos. Al mismo tiempo, los grupos de defensa del consumidor están utilizando el sistema de clasificación NOVA para influir en el comportamiento de compra, lo que obliga a las empresas a invertir en la reformulación de productos para reducir la intensidad del procesamiento, preservando al mismo tiempo el sabor y la estabilidad de almacenamiento. Esta incertidumbre regulatoria supone un desafío para las empresas, ya que amplía los plazos de innovación y aumenta los costes de desarrollo mientras se adaptan a los cambiantes requisitos de cumplimiento y mantienen su posición competitiva.
Vulnerabilidad de los precios premium en medio de vientos económicos adversos
Los desafíos económicos están impactando el mercado europeo de alimentos listos para consumir (RTE). Los precios premium, una característica clave de los productos RTE, disuaden cada vez más a los consumidores sensibles al precio. En consecuencia, el crecimiento de la categoría se está ralentizando y muchos consumidores están recurriendo a alternativas más asequibles, como las marcas blancas y las marcas de descuento. Esta tendencia es especialmente evidente en períodos de inflación, aumento del coste de la vida o incertidumbre económica. Los productos RTE suelen tener un precio entre dos y tres veces superior al de las comidas caseras, lo que crea una importante brecha de asequibilidad durante las recesiones económicas o los ciclos inflacionarios. En Europa del Este, por ejemplo, los consumidores muestran una mayor sensibilidad al precio hacia las comidas preparadas premium. Esto obliga a los fabricantes a afrontar el reto de mantener los márgenes y, al mismo tiempo, preservar el volumen de ventas. La situación se agrava aún más por los elevados precios de la energía, que se mantienen por encima de los niveles anteriores a 2. Esto no solo aumenta los costes de producción, sino que también reduce el poder adquisitivo del consumidor en toda la cadena de valor.
Análisis de segmento
Por tipo de producto: Las comidas preparadas mantienen su liderazgo mientras las opciones de carne se aceleran
Las comidas preparadas contribuyeron con el 36.12 % de los ingresos totales en 2025, lo que refuerza su popularidad entre los consumidores con poco tiempo. Con la introducción de sabores de temporada y cocinas diversas por parte de las marcas, se prevé un crecimiento constante del mercado europeo de alimentos listos para consumir. La gama de pasta mediterránea de Birds Eye muestra la transición de la industria hacia opciones centradas en vegetales que combinan el placer con beneficios para la salud. Además, los productos cárnicos, con una tasa de crecimiento anual compuesta (TCAC) del 7.2 % (2026-2031), se benefician de su atractivo alto en proteínas y de las avanzadas soluciones MAP que conservan la frescura y el color. Los consumidores que buscan un estilo de vida saludable en mercados como Alemania y el Reino Unido prefieren cada vez más los envases con macroetiquetado, lo que impulsa su adopción en los hogares.
Los desayunos y sopas instantáneos siguen experimentando una demanda estable, impulsada por los innovadores diseños de sobres. Los productos horneados se están adaptando a la tendencia de las etiquetas limpias, sustituyendo los conservantes por enzimas naturales. La categoría "Otros", que incluye principalmente especialidades vegetales y étnicas, actúa como una incubadora de conceptos nicho que podrían integrarse en el comercio minorista general. En todos los segmentos, las empresas exploran la vía de los nuevos alimentos de la EFSA, sopesando los costes del expediente frente a las ventajas de ser pioneras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Líneas convencionales Grandes pero orgánicas Generan impulso
En 2025, los productos convencionales seguían dominando el 77.95 % del espacio en los estantes, principalmente debido a su asequibilidad y a sus cadenas de suministro consolidadas. Sin embargo, el mercado europeo de alimentos listos para consumir estaba experimentando una transformación significativa. Las alternativas orgánicas y de etiqueta limpia estaban ganando terreno, con una tasa de crecimiento anual compuesta (TCAC) del 7.68 % (2026-2031) y un precio entre un 15 % y un 25 % superior. Para reforzar su imagen de sostenibilidad y competir con las marcas nacionales, los minoristas europeos se centraban cada vez más en los productos orgánicos de marca propia. Los productores estaban respondiendo a las preocupaciones de los consumidores reduciendo el uso de aditivos alimentarios (números E), simplificando las listas de ingredientes y mostrando de forma destacada los logotipos orgánicos de la Unión Europea para generar confianza entre los compradores.
En respuesta a este cambio, los operadores convencionales se están adaptando simplificando recetas, reduciendo los niveles de sodio y aprovechando las economías de escala para mantener su posición en los segmentos de precios básicos. Si bien los costos asociados con la certificación orgánica y la escasez de materias primas pueden aumentar los márgenes de beneficio de los productos orgánicos, los consumidores están dispuestos a pagar el precio adicional, asociándolo con la confianza y la responsabilidad ambiental. Como resultado, el mercado se adapta a ambos segmentos: los hogares sensibles al precio tienden a preferir las opciones convencionales, mientras que los consumidores con mayor poder adquisitivo se inclinan por las alternativas de etiqueta limpia. En conjunto, estas dinámicas impulsan el crecimiento general del mercado europeo de alimentos listos para consumir.
Por canal de distribución: las ventas de comestibles digitales mantienen su impulso
Los supermercados e hipermercados aportaron el 61.15 % de la facturación en 2025, aprovechando la comercialización en tienda para satisfacer las necesidades de consumo inmediato. Su escala permite a los supermercados obtener precios favorables de los proveedores, lo que les permite ofrecer promociones o paquetes económicos. Este enfoque hace que los alimentos listos para consumir (RTE) sean más accesibles a un público más amplio. Sin embargo, el comercio minorista en línea es el segmento de mayor crecimiento en el mercado europeo de alimentos listos para consumir, con una notable tasa de crecimiento anual compuesta (TCAC) del 7.85 % (2026-2031). Las plataformas especializadas y las tiendas omnicanal mejoran la experiencia de compra mediante reposiciones por suscripción, paquetes de ofertas y filtros de búsqueda transparentes, que agilizan el descubrimiento de referencias de nicho. Además, las mejoras en la fiabilidad de la cadena de frío, respaldadas por contenedores isotérmicos y entregas en franjas horarias específicas, han reducido significativamente la brecha de calidad con las tiendas físicas tradicionales.
Las tiendas de conveniencia siguen desempeñando un papel clave en la oferta de comidas rápidas y opciones nocturnas. Al mismo tiempo, los establecimientos de restauración y las máquinas expendedoras amplían su presencia en centros de trabajo y universidades. Los fabricantes están diseñando tamaños de envases que se adaptan a canales específicos: multipacks familiares para hipermercados, bolsas monodosis para comercio electrónico y bandejas para calentar y consumir en gasolineras. A medida que aumenta la demanda de financiación promocional por parte de los minoristas, los programas piloto de venta directa al consumidor se vuelven más atractivos por su capacidad para recopilar datos y gestionar los márgenes de forma eficaz.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania ostentaba una cuota de mercado del 18.32 % en 2025, lo que refleja su posición como el mayor consumidor de Europa. Gracias a su avanzada capacidad de procesamiento de alimentos y a su alta renta disponible, Alemania lidera el consumo de productos premium listos para consumir. El país destaca en los segmentos de productos orgánicos y de etiqueta limpia, con consumidores dispuestos a pagar entre un 20 % y un 30 % más por productos que cumplen con los estándares de sostenibilidad y salud. Su robusta infraestructura logística y sus sólidas alianzas con minoristas garantizan una distribución eficiente en toda la región DACH. Además, el cumplimiento de las directrices de la EFSA impulsa la innovación de productos, especialmente en nuevos alimentos y declaraciones nutricionales.
Polonia se perfila como el mercado de productos listos para consumir de más rápido crecimiento en Europa, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.68 % hasta 2031. Este crecimiento se debe a la rápida urbanización, el aumento de la renta disponible y la adopción de patrones de consumo de Europa Occidental por parte de consumidores más jóvenes. Las importantes inversiones extranjeras directas en el procesamiento de alimentos y la modernización del comercio minorista mejoran aún más la disponibilidad y la calidad de los productos. Por el contrario, Francia, Italia y España, como mercados maduros, se caracterizan por preferencias regionales diferenciadas. Estas preferencias influyen en el desarrollo de productos, especialmente en cocinas étnicas y sabores tradicionales que atraen a los gustos locales. Estos mercados se mantienen resilientes al centrarse en un posicionamiento premium e innovaciones saludables, alineadas con las tradiciones dietéticas mediterráneas. El Reino Unido mantiene una sólida presencia en el mercado a pesar de los desafíos comerciales posteriores al Brexit. Las empresas han adaptado las cadenas de suministro y los procesos regulatorios para atender a esta base crítica de consumidores. En los países nórdicos, países como Suecia desempeñan un papel importante en los segmentos premium y sostenible, donde los consumidores impulsan los avances en alternativas vegetales y envases ecológicos. Los Países Bajos y Bélgica aprovechan sus ubicaciones estratégicas y su avanzada logística de cadena de frío para actuar como centros de distribución clave para el norte de Europa. Mientras tanto, los países de Europa del Este, como la República Checa y Hungría, están mostrando potencial de crecimiento a medida que el desarrollo económico acelera la adopción de alimentos preparados, siguiendo los patrones observados en Europa Occidental.
Panorama regulatorio
Los productores europeos de alimentos listos para el consumo (RTE) operan dentro de un marco de seguridad alimentaria de la UE estrictamente definido, donde los criterios microbiológicos y la justificación de la vida útil son clave tanto para los productos refrigerados como para los que se conservan a temperatura ambiente. Un cambio importante es la aplicación del Reglamento (UE) 2024/2895 de la Comisión a partir del 1 de julio de 2026, que modifica el Reglamento (CE) n.º 2073/2005 relativo a la Listeria monocytogenes en alimentos RTE que favorecen su crecimiento. Cuando los operadores de empresas alimentarias no pueden demostrar científicamente que los niveles de Listeria se mantienen por debajo de 100 ufc/g durante toda la vida útil, se aplica el criterio de «no detectado en 25 g» durante toda la vida útil mientras el producto está en el mercado, lo que desplaza el énfasis del cumplimiento de los controles al final de la producción al control del ciclo de vida.
Este enfoque aumenta la necesidad de una validación documentada de la vida útil, un control ambiental y fechas de caducidad respaldadas por evidencia en cadenas de distribución multinacionales, especialmente para comidas preparadas refrigeradas y productos cárnicos listos para el consumo que dependen del envasado en atmósfera modificada (MAP) para prolongar su frescura. Las autoridades nacionales competentes, incluida la Autoridad de Seguridad Alimentaria de Irlanda (FSAI), han publicado directrices actualizadas vinculadas a la fecha de aplicación de julio de 2026, mientras que el trabajo continuo de la EFSA sobre el riesgo de Listeria y las vías más amplias para la formulación de nuevos alimentos y declaraciones nutricionales siguen influyendo en las decisiones de reformulación y etiquetado para listas de ingredientes complejas y formulaciones emergentes de origen vegetal.
Panorama competitivo
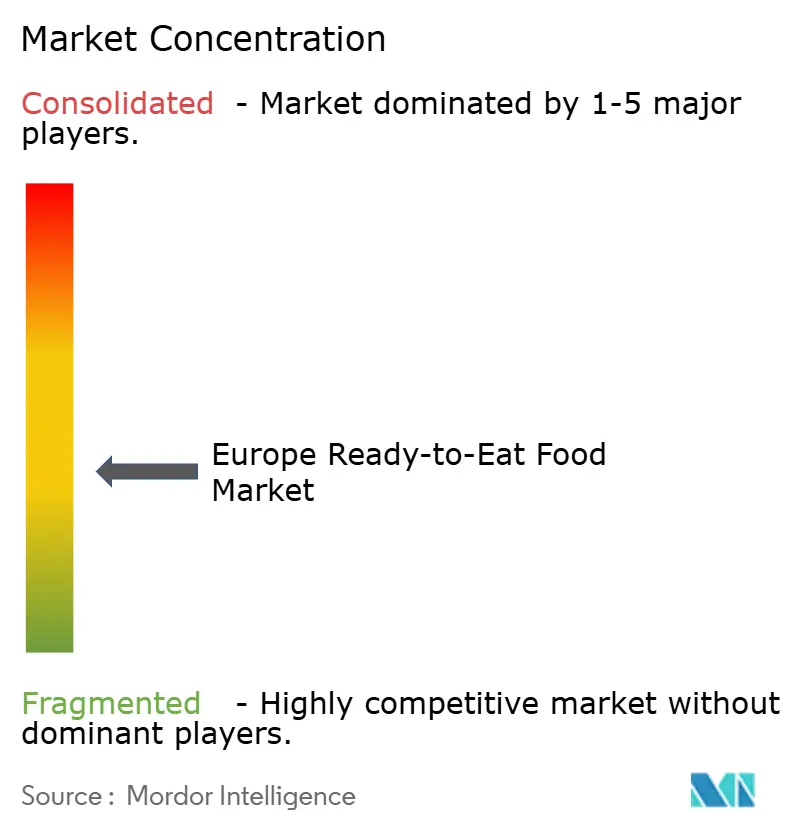
El mercado europeo de alimentos listos para consumir está moderadamente fragmentado. Las multinacionales consolidadas tienen una presencia significativa en el mercado, pero se enfrentan cada vez más al desafío de especialistas regionales y emergentes disruptores de origen vegetal. La concentración del mercado se debe en gran medida a la alta inversión de capital que requiere el procesamiento moderno de alimentos, la distribución en cadena de frío y la necesidad de cumplimiento normativo. Estos factores crean barreras que favorecen a las empresas consolidadas con una sólida capitalización y vínculos con el comercio minorista. Las estrategias estratégicas ponen de manifiesto una tendencia hacia la diversificación de la cartera, que abarca categorías de productos, mercados geográficos y rangos de precios, todo ello con el objetivo de adaptarse a las cambiantes preferencias de los consumidores y, al mismo tiempo, aprovechar las ventajas de la escala operativa.
La adopción de tecnología se destaca como una ventaja competitiva crucial. Las empresas líderes están canalizando inversiones hacia líneas de producción automatizadas, sistemas de envasado de vanguardia y análisis de datos. Estos avances no solo facilitan el desarrollo de productos personalizados, sino que también optimizan la cadena de suministro. Empresas clave como McCain Foods Limited, Nomad Foods Ltd, Dr. Oetker KG, Kraft Heinz Company y Nestlé SA están perfeccionando el envasado. Para ellas, el envasado es crucial para preservar la calidad del producto, su contenido vitamínico, su sabor, su textura, su color y su vida útil. Dada la alta rentabilidad del sector, los fabricantes están desarrollando sólidas estrategias competitivas, intensificando la competencia entre ellos. La innovación de productos se ha convertido en la principal estrategia de estas importantes empresas, con el objetivo de consolidar su presencia en el mercado.
Existe un creciente interés en la gastronomía étnica premium, la nutrición funcional y las innovaciones en envases ecológicos que no solo abordan las preocupaciones ambientales, sino que también preservan la integridad del producto. En enero de 2025, las fusiones y adquisiciones subrayaron esta tendencia, con Valeo Foods acaparando titulares con la adquisición de IDC Holding por 200 millones de euros. Estas operaciones ponen de manifiesto la consolidación del sector, a medida que las empresas buscan ventajas de escala y una mayor presencia geográfica. Mientras tanto, los disruptores emergentes están capitalizando los canales directos al consumidor y los modelos de suscripción. Al eludir a los intermediarios tradicionales del comercio minorista, fomentan la fidelidad a la marca mediante ofertas personalizadas y una postura de sostenibilidad que conecta con los consumidores con conciencia ecológica.
Líderes europeos de la industria de alimentos listos para consumir
-
McCain alimentos limitada
-
Nestlé SA
-
nómada alimentos ltd
-
La empresa Kraft Heinz
-
Dr. Oetker KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Nestlé SA amplió su cartera de productos listos para consumir de la línea de ciencias de la salud con Isocal High-Calorie Soft Side Dishes, que incluye un paquete variado de gachas blancas, a la venta a través de su tienda online oficial a partir del 20 de mayo de 2026. Este lanzamiento refuerza la inversión en formatos de comidas preparadas listas para consumir, especializados y con porciones controladas, que compiten en especificidad nutricional y conveniencia más allá de las comidas convencionales de venta al público.
- Marzo de 2025: McCain Foods Limited anunció una inversión de 225 millones de euros para ampliar su planta de Lutosa en Waregem, Bélgica, con el objetivo de aumentar la capacidad de producción anual a 335,000 toneladas, cuya finalización está prevista para septiembre de 2026. El proyecto refuerza la escala y la seguridad del suministro de productos congelados a base de patata listos para calentar en Europa y aumenta la presión competitiva sobre otros procesadores del Benelux que invierten en modernización.
- Mayo de 2024: McCain Foods Limited presentó un plan de inversión de 350 millones de euros en tres plantas francesas (Harnes, Bethune y Matougues) para aumentar la capacidad de producción en aproximadamente un 25 %. Esta modernización en varias plantas pone de manifiesto cómo las grandes inversiones en la ampliación de las plantas de procesamiento respaldan la demanda de alimentos listos para el consumo, tanto de marca propia como de marca blanca, al tiempo que ayudan a compensar el aumento de los costes energéticos y laborales mediante líneas de producción más eficientes.
Alcance del informe sobre el mercado europeo de alimentos listos para consumir
Los alimentos listos para el consumo son alimentos precocinados, prelavados, en su mayoría empacados y listos para el consumo sin preparación o cocción previa. Son muy preferidos por la comodidad que ofrecen.
El mercado europeo de alimentos listos para el consumo está segmentado por tipo, canal de distribución y geografía. Según el tipo, el mercado se segmenta en desayunos/cereales instantáneos, sopas instantáneas, snacks congelados, snacks de carne, comidas preparadas y fideos instantáneos. Según los canales de distribución, el mercado se segmenta en hipermercados/supermercados, tiendas de conveniencia/tiendas de comestibles, tiendas minoristas en línea y otros canales de distribución. El informe ofrece un análisis detallado de las economías emergentes de la región europea, a saber, el Reino Unido, Alemania, España, Francia, Italia, Rusia y el resto de Europa.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Tipo de Producto
| Desayuno instantáneo / Cereales |
| Sopas y refrigerios instantáneos |
| Comidas listas |
| Productos horneados |
| Productos de carne |
| Otros tipos de productos |
Categoría
| Convencional |
| Etiqueta orgánica/limpia |
Canales de distribucion
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros canales minoristas |
Países
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Russia |
| Suecia |
| Bélgica |
| Polonia |
| Netherlands |
| El resto de Europa |
| Tipo de Producto | Desayuno instantáneo / Cereales |
| Sopas y refrigerios instantáneos | |
| Comidas listas | |
| Productos horneados | |
| Productos de carne | |
| Otros tipos de productos | |
| Categoría | Convencional |
| Etiqueta orgánica/limpia | |
| Canales de distribucion | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros canales minoristas | |
| Países | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado europeo de alimentos listos para consumir en 2026?
El tamaño del mercado europeo de alimentos listos para consumir será de 97.23 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento esperada para las comidas preparadas hasta el año 2031?
Se pronostica que las comidas preparadas avanzarán a una tasa de crecimiento anual compuesta (CAGR) general del 6.25%, mientras que los productos cárnicos liderarán el crecimiento del segmento con un 7.2%.
¿Qué país domina las ventas hoy en día?
Alemania posee el 18.32% de los ingresos totales de 2025, aprovechando su alto poder adquisitivo y su avanzada capacidad de procesamiento.
¿Qué canal de distribución se está expandiendo más rápidamente?
Las tiendas minoristas en línea registran la CAGR más alta del 7.85 % a medida que los compradores migran a plataformas de comestibles digitales.


