

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
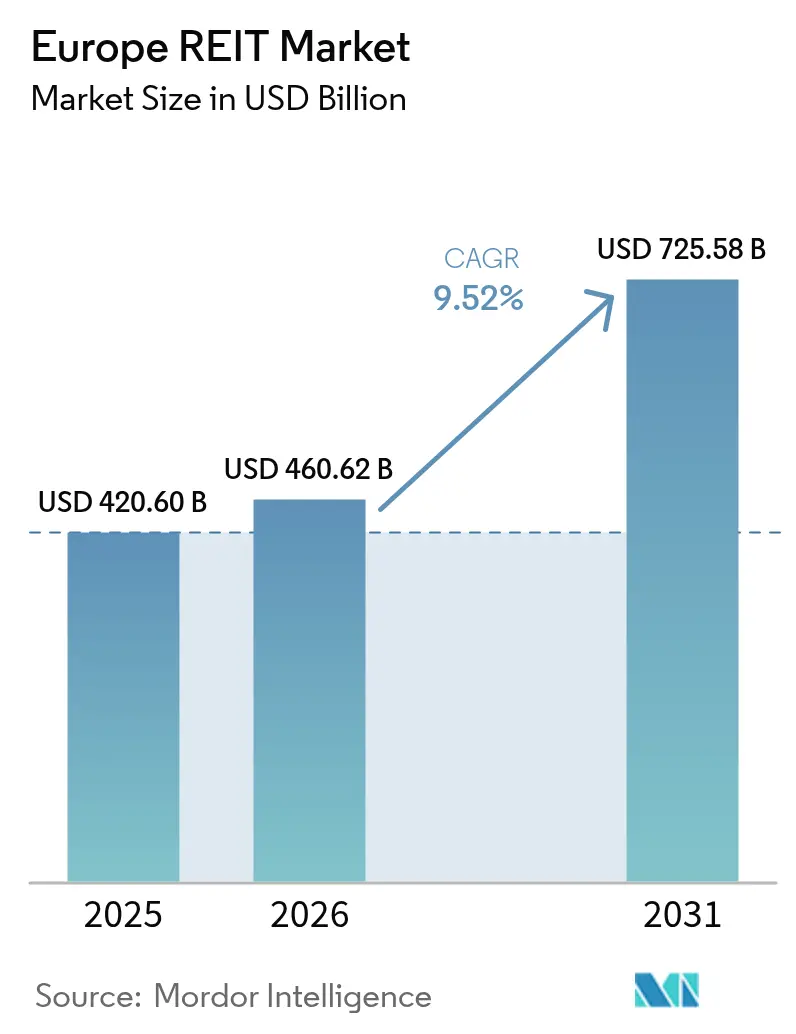
| Tamaño del mercado (2026) | USD 460.62 mil millones |
| Tamaño del mercado (2031) | USD 725.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.52% CAGR |
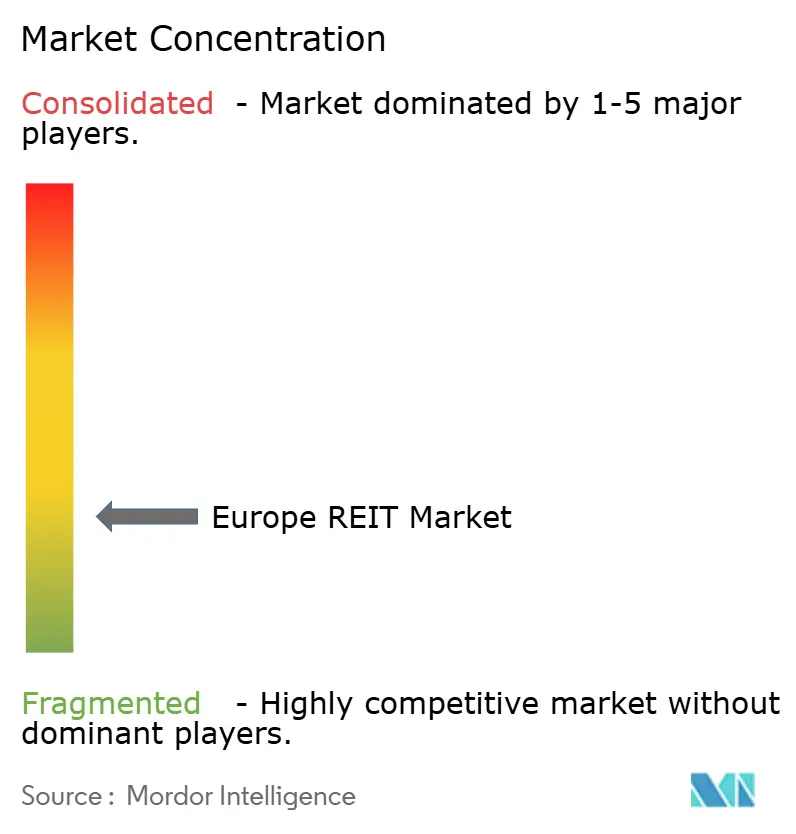
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de REIT por Mordor Intelligence
Se espera que el tamaño del mercado de REIT en Europa crezca de 420.60 millones de dólares en 2025 a 460.62 millones de dólares en 2026, y se prevé que alcance los 725.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.52% entre 2026 y 2031. Seis factores interrelacionados sustentan este impulso: costes de endeudamiento moderados bajo el ciclo de recortes de tipos cuidadosamente secuenciado del Banco Central Europeo (BCE), un profundo apetito institucional por rendimientos ajustados a la inflación, una demanda sostenida de logística de comercio electrónico, el aumento de la construcción de centros de datos, la expansión de las asociaciones municipales para la vivienda asequible y las reformas favorables de los mercados de capitales en toda la UE, como ELTIF 2.0. El aumento de los costes de refinanciación después de 2024 creó volatilidad a corto plazo, pero los vehículos bien capitalizados se refinanciaron a diferenciales aún por debajo del promedio de los últimos veinte años, protegiendo la cobertura del flujo de caja y preservando la visibilidad de la distribución. La rotación sectorial hacia activos industriales y centros de datos comprime las tasas de capitalización más rápidamente que en los segmentos minorista y de oficinas secundarias, que ahora incorporan un riesgo significativo de desocupación por trabajo híbrido. Los vehículos cotizados recurren cada vez más a la deuda vinculada a la sostenibilidad para financiar las reformas ecológicas, transformando las regulaciones de rendimiento energético, que antes suponían un coste adicional, en un factor diferenciador competitivo tanto para inquilinos como para inversores. El panorama sigue fragmentado: los cinco principales actores controlan solo el 31 % de la capitalización, lo que deja amplio margen para las estrategias de consolidación por parte de los patrocinadores que pueden asumir paquetes de cláusulas más estrictas.
Conclusiones clave del informe
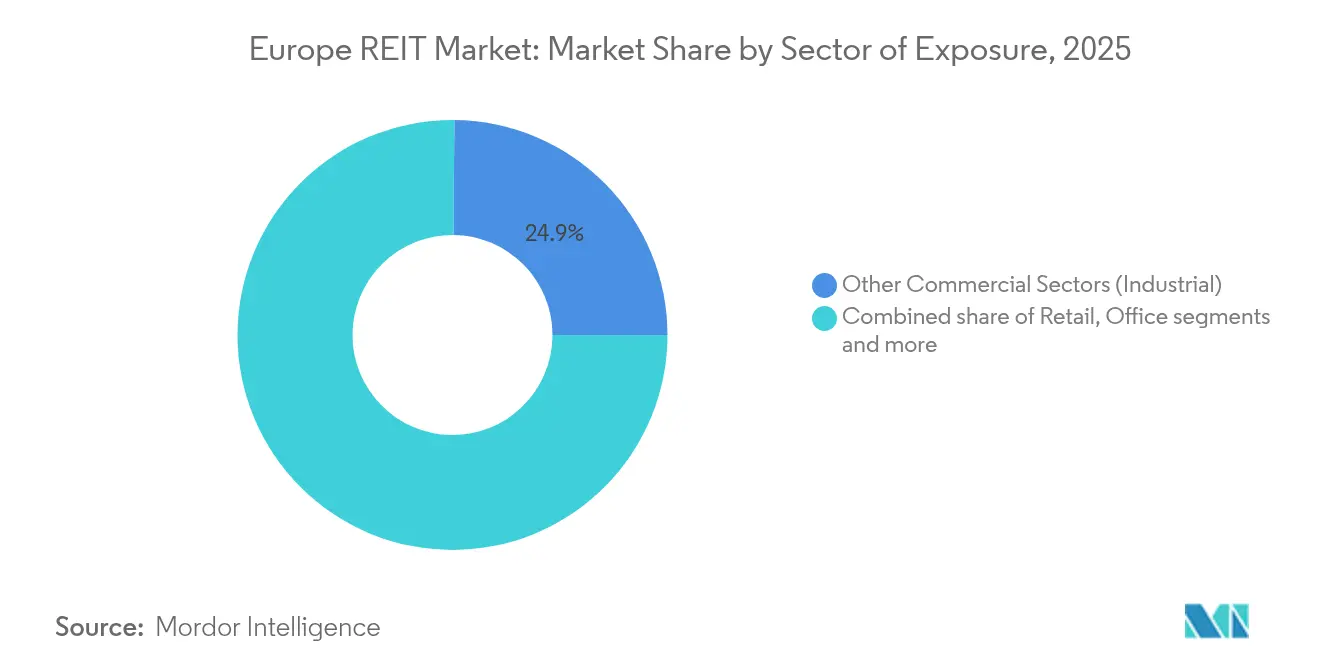
- Por sectores, las propiedades industriales (dentro de los otros sectores comerciales) lideraron con una participación de mercado de REIT en Europa del 24.86 % en 2025, mientras que se prevé que los centros de datos (dentro de los otros sectores comerciales) registren una CAGR del 10.18 % hasta 2031.
- Por capitalización de mercado, los vehículos de gran capitalización representaron el 46.92 % del tamaño del mercado REIT de Europa en 2025, y se proyecta que las plataformas de pequeña capitalización se expandirán a una CAGR del 9.78 % hasta 2031.
- Por geografía, el Reino Unido captó el 40.21% de la participación de mercado de REIT de Europa en 2025, mientras que los países nórdicos están en camino de lograr una CAGR del 8.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado REIT en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclo mesurado de recortes de tipos del BCE | + 1.8% | El núcleo de la eurozona, con repercusiones en el Reino Unido | Mediano plazo (2-4 años) |
| Absorción logística impulsada por el comercio electrónico | + 2.1% | Corredores de Alemania, Países Bajos y Reino Unido | Largo plazo (≥ 4 años) |
| Entradas institucionales protegidas contra la inflación | + 1.4% | Francia, Alemania, fondos de pensiones panregionales | Corto plazo (≤ 2 años) |
| Puerta de enlace de capital minorista del Fondo Europeo de Inversión para el Comercio Electrónico (FEITC) 2.0 de la UE | + 0.9% | Todos los estados miembros de la UE-27 | Mediano plazo (2-4 años) |
| Programas municipales de vivienda asequible | + 0.7% | Alemania, Países Bajos, capitales nórdicas | Largo plazo (≥ 4 años) |
| Mercados secundarios inmobiliarios tokenizados | + 0.3% | Luxemburgo, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Moderación sostenida de los tipos de interés del BCE
El banco central recortó los tipos de interés oficiales en 50 puntos básicos entre 2024 y 2025, lo que permitió a los REIT con buena calificación renovar sus vencimientos con cupones inferiores al 4%, al tiempo que seguían atrayendo capital extranjero que buscaba rendimientos reales positivos [1] Banco Central Europeo, «El BCE reduce los tipos de interés clave en 25 puntos básicos», ecb.europa.eu . La gestión de pasivos ahora extiende los vencimientos de deuda promedio ponderados más allá de los cinco años, protegiendo los flujos de efectivo durante los ciclos de ajuste previstos. La divergencia de tipos transatlántica añadió atractivo de valor relativo, lo que llevó a los planes de pensiones estadounidenses a aumentar las asignaciones estratégicas. La alemana Vonovia ejemplificó la tendencia al cerrar préstamos sindicados por valor de 1.60 millones de dólares con diferenciales favorables, preservando su estatus de grado de inversión. Si las expectativas de inflación vuelven a anclarse a la baja, el carry trade podría estrecharse y reducir las entradas de fondos incrementales, pero las previsiones del escenario base siguen asumiendo que los diferenciales de crédito se mantienen por debajo de la media de 20 años. En consecuencia, la visibilidad de la financiación sigue siendo un pilar fundamental para la estabilidad de los dividendos en todo el mercado europeo de REIT.
Expansión logística impulsada por el comercio electrónico
La penetración de las ventas online europeas aumentó al 16% de la facturación minorista en 2024, triplicando las necesidades de almacenes en relación con los formatos físicos [2] CBRE, “European Logistics and Industrial Outlook 2024”, cbre.com . Las instalaciones de categoría A a menos de 50 kilómetros de núcleos de población densa ahora obtienen incrementos de alquiler superiores al 8% anual, superando el IPC general. Segro aceleró esta tendencia al acumular 15 parcelas de relleno en Alemania y los Países Bajos que reducen los radios de entrega a menos de 20 minutos. Los proyectos de desarrollo se mantienen disciplinados porque las restricciones de suelo y los obstáculos de zonificación limitan la oferta especulativa, protegiendo la ocupación por encima del 97%. Los estándares de cumplimiento transfronterizos bajo la unión aduanera de la UE estimulan aún más la demanda de centros panregionales con automatización avanzada. Como resultado, la logística sigue siendo el pilar de crecimiento principal del mercado de REIT europeos en el horizonte previsible.
Entradas institucionales en busca de coberturas contra la inflación
Los grandes fondos de pensiones invirtieron 50 millones de dólares en bienes raíces cotizados durante 2024, atraídos por arrendamientos vinculados al IPC no disponibles en carteras de bonos soberanos [3] EPRA, “EPRA Annual Report 2024”, epra.com . Las cláusulas de indexación de flujos de efectivo protegen los rendimientos reales cuando los precios al consumidor superan los umbrales del 2.5%. El propietario de activos holandés APG aumentó su asignación al 4.2% de los AUM, citando beneficios de correlación superiores. La naturaleza de larga duración de estos mandatos reduce la volatilidad de las participaciones porque los reembolsos siguen proyecciones actuariales en lugar del sentimiento del mercado. Estos flujos rígidos han amortiguado las fluctuaciones de precios durante las revisiones repentinas de las tasas, apoyando la liquidez y ajustando los diferenciales de compra-venta. Con el tiempo, es probable que la reducción estructural del riesgo de las pensiones en activos reales se profundice, reforzando la prima de la clase de activos de la que disfruta el mercado europeo de REIT.
Acceso al capital minorista ELTIF 2.0
La reforma de 2024 del régimen de Fondos Europeos de Inversión a Largo Plazo (FELI) eliminó los elevados mínimos de entrada y simplificó el pasaporte, abriendo las puertas a los ahorradores con grandes recursos para adquirir fondos inmobiliarios cotizados a través de los canales de bancaseguros. Los gestores franceses lanzaron los primeros fondos de inversión inmobiliaria (REIT) compatibles en 2025, con un objetivo de 2.14 millones de dólares en suscripciones. Los flujos minoristas tienden a ser más estables que el reequilibrio institucional, lo que amplía el apoyo a la valoración durante períodos de tensión en el mercado. Sin embargo, el cumplimiento conlleva obligaciones de divulgación granular y de colchón de liquidez que los emisores más pequeños pueden considerar onerosas. Quienes opten por no adoptar el marco podrían perder la creciente demanda minorista, acelerando la consolidación impulsada por la escala. En términos netos, ELTIF 2.0 amplía el universo inversor del mercado europeo de REIT.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de refinanciación tras las subidas de tipos de 2024 | -2.3% | Eurozona, Reino Unido, Suiza | Corto plazo (≤ 2 años) |
| El trabajo híbrido reduce la demanda de oficinas | -1.7% | CBD de Londres, París y Frankfurt | Mediano plazo (2-4 años) |
| Precipitación de gastos de capital para modernización de calificación EPC C | -1.1% | Todo el stock comercial de la UE-27 | Mediano plazo (2-4 años) |
| Endurecimiento de los convenios de deuda vinculados a criterios ESG | -0.8% | Europa del Norte, prestamistas globales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El trabajo híbrido sacude la utilización de las oficinas
La asistencia promedio a la oficina se estabilizó cerca del 65% de las bases de 2019 para 2025, sin embargo, la divergencia de ocupación entre las torres principales del CBD y el inventario suburbano se ha ampliado [4] JLL, “Office Market Clock”, jll.com . Los activos de Land Securities en West End mantienen listas de espera, mientras que los bloques secundarios de la periferia de Londres enfrentan una vacante estructural superior al 15%. Los inquilinos priorizan las comodidades de bienestar y la ventilación de alta eficiencia, lo que obliga a los propietarios a ofrecer acondicionamientos intensivos en capital que diluyen los rendimientos iniciales. Los proveedores de arrendamiento flexible absorben parte del riesgo de huella, pero sus contratos mensuales introducen volatilidad de ingresos para los REIT anfitriones. Los vehículos con gran cantidad de oficinas ahora se están volcando a conversiones de uso mixto o ciencias de la vida para mantener su relevancia. Sin estrategias adaptativas, la exposición a oficinas continuará lastrando el crecimiento combinado del mercado de REIT europeos.
Pactos de deuda vinculados a ESG más estrictos
Las entidades crediticias ahora incorporan objetivos de desempeño de sostenibilidad en sus líneas de crédito revolventes, vinculando los márgenes a las reducciones anuales de la intensidad de las emisiones. Los bancos del norte de Europa lideran la adopción, ampliando los diferenciales entre 25 y 30 puntos básicos para los prestatarios que no cumplen con los hitos. El bono verde 2025 de Digital Realty Trust recaudó 1.070 millones de dólares con un descuento del 35%, lo que demuestra que el cumplimiento es rentable cuando se ejecuta con credibilidad. Los prestatarios más pequeños tienen dificultades para cumplir con los requisitos de recopilación de datos y podrían pagar cupones totales más altos. Con el tiempo, la convergencia de los convenios desplazará a los rezagados, lo que aumentará el coste base del capital para las carteras no alineadas. A medida que aumenta el rigor en la elaboración de informes, la credibilidad en torno a la implementación de criterios ESG se convertirá en un elemento fundamental para la valoración en el mercado europeo de REIT.
Análisis de segmento
Por sector de exposición: el liderazgo industrial ancla el crecimiento
Los activos industriales (dentro de los otros sectores comerciales) representaron el 24.86 % de la cuota de mercado de REIT en Europa en 2025, lo que subraya la necesidad insustituible de satisfacer las necesidades de comercio electrónico cerca de los nodos de consumo. El aumento de los alquileres promedió un 8 % interanual en el corredor Rin-Ruhr de Alemania, manteniendo la compresión de la tasa de capitalización por debajo del 4 %. Los centros de datos (dentro de los otros sectores comerciales) registraron el crecimiento más rápido, con una previsión de CAGR del 10.18 % hasta 2031, respaldada por implementaciones de hiperescala y edge que requieren paquetes de energía de alta densidad. Los vehículos diversificados ahora combinan almacenes de última milla con microcentros de datos, lo que genera ingresos combinados resilientes a los ciclos de gasto del consumidor. Los REIT residenciales mantienen una cuota persistente del 24.73 %, aprovechando la escasez de vivienda urbana y los arrendamientos indexados que cubren la inflación. Mientras tanto, el sector minorista continúa racionalizándose, ya que los centros comerciales experienciales superan a los centros comerciales tradicionales al captar el flujo de clientes de los centros de ocio ancla. Esta jerarquía sectorial ilustra cómo los cambios tecnológicos y las limitaciones demográficas dan forma a la asignación de capital dentro del mercado REIT de Europa.
El dominio industrial persiste debido a la escasa disponibilidad de terrenos abandonados cerca de los principales puertos, lo que limita el exceso de oferta disruptivo. El diseño de cross-docking de Segro reduce las ventanas de entrega promedio en 22 minutos, una ventaja económica tangible para los inquilinos que enfrentan promesas de entrega a los consumidores ajustadas. En centros de datos, Digital Realty expandió los nodos de interconexión en Bruselas y Viena, monetizando las tarifas de interconexión que mejoran los márgenes de EBITDA por encima del 60%. Los REIT de atención médica registran una CAGR del 8.21% debido a los fundamentos del envejecimiento de la población, y la fusión de Aedifica con Cofinimmo creó un líder panregional de 12.84 millones de dólares (12 millones de euros). La exposición a oficinas se bifurca: las torres prime del CBD disfrutan de poder de fijación de precios, mientras que los bloques secundarios buscan usos alternativos. La cadencia de flujo de caja distintiva de cada subsector permite a los gestores de cartera diseñar un rendimiento ajustado al riesgo que cumpla con las crecientes expectativas de dividendos en el mercado europeo de REIT.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capitalización de mercado: agilidad de pequeña capitalización versus escala de gran capitalización
Los emisores de gran capitalización representaron el 46.92% del tamaño del mercado europeo de REIT en 2025, beneficiándose de carteras de inquilinos AAA y menús de refinanciación granulares. Su coste medio ponderado de la deuda se sitúa 60 puntos básicos por debajo de sus pares de pequeña capitalización, lo que amortigua los márgenes netos de interés. Sin embargo, el impulso de crecimiento se inclina hacia plataformas más pequeñas, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 9.78% hasta 2031, a medida que los gestores de nicho incuban estrategias especializadas que han sido ignoradas por sus rivales de mayor tamaño. Las empresas de mediana capitalización ocupan una cuota del 32.84%, equilibrando la diversificación con la captura de oportunidades. Los inversores institucionales combinan cada vez más la estabilidad de las empresas de gran capitalización con el dinamismo de las de pequeña capitalización, creando exposiciones a barbell que superan a los índices de referencia pasivos. Por lo tanto, la dispersión de la capitalización impulsa una liquidez saludable en todos los niveles de cotización del mercado europeo de REIT.
Tritax Big Box ilustra el rendimiento superior de las empresas de pequeña capitalización: el BPA ajustado del primer semestre de 2025 ascendió a 4.63 peniques, un aumento del 6.4%, con niveles de ocupación superiores al 98%. Por el contrario, la fragilidad de la refinanciación se hizo evidente cuando Brookfield intervino para comprar Tritax EuroBox, lo que validó la tesis de que la resiliencia del balance es más importante que el crecimiento general. Las empresas de gran capitalización despliegan su potencial de balance para adquisiciones complementarias, acelerando la consolidación del sector. Las empresas de mediana capitalización siguen siendo objetivos de adquisición, especialmente los vehículos diversificados que cotizan con descuentos persistentes sobre el valor liquidativo. La interacción entre los diferentes tamaños garantiza la continua opcionalidad de fusiones y adquisiciones, un rasgo característico de la evolución competitiva del mercado europeo de REIT.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de REIT del Reino Unido
El Reino Unido consolidó una cuota de mercado del 40.21% en REIT europeos en 2025, gracias a una gobernanza transparente y una sólida infraestructura de mercado de capitales que los inversores globales valoran. Las oficinas del West End de Londres tienen un promedio de alquileres de 140 GBP por pie cuadrado; sin embargo, la adaptación al trabajo híbrido exige incentivos para los propietarios, como instalaciones llave en mano y contratos de arrendamiento más cortos. Los nodos logísticos en torno al "Triángulo de Oro" albergan el 35% de las parcelas de comercio electrónico del Reino Unido, lo que mantiene una tasa de desocupación de un solo dígito a pesar de la oferta especulativa. La burocracia del Brexit trasladó algunas funciones bancarias a Dublín y Ámsterdam, pero los REIT cotizados mantuvieron el interés extranjero gracias a la liquidez de la Bolsa de Londres. Las renovaciones ESG ahora dominan los presupuestos de inversión, en línea con la hoja de ruta de cero emisiones netas de la City de Londres para 2040. Estas dinámicas, en conjunto, sustentan unas ganancias distribuibles resilientes que refuerzan el enorme peso del Reino Unido en el mercado europeo de REIT.
Mercado de REIT de Europa continental
Alemania capturó el 21.57% del valor de mercado al centrarse en los techos residenciales limitados por la escasez crónica de viviendas en Múnich, Berlín y Hamburgo. Vonovia y LEG Immobilien aprovechan las colaboraciones municipales en terrenos para asegurar oleoductos con costos implícitos de terreno un 30% inferiores a los índices de referencia del mercado privado. Las restricciones regulatorias en los alquileres moderan el potencial alcista a corto plazo, pero garantizan una ocupación superior al 95%, lo que respalda las cualidades de ingresos similares a las de los bonos. Los corredores industriales a lo largo del Rin-Ruhr también atraen a REIT logísticos, dada la proximidad a los puertos del Benelux. Mientras tanto, Francia posee una participación del 13.42% centrada en los puntos de referencia comerciales parisinos, propiedad de Unibail-Rodamco-Westfield, que se orienta hacia el comercio minorista basado en la experiencia para contrarrestar la sustitución puramente en línea. La porción del 7.34% de España se beneficia del repunte del sector hotelero impulsado por el turismo, lo que contribuye a la diversificación de Merlin Properties. Cada bloque continental aporta palancas de demanda únicas que diversifican el mercado europeo de REIT.
Mercado de REIT nórdicos y del Benelux
Los países nórdicos presentan la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8.11 % hasta 2031, impulsada por la conversión de oficinas a viviendas en Estocolmo y los estrictos códigos de construcción sostenible de Copenhague. Los promotores suecos aprovechan regímenes de planificación flexibles que permiten superposiciones de uso mixto que distribuyen el riesgo operativo entre las economías diurnas y nocturnas. Los mandatos de construcción energéticamente positivos de Dinamarca impulsan la inversión en capital, pero recompensan los activos que cumplen con las normas con beneficios en el precio de los bonos verdes. La región del Benelux, aunque con solo el 3.05 % de la capitalización, disfruta de una migración de servicios financieros tras el Brexit que impulsa la absorción de oficinas y viviendas en Ámsterdam y Bruselas. El pasaporte transfronterizo facilita la expansión de los operadores panregionales que pueden gestionar bases de inquilinos multilingües.
Panorama regulatorio
Europa no cuenta con una única normativa para los REIT (Fondos de Inversión en Bienes Raíces). En consecuencia, los vehículos inmobiliarios cotizados se rigen por regímenes específicos de cada país, al tiempo que cumplen con las normas de la UE sobre fondos y mercados que afectan a la distribución transfronteriza, el apalancamiento y la gestión de la liquidez. Un hito clave para 2026 es la aplicación y transposición de la Directiva AIFMD II (Directiva (UE) 2024/927) el 16 de abril de 2026, que endurece los requisitos en materia de delegación, gestión del riesgo de liquidez y (cuando proceda) originación de préstamos para los gestores de fondos de inversión alternativos, lo que influye en la estructuración y comercialización de las estrategias inmobiliarias en los distintos Estados miembros.
El marco de liquidez de la UE también se está volviendo más restrictivo para los vehículos de inversión. El Reglamento Delegado (UE) 2026/465 de la Comisión entró en vigor el 16 de abril de 2026 y establece normas técnicas para las herramientas de gestión de liquidez (LMT), con un período transitorio hasta el 16 de abril de 2027 para los FIA constituidos antes del 16 de abril de 2026. En materia fiscal, la propuesta de la Comisión Europea de 2026 (52026PC0560) señala la preocupación de que las normas rígidas de limitación de intereses puedan afectar más a sectores intensivos en capital como el inmobiliario, manteniendo la evolución de la política fiscal y los costes de cumplimiento en el punto de mira para los REIT apalancados y estructuras similares.
Análisis de la cadena de valor
La cadena de valor de los REIT europeos comienza con la formación de capital (cotizaciones en bolsa, ampliaciones de capital y colocaciones privadas) y la obtención de financiación (préstamos bancarios, bonos públicos e instrumentos verdes/vinculados a la sostenibilidad). A continuación, se lleva a cabo la adquisición y el desarrollo mediante intermediarios y la originación directa, seguida de una gestión activa de los activos. En el ámbito operativo, los insumos incluyen la gestión inmobiliaria, el arrendamiento y los servicios a los inquilinos, así como la gestión de instalaciones y energía, que está cada vez más ligada a los requisitos de EPC (Equilibrio, Construcción y Adquisiciones) y de rendimiento energético, junto con el gasto de capital continuo para reformas y conversiones. La rentabilidad para los inversores se obtiene mediante dividendos y recompras de acciones, mientras que la rotación de la cartera, como las desinversiones, las empresas conjuntas y la reurbanización, se utiliza para gestionar el apalancamiento y rotar hacia subsectores de mayor demanda, como la logística y la infraestructura digital.
Las recientes acciones de la compañía muestran que la cadena se está orientando hacia las alianzas y despliegues más específicos. Supermarket Income REIT formó una empresa conjunta de 479 millones de euros con Blue Owl Capital (abril de 2025) para compartir riesgos y reciclar capital en activos británicos centrados en el sector de la alimentación, mientras que CapitaLand Ascendas REIT adquirió seis activos logísticos en España por unos 124 millones de euros (febrero de 2026), reforzando así las adquisiciones transfronterizas y la agregación de carteras. Los propietarios de locales comerciales también están reconfigurando la propiedad y el control a nivel de activo, como demuestra la adquisición por parte de Klepierre del 50% restante de Aqua Portimao por 59 millones de euros (abril de 2026). Las condiciones de financiación están cada vez más vinculadas a la sostenibilidad o a los resultados de reposicionamiento, como ilustra el uso de bonos verdes por parte de IREIT Global (febrero de 2026) para financiar proyectos de reposicionamiento, lo que refleja cómo las condiciones de financiación, la capacidad de presentación de informes y la ejecución de las inversiones de capital se están convirtiendo en elementos centrales de la cadena operativa de los REIT.
Panorama competitivo
El mercado europeo de REIT se mantiene moderadamente fragmentado, con las entidades más grandes con una participación notable, aunque no dominante, de la capitalización bursátil total. Esta fragmentación deja margen para una mayor consolidación, que podría generar eficiencias operativas impulsadas por la escala y ventajas competitivas. La especialización es la estrategia dominante: Segro domina la logística, Vonovia lidera el sector residencial, Digital Realty lidera los centros de datos y Aedifica-Cofinimmo forja la supremacía en el sector sanitario. La adopción de tecnología diferencia a los ganadores; la IA de mantenimiento predictivo de Digital Realty redujo las interrupciones imprevistas en un 40%, mejorando la retención de inquilinos. La emisión de bonos verdes también configura las jerarquías de costes de capital, ya que las entidades crediticias priorizan programas verificables de eficiencia energética. Las plataformas emergentes basadas en tecnología inmobiliaria, aunque pequeñas, introducen modelos de arrendamiento disruptivos, como la convivencia basada en suscripción, que podrían transformar la economía de la ocupación.
Las fusiones y adquisiciones estratégicas marcan la pauta. En 2024, Brookfield adquirió Tritax EuroBox, lo que demuestra el gran interés del capital privado en subsectores con altas barreras, especialmente aquellos con valoraciones deprimidas. Aedifica y Cofinimmo se fusionaron en 2025, formando un arrendador paneuropeo de servicios sanitarios con un valor contable de 12.84 millones de dólares (12 millones de euros) y obteniendo beneficios en la compra de equipos de acondicionamiento. Digital Realty, impulsada por el aumento del arrendamiento en Fráncfort y Ámsterdam, elevó dos veces su previsión de FFO para 2025, lo que subraya su estrategia de crecimiento a través del desarrollo. El enfoque de Segro en la recuperación de terrenos industriales abandonados la posiciona ventajosamente en corredores con escasez de suelo. Ante la tendencia al alza de los costes de refinanciación, la disciplina de capital y el reciclaje de activos se destacan como factores diferenciadores clave en el panorama.
La intensidad competitiva varía según el segmento. El sector industrial disfruta de características oligopólicas debido a la escasez de terrenos, mientras que el comercio minorista permanece fragmentado con muchos propietarios de escalas inferiores. Las carteras de oficinas se enfrentan a revisiones estratégicas existenciales en medio de presiones de ocupación híbrida, lo que impulsa desinversiones selectivas hacia conversiones de uso mixto. La consolidación residencial continúa, pero los límites regulatorios a los alquileres frenan las megaoperaciones. Las carteras de centros de datos atraen ofertas de fondos de infraestructura que revalorizan el segmento a múltiplos similares a los de los servicios públicos. En general, los gestores capaces de una asignación de capital ágil y el cumplimiento de los criterios ESG consolidan su liderazgo, lo que define la trayectoria futura del mercado europeo de REIT.
Líderes de la industria REIT en Europa
Unibail-Rodamco-Westfield
Segro plc
Vonovia SE
Grupo de valores de tierra plc
Klépierre SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: SEGRO anunció los términos preliminares para una nueva empresa conjunta de logística de gran capacidad en el Reino Unido, que contará con tres parques logísticos estratégicos en Radlett, Coventry y Northampton. La estructura está diseñada para facilitar la reinversión de capital, al tiempo que se mantiene el control operativo sobre los activos en corredores de distribución de alta demanda, fortaleciendo así la capacidad de desarrollo y arrendamiento para los inquilinos de logística de gran capacidad.
- Mayo de 2026: Vonovia emitió dos bonos en los mercados internacionales: uno a 12 años por valor de 400 millones de libras esterlinas y otro a 7 años por valor de 300 millones de dólares australianos. La emisión en múltiples divisas amplía los canales de financiación para grandes plataformas residenciales y facilita la flexibilidad de refinanciación, donde la gestión de los vencimientos de la deuda sigue siendo fundamental para la capacidad de pago de dividendos.
- Julio de 2025: Los accionistas de Aedifica y Cofinimo aprobaron su fusión para crear una plataforma inmobiliaria paneuropea de atención médica valorada en 12 millones de euros, que abarca Bélgica, los Países Bajos, Alemania y Francia. Esta combinación permite alcanzar una mayor escala en residencias para personas mayores e instalaciones médicas, mejorando el poder de negociación en las compras de acondicionamiento de espacios y ampliando la base de inquilinos potenciales en múltiples jurisdicciones.
Alcance del informe sobre el mercado europeo de REIT
Un fideicomiso de inversión inmobiliaria es una empresa que posee y, en la mayoría de los casos, opera bienes raíces que generan ingresos.
El mercado europeo de REIT está segmentado por sector de exposición (minorista, industrial, oficinas, residencial, diversificado y otros sectores de exposición) y país (Reino Unido, Francia, Bélgica, Países Bajos, España y resto de Europa). El informe ofrece tamaños de mercado y previsiones en términos de valor (USD) para todos los segmentos anteriores.
Por sector
| Comercial | Oficina |
| Venta al Por Menor | |
| Hospitalidad | |
| Sector Sanitario | |
| Otros sectores comerciales | |
| Residencial |
Por capitalización de mercado
| Gran capitalización (más de 10 mil millones de dólares) |
| Mediana capitalización (USD 2 a 10 millones) |
| Pequeña capitalización (menos de 2 mil millones de dólares) |
Por geografía
| Reino Unido | |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | Bélgica |
| Netherlands | |
| Luxemburgo | |
| NÓRDICOS | Dinamarca |
| Finlandia | |
| Islandia | |
| Norway | |
| Suecia | |
| El resto de Europa |
| Por sector | Comercial | Oficina |
| Venta al Por Menor | ||
| Hospitalidad | ||
| Sector Sanitario | ||
| Otros sectores comerciales | ||
| Residencial | ||
| Por capitalización de mercado | Gran capitalización (más de 10 mil millones de dólares) | |
| Mediana capitalización (USD 2 a 10 millones) | ||
| Pequeña capitalización (menos de 2 mil millones de dólares) | ||
| Por geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX | Bélgica | |
| Netherlands | ||
| Luxemburgo | ||
| NÓRDICOS | Dinamarca | |
| Finlandia | ||
| Islandia | ||
| Norway | ||
| Suecia | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado REIT de Europa y su crecimiento esperado?
El tamaño del mercado REIT de Europa asciende a USD 460.62 mil millones en 2026 y se proyecta que alcance los USD 725.58 mil millones para 2031, lo que refleja una CAGR del 9.52 % durante 2026-2031.
¿Qué sector lidera las asignaciones de REIT europeos?
Los activos logísticos industriales lideran con el 24.86% de la cuota de mercado de REIT en Europa debido a la demanda sostenida del comercio electrónico.
¿Por qué los REIT de centros de datos están ganando importancia en Europa?
Las expansiones de la nube a gran escala y la computación de borde impulsan una CAGR del 10.18 % para los REIT de centros de datos, lo que los convierte en el segmento de más rápido crecimiento.
¿Cómo afecta el trabajo híbrido a los REIT europeos centrados en la oficina?
La asistencia a las oficinas se estabiliza en el 65% de los niveles de 2019 y presiona los activos secundarios, lo que impulsa conversiones y estrategias de arrendamiento flexible para mantener los flujos de efectivo.
¿Qué papel juega ELTIF 2.0 en la recaudación de fondos REIT?
ELTIF 2.0 amplía el acceso minorista a los fondos inmobiliarios cotizados, añadiendo un nuevo canal de capital estable que podría ampliar la base de inversores hasta en un 40%.
¿Qué región geográfica presenta el crecimiento más rápido dentro de los REIT europeos?
Se pronostica que los mercados nórdicos se expandirán a una tasa compuesta anual del 8.11 % hasta 2031 debido a las conversiones de oficinas a residencias y a los estrictos códigos de construcción ecológica.


