

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 1.20 teravatios |
| Volumen de mercado (2031) | 1.81 teravatios |
| Tasa de crecimiento (2026 - 2031) | 8.51% CAGR |
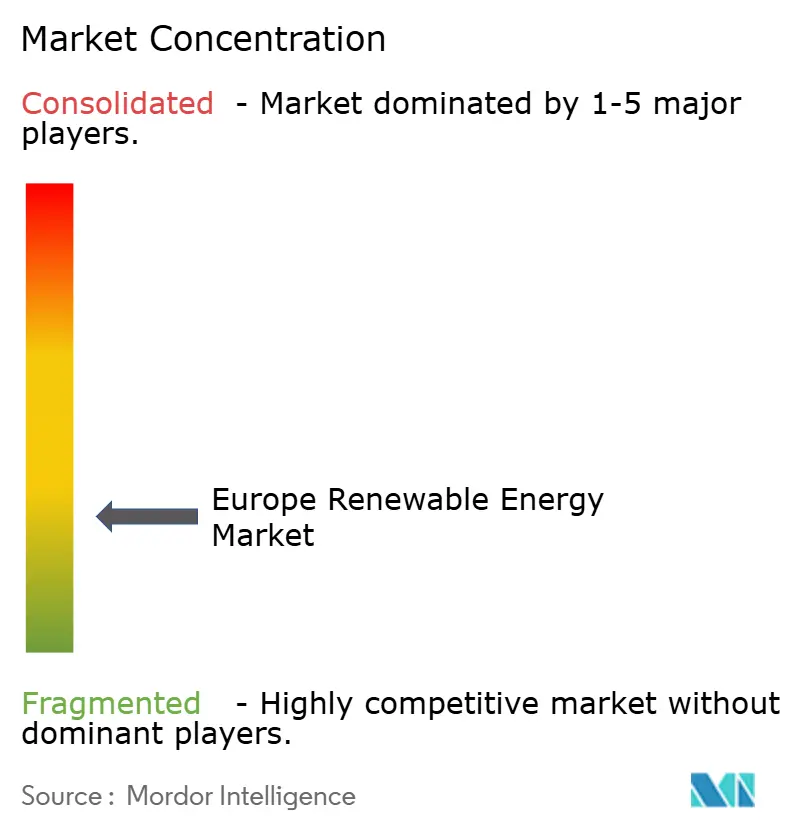
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de energías renovables por Mordor Intelligence
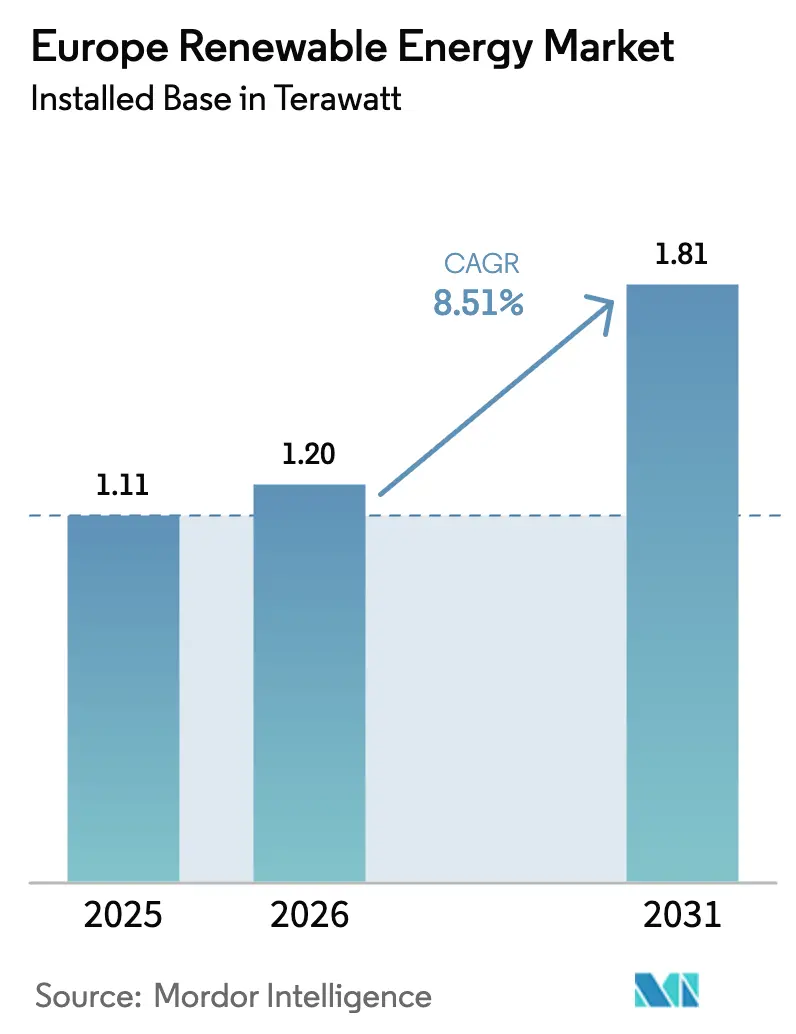
Se espera que el tamaño del mercado de energía renovable de Europa en términos de base instalada crezca de 1.11 teravatios en 2025 a 1.20 teravatios en 2026 y se pronostica que alcance 1.81 teravatios en 2031 con una CAGR del 8.51 % durante 2026-2031.
Esta sólida trayectoria se ve impulsada por el requisito REPowerEU de la UE de cubrir el 45 % de la demanda final de energía con renovables para 2030, el precio de los derechos de emisión de carbono del RCDE UE, que superó los 80 EUR por tonelada a principios de 2025, y un LCOE cada vez más económico para la energía solar y eólica terrestre, que supera a la nueva capacidad de gas en la mayoría de las horas. Los volúmenes de subasta de energía eólica marina, las cuotas de hidrógeno verde y los PPA corporativos de productores de acero y centros de datos a gran escala están impulsando los proyectos, acortando los plazos de desarrollo e intensificando la competencia por las ranuras de conexión a la red. Las plantas híbridas que coubican energía eólica, solar y baterías ya abastecen el 12 % de las nuevas construcciones y reducen el LCOE entre un 20 % y un 30 % en comparación con los activos independientes. El mercado europeo de energías renovables se beneficia de las empresas de servicios públicos integradas que agrupan generación, almacenamiento y venta minorista; sin embargo, la compresión de márgenes en la fabricación de turbinas está impulsando cambios estratégicos hacia contratos de servicio a largo plazo y análisis de gemelos digitales.
Conclusiones clave del informe
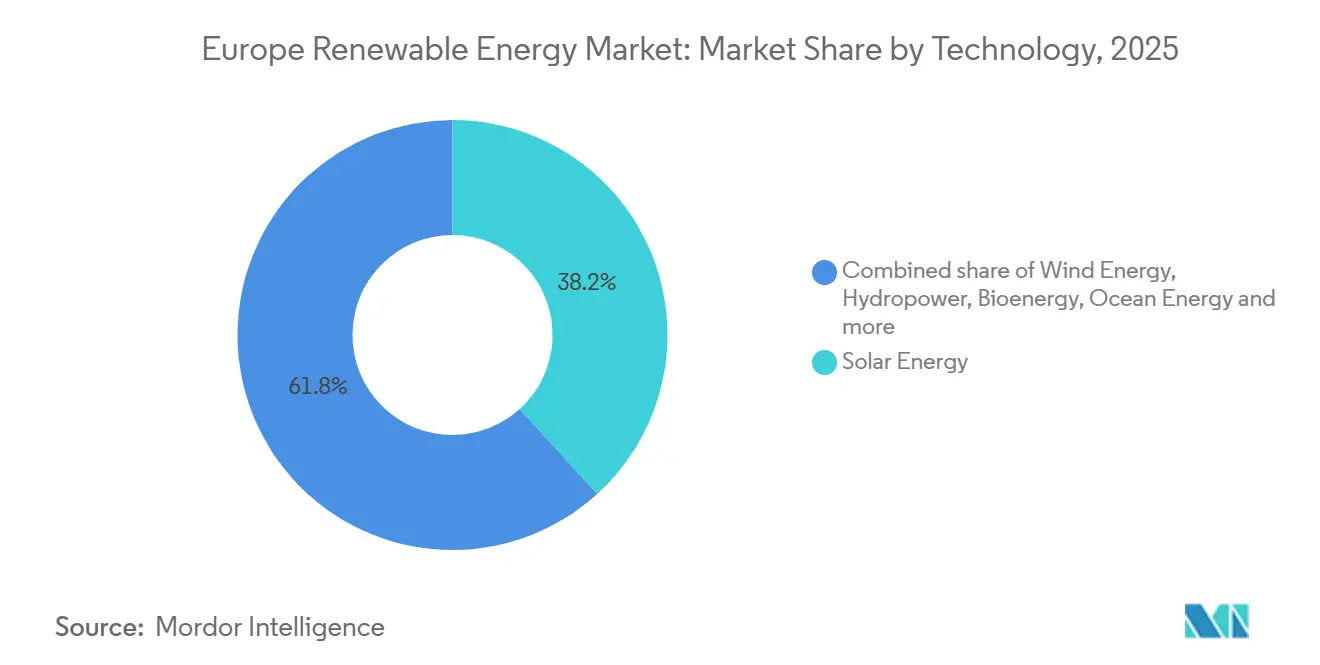
- Por tecnología, la energía solar representó el 38.24% de la cuota de mercado de energía renovable de Europa en 2025. Se proyecta que la energía oceánica se expandirá a una CAGR del 31.83% hasta 2031.
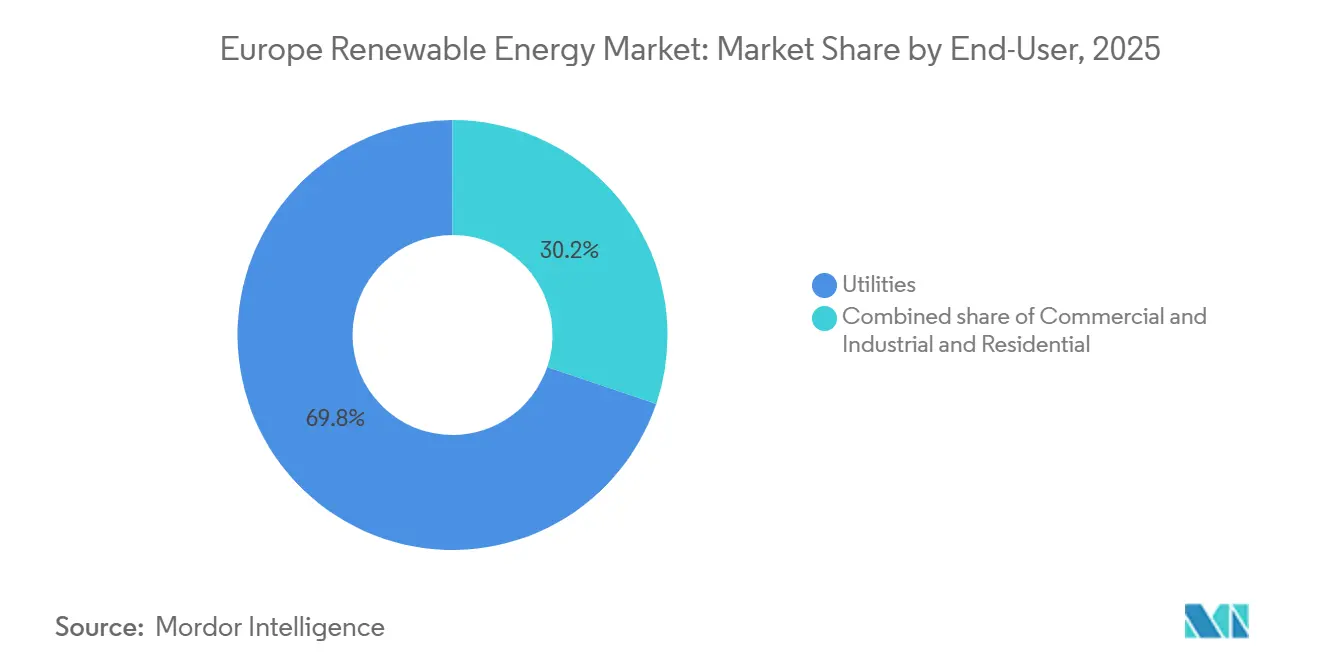
- Por usuario final, las empresas de servicios públicos lideraron con una participación del 69.81% del tamaño del mercado europeo de energía renovable en 2025. Se prevé que las instalaciones residenciales avancen a una CAGR del 11.19% entre 2026 y 2031.
- Por geografía, Alemania representó el 19.67% del tamaño del mercado de energía renovable de Europa en 2025. Se prevé que el Reino Unido crezca más rápido, con una CAGR del 12.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de energías renovables
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivo del 45 % para 2030 de la UE "Fit-for-55" y REPowerEU | + 2.1% | Paneuropea, con mayor presencia en Alemania, Países Bajos y Dinamarca. | Largo plazo (≥ 4 años) |
| Disminución rápida del LCOE en energía solar y eólica terrestre | + 1.8% | Global, con adopción acelerada en España, Italia y Grecia | Mediano plazo (2-4 años) |
| El aumento del precio del carbono del RCDE UE está inclinando el orden de méritos | + 1.5% | Mercados principales de la UE (Alemania, Francia, Polonia), efecto limitado en Noruega, que no participa en el RCDE | Corto plazo (≤ 2 años) |
| El desarrollo de la energía eólica marina cuenta con el respaldo de las estrategias de la UE | + 1.3% | Cuenca del Mar del Norte (Reino Unido, Países Bajos, Dinamarca, Alemania), Báltico (Polonia, Suecia) | Largo plazo (≥ 4 años) |
| PPA corporativos de centros de datos y clústeres de industria pesada | + 0.9% | Países nórdicos (centros de datos), Alemania y Francia (acero, productos químicos) | Mediano plazo (2-4 años) |
| Cuotas de hidrógeno verde que anclan nueva capacidad de energías renovables | + 0.7% | Iberia (España, Portugal), Alemania, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivo del 45% de Fit-for-55 y REPowerEU
El plan REPowerEU eleva el objetivo de energías renovables para 2030 al 45 % de la energía final, con Alemania comprometiéndose a un 80 % de electricidad renovable y los Países Bajos apuntando a 21 GW de energía eólica marina para 2030. [1] Comisión Europea, “Plan REPowerEU”, europa.eu La tramitación acelerada de permisos en áreas designadas como “prioritarias” reduce los plazos promedio por debajo de dos años y recorta el WACC entre 50 y 100 puntos básicos, pero el logro del objetivo principal aún depende del refuerzo de la red síncrona.
Disminución rápida del LCOE de la energía solar y eólica terrestre
La energía solar a gran escala en el sur de Europa alcanzó los 25-30 EUR por MWh en 2025 después de las ganancias de los módulos bifaciales y los seguidores, mientras que los sitios eólicos terrestres de alto recurso alcanzaron los 30-35 EUR por MWh, lo que permitió subastas sin subsidios en España y construcciones comerciales en Italia. [2] Agencia Internacional de Energías Renovables, “Costos de generación de energía renovable 2025”, irena.org El apetito de los inversores está cambiando hacia proyectos comerciales que explotan la volatilidad intradiaria, incluso cuando los márgenes más estrechos aceleran la consolidación de los desarrolladores.
Aumento del precio del carbono del RCDE UE
Un precio promedio de los derechos de emisión de 82 EUR por tonelada en el primer semestre de 2025 hizo que el carbón resultara poco rentable durante la mayor parte del tiempo y obligó a retirar 4.2 GW de lignito alemán. Los contratos de compraventa de energía (PPA) industriales a largo plazo están asegurando el suministro eólico para los sectores siderúrgico y químico, con el fin de protegerse contra el aumento de los costos del carbono.
Estrategias de desarrollo de energía eólica marina
La UE se ha fijado como objetivo 60 GW de energía eólica marina para 2030 y 300 GW para 2050, con concesiones de lecho marino en el Reino Unido, la licitación alemana de 5.5 GW para 2025 y la Isla de Energía de Bornholm de 3.5 GW como base de este proyecto. La potencia de las turbinas ha aumentado a 15-18 MW, lo que ha reducido los costes de instalación entre un 15 % y un 20 % y ha convertido la energía eólica marina en un recurso casi de base en las redes del Mar del Norte.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión de la red y cuellos de botella en la interconexión | -1.2% | Alemania (Norte-Sur), Iberia-Francia, Italia (Norte-Sur) | Corto plazo (≤ 2 años) |
| Cambios de política retroactivos y recuperación de aranceles | -0.6% | España, Italia, Grecia (impuestos inframarginales, revisiones arancelarias) | Mediano plazo (2-4 años) |
| Cadenas de suministro con precios inflados (transformadores, cables submarinos) | -0.5% | Paneuropeo, agudo en energía eólica marina (Mar del Norte, Báltico) | Corto plazo (≤ 2 años) |
| Retrasos en litigios sobre biodiversidad y oposición local | -0.4% | Francia (energía eólica terrestre), Alemania (hábitats de aves rapaces), Reino Unido (zonas costeras) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión de la red y cuellos de botella en la interconexión
La limitación de la producción eliminó 8 TWh de energía eólica y solar en 2025, lo que supuso una pérdida de ingresos de 800 millones de euros. La capacidad limitada desde España hacia Francia y desde los centros nórdicos hacia Europa Central reduce las tasas de captación comercial, lo que impulsa el despliegue de baterías en ubicaciones conjuntas a pesar de un aumento del 10-15 % en el gasto de capital. [3] Red Europea de Operadores de Sistemas de Transmisión de Electricidad, “Plan Decenal de Desarrollo de la Red 2025”, entso-e.eu
Cambios de política retroactivos
El impuesto sobre ganancias extraordinarias de España, los límites al índice tarifario de Italia y las recuperaciones de ingresos de Grecia redujeron las TIR de los proyectos entre un 8% y un 12% para los activos históricos y ampliaron el WACC entre 50% y 100 puntos básicos para las nuevas construcciones. Los promotores ahora prefieren los PPA corporativos y las coberturas del mercado de capacidad para proteger el riesgo regulatorio.
Análisis de segmento
Por tecnología: oleaje oceánico, escala solar
La energía solar representó el 38.24 % de la cuota de mercado de energías renovables en Europa en 2025, lo que refleja la amplia adopción de instalaciones en tejados y la construcción de centrales eléctricas en toda la península ibérica. La energía oceánica está en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 31.83 % hasta 2031, impulsada por los parques mareomotrices comerciales de Escocia y los proyectos piloto de energía undimotriz de Portugal. [4] Ocean Energy Europe, “EU Market Outlook 2025”, oceanenergy-europe.eu
La energía solar de uso público sigue siendo el pilar fundamental del mercado europeo de energías renovables; sin embargo, los promotores utilizan cada vez más baterías híbridas para mitigar la volatilidad intradía y cumplir con los contratos de compra de hidrógeno verde. La energía eólica marina, que ahora está estandarizando máquinas de 15 a 18 MW, contribuye a un aumento de las horas de carga base con factores de capacidad del 50-55 %. La hidroeléctrica de bombeo, que representa el 12-14 % de la capacidad, se está repotenciando para un almacenamiento de más de seis horas. La bioenergía y la geotermia conservan nichos de mercado, pero ofrecen una flexibilidad clave en los cinturones nórdicos y volcánicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: predominio de los servicios públicos, auge residencial
Las empresas de servicios públicos representaron el 69.81 % del tamaño del mercado europeo de energías renovables en 2025, aprovechando el acceso a bonos verdes y la solidez de sus balances para ganar subastas de capacidad. Los sistemas residenciales, con una tasa de crecimiento anual compuesta (TCAC) del 11.19 % hasta 2031, se benefician de las baterías con respaldo de subvenciones y de la mejora de la medición neta en Alemania e Italia.
Las compañías eléctricas ahora agrupan la generación, la respuesta a la demanda y las tarifas minoristas, monetizando la energía distribuida mediante centrales eléctricas virtuales. El consumo residencial supera el 20 % del suministro en horas punta en zonas de Baviera y Flandes, lo que impulsa a los operadores de redes de distribución a instalar inversores inteligentes y mercados locales de flexibilidad. Los tejados comerciales e industriales y los PPA virtuales ofrecen valor de cobertura para centros de datos y plantas automotrices, completando la demanda del mercado europeo de energías renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de energías renovables de Europa Occidental
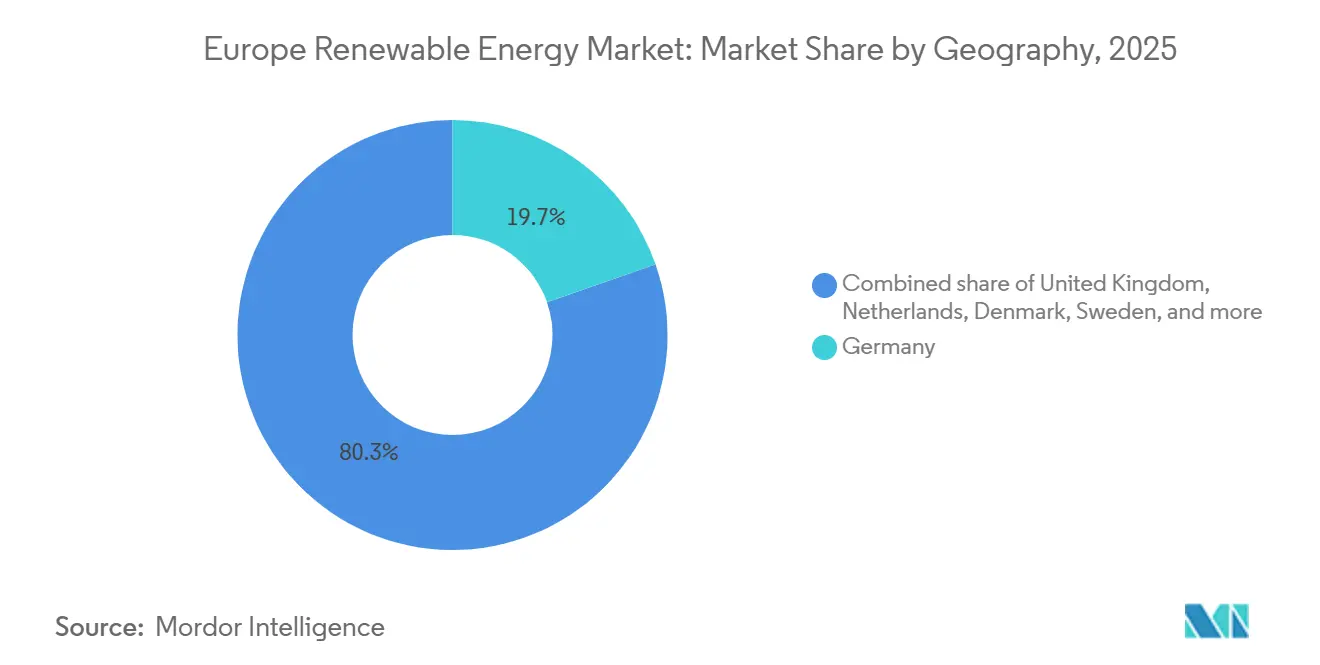
Alemania conservó el 19.67 % del tamaño del mercado europeo de energías renovables en 2025, según los mandatos de la Energiewende, que buscan alcanzar el 80 % de electricidad renovable para 2030. Se prevé que el Reino Unido crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 12.41 % hasta 2031, impulsado por 8 GW de nuevas concesiones de energía eólica marina y precios de ejercicio competitivos en contratos por diferencia (CfD). España y Francia se situaron cerca del 13 % de la capacidad cada una; España continúa el crecimiento de la energía solar comercial, mientras que Francia acelera la eólica marina en Normandía y Bretaña.
Mercados europeos más amplios
Italia, con un 8-9%, concentra la energía solar en el sur, con alta insolación, mientras que los Países Bajos combinan la energía solar en tejados con la eólica del Mar del Norte para alcanzar una cuota del 6-7%. Dinamarca y Suecia superan su peso per cápita: Dinamarca obtiene el 80% de su electricidad de la energía eólica, mientras que Suecia equilibra la hidroeléctrica con la eólica. El resto de Europa (Polonia, Grecia, Portugal, Bélgica e Irlanda) suministró conjuntamente una cuarta parte de la capacidad en 2025 y representa la próxima ola de proyectos de nueva construcción financiados con fondos de Transición Justa de la UE y una menor fricción en la tramitación de permisos. Las débiles conexiones entre Iberia y Francia, y entre el Báltico y Europa Central aún localizan el riesgo de precio, lo que reduce las valoraciones de los proyectos hasta en un 15% en comparación con redes bien integradas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
El mercado europeo de energías renovables se rige por una política integral a nivel de la UE, encabezada por Fit-for-55 y REPowerEU, que incluye el objetivo del 45 % de cuota de energías renovables en la demanda final de energía para 2030, junto con el Sistema de Comercio de Emisiones de la UE (EU-ETS), que sigue influyendo en la gestión de la generación y en la economía de la descarbonización empresarial. En marzo de 2026, la Comisión Europea lanzó una consulta pública sobre el marco legislativo de energías renovables posterior a 2030, con una propuesta legislativa prevista para finales de 2026, lo que indica un proceso activo de elaboración de normas que los promotores y compradores ya están teniendo en cuenta en sus estrategias de contratación y concesión de permisos a largo plazo.
Las políticas industriales y las normas de contratación pública también se están volviendo más estrictas en materia de sostenibilidad y seguridad del suministro. La Ley de Industria de Emisiones Netas Cero (Reglamento (UE) 2024/1735) y la Ley de Materias Primas Críticas (Reglamento (UE) 2024/1252) refuerzan la resiliencia de la fabricación nacional y las materias primas para tecnologías y componentes renovables clave. El 20 de marzo de 2026, el Reglamento de Ejecución (UE) 2026/718 de la Comisión estableció requisitos mínimos de sostenibilidad ambiental para la contratación pública de energía eólica terrestre y marina, aplicables a los procedimientos de contratación iniciados a partir del 30 de junio de 2026, añadiendo requisitos de cumplimiento que pueden influir en la selección de fabricantes de equipos originales, el diseño de las licitaciones y la documentación en los proyectos de construcción de parques eólicos.
Panorama competitivo
Los 10 principales promotores controlan aproximadamente entre el 40 % y el 45 % de la capacidad renovable instalada, lo que genera una concentración moderada en el mercado europeo de energías renovables. Ørsted y RWE combinan la energía eólica marina con la producción de hidrógeno verde, asegurando líneas de ingresos a 10-15 años que reducen los costes de financiación. Vestas, Siemens Gamesa y Nordex compensan la disminución de los márgenes de las turbinas mediante la ampliación de los contratos de servicio a 30 años y el diagnóstico digital, que incrementan los ingresos del ciclo de vida entre un 30 % y un 35 %.
La escala y la integración vertical se están convirtiendo en requisitos indispensables: RWE y Vattenfall despliegan turbinas marinas de 15-18 MW que reducen la cimentación entre un 30% y un 40% por GW, mientras que Enel e Iberdrola combinan energía solar con baterías de cuatro horas para arbitrar los diferenciales de pico. Las plantas híbridas de energía solar, eólica y almacenamiento reducen la restricción entre un 20% y un 30% y ya representan el 12% de las nuevas construcciones, ofreciendo un espacio para especialistas de nicho en demostraciones de energía marina flotante y de corrientes maremotriz. Las fusiones y adquisiciones continúan: TotalEnergies compró la mitad de la cartera solar ibérica de EDPR y Engie fusionó activos belgas con Ocean Winds para impulsar la competitividad en subastas, lo que ilustra una alineación estratégica hacia la escala de la cartera y el alcance del balance.
Líderes de la industria de energías renovables en Europa
Enel Green Power SpA
Iberdrola Renovables SA
Ørsted A / S
RWE Renovables GmbH
Renovables EDF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Iberdrola SA firmó un contrato de compraventa de energía solar a largo plazo con Pam Panorama para el suministro de 1 TWh de energía en Italia. Este acuerdo amplía su presencia en el sector solar europeo y favorece la monetización de los activos solares en Italia.
- Julio de 2026: Ørsted A/S firmó un acuerdo de compra de energía (PPA) de siete años con la sociedad Gode Wind 1 en Alemania. El acuerdo mejora la visibilidad de los ingresos de los proyectos eólicos marinos y respalda la cartera alemana de energía eólica marina.
- Julio de 2026: Enel SpA inauguró el sistema BESS4HYDRO en la central hidroeléctrica de Dossi, en Valbondione, Italia, integrando la producción de energía renovable con el almacenamiento como una única unidad de mercado. El sistema combina la producción hidroeléctrica con el almacenamiento para estabilizar el suministro eléctrico. Este proyecto amplía el enfoque integrado de Enel en materia de energías renovables y almacenamiento en Italia.
Alcance del informe sobre el mercado europeo de energías renovables
La energía renovable, procedente de elementos naturales de rápida regeneración, como la luz solar, el viento, el agua y el calor geotérmico, ofrece energía con emisiones mínimas o nulas de gases de efecto invernadero. Esto contrasta marcadamente con las emisiones de los combustibles fósiles finitos. Las principales formas de energía renovable abarcan la solar, la eólica, la hidroeléctrica, la biomasa y la geotérmica. Estas se obtienen mediante tecnologías como paneles solares, aerogeneradores y presas, lo que representa una solución sostenible en la lucha contra el cambio climático.
El mercado europeo de energías renovables está segmentado por tecnología, usuario final y geografía. Por tecnología, el mercado se segmenta en energía solar, eólica, hidroeléctrica, bioenergía, geotérmica y oceánica. Por usuario final, el mercado se segmenta en los sectores de servicios públicos, comercial e industrial, y residencial. Por geografía, el mercado se segmenta en Alemania, Reino Unido, España, Francia, Italia, Países Bajos, Dinamarca, Suecia y el resto de Europa. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en el volumen, medido en gigavatios (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
Por geografía
| Alemania |
| Reino Unido |
| España |
| Francia |
| Italia |
| Netherlands |
| Dinamarca |
| Suecia |
| El resto de Europa |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial | |
| Por geografía | Alemania |
| Reino Unido | |
| España | |
| Francia | |
| Italia | |
| Netherlands | |
| Dinamarca | |
| Suecia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es la capacidad de energía renovable de Europa hoy y cuál es el crecimiento proyectado para 2031?
La capacidad asciende a 1,204.66 GW en 2026 y se espera que alcance 1,811.91 GW en 2031, avanzando a una CAGR del 8.51%.
¿Qué segmento tecnológico se expandirá más rápidamente hasta 2031?
Se prevé que los proyectos de energía oceánica, principalmente maremotriz y undimotriz, crezcan a una tasa compuesta anual del 31.83 %, superando a todos los demás segmentos.
¿Qué país posee actualmente la mayor participación en capacidad y cuál está creciendo más rápidamente?
Alemania lidera con un 19.67% de la capacidad regional en 2025, mientras que el Reino Unido muestra la expansión más rápida con una CAGR del 12.41% hasta 2031.
¿Qué factores impulsan los acuerdos corporativos de compra de energía en la región?
La creciente demanda de electricidad de los centros de datos, los objetivos de descarbonización de la industria pesada y el Mecanismo de Ajuste Fronterizo de Carbono de la UE están impulsando los volúmenes de PPA a niveles récord.
¿Cuáles son los mayores obstáculos a corto plazo para las nuevas construcciones renovables?
La congestión de la red, las interconexiones transfronterizas limitadas y la inflación de los costos de la cadena de suministro están frenando la producción y aumentando los costos de capital.


