

Tamaño y participación del mercado de la construcción residencial en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
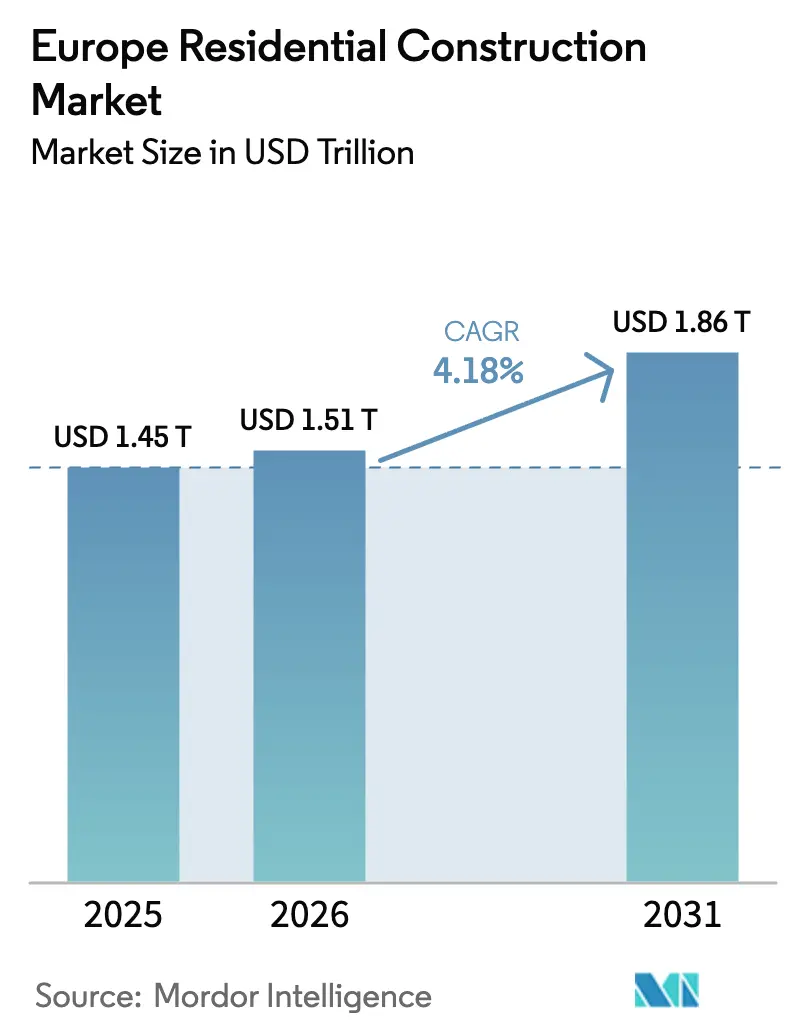
| Tamaño del mercado (2026) | USD 1.51 billones |
| Tamaño del mercado (2031) | USD 1.86 billones |
| Tasa de crecimiento (2026 - 2031) | 4.18% CAGR |
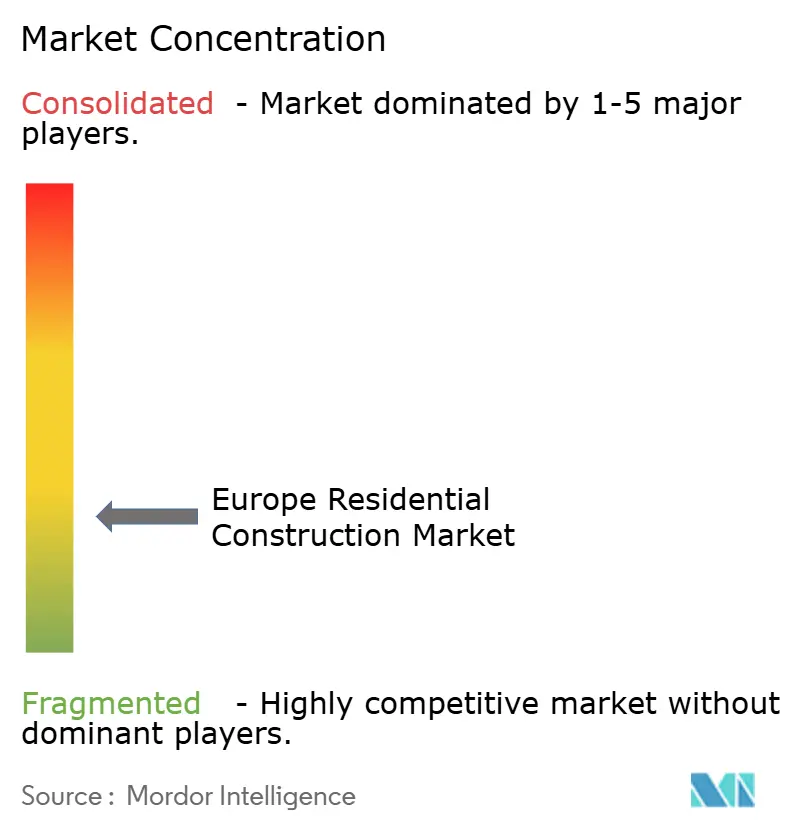
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción residencial en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de la construcción residencial en Europa será de USD 1,457.5 mil millones en 2025, USD 1,518.42 mil millones en 2026, y alcanzará USD 1,863.43 mil millones para 2031, con un crecimiento a CAGR del 4.18% entre 2026 y 2031. La actividad se está desplazando hacia programas de rehabilitación que obtienen USD 165 mil millones en subvenciones de renovación e incentivos fiscales, ayudando a los contratistas a pasar del volumen de nueva construcción a trabajos de mejora energética. Los inversores institucionales de construcción para alquiler invirtieron USD 30.8 mil millones en los mercados principales en 2025, ajustando los rendimientos y acelerando el inicio de proyectos multifamiliares. La inflación de materiales del 18-22% durante 2024-2025 impulsó la adopción generalizada de plataformas de adquisición digital que protegen contra las fluctuaciones de los precios de la madera y el acero. Al mismo tiempo, la emisión de bonos verdes ascendió a 15.73 millones de dólares en 2025, lo que redujo los costes de endeudamiento para los promotores que se ajustan a los umbrales de carbono de la Taxonomía de la UE.
Conclusiones clave del informe
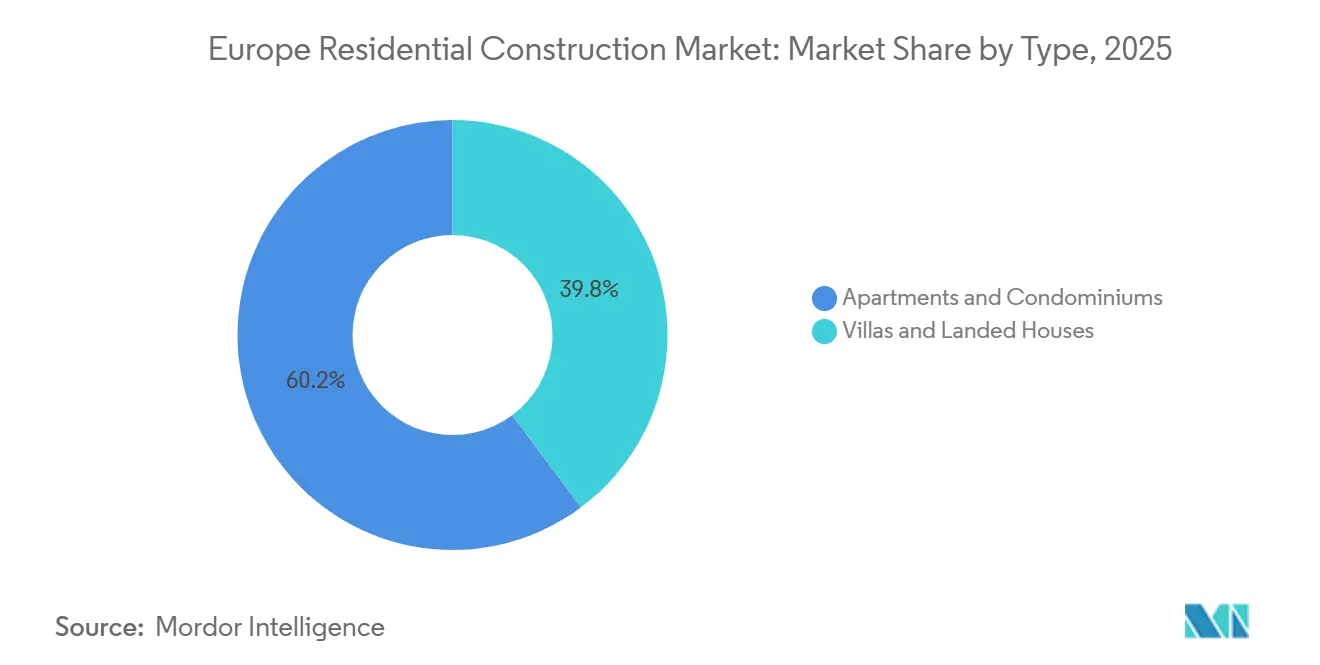
- Por tipo de construcción, los apartamentos y condominios acapararon el 60.2% de la cuota de mercado de la construcción residencial en Europa en 2025, mientras que las villas y las casas unifamiliares quedaron rezagadas, ya que las restricciones a la financiación y al uso del suelo ralentizaron el inicio de la construcción de viviendas independientes.
- Por tipo de construcción, la renovación y la rehabilitación representaron el 54.1% del mercado europeo de la construcción residencial en 2025, mientras que se prevé que la obra nueva registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.21%, hasta 2031.
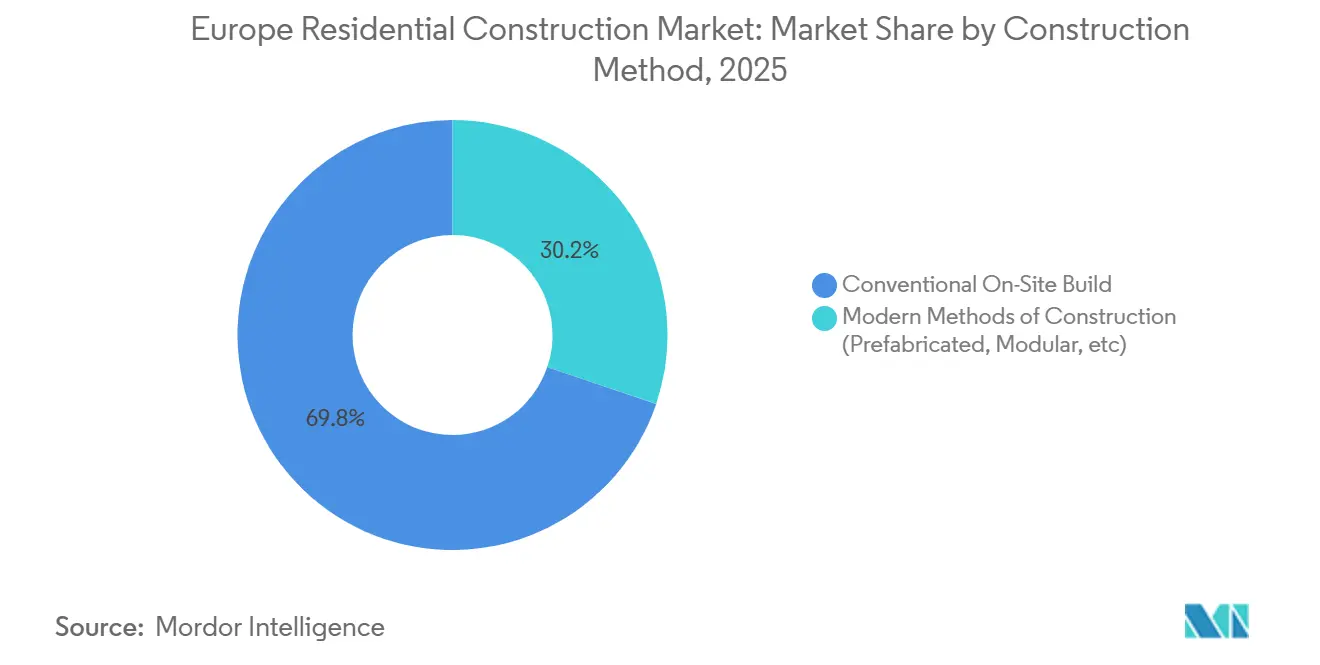
- En cuanto al método de construcción, la construcción convencional in situ mantuvo una cuota del 69.8% en 2025, si bien se prevé que los métodos de construcción modernos se expandan a una tasa de crecimiento anual compuesta (CAGR) del 7.45% hasta 2031.
- Por fuente de inversión, el capital privado lideró con el 79.9% del gasto en 2025, pero se prevé que el gasto público crezca a una tasa de crecimiento anual compuesta del 8.1% debido a los mandatos de vivienda asequible.
- Geográficamente, Alemania representaba el 17.5% del valor regional en 2025, mientras que se prevé que Polonia crezca más rápidamente, con una tasa de crecimiento anual compuesta del 6.5% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción residencial en Europa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las subvenciones y los créditos fiscales de la Ola de Renovación de la UE aceleran las reformas integrales. | + 1.2% | Alemania, Francia, Italia, España, Países Bajos | Mediano plazo (2-4 años) |
| La persistente escasez de oferta de vivienda urbana está impulsando la construcción de viviendas multifamiliares. | + 0.9% | Alemania, Reino Unido, Francia, Polonia, España | Largo plazo (≥ 4 años) |
| Entradas de capital institucional para la construcción de viviendas destinadas al alquiler procedentes de fondos de pensiones y de capital privado. | + 0.8% | Alemania, Reino Unido, Países Bajos, Francia | Mediano plazo (2-4 años) |
| Paquetes de estímulo para viviendas asequibles y para compradores de primera vivienda | + 0.6% | Reino Unido, España, Polonia, Países Bajos | Corto plazo (≤ 2 años) |
| Financiación alineada con bonos verdes y la taxonomía de la UE que reduce el coste del capital. | + 0.5% | Alemania, Francia, Países Bajos, Suecia | Largo plazo (≥ 4 años) |
| La afluencia de refugiados procedentes de Ucrania está disparando la demanda de viviendas de construcción rápida. | + 0.4% | Polonia, Alemania, República Checa, Rumania | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las subvenciones y los créditos fiscales de la Ola de Renovación de la UE aceleran las reformas integrales.
Los 165 millones de euros (165 millones de dólares) destinados a la renovación de viviendas entre 2021 y 2026 están transformando la cartera de pedidos, ya que las obras de rehabilitación representaron el 54.1% del valor total en 2025. Solo en Alemania se tramitaron más de 420,000 solicitudes de subvenciones para rehabilitación por un valor de 10.1 millones de dólares en 2025. Los contratistas se enfrentan ahora a una escasez de talento que eleva las primas salariales de los especialistas certificados entre un 15% y un 20% por encima de los oficios tradicionales. En respuesta, las empresas están adoptando paneles de fachada modulares que reducen las horas de trabajo en obra y agilizan los plazos de certificación. Esta dinámica posiciona a los especialistas en rehabilitación para superar a los constructores tradicionales hasta 2031.
La persistente escasez de oferta de vivienda urbana está impulsando la construcción de viviendas multifamiliares.
Las 50 principales áreas metropolitanas de Europa se enfrentaron a un déficit de 2.1 millones de unidades en el cuarto trimestre de 2025, lo que impulsó las aprobaciones de apartamentos, que ya representaban el 60.2%. Berlín, París y Ámsterdam aprobaron cada una más de 15,000 unidades, atrayendo capital de pensiones con rentabilidades de alquiler cercanas al 4%. La reforma de la zonificación del Reino Unido para 2025 pretende desbloquear 370,000 viviendas adicionales al año, aunque la oposición local sigue siendo un obstáculo. Los promotores que obtienen financiación anticipada de operadores de construcción para alquiler reducen el riesgo de exposición a la volatilidad hipotecaria. Por lo tanto, el crecimiento de las viviendas multifamiliares, con una tasa de crecimiento anual compuesta del 6.11%, sigue siendo fundamental para las perspectivas del mercado de la construcción residencial en Europa.
Entradas de capital institucional para la construcción de viviendas destinadas al alquiler procedentes de fondos de pensiones y de capital privado.
Los fondos de pensiones y de capital privado invirtieron 30.8 millones de dólares en activos de construcción para alquiler en Europa durante 2025, un 22% más que el año anterior. La rentabilidad se redujo a entre el 3.8% y el 4.2% en los activos estabilizados, lo que impulsó a las constructoras hacia modelos de financiación anticipada que priorizan los ingresos de gestión a largo plazo sobre las ventas a corto plazo. Vonovia destinó 2.31 millones de dólares a 8,500 viviendas con balance energético positivo en tres países. La empresa conjunta de Skanska con APG, por valor de 0.68 millones de dólares, pone de manifiesto cómo los balances institucionales influyen ahora en los formatos de los proyectos. Esta entrada de capital constituye un motor de crecimiento sostenible para el mercado europeo de la construcción residencial.
Paquetes de estímulo para viviendas asequibles y para compradores de primera vivienda
Las subvenciones dirigidas están impulsando a los sectores de menores ingresos. El programa francés MaPrimeRénov desembolsó 5.6 millones de dólares en 2025, centrándose en la rehabilitación de viviendas para personas de bajos ingresos. El Programa Nacional de Vivienda de Polonia proporcionó 5.3 millones de dólares para viviendas de entrada, mientras que el Reino Unido promueve planes de propiedad compartida para paliar el aumento de los tipos de interés hipotecarios. Estos incentivos reducen los plazos de amortización para los promotores, especialmente en el caso de proyectos modulares que pueden acceder a subvenciones más rápidas. Con un estímulo centrado en el valor social, los consorcios público-privados obtienen prioridad en las transacciones hasta 2028.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El ciclo de subida de tipos del BCE endurece la financiación hipotecaria y de proyectos. | –0.9% | Alemania, Francia, Italia, España, Países Bajos | Mediano plazo (2-4 años) |
| Inflación de los costos de los materiales de construcción y volatilidad de la cadena de suministro | –0.7% | Alemania, Reino Unido, Francia, España, Polonia | Corto plazo (≤ 2 años) |
| La oposición de los vecinos de los municipios (los llamados "No en mi patio trasero") limita la aprobación de proyectos de alta densidad. | –0.4% | Reino Unido, Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Los límites al carbono incorporado retrasan los permisos para diseños con alto contenido de hormigón. | –0.3% | Alemania, Francia, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El ciclo de subida de tipos del BCE endurece la financiación hipotecaria y de proyectos.
El tipo de interés de los depósitos del Banco Central Europeo, del 3%, se mantuvo estable hasta 2026, elevando las hipotecas preferenciales a entre el 3.8% y el 4.5% en las principales economías. La aprobación de préstamos en el Reino Unido y Alemania cayó entre un 9% y un 12% durante 2025, lo que frenó la demanda de viviendas en venta. La deuda para la construcción de proyectos multifamiliares especulativos se situó entre el 5.2% y el 6.0%, lo que obligó a los promotores a inyectar más capital o a recurrir a acuerdos de financiación anticipada. Los elevados costes financieros ralentizaron el inicio de las obras y moderaron la tasa de crecimiento anual compuesta (TCAC) del mercado europeo de la construcción residencial hasta 2028.
Inflación de los costos de los materiales de construcción y volatilidad de la cadena de suministro
Los precios de los insumos como el cemento, el acero y la madera aumentaron entre un 18 % y un 22 % entre el primer trimestre de 2024 y el cuarto trimestre de 2025, reduciendo los márgenes de los promotores inmobiliarios en contratos de precio fijo entre 3 y 5 puntos porcentuales. En Alemania, los costes del hormigón subieron un 19 % interanual, mientras que en Polonia se enfrentó a un incremento del 27 % en las barras de refuerzo. Los contratistas respondieron optando por la madera laminada cruzada, que ganó ocho puntos de cuota de mercado en 2025. Los acuerdos de suministro a largo plazo con los aserraderos ahora trasladan el riesgo de precios a las primeras etapas de la cadena de suministro, pero limitan la flexibilidad de los constructores más pequeños. A menos que se moderen los precios de las materias primas, la inflación de los materiales seguirá lastrando el mercado de la construcción residencial en Europa.
Análisis de segmento
Por tipo: Los apartamentos predominan en medio de la urbanización.
En 2025, los apartamentos y condominios representaron el 60.2 % de la cuota de mercado de la construcción residencial en Europa, lo que refleja su alineación con las estrategias de desarrollo urbano denso y el interés del capital institucional. La rentabilidad por alquiler superior al 4 % en Berlín, Ámsterdam y Varsovia impulsó sólidas operaciones de financiación anticipada que aseguraron la continuidad de los proyectos de construcción. Se prevé que este segmento crezca a una tasa compuesta anual del 6.11 % hasta 2031, superando con creces a las villas, dado que las estrictas normativas urbanísticas y los límites a las emisiones de carbono favorecen la densidad de viviendas multifamiliares.
Los promotores están aumentando la producción de apartamentos modulares para reducir los plazos de entrega en un 30%, como demuestra el sistema BoKlok de Skanska, implementado en Polonia y la República Checa. Los proyectos de mayor envergadura integran ahora espacios de coworking compartidos y aparcamientos para bicicletas, adaptándose a las preferencias de los inquilinos tras la pandemia. Si bien las viviendas unifamiliares conservan su atractivo en las provincias costeras españolas y las ciudades de segundo nivel de Polonia, las restricciones crediticias y la escasez de suelo las dejan rezagadas. En consecuencia, los apartamentos seguirán siendo el pilar de la demanda, reforzando la trayectoria a largo plazo del mercado de la construcción residencial en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de construcción: La modernización lidera, la construcción nueva se acelera.
La renovación y la rehabilitación representaron el 54.1 % del mercado europeo de la construcción residencial en 2025, tras alcanzar su punto máximo el desembolso de subvenciones del programa Renovation Wave. Solo Alemania destinó 10.1 millones de dólares a aislamiento de fachadas, modernización de sistemas de bombas de calor e instalaciones solares en tejados, mientras que Francia apoyó 620,000 proyectos a través de MaPrimeRénov. Las empresas de servicios energéticos están ampliando los contratos llave en mano que garantizan ahorros posteriores a la obra, creando nuevos nichos en un sector ya fragmentado.
Aunque la construcción nueva representa el 45.9%, se prevé que registre el mayor crecimiento anual compuesto (CAGR) hasta 2031, con un 7.21%, a medida que Polonia, España y otros países beneficiarios del Fondo de Cohesión aborden la escasez estructural de viviendas. El Plan Nacional de Recuperación de Polonia, dotado con 13.2 millones de dólares, prevé la construcción de 180,000 viviendas para 2026. Los promotores que combinen la experiencia en rehabilitación con la capacidad para construir proyectos nuevos pueden diversificar sus flujos de caja y acceder tanto a subvenciones de la UE como a capital privado, fortaleciendo así su posición en el sector de la construcción residencial en Europa.
Método de construcción: MMC cobra impulso
Las técnicas convencionales en obra mantuvieron una participación del 69.8 % en 2025, pero los métodos modernos de construcción están creciendo rápidamente, respaldados por evidencia de que las construcciones modulares reducen las horas de mano de obra en obra entre un 40 % y un 50 % y acortan los plazos en un 30 % [1] Gobierno del Reino Unido, “Estudio de productividad de MMC”, gov.uk. Alemania aprobó 28,000 unidades modulares para alojamiento de refugiados en 2025, lo que destaca la ventaja de velocidad de MMC.
Las principales constructoras han respondido con inversiones en fábricas y alianzas estratégicas. La colaboración de Skanska con Lindbäcks Bygg permitió la entrega de 1,200 apartamentos modulares en Suecia durante 2025, logrando una reducción de emisiones de carbono del 25 % en comparación con las estructuras de hormigón. El proyecto piloto de paneles de madera de Vinci Construction en Lyon y Toulouse produjo 340 unidades con un montaje un 35 % más rápido. Con una previsión de crecimiento anual compuesto del 7.45 %, la construcción modular se destaca como el método de mayor crecimiento y un pilar fundamental de las perspectivas del mercado de la construcción residencial en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Fuente de inversión: Aumento del gasto público
El capital privado dominó la financiación en 2025, con un 79.9%, impulsado por los fondos de pensiones que buscan carteras de alquiler con criterios ESG (ambientales, sociales y de gobernanza). Sin embargo, los programas soberanos están aumentando. Alemania destinó 20.4 millones de dólares a la construcción y rehabilitación de viviendas sociales, mientras que Action Logement, de Francia, comprometió 6.82 millones de dólares a proyectos de viviendas asequibles.
Las alianzas público-privadas ahora combinan terrenos públicos, subvenciones y la experiencia de los promotores. El proyecto de 8,400 viviendas de Homes England con Berkeley Group ejemplifica este modelo, reduciendo los costes de adquisición de terrenos entre un 30 % y un 40 % y estabilizando los flujos de ingresos. Con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.1 %, la financiación pública crecerá más rápido que cualquier otra fuente, protegiendo al sector de la construcción residencial europea de la ciclicidad del mercado privado.
Análisis geográfico
Alemania controlaba el 17.5% del mercado europeo de construcción residencial en 2025, respaldada por 10.1 millones de dólares en subvenciones para la rehabilitación, una sólida cartera de proyectos de construcción para alquiler y un déficit estimado de 700,000 unidades de oferta. Sin embargo, las normas sobre carbono incorporado retrasaron 12,000 permisos, lo que impulsó a los promotores hacia diseños híbridos de madera que alargan las fases previas a la construcción. Los propietarios institucionales como Vonovia invirtieron 2.31 millones de dólares en nuevos proyectos, lo que indica confianza a pesar de la fricción regulatoria [2] Vonovia SE, “Informe anual 2025”, vonovia.com.
Polonia se perfila como líder en crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.5 % hasta 2031, impulsada por 13.2 millones de dólares en fondos de cohesión y un crecimiento salarial del 8 % que facilita el acceso a hipotecas. Varsovia, Cracovia y Gdansk, en conjunto, atrajeron a 240,000 nuevos residentes en 2025, lo que incrementó la demanda tanto de viviendas de alquiler como de viviendas en propiedad. Los proveedores de construcción modular obtuvieron pedidos de emergencia para viviendas de refugiados y, posteriormente, aprovecharon la producción de sus fábricas para participar en licitaciones de viviendas asequibles que se resolverán en 2028.
El Reino Unido, Francia, España, Italia y los Países Bajos representaron en conjunto el 48% del valor regional en 2025. La reforma urbanística del Reino Unido promete 370,000 inicios anuales, pero el progreso varía según el municipio, mientras que los tipos hipotecarios en torno al 4.5% moderan el volumen de compradores de primera vivienda. Francia destinó 12.4 millones de dólares a través de MaPrimeRénov y Action Logement, impulsando un aumento en la rehabilitación urbana. El programa de inversión de 9.6 millones de dólares de España se centra en 40,000 apartamentos de alquiler en Madrid y Barcelona, impulsado por la creciente migración por motivos de estilo de vida. Los créditos fiscales Superbonus de Italia subvencionan 6.71 millones de dólares en gastos de rehabilitación a pesar de los recortes fiscales, y los Países Bajos se enfrentan a límites de nitrógeno que restringen la liberación de terrenos, limitando el crecimiento a cerca del 3.2% anual. Los países nórdicos y bálticos cierran el panorama con proyectos piloto modulares y energéticamente positivos que proporcionan un banco de pruebas para soluciones de próxima generación basadas en madera y bombas de calor.
Panorama competitivo
Los proyectos multifamiliares a gran escala atraen a constructoras paneuropeas como Vinci, Bouygues, STRABAG y Skanska, que se diferencian por su solidez financiera, el seguimiento de la huella de carbono durante todo el ciclo de vida y la capacidad de construcción en fábrica. En contraste, los mercados de viviendas unifamiliares y pequeñas reformas siguen dominados por constructoras locales que aprovechan las relaciones con los vecinos, pero carecen de la escala necesaria para obtener la certificación de bonos verdes.
La estrategia ha dado un giro hacia modelos con bajo consumo de capital y financiación anticipada que transfieren el riesgo de la demanda a instituciones o agencias públicas. La empresa conjunta de Skanska con APG, valorada en 0.68 millones de dólares, asegura tanto los ingresos por construcción como las comisiones de gestión de activos plurianuales [3] Skanska AB, “Net-Zero Apartment JV”, skanska.com . El contrato de Vinci con AXA Investment Managers, valorado en 0.462 millones de dólares, para entregar 1,800 apartamentos con balance energético positivo en Lyon y Grenoble, pone de manifiesto cómo las aseguradoras financian propiedades con bajas emisiones de carbono para obtener rendimientos a largo plazo.
La adopción de tecnología avanza a pasos agigantados. Las plataformas de gemelos digitales monitorizan ahora el carbono incorporado en tiempo real, mientras que los sistemas de compras basados en IA protegen contra la volatilidad de los precios de los insumos. El especialista sueco en construcción modular Lindbäcks Bygg y el experto alemán en madera híbrida Brüninghoff aprovechan su conocimiento especializado para obtener contratos llave en mano según los criterios de la taxonomía de la UE. Con la consolidación acelerada en torno al cumplimiento de la normativa sobre emisiones de carbono y la capacidad de construcción modular, las empresas que dominan la contabilidad del ciclo de vida, la producción fuera de obra y las alianzas institucionales están preparadas para ganar cuota de mercado en el sector de la construcción residencial europea.
Líderes de la industria de la construcción residencial en Europa
Skanska AB
Vinci SA
Bouygues SA
Eiffage SA
Barratt desarrollos plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Vinci Construction se adjudicó un contrato de financiación anticipada por valor de 0.462 millones de dólares para la construcción de 1,800 apartamentos con balance energético positivo en Lyon y Grenoble, con el objetivo de finalizar las obras en 2027.
- Enero de 2026: Skanska y APG Asset Management lanzaron una empresa conjunta por valor de 0.68 millones de dólares para desarrollar 3,200 apartamentos de consumo energético cero en Estocolmo, Copenhague y Varsovia.
- Diciembre de 2025: Taylor Wimpey adquirió un terreno de 140 hectáreas en Birmingham por 110.5 millones de dólares, con la intención de construir 2,400 viviendas de diferentes tipos de tenencia para 2029.
- Noviembre de 2025: Bouygues Immobilier emitió un bono verde de 0.66 millones de dólares, con un precio 35 puntos básicos inferior al de la deuda convencional, para la construcción de 4,200 apartamentos con consumo energético cero.
Alcance del informe sobre el mercado de la construcción residencial en Europa
La construcción residencial es un proceso que implica la ampliación, renovación o construcción de una nueva vivienda o espacios destinados a ser ocupados con fines residenciales. En el mercado de la construcción residencial, los edificios se construyen y venden a los clientes.
El mercado de la construcción residencial de Europa está segmentado por tipo de propiedad (unifamiliar y multifamiliar), tipo de construcción (nueva construcción y renovación) y país (Alemania, Reino Unido, Francia, Italia y el resto de Europa).
El informe del mercado de construcción residencial de Europa ofrece los tamaños de mercado y los pronósticos en valor (USD) para todos los segmentos anteriores.
| Apartamentos y Condominios |
| Villas y Fincas |
| Nueva construcción |
| Renovación y remodelación |
| Convencional en sitio |
| Métodos modernos de construcción |
| Público |
| Privado |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Netherlands |
| Polonia |
| El resto de Europa |
| Por Tipo | Apartamentos y Condominios |
| Villas y Fincas | |
| Por tipo de construcción | Nueva construcción |
| Renovación y remodelación | |
| Por método de construcción | Convencional en sitio |
| Métodos modernos de construcción | |
| Por fuente de inversión | Público |
| Privado | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Polonia | |
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Qué tamaño tiene hoy en día el mercado europeo de la construcción residencial?
Se valoró en 1,457.5 millones de dólares en 2025 y se proyecta que alcance los 1,863.43 millones de dólares en 2031.
¿Qué segmento concentra la mayor parte de la actividad?
Los apartamentos y condominios representaron el 60.2% del valor total en 2025.
¿Qué tasa de crecimiento se espera para los métodos de construcción modernos?
Se prevé que MMC registre una tasa de crecimiento anual compuesta (CAGR) del 7.45 % entre 2026 y 2031.
¿Por qué Polonia es el mercado nacional con mayor crecimiento?
La financiación de la cohesión de la UE, la rápida urbanización y el crecimiento salarial impulsan una tasa de crecimiento anual compuesta del 6.5 % hasta 2031.
¿Cómo influyen los bonos verdes en la financiación de proyectos?
Los bonos verdes alineados con la taxonomía se cotizaron 35 puntos básicos por debajo de la deuda convencional, reduciendo los costos de capital promedio ponderados hasta en 50 puntos básicos en 2025.


