

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.76 mil millones |
| Tamaño del mercado (2031) | USD 7.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.04% CAGR |
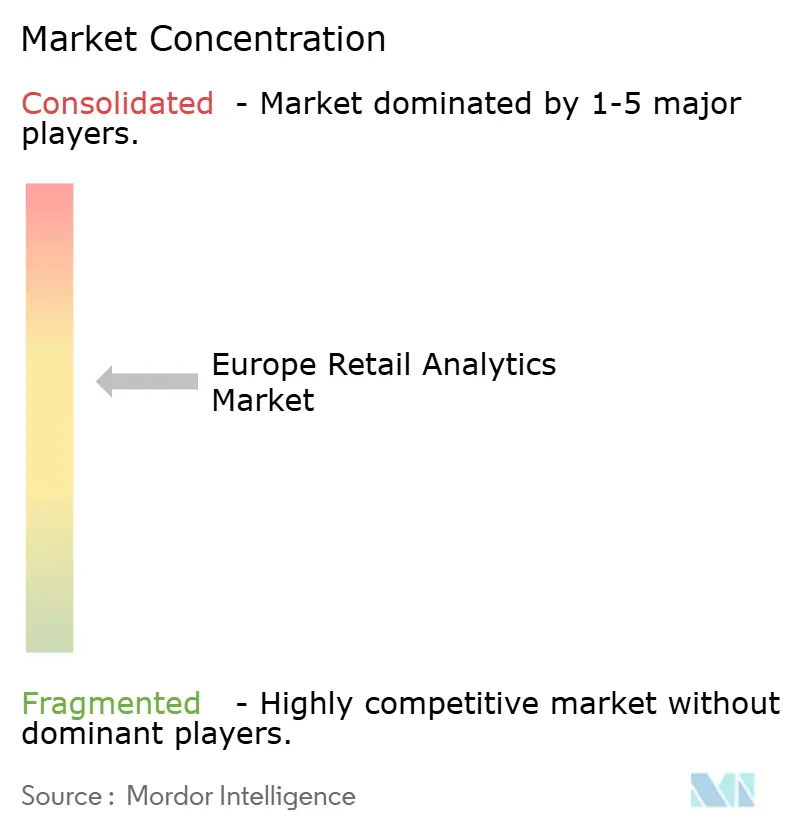
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de análisis de comercio minorista por Mordor Intelligence
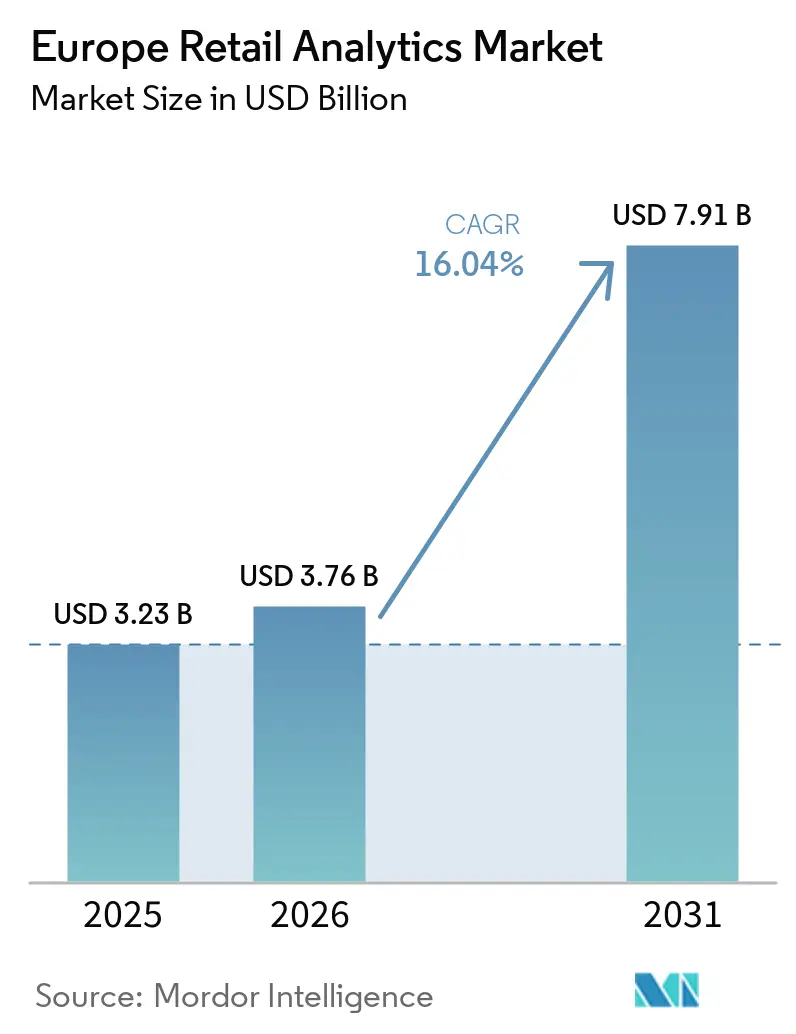
Se proyecta que el tamaño del mercado europeo de analítica minorista será de 3.23 millones de dólares en 2025, 3.76 millones de dólares en 2026 y alcanzará los 7.91 millones de dólares en 2031, con un crecimiento anual compuesto (CAGR) del 16.04 % entre 2026 y 2031. La creciente inversión en plataformas de datos propios, la presión sobre los márgenes en tiempos de inflación y los mandatos de comercio unificado están acelerando las renovaciones de plataformas en toda la región. Los servicios nativos de la nube que combinan la computación elástica con IA avanzada son cada vez más preferidos a medida que los comerciantes implementan cargas de trabajo de visión artificial y fijación de precios en tiempo real. La creciente dependencia de las tecnologías que mejoran la privacidad está dirigiendo el gasto hacia proveedores que integran funciones de gestión del consentimiento y explicabilidad por diseño. Mientras tanto, la intensidad competitiva está aumentando a medida que los operadores de ERP integran la analítica en los flujos de trabajo principales y los especialistas en plataformas de datos se diferencian en la arquitectura abierta y las opciones de residencia de datos en la UE.
Conclusiones clave del informe
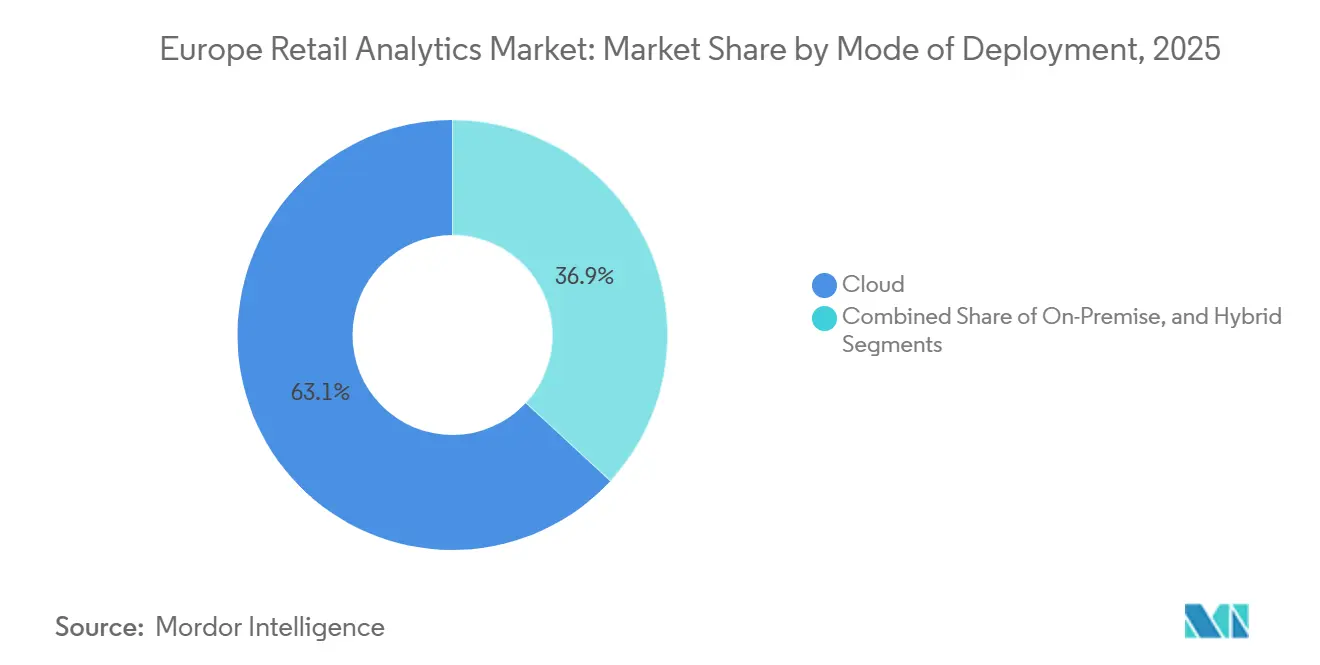
- Por modo de implementación, el segmento de la nube lideró con el 63.13 % de la participación de mercado de análisis minorista de Europa en 2025, mientras que también se proyecta que el mismo segmento se expanda a una CAGR del 17.83 % hasta 2031.
- Por tipo de módulo, el marketing y el conocimiento del cliente representaron el 27.54 % de los ingresos en 2025; se prevé que el análisis de la cadena de suministro y el cumplimiento avancen a una CAGR del 18.02 % hasta 2031.
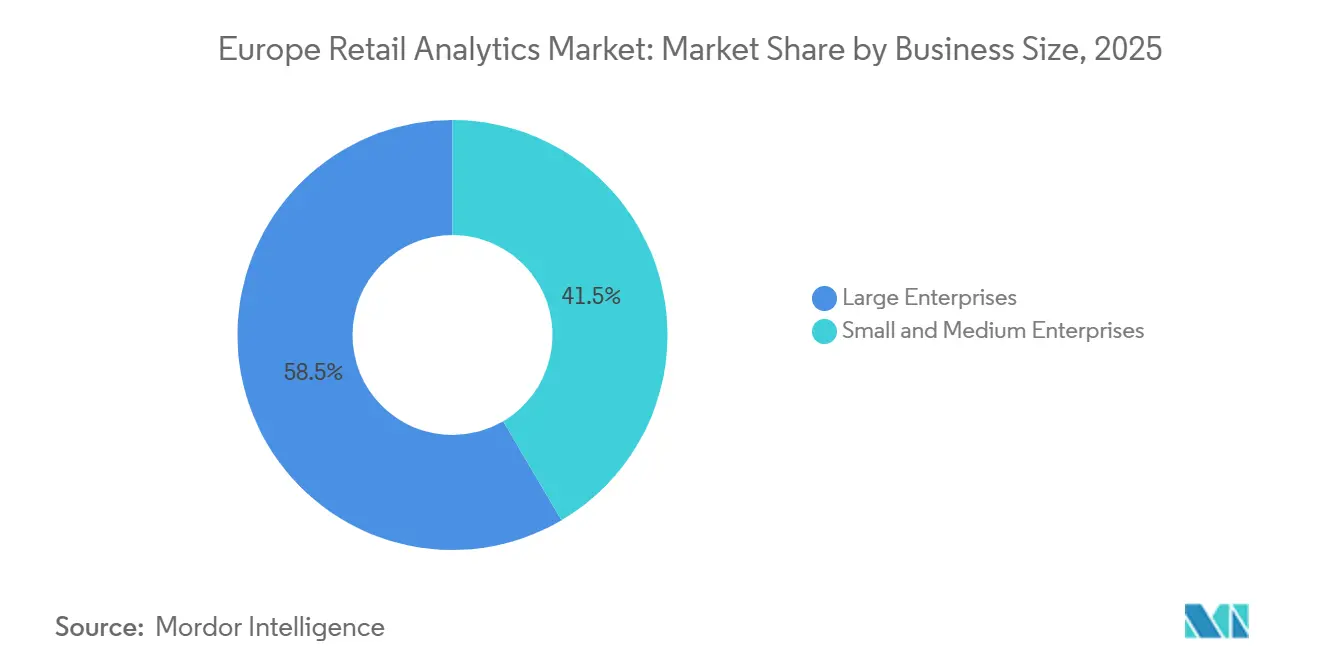
- Por tamaño de empresa, las grandes empresas representaron el 58.46% del gasto en 2025, mientras que se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 17.43% durante el período 2026-2031.
- Por formato minorista, las implementaciones omnicanal capturaron el 42.61 % de las implementaciones en 2025, y se espera que el análisis de comercio electrónico puro aumente a una CAGR del 16.93 % hasta 2031.
- Por países, el Reino Unido representó el 28.17% de la participación en 2025, mientras que se anticipa que España registrará la expansión más rápida con una CAGR del 16.57% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de análisis del comercio minorista
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La personalización basada en datos aumenta la conversión en la tienda | + 3.2% | Europa occidental, región nórdica | Mediano plazo (2-4 años) |
| Los motores de fijación de precios basados en IA optimizan el margen en una Europa inflacionaria | + 2.9% | Núcleo de la eurozona, Reino Unido | Corto plazo (≤ 2 años) |
| El Comercio Unificado exige una visión única del cliente | + 2.6% | Reino Unido, Benelux, países nórdicos | Mediano plazo (2-4 años) |
| Proliferación de análisis de borde para la monitorización de estanterías en tiempo real | + 2.1% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Análisis de redes de medios minoristas: Desbloquee flujos de ingresos incrementales | + 1.8% | Reino Unido, Alemania, Francia | Largo plazo (≥ 4 años) |
| Análisis de contracción alineado con ESG que integra la visión artificial | + 1.5% | Europa occidental, países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La personalización basada en datos aumenta la conversión en la tienda
Las cadenas europeas están integrando modelos predictivos en quioscos, aplicaciones móviles y terminales de punto de venta para mostrar ofertas individualizadas que aumentan el tamaño de la cesta de compra e impulsan la repetición de compras. El análisis comparativo de Adobe de 2024 reveló que las plataformas unificadas de datos de clientes mejoraron las tasas de conversión en moda y alimentación entre un 20 % y un 30 %. La filosofía de intercambio de valor del RGPD convierte esta personalización en una necesidad competitiva, no en un factor diferenciador. KPMG informó que el 68 % de los minoristas planea aumentar sus presupuestos de personalización basados en IA para 2026. Los proyectos piloto de comercio agentic, donde los agentes de IA negocian paquetes y pagos en nombre del comprador, intensificarán aún más los requisitos de perfil en tiempo real. A medida que se vuelve más difícil obtener el consentimiento para compartir datos, los comerciantes deben mostrar beneficios tangibles para mantener las relaciones directas.
Los motores de fijación de precios basados en IA optimizan el margen en una Europa inflacionaria
La volatilidad de la inflación impulsó a las tiendas de alimentación y moda a sustituir los ciclos semanales de precios por algoritmos que recalibran los precios en las estanterías varias veces al día. El estudio de McKinsey sobre alimentación de 2025 documentó aumentos de entre 1 y 2 puntos porcentuales en el margen bruto entre los usuarios durante la crisis del coste de la vida de 2024. Los motores de búsqueda modernos incorporan información de la competencia, actualizaciones meteorológicas y eventos locales, y optimizan los calendarios de rebajas, protegiendo al mismo tiempo la imagen de marca. BCG prevé un margen incremental de entre 10 000 y 15 000 millones de euros (11 300 y 16 900 millones de dólares) para 2027, siempre que las medidas de transparencia mitiguen las preocupaciones de los reguladores y los consumidores. Los proveedores ahora integran paneles de control de explicabilidad para cumplir con las cláusulas de divulgación de la Ley de Inteligencia Artificial de la UE.
El Comercio Unificado exige una visión única del cliente
Los formatos omnicanal representaron el 42.61 % de las implementaciones en 2025, lo que subraya el cambio de informes centrados en el canal a vistas holísticas del cliente. Salesforce observó que el 73 % de los comerciantes priorizaron las plataformas de datos de clientes para integrar las interacciones de comercio electrónico, tienda y mesa de servicio. [1] Salesforce, “Estado del comercio 2024”, SALESFORCE.COM Comprar en línea y recoger en tienda, la atribución multicanal y los recorridos de retención proactiva dependen de esta base. TCS midió un aumento del 15 % al 25 % en el valor de vida del cliente donde un único gráfico de identidad reemplazó lagos de datos aislados. El seguimiento de linaje compatible con GDPR agrega complejidad, pero las pilas nativas de la nube con auditoría de consentimiento integrada están facilitando la adopción.
Proliferación de análisis de borde para la monitorización de estanterías en tiempo real
Los dispositivos edge reubican la computación desde centros de datos remotos a las puertas de enlace en tienda, lo que permite una inferencia de menos de 100 milisegundos para la detección de objetos y la comprobación de planogramas. STMicroelectronics introdujo chips de 5 vatios diseñados específicamente para la visión en tiendas minoristas en 2024. Sensormatic documentó reducciones del 20 % al 30 % en la pérdida de inventario gracias a que las alertas de merma se transmiten localmente antes de que los datos resumidos se suban a la nube. El procesamiento de vídeo local reduce la factura de ancho de banda y alivia las preocupaciones sobre la soberanía de los datos. Un caso de uso secundario de ESG está surgiendo, ya que los mismos sensores cuantifican el desperdicio de alimentos, el cumplimiento de los envases reutilizables y el consumo energético a nivel de instalación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Refuerzo de la privacidad de datos bajo el RGPD y el Reglamento de privacidad electrónica | -2.1% | Países de la UE27, Reino Unido y EEE | Corto plazo (≤ 2 años) |
| Escasez de talentos en ciencia de datos minoristas | -1.8% | Alemania, Reino Unido, Francia, países nórdicos | Mediano plazo (2-4 años) |
| La fragmentación de los TPV heredados impide la integración de datos | -1.3% | Italia, España, Europa del Este | Mediano plazo (2-4 años) |
| Congelación del gasto de capital entre las pymes minoristas | -1.1% | Sector PYME de Italia, España y Francia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Refuerzo de la privacidad de datos bajo el RGPD y el Reglamento de privacidad electrónica
Las normas propuestas sobre privacidad electrónica amplían las exigencias de consentimiento explícito para las cookies, la huella digital del dispositivo y el análisis de la ubicación, lo que restringe los identificadores de terceros que alimentan los modelos de personalización y atribución. La Comisión Europea registró una tasa de rechazo del 62 % para el consentimiento de seguimiento en 2025, lo que redujo el alcance de las campañas. [2] Comisión Europea, «Proyecto de Reglamento sobre privacidad electrónica 2025», EUROPA.EU El artículo 22 del RGPD introduce mandatos de intervención humana para la toma de decisiones automatizada, lo que ralentiza los despliegues de precios dinámicos. Los minoristas están probando la privacidad diferencial, el aprendizaje federado y los conjuntos de datos sintéticos, pero la falta de herramientas maduras aumenta el coste y la complejidad.
Escasez de talentos en ciencia de datos minoristas
Los sectores competitivos ofrecen salarios más altos, y los minoristas dudan en financiar la formación continua de varios años. El programa Década Digital de la UE aspira a contar con 20 millones de especialistas en TIC para 2030; sin embargo, los planes de estudio específicos para el comercio minorista siguen siendo escasos en el sur y el este de Europa. Los proveedores ofrecen herramientas de bajo código para mitigar las deficiencias, pero casos de uso complejos, como la previsión de inventario multinivel, aún requieren profesionales con conocimientos de Python.
Análisis de segmento
Por modo de implementación: la adopción de la nube se acelera a medida que madura la tecnología híbrida
La nube capturó el 63.13 % de la cuota de mercado de análisis minorista en Europa en 2025, lo que refleja el cambio de los comerciantes hacia una infraestructura escalable para precios en tiempo real y cargas de trabajo de visión. La migración a la nube pública también permite la IA administrada, la recuperación ante desastres y la replicación multirregional, lo que reduce el costo total de propiedad para las actualizaciones de hardware a mitad de ciclo. Las infraestructuras locales persisten entre los supermercados con ERP heredados y contratos estrictos de residencia de datos, especialmente en Alemania y Francia. Las arquitecturas híbridas están surgiendo como una cobertura de cumplimiento, permitiendo que las transacciones sensibles permanezcan en las instalaciones mientras que los lotes de análisis pesados se ejecutan en la nube. La SKU híbrida de Microsoft de 2025 sincroniza los datos del punto de venta con Azure Synapse sin una migración completa. [3] Microsoft, “Mejoras de Dynamics 365 Commerce 2024-2025”, MICROSOFT.COM Los controles de residencia de Snowflake de 2024 permiten a los comerciantes consultar almacenes distribuidos a través de una interfaz, evitando los obstáculos transfronterizos del Artículo 44.
Una mayor elasticidad permite a los minoristas activar clústeres de GPU durante picos de precios o cargas de trabajo de visión y luego desactivarlos, reduciendo drásticamente los costos de inactividad. Los proveedores incentivan la transición a SAP y Oracle con descuentos en licencias para contratos de nube plurianuales, financiando eficazmente los proyectos de migración. Por lo tanto, se prevé que el tamaño del mercado europeo de analítica minorista atribuible a la nube aumente su liderazgo hasta 2031, mientras que la tecnología híbrida gana terreno entre los sectores regulados. A medida que los minoristas integran nodos de computación en el borde dentro de las tiendas, es probable que las topologías híbridas dominen las cargas de trabajo que requieren tanto latencia en tienda como ciclos de entrenamiento a escala de nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de módulo: Las herramientas de la cadena de suministro superan a las suites de información del cliente
Las suites de marketing y análisis del cliente generaron un 27.54% de ingresos en 2025, lo que subraya el continuo interés por la personalización y la medición de medios minoristas. Sin embargo, las herramientas de cadena de suministro y logística están creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 18.02%, impulsadas por la reposición autónoma y los motores de optimización de última milla que liberan capital circulante. Zalando redujo el exceso de inventario en un 15% y alcanzó una precisión del 98% en el inventario tras implementar la detección de demanda basada en IA. Accenture registró reducciones del 10% al 20% en el stock de seguridad entre los usuarios, liberando capital para la reinversión digital. Se espera que el tamaño del mercado europeo de analítica minorista, vinculado a los módulos de la cadena de suministro, supere al de las suites tradicionales de planificación de surtido hasta 2031. Las soluciones de prevención de pérdidas que fusionan la visión artificial con el análisis de pérdidas están ganando terreno a medida que bajan los precios de las cámaras y los marcos ESG exigen la elaboración de informes sobre el desperdicio de alimentos.
Las trayectorias de adopción difieren según la madurez del minorista. Las casas de moda integradas verticalmente se centran en la asignación y la optimización de los descuentos para preservar el valor de la marca, mientras que las cadenas de supermercados priorizan la previsión de la demanda para reducir el consumo de productos perecederos. Las suites de gestión de categorías siguen siendo flexibles debido a que las reglas de negocio de décadas de antigüedad están arraigadas, lo que limita su crecimiento en comparación con los productos más nuevos que priorizan la IA. Mientras tanto, los paneles de rendimiento financiero que combinan la cuenta de pérdidas y ganancias con las métricas operativas están consolidando múltiples stacks de BI heredados en vistas únicas, agilizando los flujos de trabajo de los responsables de la toma de decisiones.
Por tamaño de empresa: Los modelos de consumo de SaaS democratizan la analítica
Las grandes empresas representaron el 58.46 % del gasto en 2025, aprovechando las capacidades del mercado europeo de análisis de retail para optimizar los descuentos de los proveedores, impulsar los informes ESG y orquestar implementaciones en varios países. El aumento de las certificaciones de seguridad y las opciones de nube privada permiten a los conglomerados descargar cargas de trabajo que antes se consideraban demasiado sensibles. Sin embargo, las pymes son el motor del crecimiento, con una previsión de CAGR del 17.43 %, ya que los programas de cupones de la Década Digital de la UE subsidian las suscripciones del primer año hasta en un 50 %. Los proveedores ahora agrupan software, integración y soporte en paquetes de pago por crecimiento, lo que reduce las barreras de entrada.
Persisten obstáculos persistentes. Los supermercados independientes carecen de personal de TI para alinear las jerarquías de SKU con los modelos de datos en la nube, y los propietarios-operadores se preocupan por ceder datos de ventas exclusivos. Los conectores listos para usar, los paneles de control de arrastrar y soltar y las plantillas específicas para cada sector están reduciendo la brecha. En el caso de las grandes empresas, las inversiones se están expandiendo hacia el análisis de la fuerza laboral y la calificación de riesgo de los proveedores, lo que indica una transición más allá de la comercialización principal hacia la optimización integral de la cadena de valor dentro del sector de análisis minorista europeo.
Por formato minorista: el omnicanal domina a medida que aumenta la monetización del comercio electrónico
Las implementaciones omnicanal constituyeron el 42.61 % de los proyectos en 2025, lo que refleja la demanda de los consumidores de experiencias fluidas entre canales. La visibilidad unificada del inventario, el enrutamiento de la recogida en tienda y la integración de la fidelización dependen de la información del mercado de análisis del comercio minorista europeo, que concilia los datos online y de la tienda prácticamente en tiempo real. El análisis del comercio electrónico, aunque menor en la actualidad, está aumentando un 16.93 % a medida que las redes de medios minoristas monetizan el tráfico en las tiendas físicas. BCG estima que los ingresos publicitarios incrementales se situarán entre 5 000 y 8 000 millones de euros (5 600 y 9 000 millones de dólares) para 2027 en las cadenas europeas de alimentación y moda. Por lo tanto, las suites de medición de medios se combinan con algoritmos de segmentación de audiencia y optimización de pujas, lo que fomenta un círculo virtuoso en el que la inversión publicitaria financia una mayor innovación analítica.
El análisis centrado en la tienda sigue siendo crucial para el mapeo térmico del tráfico peatonal, la predicción de colas y la optimización del personal, especialmente en supermercados y grandes almacenes, donde la experiencia determina el tamaño de la cesta. Los casos de uso híbridos, como las promociones móviles geolocalizadas activadas por proximidad, dependen de la triangulación de los datos del mapa de tráfico peatonal con la fidelización y el inventario en tiempo real. Los minoristas que integran estas señales reportan mayores tasas de canje y fidelización, lo que refuerza la relevancia estratégica de una estrategia integrada de análisis del mercado minorista europeo en todos los formatos.
Análisis geográfico
El Reino Unido representó el 28.17 % del gasto en 2025, gracias a ecosistemas de fidelización consolidados, la adopción temprana de la nube y la inversión continua de supermercados como Tesco y Sainsbury's. La expansión de la previsión de demanda de Blue Yonder por parte de Tesco en enero de 2025 abarca 4,000 tiendas, lo que ilustra la escala de implementación. La migración a SAP S/4HANA Cloud de Sainsbury's en 2024 unificó los registros contables con análisis en tiempo real, lo que redujo el desperdicio de promociones. La supervisión de la Unidad de Mercados Digitales impone una gobernanza adicional que los competidores más pequeños consideran costosa, lo que otorga a los operadores tradicionales ventajas de cumplimiento. Las fricciones en la transferencia de datos relacionadas con el Brexit persisten, pero los principales minoristas las solucionan con centros de datos en la región de la UE que preservan la visibilidad de la cadena de suministro.
España lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 16.57 % hasta 2031, impulsada por cadenas de alimentación digitales como Mercadona y los cupones en la nube para pymes. La Comisión Europea documentó que el 58 % de las pymes españolas se han propuesto adoptar la analítica para 2026, el doble que en 2023. El motor de rebajas de Mercadona, basado en IA, impulsó la facturación y liberó capital para la expansión. Italia muestra una adopción heterogénea: los minoristas independientes se quedan atrás, pero las casas de moda de lujo implementan aplicaciones de clientela que refuerzan el posicionamiento de marca. El mercado alemán se beneficia de la sensorización de la Industria 4.0; EDEKA y REWE introdujeron en 2024 sistemas de detección de pérdidas con visión periférica que procesaban el vídeo localmente para cumplir con las cláusulas de residencia de datos.
Francia demuestra una sólida presencia entre los hipermercados. El lanzamiento de Blue Yonder en Carrefour en septiembre de 2024 abarcó 12,000 tiendas, lo que redujo el stock de seguridad y mejoró la disponibilidad en los lineales. Galeries Lafayette adoptó Oracle Retail Cloud en diciembre de 2024, unificando el inventario y los registros de clientes para ofrecer un servicio personalizado. En los países nórdicos, la analítica basada en criterios ESG está avanzada, ya que los minoristas monitorizan las métricas de carbono y residuos de acuerdo con la legislación regional, mientras que Europa del Este se centra en la integración del inventario básico y los puntos de venta. Empresas transfronterizas como Zalando demuestran el aprovechamiento paneuropeo de la ciencia de datos centralizada para armonizar políticas en entornos regulatorios divergentes.
Panorama competitivo
Los participantes del mercado europeo de analítica minorista abarcan desde gigantes de ERP que integran IA en los flujos de transacciones hasta innovadores con sistemas de almacenamiento nativos en la nube. La integración de SAP con Snowflake, prevista para noviembre de 2025, integra los activos de Datasphere en Data Cloud, evitando la replicación y cumpliendo con los principios de minimización del RGPD. Oracle Retail Cloud obtuvo la adquisición de Ocado, Peek and Cloppenburg y WE Fashion a principios de 2025, lo que pone de manifiesto el interés por paneles de control unificados que cierren los ciclos de atribución. Dynamics 365 Commerce de Microsoft integra Synapse Analytics para comercios como Currys, integrando inteligencia empresarial (BI) y aprendizaje automático en una sola suscripción.
Blue Yonder, ahora propiedad de Panasonic, integra módulos de reabastecimiento y precios para Tesco, Walmart y METRO, combinando sensores IoT con algoritmos de Luminate Commerce. El programa Accelerate EMEA de Snowflake financia talleres de migración y ofrece plantillas personalizadas para la previsión de la demanda, dirigidas a minoristas de gama media que buscan un rápido retorno de la inversión (ROI). Adobe, Databricks e IBM integran IA generativa o de tipo lakehouse en suites de comercio, con el objetivo de comprimir la preparación, el modelado y la activación de datos en espacios de trabajo unificados.
Los disruptores más pequeños se abren nichos de mercado. ThoughtSpot y Sisense ofrecen capas de consulta en lenguaje natural para democratizar el consumo de datos, aunque su adopción sigue concentrándose en las cadenas digitales. Sensormatic y Fractal aprovechan la visión artificial para la reducción de pérdidas y el cumplimiento de los criterios ESG, diferenciándose mediante modelos de implementación de edge computing. La ventaja competitiva se basa cada vez más en la madurez de la gobernanza de la IA, la detección de sesgos, la explicabilidad y los registros de auditoría que se ajustan a las normas preliminares de la Ley de IA de la UE. A medida que los compradores se inclinan por suites plurianuales, los proveedores agrupan servicios gestionados para reducir la fricción de la integración, lo que indica una fase de consolidación gradual dentro del sector de la analítica minorista en Europa.
Líderes de la industria europea de análisis de comercio minorista
SAP SE
Oracle Corporation
IBM Corporation
SAS Institute Inc.
Microsoft Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Noviembre de 2025: SAP y Snowflake se aliaron para interconectar SAP Datasphere con Snowflake Data Cloud, simplificando la federación de datos compatible con la UE para clientes minoristas.
- Febrero de 2025: METRO AG adoptó la optimización de reposición y rebajas de Blue Yonder para reducir los costos de inventario en un 10 % y aumentar la disponibilidad del producto en un 15 %.
- Febrero de 2025: Ocado Retail migró a Oracle Retail Cloud, fusionando datos de POS, inventario y clientes para lograr un seguimiento unificado del ROI de las campañas.
- Febrero de 2025: Peek y Cloppenburg seleccionaron Oracle Retail Xstore y Customer Engagement para integrar datos de fidelización en recorridos omnicanal.


Alcance del informe del mercado europeo de análisis de comercio minorista
El mercado europeo de análisis de ventas minoristas está experimentando un crecimiento significativo gracias a la creciente adopción de herramientas de análisis avanzadas por parte de los minoristas para optimizar los procesos de toma de decisiones, las operaciones y la experiencia del cliente. La integración de tecnologías como la inteligencia artificial, el aprendizaje automático y el análisis de big data impulsa la demanda de soluciones de análisis de ventas minoristas en toda la región.
El informe del mercado europeo de análisis de comercio minorista está segmentado por modo de implementación (local, en la nube, híbrido), tipo de módulo (estrategia y planificación, marketing e información del cliente, gestión financiera, operaciones de tienda y prevención de pérdidas, comercialización y optimización de categorías, cadena de suministro y logística), tamaño de la empresa (pequeñas y medianas empresas, grandes empresas), formato minorista (tienda física, comercio electrónico, omnicanal) y ubicación geográfica (Reino Unido, Alemania, Francia, Italia, España, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
Por modo de implementación
| En la premisa |
| Cloud |
| Híbrido |
Por tipo de módulo
| Estrategia y planificación |
| Marketing y conocimiento del cliente |
| Administración Financiera |
| Operaciones de tienda y prevención de pérdidas |
| Merchandising y optimización de categorías |
| Cadena de suministro y cumplimiento |
Por tamaño de empresa
| Pequeñas y medianas empresas |
| Grandes empresas |
Por formato de venta minorista
| Ladrillo y mortero |
| Comercio Electrónico |
| Minorista omnicanal |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| El resto de Europa |
| Por modo de implementación | En la premisa |
| Cloud | |
| Híbrido | |
| Por tipo de módulo | Estrategia y planificación |
| Marketing y conocimiento del cliente | |
| Administración Financiera | |
| Operaciones de tienda y prevención de pérdidas | |
| Merchandising y optimización de categorías | |
| Cadena de suministro y cumplimiento | |
| Por tamaño de empresa | Pequeñas y medianas empresas |
| Grandes empresas | |
| Por formato de venta minorista | Ladrillo y mortero |
| Comercio Electrónico | |
| Minorista omnicanal | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de análisis minorista en Europa para 2031?
Se prevé que el tamaño del mercado europeo de análisis de datos para el sector minorista crezca de 3.23 millones de dólares en 2025 a 3.76 millones de dólares en 2026, y se pronostica que alcanzará los 7.91 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 16.04% durante el período 2026-2031.
¿Qué modelo de implementación lidera la adopción entre los minoristas europeos?
La implementación de la nube lideró con una participación del 63.13 % en 2025 y continúa creciendo más rápido a una CAGR del 17.83 %.
¿Por qué las herramientas de análisis de la cadena de suministro están creciendo tan rápidamente?
Los motores de reposición autónoma y optimización de última milla generan ahorros de capital de trabajo, impulsando una CAGR del 18.02 % para los módulos de la cadena de suministro.
¿Qué país se está expandiendo más rápidamente en la adopción de análisis minorista?
Se espera que España registre el mayor crecimiento, con una CAGR del 16.57% hasta 2031.
¿Qué novedades regulatorias influyen en la estrategia de datos en el comercio minorista europeo?
La aplicación más estricta del RGPD y el Reglamento de Privacidad Electrónica propuesto endurecen las normas de consentimiento, impulsando a los minoristas hacia tecnologías que mejoran la privacidad y los datos de origen.
¿Cómo impactan las redes de medios minoristas en la inversión en análisis?
Los minoristas monetizan el tráfico en el sitio a través de la publicidad, y los ingresos incrementales financian análisis de medición y optimización de ofertas avanzados, lo que acelera las implementaciones de comercio electrónico.
Última actualización de la página:



