

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.7 mil millones |
| Tamaño del mercado (2031) | USD 1.9 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.21% CAGR |
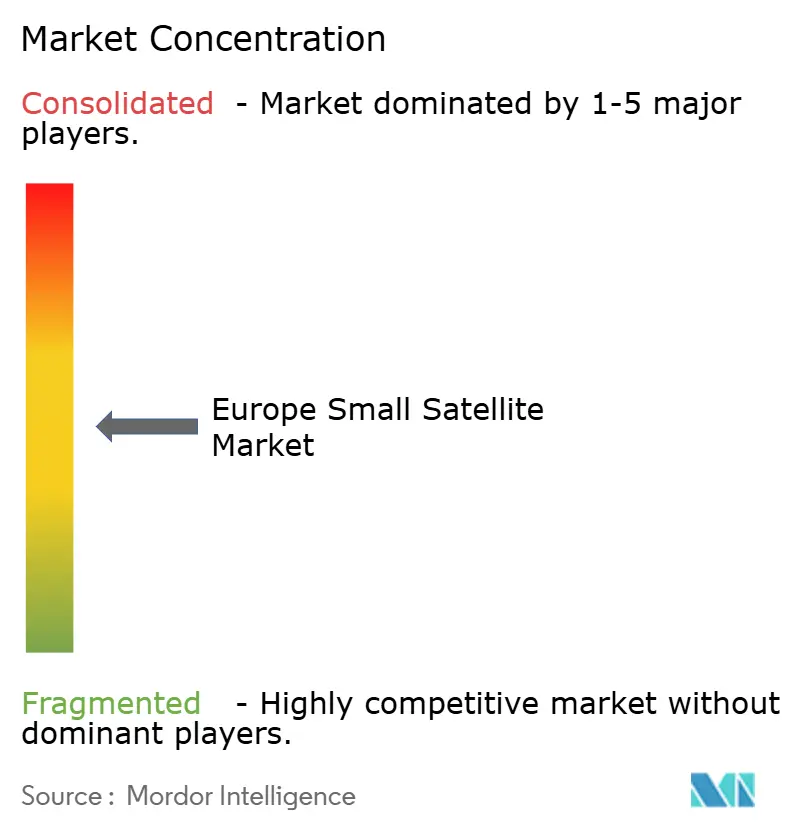
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de pequeños satélites por Mordor Intelligence
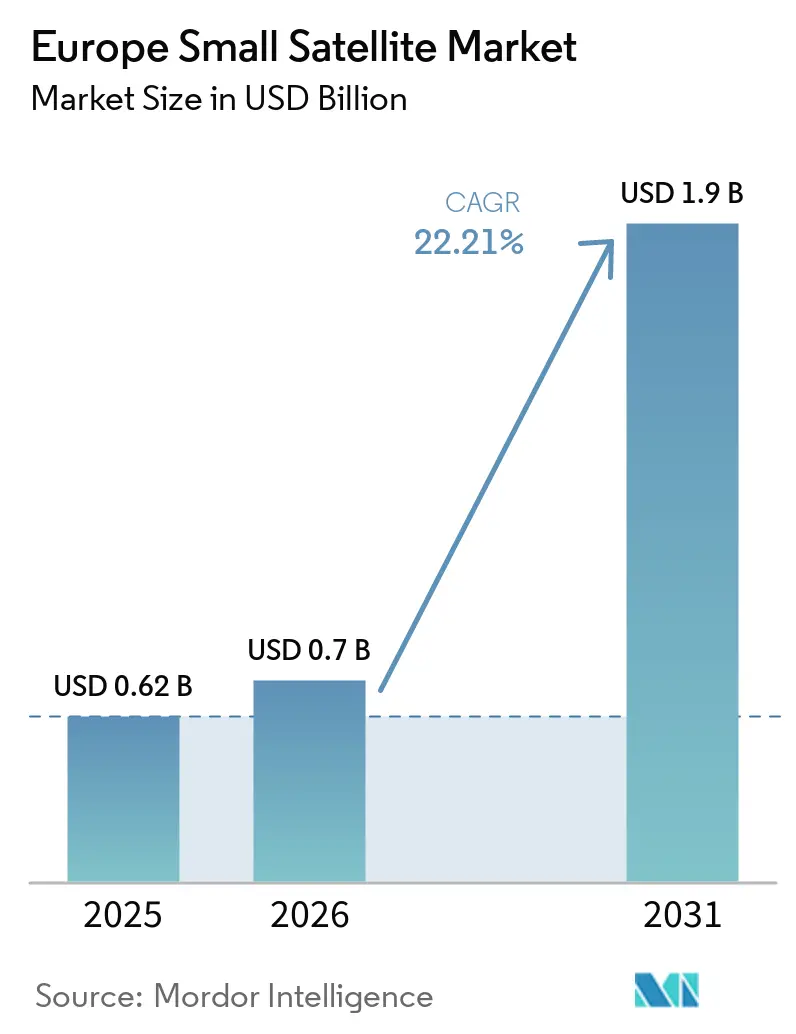
Se prevé que el mercado europeo de pequeños satélites crezca de 0.620 millones de dólares en 2025 y 0.700 millones de dólares en 2026 a 1.900 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 22.21 % entre 2026 y 2031. Esta expansión refleja un cambio más amplio en la estrategia espacial europea, donde la modernización de la defensa, las necesidades de observación soberana y una base comercial más madura del sector NewSpace se mueven en la misma dirección. IRIS² se ha convertido en un pilar fundamental de este cambio, ya que la UE firmó la constelación de conectividad soberana de 10.600 millones de euros (12.340 millones de dólares) en diciembre de 2024 y está adquiriendo 272 satélites LEO y 18 MEO, lo que genera una demanda institucional visible para el mercado europeo de pequeños satélites. Los programas públicos de observación de la Tierra y los requisitos de monitorización climática también están reforzando la visibilidad de las adquisiciones, mientras que los programas de conectividad segura están ampliando el caso de uso de los sistemas de doble uso entre usuarios civiles y de defensa. La ejecución del proyecto sigue enfrentándose a dificultades, ya que Europa comenzó 2026 sin un lanzador de satélites pequeños de fabricación nacional operativo. Sin embargo, el CNES inauguró el complejo ELM-Diamant en 2026, e Isar Aerospace tiene previsto realizar su vuelo de calificación en mayo de ese mismo año. Estos obstáculos no han alterado las perspectivas a largo plazo del mercado europeo de satélites pequeños, pero sí han impulsado una mayor inversión de capital hacia los fabricantes de plataformas y los proveedores de servicios de datos, que están menos expuestos al riesgo de retrasos en los lanzamientos.
Conclusiones clave del informe
- Por aplicaciones, la observación de la Tierra lideró con una cuota del 38.32% en 2025, mientras que se prevé que las comunicaciones se expandan a una tasa de crecimiento anual compuesta del 23.17% hasta 2031.
- Por tipo de órbita, la órbita terrestre baja (LEO) representó el 75.15% de la cuota de mercado en 2025, mientras que se prevé que la órbita terrestre media (MEO) crezca a una tasa de crecimiento anual compuesta (CAGR) del 23.81% hasta 2031.
- Por tipo de usuario final, el sector comercial representó el 52.82% del mercado en 2025, mientras que se prevé que los sectores militar y gubernamental crezcan a una tasa de crecimiento anual compuesta (CAGR) del 24.55% hasta 2031.
- En términos de masa satelital, los minisatélites representaron el 44.35% del mercado europeo de satélites pequeños en 2025, mientras que se prevé que los nanosatélites crezcan a una tasa de crecimiento anual compuesta (CAGR) del 25.28% hasta 2031.
- Geográficamente, Francia representaba una cuota del 26.45% en 2025, mientras que se prevé que el Reino Unido crezca a una tasa compuesta anual del 23.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de pequeños satélites
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| El Fondo Europeo de Defensa respalda los activos de inteligencia, vigilancia y reconocimiento (ISR) basados en pequeños satélites. | 5.20% | UE-27, con avances iniciales en Alemania, Polonia y Francia. | Corto plazo (≤ 2 años) |
| Aumento de los programas europeos de constelaciones de observación de la Tierra. | 4.50% | Núcleo de la UE-27, que se extiende a los Balcanes y los países nórdicos. | Corto plazo (≤ 2 años) |
| Los objetivos de seguimiento climático del Pacto Verde Europeo impulsan la demanda. | 3.10% | Núcleo de la UE-27, con repercusiones en los Balcanes y el Mediterráneo. | Mediano plazo (2-4 años) |
| Creciente flujo de capital de riesgo hacia las empresas emergentes del sector NewSpace en Europa. | 2.80% | Alemania, Finlandia, Francia, Bulgaria, Reino Unido | Mediano plazo (2-4 años) |
| Demanda institucional de mantenimiento en órbita y eliminación de escombros | 2.00% | UE-27 y Reino Unido | Largo plazo (≥ 4 años) |
| La reducción de los plazos de lanzamiento impulsa el desarrollo de herramientas para optimizar los servicios de transporte compartido. | 1.80% | Europa continental, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de los programas europeos de constelaciones de observación de la Tierra.
Las constelaciones de observación de la Tierra respaldadas por el gobierno se han convertido en el principal motor de la demanda estructural en el mercado europeo de pequeños satélites. El programa IRIDE de Italia abarca 68 satélites en 6 constelaciones, y 16 satélites Eaglet II ya estaban en órbita en marzo de 2026, con el despliegue completo previsto para 2027. [1] Agencia Espacial Italiana, “IRIDE continúa su desarrollo: ocho satélites Eaglet II más en órbita”, ASI, asi.it Grecia también comprometió 130 millones de euros (151.33 millones de dólares) a su Programa Nacional de Pequeños Satélites, que financiará 13 satélites centrados en la detección de incendios forestales, la vigilancia marítima y la monitorización agrícola. Estos programas hacen más que crear pedidos; acortan los ciclos de cualificación tecnológica para futuras misiones comerciales y reducen el riesgo de ejecución percibido para los operadores que entran en el mercado europeo de pequeños satélites. La línea FutureEO Scout de la Agencia Espacial Europea (ESA) ahora incluye HydroGNSS y las misiones Hibidis y SOVA-S, recientemente aprobadas, lo que demuestra que las plataformas compactas y de menor coste se están convirtiendo en una opción científica estándar en lugar de una alternativa de último recurso.
Creciente flujo de capital de riesgo hacia las empresas emergentes del sector NewSpace en Europa
Las entradas de capital privado se fortalecieron nuevamente en 2025, proporcionando al mercado europeo de pequeños satélites una base de financiamiento más amplia. Las empresas espaciales europeas atrajeron 1.4 millones de euros (1.62 millones de dólares) en inversión privada en 2025, mientras que el capital de riesgo aumentó un 13% interanual hasta alcanzar los 1.2 millones de euros (1.39 millones de dólares), según el informe Space Venture 2025 del ESPI. [2] Instituto Europeo de Política Espacial, “Space Venture 2025”, ESPI, espi.eu Alemania lideró ese mapa de financiamiento, seguida de Finlandia, Francia, Bulgaria y el Reino Unido, lo que confirma que la formación de capital se está extendiendo más allá de un único clúster nacional. Al mismo tiempo, las empresas orientadas a la seguridad y la defensa representaron el 30% de la inversión espacial europea total tanto en 2024 como en 2025, lo que indica que los canales de financiamiento comercial y de defensa están convergiendo cada vez más. El panorama de la financiación sigue siendo desigual, ya que las 5 mayores rondas de financiación en 2025 representaron 629 millones de euros (732.20 millones de dólares), lo que mantiene bajo presión a los desarrolladores de plataformas y empresas de datos más pequeños y aumenta la probabilidad de consolidación en el segundo nivel.
El Fondo Europeo de Defensa respalda los sistemas de inteligencia, vigilancia y reconocimiento (ISR) basados en pequeños satélites.
El Fondo Europeo de Defensa ha transformado los satélites pequeños de ISR, pasando de ser un nicho de mercado a un pilar fundamental de la planificación industrial de defensa europea. Su presupuesto de 7.300 millones de euros (8.490 millones de dólares) para el periodo 2021-2027 fue seguido por el programa de trabajo de 2025, que destinó 66 millones de euros (76.82 millones de dólares) a un nuevo prototipo de constelación LEO ISR y 49 millones de euros (57.03 millones de dólares) a un estudio de viabilidad de mantenimiento en órbita. Posteriormente, en diciembre de 2025, el Ministerio de Defensa alemán adjudicó un contrato de 1.700 millones de euros (1.970 millones de dólares) a Rheinmetall ICEYE Space Solutions, con el inicio de la producción del primer satélite SAR previsto para el tercer trimestre de 2026. Esta estructura de financiación es crucial, ya que la demanda institucional en el mercado europeo de satélites pequeños no fluctúa con el ciclo de inversión de la misma manera que las constelaciones privadas. También permite aumentar los volúmenes de producción, lo que puede reducir los costes unitarios y mejorar la posición competitiva de los proveedores europeos en trabajos comerciales relacionados.
Los objetivos de seguimiento climático del Pacto Verde Europeo impulsan la demanda.
Las normas de monitoreo climático vinculadas al Pacto Verde Europeo están creando una presión regulatoria que está apoyando el mercado europeo de pequeños satélites más allá de los ciclos normales de demanda comercial. La misión Tango de la ESA fue diseñada para medir metano, dióxido de carbono y dióxido de nitrógeno a nivel de instalación, lo que hace que los pequeños satélites sean relevantes para tareas de medición y verificación orientadas al cumplimiento, en lugar de solo para el mapeo ambiental general. OroraTech también alcanzó un hito en marzo de 2026 dentro de la actividad de Proveedor de Datos Comerciales Emergentes de Copernicus de la ESA al demostrar datos térmicos de alta resolución para la respuesta de emergencia de incendios forestales directamente a Copernicus Services. [3] Copernicus Rapid Response Desk, “OroraTech's Journey from Start-Up to Copernicus Data Provider,” Copernicus, rapidresponse.copernicus.eu La iniciativa Green Transition Information Factories está pasando de una fase de demostración a un estado operativo en 2026, lo que amplía la base de demanda abordable para proveedores comerciales de datos de EO que prestan servicios a autoridades públicas y usuarios regionales. Como resultado, la demanda en el mercado europeo de pequeños satélites está respaldada por necesidades legales y políticas, así como por la demanda tradicional de imágenes.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Disponibilidad limitada y costes crecientes de vehículos de microlanzamiento especializados. | -1.90% | Europa continental, Reino Unido, países nórdicos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la asignación del espectro en la UIT y la CEPT. | -1.20% | UE-27, con 46 Estados miembros de la CEPT y un sistema de licencias fragmentado. | Mediano plazo (2-4 años) |
| Aumentan las primas de los seguros para satélites de menos de 50 kg. | -1.00% | Impacto global, concentrado en regiones activas de órbita baja. | Corto plazo (≤ 2 años) |
| Diversidad de regímenes de control de exportaciones dentro de Europa | -0.80% | UE-27 y Reino Unido, con acceso a los socios de la OTAN. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada y costes crecientes de vehículos de microlanzamiento especializados.
La principal limitación estructural del mercado europeo de pequeños satélites es la ausencia de una opción operativa de microlanzamiento propia. Ningún microlanzador europeo había logrado la entrega orbital comercial a principios de 2026, mientras que el vehículo Spectrum de Isar Aerospace tenía como objetivo la calificación orbital en mayo de 2026, y Orbex cesó sus operaciones en febrero de 2026. La ESA respondió en julio de 2025 preseleccionando a 5 empresas para el European Launcher Challenge, cada una de las cuales podía optar a contratos de hasta 169 millones de euros (196.73 millones de dólares). Hasta que mejore la cadencia local, los operadores siguen enfrentándose a la dependencia de la programación de lanzamientos compartidos con EE. UU., al riesgo cambiario y a la limitada confianza de las aseguradoras, dado que la experiencia de vuelo sigue siendo escasa para los nuevos sistemas de lanzamiento europeos. El complejo ELM-Diamant del CNES en el Centro Espacial de Guayana mejora la base de lanzamiento física a partir de 2026, pero la infraestructura por sí sola no resuelve el problema de la cadencia a corto plazo. [4] Centro Nacional de Estudios Espaciales, “Complejo de lanzamiento ELM-Diamant: Historia espacial en construcción”, CNES, cnes.fr
Aumentan las primas de los seguros para satélites de menos de 50 kg.
Los costes de los seguros se han convertido en un lastre constante para el mercado europeo de pequeños satélites, especialmente para los operadores de nanosatélites y picosatélites que operan en órbitas bajas terrestres (LEO) densamente pobladas. Un análisis citado en enero de 2026 por el Space Futures Center y el Foro Económico Mundial reveló que la basura orbital no gestionada podría costar al sector 42.3 millones de dólares en la próxima década, mientras que los seguros en zonas LEO de alta densidad representan actualmente entre el 5 % y el 10 % del presupuesto total de las misiones. En 2026, las aseguradoras también exigen pruebas más rigurosas de maniobrabilidad y capacidad de eliminación al final de su vida útil, lo que significa que las expectativas de cumplimiento están influyendo en las decisiones de diseño del hardware, en lugar de quedar al margen de las decisiones de adquisición. Esta presión sobre los costes está impulsando una mayor adopción de la propulsión en plataformas muy pequeñas y reforzando la necesidad de proveedores centrados en la mitigación de la basura y la capacidad de desorbitación controlada. La licitación británica de 75.6 millones de libras esterlinas (101.59 millones de dólares estadounidenses) para la eliminación activa de escombros, lanzada en 2025, también demuestra que los gobiernos están empezando a asumir parte de la carga de la remediación, en lugar de dejar el coste total a las aseguradoras y los operadores. [5] Gobierno del Reino Unido, «El Reino Unido lanza una licitación para la misión de limpieza del espacio y salvaguardar los servicios vitales», GOV.UK, gov.uk
Análisis de segmento
Por aplicación: La profundidad institucional de la observación de la Tierra contrasta con la velocidad comercial de la comunicación.
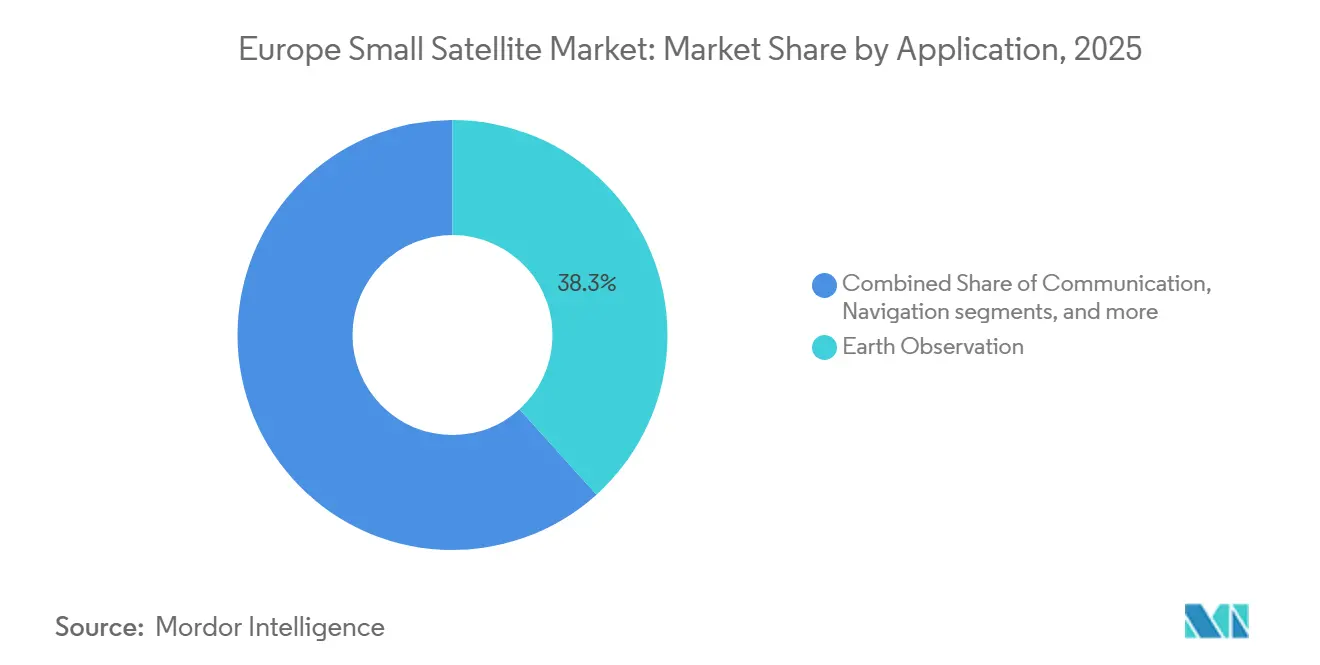
La observación de la Tierra representó el 38.32 % del mercado europeo de pequeños satélites en 2025, gracias al largo ciclo de adquisición de las misiones vinculadas a Copernicus, el despliegue de IRIDE y los mandatos nacionales de detección. Esta posición refleja algo más que la demanda actual, ya que muchos gobiernos europeos consideran ahora los satélites de observación como infraestructura pública esencial, en lugar de activos de programas opcionales. El Programa Nacional de Pequeños Satélites de Grecia muestra claramente este cambio, con 13 satélites previstos para la monitorización térmica, óptica y de radar bajo un marco gestionado por la ESA. Airbus también reforzó el segmento de alta resolución en enero de 2026, cuando anunció el programa Pléiades Neo Next, cuyo primer lanzamiento está previsto para principios de 2028 y que proporcionará imágenes con una resolución nativa de 20 cm.
La comunicación es la aplicación de mayor crecimiento, y se prevé que el mercado europeo de pequeños satélites para este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 23.17 % hasta 2031. IRIS² sigue siendo el pilar fundamental, ya que sus 272 satélites LEO proporcionan a la capa de comunicación una cartera institucional muy amplia. Al mismo tiempo, GOVSATCOM ya está en funcionamiento y demuestra un caso de uso de conectividad práctico y seguro entre los Estados miembros, donde la capacidad de doble uso se hace más evidente, puesto que el mismo nodo puede admitir comunicaciones cifradas, vigilancia marítima, backhaul de IoT o retransmisión de sensores, según la configuración de la misión. La navegación y la observación espacial siguen siendo menores en términos absolutos, pero la constelación Celeste de la ESA demuestra que la validación del posicionamiento basada en LEO está adquiriendo importancia política dentro de la industria europea de pequeños satélites. La categoría "otros", que incluye demostraciones tecnológicas y misiones de IoT, sigue fragmentada a nivel empresarial, pero aún así está generando una demanda significativa a medida que maduran las normas y los modelos de servicio de comunicación entre dispositivos y satélites.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Orbit: El bloqueo institucional de LEO y el papel estratégico emergente de MEO
La órbita terrestre baja (LEO) representó el 75.15 % del mercado en 2025 y sigue siendo el centro operativo indiscutible del mercado europeo de pequeños satélites, ya que satisface las necesidades de revisita, latencia y coste de lanzamiento de la observación de la Tierra, el IoT y las comunicaciones seguras. El programa IRIDE de Italia demuestra la profunda integración de esta órbita en la contratación pública, con 16 satélites Eaglet II ya en órbita en marzo de 2026 y un plan para alcanzar los 68 satélites distribuidos en 6 constelaciones. La misma densidad que hace que la LEO sea comercialmente atractiva también incrementa su coste operativo, dado que la prevención de colisiones y la exposición a desechos espaciales afectan ahora a las estimaciones de vida útil y a los precios de los seguros. La órbita geoestacionaria (GEO) sigue siendo relevante para los servicios tradicionales de radiodifusión y banda ancha fija, pero no es donde se está produciendo el crecimiento incremental en la categoría de pequeños satélites europeos.
La órbita terrestre media (MEO) es la de mayor crecimiento, y se prevé que el mercado europeo de pequeños satélites en esta capa crezca a una tasa compuesta anual del 23.81 % hasta 2031. La principal lógica de la demanda proviene de la arquitectura híbrida de IRIS² con 18 satélites MEO, el desarrollo continuo de la segunda generación de Galileo y el trabajo de demostración de Celeste de la ESA sobre la transmisión híbrida de señales. Los procedimientos de coordinación para sistemas que no son GSO también son importantes, ya que los plazos regulatorios de 2 a 5 años favorecen cada vez más a los operadores que presentaron sus solicitudes con anticipación y pueden actuar con mayor rapidez mediante la coordinación del espectro. Europa también está probando bandas operativas más bajas a través del proyecto LEO2VLEO de la Agencia Europea de Defensa y el contrato VLEO-DEF firmado en marzo de 2026, lo que podría añadir una clase de órbita comercialmente relevante dentro del período de previsión. Aun así, LEO y MEO en conjunto siguen siendo la principal vía de crecimiento para el mercado europeo de pequeños satélites hasta 2031.
Por usuario final: La consolidación comercial enmascara una aceleración militar subyacente
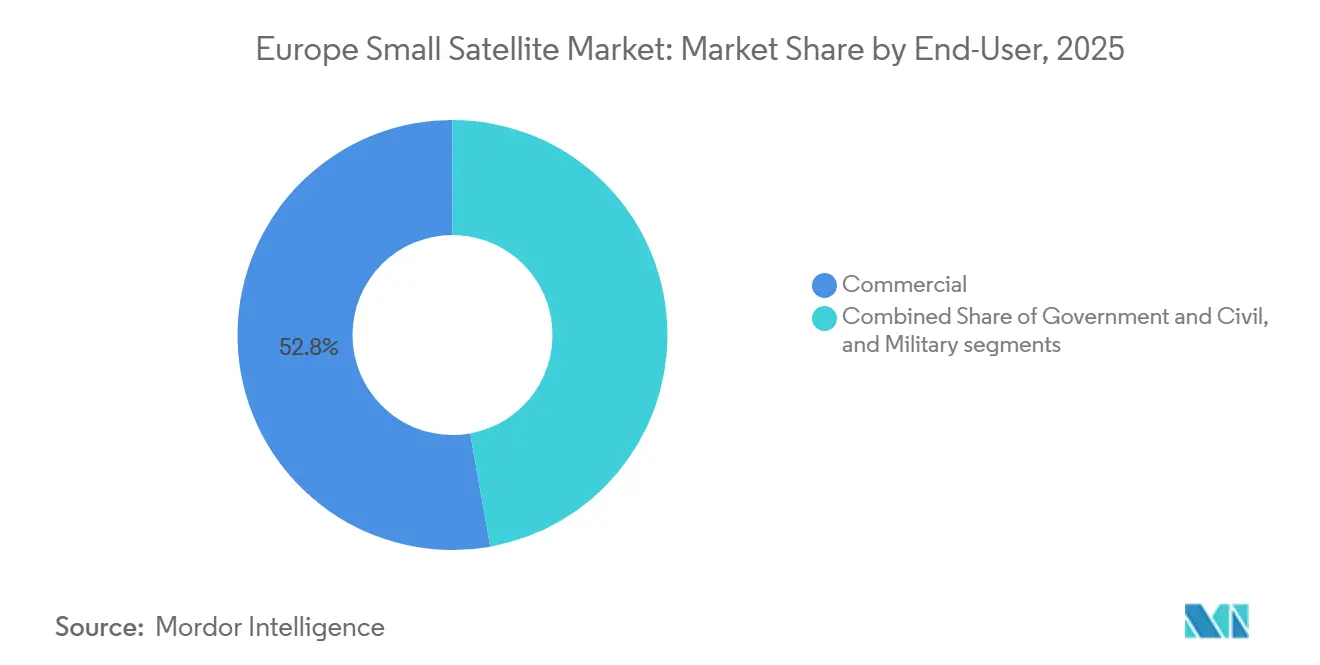
Los usuarios comerciales representaron el 52.82 % de la inversión en el sector espacial en 2025, lo que refleja el peso combinado de los fabricantes de plataformas, las empresas de datos de observación de la Tierra, los operadores de IoT y las empresas de conectividad que ofrecen servicios tanto a clientes públicos como privados. Esta proporción se ve reforzada por las estructuras contractuales de doble uso, en las que las empresas comerciales proporcionan capacidades soberanas o de defensa mediante acuerdos de servicios, en lugar de mediante la propiedad estatal directa. ESPI informó que las empresas orientadas a la seguridad y la defensa representaron el 30 % de la inversión espacial europea total tanto en 2024 como en 2025, lo que indica que el capital comercial está financiando cada vez más las misiones de seguridad nacional. El efecto contable es importante porque parte de esos ingresos aún se registran en la columna comercial, incluso cuando el uso final está estrechamente vinculado a las necesidades de seguridad del Estado.
El sector militar y gubernamental es uno de los grupos de usuarios finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 24.55 % hasta 2031, igualando el ritmo del sector comercial en lugar de quedarse atrás. La adquisición por parte de Polonia del MikroSAR a ICEYE en mayo de 2025 y la entrega de un sistema SAR de 4 satélites en mayo de 2026, en un plazo de 12 meses, demuestran cómo los usuarios de defensa ahora dependen de las cadenas de producción comerciales para el rápido desarrollo de capacidades soberanas. El otro grupo de usuarios finales, que incluye universidades, institutos de investigación y organismos intergubernamentales, sigue desempeñando un papel importante como incubadora para la industria europea de pequeños satélites. La actividad CleanCube de la ESA apoya este papel mediante la cofinanciación de plataformas de nanosatélites Zero Debris y la vinculación de misiones experimentales con futuras líneas de productos. Esta combinación mantiene la amplitud del mercado europeo de pequeños satélites, incluso a medida que la demanda de defensa crece más rápidamente dentro del conjunto de ingresos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por masa de satélite: los minisatélites mantienen la escala mientras que los nanosatélites redefinen la curva de costos.
Los minisatélites representaron el 44.35 % de la cuota de mercado en 2025 y siguen siendo la clase de referencia para misiones de observación de la Tierra y de inteligencia, vigilancia y reconocimiento (ISR) de defensa de alto valor en el mercado europeo de satélites pequeños. Su rango de peso de 100 kg a 500 kg permite cargas útiles de gama alta, incluyendo sistemas ópticos de alta resolución y paquetes SAR que aún superan las capacidades de la mayoría de las plataformas más pequeñas. Los satélites SAR de cuarta generación de ICEYE demuestran esta solidez, ya que la compañía ha logrado una resolución de 16 cm en plataformas que pesan alrededor de 200 kg, manteniendo así la relevancia comercial de la clase de minisatélites incluso con la mejora de las plataformas más pequeñas. Grandes programas institucionales como la constelación ICEYE de Rheinmetall en Alemania también respaldan esta categoría de masa, dado que la garantía de la misión y el rendimiento de la carga útil siguen siendo más importantes que el número absoluto de unidades para muchos compradores soberanos de ISR.
Los nanosatélites constituyen la categoría de satélites de mayor crecimiento, y se prevé que el mercado europeo de nanosatélites crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.28 % hasta 2031. Este crecimiento se debe a la estandarización de las plataformas CubeSat, la reducción de los costes de entrada para la construcción de constelaciones y la capacidad de reemplazar rápidamente los activos averiados sin la exposición financiera asociada a las naves espaciales de mayor tamaño. Empresas como GomSpace, NanoAvionics y EnduroSat han contribuido a la industrialización del formato de 6U a 16U, lo que hace que los conceptos de constelaciones de 20 a 50 satélites sean viables para las agencias nacionales y los operadores más pequeños. El programa CleanCube de la ESA refuerza este cambio al vincular las demostraciones en órbita con las normas de diseño de Cero Desechos, de cara a una ruta competitiva de demostración en órbita para 2027. Los microsatélites siguen siendo una clase puente importante, como demuestran las misiones españolas GARAI-A y GARAI-B en el rango de 20 kg a 30 kg, mientras que los femtosatélites y picosatélites continúan concentrándose en la demostración y el uso académico en lugar de la generación de ingresos a corto plazo.
Análisis geográfico
Francia ostentaba el 26.45 % de la cuota de mercado europea de pequeños satélites en 2025, gracias a su sólida base manufacturera, los canales de contratación respaldados por el CNES y su larga trayectoria en programas civiles y de defensa. Esta posición se ve reforzada por el papel de Francia como mercado clave para Airbus Defence & Space y Thales Alenia Space, lo que le confiere una ventaja constante en contratos institucionales plurianuales. El CNES también firmó un contrato plurianual, denominado Francia 2030, con Loft Orbital y Magellium Artal Group para una constelación de observación de la Tierra de próxima generación, cuyo primer satélite está previsto para el cuarto trimestre de 2026. La solidez de Francia en el mercado europeo de pequeños satélites es fundamental, ya que integra la financiación pública, la capacidad de fabricación y las aplicaciones de datos en un único ecosistema nacional. Esta combinación permite a Francia mantener su liderazgo incluso cuando otros países aceleran su desarrollo.
Se prevé que el mercado europeo de pequeños satélites para el Reino Unido crezca a una tasa de crecimiento anual compuesta (TCAC) del 23.9 % hasta 2031. Las entidades británicas contribuyeron al lanzamiento de más de 1,000 naves espaciales entre 2010 y mediados de 2025, y más de tres cuartas partes fueron comerciales, lo que sugiere una mayor participación del sector privado que en la mayoría de sus pares europeos. El gobierno británico destinó 500 millones de libras esterlinas (674.64 millones de dólares) al sector en 2025, incluyendo 65 millones de libras esterlinas (87.37 millones de dólares) para el Programa Nacional de Innovación Espacial y 40 millones de libras esterlinas (53.97 millones de dólares) para el Programa de Desbloqueo Espacial. Se espera que el puerto espacial de SaxaVord acoja los primeros intentos de lanzamiento orbital vertical del Reino Unido en 2026, lo que podría mejorar sustancialmente la autonomía de lanzamiento nacional si se lleva a cabo con éxito. El país también está desarrollando un sólido nicho de servicios a través de su licitación de Eliminación Activa de Desechos y el progreso del diseño del ELSA-M de Astroscale UK.
Alemania ocupó el tercer lugar en 2025, pero sigue siendo uno de los centros de demanda en auge más importantes del mercado europeo de satélites pequeños, debido a la expansión de sus programas de seguridad soberanos, que atraen a más proveedores a contratos vinculados a la defensa. La constelación ICEYE de Rheinmetall, la actividad adicional relacionada con SPOCK y los planes de comunicación militar LEO liderados por Airbus apuntan a una demanda sostenida de plataformas y subsistemas satelitales en toda la cadena de suministro europea. Polonia, Finlandia, España y los Países Bajos también se están consolidando como centros de demanda de segundo nivel gracias a MikroSAR, GARAI, la constelación de las Islas Canarias y sus capacidades de fabricación especializada. El papel de Rusia en el mercado europeo de satélites pequeños se ha debilitado desde 2022, ya que las alianzas institucionales y la actividad conjunta se han desplazado hacia alternativas con sede en la UE, mientras que el resto de Europa continúa fortaleciendo su posición mediante capacidades específicas en Finlandia, los Países Bajos, Italia y Bélgica.
Panorama competitivo
El mercado europeo de pequeños satélites está moderadamente fragmentado en la capa de plataformas y más concentrado en la capa de misiones principales, donde Airbus SE, OHB SE y Thales Alenia Space siguen liderando importantes programas institucionales. Entre 2024 y 2026 se observa un claro cambio hacia modelos de negocio basados en servicios, donde las empresas venden acceso a datos, capacidad de constelación o soporte para misiones, en lugar de hardware individual. ICEYE es el mejor ejemplo, ya que sus ingresos en 2025 alcanzaron los 250 millones de euros (294.02 millones de dólares), sus beneficios superaron los 100 millones de euros (116.40 millones de dólares) y su cartera de pedidos superó los 1.5 millones de euros (1.74 millones de dólares), impulsados por contratos de servicios de defensa en lugar de simples ventas de satélites. Su empresa conjunta de fabricación en Alemania con Rheinmetall y el programa SPOCK 1, que se extiende hasta 2030, le han otorgado una posición sólida en la competencia europea de SAR. Esta combinación dificulta el acceso al mercado europeo de pequeños satélites para los competidores más pequeños de SAR que carecen de acceso a la defensa o de la escala de fabricación necesaria.
Persisten oportunidades de nicho en sistemas de propulsión para la eliminación posterior a la misión, software de optimización de lanzamientos compartidos y plataformas de fusión de datos que combinan señales ópticas, SAR e hiperespectrales en un producto comercial más útil. Exotrail y proveedores similares están bien posicionados en propulsión, ya que las normativas sobre desechos espaciales y los requisitos de las aseguradoras están impulsando la maniobrabilidad controlada hacia una característica estándar. Planet Labs PBC también sigue siendo un referente útil para los competidores europeos de observación de la Tierra, gracias a sus sólidas relaciones con compradores gubernamentales y comerciales en toda la región. Las empresas medianas, como SatRev y Berlin Space Technologies, se enfrentan a una disyuntiva estratégica: aumentar la producción de constelaciones o ser absorbidas por estructuras principales más grandes. Por lo tanto, el mercado europeo de pequeños satélites no solo está creciendo en valor, sino que también se está consolidando en torno a empresas que pueden combinar la especialización técnica con la credibilidad del sector público.
La actividad estratégica desde 2025 respalda esta tendencia. Airbus reforzó su posición en el sector de imágenes de doble uso con el anuncio de Pléiades Neo Next en enero de 2026. Loft Orbital consolidó su acceso al sector público francés mediante un contrato para la constelación de observación de la Tierra France 2030 con el CNES, y la misión RISE de la ESA alcanzó su Revisión de Requisitos del Sistema en septiembre de 2025, lo que mantiene abierto el servicio en órbita como un nicho competitivo futuro sin un operador dominante aún. Durante el período de pronóstico, es probable que el mercado europeo de pequeños satélites experimente más alianzas y consolidación selectiva que una expansión puramente desde cero.
Líderes europeos de la industria de pequeños satélites
Airbus SE
OHB SE
Thales Alenia Space
GomSpace A/S
AAC Clyde Space AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: ICEYE entregó su sistema soberano de reconocimiento satelital por radar MikroSAR a las Fuerzas Armadas polacas en menos de 12 meses desde la firma del contrato, con 4 satélites SAR construidos y lanzados. Según ICEYE, esto representa el despliegue de un programa de satélites operativos más rápido a nivel mundial y el programa de adquisición más rápido en la historia del ejército polaco, estableciendo un nuevo referente para los plazos de entrega de pequeños satélites en Europa.
- Mayo de 2026: Telespazio Ibérica se adjudicó un contrato de 20 millones de euros (23.28 millones de dólares) para desarrollar la constelación de satélites de las Islas Canarias, el primer sistema de observación de la Tierra autónomo y de propiedad comunitaria de España, que consta de 3 satélites operativos y 1 demostrador en órbita terrestre baja (LEO) a una altitud de entre 450 y 700 km, con un peso de entre 20 y 30 kg cada uno. El contrato se anunció en SSSIF Málaga 2026 y posiciona a España como un actor cada vez más importante en la adquisición de satélites, más allá de los presupuestos de las agencias nacionales.
- Marzo de 2026: ASI y la ESA lanzaron 8 satélites Eaglet II adicionales para la constelación IRIDE de Italia, elevando el número total de Eaglet II en órbita a 16. El programa IRIDE tiene como objetivo 68 satélites distribuidos en 6 constelaciones, con su despliegue completo para 2027, lo que consolida a Italia como uno de los mayores operadores de constelaciones de pequeños satélites multiaplicación en Europa.
- Marzo de 2026: La Agencia Europea de Defensa firmó un contrato de investigación de 18.27 millones de dólares con un consorcio industrial para VLEO-DEF, el diseño del primer concepto de satélite militar europeo, optimizado específicamente para la órbita terrestre muy baja (VLEO) a altitudes de entre 250 y 350 km. Financiado por 5 estados miembros y con una duración de 36 meses, el proyecto se basa en la iniciativa LEO2VLEO lanzada en 2024.
Alcance del informe sobre el mercado europeo de pequeños satélites
Los satélites pequeños son aquellos que pesan menos de 500 kg. El informe sobre el mercado de satélites pequeños excluye los cohetes sonda, las plataformas de globos de gran altitud y las cargas útiles puramente experimentales.
El mercado europeo de pequeños satélites se segmenta por aplicación, órbita, usuario final, masa del satélite y geografía. Por aplicación, el mercado se divide en comunicación, observación de la Tierra, navegación, observación espacial y otros. Por órbita, se divide en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, se divide en comercial, gubernamental y civil, y militar. Por masa del satélite, se divide en femtosatélites, picosatélites, nanosatélites, microsatélites y minisatélites. El informe también incluye el tamaño del mercado y las previsiones para el mercado europeo de pequeños satélites en seis países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
por Aplicación
| Comunicación |
| Observación de la tierra |
| Navegación - Navigation |
| Observación espacial |
| Otros |
Por órbita
| Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) |
| Órbita geoestacionaria (GEO) |
Por usuario final
| Comercial |
| Gobierno y Civil |
| Militares |
Por masa de satélite
| Femtosatélites |
| picosatélites |
| Nanosatélites |
| Microsatélites |
| Minisatélites |
Por geografía
| Reino Unido |
| Francia |
| Alemania |
| Russia |
| El resto de Europa |
| por Aplicación | Comunicación |
| Observación de la tierra | |
| Navegación - Navigation | |
| Observación espacial | |
| Otros | |
| Por órbita | Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) | |
| Órbita geoestacionaria (GEO) | |
| Por usuario final | Comercial |
| Gobierno y Civil | |
| Militares | |
| Por masa de satélite | Femtosatélites |
| picosatélites | |
| Nanosatélites | |
| Microsatélites | |
| Minisatélites | |
| Por geografía | Reino Unido |
| Francia | |
| Alemania | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




