

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
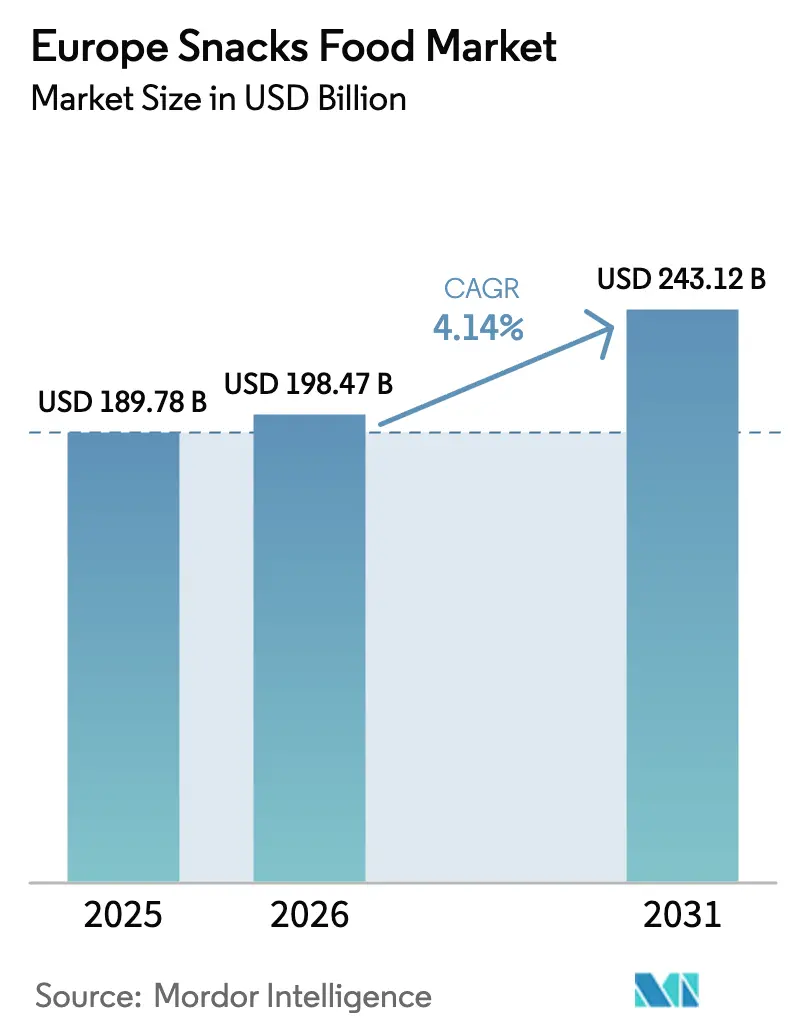
| Tamaño del mercado (2026) | USD 198.47 mil millones |
| Tamaño del mercado (2031) | USD 243.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.14% CAGR |
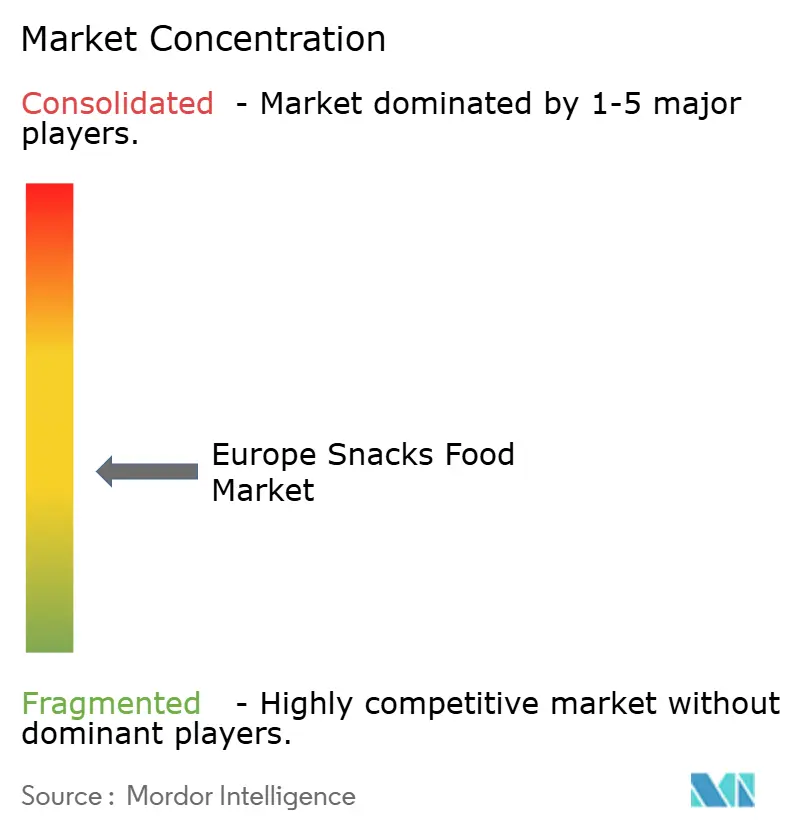
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de snacks por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de snacks será de 189.78 millones de dólares en 2025, 198.47 millones de dólares en 2026 y alcanzará los 243.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.14 % entre 2026 y 2031. Los snacks de conveniencia sustituyen actualmente a las comidas en aproximadamente la mitad de las comidas diarias entre los consumidores menores de 35 años, lo que acelera la demanda de formatos portátiles de una sola porción. La presión regulatoria en torno al etiquetado Nutri-Score y la Directiva de la UE sobre envases y residuos de envases está impulsando la reformulación y el rediseño de envases a gran escala, lo que favorece a las empresas capaces de financiar inversiones en cumplimiento normativo. La consolidación de minoristas ha elevado la penetración de las marcas blancas al 39.1 % de las ventas de alimentos envasados, lo que reduce los márgenes de las marcas y fomenta ciclos de innovación más rápidos. Al mismo tiempo, las innovaciones en productos de origen vegetal, orgánicos y congelados están ampliando la gama de productos, ofreciendo al mercado europeo de snacks nuevas vías de crecimiento.
Conclusiones clave del informe
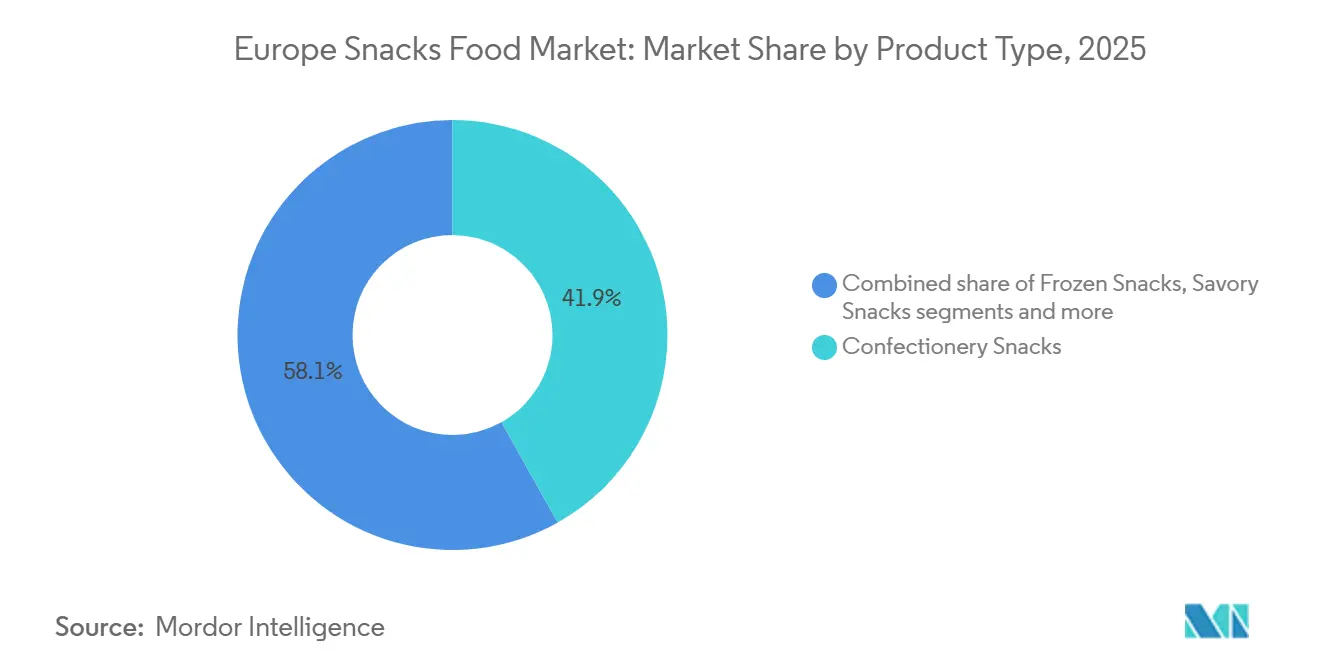
- Por tipo de producto, los snacks de confitería representaron el 41.86% de la cuota de mercado de snacks alimentarios en Europa en 2025, mientras que los snacks congelados están avanzando a una CAGR del 5.41% hasta 2031.
- Por categoría, los productos convencionales representaron el 63.12% del tamaño del mercado de snacks alimentarios de Europa en 2025, aunque las variantes orgánicas y de etiqueta limpia están creciendo a una CAGR del 6.53% entre 2026 y 2031.
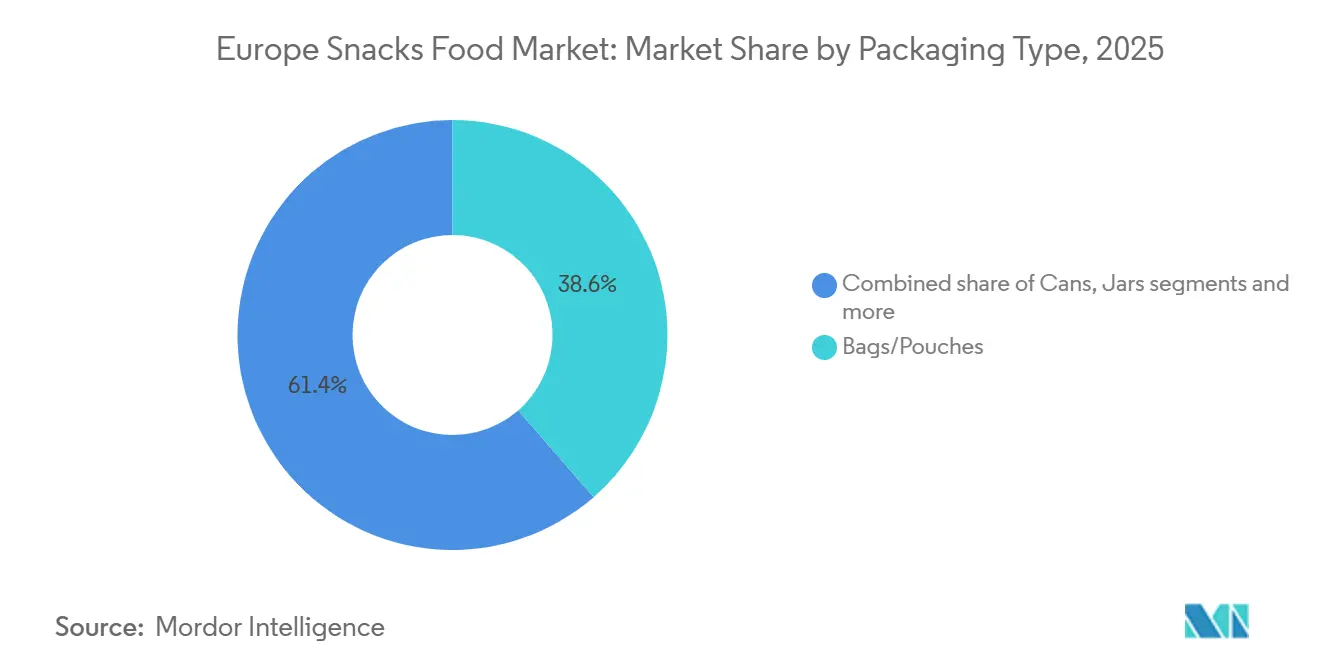
- Por embalaje, las bolsas y bolsas capturaron el 38.55% de las ventas en 2025, mientras que las latas se están expandiendo a una CAGR del 4.73% hasta 2031 gracias a las ventajas de la premiumización y la reciclabilidad.
- Por distribución, los supermercados e hipermercados representaron el 54.62% de los ingresos en 2025, mientras que el comercio minorista en línea está creciendo a una CAGR del 6.85%, respaldado por expectativas de crecimiento de dos dígitos del comercio electrónico.
- Por geografía, el Reino Unido lideró con una participación del 25.41% en 2025, pero Alemania es el país con mayor crecimiento, con una CAGR del 4.92%, impulsado por un alto gasto orgánico per cápita.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de snacks
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de formatos convenientes para llevar | + 0.8% | Global, con mayor penetración en Reino Unido, Alemania y Francia. | Mediano plazo (2-4 años) |
| El creciente interés de los consumidores por los snacks saludables | + 0.7% | Núcleo de Europa occidental (Reino Unido, Alemania, Países Bajos, Suecia), en expansión hacia el sur de Europa | Largo plazo (≥ 4 años) |
| Expansión de snacks vegetales y veganos | + 0.6% | Reino Unido, Alemania y Países Bajos lideran; propagación a Francia, España e Italia | Mediano plazo (2-4 años) |
| Innovación en sabores y premiumización gourmet | + 0.5% | Corredor mediterráneo en Francia, Italia y España; comercio minorista premium en el Reino Unido | Corto plazo (≤ 2 años) |
| Crecimiento de snacks premium orgánicos, sin gluten y de etiqueta limpia | + 0.6% | Alemania, Países Bajos, Suecia, Suiza; centros urbanos de toda Europa occidental | Largo plazo (≥ 4 años) |
| Popularidad de los sabores mediterráneos y regionales | + 0.4% | Sur de Europa (España, Italia, Francia); exportación a mercados del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de formatos convenientes para llevar
El consumo de snacks ahora constituye la mitad de las ocasiones de ingesta diaria entre los consumidores europeos menores de 35 años, redefiniendo fundamentalmente la arquitectura de las comidas e impulsando la demanda de formatos portátiles y monodosis que se adaptan a los estilos de vida de los viajeros y los patrones de trabajo híbridos. El informe Estado del Snacking 2025 de Mondelez International reveló que el 59 % de los consumidores globales, que aumenta al 64 % en Europa Occidental, consume snacks de 2 a 3 veces al día, con un pico de consumo sobre la marcha durante las partes del día de la mañana y la tarde [1] Fuente: Mondelez International, “The State of Snacking 2025”, mondelezinternational.com . Este cambio de comportamiento está impulsando la inversión en bolsas resellables, multipacks con control de porciones y formatos estables a temperatura ambiente que eliminan la dependencia de la refrigeración. El lanzamiento por parte de PepsiCo en julio de 2025 de los cacahuetes recubiertos "That's Nuts" en el Reino Unido, con el objetivo de alcanzar un segmento proyectado de 200 millones de libras esterlinas (255 millones de dólares) para 2030, ejemplifica cómo las empresas establecidas están diseñando aperitivos para el consumo en el salpicadero del coche y para guardarlos en el cajón del escritorio.
El creciente interés de los consumidores por los snacks saludables
La reformulación orientada a la salud ya no es un diferenciador de nicho, sino una expectativa básica, ya que el 73 % de los consumidores europeos buscan activamente snacks con menos azúcar, sal o aditivos artificiales, según la encuesta de confianza del consumidor de EIT Food de 2025. El informe Better Nutrition de Glanbia de 2025 documentó que el 52 % de los consumidores globales, que aumenta al 58 % en el norte de Europa, priorizan el contenido de proteínas al seleccionar snacks, lo que impulsa la proliferación de barras altas en proteínas, bocaditos a base de yogur griego y patatas fritas derivadas de legumbres [2] Fuente: Glanbia, “Better Nutrition Report 2025”, glanbia.com . Esta demanda está transformando las carteras de productos: Walkers reformuló su gama principal en agosto de 2025 para cumplir con las restricciones del Reino Unido sobre productos con alto contenido de grasas, sal y azúcar (HFSS) en ubicaciones minoristas destacadas, reduciendo el sodio en un 15 % sin sacrificar la percepción del sabor. El lanzamiento por parte de Mondelez de las galletas Oreo sin azúcar en diciembre de 2025 en mercados europeos selectos indica un giro estratégico hacia productos más saludables, dirigidos a consumidores con diabetes y a quienes controlan su peso. Este cambio es cuantificable: las ventas de snacks orgánicos en el Reino Unido alcanzaron los 3700 millones de libras esterlinas (4700 millones de dólares) en 2024, con un crecimiento interanual del 6 %, mientras que el mercado de alimentos orgánicos en Alemania llegó a los 16 100 millones de euros, con una cuota estimada del 12 % en el segmento de snacks, según la Soil Association.
Expansión de snacks vegetales y veganos
Los snacks vegetales están pasando de ser una novedad en tiendas especializadas a un producto habitual, impulsados por la expansión del mercado europeo de alimentos vegetales, que alcanzó los 5.4 millones de euros en 2024, un 5.5 % más que el año anterior, según Good Food Institute Europe. Los consumidores veganos y vegetarianos representan ahora entre el 10 % y el 12 % de la población del Reino Unido y Alemania; sin embargo, los flexitarianos, es decir, quienes reducen la ingesta de productos animales sin eliminarlos por completo, impulsan el 60 % de las compras de snacks vegetales, lo que crea un mercado total de consumidores que supera con creces a los seguidores de dietas estrictas, según Good Food Institute Europe. Esta amplitud demográfica está atrayendo a empresas tradicionales: Nestlé invirtió 44.2 millones de euros en su fábrica búlgara de KitKat en febrero de 2025 para ampliar la producción de tabletas, incluyendo variantes vegetales dirigidas al segmento europeo de tabletas, valorado en 7.5 millones de francos suizos. El Centro para la Promoción de las Importaciones de Países en Desarrollo (CBI) documentó que las importaciones europeas de snacks vegetales procedentes de Asia y Latinoamérica aumentaron un 18 % en 2024, lo que refleja la diversificación de la cadena de suministro y el arbitraje de costes. Entre los factores favorables a la regulación se encuentra la estrategia «De la Granja a la Mesa» de la UE, que incentiva la innovación en proteínas vegetales mediante subvenciones para investigación y desarrollo y certificaciones de sostenibilidad, lo que reduce las barreras para las empresas emergentes y los cofabricantes.
Crecimiento de snacks premium orgánicos, sin gluten y de etiqueta limpia
El posicionamiento de etiqueta limpia, definido por listas de ingredientes cortas, componentes reconocibles y ausencia de aditivos artificiales, ha evolucionado de una afirmación de marketing a un requisito básico, ya que el 68% de los compradores europeos leen activamente los paneles de ingredientes antes de comprar, según el índice de confianza de EIT Food 2025. Las ventas de alimentos orgánicos en Europa Occidental alcanzaron los 22 mil millones de euros en 2024, y la Asociación de Comercio Orgánico informó de un crecimiento sostenido de dos dígitos en subcategorías de snacks como frutos secos, semillas y barritas de frutas orgánicas [3] Fuente: Asociación de Comercio Orgánico, “Las ventas de alimentos orgánicos en Europa Occidental alcanzan los 22 mil millones de euros en 2024”, ota.com . Alemania es el referente de esta tendencia, con 16.1 mil millones de euros en ventas de alimentos orgánicos y un gasto orgánico per cápita que supera los 190 euros, el más alto a nivel mundial, según la Oficina Federal de Estadística de Alemania. Los snacks sin gluten están ganando cuota de mercado más allá de las personas celíacas, atrayendo a consumidores que asocian la evitación del gluten con el bienestar digestivo y el control del peso, a pesar de la limitada evidencia clínica en poblaciones no celíacas. La Soil Association del Reino Unido certificó más de 8,500 productos orgánicos en 2024, incluyendo 1,200 referencias de snacks, lo que refleja la capacidad de respuesta de la oferta a las exigencias de los minoristas para ofrecer surtidos con etiquetas limpias. La influencia regulatoria es indirecta pero significativa: el Reglamento Ecológico de la UE (2018/848) estandariza los criterios de certificación, reduciendo las dificultades de cumplimiento para el comercio transfronterizo y permitiendo a los pequeños productores acceder a redes de distribución paneuropeas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre la sal, el azúcar y los alimentos ultraprocesados | -0.5% | En toda la UE, con una aplicación más estricta en Francia, Países Bajos, Bélgica y Alemania. | Largo plazo (≥ 4 años) |
| Competencia de alternativas de alimentos frescos y completos | -0.3% | Centros urbanos de Europa occidental; países nórdicos | Mediano plazo (2-4 años) |
| Normativas estrictas de la UE y requisitos de etiquetado | -0.4% | UE-27, con variaciones nacionales en la aplicación (Francia, España y Bélgica a la cabeza) | Largo plazo (≥ 4 años) |
| Escrutinio ambiental sobre los residuos de envases | -0.3% | Alemania, Países Bajos, Suecia, Francia; Responsabilidad Ampliada del Productor en toda la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre la sal, el azúcar y los alimentos ultraprocesados
Las campañas de salud pública dirigidas al sodio, los azúcares añadidos y el consumo de alimentos ultraprocesados están restringiendo el margen de maniobra en las formulaciones y erosionando el atractivo de la categoría entre los segmentos preocupados por la salud. La guía 2025 de la Organización Mundial de la Salud recomienda limitar los alimentos ultraprocesados a menos del 10% de la ingesta calórica diaria, citando vínculos epidemiológicos con la obesidad, las enfermedades cardiovasculares y el síndrome metabólico. El etiquetado obligatorio Nutri-Score de Francia, vigente a partir de 2026, asigna calificaciones codificadas por colores (de la A a la E) según los perfiles nutricionales, y muchos snacks tradicionales obtienen una puntuación D o E, lo que provoca la evasión de los consumidores y la exclusión de los minoristas, según la Comisión Europea. Siete estados miembros de la UE han adoptado Nutri-Score o sistemas frontales de envases equivalentes, lo que crea una fragmentación del cumplimiento que aumenta los costes de etiquetado para las marcas paneuropeas. La iniciativa de reducción de sal de la Comisión Europea tiene como objetivo recortes del 16% en los alimentos procesados para 2030, lo que obliga a realizar inversiones en reformulación que pueden superar los 50 millones de euros por cartera principal. La reformulación de Walkers de agosto de 2025 para cumplir con las restricciones HFSS del Reino Unido ilustra la complejidad operativa: la marca redujo el sodio en un 15% manteniendo el sabor a través de potenciadores umami y encapsulación del sabor, un proceso que requiere 18 meses de investigación y desarrollo.
Competencia de alternativas de alimentos frescos y completos
Los productos frescos, los frutos secos y los alimentos integrales mínimamente procesados están captando ocasiones de consumo de aperitivos que antes estaban dominadas por los productos envasados, especialmente entre los millennials y los consumidores de la Generación Z que priorizan la transparencia de los ingredientes y la sostenibilidad. Los compradores europeos aumentaron sus compras de alimentos frescos, y las ocasiones de consumo de aperitivos se desplazaron hacia frutas, palitos de verduras y frutos secos a granel comprados en las secciones exteriores de los supermercados. Esta tendencia es estructural más que cíclica: la urbanización y la proximidad a los minoristas de alimentos frescos reducen el sobreprecio por conveniencia de los aperitivos a temperatura ambiente, mientras que los influencers de las redes sociales amplifican las narrativas de alimentos integrales a través de plataformas como Instagram y TikTok. El British Retail Consortium informó que las ventas de productos frescos en el Reino Unido alcanzaron los 12.8 millones de libras esterlinas (16.3 millones de dólares) en 2024, con un crecimiento del 4.2 % interanual, superando el crecimiento del 3.1 % de los aperitivos envasados [4] Fuente: British Retail Consortium, “UK Retail Sales Data 2024”, brc.org.uk. Los minoristas están respondiendo ampliando su oferta de frutas y verduras frescas cortadas en formatos prácticos, compitiendo directamente con los aperitivos envasados por las compras impulsivas. El efecto de sustitución es más pronunciado en el norte de Europa, donde la penetración de los alimentos integrales orgánicos supera el 15 % del gasto en alimentación, y en los mercados mediterráneos, donde la preferencia cultural por los ingredientes frescos sigue muy arraigada.
Análisis de segmento
Por tipo de producto: Snacks congelados Liderar la velocidad de innovación
Los snacks congelados se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.41 % hasta 2031, el ritmo más rápido entre los tipos de producto, ya que los fabricantes aprovechan la infraestructura de la cadena de frío para ofrecer formatos ricos en proteínas y con porciones controladas que combinan la indulgencia con la nutrición. Un estudio de consumo de Nomad Foods de 2024 reveló que el 36 % de los hogares europeos prefiere consumir snacks directamente del congelador, impulsado por una mayor vida útil, la reducción del desperdicio de alimentos y la posibilidad de disponer de una amplia gama de opciones sin tener que ir a comprar a diario. El lanzamiento por parte de Unilever en enero de 2026 de los helados Carte D'Or Sundaes con envases de doble compartimento, que separan el helado de los ingredientes hasta su consumo, ejemplifica la trayectoria de innovación de la categoría, que apunta a la premiumización a través de la experiencia de consumo. La introducción por parte de FRO ZEN Power en marzo de 2025 de las barras de helado ricas en proteínas en Austria y Alemania, con 8.4 gramos de proteína por ración de 60 gramos, ilustra cómo los formatos congelados están absorbiendo las tendencias de salud y bienestar de las categorías de productos no perecederos. El relanzamiento de 270 productos congelados por parte de Tesco en septiembre de 2025, su mayor renovación desde 2018, indica la confianza de los minoristas en el impulso de la categoría.
Los snacks de confitería dominaron el 41.86 % del mercado en 2025, con el respaldo de las tabletas de chocolate, los dulces y la goma de mascar. Sin embargo, enfrentan dificultades derivadas del etiquetado Nutri-Score y las exigencias de reducción de azúcar. La inversión de 44.2 millones de euros de Nestlé en su fábrica búlgara de KitKat en febrero de 2025, dirigida al segmento europeo de tabletas, valorado en 7.5 millones de CHF (8.4 millones de USD), subraya el compromiso de las empresas establecidas de defender su cuota de mercado mediante la expansión de la capacidad y la proliferación de SKU. Los snacks salados, las patatas fritas, los snacks extruidos y los frutos secos se benefician de la portabilidad para llevar y la innovación en sabores. El lanzamiento de "That's Nuts" de PepsiCo en julio de 2025 proyecta un segmento en el Reino Unido de 200 millones de libras esterlinas (255 millones de dólares estadounidenses) para 2030. Los snacks de frutas y panadería están captando la atención de los consumidores preocupados por la salud gracias a su posicionamiento de etiqueta limpia y fórmulas integrales, mientras que los snacks de carne siguen siendo un nicho, pero están creciendo gracias a un mensaje centrado en las proteínas. Otros tipos de productos, como los lácteos y los formatos híbridos, están fragmentando la categoría en microsegmentos que desafían la clasificación tradicional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por categoría: Orgánico/Etiqueta limpia supera a lo convencional
Los snacks orgánicos/de etiqueta limpia están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 6.53 % hasta 2031, casi el doble de la tasa general del mercado, ya que los consumidores de Europa occidental priorizan la transparencia de los ingredientes y las certificaciones de sostenibilidad. Las ventas de alimentos orgánicos en Europa occidental alcanzaron los 22 000 millones de euros en 2024, con una contribución de Alemania de 16 100 millones de euros, y el gasto orgánico per cápita superó los 190 000 euros, el más alto a nivel mundial, según la Asociación de Comercio Orgánico. La Soil Association del Reino Unido certificó más de 8,500 productos orgánicos en 2024, incluyendo 1,200 referencias de snacks, lo que refleja la capacidad de respuesta de la oferta a los mandatos de los minoristas. El posicionamiento de etiqueta limpia, las listas cortas de ingredientes, los componentes reconocibles y la ausencia de aditivos artificiales han evolucionado de ser diferenciadores de nicho a expectativas básicas, y la encuesta de 2025 de EIT Food reveló que el 68 % de los compradores europeos leen activamente los paneles de ingredientes antes de comprar. El Reglamento Orgánico de la UE (2018/848) estandariza los criterios de certificación, reduciendo la fricción en el cumplimiento del comercio transfronterizo y permitiendo a los productores más pequeños acceder a redes de distribución paneuropeas.
Los snacks convencionales mantuvieron una cuota de mercado del 63.12 % en 2025, gracias a las marcas tradicionales, los consumidores sensibles al precio y las compras impulsivas, donde el escrutinio de los ingredientes es mínimo. Los fabricantes convencionales están respondiendo mediante la reformulación y un posicionamiento híbrido, reduciendo el sodio y el azúcar, manteniendo al mismo tiempo los precios para el mercado masivo, como lo demuestra la reformulación de Walkers de agosto de 2025, que cumple con la normativa HFSS. La resiliencia de la categoría se basa en su amplitud: abarca productos de gama baja que atienden a hogares con presupuestos ajustados, marcas de gama media que equilibran calidad y asequibilidad, y SKUs convencionales premium que evitan la certificación orgánica, priorizando la procedencia y la artesanía.
Por tipo de envase: las latas ganan terreno gracias a la premiumización
Las bolsas o sobres representaron el 38.55 % del mercado de envases en 2025, dominando el mercado de patatas fritas, snacks extruidos y confitería gracias a su rentabilidad, logística ligera y la comodidad de su capacidad resellable. Sin embargo, las latas se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.73 % hasta 2031, impulsadas por la premiumización en los segmentos de productos listos para consumir, una mayor durabilidad y credenciales de reciclabilidad que atraen a los consumidores preocupados por la sostenibilidad. Las latas de aluminio alcanzan tasas de reciclaje del 75 % en Europa, superando las del 40 % de los plásticos flexibles, y están exentas de muchos impuestos sobre los plásticos de un solo uso, lo que genera una ventaja en el coste de cumplimiento, según la Comisión Europea. El formato está migrando más allá de las bebidas hacia los frutos secos, los snacks proteicos y la confitería con porciones controladas, con marcas que aprovechan el atractivo táctil de las latas y el espacio de etiquetado del tamaño de una valla publicitaria. Los frascos capturan segmentos nichos como aceitunas, vegetales encurtidos y mantequillas de nueces, donde el vidrio transmite calidad y permite la exhibición en la despensa, mientras que otros, incluidas las bandejas rígidas, los cartones y los formatos híbridos, sirven para aplicaciones especializadas como bocadillos de panadería y novedades congeladas.
La Directiva de la UE sobre envases y residuos de envases, que establece un objetivo de reciclaje del 65 % para 2025 y los mandatos de reutilización propuestos para 2030, están acelerando la innovación en películas monomateriales, sustratos compostables y bolsas rellenables, cada una con primas de coste del 15 % al 25 % respecto al polietileno convencional, según la Comisión Europea [5] Fuente: Comisión Europea, «Directiva sobre envases y residuos de envases», europa.eu . La VerpackG de Alemania impone tasas EPR que aumentan para los materiales no reciclables, incentivando las bolsas a base de papel a pesar de sus barreras de humedad inferiores. La inversión europea de 1 millones de euros de Mars incluye compromisos para lograr un 100 % de envases reciclables para 2025 y un 30 % de contenido reciclado para 2030, objetivos que requieren auditorías de proveedores e investigación y desarrollo en ciencia de los materiales. La opinión de los consumidores está intensificando la presión regulatoria: la encuesta de EIT Food de 2025 reveló que el 62 % de los compradores europeos tienen en cuenta la sostenibilidad del envase a la hora de elegir aperitivos, y el 41 % está dispuesto a pagar más por alternativas ecológicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea revoluciona las rutas tradicionales
El comercio minorista en línea está experimentando un crecimiento anual compuesto (CAGR) del 6.85 % hasta 2031, convirtiéndose en el canal de distribución de mayor crecimiento, impulsado por la alta penetración de internet y la expansión anual de las ventas online de alimentos y bebidas en Europa. El auge de TikTok como minorista online de alimentos y bebidas en Europa está acortando los ciclos de descubrimiento a prueba, ya que el contenido viral sobre snacks impulsa las compras impulsivas y permite a las marcas nicho eludir a los intermediarios tradicionales del comercio minorista. Los supermercados e hipermercados captaron el 54.62 % de la cuota de distribución en 2025, aprovechando las economías de escala, la comodidad de la ventanilla única y el potencial promocional para defender su posición. Sin embargo, el canal se enfrenta a la presión sobre los márgenes debido a la proliferación de marcas blancas, impulsada por la disminución de la afluencia de clientes en los grandes formatos suburbanos, a medida que la urbanización concentra la población cerca de las tiendas de menor tamaño.
Las tiendas de conveniencia atienden pedidos de reabastecimiento y compras impulsivas, captando el tráfico de viajeros y las ocasiones nocturnas, pero se enfrentan a la competencia de los servicios de entrega rápida en línea que prometen entregas en 15 minutos. Otros canales de distribución, como las máquinas expendedoras, las gasolineras y los establecimientos de restauración, se están fragmentando en microcanales que requieren estrategias y formatos de empaque específicos para cada SKU. El Consorcio Británico de Minoristas informó que las ventas de snacks en el Reino Unido a través de formatos de conveniencia crecieron un 5.2 % en 2024, superando el crecimiento del 3.1 % de los supermercados, lo que ilustra los cambios en la combinación de canales.
Análisis geográfico
Mercado de bocadillos de Europa
El Reino Unido representó el 25.41 % de la cuota de mercado europea de snacks en 2025, con unas ventas de snacks de 4200 millones de libras esterlinas (5400 millones de dólares estadounidenses), documentadas por el British Retail Consortium. Sin embargo, se enfrenta a dificultades estructurales derivadas de las fricciones comerciales posteriores al Brexit y las regulaciones sobre productos con alto contenido de grasas, sal y azúcar (HFSS), que restringen la presencia destacada de productos con alto contenido de grasas, sal y azúcar. El lanzamiento por parte de PepsiCo en julio de 2025 de los cacahuetes recubiertos "That's Nuts", con un objetivo de alcanzar un segmento de 200 millones de libras esterlinas (255 millones de dólares estadounidenses) para 2030, ilustra cómo las empresas tradicionales están diseñando productos para el cumplimiento normativo, a la vez que aprovechan el potencial de la premiumización. La Soil Association del Reino Unido certificó más de 8,500 productos orgánicos en 2024, incluyendo 1,200 referencias de snacks, lo que refleja la capacidad de respuesta de la oferta a los mandatos de etiquetado limpio. Alemania se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.92 % hasta 2031, el crecimiento geográfico más rápido, impulsado por 16 100 millones de euros en ventas de alimentos orgánicos y un gasto per cápita en snacks que supera los 200 euros anuales, según la Oficina Federal de Estadística de Alemania. Los consumidores alemanes priorizan las certificaciones de sostenibilidad y la transparencia de los ingredientes, y el 72 % busca activamente snacks orgánicos o de etiqueta limpia, según la encuesta de 2025 de EIT Food. Francia exige el etiquetado Nutri-Score a partir de 2026, lo que obliga a realizar inversiones en la racionalización y reformulación de la cartera de productos que pueden superar los 100 millones de euros por cada gran fabricante.
Mercado de aperitivos del sur y norte de Europa
Italia y España anclan el consumo de snacks mediterráneos, aprovechando las certificaciones de Denominación de Origen Protegida (DOP) e Indicación Geográfica Protegida (IGP) para exigir precios premium y exportar a los mercados del norte. Las exportaciones españolas de aceite de oliva crujiente a Alemania aumentaron un 22% en 2024, capitalizando el halo de salud de la dieta mediterránea y la exposición al turismo culinario Journal of Ethnic Foods. El lanzamiento de cinco nuevos productos de Ferrero en octubre de 2025 en Italia, incluyendo snacks congelados Nutella Crêpe y extensiones Kinder, ilustra cómo los fabricantes del sur de Europa están aprovechando el valor de marca para entrar en categorías premium adyacentes. Los Países Bajos y Suecia lideran las tendencias de sostenibilidad del norte de Europa, donde los consumidores holandeses y suecos muestran la mayor disposición a pagar primas por envases ecológicos y certificaciones orgánicas. El impuesto al plástico de los Países Bajos de 0.80 a 1.20 EUR por kilogramo está incentivando las bolsas de papel y las latas de aluminio, a pesar de las barreras de humedad inferiores. La penetración de alimentos orgánicos en Suecia supera el 15% del gasto en comestibles, la más alta de Europa, impulsada por los subsidios gubernamentales para la agricultura orgánica y los compromisos de los minoristas con el abastecimiento sustentable.
Polonia representa el mercado de mayor crecimiento de Europa del Este, impulsado por el aumento de la renta disponible, la urbanización y la expansión del comercio minorista occidental. Los consumidores suizos presentan el mayor gasto per cápita en snacks de Europa, superando los 250 euros anuales, impulsado por el posicionamiento premium y el consumo turístico. La trayectoria del mercado ruso sigue siendo incierta debido a las sanciones geopolíticas y las interrupciones en la cadena de suministro; sin embargo, los fabricantes nacionales están recuperando cuota de mercado que antes ostentaban las multinacionales occidentales. El resto de Europa, que abarca Bélgica, Austria, Portugal y mercados más pequeños, contribuye en conjunto con aproximadamente el 15 % de los ingresos regionales, y la adopción de Nutri-Score por parte de Bélgica en 2025 indica la convergencia regulatoria entre los Estados miembros más pequeños.
Panorama regulatorio
El mercado europeo de aperitivos opera bajo la legislación alimentaria de la UE y las normas nacionales de salud pública que influyen cada vez más en la formulación y las declaraciones nutricionales. La supervisión de la seguridad alimentaria se coordina a nivel de la UE a través de la Comisión Europea y la EFSA, con actualizaciones continuas de las autorizaciones y los límites que afectan a los ingredientes y residuos utilizados en las cadenas de suministro de aperitivos, incluidas las medidas regulatorias de 2026, como el Reglamento (UE) 2026/840 de la Comisión sobre la actualización de los límites máximos de residuos (LMR) y el Reglamento de Ejecución (UE) 2026/1219 de la Comisión que autoriza un nuevo alimento (éster de inulina-propionato). Al mismo tiempo, las políticas de información nutricional y de etiquetado frontal se están endureciendo a nivel nacional, con Francia adoptando el Nutri-Score obligatorio a partir de 2026 y el Reino Unido manteniendo las restricciones de etiquetado de alimentos con alto contenido de grasas, azúcar y sal (HFSS), lo que ya ha impulsado la reformulación de productos entre las grandes marcas de aperitivos.
El cumplimiento normativo en materia de envases y marketing constituye un segundo punto de presión, impulsado por el trabajo realizado en toda la UE sobre residuos de envases y declaraciones dirigidas al consumidor. Los debates sobre la implementación del Reglamento sobre Envases y Residuos de Envases (PPWR), junto con la propuesta de Directiva sobre Declaraciones Ecológicas y la Directiva para el Empoderamiento de los Consumidores en la Transición Ecológica, están elevando los estándares de reciclabilidad, justificación de las declaraciones medioambientales y programas de rediseño de etiquetas y envases. Organizaciones del sector, como la Asociación Europea de Snacks (ESA), han participado activamente en diálogos de promoción y simplificación normativa durante el periodo 2025-2026, lo que pone de manifiesto cómo los costes de cumplimiento y los requisitos de evidencia se están convirtiendo en un filtro competitivo entre los grandes fabricantes y las marcas más pequeñas.
Panorama competitivo
El mercado europeo de snacks presenta una fragmentación moderada, lo que indica que las cinco principales empresas (General Mills, PepsiCo, Nestlé, Intersnack y Mondelez) controlan en conjunto entre el 35% y el 40% de la cuota de mercado, dejando un amplio margen para especialistas regionales y marcas blancas. La adquisición de Kellanova por parte de Mars Inc. por 36 000 millones de dólares, aprobada en diciembre de 2025, consolida la cartera actual de Pringles, Cheez-It y Mars en una entidad unificada de snacks por 36 000 millones de dólares, transformando la dinámica competitiva mediante la creación de una plataforma integrada verticalmente que abarca los segmentos de salados, confitería y congelados. Esta megafusión se produce tras la compra de WK Kellogg por parte de Ferrero por 3100 millones de dólares a finales de 2025, lo que ilustra cómo las empresas ya establecidas están aprovechando las fusiones y adquisiciones para captar economías de escala, sinergias entre categorías y la expansión geográfica. El escrutinio antimonopolio de la Comisión Europea a lo largo de 2025 retrasó varias transacciones, lo que indica una mayor vigilancia regulatoria en torno a la concentración del mercado y los posibles efectos anticompetitivos.
Los patrones de estrategia se agrupan en torno a tres vectores: reformulación para cumplir con los mandatos de Nutri-Score y HFSS, inversiones en capacidad en segmentos de alto crecimiento como congelados y orgánicos, y distribución omnicanal que integra las tiendas físicas con el comercio electrónico directo al consumidor. El compromiso de inversión europea de 1 millones de euros de Mars hasta finales de 2026 incluye 300 millones de euros para cumplimiento normativo, 400 millones de euros para expansión de capacidad y 300 millones de euros para iniciativas de sostenibilidad, lo que ejemplifica la intensidad de capital que supone defender la posición dominante. Están surgiendo oportunidades de espacio blanco en snacks congelados de origen vegetal, formatos a temperatura ambiente con alto contenido proteico y narrativas de procedencia hiperlocal que los actores más pequeños pueden explotar sin competir a escala. Fairfields Farm Crisps y Tayto Group están creando nichos defendibles mediante el abastecimiento de origen único, marcas tradicionales y asociaciones con minoristas que priorizan la trazabilidad sobre el volumen.
El surgimiento de TikTok como el minorista online de alimentos y bebidas en Europa está democratizando el acceso a los consumidores, permitiendo a las marcas nicho eludir a los intermediarios minoristas tradicionales y lograr una distribución viral mediante colaboraciones con influencers. El despliegue tecnológico se está bifurcando: las multinacionales invierten en pronósticos de demanda basados en IA, algoritmos de precios dinámicos y trazabilidad basada en blockchain para optimizar las cadenas de suministro y fundamentar las afirmaciones de sostenibilidad, mientras que las empresas más pequeñas aprovechan el comercio social y los modelos de suscripción para construir relaciones directas con los consumidores. El Good Food Institute Europe documentó que el mercado europeo de alimentos de origen vegetal, valorado en 5.4 millones de euros y con un crecimiento del 5.5 % en 2024, está atrayendo capital de riesgo y filiales corporativas, lo que indica que las empresas disruptivas están accediendo al capital para escalar la producción y la distribución. El cumplimiento normativo se perfila como una ventaja competitiva: las marcas que reformulan proactivamente para Nutri-Score e invierten en envases reciclables obtienen ventajas competitivas en las decisiones de surtido de los minoristas y en la preferencia de los consumidores.
Líderes de la industria alimentaria de snacks en Europa
General Mills, Inc.
PepsiCo Inc.
Nestlé SA
Grupo Intersnack GmbH
Mondelez International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Intersnack Group anunció un acuerdo definitivo para adquirir Utz Brands, Inc. en una operación valorada en aproximadamente 2900 millones de dólares, cuyo cierre está previsto para el cuarto trimestre de 2026, sujeto a las aprobaciones pertinentes. Esta transacción permite a Intersnack expandirse en el mercado estadounidense, al tiempo que refuerza su escala y su capacidad de abastecimiento en las principales plataformas de snacks salados. Con una mayor presencia multinacional, la operación intensifica la competitividad para los líderes europeos del sector de los snacks gracias a las sinergias en la cartera de productos y en las compras entre mercados.
- Junio de 2026: Nestlé adquirió la totalidad de yfood, con sede en Alemania, tras haber obtenido una participación minoritaria en 2023. La integración completa de yfood fortalece la posición de Nestlé en el mercado de bebidas listas para consumir y sustitutos de comidas, centrado en la nutrición, que compite en el segmento de snacks y respalda la innovación en productos premium con alto contenido proteico. Esta adquisición también incorpora una marca europea con presencia en múltiples mercados, lo que facilita la rápida implementación de formatos saludables en toda la región.
- Marzo de 2026: PepsiCo inició una reestructuración estratégica para su negocio de snacks, que incluyó reducciones de referencias, ajustes en la infraestructura de producción y un giro hacia la oferta de snacks funcionales y a base de proteínas. Este programa refleja un mayor enfoque en plataformas de mayor crecimiento y margen de beneficio, en un contexto de consolidación del sector minorista y crecientes exigencias en materia de nutrición y envasado. Asimismo, aumenta la presión sobre la competencia y las marcas blancas para que se adapten a los ciclos de innovación más rápidos en los segmentos de productos saludables y de consumo responsable.


Alcance del informe sobre el mercado europeo de snacks
Los snacks son pequeñas porciones de comida que se consumen entre comidas. Existen diferentes variedades de snacks que resultan beneficiosos, ya que contribuyen al control del peso y mejoran el control de la glucosa en sangre. El mercado europeo de snacks (en adelante, el mercado estudiado) está segmentado por tipo, categoría, tipo de envase, canal de distribución y ubicación geográfica. Por tipo, el mercado se divide en snacks congelados, salados, de frutas, de confitería, de panadería, de carne y otros productos. El mercado se divide en categorías orgánicas y convencionales. Según el tipo de envase, se divide en bolsas, tarros, latas, etc. En cuanto al canal de distribución, el mercado estudiado se segmenta en supermercados, hipermercados, tiendas de conveniencia, tiendas online y otros canales de distribución. Se ofrece un análisis de las economías emergentes y consolidadas de Europa, que abarca España, Reino Unido, Alemania, Francia, Italia, Rusia y el resto de Europa. Para cada segmento, se han elaborado estimaciones del tamaño del mercado y pronósticos en función del valor (millones de USD) y del volumen (toneladas).
Por tipo de producto
| Snacks congelados |
| Bocadillos salados |
| Bocadillos de fruta |
| Aperitivos de confitería |
| Aperitivos de panadería |
| Snacks De Carne |
| Otros tipos de productos |
Por categoría
| Convencional |
| Orgánico/Etiqueta limpia |
Por tipo de embalaje
| Bolsas/Estuches |
| Frascos |
| latas |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Netherlands |
| Suecia |
| Polonia |
| Suiza |
| Russia |
| El resto de Europa |
| Por tipo de producto | Snacks congelados |
| Bocadillos salados | |
| Bocadillos de fruta | |
| Aperitivos de confitería | |
| Aperitivos de panadería | |
| Snacks De Carne | |
| Otros tipos de productos | |
| Por categoría | Convencional |
| Orgánico/Etiqueta limpia | |
| Por tipo de embalaje | Bolsas/Estuches |
| Frascos | |
| latas | |
| Otros | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Suecia | |
| Polonia | |
| Suiza | |
| Russia | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de snacks en Europa en 2026?
El mercado está valorado en 197.53 millones de dólares en 2026.
¿Qué CAGR se proyecta para las ventas de snacks europeos hasta 2031?
Se pronostica una tasa de crecimiento anual compuesta (CAGR) del 4.08% para el período 2026-2031.
¿Qué categoría está creciendo más rápido dentro de los snacks europeos?
Se espera que los snacks congelados registren la CAGR más alta, del 6.92 %.
¿Qué país lidera los ingresos regionales por snacks?
El Reino Unido tiene la mayor participación con un 25.41% de las ventas de 2025.
Última actualización de la página:



