

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
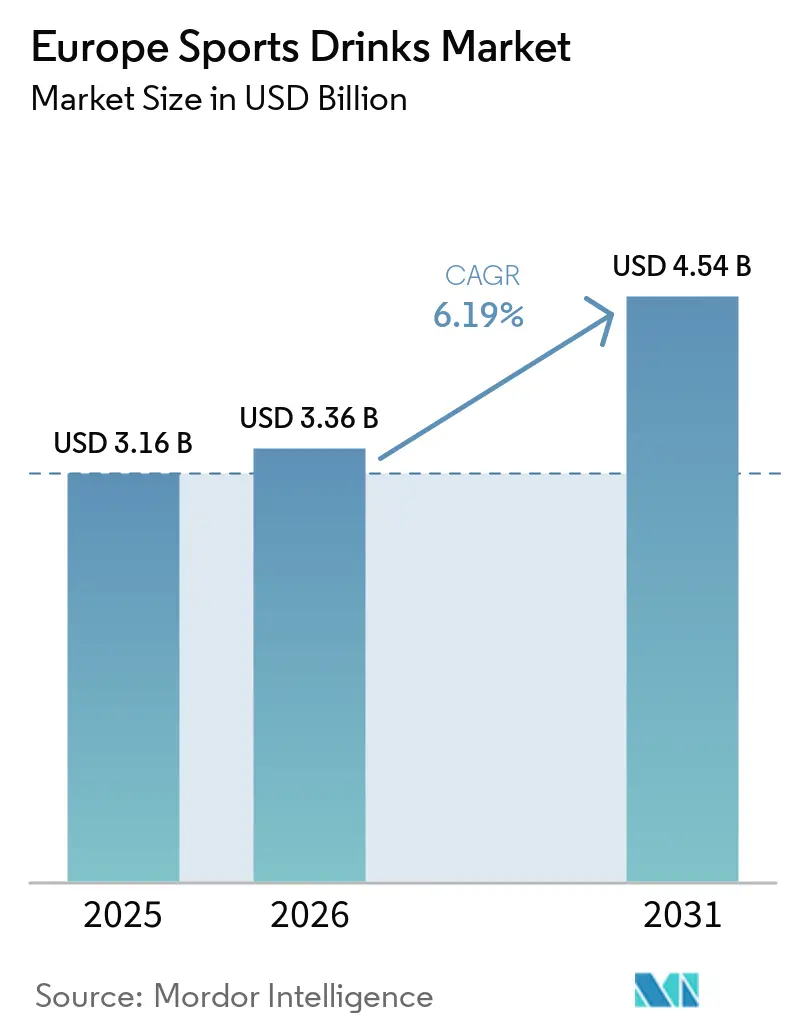
| Tamaño del mercado (2026) | USD 3.36 mil millones |
| Tamaño del mercado (2031) | USD 4.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.19% CAGR |
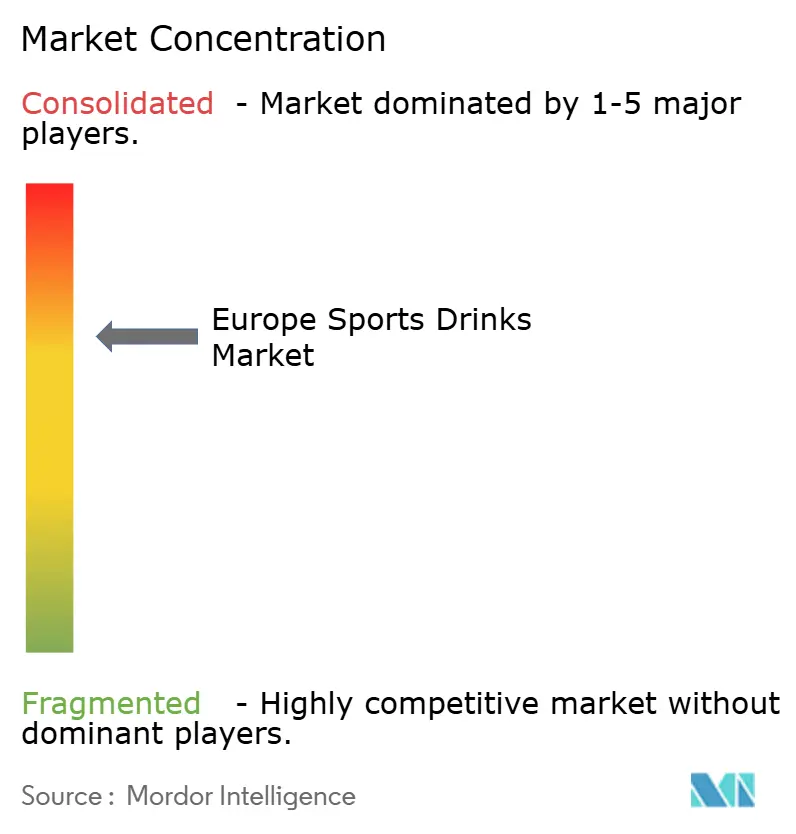
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de bebidas deportivas por Mordor Intelligence
Se espera que el mercado europeo de bebidas deportivas crezca de 3.16 millones de dólares en 2025 a 3.36 millones de dólares en 2026, y se prevé que alcance los 4.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.19% entre 2026 y 2031. El aumento de las suscripciones a gimnasios, la difusión de fórmulas sin azúcar que cumplen con los objetivos de reducción de calorías de la Unión Europea y los incentivos regulatorios que favorecen los envases con contenido reciclado están impulsando la demanda. Las multinacionales líderes siguen dominando la visibilidad en los estantes y la publicidad, pero las marcas premium que destacan los electrolitos de origen vegetal y la personalización están ganando cuota de mercado con altos márgenes. Los sistemas de depósito y devolución, las fluctuaciones en los costes de los ingredientes, como las sales de potasio y los edulcorantes naturales, y la eliminación gradual de los recubrimientos PFAS siguen siendo los principales obstáculos en cuanto a costes para todos los participantes. En general, el mercado europeo de bebidas deportivas continúa evolucionando hacia etiquetas más limpias, envases de aluminio y funciones de interacción digital que transforman las compras puntuales en programas de hidratación continuos.
Conclusiones clave del informe
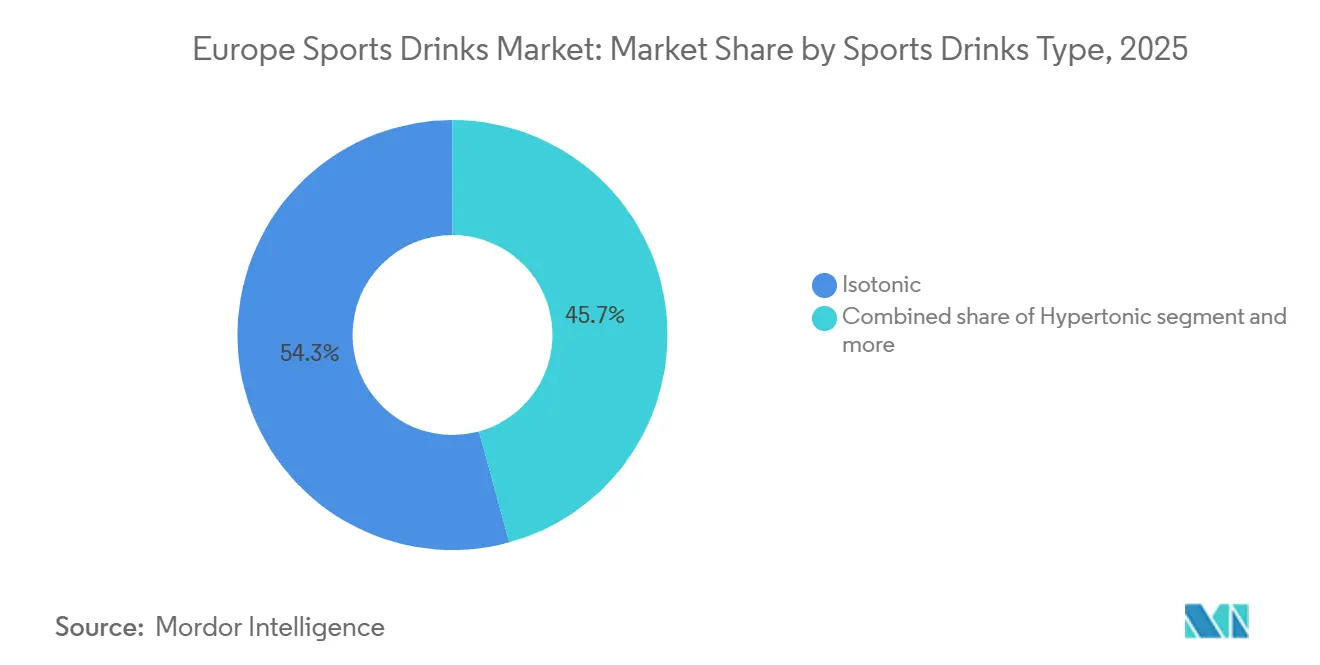
- Por tipo de producto, las variantes isotónicas lideraron con una participación de mercado de bebidas deportivas en Europa del 54.26 % en 2025, mientras que se prevé que las bebidas hipertónicas se expandan a una CAGR del 6.77 % entre 2026 y 2031.
- En cuanto al tipo de envase, las botellas de PET retuvieron el 93.22% de los ingresos de la categoría en 2025, mientras que se prevé que las latas de metal crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.23% hasta 2031.
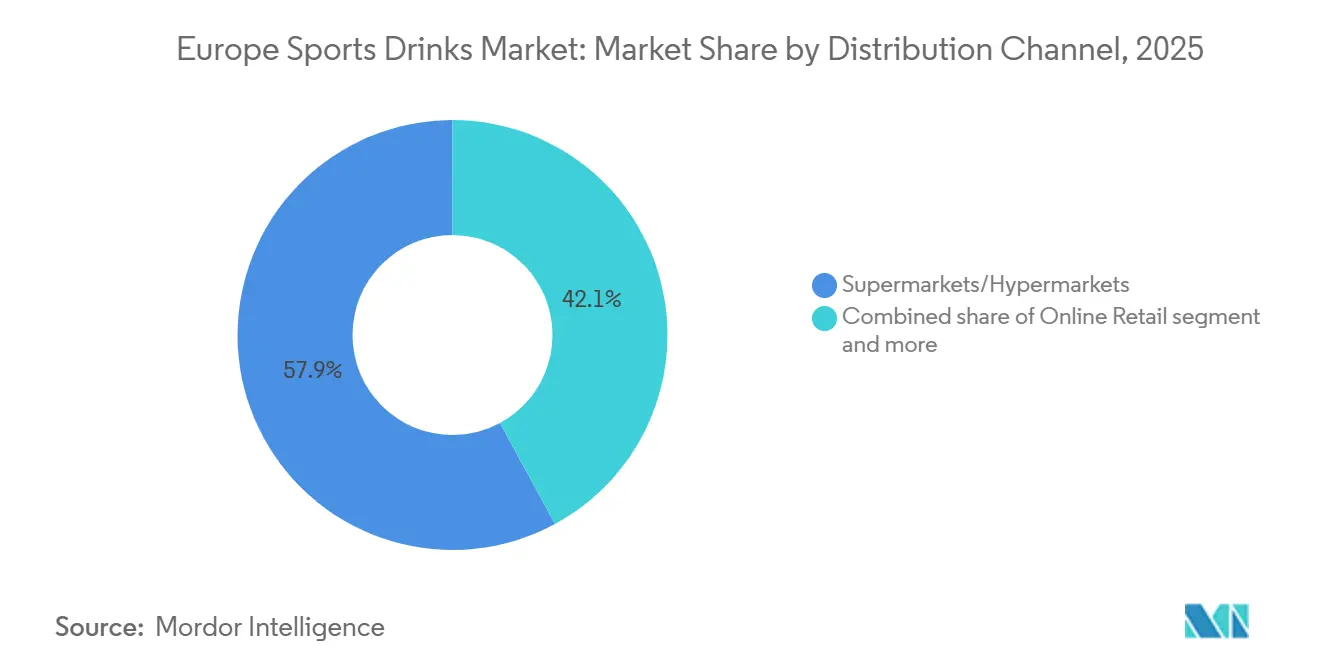
- Por canal de distribución, los supermercados/hipermercados representaron el 57.98% de las ventas de 2025, pero se prevé que el comercio minorista en línea alcance una CAGR del 7.68% hasta 2031.
- Por geografía, Alemania generó el 27.41% del valor de 2025, y España está en camino de lograr la CAGR más rápida del 7.31% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de bebidas deportivas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumentar la participación en deportes y actividades físicas | + 1.2% | Paneuropeo, con especial presencia en Alemania, Reino Unido y Países Bajos. | Mediano plazo (2-4 años) |
| Aumento de la demanda de soluciones de hidratación y electrolitos | + 1.1% | Global, con mayor relevancia en el sur de Europa (España, Italia) debido a climas más cálidos | Corto plazo (≤ 2 años) |
| Aparición de variantes de productos sin azúcar y bajos en calorías | + 0.9% | Reino Unido, Alemania, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Innovación de productos y diversificación de formulaciones | + 0.8% | Paneuropea, impulsada por los compromisos de la Unión Europea para la reducción del azúcar. | Corto plazo (≤ 2 años) |
| Aumento del número de eventos deportivos a nivel mundial | + 0.6% | Europa Occidental (Alemania, Reino Unido, Francia, Países Bajos) | Largo plazo (≥ 4 años) |
| Ampliación de los canales de distribución y venta minorista | + 0.7% | Paneuropea, con una adopción temprana en mercados digitalmente maduros (Países Bajos, Suecia). | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumentar la participación en deportes y actividades físicas
La creciente participación en deportes y actividades físicas en toda Europa está impulsando el crecimiento del mercado de las bebidas deportivas, ya que un número creciente de consumidores busca soluciones de hidratación funcionales para favorecer el ejercicio, la recuperación y el bienestar general. Las autoridades sanitarias y los gobiernos promueven estilos de vida activos para abordar las preocupaciones de salud relacionadas con el estilo de vida, ampliando el mercado de los atletas profesionales a quienes hacen ejercicio de forma recreativa y ocasional. Esta tendencia está integrando las bebidas deportivas en las rutinas diarias de ejercicio, superando su papel tradicional como productos de nicho centrados en el rendimiento. Según Sport England, aproximadamente 213,400 personas participaron en atletismo en Inglaterra entre noviembre de 2023 y noviembre de 2024, lo que destaca la participación sostenida en actividades físicas organizadas que requieren una hidratación eficaz. [ 1 ]Fuente: Sports England "Adultos mayores de 16 años que han practicado deporte y actividad física al menos dos veces en los últimos 28 días", sportengland-production-filesAdemás, las directrices de actividad física de 2024 de la Organización Mundial de la Salud, que recomiendan 150 minutos de ejercicio de intensidad moderada por semana, se están incorporando a las políticas nacionales de salud en países como Alemania, los Países Bajos y Suecia. [ 2 ]Fuente: Organización Mundial de la Salud, "Actividad física", who.intEstas políticas, junto con los programas de bienestar de los empleadores y las campañas de salud pública, están impulsando indirectamente el consumo de bebidas deportivas.
Aumento de la demanda de soluciones de hidratación y electrolitos
La ciencia de los electrolitos se está alineando con las crecientes demandas de transparencia de los consumidores, ya que una investigación revisada por pares publicada en 2024 demuestra que las formulaciones hipotónicas (osmolalidad inferior a 270 mOsm/kg) mejoran el vaciamiento gástrico y las tasas de absorción de líquidos hasta en un 30 % en comparación con el agua pura, particularmente durante el ejercicio prolongado en temperaturas ambiente superiores a 25 °C. [ 3 ]Fuente: Biblioteca Nacional de Medicina (NIH), "Osmolalidad y tonicidad de las bebidas isotónicas", pmc.ncbi.nlm.nih.govEste beneficio fisiológico se está enfatizando en las estrategias de marketing, y las marcas destacan el contenido de sodio, potasio y magnesio en las etiquetas frontales de los envases para diferenciarse de las aguas funcionales con un contenido mínimo de electrolitos. Los mercados del sur de Europa, como España, Italia y el sur de Francia, muestran un mayor consumo per cápita debido a las temporadas de entrenamiento de verano más prolongadas y a las elevadas tasas de pérdida de sudor, lo que proporciona un margen de seguridad ante las recesiones económicas que podría reducir el gasto discrecional en las regiones más frías. La guía de 2024 de la Autoridad Europea de Seguridad Alimentaria sobre las declaraciones de propiedades saludables de los electrolitos permite a los fabricantes afirmar que el sodio contribuye a la función muscular normal, siempre que las formulaciones cumplan con los umbrales especificados.
Aumento del número de eventos deportivos a nivel mundial
Los eventos deportivos y las membresías en gimnasios se están convirtiendo cada vez más en una práctica común entre la clase media del norte y oeste de Europa, con países como los Países Bajos, Alemania y Suecia alcanzando altas tasas de penetración en 2024. Este crecimiento se debe al auge de las cadenas de gimnasios de bajo costo y las subvenciones corporativas para el bienestar. Como resultado, el mercado de bebidas deportivas se está expandiendo más allá de los atletas de competición para incluir a practicantes de yoga, entusiastas del pilates y ciclistas recreativos que consideran la hidratación como parte de un bienestar integral, y no solo para mejorar el rendimiento. Las marcas se están adaptando a esta tendencia introduciendo variantes isotónicas con menos azúcar y botellas de menor formato (330 ml en comparación con los tradicionales 500 ml) para satisfacer las necesidades de los consumidores que realizan entrenamientos más cortos y se preocupan por las calorías. Geográficamente, los mercados de Europa del Este, como Polonia, están experimentando un crecimiento de dos dígitos en las membresías de gimnasios. Esto ofrece oportunidades para las marcas que establezcan alianzas de distribución con cadenas de gimnasios regionales antes de que los competidores multinacionales dominen el espacio en los estantes.
Aparición de variantes de productos sin azúcar y bajos en calorías
El desarrollo de variantes de bebidas deportivas sin azúcar y bajas en calorías está impulsando el crecimiento del mercado en Europa, impulsado por una mayor concienciación sobre la salud, una mayor prevalencia de enfermedades relacionadas con el estilo de vida y marcos regulatorios más claros para los edulcorantes alternativos. A medida que los consumidores se vuelven más conscientes del consumo de azúcar, las marcas de bebidas deportivas están reformulando sus productos para reducir o eliminar los azúcares añadidos, preservando la funcionalidad y el sabor. Esta tendencia está aumentando el atractivo de la categoría entre los consumidores preocupados por la salud que buscan beneficios de hidratación y rendimiento sin afectar negativamente la salud metabólica. Las preocupaciones sanitarias y las medidas regulatorias están reforzando este cambio. Según la Federación Internacional de Diabetes, Portugal tuvo la mayor prevalencia de diabetes en adultos en Europa, con un 14.3% en 2024, seguido de Croacia con un 13.7%, lo que impulsa la demanda de opciones de bebidas bajas en azúcar en toda la región. [ 4 ]Fuente: Federación Internacional de Diabetes, Diabetes Atlas, diabetesatlas.orgAdemás, el Reglamento (UE) 1333/2008 sobre aditivos alimentarios, que permite el uso de glucósidos de stevia (E960) en concentraciones de hasta 330 mg/L en bebidas aromatizadas, proporciona claridad regulatoria que facilita la innovación y la reformulación. Sin embargo, la aceptación de los sustitutos del azúcar por parte de los consumidores varía según la región. Los mercados del norte de Europa, como Alemania, Países Bajos y Suecia, muestran una mayor aceptación del perfil de sabor de la stevia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las aguas funcionales y los potenciadores plantean competencia | -0.7% | Paneuropea, con mayor intensidad en Alemania, Reino Unido y Países Bajos. | Corto plazo (≤ 2 años) |
| Preocupaciones de los consumidores respecto a los aditivos artificiales | -0.5% | Europa Occidental (Alemania, Francia, Países Bajos, Suecia) | Mediano plazo (2-4 años) |
| Problemas medioambientales relacionados con los envases y los residuos | -0.6% | Paneuropeo, impulsado por el Reglamento de Envases de la Unión Europea 2025/40. | Largo plazo (≥ 4 años) |
| Volatilidad en los insumos de suministro de sales de potasio y edulcorantes naturales | -0.4% | Global, con repercusión en los centros de fabricación europeos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las aguas funcionales y los potenciadores plantean competencia
Los productos de agua enriquecida, fortificados con vitaminas, minerales o ingredientes botánicos, pero sin el contenido de carbohidratos de las bebidas deportivas tradicionales, están impactando el volumen de bebidas isotónicas en el segmento de ejercicio ocasional. En este segmento, los consumidores priorizan la hidratación sobre la reposición de glucógeno. Estos productos tienen un precio más bajo que las bebidas deportivas de marca, a la vez que ofrecen un contenido similar de electrolitos, lo que representa una sólida propuesta de valor para los consumidores sensibles al precio en canales minoristas de descuento como Aldi y Lidl. Los estándares de calidad del agua del grifo de la Unión Europea, que garantizan agua potable en todos los estados miembros, disminuyen la necesidad percibida de soluciones de hidratación embotelladas. Esta tendencia es particularmente evidente entre los consumidores con conciencia ambiental que consideran los envases de un solo uso como un desperdicio. La intensidad competitiva es notablemente alta en Alemania, el Reino Unido y los Países Bajos, donde la penetración de las marcas blancas en la categoría más amplia de bebidas es superior. Esto indica una baja lealtad a la marca en mercados donde la diferenciación funcional es mínima.
Preocupaciones de los consumidores respecto a los aditivos artificiales
Las exigencias de etiquetado limpio están impulsando ciclos de reformulación, ya que los consumidores examinan cada vez más las listas de ingredientes en busca de aditivos sintéticos, como la tartrazina (E102), el amarillo ocaso (E110) y los aromas artificiales derivados de fuentes petroquímicas. Si bien el Reglamento 1333/2008 de la Autoridad Europea de Seguridad Alimentaria permite el uso de estos aditivos, exige etiquetas de advertencia para los productos que contienen ciertos colorantes azoicos, advirtiendo que "pueden tener efectos adversos sobre la actividad y la atención de los niños". Este requisito suele estigmatizar dichas formulaciones y lleva a los minoristas a retirar de sus catálogos los SKU que no cumplen con la normativa. Las alternativas de colorantes naturales, como las antocianinas de zanahorias moradas o el betacaroteno de algas, son de 3 a 5 veces más caras que los colorantes sintéticos y son menos estables a la luz ultravioleta, lo que plantea desafíos para la gestión de la vida útil en los canales de distribución a temperatura ambiente. Los mercados de Europa Occidental, como Alemania, Francia, Países Bajos y Suecia, muestran la mayor sensibilidad a los aditivos artificiales.
Análisis de segmento
Por tipo de bebida deportiva: ganancias hipertónicas a medida que madura la ciencia de la recuperación
En 2025, las bebidas isotónicas representaron el 54.26 % de los ingresos, gracias a su osmolalidad equilibrada, que se ajusta a la del plasma sanguíneo para una absorción eficiente. Esto las convierte en la opción preferida para actividades de intensidad moderada, como entrenamientos en gimnasio, ciclismo recreativo y deportes de equipo. Las bebidas hipotónicas, con concentraciones de carbohidratos inferiores al 4 %, están diseñadas para una rápida absorción de líquidos y se dirigen a segmentos específicos como los deportes juveniles y el entrenamiento en climas cálidos, donde la pérdida de sudor supera el gasto energético. Se proyecta que las bebidas hipertónicas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.77 % hasta 2031, superando la tasa de crecimiento promedio del mercado del 6.12 %. Estas formulaciones son cada vez más adoptadas por atletas de resistencia y entusiastas del CrossFit para estrategias de recuperación ricas en carbohidratos que priorizan la reposición de glucógeno sobre la hidratación inmediata.
Con concentraciones de carbohidratos del 8-10% (en comparación con el 6-8% en las bebidas isotónicas), las bebidas hipertónicas tienen una osmolalidad superior a 300 mOsm/kg, lo que ralentiza el vaciamiento gástrico pero proporciona una liberación sostenida de energía durante ultramaratones, triatlones y sesiones de entrenamiento prolongadas. El agua enriquecida con electrolitos, una subcategoría sin calorías, está ganando cuota de mercado en los segmentos de ejercicio ocasional, ya que los consumidores buscan hidratación sin las 80-120 calorías que suelen contener una botella de 500 ml de bebidas isotónicas tradicionales. La categoría "otros" incluye productos emergentes como mezclas de proteínas y electrolitos y bebidas de recuperación con adaptógenos. Si bien estos formatos aún son de pequeña escala, están atrayendo inversiones de capital de riesgo y ganando espacio en los estantes de tiendas especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las latas de metal aumentan debido a los mandatos regulatorios
Las botellas de PET representaron el 93.22 % de la cuota de mercado de envases en 2025, gracias a unos menores costes de capital inicial (las líneas de llenado son entre un 30 % y un 40 % más económicas que las líneas de latas) y a una sólida familiaridad con el consumidor. Sin embargo, se enfrentan a los retos de las tasas de responsabilidad extendida del productor (REP), que añaden entre 0.05 y 0.10 EUR por unidad, y a los sistemas de depósito y devolución que requieren una infraestructura de logística inversa. Los envases asépticos y las bolsas Tetra Pak se dirigen a segmentos específicos, como las bebidas deportivas infantiles y los formatos para llevar, ofreciendo estabilidad a temperatura ambiente y ligereza y portabilidad. No obstante, su construcción multicapa (polietileno, papel de aluminio, cartón) complica los procesos de reciclaje, lo que limita su adopción en las cadenas minoristas centradas en la sostenibilidad.
Se proyecta que las latas de metal crezcan a una CAGR del 7.23 % hasta 2031, impulsada por el Reglamento de Envases 2025/40 de la Unión Europea. Este reglamento exige contenido reciclado en los envases de bebidas de aluminio para 2030 y promueve la reciclabilidad infinita frente a los plásticos de un solo uso. Las propiedades del aluminio, 100 % de reciclabilidad sin degradación de la calidad, menor peso en comparación con el vidrio y una protección de barrera superior en comparación con el PET, están posicionando a las latas como el formato preferido para la sostenibilidad. Los productores europeos de aluminio se han comprometido a alcanzar tasas de reciclaje del 100 % de las tapas de las latas y del 100 % de las tasas de reciclaje de latas de bebidas para 2030. Sin embargo, la transición a las latas requiere una inversión intensiva de capital, lo que obliga a las marcas a invertir entre 5 y 10 millones de euros por planta de producción para modernizar las líneas de llenado. Esto crea barreras para los actores más pequeños y consolida la cuota de mercado entre las multinacionales con capacidades de fabricación diversificadas.
Por canal de distribución: el comercio minorista en línea gana terreno a medida que madura el comercio electrónico
Los supermercados e hipermercados representaron el 57.98% de la distribución en 2025, gracias a su capacidad para ofrecer almacenamiento refrigerado, ubicar estratégicamente los artículos de compra impulsiva cerca de las cajas y ofrecer paquetes promocionales (por ejemplo, compra dos y llévate uno gratis) que impulsan el aumento del volumen de ventas. Las tiendas de conveniencia atienden las necesidades de consumo para llevar, atrayendo a quienes se desplazan al trabajo y a quienes van al gimnasio y priorizan la comodidad sobre el precio. Por otro lado, las tiendas especializadas, como las de nutrición deportiva y las cadenas de alimentos saludables, se dirigen a consumidores que buscan un mayor rendimiento y están dispuestos a pagar un precio superior por productos con beneficios funcionales como la fortificación con BCAA o las mezclas de adaptógenos.
Se prevé que el comercio electrónico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.68 % hasta 2031, aprovechando que el 77 % de los usuarios de internet de la Unión Europea ya compran en línea. Las plataformas de comercio electrónico están adoptando cada vez más modelos de suscripción para asegurar ingresos recurrentes. Por ejemplo, marcas como Gatorade y Powerade están probando programas de reposición automática que ofrecen entregas mensuales con descuentos. Además, los canales de venta directa al consumidor (DTC) permiten a las marcas evitar los márgenes de los minoristas y recopilar datos de primera mano sobre la frecuencia de compra y las preferencias de sabor. El dominio continuo de los canales físicos se debe a la preferencia de los consumidores por la disponibilidad inmediata y la posibilidad de evaluar físicamente las bebidas, lo que limita el potencial disruptivo del comercio electrónico a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercados europeos más amplios
Alemania representó el 27.41 % de los ingresos regionales de 2025, gracias a su extensa red de minoristas de descuento, como Aldi, Lidl y Rewe, que ofrecen bebidas deportivas a precios de entre 0.99 y 1.49 euros por botella de 500 ml. Estos precios son inferiores a los de las marcas premium en los canales especializados. Además, Alemania se beneficia de una alta participación deportiva per cápita. El mercado de bebidas deportivas del Reino Unido, junto con Italia y Francia, representa mercados maduros con un crecimiento moderado, impulsado por culturas de fitness consolidadas y un fuerte reconocimiento de marca para multinacionales como Gatorade, Powerade y Lucozade Sport. Países Bajos, Polonia, Bélgica y Suecia experimentan un crecimiento de un dígito medio, respaldado por el aumento de las inscripciones a gimnasios y el incremento de la renta disponible, especialmente en los mercados de Europa del Este.
España es el mercado con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.31 % hasta 2031. Este crecimiento se debe al clima mediterráneo, que extiende las temporadas de entrenamiento al aire libre a 10-11 meses anuales, y a las iniciativas gubernamentales que promueven estilos de vida activos entre los jóvenes. Estas iniciativas incluyen membresías de gimnasios subvencionadas para estudiantes, inversiones en instalaciones deportivas públicas e infraestructura urbana que fomenta el ciclismo y el ejercicio al aire libre. Estas medidas están ampliando la base de atletas habituales y recreativos, acelerando aún más el crecimiento del mercado.
Los mercados de Europa del Este, incluyendo Polonia, están experimentando un crecimiento de dos dígitos en las membresías de gimnasios. Este crecimiento impulsa la demanda de productos relacionados con el fitness, creando oportunidades para que las marcas se apunten a acuerdos de distribución con cadenas de fitness regionales. Al asegurar estas alianzas, las marcas pueden obtener una ventaja competitiva y ocupar espacio en los lineales antes de que competidores multinacionales entren en el mercado. Por el contrario, mercados nórdicos como Suecia, Dinamarca y Finlandia muestran tendencias premium, con consumidores dispuestos a gastar entre 2.50 y 3.00 EUR por botella en fórmulas orgánicas, vegetales o funcionales.
Panorama competitivo
El mercado europeo de bebidas deportivas está moderadamente consolidado y opera dentro de una estructura oligopolística. PepsiCo, The Coca-Cola Company y Suntory Beverage & Food Europe representan, en conjunto, una parte significativa de los ingresos regionales. Su envergadura les proporciona ventajas como una ubicación privilegiada en los estantes, un amplio alcance mediático y la capacidad financiera para modernizar las líneas de envasado para envases de aluminio. Gatorade Anna de PepsiCo ilustra el potencial de la integración de la IA, transformando una sola bebida en un modelo de suscripción basado en datos que aumenta la fidelización del consumidor. The Coca-Cola Company mejora la interacción digital mediante las latas inteligentes con tecnología NFC, que permiten programas de fidelización y experiencias de realidad aumentada.
Siguen existiendo oportunidades en nichos de mercado como los productos electrolíticos de origen vegetal y las fórmulas de recuperación hipertónica. Marcas más pequeñas como Vitamin Well AB e iPro Sport Holdings están consolidando posiciones sólidas al centrarse en ofertas de marca limpia y mejoras funcionales de productos. Mientras tanto, los productos de marca blanca en canales de descuento (p. ej., Aldi y Lidl) están aumentando la competencia, presionando a las marcas líderes a justificar los sobreprecios mediante la innovación en lugar de basarse en el valor de marca consolidado.
El cumplimiento normativo influye en la dinámica competitiva. El Reglamento de Envases 2025/40 de la Unión Europea, que exige un 50 % de contenido reciclado en los envases de aluminio para 2030, beneficia a las grandes empresas ya establecidas, con capacidades de fabricación diversificadas y recursos para modernizar sus líneas de llenado. Por el contrario, las empresas más pequeñas se enfrentan a retos como la reducción de márgenes debido a las tasas de responsabilidad extendida del productor (REP) y los costes asociados a la infraestructura de los sistemas de depósito y devolución.
Líderes de la industria europea de bebidas deportivas
-
PepsiCo, Inc.
-
Suntory Holdings Limited
-
Compañía Coca-Cola
-
Carlsberg A / S
-
Otsuka Holdings Co.Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: IRONMAN y Precision Fuel & Hydration (PF&H) anunciaron que PF&H será el Socio Oficial de Hidratación para las series globales IRONMAN e IRONMAN 70.3 a partir de 2026. Esta colaboración ampliada se basa en la participación regional de PF&H desde 2024 y ahora abarca todos los eventos internacionales, incluyendo el Campeonato Mundial IRONMAN 2026 en Kona, Hawái, y el Campeonato Mundial IRONMAN 70.3 2026 en Niza, Francia. La bebida electrolítica PH 1000 de PF&H, formulada para favorecer el equilibrio de líquidos y sodio, estará disponible en el circuito en todas las carreras, mientras que el aporte de carbohidratos seguirá a cargo de Maurten.
- Septiembre de 2025: Gatorade lanzó Hydration Booster, una bebida en polvo con carbohidratos y electrolitos, en el Reino Unido. Diseñada para una hidratación rápida y práctica, se adapta a estilos de vida activos y ajetreados. Con el respaldo de más de 55 años de investigación científica del Instituto de Ciencias del Deporte Gatorade, cada sobre se mezcla con agua para proporcionar una combinación equilibrada de electrolitos, carbohidratos y vitaminas B esenciales, ayudando a las personas a mantenerse con energía y energía durante todo el día.
- Marzo de 2024: Vitamin Well lanzó su gama de bebidas deportivas de última generación, Vitamin Well Sport, dirigida a personas activas que buscan una mejor hidratación y un mayor rendimiento. La gama incluye dos variantes: Vitamin Well Sport 001, que contiene carbohidratos, electrolitos, magnesio y vitaminas D, B6 y B12 para favorecer la reposición de líquidos, la resistencia, la función muscular y la reducción de la fatiga; y Vitamin Well Sport 002, una opción baja en calorías y sin azúcar, con vitaminas y minerales, pero sin carbohidratos añadidos. Ambas fórmulas son soluciones listas para beber, diseñadas para la hidratación después del ejercicio o la actividad física.
Alcance del informe sobre el mercado europeo de bebidas deportivas
Las bebidas deportivas son bebidas saborizadas y sin cafeína diseñadas para reponer rápidamente el agua, los electrolitos (sodio, potasio, magnesio, calcio) y los carbohidratos (azúcares) perdidos por el sudor y el gasto energético durante el ejercicio intenso o prolongado. El informe del mercado europeo de bebidas deportivas está segmentado por tipo de bebida (isotónica, hipertónica, hipotónica y más), tipo de envase (botellas de PET, latas metálicas, envases asépticos y bolsas Tetra Pak), por canal de distribución (supermercados/hipermercados, venta online, tiendas especializadas y más) y por geografía (Alemania, Italia, Países Bajos y más). Las previsiones del mercado se presentan en términos de valor y volumen.
Tipo de bebida deportiva
| Isotónico |
| hipotónica |
| Hipertónico |
| Agua mejorada con electrolitos |
| Otros |
Tipo de embalaje
| Botellas de PET |
| Lata de metal |
| Envases asépticos |
| Bolsas Tetra-Pak |
Canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Ventas en línea |
| Otros |
Geografía
| España |
| Reino Unido |
| Francia |
| Alemania |
| Russia |
| Italia |
| Netherlands |
| El resto de Europa |
| Otras aplicaciones |
| Tipo de bebida deportiva | Isotónico |
| hipotónica | |
| Hipertónico | |
| Agua mejorada con electrolitos | |
| Otros | |
| Tipo de embalaje | Botellas de PET |
| Lata de metal | |
| Envases asépticos | |
| Bolsas Tetra-Pak | |
| Canal de distribución | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros | |
| Geografía | España |
| Reino Unido | |
| Francia | |
| Alemania | |
| Russia | |
| Italia | |
| Netherlands | |
| El resto de Europa | |
| Otras aplicaciones |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




