

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.61 mil millones |
| Tamaño del mercado (2031) | USD 9.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.85% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de nutrición deportiva por Mordor Intelligence
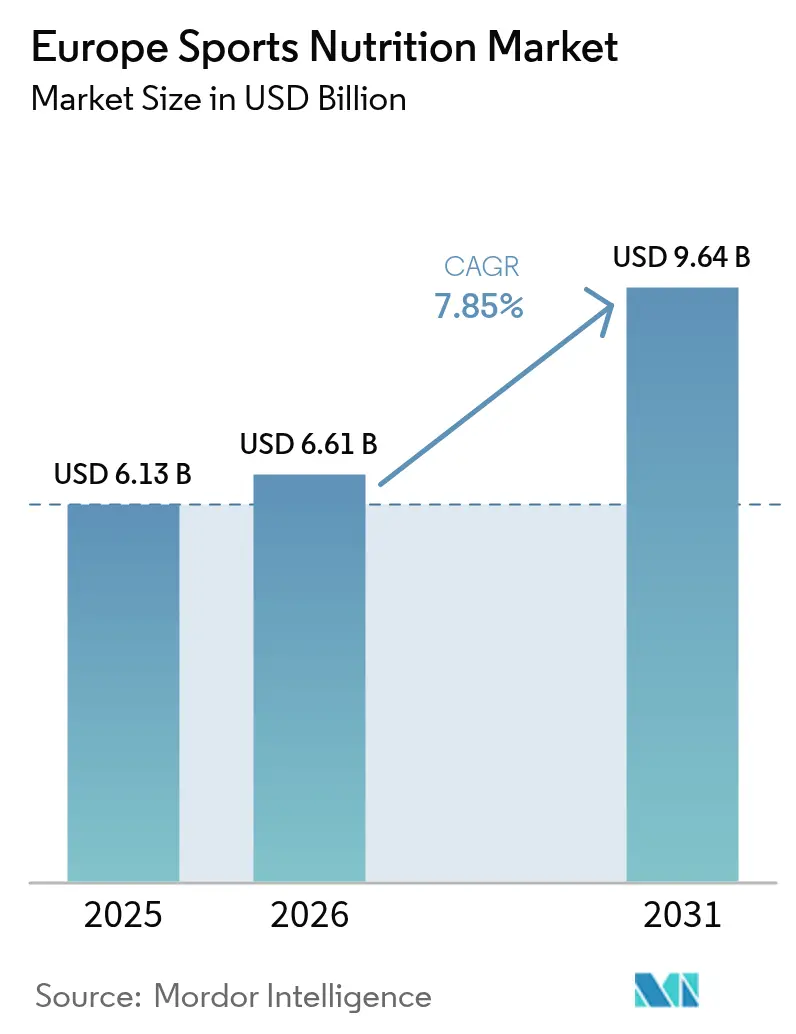
Se espera que el mercado europeo de nutrición deportiva crezca de 6.13 millones de dólares en 2025 a 6.61 millones de dólares en 2026, y se prevé que alcance los 9.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.85 % entre 2026 y 2031. Esta sólida perspectiva refleja una base de consumidores cada vez más amplia, que ahora incluye a millennials, la Generación Z y personas mayores activas que integran productos para mejorar el rendimiento en sus rutinas diarias de bienestar. La creciente popularidad de las membresías de gimnasio, las actividades recreativas y los deportes de resistencia impulsa la demanda de suplementos nutricionales para mejorar el rendimiento, como los pre-entrenamientos y los productos proteicos. Las innovaciones de productos, incluidos los formatos listos para beber, las barritas y los ingredientes clínicamente probados, mejoran la comodidad y la eficacia, atrayendo a un público más amplio. Además, la nutrición deportiva es cada vez más utilizada por personas no atletas para el bienestar general, el control del peso y el envejecimiento saludable, lo que amplía su base de consumidores. Las inversiones en la cultura del fitness, el cambio hacia ingredientes de origen vegetal y con etiquetas limpias, y los avances en el comercio minorista omnicanal también refuerzan el impulso del consumo. Mientras tanto, la intensificación de las medidas contra la falsificación de productos refuerza la confianza del consumidor y favorece a las marcas que cumplen con la normativa.
Conclusiones clave del informe
- Por tipo de producto, los productos proteicos deportivos lideraron con el 68.24 % de la cuota de mercado de nutrición deportiva en Europa en 2025. Se prevé que los productos deportivos no proteicos se expandan a una CAGR del 8.35 % hasta 2031, la más rápida entre los segmentos de productos.
- Por canal de distribución, las tiendas minoristas en línea representaron el 56.31 % del tamaño del mercado de nutrición deportiva en Europa en 2025. Los supermercados e hipermercados registran la CAGR proyectada más alta, del 9.35 %, hasta 2031.
- Por geografía, el Reino Unido representó una participación del 32.06% del tamaño del mercado de nutrición deportiva de Europa en 2025. Alemania registra el ritmo de crecimiento nacional más rápido con una CAGR del 10.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de nutrición deportiva en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente conciencia sobre la salud y el fitness entre los Millennials y la Generación Z | + 1.8% | Alemania, Holanda, Suecia | Mediano plazo (2-4 años) |
| Expansión de formulaciones de origen vegetal y de etiqueta limpia | + 1.5% | Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Premiumización de snacks proteicos y bebidas listas para consumir | + 1.2% | Reino Unido, Alemania, Francia, Italia | Mediano plazo (2-4 años) |
| Aumento de la participación en actividades de fitness y deportes | + 1.0% | Alemania, Suecia, Países Bajos | Largo plazo (≥ 4 años) |
| Influencia de las redes sociales y los influencers del fitness | + 0.9% | Reino Unido, Alemania, Francia | Corto plazo (≤ 2 años) |
| Demanda de nutrición personalizada y productos de nicho | + 0.8% | Reino Unido, Alemania, Suiza, países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente conciencia sobre la salud y el fitness entre los millennials y la generación Z
La transformación demográfica impulsa la expansión del mercado a medida que los consumidores más jóvenes integran la nutrición deportiva en sus rutinas diarias de bienestar, en lugar de limitar su uso al rendimiento deportivo. Este cambio generacional genera una demanda sostenida que va más allá de los patrones de consumo tradicionales centrados en el gimnasio. La creciente participación en entrenamientos en gimnasios, deportes al aire libre, yoga y retos de fitness impulsa una demanda constante de productos para mejorar el rendimiento y la recuperación. Sport England informó que 6,695,500 personas asistieron a clases de fitness en Inglaterra durante el período 2023-2024. [ 1 ]Fuente: Sport England, "Encuesta sobre la vida activa de adultos, noviembre de 2023-24", sportengland.orgLos millennials y la generación Z están impulsando la necesidad de productos diseñados para satisfacer sus preferencias dietéticas y objetivos de salud específicos, lo que fomenta la innovación y la diversificación del mercado. El informe de 2024 de la Organización Mundial de la Salud, que destaca un ahorro potencial de 8 XNUMX millones de euros anuales mediante el aumento de la actividad física, refuerza el apoyo político a las iniciativas de fitness, creando condiciones favorables para el crecimiento del mercado. Las redes sociales amplifican esta tendencia, y estudios demuestran que la credibilidad de los influencers y la calidad del contenido mejoran significativamente la intención de hacer ejercicio y complementan el comportamiento de compra entre los consumidores más jóvenes.
Expansión de formulaciones de origen vegetal y de etiqueta limpia
La Autoridad Europea de Seguridad Alimentaria agilizó las aprobaciones de nuevas proteínas, como la lenteja de agua, los grillos y la leghemoglobina de soja, durante el período 2024-2025, promoviendo así la diversificación de ingredientes. A medida que los consumidores priorizan cada vez más los productos con un menor impacto ambiental, los fabricantes se inclinan por las formulaciones vegetales debido a sus menores emisiones de carbono en comparación con las proteínas animales. Las tecnologías de procesamiento mejoradas están mejorando el sabor, la textura y la digestibilidad de los productos de nutrición deportiva de origen vegetal, abordando las preocupaciones previas de los consumidores e impulsando su adopción. El consumo de proteínas vegetales en Europa supera ya los 1.1 millones de toneladas anuales. [ 2 ]Fuente: Asociación Europea de Proteínas Vegetales, "Industria y Mercado", euvepro.euSegún la Asociación Europea de Proteínas Vegetales, las proteínas de soja y guisante son las principales en aplicaciones comerciales. El marco regulatorio está evolucionando, con la guía actualizada de la EFSA para aplicaciones en nuevos alimentos, vigente desde febrero de 2025, que agiliza la entrada al mercado de fuentes de proteínas innovadoras, manteniendo al mismo tiempo los estándares de seguridad.
Premiumización de snacks proteicos y bebidas listas para consumir
Los consumidores están cada vez más dispuestos a pagar un precio superior por productos que ofrecen mayor funcionalidad y comodidad. En 2024, la marca Ensure de Abbott alcanzó un hito significativo al superar los 3 millones de dólares en ventas globales. Este éxito, impulsado por un crecimiento orgánico del 9 % en su portafolio de nutrición para adultos, destaca la capacidad de la marca para satisfacer las necesidades de una población envejecida. La innovación se ha expandido más allá de las proteínas en polvo tradicionales para incluir bebidas listas para beber, snacks funcionales y formulaciones especializadas diseñadas para resultados de salud específicos. La aprobación de la glucosil hesperidina para su uso en bebidas funcionales, como las energéticas y deportivas, con un límite máximo de 525 mg/L, crea oportunidades para la diferenciación de productos premium. Los consumidores europeos buscan cada vez más productos que combinen comodidad con validación científica, lo que impulsa la demanda de ingredientes clínicamente probados y un etiquetado transparente. Además, el posicionamiento premium se ve reforzado por las ventajas del cumplimiento normativo. Los requisitos más estrictos de las declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria (AESA) favorecen a las marcas consolidadas con una sólida base científica.
Aumento de la participación en actividades de fitness y deportes
Las nuevas tendencias de fitness, como el entrenamiento de fuerza, el HIIT, las clases grupales y los deportes al aire libre, impulsan la necesidad de soluciones nutricionales personalizadas, adaptadas a las diversas necesidades energéticas y de recuperación. El fitness se ha convertido en parte integral del bienestar y de un estilo de vida social dinámico, fomentando una participación constante. Las clases grupales de fitness y los entrenamientos comunitarios mejoran la motivación y la adherencia, lo que pone de manifiesto la creciente demanda de nutrición deportiva para favorecer la energía y la recuperación. Según la Federación Alemana de Deportes Olímpicos, Alemania contaba con 11.3 millones de miembros de deportes de fitness. [ 3 ]Fuente: Federación Alemana de Deportes Olímpicos, "Deutscher Olympischer Sportbund - Bestandserhebung 2024", dosb.deLas inversiones en infraestructura están acelerando el crecimiento de la participación. En 2023, los gobiernos europeos destinaron 67.6 0.8 millones de euros a servicios recreativos y deportivos, manteniendo una participación constante del XNUMX % del gasto público total, según Eurostat. [ 4 ]Fuente: Eurostat, «Gasto público en servicios recreativos y deportivos», ec.europa.euDatos de la OMS de 2023 muestran que el 45 % de los ciudadanos de la UE no alcanzaba niveles adecuados de actividad física, lo que presenta oportunidades de intervención. Las medidas políticas que promueven la actividad física beneficiosa para la salud impulsan aún más el crecimiento del mercado de suplementos. Las tendencias de fitness, como el entrenamiento a intervalos de alta intensidad, el fitness funcional y los servicios de entrenamiento personalizado, generan demandas nutricionales específicas, impulsando la innovación de productos y la segmentación del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estricto proceso de aprobación de declaraciones por parte de la EFSA | -1.4% | Unión Europea | Largo plazo (≥ 4 años) |
| Alto costo y variabilidad de las materias primas | -1.1% | Fabricantes con sede en Europa | Mediano plazo (2-4 años) |
| Intensa competencia y saturación del mercado | -0.8% | Reino Unido, Alemania, Francia | Corto plazo (≤ 2 años) |
| Prevalencia de productos falsificados y de calidad inferior | -0.6% | Comercio electrónico transfronterizo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Estricto proceso de aprobación de declaraciones de la EFSA
Las complejidades regulatorias crean barreras que benefician a los actores establecidos, mientras que obstaculizan la innovación para las empresas más pequeñas. La Autoridad Europea de Seguridad Alimentaria exige amplia evidencia científica para las declaraciones de propiedades saludables; sin embargo, los beneficios cognitivos de la creatina siguen sin aprobarse a pesar del creciente interés de los consumidores. La divergencia regulatoria posterior al Brexit se suma al desafío, ya que las empresas deben navegar por procesos de aprobación separados para el Reino Unido y la UE, lo que genera mayores costos de cumplimiento que afectan desproporcionadamente a las empresas más pequeñas. El sistema de notificación propuesto por los Países Bajos para los complementos alimenticios, basado en el modelo de Bélgica y Rumanía, refleja el creciente escrutinio regulatorio en los estados miembros de la UE. La guía actualizada de la EFSA, vigente en febrero de 2025, tiene como objetivo mejorar la calidad de las solicitudes de nuevos alimentos, pero también extiende los plazos de evaluación. Un grupo de trabajo de la UE que trabaja para armonizar los niveles máximos permitidos en todos los estados miembros ofrece potencial para la simplificación regulatoria, aunque su implementación sigue siendo incierta.
Alto costo y variabilidad de las materias primas
Los costos de producción de alimentos en Europa han aumentado drásticamente debido a la duplicación de los precios de los insumos agrícolas y la energía, en medio de las continuas interrupciones en la cadena de suministro. El conflicto entre Rusia y Ucrania ha incrementado aún más la volatilidad de las materias primas, en particular de los ingredientes proteínicos procedentes de las regiones afectadas. Según el Banco Central Europeo, la inflación alimentaria alcanzó un máximo del 15 % en marzo de 2023. Los alimentos procesados, que representan el 75 % del gasto en alimentación, se han enfrentado a una presión constante debido al aumento de los costos energéticos. Abordar las deficiencias de infraestructura en proteínas alternativas requerirá inversiones significativas, y las proyecciones destacan la necesidad de una financiación sustancial para 2030 con el fin de ampliar las instalaciones de producción de proteínas vegetales y cultivadas. El aumento de los costos de los ingredientes proteínicos obliga a los fabricantes a gestionar con cuidado sus estrategias de precios, equilibrándolas con la sensibilidad al precio del consumidor en segmentos altamente competitivos. Para mitigar la presión sobre los costos de los insumos, empresas como Glanbia están implementando programas de transformación plurianuales destinados a lograr un ahorro anual de costos de al menos 50 millones de dólares estadounidenses para 2027.
Análisis de segmento
Por tipo de producto: El predominio de las proteínas se enfrenta a la innovación no proteica
Los productos proteicos deportivos representaron el 68.24 % del mercado europeo de nutrición deportiva en 2025, con el suero de leche y la caseína en polvo como base, ampliamente aceptados entre los usuarios de gimnasios. Este dominio se debe a la sólida demanda de suplementos proteicos, esenciales para la recuperación muscular, el mantenimiento y la condición física general, y que han tenido un gran impacto tanto entre atletas como entre aficionados al fitness. Sin embargo, los productos deportivos no proteicos están en tendencia de crecimiento, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.35 % hasta 2031, lo que subraya el creciente interés de los consumidores por las ayudas ergogénicas especializadas. Si bien el suero de leche mantiene su liderazgo gracias a su sabor y biodisponibilidad, las alternativas vegetales están cobrando impulso, impulsadas por la sostenibilidad y las etiquetas aptas para alérgenos.
La creatina, los aminoácidos de cadena ramificada y el calostro lideran la demanda de productos no proteicos. Por otro lado, los híbridos listos para beber, que combinan proteína con electrolitos, satisfacen a los consumidores que buscan comodidad y amplían sus posibilidades de uso. Las bebidas listas para beber premium se están consolidando en los estantes de alta gama, aprovechando la glucosil hesperidina por sus beneficios vasculares y energéticos. Con un creciente énfasis en la educación del consumidor, las marcas están diversificando su oferta en texturas y formatos de presentación, impulsando aún más la expansión del mercado europeo de nutrición deportiva.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por canal de distribución: la transformación digital se une al renacimiento del comercio minorista
En 2025, las tiendas online dominaron el mercado europeo de nutrición deportiva, con una cuota de mercado del 56.31%. Este auge fue liderado por especialistas en la categoría y grandes empresas de comercio electrónico. Los compradores digitales, atraídos por la transparencia en las reseñas y los precios dinámicos, se fidelizan gracias a la diversa gama de productos. Las plataformas de comercio electrónico ofrecen una amplia gama de productos, destacando productos de nicho como proteínas veganas y barritas sin alérgenos, a menudo ausentes en las tiendas físicas. Mediante análisis de datos avanzados y marketing digital especializado, estas plataformas ofrecen recomendaciones personalizadas, guiando a los consumidores hacia productos que se ajustan a sus necesidades dietéticas y aspiraciones de fitness.
Mientras tanto, los supermercados e hipermercados están experimentando el crecimiento más rápido, registrando una notable tasa de crecimiento anual compuesta (TCAC) del 9.35 %. Este crecimiento se ve impulsado por la expansión estratégica de los pasillos, la introducción de marcas blancas y el atractivo de las compras impulsivas. Las tiendas físicas aprovechan la ventaja del muestreo de productos y la agrupación de productos entre categorías, lo que aumenta el valor de la cesta de compra. Las tiendas especializadas, reconocidas por su experiencia en nichos específicos, ofrecen consultas en persona que conectan con los atletas más comprometidos. Al mismo tiempo, las tiendas de conveniencia aprovechan la tendencia de los snacks para llevar, destacando las bebidas frías listas para beber (RTD). Otros canales, como gimnasios, máquinas expendedoras y farmacias, aprovechan su prestigio para distribuir productos que cumplen con las normativas. Cabe destacar que una ola de consolidaciones de gimnasios en Alemania está impulsando las ventas en gimnasios, integrando a la perfección el entrenamiento profesional con la promoción de suplementos. Esta diversificación en los canales minoristas subraya la resiliencia y el amplio alcance del mercado europeo de la nutrición deportiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de nutrición deportiva en Europa Occidental
En 2025, el Reino Unido poseería una cuota de mercado del 32.06% en Europa Occidental, lo que pone de manifiesto sus consolidados hábitos de consumo y sus sólidas redes de distribución. Los consumidores británicos muestran preferencia por productos premium, una fuerte fidelidad a la marca y un alto nivel educativo, factores que impulsan la demanda de fórmulas de mayor valor. Alemania, con un mercado dinámico que se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.05% hasta 2031, está experimentando una transformación impulsada por una mayor concienciación sobre la salud, el aumento de las membresías en gimnasios y la rápida adopción de productos veganos y de origen vegetal. Francia e Italia mantienen una posición destacada en el mercado al capitalizar sus fortalezas tradicionales en el comercio minorista y al integrar rápidamente el comercio electrónico. Por el contrario, España está experimentando una creciente penetración de mercado entre los jóvenes, fuertemente influenciada por las tendencias de fitness impulsadas por las redes sociales. En 2023, los gobiernos de la UE asignaron 67.6 millones de euros a servicios recreativos y deportivos, con Hungría, Finlandia y Suecia a la cabeza con el 0.7 % de sus presupuestos, lo que refleja un fuerte apoyo político al crecimiento del mercado, según Eurostat.
Mercado de nutrición deportiva en los países nórdicos y Europa del Este.
Los países nórdicos, con Suecia a la cabeza, presentan características de mercado premium, como un alto consumo per cápita y marcos regulatorios avanzados que benefician a las marcas consolidadas. Los Países Bajos lideran la innovación, promoviendo sistemas de notificación de suplementos alimenticios y participando activamente en las iniciativas de diversificación de proteínas de la UE. Bélgica actúa como un banco de pruebas regulatorio, y sus requisitos de notificación de suplementos alimenticios aportan información valiosa para una mayor armonización en la UE. Mientras tanto, países de Europa del Este como Polonia y Rusia se perfilan como mercados clave para la adopción de la cultura del fitness, a pesar de enfrentarse a importantes complejidades regulatorias.
Mercado de nutrición deportiva de la UE
Las iniciativas de cumplimiento transfronterizo destacan el éxito de la coordinación regulatoria. Por ejemplo, las operaciones de la OLAF contra productos falsificados relacionados con grandes eventos deportivos resultaron en la incautación de más de 630,000 artículos, según informó la Oficina Europea de Lucha contra el Fraude en 2024. Estas acciones mejoran la competitividad de los participantes del mercado que cumplen con las normativas, a la vez que fomentan la confianza de los consumidores en los canales de distribución legítimos. Además, las iniciativas regionales de armonización regulatoria, como la labor del grupo de trabajo de la UE para estandarizar los niveles máximos permitidos, indican avances hacia unas condiciones de mercado unificadas. Este avance podría reducir los desafíos de cumplimiento normativo y facilitar estrategias de expansión transfronteriza fluidas.
Panorama regulatorio
Los productos de nutrición deportiva en Europa generalmente se rigen por la legislación alimentaria general de la UE, en lugar de un régimen específico para alimentos deportivos, por lo que el cumplimiento depende de si un producto se clasifica como alimento convencional, alimento enriquecido o complemento alimenticio. Los requisitos básicos incluyen las normas de información alimentaria para el consumidor establecidas en el Reglamento (UE) n.º 1169/2011 (etiquetado, alérgenos y declaración nutricional), con disposiciones específicas para complementos basadas en la Directiva 2002/46/CE (listas armonizadas de vitaminas y minerales permitidos, si bien las cantidades máximas siguen siendo establecidas en gran medida a nivel de los Estados miembros). Para formatos enriquecidos como bebidas listas para consumir y barritas, la formulación y el etiquetado también pueden coincidir con las normas de la UE sobre la adición de vitaminas, minerales y otras sustancias.
Las declaraciones y la autorización de ingredientes son factores clave para el posicionamiento premium y basado en la ciencia. Las declaraciones sobre salud y nutrición utilizadas en el etiquetado y la publicidad deben cumplir con el Reglamento (CE) n.º 1924/2006 y depender de la evaluación científica de la EFSA y la autorización de la UE, lo que aumenta los requisitos de justificación y calidad del expediente en comparación con muchos mercados fuera de la UE. Los nuevos ingredientes, incluidas las proteínas alternativas utilizadas en la innovación de la nutrición deportiva, requieren una evaluación previa a la comercialización en el marco de los nuevos alimentos de la UE. Las actualizaciones de las directrices de la EFSA, vigentes desde febrero de 2025, reforzaron las expectativas de las solicitudes, al tiempo que buscaban mejorar la calidad de la presentación y la claridad del proceso.
Panorama competitivo
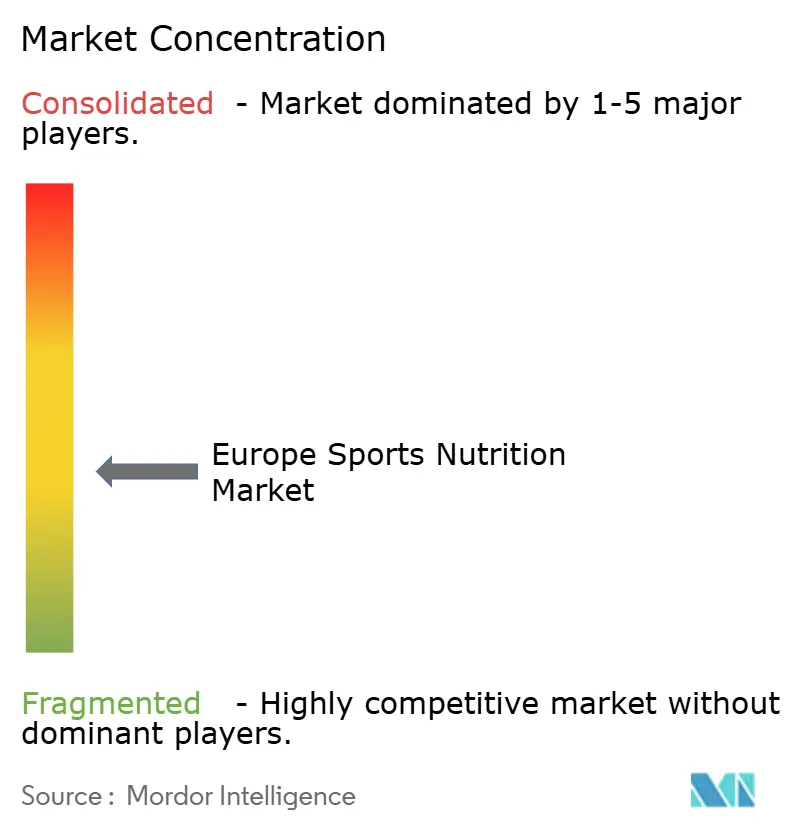
La concentración del mercado se mantiene moderada, con una dinámica competitiva fragmentada, ya que las empresas líderes emplean diversas estrategias para aprovechar las oportunidades de crecimiento. Glanbia amplía su cartera de productos discontinuando estratégicamente operaciones de comercio electrónico como Body and Fit y la marca SlimFast, mientras se centra en fortalecer su marca principal, Optimum Nutrition. El programa de transformación plurianual de la compañía, que busca un ahorro anual de 50 millones de dólares para 2027, destaca el énfasis de la industria en mejorar la eficiencia operativa ante el aumento de los costes de las materias primas. El segmento de nutrición de Abbott, que logró un crecimiento orgánico del 9%, demuestra su eficaz posicionamiento premium, especialmente a medida que el envejecimiento demográfico se entrelaza cada vez más con las demandas de nutrición deportiva.
Las empresas impulsan la innovación mediante la simplificación de los procesos regulatorios, lo que genera ventajas competitivas. Invierten en nuevas aplicaciones alimentarias y validan las afirmaciones sobre la salud para respaldar estrategias de precios premium. La aprobación por parte de la Comisión Europea en 2024 de cinco nuevas sustancias alimentarias, entre ellas el concentrado proteico de la especie Lemna y el betaglucano de Euglena gracilis, refleja una apertura regulatoria a la innovación, favoreciendo a las empresas con sólidas capacidades de investigación y desarrollo.
Grandes empresas como Glanbia PLC, PepsiCo Inc., Nestlé SA, The Hut Group y Abbott Laboratories priorizan la calidad como elemento clave del posicionamiento de marca. El entorno competitivo del mercado incluye actores regionales e internacionales. Como resultado, estas compañías líderes están diversificando sus portafolios para destacar mediante innovaciones de productos, alianzas estratégicas, fusiones y adquisiciones, y expansiones de mercado. Están surgiendo oportunidades en áreas como la nutrición personalizada, las formulaciones vegetales y la segmentación demográfica específica. Al mismo tiempo, las medidas regulatorias contra los productos falsificados están fortaleciendo la posición de mercado de las empresas legítimas al generar confianza en los consumidores y aplicar los requisitos de verificación de los canales de distribución.
Líderes de la industria de la nutrición deportiva en Europa
-
PLC Glanbia
-
PepsiCo Inc.
-
Nestlé SA
-
Abbott Laboratories
-
El grupo cabaña
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: THG (Myprotein) y Nichols anunciaron una alianza para lanzar en el Reino Unido la gama de bebidas proteicas listas para consumir Myprotein Clear Whey Protein Water, con un lanzamiento previsto para septiembre de 2026. Esta alianza amplía la oferta de Myprotein más allá de los polvos y snacks, ofreciendo proteínas listas para consumir que facilitan la hidratación. Este formato permite una mayor frecuencia de compra y se adapta a las necesidades de los consumidores. Además, une a una marca consolidada de nutrición deportiva con una empresa británica de bebidas para acelerar la distribución y la gestión de la cadena de frío.
- Mayo de 2026: PepsiCo expandió Gatorade en Italia con Glacier Freeze Zero Zuccheri, ingresando al segmento de bebidas deportivas funcionales sin azúcar en el país. Esto aumenta la presión competitiva en los canales de venta minorista y de conveniencia, donde las afirmaciones sobre la reducción de azúcar y el posicionamiento como bebida de hidratación diaria influyen en la decisión de compra. El lanzamiento subraya la continua renovación de productos por parte de los grandes grupos de bebidas para defender su cuota de mercado frente a los nuevos competidores más pequeños de bebidas funcionales y de bienestar.
- Octubre de 2024: Glanbia, a través de su marca Optimum Nutrition, lanzó Optimum Nutrition Protein Hot Chocolate en el Reino Unido y Europa, ofreciendo 20 gramos de proteína por porción con concentrado de suero hidrolizado. El producto amplía las ocasiones de consumo a bebidas calientes, impulsando la premiumización y la adaptación a la estacionalidad más allá de los batidos tradicionales. Asimismo, refuerza la estrategia de las marcas consolidadas mediante la innovación centrada en el sabor, manteniendo el aporte de proteínas como elemento central de su posicionamiento.


Alcance del informe sobre el mercado de nutrición deportiva en Europa
La nutrición deportiva es el estudio y la práctica de la nutrición y las dietas para mejorar el rendimiento deportivo de una persona. El mercado se ocupa de los productos y bebidas asociados con la mejora del rendimiento de los entusiastas del deporte, los consumidores orientados al fitness y los usuarios de estilo de vida. El mercado europeo de nutrición deportiva se ha segmentado por tipo de producto, canal de distribución y geografía. Por tipo, el mercado está segmentado en bebidas deportivas, comida deportiva y suplementos deportivos. Por canales de distribución, el mercado está segmentado en tiendas de conveniencia, hipermercados/supermercados, tiendas especializadas, comercio minorista en línea y otros canales de distribución. El estudio también proporciona un análisis regional del mercado europeo de nutrición deportiva en países emergentes y establecidos, incluidos España, Reino Unido, Francia, Alemania, Rusia, Italia y el resto de Europa. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD)
Por tipo de producto
| Productos de proteína deportiva | Barritas de proteínas/energéticas | ||
| Proteína deportiva en polvo | Suero y caseína en polvo | Concentrado | |
| Aislado | |||
| Otros | |||
| Polvo de proteína a base de plantas | |||
| Otros polvos de proteínas para deportes | |||
| Proteína deportiva RTD | |||
| Productos deportivos sin proteínas | La creatina | ||
| BCAA | |||
| Otros | |||
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas especializadas |
| Tiendas minoristas en línea |
| Otros canales de distribución (gimnasios, vending, farmacias) |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Russia |
| Suecia |
| Bélgica |
| Polonia |
| Netherlands |
| El resto de Europa |
| Por tipo de producto | Productos de proteína deportiva | Barritas de proteínas/energéticas | ||
| Proteína deportiva en polvo | Suero y caseína en polvo | Concentrado | ||
| Aislado | ||||
| Otros | ||||
| Polvo de proteína a base de plantas | ||||
| Otros polvos de proteínas para deportes | ||||
| Proteína deportiva RTD | ||||
| Productos deportivos sin proteínas | La creatina | |||
| BCAA | ||||
| Otros | ||||
| Por canal de distribución | Supermercados / Hipermercados | |||
| Tiendas de conveniencia | ||||
| Tiendas especializadas | ||||
| Tiendas minoristas en línea | ||||
| Otros canales de distribución (gimnasios, vending, farmacias) | ||||
| Por geografía | Reino Unido | |||
| Alemania | ||||
| Francia | ||||
| Italia | ||||
| España | ||||
| Russia | ||||
| Suecia | ||||
| Bélgica | ||||
| Polonia | ||||
| Netherlands | ||||
| El resto de Europa | ||||


Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado de nutrición deportiva en Europa?
El mercado está valorado en 6.61 millones de dólares en 2026 y se proyecta que alcance los 9.64 millones de dólares en 2031.
¿Qué segmento de productos está creciendo más rápido en Europa?
Los productos deportivos no proteicos, incluidas las mezclas de creatina y BCAA, lideran con una CAGR del 8.35 % hasta 2031.
¿Por qué Alemania es el mercado nacional con mayor crecimiento?
Alemania se beneficia del aumento en el número de membresías en gimnasios, el apoyo del gobierno a las proteínas alternativas y una perspectiva de CAGR del 10.05%.
¿Cómo ingresan nuevas fuentes de proteínas al mercado?
Las aprobaciones de la EFSA para la lenteja de agua, los grillos domésticos y las larvas del gusano de la harina permiten formulaciones de proteínas nuevas y sostenibles.
Última actualización de la página:



