

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
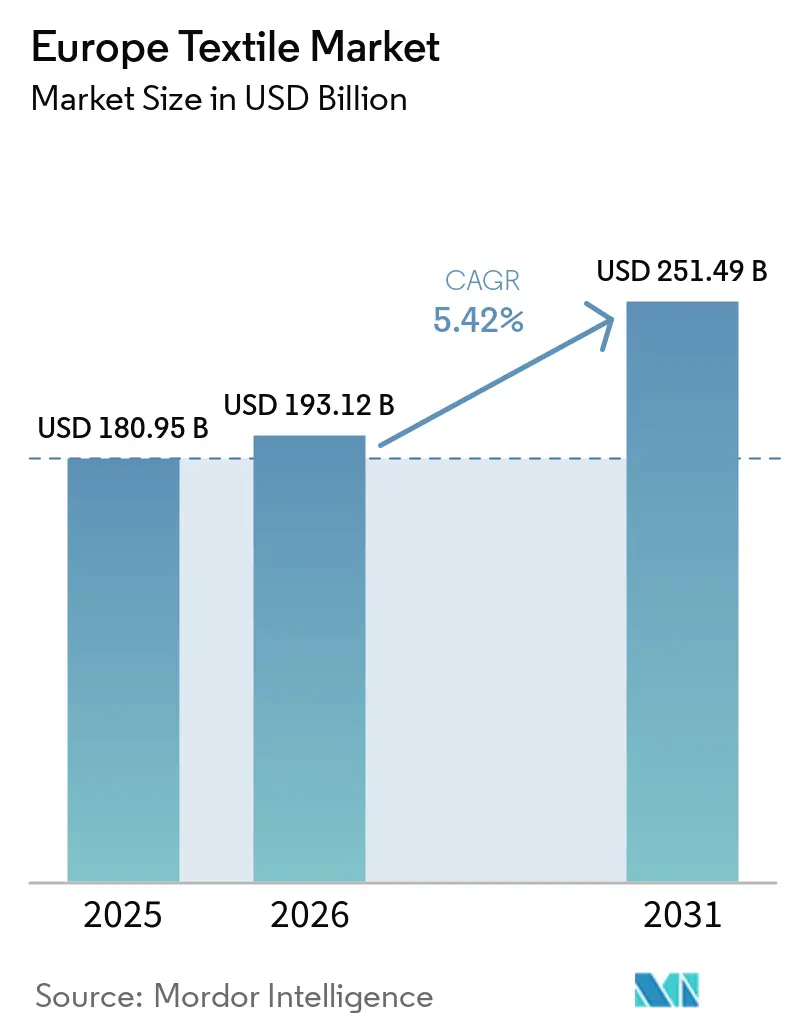
| Tamaño del mercado (2026) | USD 193.12 mil millones |
| Tamaño del mercado (2031) | USD 251.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
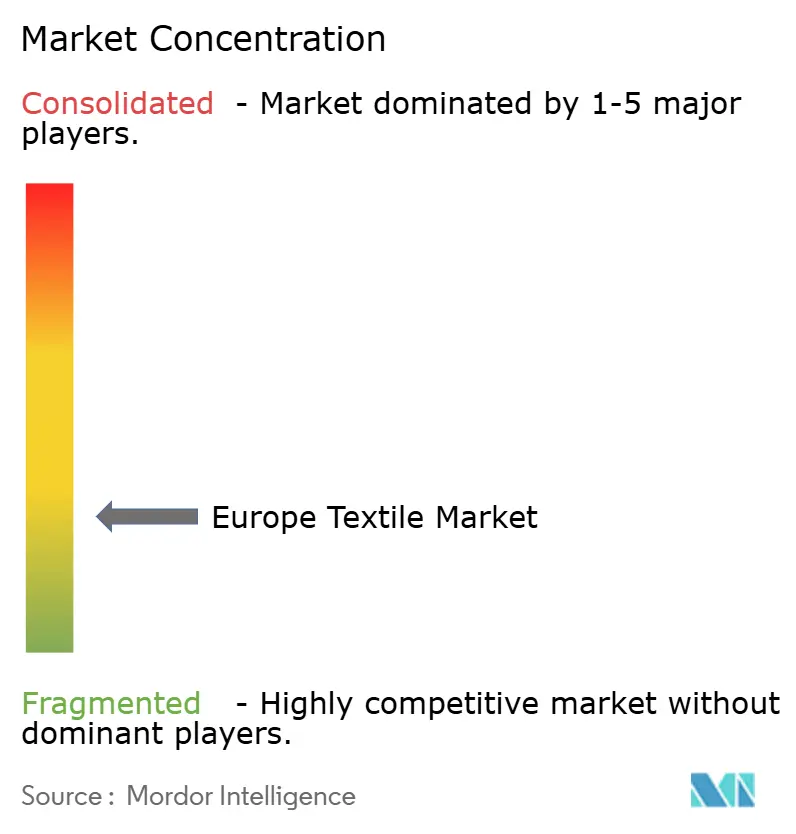
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado textil europeo por Mordor Intelligence
Se prevé que el tamaño del mercado textil europeo sea de 180.95 millones de dólares en 2025, 193.12 millones de dólares en 2026 y alcance los 251.49 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.42% entre 2026 y 2031.
La legislación sobre economía circular, la aceleración de los ciclos de la moda y la creciente demanda de tejidos técnicos son los factores clave que configuran el mercado textil europeo. La recogida selectiva obligatoria de residuos textiles en la UE-27, junto con la implementación gradual del Pasaporte Digital de Productos, está canalizando capital hacia plantas de reciclaje y herramientas de trazabilidad. Las plataformas de comercio electrónico han reducido los plazos de entrega desde el diseño hasta la comercialización a menos de cuatro semanas, lo que ha impulsado a las fábricas a adoptar el tejido digital, las cocinas de teñido automatizadas y la clasificación por infrarrojos cercanos. La inversión también se está orientando hacia aplicaciones de alto margen, como los tejidos ignífugos para las carcasas de las baterías de los vehículos eléctricos y los geotextiles para la modernización de vías férreas y carreteras. Al mismo tiempo, la demanda de lino, cáñamo y lana cultivados localmente está en aumento, ya que las marcas destacan la reducción de la huella de carbono en el transporte y las historias de fibras "hechas en Europa".
Conclusiones clave del informe
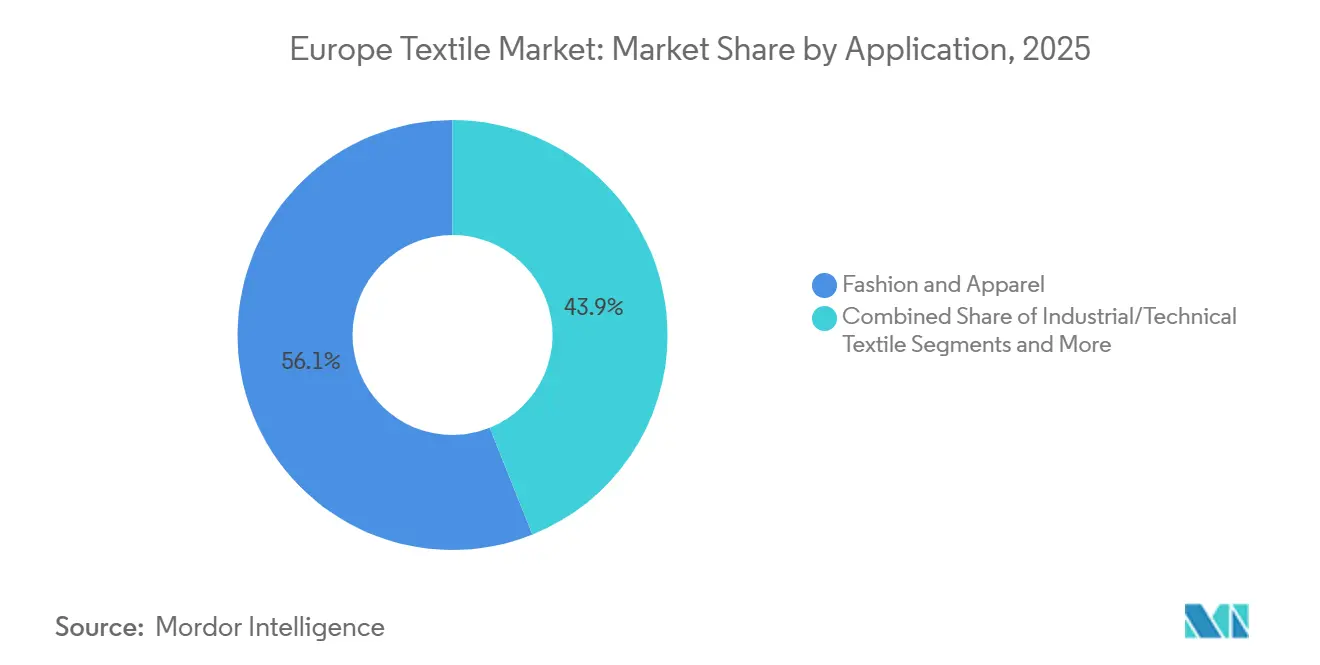
- Por aplicación, la moda y la indumentaria representaron el 56.06% de la cuota de mercado textil europea en 2025, mientras que se prevé que los textiles industriales y técnicos se expandan a una CAGR del 6.15% hasta 2031.
- Por materia prima, las fibras sintéticas representaron el 53.96% del tamaño del mercado textil europeo en 2025, y se proyecta que solo el poliéster registrará una CAGR del 6.56% entre 2026 y 2031.
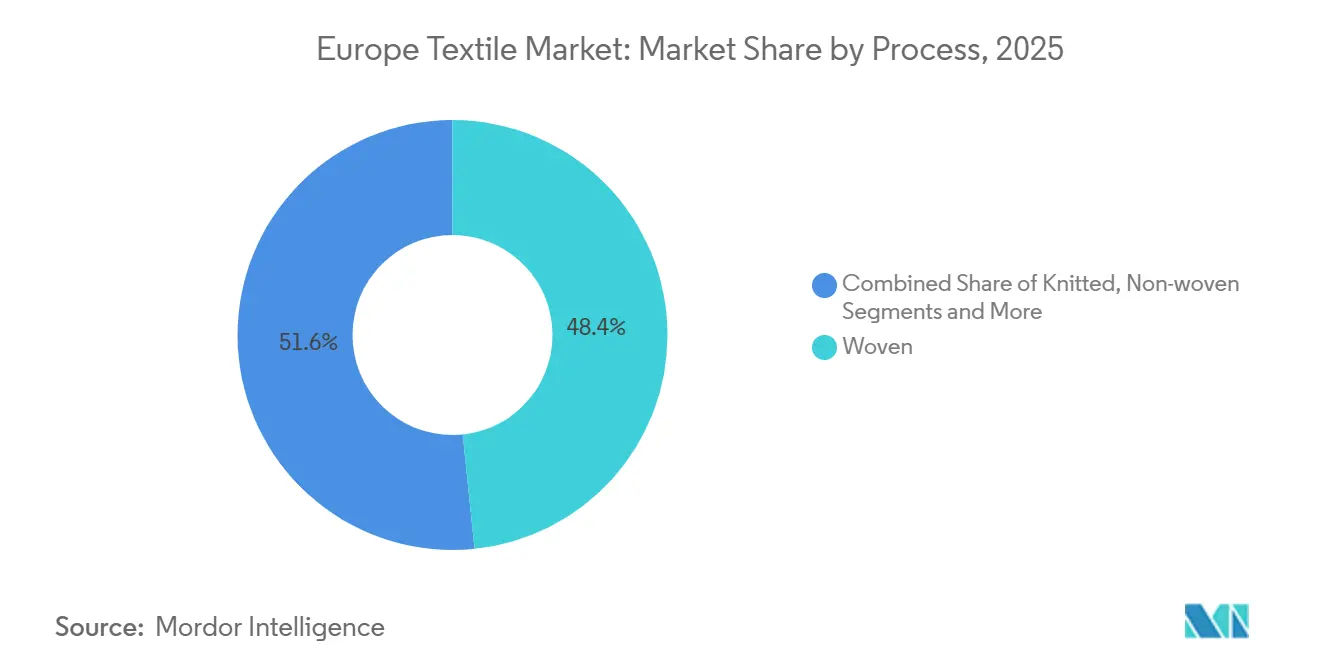
- Por proceso, los tejidos contribuyeron con el 48.36% de los ingresos en 2025, mientras que se anticipa que las tecnologías no tejidas registrarán una CAGR del 6.05% hasta 2031.
- Por geografía, Alemania capturó el 25.45% de la participación del mercado textil europeo en 2025, y se prevé que España registre el crecimiento más rápido con una CAGR del 5.8% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado textil europeo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recogida selectiva obligatoria de residuos textiles en la UE-27 a partir de 2025 | + 1.5% | UE-27 | Mediano plazo (2–4 años) |
| Crecimiento de textiles técnicos de alto rendimiento para movilidad e infraestructura | + 1.3% | Alemania, Francia, países nórdicos | Largo plazo (≥ 4 años) |
| Cambios rápidos en los ciclos de la moda y auge de la moda rápida | + 1.2% | España, Italia, Portugal | Corto plazo (≤ 2 años) |
| Pasaporte de productos digitales de la UE: modelos de negocio circulares y ricos en datos | + 1.0% | UE-27 | Mediano plazo (2–4 años) |
| Las plataformas de comercio electrónico y comercio social acortan los plazos de entrega desde el diseño hasta la comercialización | + 0.9% | Alemania, Francia, Reino Unido | Corto plazo (≤ 2 años) |
| Aumento de la demanda de lino, cáñamo y lana cultivados en Europa como fibras locales bajas en carbono | + 0.8% | Francia, Bélgica, Países Bajos | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Recogida selectiva obligatoria de residuos textiles en la UE-27 a partir de 2025
Desde enero de 2025, todos los municipios estaban obligados a instalar puntos de recogida de textiles específicos, redirigiendo aproximadamente 5 millones de toneladas de prendas al año a centros de clasificación europeos [1] Comisión Europea, «Directiva Marco sobre Residuos», environment.ec.europa.eu . Países pioneros como Francia y los Países Bajos lograron tasas de recogida superiores al 60 % combinando contenedores en la vía pública con socios de empresas sociales. La normativa puso de manifiesto una deficiencia: Europa contaba con menos de 50 líneas de clasificación automatizadas a mediados de 2025, por lo que los inversores comprometieron 870 millones de dólares estadounidenses a nuevas plantas en Polonia, España y Portugal. Los productores ahora se enfrentan a tasas de ecomodulación, lo que les obliga a diseñar prendas monomateriales con adornos desmontables. A medio plazo, se espera que la obligación de recogida aumente la disponibilidad de fibra reciclada y respalde los contratos de suministro circulares.
Crecimiento de textiles técnicos de alto rendimiento para movilidad e infraestructura
Los fabricantes de vehículos eléctricos aumentaron el contenido de textiles técnicos a más de 12 kg por automóvil en 2025, reemplazando el acero en las carcasas de las baterías con compuestos de fibra de carbono para ahorrar peso. Los estados de la UE destinaron USD 130 mil millones para mejoras de ferrocarriles y carreteras, aumentando la demanda de geotextiles que estabilizan el suelo y reducen el espesor del asfalto. Los hospitales exigieron telas de barrera lavables que cumplen con ISO 16604, impulsando las compras de materiales ignífugos y antimicrobianos. Las solicitudes de patentes para arquitecturas híbridas de espaciadores y compuestos aumentaron 18% en 2024, señalando un nuevo gasto en I+D [2] Oficina Europea de Patentes, “Patent Statistics 2024”, epo.org . El impulsor a largo plazo dirige la inversión hacia filamentos de polietileno de ultra alto peso molecular y aramida que obtienen márgenes de tres a cinco veces mayores que los del poliéster básico.
Cambios rápidos en los ciclos de la moda y auge de la moda rápida
Las plataformas de moda ultrarrápida ahora publican nuevos estilos cada 48 horas, lo que obliga a las fábricas europeas a cambiar de producciones de seis meses a microlotes de 500 a 1,000 metros. La impresión digital, el corte automatizado y el teñido interno permiten a los grupos integrados verticalmente atender pedidos al día siguiente, mientras que los tejedores por contrato se arriesgan a la cancelación si no cumplen con los plazos de entrega ajustados. Entre 2023 y 2025, las marcas europeas de ropa aumentaron su número de SKU en un 35 %, aunque las ventas unitarias totales se mantuvieron estables, lo que demuestra una preferencia por la variedad sobre el volumen. Está surgiendo una reacción negativa de los consumidores en el segmento premium, donde las marcas de "moda lenta" que ofrecen servicios de reparación y divulgación de la fibra están ganando terreno. Este factor impulsa las expectativas de velocidad, pero también amplía los nichos de mercado para tejidos trazables y duraderos.
Pasaporte de productos digitales de la UE: modelos de negocio circulares y ricos en datos
El Reglamento de Ecodiseño para Productos Sostenibles introduce un Pasaporte Digital de Producto por fases, que exige que todos los textiles lleven datos de trazabilidad integrados para 2030.[ 3 ]Comisión Europea, «Reglamento sobre el diseño ecológico de productos sostenibles», commission.europa.euLos proyectos piloto ya vinculan códigos QR con los registros de la cadena de suministro, lo que permite que los mercados de reventa, las plataformas de alquiler y las redes de reparación verifiquen el contenido de las fibras y el historial de cuidado. Los primeros en adoptarlo obtienen confianza en la marca y precios premium, mientras que los rezagados corren el riesgo de ser excluidos de los mercados regulados. El pasaporte también respalda las tarifas de responsabilidad del productor, lo que recompensa la confección monomaterial que simplifica el reciclaje al final de su vida útil. A mediano plazo, se espera que las prendas ricas en datos generen fuentes de ingresos secundarias y consoliden los ciclos de producción de materiales.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la energía y de las materias primas presionan a los productores con márgenes bajos | -0.8% | UE-27 | Corto plazo (≤ 2 años) |
| Alto requerimiento de inversión de capital para capacidad de reciclaje y clasificación de última generación | -0.6% | Europa Occidental | Mediano plazo (2–4 años) |
| Escasez de mano de obra calificada en teñido, acabados y tejidos avanzados | -0.5% | Alemania, Italia, Francia | Largo plazo (≥ 4 años) |
| La fragmentación de las pymes dificulta el cumplimiento de las nuevas normas de diligencia debida de la UE | -0.4% | Italia, España, Portugal | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de la energía y de las materias primas presiona a los productores con bajos márgenes
El costo del gas natural alcanzó un máximo de USD 130 por MWh a principios de 2024, antes de caer a USD 43 a finales de 2025, lo que generó inquietud en las tintorerías, donde la energía puede representar el 70% de los costos operativos. Las fluctuaciones de USD 10 por barril en el precio del crudo impulsaron fluctuaciones del 8% en los precios de los polímeros, mientras que los futuros del algodón oscilaron entre USD 75 y USD 95 por libra. Las pymes sin herramientas de cobertura vieron evaporarse sus márgenes, lo que impulsó la venta de activos en Polonia y Rumanía. Los contratos de costo más margen que comparten el riesgo siguen siendo poco frecuentes fuera de las alianzas sólidas. Por lo tanto, la inestabilidad de los precios amenaza la capacidad e impulsa la consolidación.
Altos requerimientos de inversión de capital para capacidad de reciclaje y clasificación de última generación
Una planta de fibra a fibra de 20,000 toneladas requiere hasta 87 millones de dólares, incluyendo reactores de clasificación por infrarrojo cercano y despolimerización química. Los bancos insisten en acuerdos de compraventa y coinversión gubernamental, lo que ralentiza la financiación del proyecto. Se han prometido subvenciones públicas por valor de 1.3 millones de dólares, pero su tramitación es lenta. Las pymes no pueden absorber líneas de clasificación con IA de 5 millones de dólares, lo que amplía la brecha tecnológica. La dificultad para obtener financiación limitará el suministro de fibra reciclada al menos hasta 2027.
Análisis de segmento
Por aplicación: los textiles industriales superan el volumen de la moda
En 2025, el segmento de moda y confección representó una mayoría significativa del mercado textil europeo, con un 56.06 % del tamaño total del mercado. Se prevé que el segmento técnico, con el mayor crecimiento, registre una tasa de crecimiento anual compuesta (TCAC) del 6.15 % hasta 2031, impulsado por los interiores de vehículos eléctricos, los tejidos de barrera médica y el refuerzo geotextil. Los fabricantes de automóviles alemanes utilizaron más de 12 kg de textiles técnicos por vehículo en 2025, frente a los 9 kg de 2020, para aligerar las plataformas de baterías. Los hospitales exigieron el uso de paños que cumplen con la norma ISO 16604, lo que amplió los contratos de textiles médicos. La ropa de trabajo de protección se beneficia de normas ignífugas más estrictas, y la ropa deportiva integra hilos conductores que capturan datos biométricos, respaldados por un crecimiento del 18 % en las patentes de textiles inteligentes en 2024.
Las marcas de moda premium se están orientando hacia la venta directa al consumidor y los eventos en tienda, mientras que la ropa de gama media se enfrenta a competidores ultrarrápidos que publican estilos cada dos días. Esta bifurcación impulsa a las fábricas a equilibrar los pedidos de ropa básica con contratos técnicos de alto margen. La producción regional también se reestructura: Italia continúa siendo el principal proveedor de camisas de lujo, mientras que Alemania y Francia lideran la I+D de tejidos técnicos para socios de la automoción y la aeroespacial. Durante el horizonte de pronóstico, el mercado textil europeo dependerá de la demanda industrial para compensar la disminución de los volúmenes de ropa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por materia prima: el poliéster lidera el resurgimiento sintético
Las fibras sintéticas dominaron con el 53.96% de la cuota de mercado textil europea en 2025, y se prevé que el poliéster por sí solo registre una tasa de crecimiento anual compuesta (TCAC) del 6.56% hasta 2031. Las plantas de glucólisis y metanólisis, respaldadas por Lenzing e Indorama, planean añadir 200,000 toneladas de producción de poliéster reciclado para 2028, lo que elevará el contenido circular sin sacrificar la resistencia del hilo. El nailon y el acrílico mantienen posiciones de nicho en airbags y tapicería para exteriores. Las fibras naturales se mantienen estables en volumen, pero están cambiando hacia grados premium certificados; las fábricas europeas pagan primas del 15-25% por el algodón orgánico para cumplir con los compromisos de las marcas. El lino y el cáñamo cultivados localmente garantizan la seguridad de la cadena de suministro y reducen las emisiones, en consonancia con el Pacto Verde Europeo. Las fibras especiales, como la aramida y el polietileno de peso molecular ultraalto, ofrecen márgenes hasta cinco veces superiores a los del poliéster comercial, lo que atrae financiación para I+D y capital de riesgo.
La reducción de residuos preconsumo y las prendas postconsumo representan una reserva pequeña, pero en rápido crecimiento, de fibra reciclada. El mandato de recogida de residuos de la UE podría canalizar 5 millones de toneladas anuales a centros de clasificación; sin embargo, la complejidad de la mezcla implica que actualmente solo el 20 % se puede reciclar a gran escala. Las inversiones en reciclaje químico pretenden aumentar esa tasa a lo largo de la década, respaldando los objetivos de contenido reciclado integrados en los sistemas de evaluación de las marcas.
Por proceso: La innovación en telas no tejidas desafía la madurez de las telas tejidas
Las telas tejidas aún generaron el 48.36 % de los ingresos por procesos en 2025, pero se prevé que las tecnologías no tejidas se aceleren a una tasa de crecimiento anual compuesta (TCAC) del 6.05 % entre 2026 y 2031. Las líneas de spunbond y meltblown, añadidas desde 2024, se utilizan para filtros de climatización y telas de barrera médica EN 14683, gracias a la continua concienciación sobre la salud pública. Las telas hidroenredadas tienen demanda en toallitas húmedas para el hogar por su suavidad y capacidad de absorción, mientras que las alfombras punzonadas consiguen contratos para alfombras de automóviles. Las fábricas de tejidos se enfrentan a la presión de los precios en Asia, lo que las obliga a diferenciarse mediante diseños jacquard e hilos trazables.
Las máquinas digitales de tejido de punto por urdimbre, capaces de personalizar a gran escala con un desperdicio casi nulo, dan soporte a fábricas de moda bajo demanda en Portugal y España. El tejido tridimensional para telas espaciadoras creció gracias a los avances en equipos alemanes y suizos que redujeron los costos de mano de obra en un 40 %. Los no tejidos húmedos se utilizan para separadores de baterías y filtros de alto rendimiento, alcanzando un alto valor unitario a pesar de su bajo tonelaje. La automatización, la manipulación robótica de materiales y la inspección visual con IA aumentan el gasto de capital, pero reducen los costos variables, lo que beneficia a los grupos integrados verticalmente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado textil de Alemania
Alemania captó el 25.45 % del mercado textil europeo en 2025, impulsada por los clústeres automotrices y textiles industriales de Baden-Württemberg y Renania del Norte-Westfalia. La estrecha colaboración con los fabricantes de equipos originales (OEM) agiliza la aprobación de muestras para fundas de asientos, airbags y telas para carcasas de baterías. Los programas federales de aprendizaje combinan habilidades artesanales con el control digital de procesos para paliar la escasez de mano de obra. Las subvenciones para la eficiencia energética ayudan a las fábricas a reducir el consumo de gas en las tintorerías.
Mercado textil de España
España es el mercado con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.8 % prevista hasta 2031. Los incentivos gubernamentales fomentan la relocalización de la producción de corte y confección desde el norte de África, mientras que los fondos de recuperación de la UE subvencionan la modernización de la maquinaria. La proximidad a Marruecos y Túnez permite un abastecimiento flexible, y las marcas españolas de comercio electrónico confían en las fábricas locales para reponer sus microcolecciones en cuestión de días. Los clústeres textiles de Cataluña y Valencia también están implementando líneas piloto de clasificación de infrarrojo cercano para residuos posconsumo.
Mercados europeos más amplios
Italia mantiene una posición dominante en tejidos técnicos y de lujo. Las fábricas de Lombardía suministran camisas de alta calidad y tejidos de punto merino, mientras que el Véneto se centra en preimpregnados de fibra de carbono para la industria aeroespacial. Las solicitudes de patente superaron las 200 en 2024, la cifra más alta de Europa. Francia combina la moda tradicional con la innovación en telas no tejidas y domina el cultivo del lino, exportando a fábricas de Bélgica y los Países Bajos. Los países del Benelux destacan en proyectos piloto de spunbond y de negocio circular, mientras que las empresas nórdicas prueban fibras a base de madera. Los países de Europa Central y Oriental ofrecen capacidad de tejido a bajo coste, pero se enfrentan a limitaciones de mano de obra cualificada y a la volatilidad energética.
Panorama regulatorio
La normativa textil de la UE se está volviendo más estricta en materia de circularidad y transparencia. La Comisión Europea utiliza el Reglamento sobre el diseño ecológico de productos sostenibles (ESPR), en vigor desde el 18 de julio de 2024, como marco para los requisitos de sostenibilidad a nivel de producto. Esto incluye una implementación gradual de los Pasaportes Digitales de Producto, con el apoyo del trabajo de normalización de CEN-CENELEC (JTC24). Un factor desencadenante a corto plazo es la revisión específica de la Directiva Marco sobre Residuos, que entró en vigor el 16 de octubre de 2025 e introduce sistemas obligatorios de Responsabilidad Ampliada del Productor (RAP) para textiles y calzado. Los Estados miembros están trabajando en los plazos de transposición y puesta en marcha.
Los hitos de implementación se extienden hasta 2026: la prohibición de la Responsabilidad Extendida del Productor (REP) sobre la destrucción de ropa, accesorios y calzado no vendidos entra en vigor el 18 de julio de 2026, y los requisitos de la Directiva sobre normas comunes que promueven la reparación de productos entran en vigor el 27 de septiembre de 2026. Junto con los mecanismos de ecomodulación vinculados al diseño para la reciclabilidad y la divulgación de datos, estas medidas están impulsando a las marcas y a las fábricas a orientar el diseño de sus surtidos hacia la construcción con un solo material, ampliar los canales de reparación y devolución, e invertir en sistemas de trazabilidad que permitan completar los pasaportes de los productos y respaldar la presentación de informes de la REP.
Análisis de la cadena de valor
La cadena de valor textil europea abarca el suministro de materia prima (fibras naturales como lino, cáñamo, lana y algodón importado; fibras sintéticas y fibras especiales de alto rendimiento), productores de fibras e hilos, fabricación de tejidos (tejidos, de punto y no tejidos), procesamiento húmedo (teñido y acabado), confección de prendas y transformación técnica, y distribución a través de marcas, mayoristas y comercio electrónico. La circularidad crea flujos paralelos entre operadores de recogida y clasificación, canales de reutilización, recicladores mecánicos y químicos, proveedores de tecnología (clasificación por infrarrojo cercano, tejido digital, inspección por IA, plataformas de trazabilidad) y Organizaciones de Responsabilidad del Productor (ORP) que coordinan la financiación y la presentación de informes de la RPE. El sector textil y de la confección de la UE está muy fragmentado, con unas 197,000 empresas que emplean a cerca de 1.3 millones de personas y generaron una facturación de 170 millones de euros en 2023, lo que afecta a la rapidez con la que las empresas pueden adoptar mejoras que requieren grandes inversiones de capital.
Los cuellos de botella se concentran en torno a las brechas de costos y capacidades. El procesamiento húmedo, que requiere mucha energía y mano de obra, sigue siendo sensible a las fluctuaciones de los precios de los servicios públicos, mientras que la economía de la fibra reciclada se ve limitada por una brecha de precios persistente con respecto a las materias primas vírgenes y una capacidad limitada de clasificación automatizada y reciclaje de fibra a fibra. El impulso regulatorio (EPR bajo la Directiva Marco de Residuos revisada y las obligaciones del Pasaporte Digital de Producto vinculadas a ESPR con implementación gradual a partir de 2026) está reorientando la creación de valor hacia datos verificados en origen, cadena de custodia auditable y soluciones para el final de la vida útil. El trabajo de mapeo publicado por el consorcio TexMat (mayo de 2026) destaca las dependencias entre nueve grupos de partes interesadas en el ecosistema textil circular, reforzando que los flujos de materiales y financieros dependen cada vez más de datos interoperables y acuerdos de compra a largo plazo que reducen el riesgo de las inversiones en reciclaje.
Panorama competitivo
La competencia sigue estando fragmentada; los diez mayores productores poseen menos del 30% de la cuota de mercado combinada, lo que confiere al mercado textil europeo un perfil de baja concentración. Los segmentos de productos básicos, las telas básicas para prendas de vestir y los no tejidos estándar se enfrentan a la reducción de márgenes debido a las importaciones asiáticas y las fluctuaciones energéticas. Sin embargo, los textiles técnicos de alto rendimiento y las telas de lujo alcanzan precios superiores gracias a su conocimiento especializado y a las colaboraciones con marcas.
Las estrategias se centran en la integración vertical y la expansión circular. La adquisición por parte de Lenzing en 2025 de una startup de reciclaje químico garantiza la materia prima de monoetilenglicol para las líneas de lyocell. Indorama Ventures adquirió una planta de despolimerización española capaz de convertir 30,000 toneladas de residuos de poliéster en pellets de grado virgen, asegurando el contenido reciclado para hilos europeos. Freudenberg se asoció con un fabricante de equipos originales alemán para desarrollar conjuntamente carcasas de baterías de aramida no tejida, con el objetivo de reducir su peso en un 25 % en comparación con el acero.
Los disruptores atacan nichos de mercado. Las startups de reciclaje enzimático prometen despolimerización a menor temperatura. Las plataformas de tejido digital aceptan pedidos de hasta 100 metros, lo que reduce el riesgo de inventario para las marcas de moda. Las empresas suizas de investigación producen hilos conductores que incorporan sensores biométricos en las prendas, abriendo canales para la industria médica y deportiva. La preparación para el cumplimiento normativo también es una ventaja competitiva: las fábricas que implementen las capas de datos del Pasaporte Digital de Productos y la clasificación por IA antes de la normativa de residuos de 2025 obtendrán contratos de suministro, mientras que las que se queden atrás se arriesgan a ser descalificadas.
Líderes de la industria textil europea
-
Lenzing AG
-
Materiales de rendimiento Freudenberg
-
Indorama Ventures (M&G Fibras Europa)
-
Grupo Albini
-
Grupo Marzotto
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Durst Group lanzó el proyecto Durst Como en Italia, posicionándolo como un centro industrial para la impresión digital textil, respaldado por una inversión de 20 millones de euros. Esta iniciativa refuerza la capacidad regional para la producción de tiradas cortas y de alta variedad, lo que facilita los modelos de reposición más rápidos utilizados por los transformadores de tejidos especiales y de moda europeos.
- Mayo de 2026: Alchemie Technology anunció el Proyecto Wave, una inversión de 15 millones de euros en Portugal para implementar sistemas digitales de teñido y acabado de precisión por chorro. Al centrarse en los procesos húmedos que consumen grandes cantidades de agua, productos químicos y energía, el proyecto favorece la rentabilidad de la producción local y la modernización de procesos orientada al cumplimiento normativo para las fábricas y empresas de acabado europeas.
- Septiembre de 2024: Freudenberg Performance Materials adquirió partes importantes del Grupo Heytex, incorporando capacidades en textiles técnicos recubiertos y ampliando su cartera de productos para aplicaciones industriales. Esta transacción incrementó la escala en materiales de alto rendimiento utilizados en los mercados de movilidad, arquitectura y protección, fortaleciendo un segmento de mayor valor dentro del ecosistema textil europeo.
Alcance y metodología
El mercado textil abarca todo el proceso, desde el desarrollo y la producción hasta el procesamiento, la fabricación y la distribución de materiales textiles y tejidos. Implica el diseño y la producción de hilos, prendas de vestir y prendas de vestir. Las materias primas, incluidas las derivadas de fuentes químicas, pueden ser naturales y sintéticas.
El mercado textil europeo está segmentado por tipo de aplicación, tipo de material, tipo de proceso y región. Por tipo de aplicación, el mercado está segmentado en ropa, aplicaciones industriales/técnicas y aplicaciones domésticas. Por tipo de material, el mercado está segmentado en algodón, yute, seda, sintéticos y lana. Por tipo de proceso, el mercado está segmentado en tejidos y no tejidos. Por región, el mercado está segmentado en Alemania, Francia, Italia, España, Reino Unido y el resto de Europa. El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD) para todos los segmentos anteriores.
por Aplicación
| Moda y ropa |
| Textiles industriales/técnicos |
| Textiles para el hogar y el hogar |
| Textiles médicos y sanitarios |
| Textiles para automoción y transporte |
| Otros (Textiles de protección, deportivos, etc.) |
Por Materia Prima
| Fibras naturales | Algodón |
| Lana | |
| Seda | |
| Fibras sintéticas | Poliéster |
| Nailon | |
| Rayón / Viscosa | |
| Acrílico | |
| Polipropileno | |
| Fibras recicladas | |
| Otros (Fibras especiales de alto rendimiento (aramida, carbono, UHMWPE)) |
Por proceso / tecnología
| Tejido | |
| De punto | |
| No tejidas | Spunlaid (Spunbond / Melt-blown) |
| Hidroenredado tendido en seco | |
| Colocación húmeda | |
| Punzonado | |
| Tejidos 3D y tejidos espaciadores |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| El resto de Europa |
| por Aplicación | Moda y ropa | |
| Textiles industriales/técnicos | ||
| Textiles para el hogar y el hogar | ||
| Textiles médicos y sanitarios | ||
| Textiles para automoción y transporte | ||
| Otros (Textiles de protección, deportivos, etc.) | ||
| Por Materia Prima | Fibras naturales | Algodón |
| Lana | ||
| Seda | ||
| Fibras sintéticas | Poliéster | |
| Nailon | ||
| Rayón / Viscosa | ||
| Acrílico | ||
| Polipropileno | ||
| Fibras recicladas | ||
| Otros (Fibras especiales de alto rendimiento (aramida, carbono, UHMWPE)) | ||
| Por proceso / tecnología | Tejido | |
| De punto | ||
| No tejidas | Spunlaid (Spunbond / Melt-blown) | |
| Hidroenredado tendido en seco | ||
| Colocación húmeda | ||
| Punzonado | ||
| Tejidos 3D y tejidos espaciadores | ||
| Por geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado textil europeo en 2026?
El tamaño del mercado textil europeo alcanzó los 193.12 mil millones de dólares en 2026.
¿Cuál es la CAGR esperada para los textiles europeos hasta 2031?
Se prevé que el mercado en general crezca a una tasa compuesta anual del 5.42 % entre 2026 y 2031.
¿Qué segmento está creciendo más rápido dentro del textil europeo?
Se proyecta que los textiles industriales y técnicos aumentarán a una tasa compuesta anual del 6.15 %, superando a la indumentaria.
¿Qué materia prima lidera en participación de mercado?
Las fibras sintéticas dominan con una participación del 53.96%, lideradas por el poliéster.
¿Qué país de la UE es el que más contribuye en términos de ingresos?
Alemania aportó el 25.45% de los ingresos regionales en 2025 gracias a su clúster automovilístico.
¿Qué cambio regulatorio afecta más a los objetivos de circularidad?
La recogida separada obligatoria de residuos textiles en toda la UE-27 a partir de enero de 2025 impulsa la inversión en infraestructura de reciclaje.


