

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 11.62 mil millones |
| Tamaño del mercado (2031) | USD 16.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.70% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de transformadores por Mordor Intelligence
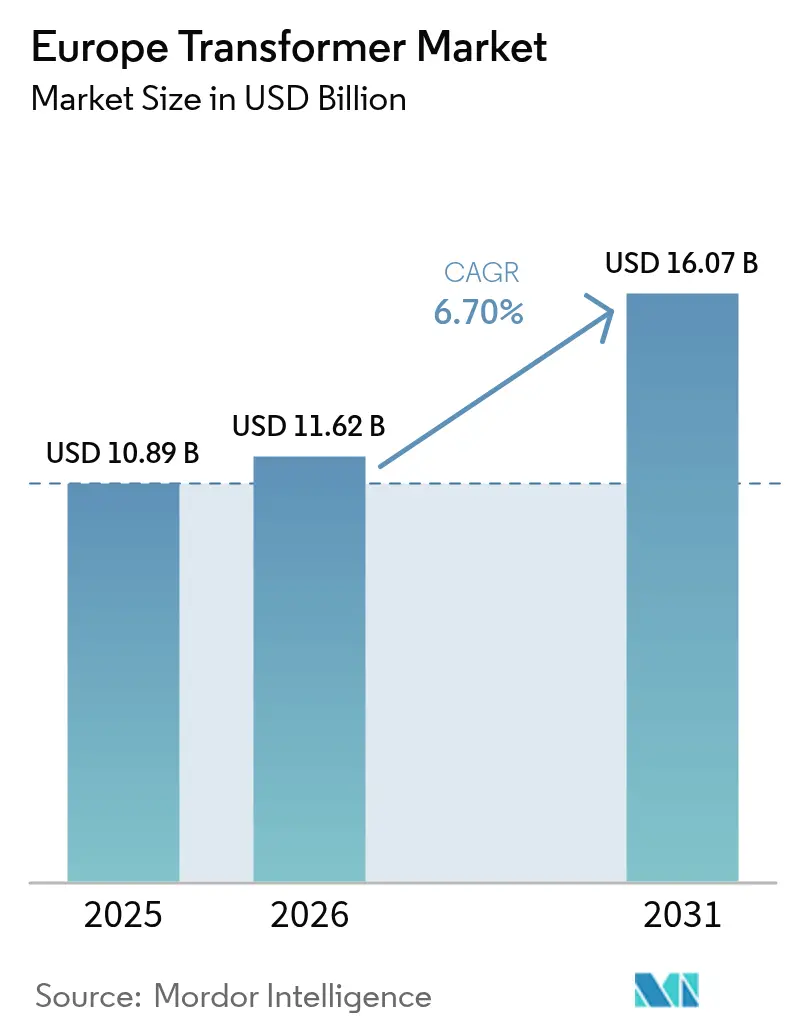
Se estima que el tamaño del mercado de transformadores de Europa en 2026 será de USD 11.62 mil millones, creciendo desde el valor de 2025 de USD 10.89 mil millones con proyecciones para 2031 que muestran USD 16.07 mil millones, creciendo a una CAGR del 6.7% durante 2026-2031.
El aumento refleja una financiación sin precedentes para la modernización de la red tras el Plan de Acción para Redes de 584 000 millones de euros de la Comisión Europea, que apoya un aumento del 60 % en la demanda de electricidad.[ 1 ]Comisión Europea, «Redes eléctricas, el eslabón perdido: un plan de acción de la UE para las redes eléctricas», ec.europa.eu Los despliegues masivos de energías renovables (que apuntan a 2,000 GW para 2040) requieren que la capacidad de transmisión aumente hasta un 50% y la capacidad de distribución crezca hasta un 65%.[ 2 ]Compass Lexecon, “Perspectivas para tecnologías innovadoras de redes eléctricas”, currenteurope.eu Las unidades de potencia media dominan los pedidos porque integran activos eólicos terrestres, solares y de baterías en las redes locales, mientras que las grandes potencias crecen con mayor rapidez gracias a interconectores eólicos marinos como Viking Link. La oferta sigue siendo limitada, con plazos de entrega que se extienden hasta casi dos años y precios que han aumentado entre un 60 % y un 80 % desde 2020.[ 3 ]IEEE Spectrum, “Elemento esencial de la red en escasez”, spectrum.ieee.org A partir de julio de 2024, el Reglamento de Diseño Ecológico eleva los umbrales mínimos de eficiencia, impulsando a las empresas de servicios públicos hacia diseños con aceite relleno de éster y flotas monitoreadas digitalmente.[ 4 ]Parlamento Europeo, «Reglamento (UE) 2024/1781 del Parlamento Europeo y del Consejo, de 13 de junio de 2024, por el que se establece un marco para el establecimiento de requisitos de diseño ecológico aplicables a los productos sostenibles», eur-lex.europa.eu
Conclusiones clave del informe
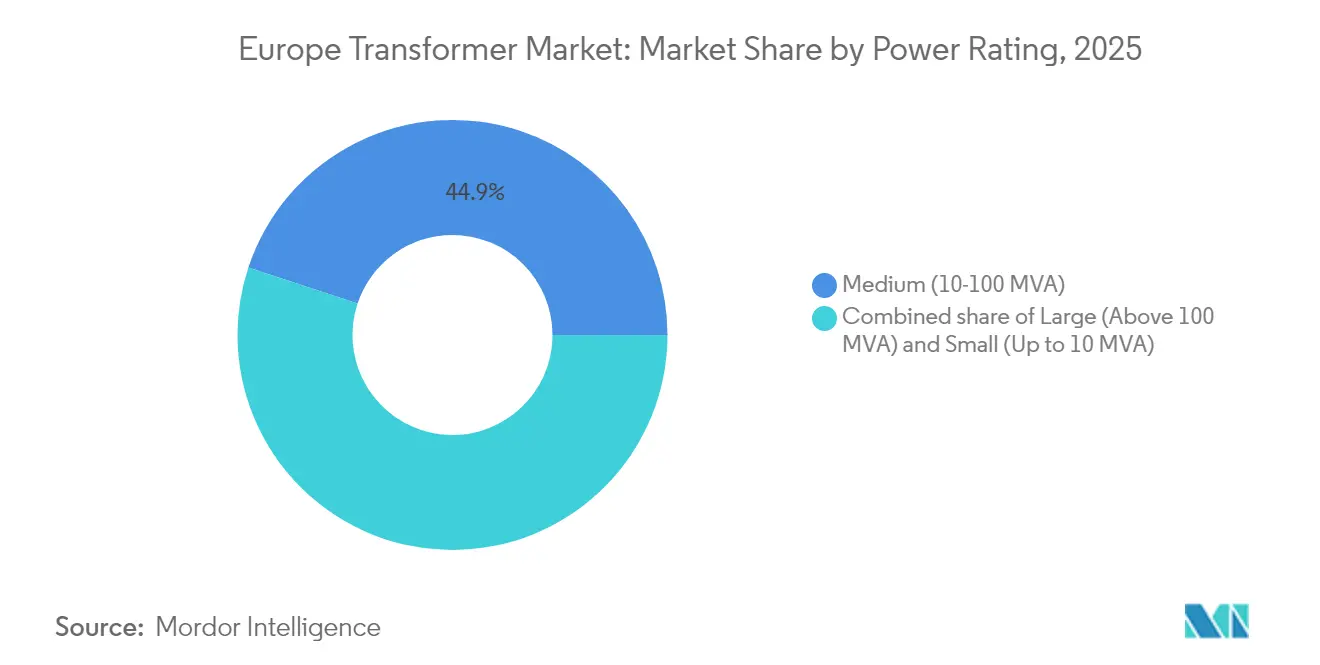
- Por potencia nominal, los transformadores medianos representaron el 44.92% de la participación en el mercado europeo de transformadores en 2025, mientras que se prevé que los transformadores grandes (superiores a 100 MVA) se expandan a una CAGR del 8.78% hasta 2031.
- Por tipo de enfriamiento, las unidades enfriadas por aceite representaron el 67.32% del mercado de transformadores de Europa en 2025; los productos enfriados por aire registran la CAGR más rápida del 6.74%.
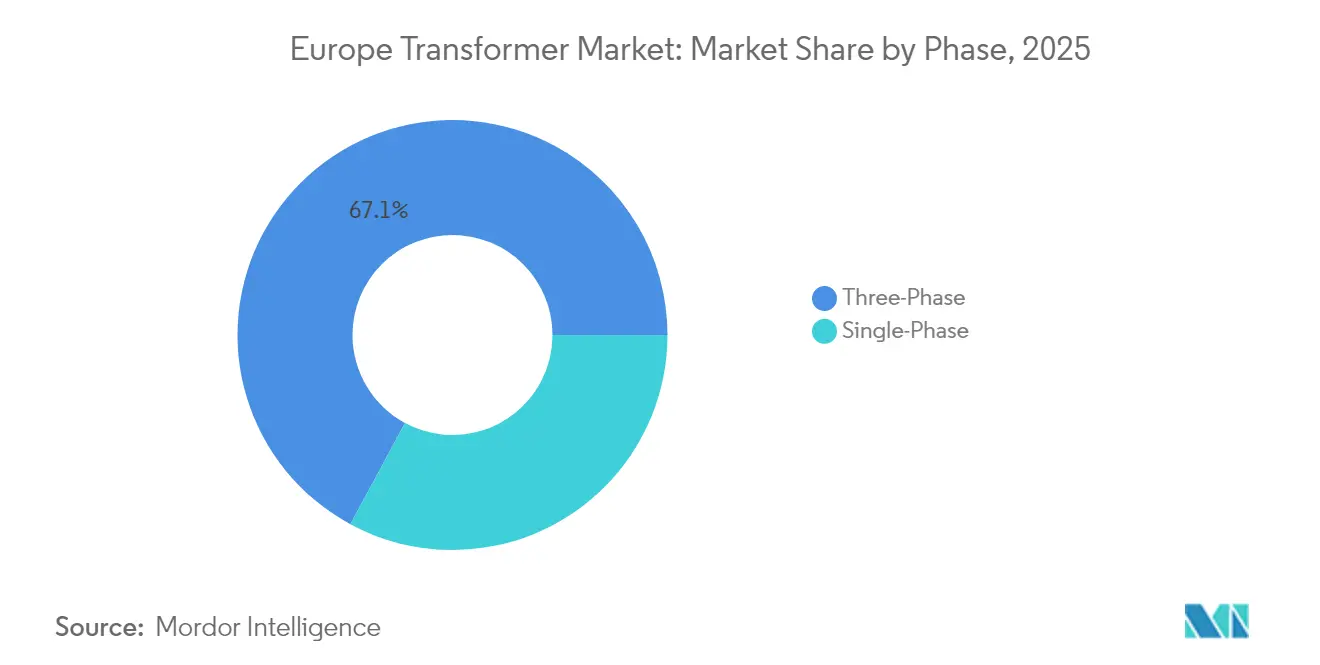
- Por fase, los diseños trifásicos capturaron una participación del 67.12 % en 2025 y se proyecta que avancen a una CAGR del 7.12 % hasta 2031.
- Por tipo de transformador, las unidades de distribución representaron el 64.02% del tamaño del mercado de transformadores de Europa en 2025, mientras que los transformadores de potencia registran una CAGR del 7.64%.
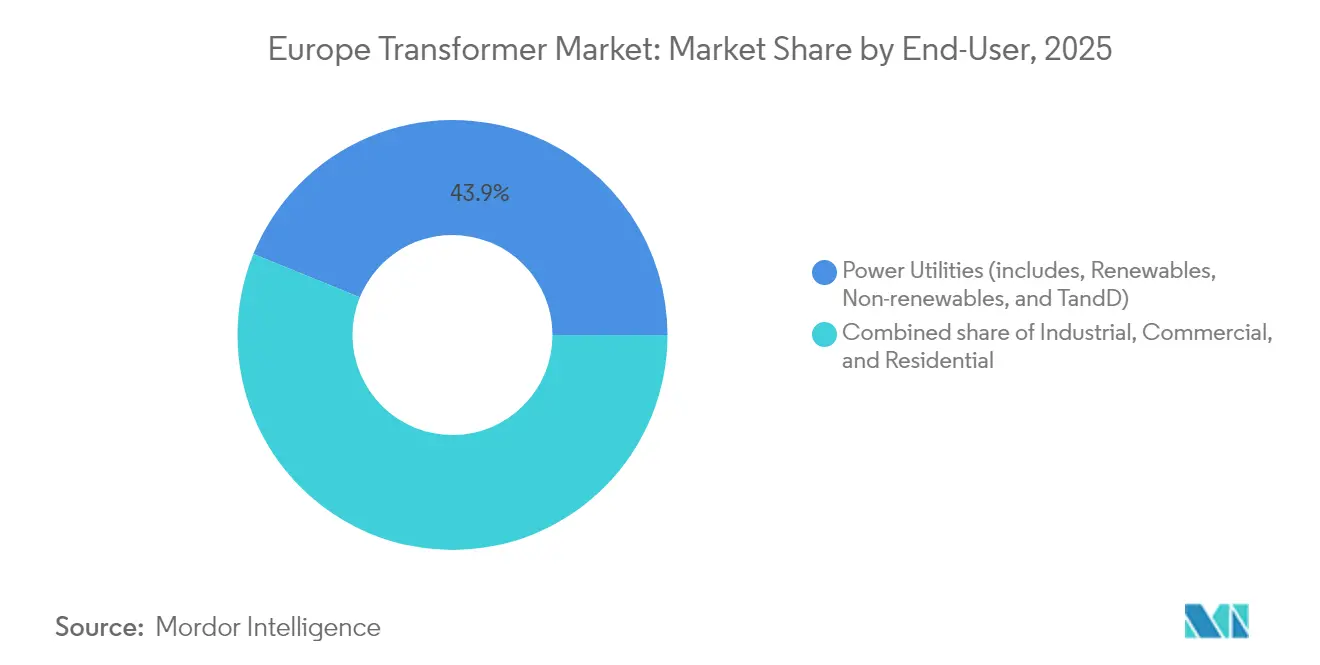
- Por usuario final, las empresas de energía lideraron con una participación del 43.85 % del tamaño del mercado europeo de transformadores en 2025; se proyecta que la demanda industrial aumentará a una CAGR del 8.55 %.
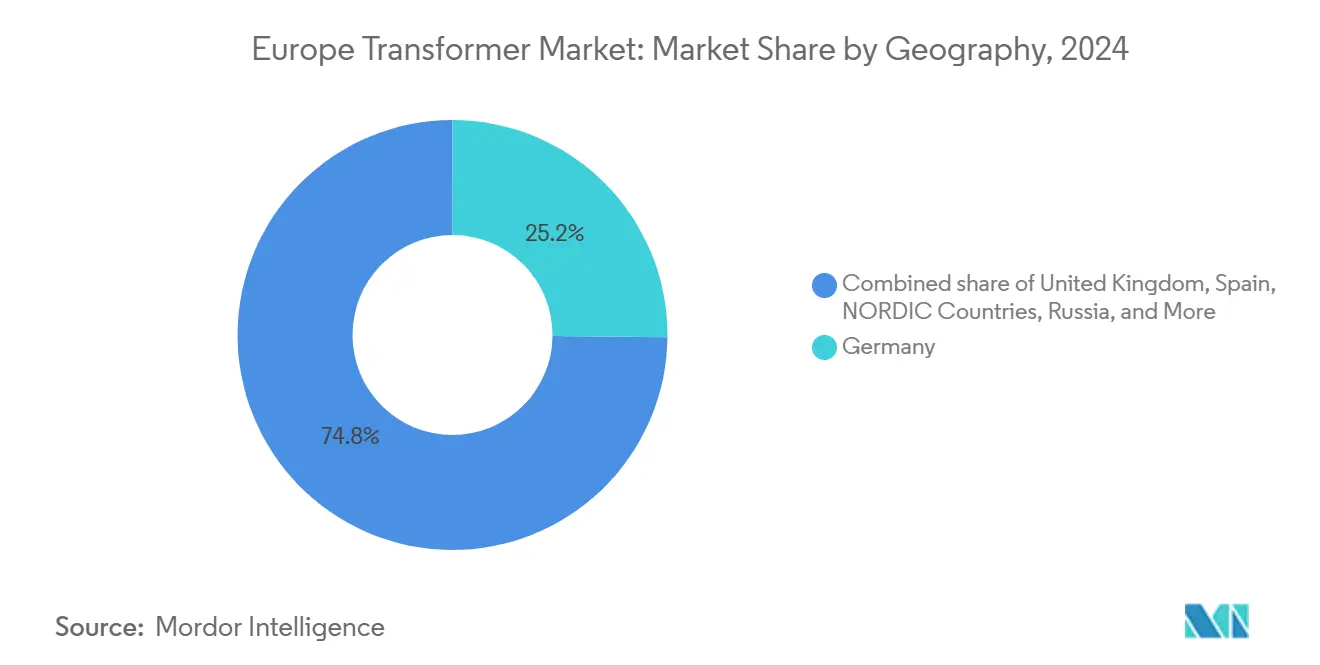
- Por geografía, Alemania lideró el mercado europeo de transformadores con el 24.93% de la participación de mercado en 2025; el Reino Unido registró la tasa de crecimiento más rápida del 7.33% CAGR.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores en Europa
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversiones en modernización de la red | + 2.1% | Alemania, Países Bajos, Reino Unido, Francia | Mediano plazo (2-4 años) |
| Aumento de la integración de las energías renovables | + 1.8% | Países nórdicos, Alemania, España | Largo plazo (≥ 4 años) |
| Sustitución de flota de transformadores antiguos | + 1.4% | Reino Unido, Alemania, Francia, Turquía | Mediano plazo (2-4 años) |
| Desarrollo de una red de carga de vehículos eléctricos | + 1.0% | Alemania, Países Bajos, Noruega | Largo plazo (≥ 4 años) |
| Impulso al diseño ecológico de nivel 3 de la UE para unidades de éster | + 0.3% | En toda la UE | Corto plazo (≤ 2 años) |
| Mandatos de contratación basados en gemelos digitales | + 0.2% | Alemania, Países Bajos, Dinamarca | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las inversiones en modernización de la red impulsan el renacimiento de la infraestructura
Los operadores de transmisión lideran un gasto sin precedentes. TenneT, por sí solo, destina 200 millones de euros hasta 2034 para ampliar las redes alemana y neerlandesa. [5] TenneT, “Plan de Inversión 2024-2034”, tennet.eu El plan de red de Alemania prevé 500,000 nuevos transformadores y 3,500 km de líneas para 2045. En el Reino Unido, el plan "Más allá de 2030", con un presupuesto de 58 millones de libras esterlinas, tiene como objetivo conectar 21 GW adicionales de energía eólica marina. Estos flujos de capital garantizan pedidos plurianuales de unidades de media y ultra alta tensión, convirtiendo el mercado europeo de transformadores en un banco de pruebas global para tecnologías de red avanzadas.
La creciente integración de las energías renovables transforma la arquitectura de la red eléctrica
Las incorporaciones de energía eólica y solar exigen transformadores que regulen los flujos variables y mantengan los umbrales de calidad energética. Las unidades de distribución absorben la retroalimentación solar de los tejados, mientras que los transformadores convertidores HVDC respaldan el proyecto Viking Link de 1.4 GW y el LionLink, que conecta los Países Bajos y el Reino Unido. Las redes nórdicas son pioneras en la adopción de la energía hidroeléctrica, intercambiando el excedente de energía hidroeléctrica a través del Nord Pool y aumentando los factores de utilización de los transformadores. Este ciclo de retroalimentación de capacidad y refuerzo acelera la implementación en el mercado europeo de transformadores.
La sustitución de la flota de transformadores obsoletos acelera los ciclos de modernización
Más de la mitad de las líneas de baja tensión de Europa superarán los 40 años de servicio para 2030, lo que impulsará su sustitución a gran escala. Las pérdidas de los transformadores de corriente consumen 105 TWh al año. El Reglamento (UE) 2019/1783 modificado pretende lograr un ahorro de 16 TWh para 2030. Las empresas de servicios públicos utilizan diagnósticos en tiempo real, como ETOS, para la transición del mantenimiento basado en el tiempo al mantenimiento basado en la condición, reduciendo así las tasas de fallos y prolongando la vida útil de los activos.
La expansión de la red de carga de vehículos eléctricos crea nuevos vectores de demanda
La rápida electrificación del transporte impulsa la demanda de transformadores de distribución cerca de estaciones, autopistas y centros urbanos. Noruega ya opera más de 25,000 cargadores públicos y continúa construyendo estaciones de más de 150 kW que requieren unidades dedicadas sobre pedestal capaces de gestionar cargas ricas en armónicos. Los cargadores de alta potencia para camiones eléctricos requieren transformadores especiales de baja impedancia de hasta 1 MVA y voltajes de 2,000 V. Las compañías eléctricas de Alemania y los Países Bajos han iniciado procesos de planificación conjunta para garantizar que las conexiones a la red se ajusten a los plazos de implementación, vinculando eficazmente la implementación de cargadores con los calendarios de adquisición de transformadores. Como resultado, cada nueva estación o emplazamiento junto a la carretera impulsa tanto la compra directa de transformadores como el refuerzo de la red, lo que genera un efecto multiplicador en la cartera de pedidos.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del acero y del cobre | −0.9% | En toda la UE, especialmente Alemania y Turquía | Corto plazo (≤ 2 años) |
| Plazos de entrega prolongados y cuellos de botella en la cadena de suministro | −0.7% | Impacto global en las construcciones europeas | Mediano plazo (2-4 años) |
| Escasez de ingenieros de diseño de transformadores | −0.5% | Alemania, Países Bajos, región nórdica | Largo plazo (≥ 4 años) |
| Los armónicos de la red en aumento reducen la vida útil de los activos | −0.3% | Clústeres urbanos e industriales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios del acero y del cobre presiona los márgenes
EUROFER informa de un repunte de tan solo el 3.2% en la demanda europea de acero para 2024 tras una caída del 9% en 2023, mientras que las importaciones siguen representando el 28% del consumo. [6] EUROFER, “Perspectivas económicas y del mercado del acero 2025-2026”, eurofer.eu La alta variabilidad en los precios del acero eléctrico de grano orientado complica las cotizaciones de transformadores, ya que el material del núcleo constituye hasta el 40% del coste unitario total. Los precios del cobre se mantienen elevados debido a las crecientes necesidades de expansión de la red en todo el mundo, lo que aumenta los requisitos de capital circulante para los fabricantes. Las empresas de servicios públicos contrarrestan extendiendo los períodos de validez de las licitaciones e indexando los contratos a las bolsas de metales, pero la presión sobre los márgenes persiste durante los proyectos plurianuales.
Los largos plazos de entrega y los cuellos de botella en la cadena de suministro limitan el crecimiento
Los plazos de construcción de transformadores se han ampliado de aproximadamente 50 semanas en 2021 a casi dos años en 2025 debido a la escasez de componentes, las limitaciones de mano de obra y la creciente demanda mundial. Los cuellos de botella ponen en peligro las fechas de energización de la energía eólica marina, cruciales para el tiempo, lo que obliga a los promotores a preordenar equipos antes de tomar las decisiones finales de inversión. Los fabricantes de equipos originales (OEM) consolidados con talleres de bobinas integrados y líneas de núcleo automatizadas tienen una ventaja temporal, pero el desequilibrio estructural podría retrasar los objetivos de energías renovables de Europa para 2030, a menos que las ampliaciones de capacidad superen la demanda.
Análisis de segmento
Por clasificación de potencia: los enlaces de gran capacidad impulsan el comercio transfronterizo
El tamaño del mercado europeo de transformadores de gran tamaño, superiores a 100 MVA, se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.78 %, lo que refleja la creciente demanda de los corredores HVDC, como el Viking Link de 1.4 GW y el LionLink de 2 GW, que conectan los clústeres de energías renovables con los centros de carga urbanos. Estos enlaces de alta capacidad requieren transformadores convertidores capaces de operar a ±525 kV y con tolerancias de filtro armónico rígidas, lo que incrementa el precio unitario promedio e impulsa a los proveedores a actualizar sus sistemas de aislamiento. Mientras tanto, los transformadores medianos (10-100 MVA) mantienen el liderazgo con una participación del 44.92 % del mercado europeo de transformadores en 2025, ya que sus diseños estandarizados consolidan las actualizaciones de subtransmisión, permiten el acoplamiento del almacenamiento de energía y facilitan los circuitos de interconexión de parques eólicos. Las compañías eléctricas prefieren diseños modulares de 40 MVA montados sobre patines que se adaptan a espacios de subestaciones más reducidos y acortan los plazos de energización. Las potencias pequeñas, de hasta 10 MVA, cumplen funciones específicas en subestaciones municipales, alimentadores rurales y grupos de energía solar en azoteas que proliferan gracias a incentivos de medición neta.
Los planificadores de la red eléctrica secuencian cada vez más los proyectos de forma que los pedidos de alta potencia preceden a los refuerzos locales, creando una cascada de licitaciones que mantiene las fábricas operando con un alto nivel de utilización. La modernización de la planta Córdoba, valorada en 80 millones de euros, de Hitachi Energy amplía la producción de tipo shell, abordando la creciente cartera de pedidos en Europa y alineándose con su expansión global de 6.75 millones de dólares. Los proveedores integran sensores digitales de punto caliente en el bobinado, incluso en unidades pequeñas, para armonizar los flujos de datos en flotas completas. A medida que el comercio transfronterizo se expande gracias al acoplamiento de mercado basado en flujos de ENTSO-E, se espera un aumento repentino de la demanda de autotransformadores de 500 a 1,000 MVA, consolidando su prominencia en la alta potencia y manteniendo volúmenes estables para los equipos de trabajo de potencia media.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de refrigeración: el predominio de los sistemas de aceite adopta fluidos más ecológicos
Los diseños refrigerados por aceite captaron el 67.32 % del mercado europeo de transformadores en 2025, lo que demuestra su alta rigidez dieléctrica y su excelente disipación térmica para ciclos de carga máxima. Los fluidos de éster natural constituyen ahora un segmento en crecimiento en este mercado gracias a su biodegradabilidad y a sus puntos de inflamación más altos que los del aceite mineral, lo que facilita su instalación en zonas densamente pobladas. Los fabricantes promueven unidades de éster precargadas con certificación Ecodesign Tier 2, lo que garantiza a las empresas de servicios públicos una vida útil de 30 años y una reducción del 20 % en las pérdidas totales, lo que contribuye al cumplimiento de las estrictas normas de eficiencia de julio de 2024. La tecnología refrigerada por aire, aunque representa una base menor, es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 %, ya que los operadores de centros de datos, hospitales y proyectos de metro y ferrocarriles prefieren el aislamiento seco de clase SAF, que elimina el riesgo de derrames de petróleo.
Las repercusiones tecnológicas difuminan la frontera categórica: varios proyectos alemanes especifican ahora híbridos de aire forzado/aceite forzado con aislamiento de éster, combinando radiadores compactos con ventiladores de bajo ruido para cumplir con las normativas de ruido urbano. La cuota de mercado europea de transformadores de unidades de tipo seco también se beneficia del montaje de pilotos de valle de hidrógeno, donde las resinas no inflamables permiten su colocación cerca de los electrolizadores. Un estudio de MDPI indica que los prototipos rellenos de éster ralentizan el endurecimiento de las juntas a 150 °C, lo que aumenta la fiabilidad del sellado y compensa el mayor coste inicial. Durante el período de pronóstico, la intensidad competitiva dependerá de la capacidad de los proveedores para certificar la compatibilidad de los ésteres en rangos de potencia más amplios, lo que garantiza el dominio de los rellenos de aceite y permite que las alternativas refrigeradas por aire se expandan de forma sostenible.
Por fase: los sistemas trifásicos respaldan la electrificación industrial
Los conjuntos trifásicos ocuparon una destacada cuota del 67.12 % del mercado europeo de transformadores en 2025, lo que refleja su papel fundamental en los anillos de media tensión que abastecen a fábricas, centros de datos y estaciones de carga rápida. Su densidad de potencia intrínseca permite un ahorro de peso del 40 % en comparación con dos equivalentes monofásicos con kVA idénticos, una métrica crucial para los montajes en tejados sobre estaciones de autobuses eléctricos. La alta simetría de corriente también reduce la tensión del conductor neutro, disminuyendo así la distorsión armónica en entornos con variadores de velocidad. Las unidades monofásicas siguen prestando servicio en la electrificación rural, las mejoras residenciales en postes y la alimentación de tracción en vías, manteniendo un ritmo de sustitución predecible.
La política europea de descarbonización industrial "Fit-for-55" acelera la demanda trifásica: el acero, el cemento y la industria química deben electrificar hornos y compresores, lo que genera pedidos de transformadores de horno de arco de 10 a 30 MVA con cambiadores de tomas en carga diseñados para una sobrecarga del 800 %. Los modelos ferroviarios con conexión Scott y las unidades mineras con conexión en V de Hitachi Energy demuestran innovaciones en la división de fase que mejoran la eficiencia en un 2 % y reducen la masa de cobre. A medida que se endurecen los códigos de calidad de la energía, los fabricantes de equipos originales (OEM) integran bobinados en zigzag con bloqueo de armónicos en transformadores trifásicos de media tensión, lo que mejora la estabilidad de la red sin necesidad de filtros externos. En consecuencia, el dominio trifásico se ampliará, si bien la oferta monofásica seguirá siendo esencial en zonas con carga dispersa, donde el coste y la tensión de línea priman sobre la densidad de potencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transformador: Los activos de distribución anclan las redes descentralizadas
Los transformadores de distribución representaron el 64.02 % del tamaño del mercado europeo de transformadores en 2025, ya que se encuentran en el nexo de unión entre la energía solar en tejados, las baterías residenciales y los cargadores de vehículos eléctricos, que caracterizan las ambiciones europeas de bajas emisiones de carbono. Las compañías eléctricas están implementando diseños de núcleo amorfo con una pérdida en vacío de ≤0.4 W/kg, cumpliendo así los límites de ecodiseño de Nivel 2 y preparándose para las propuestas de Nivel 3 previstas para 2027. Los quioscos inteligentes de bajas pérdidas con análisis de borde ahora se entregan con cámaras térmicas y relés reguladores de tensión integrados, lo que permite un despacho optimizado en función de la tensión que reduce el desperdicio de energía en alimentadores con alta concentración de energía solar. Los transformadores de potencia, aunque menos numerosos, registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.64 %, ya que las estaciones HVDC consecutivas que conectan Iberia, los países nórdicos y los Balcanes requieren elevadores de 500 kV.
Los desarrolladores de sistemas de almacenamiento en baterías especifican cada vez más unidades de distribución con grupos vectoriales Dyn11 y alta impedancia para gestionar las corrientes de cortocircuito, como lo demuestra la entrega de 14 × 2.8 MVA de Wilson Power Solutions al parque de almacenamiento de 100 MW de Gran Bretaña. Paralelamente, las superficies de los convertidores eólicos marinos utilizan autotransformadores con devanados terciarios que alimentan los reactores STATCOM, ampliando así la gama de productos de alta tensión. Ambas clases convergen en la digitalización: sensores de temperatura de fibra óptica integrados y monitores de RF de bornas alimentan los sistemas SCADA de las compañías eléctricas, proporcionando una capa de datos común, independientemente de si la unidad es elevadora de 400 kV o de pedestal de 20/0.4 kV. El doble enfoque en la robustez de la transmisión y la inteligencia de la distribución garantiza un crecimiento equilibrado entre los tipos de transformadores a lo largo del horizonte de pronóstico.
Por el usuario final: La electrificación industrial impulsa la adopción más rápida
Las compañías eléctricas representaron el 43.85 % de la cuota de mercado europea de transformadores en 2025, impulsadas por la filosofía de diseño "instalar y olvidar" y los objetivos de vida útil de los activos de 40 años, que requieren un aislamiento robusto y una monitorización redundante. Aun así, los compradores industriales registran la tasa de crecimiento anual compuesta (TCAC) más elevada, del 8.55 %, a medida que los sectores con altas emisiones electrifican el calor de proceso y adoptan energías renovables in situ. Consorcios de hidrógeno verde en Alemania, España y los Países Bajos adquieren transformadores de alta resiliencia con tanques de acero inoxidable para resistir entornos costeros salinos y ciclos de temperatura cerca de las salas de electrolizadores. Los campus comerciales, en particular los centros de datos, cierran contratos de compra de energía (PPA) a largo plazo vinculados a redes privadas respaldadas por transformadores, lo que impulsa una demanda sostenida de media tensión.
La adopción residencial se mantiene estable gracias a los programas de renovación de edificios que sustituyen los antiguos soportes de poste con aceite por unidades compactas de tipo seco, lo que mejora la seguridad contra incendios. La adquisición de Teraloop por parte de Arteche demuestra la transición de los proveedores hacia plataformas integradas de almacenamiento y transformador para una mayor resiliencia detrás del contador. Mientras tanto, los proyectos de electrificación ferroviaria modernizan los sistemas de autotransformadores a lo largo de los corredores de mercancías de la RTE-T, y los puertos buscan modernizar la red eléctrica terrestre, lo que requiere unidades reductoras de alta tolerancia a fallos. En todos los grupos de clientes, las exigencias de la IEC sobre gemelos digitales incitan a los compradores a preferir a los fabricantes de equipos originales (OEM) que ofrecen análisis en la nube durante toda la vida útil, lo que convierte los contratos de servicio en una parte significativa de los ingresos. La diversa combinación de proyectos de redes troncales de servicios públicos y electrificación industrial garantiza la expansión multicanal del mercado europeo de transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado alemán de transformadores
Alemania domina el mercado europeo de transformadores, con una cuota del 24.93 % en 2025, gracias en gran medida a su programa de inversión en redes de 200 000 millones de euros. Los operadores de transmisión planean 3,500 km de nuevas líneas y un extenso cableado marítimo. Se necesita contratar a más de 90 000 electricistas para 2030.
Mercado de transformadores de Europa Occidental
El Reino Unido crece a una tasa de crecimiento anual compuesta (TCAC) del 7.33 % gracias a la iniciativa Beyond 2030 de National Grid y a la infraestructura Viking Link de 1.4 GW. Francia acelera el despliegue de estaciones HVDC gracias a la contratación de Hitachi Energy por parte de RTE. España se beneficia de la interconexión del Golfo de Vizcaya y de la expansión de su planta de Córdoba.
Mercado de transformadores del norte, sur y este de Europa
Los países nórdicos están impulsando el comercio de energía hidroeléctrica y destinando más de 15 000 millones de euros a la modernización de la red eléctrica hasta 2028. Turquía y Rusia señalan una demanda emergente a medida que modernizan sus redes tradicionales. El enlace tirreno de 970 km de Italia refuerza los flujos del Mediterráneo y requiere unidades convertidoras de 500 kV a medida.
Mercado de transformadores de Italia y España
El sur de Europa también está activo. El enlace Tirreno de Italia conectará Cerdeña, Sicilia y la Italia continental mediante dos enlaces HVDC de 500 kV, lo que exige transformadores convertidores a medida. España avanza con el enlace del Golfo de Vizcaya y múltiples subestaciones marinas. En conjunto, la diversidad de programas geográficos garantiza que el mercado europeo de transformadores tenga una demanda equilibrada, en lugar de depender de un solo país.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
La eficiencia de los transformadores y los requisitos de conformidad de productos de la UE se basan en el Reglamento (UE) n.º 548/2014 y su modificación, el Reglamento (UE) 2019/1783, que establecen niveles mínimos de rendimiento de pérdidas para los transformadores de potencia y se aplican a través del marco de conformidad de productos y vigilancia del mercado de la UE. La normalización de CENELEC también avanza mediante la serie EN 50708 (incluida la prEN 50708-1-1:2023), que actualiza los requisitos técnicos y de interoperabilidad que afectan a la verificación del diseño, las pruebas y las especificaciones de licitación, especialmente para aplicaciones de alta tensión.
La gestión de permisos e inversiones influye en los plazos de adquisición de activos para la red eléctrica. En diciembre de 2025, la Comisión Europea publicó el Paquete Europeo de Redes para acelerar el desarrollo de la red y alinear la planificación con las limitaciones de la fabricación a largo plazo. Este paquete se ha complementado con iniciativas dirigidas a los reguladores sobre inversiones anticipadas, incluido un taller sobre implementación celebrado el 11 de marzo de 2026 entre la Comisión Europea y las partes interesadas de ACER. En conjunto, estas medidas refuerzan el enfoque en el cumplimiento normativo, centrándose en la eficiencia, la documentación y la conformidad con las normas en las compras de las empresas de servicios públicos.
Panorama competitivo
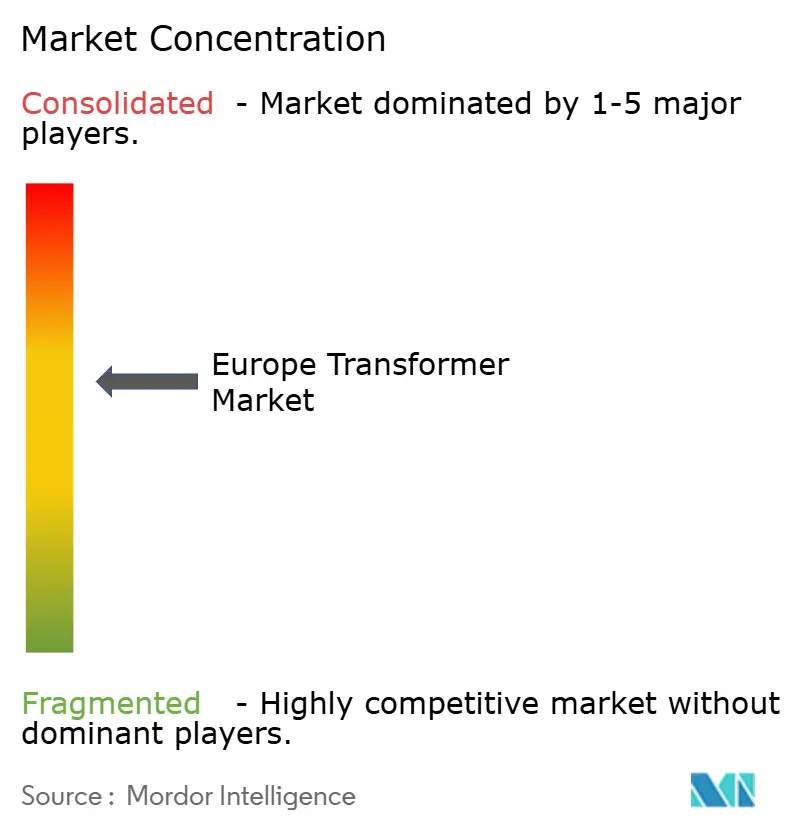
El mercado europeo de transformadores está moderadamente fragmentado. Hitachi Energy, Siemens Energy y ABB lideran el mercado, respaldados por ampliaciones de capacidad multimillonarias. El programa global de Hitachi Energy, de 6.75 millones de dólares hasta 2027, incluye un complemento de 250 millones de dólares anunciado en marzo de 2025 para optimizar la producción europea. Siemens Energy ha destinado 1.2 millones de euros a su división de redes y está ampliando el campus GIS de Fráncfort con 100 millones de euros para la fabricación de cuadros eléctricos sin SF₆.
La digitalización es un factor diferenciador clave. La plataforma de sensores TRAFCOM de ABB recopila datos en tiempo real para alimentar algoritmos de mantenimiento predictivo, reduciendo así las interrupciones imprevistas para las compañías eléctricas. Empresas de tamaño medio como SGB-SMIT y Arteche se centran en segmentos especializados. Arteche invirtió en Teraloop, proveedor de almacenamiento basado en volante de inercia, y cerró 2024 con 447 millones de euros en ingresos, lo que destaca las oportunidades más allá del suministro de servicios públicos convencionales. Viessmann se expandió verticalmente con la adquisición de GRITEC, el mayor constructor de estaciones transformadoras llave en mano de Alemania, en octubre de 2024, integrando la obra civil con la entrega de la planta eléctrica.
Las limitaciones de suministro favorecen a las empresas ya establecidas que ya operan líneas de corte de núcleos e instalaciones de conductores internas. Las empresas más pequeñas pueden encontrar oportunidades para nichos de rápido crecimiento como la carga de vehículos eléctricos o el almacenamiento de energía, pero deben lidiar con una escasez de materiales y un talento de ingeniería limitado. El resultado es un sector competitivo donde la escala, la presencia local y los complementos digitales definen la resiliencia a largo plazo.
Líderes de la industria de transformadores de Europa
-
ABB Ltd.
-
Schneider Electric SE
-
siemens energía
-
energía hitachi
-
General Electric Vernova
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Hitachi Energy firmó un acuerdo con Fingrid para el suministro de siete transformadores de potencia de 400 MVA y 400 kV para Finlandia. Este acuerdo amplía la presencia de Hitachi Energy en los países nórdicos en el despliegue de transformadores de alta capacidad y garantiza el suministro de varias unidades para cubrir las necesidades de transmisión de alta capacidad. La entrega en múltiples emplazamientos subraya la tendencia hacia los paquetes de transformadores multiunidad en los programas de nueva construcción y modernización.
- Julio de 2025: Hitachi Energy y E.ON firmaron un acuerdo a largo plazo por un valor de hasta 700 millones de dólares para suministrar infraestructura crítica para la red eléctrica, incluyendo transformadores de potencia y distribución, con el fin de fortalecer la red alemana. Este acuerdo plurianual permite realizar pedidos anticipados y reservar capacidad en un mercado donde los plazos de entrega son ajustados.
- Octubre de 2024: Viessmann Generations Group adquirió GRITEC, una empresa alemana especializada en la construcción integral de subestaciones transformadoras. Esta operación refuerza la integración vertical en torno al suministro de subestaciones y consolida el vínculo entre las obras civiles, la ingeniería de estaciones y la adquisición de transformadores para proyectos de conexión a la red eléctrica industrial y de servicios públicos.
Alcance del informe sobre el mercado de transformadores en Europa
El informe del mercado europeo de transformadores incluye:
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de refrigeración
| Aire |
| Enfriado por aceite |
por fase
| Fase única |
| Tres fases |
Por tipo de transformador
| Potencia |
| Distribuidores |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| España |
| Países nórdicos |
| Turquía |
| Russia |
| El resto de Europa |
| Por potencia nominal | Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) | |
| Pequeño (hasta 10 MVA) | |
| Por tipo de refrigeración | Aire |
| Enfriado por aceite | |
| por fase | Fase única |
| Tres fases | |
| Por tipo de transformador | Potencia |
| Distribuidores | |
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial | |
| Comercial | |
| Residencial | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de transformadores en Europa en 2026?
Está valorado en 11.62 millones de dólares, con una perspectiva de CAGR del 6.70 % hasta 2031.
¿Qué categoría de clasificación de potencia domina las ventas?
Los transformadores medianos entre 10 y 100 MVA representan el 44.92% de las ventas de 2025.
¿Por qué los plazos de entrega de los transformadores son ahora de casi dos años?
La escasez mundial de componentes y un fuerte aumento del 23% en la demanda desde 2019 pusieron a prueba la capacidad de las fábricas.
¿Qué regulación está dando forma a los estándares de eficiencia?
El Reglamento de diseño ecológico (UE) 2024/1781 de julio de 2024 establece límites de pérdida más estrictos y promueve unidades rellenas de éster.
¿Qué país compra más transformadores en Europa?
Alemania lidera con el 24.93% de los ingresos regionales y enormes presupuestos para modernizar la red.
¿Cómo están agregando valor los proveedores más allá del hardware?
Incorporan sensores de IoT y gemelos digitales para permitir el mantenimiento predictivo y reducir las interrupciones no planificadas.


