

Tamaño y cuota de mercado de maquinaria de construcción usada en Europa
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 42.26 mil millones |
| Tamaño del mercado (2031) | USD 51.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.07% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de maquinaria de construcción usada por Mordor Intelligence
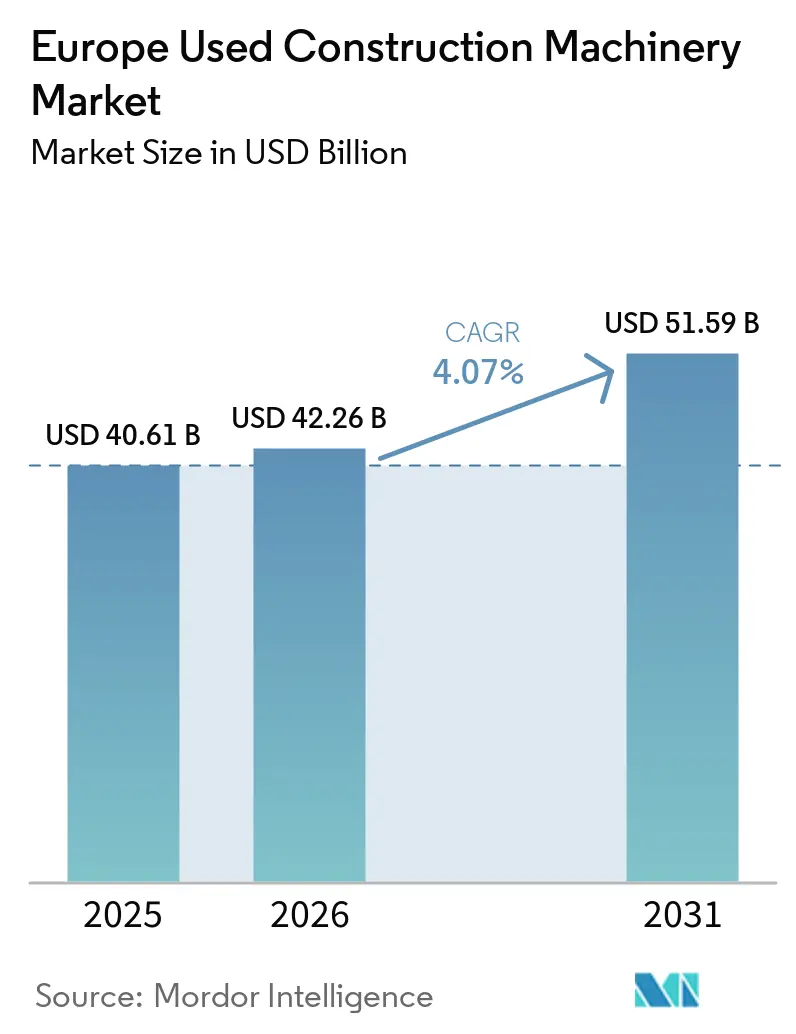
El mercado europeo de maquinaria de construcción usada alcanzó un valor de 40.61 millones de dólares en 2025, se estima en 42.26 millones de dólares en 2026 y se prevé que llegue a los 51.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.07% entre 2026 y 2031. El sostenido gasto en infraestructuras de la UE, el impulso para modernizar las flotas y cumplir con las normas de emisiones, y la liquidez que ofrecen las plataformas de subastas digitales que conectan a vendedores del norte de Europa con compradores en Oriente Medio y el norte de África impulsan esta expansión. Si bien los elevados costes de financiación ensombrecen las perspectivas, los proyectos del sector público y un sector de alquiler que favorece a las máquinas más antiguas impulsan el volumen de transacciones. Los camiones volquete articulados y los equipos compactos híbridos lideran el crecimiento, impulsado por proyectos de infraestructuras en terrenos difíciles y las estrictas normativas de zonas de emisiones ultrabajas en las principales ciudades. A medida que los fabricantes introducen programas de reacondicionamiento certificados, la distinción entre ofertas nuevas y de segunda mano se difumina, intensificando la competencia. Al mismo tiempo, los mercados en línea están mitigando las brechas de información y acelerando los plazos de venta.
Conclusiones clave del informe
- Por tipo de equipo, las excavadoras representaron el 35.92% de la cuota de mercado de maquinaria de construcción usada en Europa en 2025, mientras que se prevé que los camiones volquete registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.59%, hasta 2031.
- En cuanto a la propulsión, los motores de combustión interna representaron el 89.16% de la base instalada en 2025, mientras que se prevé que los modelos híbridos y de baterías crezcan a una tasa compuesta anual del 6.78% hasta 2031.
- Por tamaño de equipo, las máquinas pesadas de más de 11 toneladas representaron el 46.23% de las transacciones en 2025; se prevé que las máquinas compactas de menos de 6 toneladas aumenten a una tasa de crecimiento anual compuesta del 4.69%.
- En cuanto a la potencia, las unidades de hasta 250 caballos de fuerza representaron el 50.97 % del volumen en 2025, mientras que el segmento de 250 a 500 caballos de fuerza está creciendo a un ritmo del 4.62 % anual.
- Por aplicación, los proyectos de infraestructura representaron el 38.53 % del volumen de 2025; la minería y la extracción de canteras avanzan a una tasa de crecimiento anual compuesta del 4.79 %, a medida que la UE busca capacidad nacional de producción de minerales críticos.
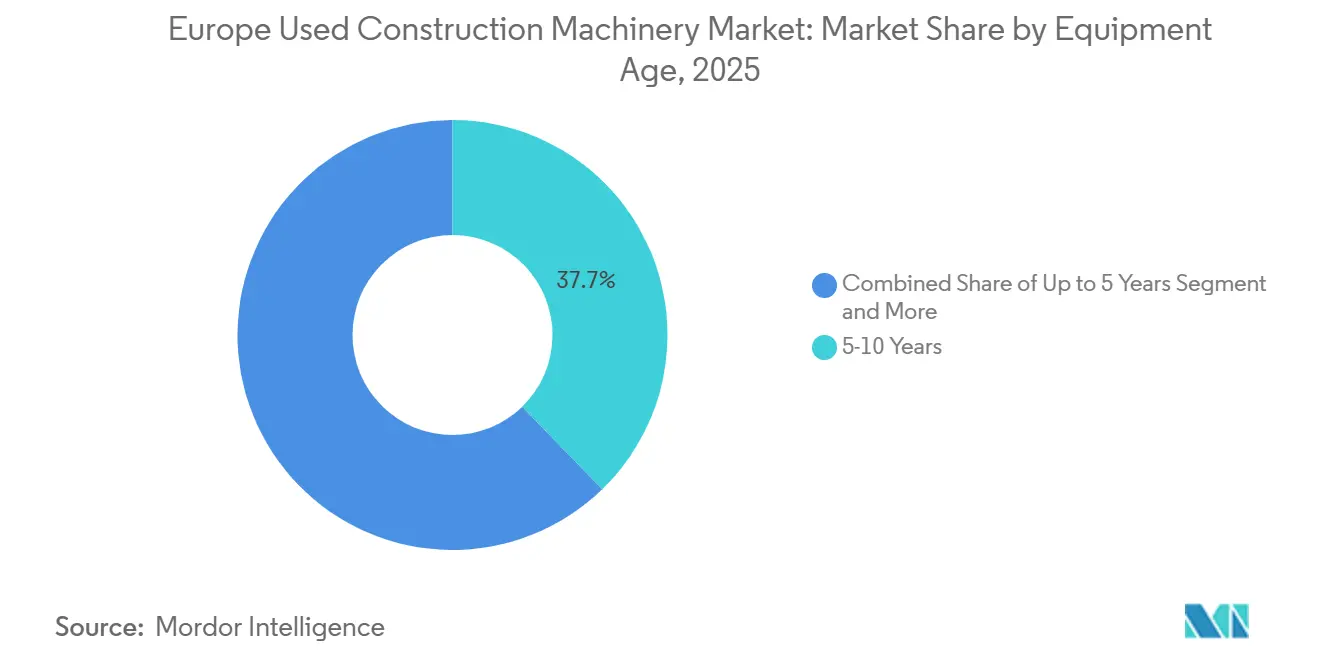
- En cuanto a la antigüedad de los equipos, las máquinas de entre 5 y 10 años representaron el 37.74% de la cuota de mercado en 2025 y se prevé que alcancen una tasa de crecimiento anual compuesta (CAGR) del 4.84%, lo que refleja la preferencia de los compradores por la cobertura de la garantía residual.
- Por canal de ventas, las redes de distribuidores y corredores representaron el 45.79% de la cuota de mercado en 2025, mientras que las plataformas en línea experimentarán un crecimiento exponencial del 6.23% anual debido a la creciente demanda en Oriente Medio y África.
- Por países, Alemania lideró con una cuota del 25.54% en 2025, mientras que España registrará la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.91%, a medida que se aceleren las mejoras en las infraestructuras ferroviarias y portuarias.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de maquinaria de construcción usada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estímulo acelerado de infraestructuras de la UE (NextGen, TEN-T) | + 0.9% | Paneuropea, concentrada en Polonia, España e Italia. | Mediano plazo (2–4 años) |
| La transición a flotas que cumplen con la Fase V impulsa la renovación. | + 0.7% | Alemania, Francia, Benelux, países nórdicos | Corto plazo (≤ 2 años) |
| Las plataformas de subastas digitales aumentan la liquidez. | + 0.6% | Global, con concentración de compradores en Oriente Medio, África y Asia-Pacífico. | Mediano plazo (2–4 años) |
| Auge de las renovaciones energéticamente eficientes (Pacto Verde Europeo) | + 0.5% | Centros urbanos de la UE-27 | Largo plazo (≥ 4 años) |
| Compradores de Oriente Medio y África aprovechan la debilidad del euro mediante ofertas en línea. | + 0.4% | Alemania, Suecia, Países Bajos (centros de exportación) | Corto plazo (≤ 2 años) |
| Reacondicionamiento OEM + Suscripciones a Telemática | + 0.3% | Paneuropea, liderada por redes de distribuidores. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Estímulo acelerado de la UE para infraestructuras
Las directrices de NextGenerationEU y TEN-T actualizadas de la UE destinan fondos sustanciales a túneles ferroviarios, puertos y autopistas, favoreciendo a las excavadoras y camiones articulados con muchas horas de uso procedentes del mercado secundario [1] “NextGenerationEU and TEN-T Funding Details,” Comisión Europea, ec.europa.eu . El presupuesto del Mecanismo de Recuperación y Resiliencia de Polonia ha acelerado los contratos para la autopista Via Carpatia, lo que ha provocado un aumento en la demanda de bulldozers de segunda mano. En España, un paquete de modernización ferroviaria está impulsando la adquisición de excavadoras compactas para mejoras en estaciones urbanas. Los contratistas públicos, sorteando los límites de contratación, se están decantando por máquinas de Etapa IV. Esta elección no solo salvaguarda el valor residual de las máquinas, sino que también fomenta una renovación más frecuente de la flota. Con una cartera de proyectos estable a la vista, los precios de reventa se han estabilizado, lo que motiva a los propietarios a subastar sus activos antes.
Transición a flotas que cumplan con la Fase V
La aplicación de las regulaciones Stage V para vehículos todoterreno obligó a las empresas de alquiler y a los principales contratistas a eliminar gradualmente los equipos provisionales Tier 3 y Tier 4 para evitar sanciones. Estas regulaciones limitan las emisiones de partículas a un umbral específico y reducen las emisiones de NOx para motores que superan una determinada potencia. Volvo CE reveló que la mayoría de sus entregas eran máquinas Stage V [2] “Reglamento Stage V para maquinaria móvil no de carretera”, Comisión Europea, ec.europa.eu . Sin embargo, muchas unidades anteriores a Stage V todavía están en funcionamiento y se prevé su reventa en los próximos años. Las unidades Stage V alcanzan un precio significativamente superior en las subastas, mientras que las unidades diésel que no cumplen con la normativa llegan a mercados de exportación con regulaciones más laxas, lo que pone de manifiesto un mercado diferenciado de dos niveles. Además, el impulso hacia la telemática está en aumento, impulsado por las demandas de los compradores de historiales documentados de las horas de funcionamiento del motor y los sistemas de emisiones.
Las plataformas de subastas digitales aumentan la liquidez.
Los compradores de diversas regiones ahora pueden pujar en tiempo real por flotas a través de subastas en línea, eliminando los gastos de viaje. Las plataformas en línea han mostrado un crecimiento significativo en las ventas, y las transacciones transfronterizas representan una parte sustancial del valor total de las subastas. Se ha observado la participación de postores de múltiples países, y ciertas regiones, en conjunto, obtienen una parte notable de las ofertas ganadoras por los vehículos. La mayor liquidez está reduciendo los diferenciales entre precios de compra y venta y acortando el tiempo de mercado, lo que impulsa ciclos de renovación de flotas más frecuentes. Si bien la transparencia en los precios está reduciendo los márgenes de los concesionarios, al mismo tiempo abre el camino a servicios de valor añadido como la financiación y la logística. Además, los modelos algorítmicos que tienen en cuenta los datos de uso están perfeccionando las predicciones del valor residual, lo que refuerza la confianza de los compradores en el mercado de vehículos eléctricos.
Auge de las renovaciones energéticamente eficientes
La iniciativa Renovation Wave del Green Deal busca aumentar las tasas anuales de renovación de edificios y modernizar millones de unidades. El programa francés MaPrimeRénov asignó una financiación significativa, mientras que el programa alemán BEG invirtió fuertemente, centrándose en el aislamiento y la mejora de las bombas de calor. Los proyectos urbanos dependen cada vez más de excavadoras compactas, cargadoras y manipuladoras telescópicas, priorizando la maniobrabilidad en espacios reducidos y el cumplimiento de las normativas de bajo nivel de ruido. Como resultado, las flotas de alquiler se inclinan por los modelos eléctricos e híbridos. Cabe destacar que Wacker Neuson registró una fuerte adopción de su línea compacta de cero emisiones; este impulso a la renovación refuerza el valor residual de las unidades eléctricas de batería, consolidando su incipiente mercado secundario.
Análisis del impacto de las restricciones
| Restricción | (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en la inversión en construcción en un contexto de altas tasas de interés. | -0.5% | Paneuropeo, agudo en economías periféricas | Corto plazo (≤ 2 años) |
| Las zonas de emisiones ultrabajas perjudican el valor de los vehículos diésel más antiguos. | -0.4% | Londres, París, Milán, Madrid, Bruselas | Mediano plazo (2–4 años) |
| El aumento repentino de las tarifas de flete de exportación reduce los márgenes de ganancia. | -0.3% | Alemania, Países Bajos, Bélgica (centros de exportación) | Corto plazo (≤ 2 años) |
| Afluencia de equipos chinos reconstruidos de bajo costo. | -0.2% | Europa del Sur y del Este | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en la inversión en construcción en un contexto de altas tasas de interés.
El Banco Central Europeo mantuvo su tasa de depósito sin cambios tras un endurecimiento significativo, lo que provocó que las tasas hipotecarias superaran los niveles observados en los principales mercados. Eurostat destacó una disminución en la producción de la construcción de la zona euro, impulsada principalmente por caídas en el sector residencial [3] “Índice de producción en la construcción, cuarto trimestre de 2025”, Eurostat, ec.europa.eu . Los distribuidores, que se enfrentan a inventarios más elevados, ejercen presión a la baja sobre los valores residuales de gama media. Países como Italia y Grecia se enfrentan a la ampliación de los diferenciales de la deuda soberana, el aplazamiento de las licitaciones de infraestructura y la prolongación de los ciclos de reemplazo. Si bien las empresas de alquiler reorientaron sus flotas hacia proyectos de logística y almacenamiento, el cambio en la combinación de equipos solo mitigó parcialmente la caída en las obras civiles. En el mercado de vehículos eléctricos, las empresas de alquiler se centran cada vez más en integrar vehículos eléctricos en sus flotas para alinearse con los objetivos de sostenibilidad y las preferencias cambiantes de los consumidores.
Las zonas de emisiones ultrabajas reducen el valor de los vehículos diésel más antiguos.
La ampliación de la ULEZ de Londres, junto con iniciativas similares en París, Milán y Bruselas, ahora impone cargos diarios a las máquinas que no cumplen con la normativa. Esta medida está acelerando la depreciación de las excavadoras de nivel 3. En París, la Zona de Bajas Emisiones ha prohibido directamente la maquinaria de construcción diésel con una calificación Crit'Air 3. Esta fragmentación regulatoria plantea dificultades para la redistribución transfronteriza. Por ejemplo, una unidad de nivel IV podría estar permitida en Polonia, pero podría enfrentar sanciones en Ámsterdam, lo que limitaría su número de compradores potenciales. Los contratistas más pequeños, que a menudo carecen del capital para renovar sus flotas, están sufriendo las consecuencias de estos cambios. Esta dinámica está consolidando aún más un mercado en el que las máquinas que cumplen con la normativa alcanzan precios más altos.
Análisis de segmento
Por tipo de equipo: Las excavadoras afianzan el liderazgo mientras que los camiones volquete aceleran.
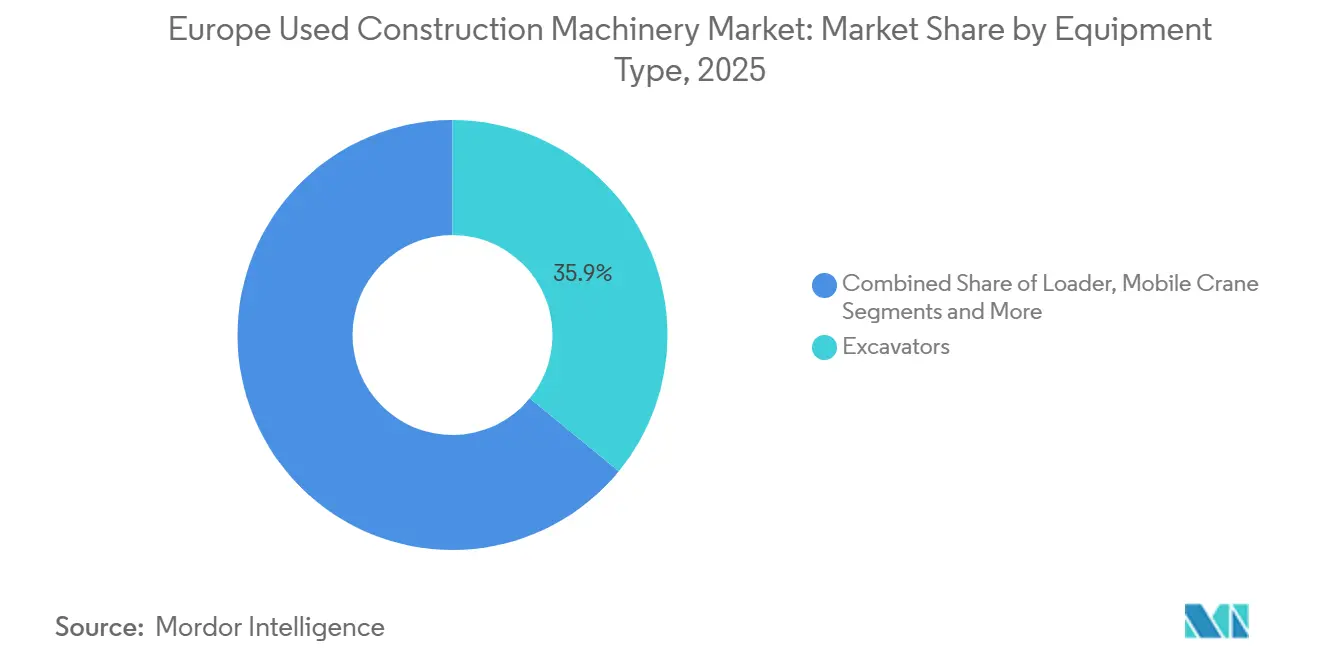
La categoría de excavadoras acaparó el 35.92 % del mercado europeo de maquinaria de construcción usada en 2025, lo que refleja una amplia base instalada y versatilidad en obras civiles, demolición y servicios públicos. Los propietarios de flotas sacaron provecho de las excavadoras, logrando la mayor liquidez en la reventa. Esto les permitió rotar las unidades periódicamente a precios sólidos. Tras las excavadoras y las cargadoras, la categoría de cargadoras obtuvo una participación significativa, utilizándose principalmente en canteras y tareas de manipulación de materiales. Mientras tanto, las grúas y las motoniveladoras ocuparon posiciones de mercado de un dígito medio.
Los camiones volquete constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.59 % hasta 2031, ya que los contratistas prefieren los camiones articulados que se desenvuelven con facilidad en los terrenos de los fiordos escandinavos y las pendientes alpinas. El Volvo A45G, con tracción a las seis ruedas, debuta en el mercado secundario tras varios ciclos de alquiler. Incluso con un descuento significativo, sigue ofreciendo una notable capacidad de carga. A medida que crece el segmento de los camiones articulados, se están reconfigurando las curvas de valor residual. Este cambio ha llevado a las casas de subastas de Alemania y Bélgica a lanzar sesiones dedicadas a camiones articulados en sus eventos trimestrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: los híbridos y eléctricos obtienen cuota de mercado.
En 2025, los motores de combustión interna mantuvieron una cuota de mercado del 89.16 %, lo que subraya la superior densidad energética del diésel para maquinaria pesada empleada en operaciones de cantera con múltiples turnos. Sin embargo, el segmento de vehículos híbridos y eléctricos está creciendo a un ritmo del 6.78 % anual, liderado por las excavadoras compactas, donde la carga nocturna es suficiente para los ciclos de trabajo diarios. En ensayos europeos, la excavadora diésel-eléctrica D6 XE de Caterpillar demostró un ahorro significativo de combustible. No obstante, su elevado precio inicial ha limitado su adopción principalmente a grandes contratistas con un enfoque en la sostenibilidad.
La adopción de vehículos eléctricos está en auge, especialmente en miniexcavadoras y minicargadoras. La Volvo ECR25 Electric alcanza precios elevados en las subastas, principalmente porque sus unidades con pocas horas de uso permiten a los contratistas urbanos evitar las tasas relacionadas con las emisiones. Si bien los compradores suelen aplicar descuentos a los vehículos eléctricos con mayor número de ciclos de carga para tener en cuenta los posibles reemplazos de la batería, el proceso de fijación de precios se está perfeccionando. Esto se debe en gran medida a la creciente estandarización de la información telemática, que ahora suele incluir el estado de carga y el historial de ciclos en las subastas.
Por tamaño de equipo: Predominan las máquinas pesadas, aumentan las compactas.
Las unidades pesadas de más de 11 toneladas representaron el 46.23 % de las transacciones de 2025, debido a proyectos de infraestructura a gran escala como el túnel de Fehmarnbelt entre Alemania y Dinamarca, mientras que los compactos de menos de 6 toneladas registrarán la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.69 %, en la demanda de relleno urbano y renovación.
Las empresas de alquiler suelen renovar sus flotas de maquinaria compacta periódicamente. Esta rutina genera una importante afluencia de unidades Takeuchi TB216 y Bobcat E10e con pocas horas de uso que ingresan a los canales de subasta. Mientras tanto, en el segmento de maquinaria pesada, la excavadora minera Liebherr R 980 SME, tras un uso prolongado en canteras, debuta en el mercado secundario. A pesar de venderse con descuento respecto a su precio de lista original, la excavadora sigue teniendo una fuerte demanda, especialmente por parte de operadores polacos y portugueses que buscan capacidades de cuchara superiores a 6 m³.
Por potencia de salida: La banda de rango medio gana terreno
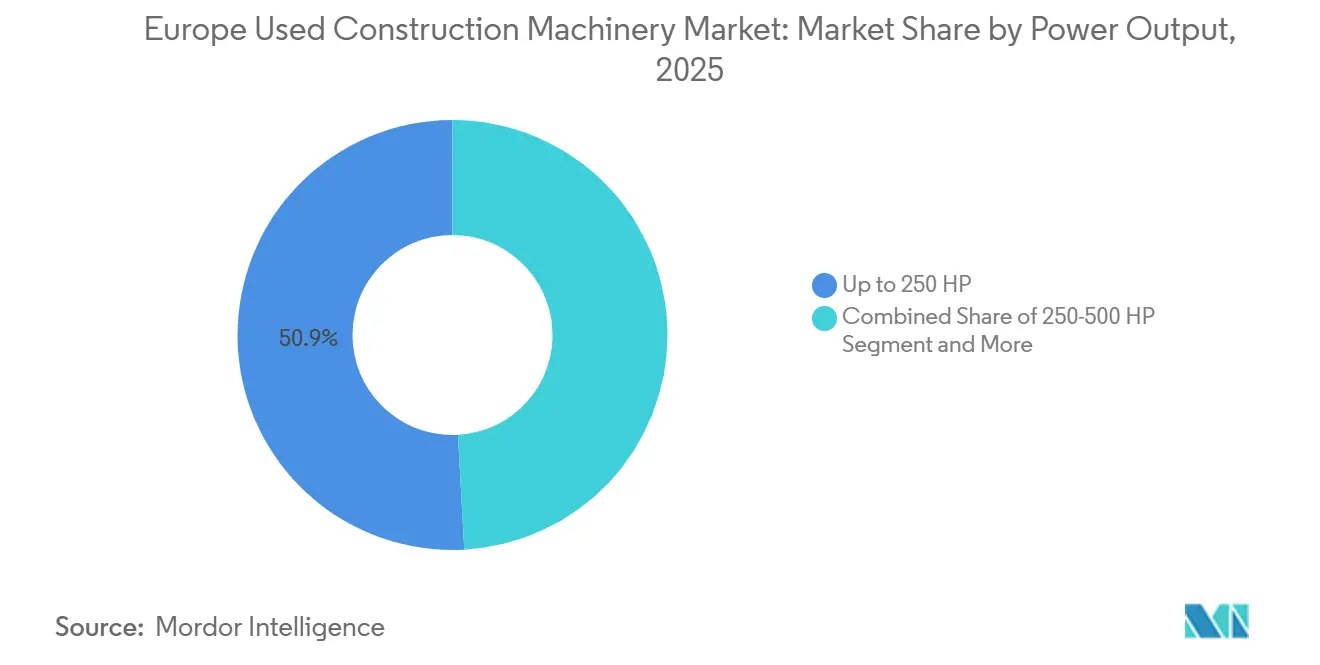
Las unidades de hasta 250 caballos de fuerza controlaron el 50.97 % del volumen en 2025, destinadas a la construcción residencial, el paisajismo y las empresas de servicios públicos. El segmento de 250 a 500 caballos de fuerza crece a un ritmo del 4.62 % anual en proyectos de rehabilitación de carreteras que requieren motoniveladoras y cargadoras de tamaño mediano. Los contratistas regionales encuentran el equilibrio perfecto entre eficiencia de combustible y productividad en la motoniveladora Caterpillar 140 AWD y la cargadora Volvo L120H.
Las máquinas de alta potencia se encuentran principalmente en las minas escandinavas y las canteras ibéricas. Si bien el alto consumo de combustible y los costos de reemplazo de componentes limitan el número de compradores potenciales, los paquetes telemáticos que destacan los factores de carga del motor y el historial de mantenimiento mitigan los riesgos para los socios financiadores. A medida que avanza el mercado de vehículos eléctricos, se espera que este segmento de alta potencia mantenga su precio mínimo, incluso con el avance de la electrificación en las categorías más ligeras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La infraestructura lidera, la minería se acelera.
La infraestructura representó el 38.53 % de las ventas de 2025, impulsada por las mejoras en el corredor TEN-T y las instalaciones de energías renovables que requieren el uso continuo de excavadoras. Los proyectos residenciales y comerciales representaron una parte significativa, pero se enfrentan a dificultades debido a las altas tasas hipotecarias, lo que desplaza la atención hacia renovaciones energéticamente eficientes que utilizan equipos compactos.
La minería y la extracción de canteras crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.79%, impulsadas por la Ley de Materias Primas Críticas, que fomenta la extracción nacional de litio y tierras raras. Los operadores de minas a cielo abierto suelen preferir maquinaria con una antigüedad de entre cinco y ocho años para minimizar la depreciación en proyectos de corta duración, lo que impulsa el comercio transfronterizo entre Alemania, Suecia, Portugal y la República Checa.
Por antigüedad del equipo: se prefieren las unidades de mediana edad.
En 2025, las máquinas con una antigüedad de entre cinco y diez años representaron el 37.74% de la cuota de mercado y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.84%, ya que los compradores buscan una cobertura de garantía residual con menores riesgos de obsolescencia de las unidades de control electrónico. El programa de reconstrucción certificada de Caterpillar y el programa de equipos usados certificados de Volvo impulsan la demanda al extender las garantías y añadir suscripciones a análisis predictivos.
Las devoluciones de arrendamiento y los traspasos de maquinaria alquilada suelen enviar unidades más nuevas, que representan una parte significativa del volumen, a subastas. En el sur y el este de Europa, los compradores sensibles al precio prefieren las máquinas más antiguas, pero estas se deprecian rápidamente si las normativas sobre emisiones se vuelven más estrictas. Si bien las unidades más antiguas suelen acabar en el desguace o como chatarra, algunos modelos diésel aún alcanzan precios elevados en el norte de África.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de ventas: Redes de distribuidores consolidadas, auge de las plataformas online.
Las redes de concesionarios y corredores mantuvieron una cuota de mercado del 45.79 % en 2025 al ofrecer paquetes que incluían financiación, garantía y servicios telemáticos. Los mercados en línea representaron una parte significativa de las transacciones de 2025 y crecerán un 6.23 % anual a medida que los compradores de Oriente Medio y África aprovechen la debilidad del euro.
Plataformas como Mascus y MachineryZone atraen a un número considerable de visitantes mensuales, y los servicios de inspección remota de SGS reducen aún más las barreras geográficas al proporcionar análisis de vídeo, fotogrametría y muestras de aceite que satisfacen la debida diligencia del comprador.
Análisis geográfico
Mercado alemán de maquinaria de construcción usada
Alemania mantuvo una cuota de mercado del 25.54 % en 2025, gracias al apoyo de Ritchie Bros. En Meppen se subastaron varias unidades, mientras que redes de distribuidores como Zeppelin y Kiesel ofrecieron reacondicionamientos certificados. La proximidad a Polonia y Austria facilita la logística transfronteriza; cabe destacar que una parte importante de las unidades vendidas en el mercado nacional se reexportan en poco tiempo.
Mercado de maquinaria de construcción usada en Europa Occidental
El Reino Unido, beneficiado por la fuerte rotación de flotas de alquiler de Sunbelt y Speedy, representó una parte notable del mercado, con maquinaria compacta de pocas horas de uso que se trasladó principalmente a Irlanda y Escandinavia. Mientras tanto, Francia, Italia y España representaron una parte significativa de las transacciones. España registrará el mayor crecimiento anual compuesto (CAGR) del 4.91%, impulsado por la línea de alta velocidad Madrid-Extremadura y las ampliaciones portuarias en Barcelona y Valencia, que están impulsando la demanda de camiones articulados y cargadoras de ruedas.
Mercado de maquinaria de construcción usada en el norte y centro de Europa
Los sectores forestal y minero de Suecia impulsan la demanda de volquetes articulados de seis ruedas diseñados para operar en condiciones bajo cero. El paquete de estímulo económico de Polonia acelera la adquisición de maquinaria usada de nivel IV procedente de flotas alemanas. Mientras tanto, los Países Bajos y Bélgica se han consolidado como centros de reexportación, y Róterdam gestiona un volumen significativo de maquinaria usada, lo que supone un notable aumento interanual.
Panorama competitivo
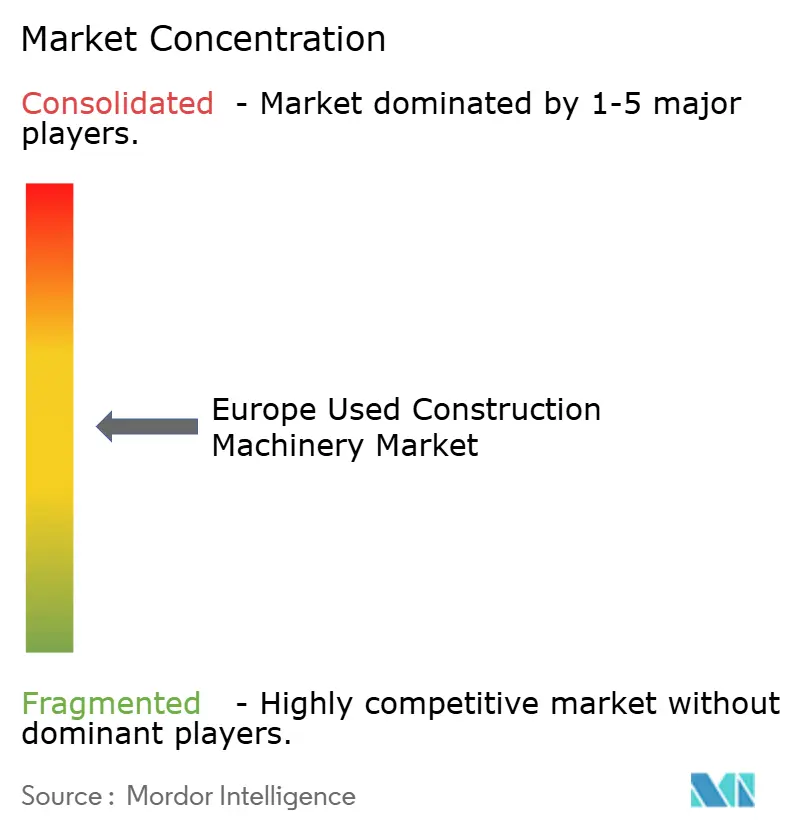
Los principales concesionarios y casas de subastas vinculados a fabricantes de equipos originales (OEM) captaron una parte estimada del valor de las transacciones, lo que evidencia una fragmentación moderada del mercado. Caterpillar, que procesa unidades reconstruidas certificadas europeas, no solo extendió las garantías del tren motriz, sino que también obtuvo un precio superior al de sus contrapartes no certificadas. Por su parte, el programa de vehículos usados certificados de Volvo CE experimentó un sólido crecimiento, impulsado por la inclusión de suscripciones a la plataforma telemática CareTrack, lo que garantizó un flujo constante de ingresos recurrentes por el uso de datos.
Liebherr inauguró una planta de reacondicionamiento especializada en Kirchdorf an der Iller, con una capacidad anual para varias unidades. Esta planta, dedicada a excavadoras y grúas, ofrece garantía e incorpora telemetría LiDAT. JCB, con su motor de combustión de hidrógeno lanzado comercialmente, se posiciona estratégicamente en nichos de mercado con cero emisiones de carbono, especialmente donde el peso de la batería podría comprometer la capacidad de carga.
Las plataformas en línea están aumentando la transparencia de precios en el mercado. La adquisición de los activos digitales de Euro Auctions por parte de Ritchie Bros. incrementó significativamente su capacidad de subastas en línea en Europa. Los anuncios en Mascus se dispararon, y los algoritmos de precios guiaron a los vendedores hacia los precios de venta óptimos. Además, las inspecciones remotas de terceros, como SGS y Bureau Veritas, refuerzan la confianza, permitiendo a los pequeños comerciantes conectar con compradores internacionales incluso sin presencia física en sus instalaciones.
Líderes de la industria europea de maquinaria de construcción usada
Deere & Company
Maquinaria de construcción Kobelco
Komatsu Ltd.
Volvo Construction Equipment
Caterpillar Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: La UE asignó 134.9 millones de euros (141.65 millones de dólares) a 15 proyectos de infraestructura europeos en el marco del Mecanismo de Préstamos para el Sector Público, impulsando así la adopción de maquinaria de construcción usada en los Estados miembros. Esta iniciativa de financiación apoya la integración de equipos de segunda mano en proyectos de infraestructura a gran escala, reduciendo los gastos de capital y manteniendo la eficiencia operativa.
- Marzo de 2025: En 2025, la Comisión presentó 47 proyectos estratégicos para mejorar las capacidades nacionales en materias primas estratégicas, fortalecer la cadena de valor europea y diversificar las fuentes de suministro, aspectos clave para el mercado de maquinaria de construcción usada. Estos proyectos representan un avance hacia los objetivos de la Ley de Materias Primas Críticas (CRMA). Para 2030, la CRMA prevé que Europa extraiga, procese y recicle el 10 %, el 40 % y el 25 % de la demanda de la UE, respectivamente, garantizando así un suministro estable para sectores como el de la maquinaria de construcción usada.
Alcance del informe sobre el mercado europeo de maquinaria de construcción usada
El informe del mercado europeo de maquinaria de construcción usada está segmentado por tipo de maquinaria (excavadora, cargadora, grúas móviles, motoniveladoras, bulldozers, apisonadoras, volquetes y otros), tipo de propulsión (combustión interna, híbrida/eléctrica de batería y pila de combustible de hidrógeno), tamaño de la maquinaria (pesada, mediana y compacta/mini), potencia (hasta 250 hp, 250–500 hp y más de 500 hp), aplicación (infraestructura, construcción residencial y comercial, minería y canteras, petróleo y gas/oleoductos, industria y fabricación, y otros), antigüedad de la maquinaria (menos de 5 años, 5-10 años, 10-15 años y más de 15 años), canal de venta (distribuidor/corredor, subasta y plataformas en línea) y país (Alemania, Reino Unido, Francia, Italia, España, Suecia y resto de Europa). Las previsiones de mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| Excavadora |
| Cargador |
| Grúas móviles |
| Motoniveladoras |
| Bulldozers |
| Rodillos de camino |
| Camion de basura |
| Otros |
| Combustión interna |
| Híbrido / Eléctrico de batería |
| Pila de combustible de hidrógeno |
| Pesado (más de 11 t) |
| Mediano (6-11 t) |
| Compacto / Mini (menos de 6 t) |
| Hasta 250 CV |
| 250 - 500 HP |
| Por encima de 500 CV |
| Infraestructura |
| Construcción Residencial y Comercial |
| Minas y canteras |
| Petróleo y gas / Oleoductos |
| Industrial y Manufactura |
| Otros |
| Menos de 5 años |
| 5 - 10 Años |
| 10 - 15 Años |
| Por encima de 15 años |
| Distribuidor/Corredor |
| Subasta |
| Plataformas en línea |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Suecia |
| El resto de Europa |
| Por tipo de equipo | Excavadora |
| Cargador | |
| Grúas móviles | |
| Motoniveladoras | |
| Bulldozers | |
| Rodillos de camino | |
| Camion de basura | |
| Otros | |
| Por tipo de propulsión | Combustión interna |
| Híbrido / Eléctrico de batería | |
| Pila de combustible de hidrógeno | |
| Por tamaño del equipo | Pesado (más de 11 t) |
| Mediano (6-11 t) | |
| Compacto / Mini (menos de 6 t) | |
| Por potencia de salida | Hasta 250 CV |
| 250 - 500 HP | |
| Por encima de 500 CV | |
| por Aplicación | Infraestructura |
| Construcción Residencial y Comercial | |
| Minas y canteras | |
| Petróleo y gas / Oleoductos | |
| Industrial y Manufactura | |
| Otros | |
| Por antigüedad del equipo | Menos de 5 años |
| 5 - 10 Años | |
| 10 - 15 Años | |
| Por encima de 15 años | |
| Por canal de ventas | Distribuidor/Corredor |
| Subasta | |
| Plataformas en línea | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado europeo de maquinaria de construcción usada en 2026?
El sector está valorado en 42.26 millones de dólares en 2026 y se prevé que alcance los 51.59 millones de dólares en 2031.
¿Qué categoría de equipos genera la mayor parte de las ventas?
Las excavadoras siguen siendo la categoría más importante, representando el 35.92% de las transacciones realizadas en 2025 en toda la región.
¿Qué tipo de propulsión está experimentando el mayor crecimiento en las ventas de equipos secundarios?
Los vehículos híbridos y eléctricos de batería están experimentando un crecimiento anual compuesto del 6.78%, ganando cuota de mercado principalmente en las categorías de vehículos compactos.
¿Qué país muestra el mayor potencial de crecimiento hasta 2031?
Se prevé que España registre una tasa de crecimiento anual compuesta (TCAC) del 4.91%, gracias a las mejoras en la infraestructura ferroviaria y portuaria financiadas en el marco de su Plan de Recuperación, Transformación y Resiliencia.
¿Cómo influyen las plataformas de subastas en línea en los precios?
Las subastas digitales amplían la base de postores, reducen la diferencia entre los precios de compra y venta y acortan el tiempo necesario para liquidar los activos, lo que fomenta una renovación más frecuente de la flota.


