

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
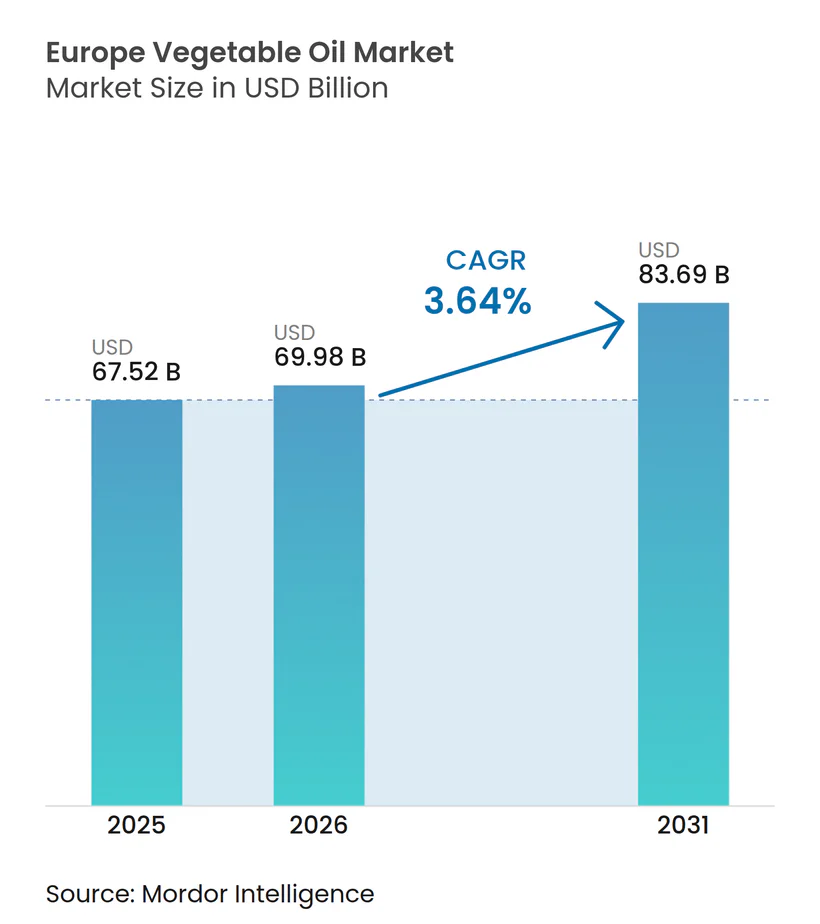
| Tamaño del mercado (2026) | USD 69.98 mil millones |
| Tamaño del mercado (2031) | USD 83.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.64% CAGR |
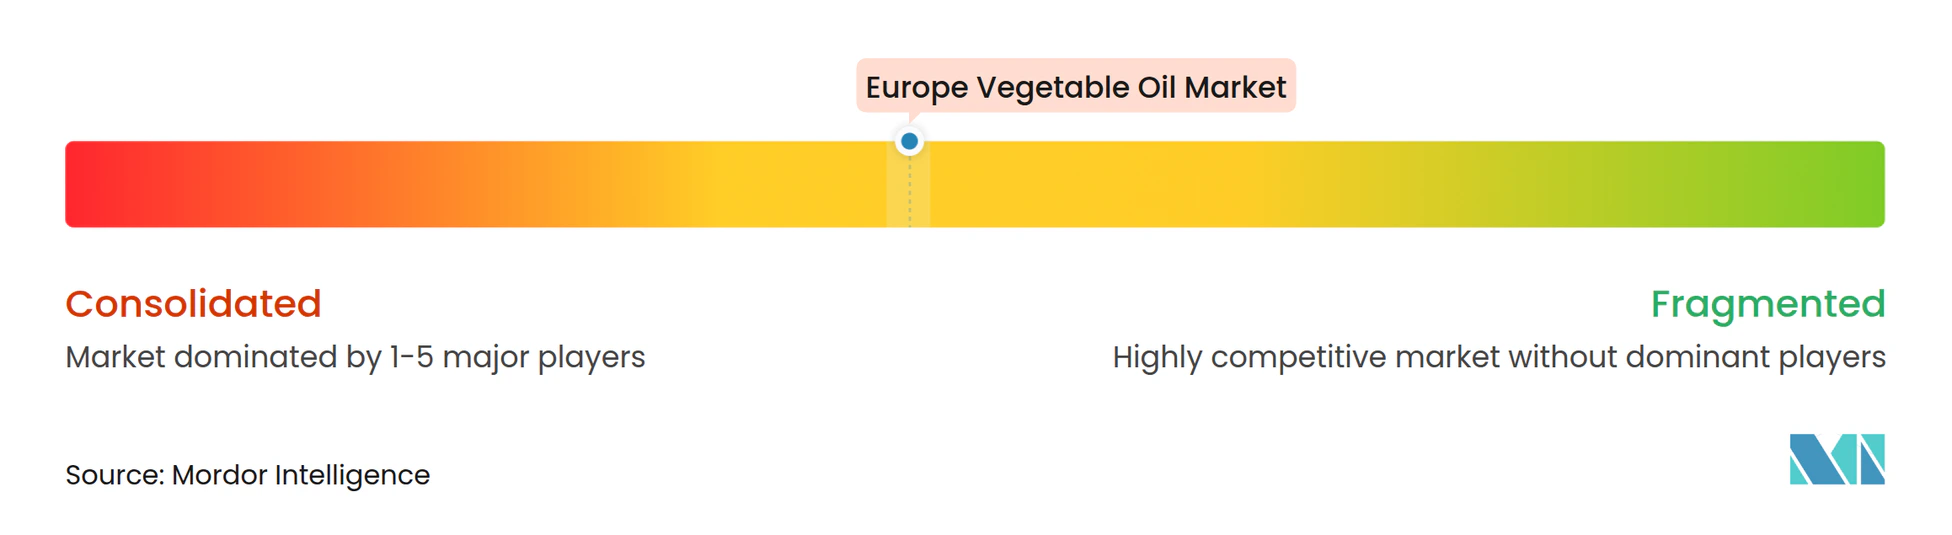
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de aceites vegetales por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de aceites vegetales será de 67.52 millones de dólares en 2025, 69.98 millones de dólares en 2026 y alcanzará los 83.69 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.64 % entre 2026 y 2031. Este impulso se debe a la transición hacia lípidos poliinsaturados y monoinsaturados, la rápida expansión de las plantas de aceite vegetal hidrotratado (HVO) y biodiésel en el marco de la RED III, y la fijación de precios premium para las materias primas que cumplen los requisitos para la mezcla de combustibles de aviación sostenibles (SAF). Los subsidios de la Energiewende alemana, el repunte de las cosechas de aceite de oliva en Italia y la condición de Róterdam como centro de importación refuerzan la demanda, a la vez que exponen las cadenas de suministro a las perturbaciones climáticas, regulatorias y geopolíticas. La consolidación entre trituradoras, ejemplificada por la fusión Bunge-Viterra de 2024, refuerza el poder de negociación en las fases iniciales de producción. Sin embargo, las refinerías especializadas se diferencian mediante ofertas de lípidos orgánicos, prensados en frío y estructurados. Las medidas represivas contra la falsificación en toda la UE y las normas de trazabilidad de la deforestación añaden costes de cumplimiento que favorecen a las empresas de gran escala con cadenas de suministro auditadas.
Conclusiones clave del informe
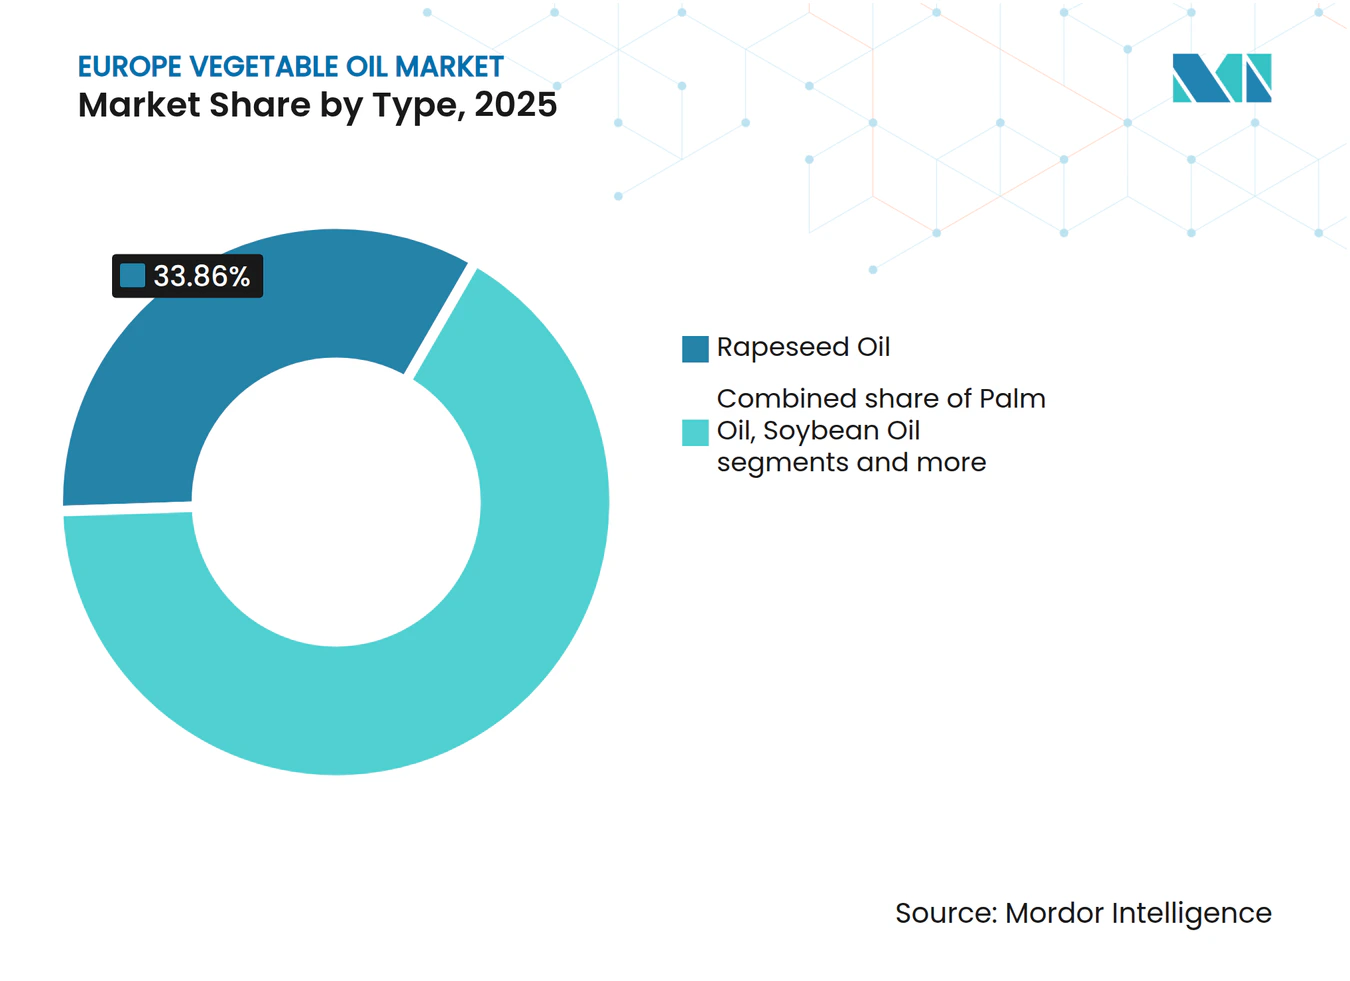
- Por tipo de producto, el aceite de colza lideró con una participación de ingresos del 33.86% en 2025, mientras que se prevé que el aceite de palma se expanda más rápidamente a una CAGR del 4.35% hasta 2031.
- Por naturaleza, los grados convencionales representaron el 76.45 % del valor en 2025, mientras que se prevé que los aceites orgánicos crezcan a una CAGR del 4.87 % hasta 2031.
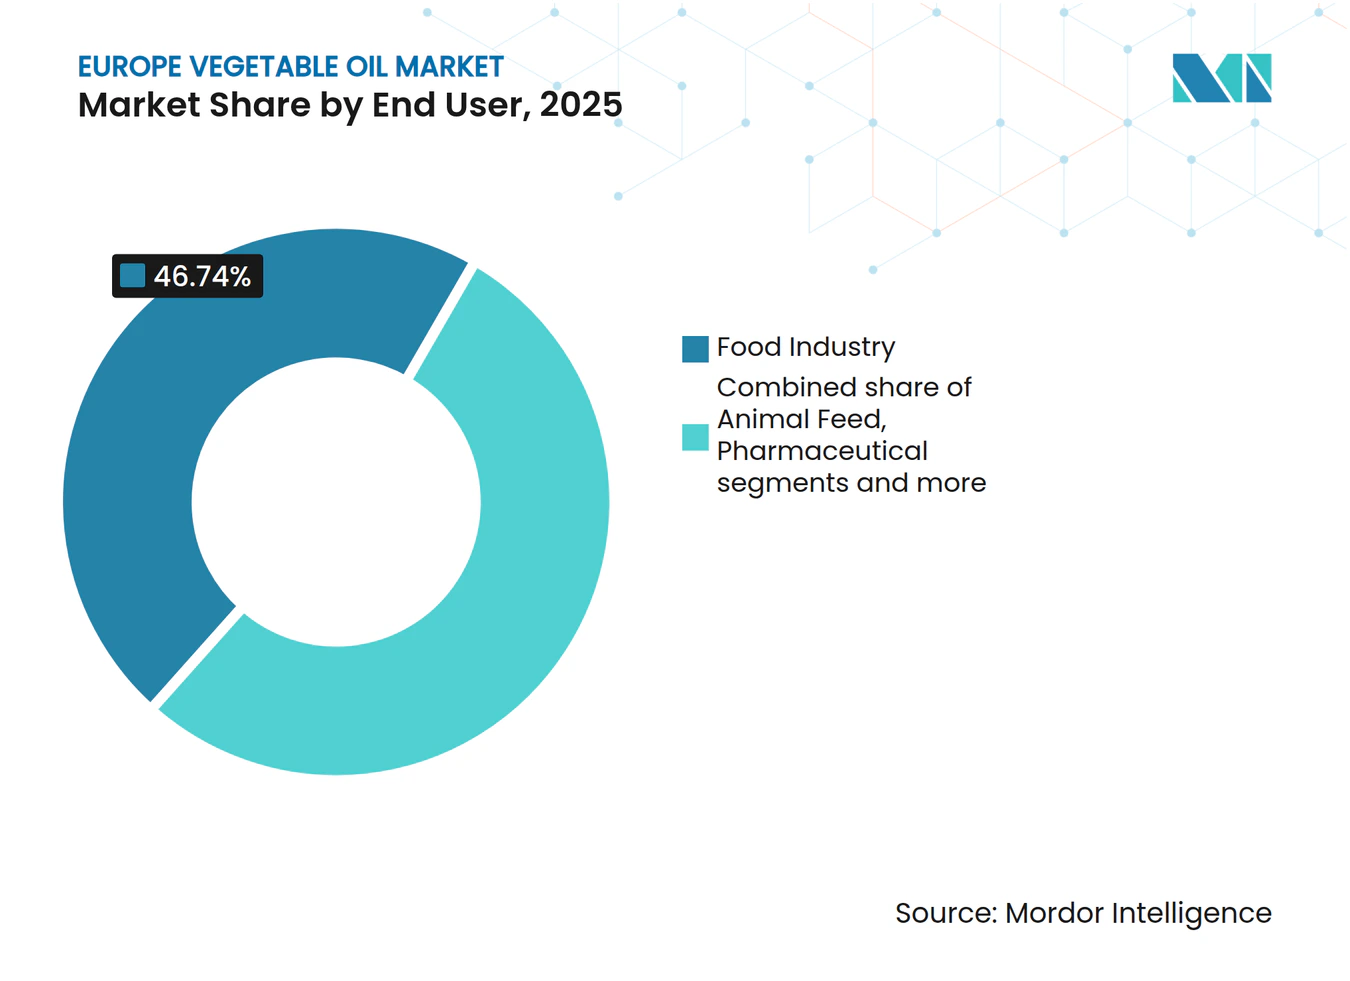
- Por usuario final, la industria alimentaria representó el 46.74% del gasto en 2025, mientras que los biocombustibles avanzan a una CAGR del 5.02% entre 2026 y 2031.
- Por geografía, Italia contribuyó con el 19.08% de las ventas regionales en 2025, mientras que se proyecta que Alemania registre la expansión más rápida con una CAGR del 4.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de aceites vegetales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la conciencia sobre la salud que favorece los aceites cardiosaludables ricos en ácidos grasos omega-3 y omega-6 | + 0.9% | Paneuropeo, más fuerte en Alemania, Países Bajos y países nórdicos | Mediano plazo (2-4 años) |
| Creciente demanda de aceites sostenibles y biodegradables en aplicaciones industriales | + 0.7% | Alemania, Francia, Bélgica (clusters industriales) | Largo plazo (≥ 4 años) |
| Crecimiento de aceites orgánicos y prensados en frío para segmentos de alimentos premium | + 0.6% | Europa Occidental (Alemania, Francia, Reino Unido, Países Bajos) | Mediano plazo (2-4 años) |
| Cambiar hacia dietas basadas en plantas y alternativas de cocina más saludables | + 0.8% | Paneuropeo, liderado por el Reino Unido, Alemania y los Países Bajos | Corto plazo (≤ 2 años) |
| Directivas estrictas de la UE en materia de sostenibilidad e iniciativas de economía circular | + 1.0% | Todos los estados miembros de la UE, con la aplicación más estricta en el norte de Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en los procesos de extracción y refinación | + 0.5% | Alemania, Países Bajos, Francia (centros de procesamiento) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento de la conciencia sobre la salud que favorece los aceites cardiosaludables ricos en ácidos grasos omega-3 y omega-6
La creciente concienciación sobre la salud entre los consumidores europeos está impulsando significativamente la demanda en el mercado de aceites vegetales, en particular de aquellos reconocidos por sus beneficios cardiovasculares. Los consumidores eligen cada vez más aceites ricos en ácidos grasos omega-3 y omega-6, conocidos por favorecer la salud cardiovascular y mantener niveles saludables de colesterol. Variedades como los aceites de colza, girasol y linaza están experimentando una mayor adopción debido a su favorable composición nutricional y menores niveles de grasas saturadas. Este cambio se ve reforzado por un creciente enfoque en la nutrición preventiva, las dietas equilibradas y los alimentos funcionales que promueven el bienestar general. Los productores de alimentos están respondiendo incorporando estos aceites más saludables en productos reformulados para cumplir con las expectativas de etiquetado limpio y centrados en la salud. El etiquetado nutricional mejorado y las campañas de concienciación en toda Europa orientan a los consumidores hacia mejores opciones. En consecuencia, los aceites vegetales cardiosaludables están experimentando un crecimiento sólido y sostenido tanto en el sector minorista como en el de la restauración.
Creciente demanda de aceites sostenibles y biodegradables en aplicaciones industriales
El mercado europeo de aceites vegetales está experimentando un fuerte crecimiento impulsado por la creciente demanda de aceites sostenibles y biodegradables en aplicaciones industriales. Las industrias están adoptando activamente aceites de origen vegetal para lubricantes, fluidos hidráulicos y otros usos industriales con el fin de reducir el impacto ambiental y cumplir con las normativas en constante evolución. El Plan de Acción de Economía Circular de la UE (2024), actualizado, desempeña un papel fundamental en esta transición, al exigir que el 65 % de los lubricantes industriales y fluidos hidráulicos vendidos después de 2027 sean biodegradables en un plazo de 28 días según los protocolos de prueba OECD 301B [1] Fuente: Comisión Europea, «Ley de Economía Circular», environment.ec.europa.eu . Este impulso normativo está animando a los fabricantes a adoptar aceites renovables y ecológicos que sean eficientes y sostenibles. Además, el creciente compromiso de las empresas con la sostenibilidad y la reducción de carbono está impulsando la preferencia por alternativas biodegradables a base de aceites vegetales frente a los productos convencionales derivados del petróleo. Los avances tecnológicos en el refinado y la formulación también han mejorado el rendimiento y la estabilidad de estos aceites en entornos industriales.
Crecimiento de aceites orgánicos y prensados en frío para segmentos de alimentos premium
El mercado europeo de aceites vegetales está siendo impulsado cada vez más por la creciente demanda de aceites orgánicos y prensados en frío en los segmentos de alimentos premium. Los consumidores muestran una clara preferencia por aceites de alta calidad, mínimamente procesados, que ofrecen un sabor superior, beneficios nutricionales y un atractivo de etiqueta limpia. Según el informe de The World of Organic Agriculture, las ventas minoristas de productos orgánicos en Europa ascendieron a aproximadamente 58.7 millones de euros en 2024, un 4.1 % más que en 2023, lo que destaca el interés sostenido de los consumidores por los productos orgánicos como parte de dietas centradas en la salud [2] Fuente: Informe de The World of Organic Agriculture, “El futuro es orgánico”, fibl.org . Esta tendencia es particularmente evidente en los segmentos de alimentos premium y gourmet, donde chefs, restaurantes y hogares exigentes priorizan aceites como el de oliva, colza y girasol prensados en frío por su pureza y contenido nutricional. Los productores están respondiendo con lanzamientos de productos específicos y envases especiales para satisfacer esta demanda de nicho, pero en rápido crecimiento. El énfasis en los métodos de procesamiento naturales y la certificación orgánica está mejorando la credibilidad de la marca y la confianza del consumidor.
Cambiar hacia dietas basadas en plantas y alternativas de cocina más saludables
El mercado europeo de aceites vegetales se ve cada vez más impulsado por la creciente popularidad de las dietas basadas en plantas y las opciones de cocina más saludables. Entre 2024 y 2025, los estilos de vida flexitarianos y veganos se expandieron significativamente en toda Europa, y la Unión Vegetariana Europea informó que el 10 % de la población de la UE se identifica ahora como vegetariana o vegana, y otro 30 % limita activamente el consumo de carne [3] Fuente: Unión Vegetariana Europea, “Defendiendo sistemas alimentarios sostenibles en la UE”, euroveg.eu . Este cambio ha impulsado la demanda de aceites vegetales como alternativas nutritivas de origen vegetal a las grasas animales en la cocina y preparación de alimentos cotidianas. Aceites como el de girasol, colza y oliva son particularmente preferidos por sus beneficios para la salud, incluidos los ácidos grasos beneficiosos y el bajo contenido de grasas saturadas. La tendencia también se ve respaldada por el creciente interés de los consumidores en ingredientes con etiquetas limpias y mínimamente procesados. Los productores de alimentos están reformulando cada vez más sus productos y ofreciendo opciones con mayor énfasis en las plantas para satisfacer estas preferencias. En consecuencia, la adopción de dietas basadas en plantas y prácticas culinarias más saludables se está convirtiendo en un factor clave del consumo de aceite vegetal tanto en el sector minorista como en el de la restauración en toda Europa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de productos petrolíferos falsificados o adulterados | -0.5% | Europa del Sur (Italia, España, Grecia) con repercusiones en la UE en general | Corto plazo (≤ 2 años) |
| El cambio de los consumidores hacia dietas bajas en grasas reduce el consumo general de aceite | -0.3% | Europa del Norte (Alemania, Reino Unido, países nórdicos) | Mediano plazo (2-4 años) |
| Fluctuación del suministro de materia prima debido a la variabilidad climática y las malas cosechas | -0.7% | Paneuropeo, agudo en Europa central y oriental (Polonia, Rumania, Hungría) | Corto plazo (≤ 2 años) |
| Competencia de alternativas emergentes como el aceite de oliva y los aceites de semillas | -0.4% | Región mediterránea (Italia, España, Francia) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de productos petrolíferos falsificados o adulterados
El mercado europeo de aceites vegetales se ve limitado por la creciente prevalencia de productos falsificados y adulterados. Estos aceites fraudulentos no solo reducen la calidad nutricional, sino que también representan riesgos potenciales para la salud de los consumidores, incluyendo la exposición a contaminantes e ingredientes de calidad inferior. Prácticas como la mezcla de aceites premium con sustitutos más económicos erosionan la confianza del consumidor y pueden dañar la reputación de marcas consolidadas. Las complejas cadenas de suministro, en particular para los aceites importados, dificultan la supervisión y el cumplimiento normativo, creando oportunidades para actores inescrupulosos. Si bien los reguladores y los organismos del sector están intensificando las pruebas, la certificación y la trazabilidad, garantizar el cumplimiento normativo sigue siendo un desafío y requiere muchos recursos. La creciente demanda de aceites auténticos, certificados y trazables por parte de los consumidores está impulsando a los fabricantes a reforzar las medidas de control de calidad. En consecuencia, el problema de los aceites adulterados y falsificados continúa frenando notablemente el crecimiento del mercado y la confianza del consumidor.
El cambio de los consumidores hacia dietas bajas en grasas reduce el consumo general de aceite
El mercado europeo de aceites vegetales también se ve limitado por la creciente tendencia de los consumidores hacia dietas bajas en grasas, lo que ha llevado a una reducción del consumo general de aceite. La mayor concienciación sobre la obesidad, la salud cardiovascular y la ingesta calórica ha impulsado a muchos consumidores a limitar el uso de aceites de cocina en sus comidas diarias. Esta tendencia es especialmente evidente en las poblaciones urbanas y preocupadas por la salud, donde el control de las porciones y los métodos de cocción bajos en grasas, como el vapor o la parrilla, son cada vez más preferidos. Los minoristas han informado de una creciente demanda de productos alimenticios con bajo contenido de aceite o sin aceite, lo que ha afectado al volumen de ventas de aceite convencional. Además, la popularidad de los medios de cocción alternativos, como los aerosoles antiadherentes y los sustitutos de mantequilla de origen vegetal, limita aún más el uso del aceite tradicional. A pesar de los beneficios nutricionales de ciertos aceites, este comportamiento, impulsado por la salud, continúa frenando el crecimiento general del mercado.
Análisis de segmento
Por tipo de producto: El predominio de la colza ancla la demanda de alimentos y combustibles
El aceite de colza representó la mayor cuota de mercado en el mercado europeo de aceites vegetales en 2025, con un 33.86 % de las ventas totales. Su liderazgo se sustenta en una sólida producción nacional en los principales países europeos, lo que garantiza un suministro estable y ventajas en los precios. Su amplio uso tanto en la cocina doméstica como en la elaboración de alimentos refuerza aún más su dominio. Además, el aceite de colza se considera una alternativa más saludable gracias a su favorable perfil de ácidos grasos, que incluye un bajo contenido en grasas saturadas. La creciente preferencia por los aceites comestibles de origen local y sin OMG en Europa también ha contribuido a su demanda sostenida.
Se proyecta que el aceite de palma será el segmento de productos de más rápido crecimiento en el mercado europeo de aceites vegetales, con una tasa de crecimiento anual compuesta (TCAC) del 4.35 % hasta 2031. Este crecimiento se debe principalmente a su rentabilidad y a su alto rendimiento en comparación con otros aceites vegetales. Sus propiedades funcionales, como su estabilidad a altas temperaturas y su larga vida útil, lo hacen ideal para alimentos procesados y panadería. La creciente demanda del sector alimentario, en particular de productos de confitería y listos para consumir, está impulsando aún más su adopción. A pesar del escrutinio regulatorio y las preocupaciones sobre la sostenibilidad, las iniciativas de certificación de aceite de palma sostenible contribuyen a mantener su aceptación en el mercado europeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por naturaleza: Escala convencional versus primas orgánicas
Los aceites vegetales convencionales representaron la mayor cuota del mercado europeo en 2025, representando el 76.45 % del valor total. Su predominio se atribuye principalmente a su amplia disponibilidad, cadenas de suministro consolidadas y precios comparativamente más bajos que las alternativas orgánicas. Los aceites convencionales se utilizan ampliamente en los sectores minorista, de servicios de alimentación y de procesamiento industrial de alimentos, lo que garantiza una demanda constante a granel. La producción agrícola a gran escala y la eficiente infraestructura de refinado en toda Europa refuerzan aún más su sólida penetración en el mercado. Además, las ofertas de marcas blancas y las estrategias de precios competitivos de los principales minoristas han reforzado la preferencia del consumidor por los aceites convencionales.
Se proyecta que los aceites vegetales orgánicos serán el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.87 % hasta 2031. Este crecimiento se debe a la creciente concienciación de los consumidores sobre la salud, la sostenibilidad y los productos alimenticios de etiqueta limpia. La creciente demanda de ingredientes alimentarios sin químicos ni OMG anima tanto a minoristas como a fabricantes a ampliar sus carteras de productos orgánicos. El apoyo gubernamental a las prácticas de agricultura orgánica y las normas de seguridad alimentaria más estrictas en toda Europa también contribuyen a la expansión del segmento. Además, la tendencia a la premiumización y el aumento de la renta disponible permiten a los consumidores optar por variantes orgánicas a pesar de sus precios más elevados.
Por el usuario final: Escala de la industria alimentaria versus impulso de los biocombustibles
La industria alimentaria representó el mayor segmento de usuarios finales en el mercado europeo de aceites vegetales, representando el 46.74% del gasto total en 2025. Este predominio se debe al amplio uso de aceites vegetales en aplicaciones de procesamiento de alimentos como panadería, repostería, snacks, salsas y platos preparados. Los aceites son ingredientes esenciales para freír, emulsionar, realzar el sabor y mejorar la textura, lo que los hace indispensables para los fabricantes. La fuerte presencia del consumo de alimentos envasados y de conveniencia en toda Europa sustenta aún más la alta demanda de este segmento. Además, la expansión de productos alimenticios de marca blanca y alimentos procesados premium continúa impulsando el crecimiento del volumen.
Se proyecta que el segmento de biocombustibles será la categoría de usuario final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.02 % entre 2026 y 2031. El crecimiento de este segmento se sustenta en gran medida en el sólido marco regulatorio europeo que promueve las energías renovables y los objetivos de reducción de carbono. Los aceites vegetales se utilizan ampliamente como materia prima en la producción de biodiésel, lo que impulsa una demanda industrial constante. El aumento de las inversiones en alternativas de combustibles sostenibles y las iniciativas de economía circular están acelerando aún más su adopción. Además, la creciente preocupación por la dependencia de los combustibles fósiles y las emisiones de gases de efecto invernadero está impulsando a gobiernos e industrias a ampliar los mandatos de mezcla de biocombustibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado italiano de aceites vegetales
Italia representó la mayor cuota del mercado europeo de aceites vegetales en 2025, con un 19.08% de las ventas regionales totales. La sólida posición del país se sustenta en su consolidado sector de procesamiento de alimentos y una arraigada cultura culinaria, que depende en gran medida de los aceites vegetales. El alto consumo en los hogares, los canales HoReCa y los fabricantes de alimentos envasados mantiene una demanda constante. La amplia capacidad de producción y refinación de Italia, especialmente en aceites de oliva y mezclas, refuerza aún más su liderazgo en el mercado. Además, la industria alimentaria procesada, orientada a la exportación, impulsa la adquisición a granel de aceites vegetales como ingredientes clave. Como resultado, Italia sigue representando un importante centro de generación de ingresos en el mercado regional.
Mercado alemán de aceites vegetales
Se proyecta que Alemania registrará el crecimiento más rápido en el mercado europeo de aceites vegetales, con una tasa de crecimiento anual compuesta (TCAC) del 4.65 % hasta 2031. Este crecimiento se debe a la creciente demanda de productos alimenticios de origen vegetal y sostenibles, lo que ha incrementado el consumo de aceite vegetal en la industria alimentaria. La sólida industria alemana de biocombustibles también contribuye significativamente al incremento de la demanda, en particular de aceites de colza y otras materias primas. La creciente concienciación sobre la salud entre los consumidores está impulsando una transición hacia aceites especiales y de alta calidad. Además, los avances en las tecnologías de procesamiento de alimentos y la innovación en formulaciones de etiqueta limpia están impulsando la expansión del mercado. En consecuencia, se espera que Alemania consolide su posición como mercado de alto crecimiento durante el período de pronóstico.
Mercados europeos más amplios
Otros mercados europeos importantes, como el Reino Unido, Francia y España, también desempeñan un papel importante en la dinámica de la demanda regional. El Reino Unido muestra un consumo estable, impulsado por sus grandes sectores de alimentos envasados y restaurantes de comida rápida, junto con un creciente interés en variantes de aceite más saludables y orgánicas. Francia se beneficia de una sólida cultura de alimentos procesados y cocina gourmet, que impulsa la demanda de aceites vegetales premium y especiales. España, con su importante base de producción de aceite comestible y sus patrones de dieta mediterránea, sigue contribuyendo sustancialmente al consumo regional. Además, estos países se están alineando cada vez más con los mandatos de sostenibilidad y biocombustibles, lo que estimula aún más la demanda industrial.
Panorama regulatorio
La Comisión Europea (DG SANTE) sigue reforzando el cumplimiento de la normativa sobre seguridad alimentaria en el caso de los aceites vegetales mediante el Reglamento (UE) 2023/915 de la Comisión, relativo a los niveles máximos de contaminantes en los alimentos, que se aplica a través de los controles oficiales de los Estados miembros. Un objetivo prioritario a corto plazo es el cumplimiento de la normativa sobre hidrocarburos de aceites minerales. En abril de 2026, la Comisión elaboró una modificación del Reglamento (UE) 2023/915 para introducir límites jurídicamente vinculantes para el total de MOAH (C10 a C50), incluido un límite propuesto de 2.0 mg/kg para la mayoría de los aceites vegetales, junto con un marco de seguimiento de la Comisión para MOSH/MOAH para el periodo 2026-2029.
La normalización internacional también está influyendo en las especificaciones y la armonización comercial. La Comisión Europea participa en la labor del Codex Alimentarius a través del Comité del Codex sobre Grasas y Aceites (CCFO), donde entre los temas recientes de la agenda se incluyen revisiones de la Norma para Aceites Vegetales Denominados (CXS 210-1999) para categorías como el aceite de coco virgen, el aceite de palma y la manteca de karité. En conjunto, estas medidas elevan las expectativas en materia de análisis, trazabilidad y cualificación de proveedores para aceites refinados e importados, favoreciendo a los operadores con sistemas de calidad auditados y adaptados a la UE.
Análisis de la cadena de valor
La cadena de valor de los aceites vegetales en Europa comienza con el cultivo y la obtención de semillas oleaginosas (principalmente colza y girasol) y abarca la recolección y el comercio, la molienda para producir aceites crudos y harinas proteicas, y posteriormente el refinado, el fraccionamiento y el procesamiento especializado para mercados finales como la alimentación humana y animal, las aplicaciones técnicas y la energía. La coordinación del sector y el establecimiento de normas cuentan con el apoyo de asociaciones como FEDIOL (que representa a asociaciones nacionales y empresas asociadas, con una presencia en la UE de aproximadamente 180 instalaciones) y organismos nacionales como COCERAL (comercio), MVO/VERNOF (industria de aceites y grasas de los Países Bajos) y SCOPA (Reino Unido).
En la fase posterior, los aceites refinados y envasados se transportan a través de la logística a granel (almacenamiento en tanques, puertos, vías navegables interiores y ferrocarril) antes de llegar a los usuarios B2B (procesadores de alimentos, HoReCa, cuidado personal, farmacéutica) y al embotellado minorista y de marca blanca. El Reglamento (UE) 2023/915 impulsa los programas de control de contaminantes desde los crudos de entrada hasta los productos terminados, configurando las transferencias operativas clave. Para los usos energéticos, las normas de clasificación vinculadas a los biocombustibles en virtud de la Directiva Delegada (UE) 2024/1405 de la Comisión, cuya transposición nacional debe realizarse antes del 14 de septiembre de 2025, afectan a la segregación y documentación de las materias primas, aumentando la necesidad de preservar la identidad y de sistemas de balance de masas trazables en todos los nodos de comercialización y procesamiento.
Panorama competitivo
El mercado europeo de aceites vegetales se caracteriza por un panorama competitivo moderadamente fragmentado, con la presencia de varias corporaciones multinacionales junto con importantes actores regionales y nacionales. Si bien unas pocas empresas líderes controlan cuotas de mercado considerables, ningún participante domina el mercado por completo. Esta estructura fomenta precios competitivos, la innovación continua de productos y estrategias de cartera diferenciadas. Las grandes empresas se benefician de cadenas de suministro integradas verticalmente y redes de distribución consolidadas, mientras que las empresas más pequeñas compiten mediante un posicionamiento de nicho y ofertas especializadas. La coexistencia de marcas blancas intensifica aún más la competencia en los canales minoristas.
La competencia en el mercado se basa principalmente en la diversificación de productos, las iniciativas de sostenibilidad y las alianzas estratégicas. Las empresas invierten cada vez más en el abastecimiento sostenible certificado, en particular para el aceite de palma y de colza, para cumplir con las estrictas normas regulatorias europeas. La innovación en variantes orgánicas, sin OMG y prensadas en frío se ha convertido en un factor diferenciador clave entre las marcas premium. Además, los fabricantes están consolidando su presencia mediante fusiones, adquisiciones y colaboraciones para ampliar su alcance geográfico y sus capacidades de procesamiento. Las estrategias de precios siguen siendo cruciales, especialmente en las categorías de aceite convencional, donde los márgenes son comparativamente más ajustados.
Además, la evolución de las preferencias de los consumidores hacia productos más saludables y responsables con el medio ambiente está transformando las estrategias competitivas. Las empresas priorizan la transparencia, la trazabilidad y las etiquetas limpias para generar confianza y fidelidad a la marca. La creciente importancia de los biocombustibles y sus aplicaciones industriales también ha diversificado las fuentes de ingresos, impulsando a las empresas a equilibrar los segmentos alimentario y no alimentario. La consolidación del sector minorista en toda Europa ha aumentado el poder de negociación de las grandes cadenas de supermercados, lo que ha influido aún más en las negociaciones con los proveedores. Mientras tanto, los productores locales aprovechan el abastecimiento regional y la autenticidad para mantener su relevancia en los mercados nacionales.
Líderes de la industria europea del aceite vegetal
Bunge ltd.
Wilmar International
Compañía Louis Dreyfus
Archer Daniels Midland Company
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Bunge invirtió 4.4 millones de euros para modernizar su planta procesadora de soja en Porto Corsini, Italia, con el objetivo de aumentar su capacidad de recepción y procesamiento antes de la temporada de cosecha. Esta iniciativa refuerza la presencia de Bunge en el procesamiento de semillas oleaginosas en Europa y facilita un mayor flujo regional de aceite crudo y harina hacia los sectores alimentario e industrial.
- Junio de 2026: Cargill anunció un programa de modernización de 56 millones de euros para sus operaciones en Bélgica, que incluye la finalización de una mejora de 21 millones de euros en la línea de embotellado de aceite vegetal en Izegem, la cual prácticamente duplicó su capacidad. El aumento en el volumen de envasado y las mejoras en la planta optimizan los niveles de servicio para los clientes minoristas y del sector de la restauración, al tiempo que permiten ofrecer una gama más amplia de aceites de valor añadido.
- Septiembre de 2025: Louis Dreyfus Company completó la adquisición de los antiguos activos de cereales y oleaginosas de Viterra en Hungría y algunas zonas de Polonia, incluyendo la planta de trituración y refinación de semillas múltiples en Bodaczow, Polonia. Esta adquisición amplía la capacidad de procesamiento y logística a las zonas de origen de Europa Central y Oriental, mejorando así las opciones de suministro para los mercados de aceites comestibles y harinas proteicas.


Alcance del informe sobre el mercado europeo de aceites vegetales
El aceite vegetal es un aceite de cocina de color claro, inodoro e insípido que se puede usar para cocinar, freír y aderezar ensaladas. El mercado europeo de aceites vegetales está segmentado por tipo de producto, naturaleza, aplicación y geografía. Según el tipo de producto, el mercado se segmenta en aceite de palma, aceite de soja, aceite de colza, aceite de girasol, aceite de oliva, aceite de coco y otros tipos. Según la naturaleza, el mercado se segmenta en convencional y orgánico. Según la aplicación, el mercado se segmenta en industria alimentaria, piensos, farmacéutica, biocombustibles, belleza y cuidado personal, entre otros. Según la geografía, el mercado se segmenta en España, Reino Unido, Francia, Alemania, Italia, España, Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) y volumen (toneladas) para todos los segmentos mencionados anteriormente.
Por tipo de producto
| Aceite de palma |
| Aceite de soja |
| Aceite de colza |
| Aceite de Girasol |
| Aceite de cacahuete |
| Aceite de Coco |
| Aceite de Oliva |
| Otros tipos |
Por naturaleza
| Convencional |
| Organic |
Por usuario final
| Industria Alimentaria | Industria de procesamiento de alimentos | Margarina y Untables |
| Snacks Alimentos | ||
| Comidas listas | ||
| Otros | ||
| Servicio de comida/HoReCa | ||
| Venta al Por Menor | ||
| Nutrición Animal | ||
| Farmacéutica | ||
| Biocombustibles | ||
| Belleza y Cuidado Personal | ||
| Otros |
Por país
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por tipo de producto | Aceite de palma | ||
| Aceite de soja | |||
| Aceite de colza | |||
| Aceite de Girasol | |||
| Aceite de cacahuete | |||
| Aceite de Coco | |||
| Aceite de Oliva | |||
| Otros tipos | |||
| Por naturaleza | Convencional | ||
| Organic | |||
| Por usuario final | Industria Alimentaria | Industria de procesamiento de alimentos | Margarina y Untables |
| Snacks Alimentos | |||
| Comidas listas | |||
| Otros | |||
| Servicio de comida/HoReCa | |||
| Venta al Por Menor | |||
| Nutrición Animal | |||
| Farmacéutica | |||
| Biocombustibles | |||
| Belleza y Cuidado Personal | |||
| Otros | |||
| Por país | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Netherlands | |||
| Polonia | |||
| Bélgica | |||
| Suecia | |||
| El resto de Europa | |||


Preguntas clave respondidas en el informe
¿Cuál será la demanda europea de aceite vegetal en 2031?
Se pronostica que el tamaño del mercado europeo de aceite vegetal alcanzará los USD 83.69 mil millones para 2031, avanzando a una CAGR del 3.64 % a partir de 2026.
¿Qué tipo de aceite lidera actualmente en valor de ventas?
El aceite de colza ocupa la primera posición con un 33.86% del valor de 2025, favorecido por su agronomía local y su perfil equilibrado de ácidos grasos.
¿Qué segmento de uso final está creciendo más rápido?
Los biocombustibles registran el mayor impulso con una CAGR del 5.02 % gracias a los mandatos de energía renovable de la UE y al desarrollo de refinerías de HVO.
¿Por qué Alemania es el mercado con mayor crecimiento?
La agresiva política de descarbonización de Alemania y la inversión en capacidad de biocombustibles avanzados impulsan una CAGR del 4.65 % hasta 2031.
¿Qué política impulsa la demanda de biocombustibles de aceites vegetales?
Los mandatos de aviación RED III y ReFuelEU requieren un mayor contenido renovable en los combustibles para carreteras y aviones, lo que aumenta las necesidades de materias primas HVO y SAF.
Última actualización de la página:



