

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 75.88 mil millones |
| Tamaño del mercado (2031) | USD 144.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.76% CAGR |
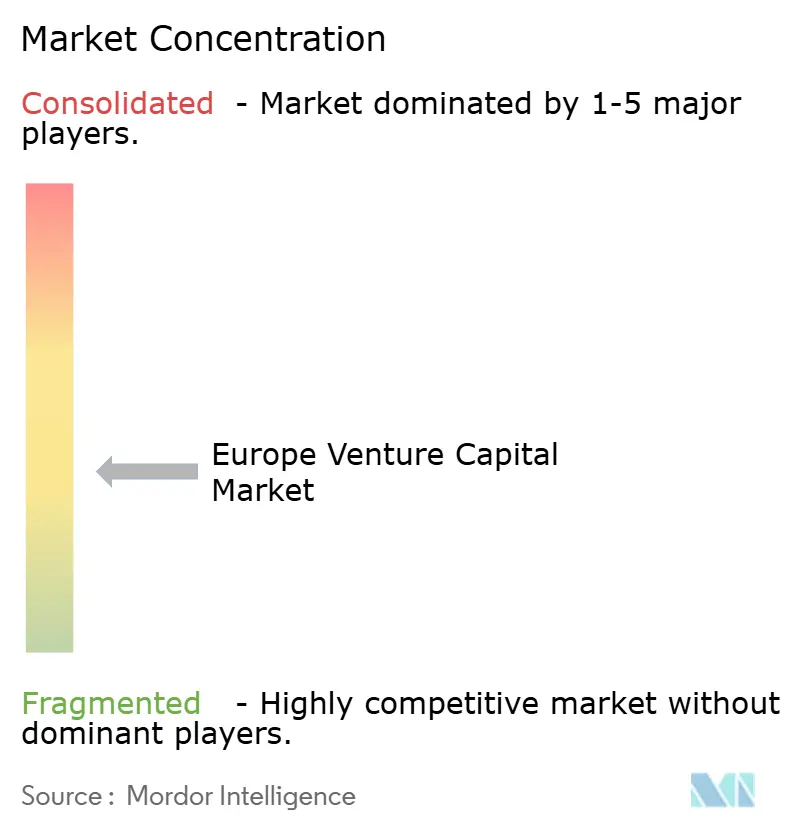
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de capital riesgo europeo por Mordor Intelligence
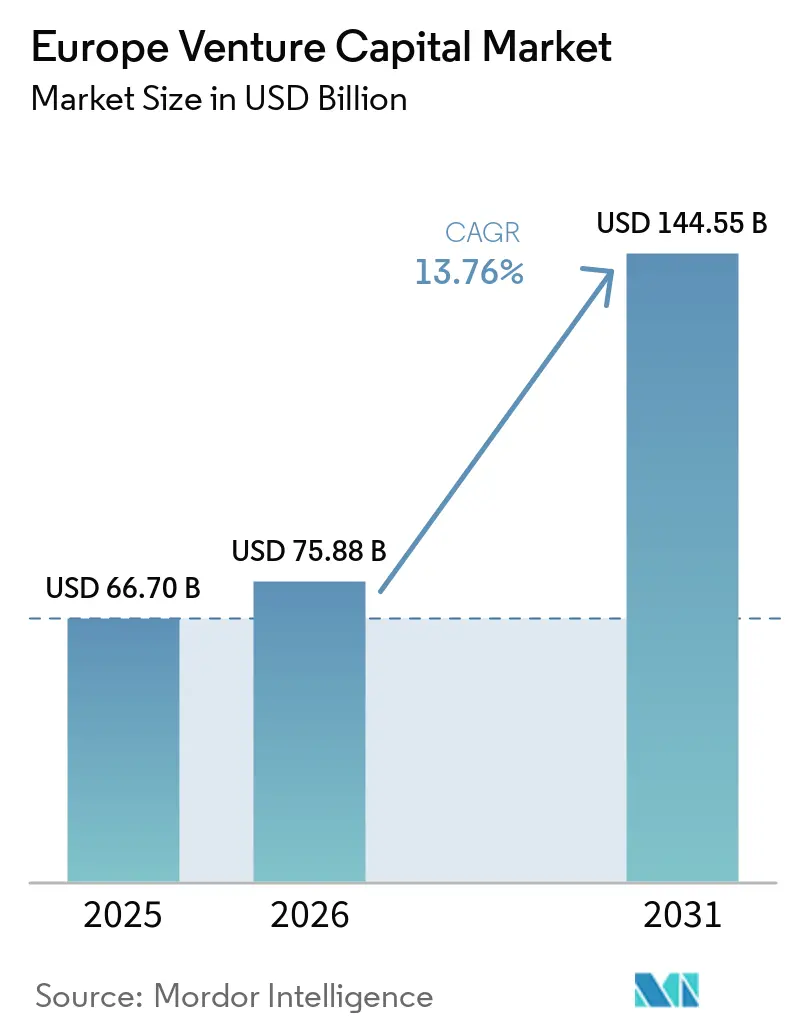
Se prevé que el tamaño del mercado europeo de capital riesgo se expanda de 66.70 millones de dólares en 2025 y 75.88 millones de dólares en 2026 a 144.55 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 13.76% entre 2026 y 2031.
El repunte se produce tras un reinicio en 2022-2024, con una confianza respaldada por mejoras regulatorias que optimizaron el acceso y las opciones de salida, así como por el fortalecimiento de los anclajes públicos para el capital en etapas avanzadas. La adopción de ELTIF 2.0 incrementó los vehículos semilíquidos y permitió una distribución más amplia, mientras que el Grupo BEI reforzó la capacidad de capital de crecimiento a través de ETCI 2.0 y un mayor margen para la financiación de tecnología. La intensidad competitiva se mantuvo alta, ya que el capital internacional representó la mayor parte de las asignaciones de 2025 y las rondas de financiación en etapas avanzadas absorbieron más de la mitad del valor invertido, lo que amplió la brecha de valoración entre las empresas en crecimiento con trayectoria probada y las empresas emergentes. El mercado europeo de capital riesgo está gestionando canales de salida ajustados en los mercados públicos junto con un conjunto de herramientas de liquidez privada más sólido que incluye mercados secundarios y deuda de riesgo, que en conjunto mejoran el reciclaje de capital y las distribuciones a los participantes a lo largo del tiempo.
Conclusiones clave del informe
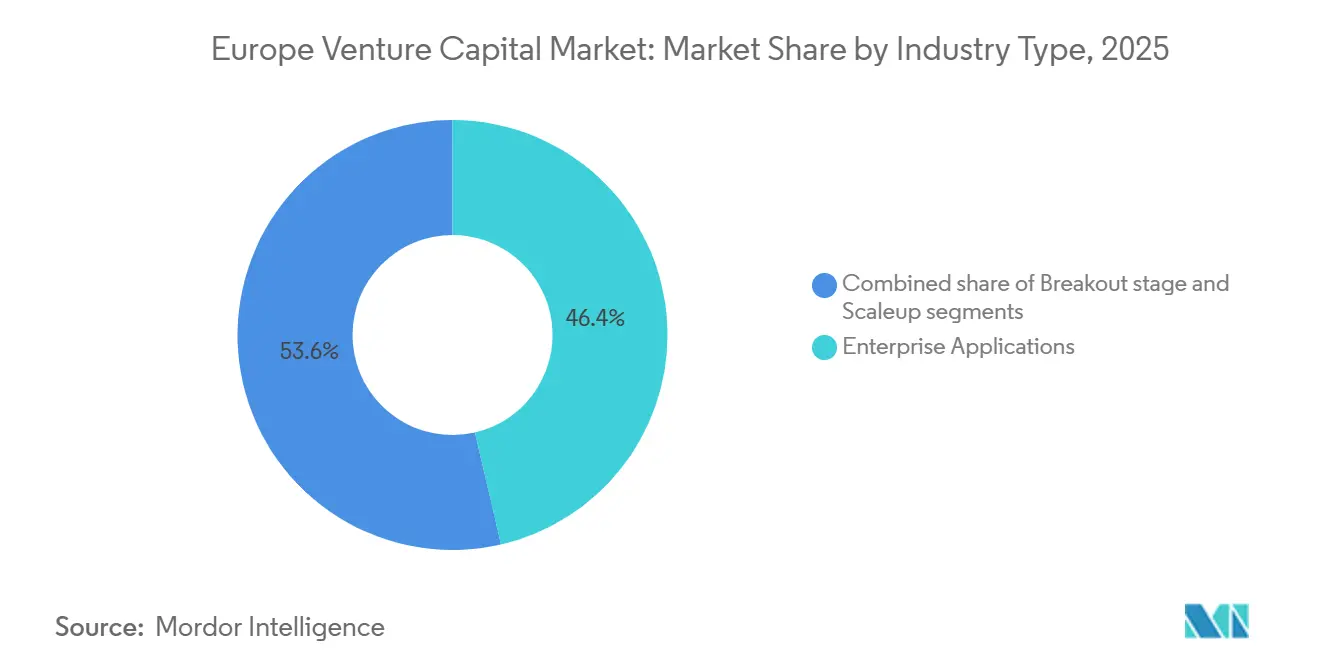
- Por tipo de industria, las aplicaciones empresariales lideraron con una cuota de ingresos del 46.38 % del mercado europeo de capital riesgo en 2025, mientras que se prevé que la inteligencia artificial crezca a una tasa de crecimiento anual compuesta del 14.72 % hasta 2031.
- En la fase inicial, la inversión en fases avanzadas representó el 56.47% del mercado europeo de capital riesgo en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta del 10.84% hasta 2031.
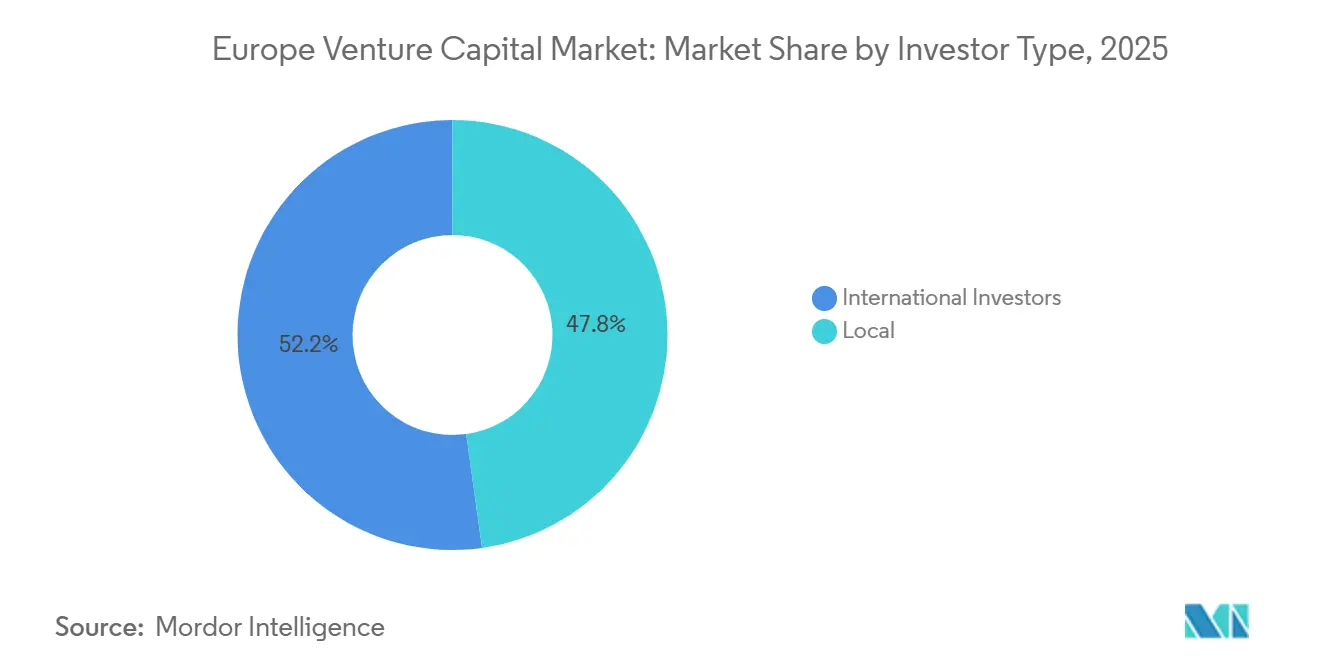
- Por tipo de inversor, los participantes internacionales acapararon el 52.19% del mercado europeo de capital riesgo en 2025 y se prevé que crezcan a un ritmo del 9.63% anual hasta 2031.
- Geográficamente, el Reino Unido ostentaba una cuota del 31.16% del mercado europeo de capital riesgo en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de capital riesgo en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| ELTIF 2.0 permite el acceso minorista semilíquido al capital de riesgo a través de estructuras de renovación permanente y distribución transfronteriza. | + 2.3% | Global, con Luxemburgo como centro neurálgico a través del pasaporte paneuropeo. | Mediano plazo (2-4 años) |
| La Ley de Cotización de la UE simplifica los prospectos de seguimiento y crecimiento, mejorando las opciones de salida y de nueva cotización. | + 1.8% | En toda la UE, con una fuerte acogida en el Reino Unido, Alemania, Francia y los Países Bajos. | Corto plazo (≤ 2 años) |
| Las iniciativas del FEI y del BEI, como ETCI y TechEU, afianzan la inversión de capital de crecimiento en fase avanzada en Europa. | + 2.1% | Estados miembros de la UE, con centros de alta tecnología en Alemania, Francia y los países nórdicos. | Mediano plazo (2-4 años) |
| Las agendas de soberanía sobre IA y tecnología profunda amplían la cartera de inversiones, que incluye IA, computación cuántica, chips y doble uso. | + 3.4% | Alemania, Francia, el Reino Unido y los países nórdicos, con efectos indirectos en la industria manufacturera de Europa Central y Oriental. | Largo plazo (≥ 4 años) |
| La maduración de los fondos secundarios de capital riesgo y las facilidades basadas en el valor liquidativo mejoran el DPI y la reutilización del capital. | + 1.6% | Reino Unido, Alemania y Francia, con centros secundarios en Luxemburgo. | Mediano plazo (2-4 años) |
| La normativa SEPA Instant Payments acelera la adopción de plataformas fintech y pagos B2B. | + 1.4% | Zona euro central, con cobertura total que se extenderá hasta julio de 2027. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
ELTIF 2.0 ofrece acceso a liquidez semilíquida de nivel institucional para inversores minoristas.
ELTIF 2.0 entró en vigor en 2024 con cambios que ampliaron el alcance de la inversión, añadieron diseños de inversión continua y eliminaron los mínimos minoristas, lo que en conjunto hizo que el vehículo fuera más compatible con la distribución de gestión patrimonial y el pasaporte transfronterizo bajo un mismo marco. Luxemburgo se consolidó como el domicilio principal, y los activos gestionados por la industria en ELTIF alcanzaron cerca de 20 millones de euros (23.52 millones de dólares) a finales de 2024, lo que indica una expansión diez veces mayor que los niveles previos a la reforma, que se mantuvo en 2025 en las asignaciones a estrategias de capital riesgo y crecimiento. Los gestores adoptaron diseños de fondos de fondos para combinar la exposición desde la fase inicial hasta la de crecimiento en vehículos únicos, suavizar la curva J y acomodar suscripciones y reembolsos periódicos calibrados al valor liquidativo y los umbrales de liquidez. El pasaporte transfronterizo del régimen amplió la distribución a canales minoristas en múltiples Estados miembros bajo normas armonizadas que reducen los registros duplicados, lo que apoya una mayor formación de capital para el mercado europeo de capital riesgo. Las aclaraciones de la Comisión Europea en diciembre de 2025 resolvieron problemas relacionados con los criterios de reembolso y las interpretaciones sobre el mantenimiento del capital, lo que redujo la incertidumbre operativa para los diseños semilíquidos. La combinación de semiliquidez, acceso minorista simplificado y portabilidad está atrayendo a nuevos grupos de inversores al mercado europeo de capital riesgo, lo que diversifica la base de inversores institucionales y aporta solidez a los ciclos de captación de fondos.
La Ley de Cotización de la UE reduce en dos tercios la carga del folleto informativo posterior.
La Ley de Cotización de la UE, adoptada en octubre de 2024 y que entró en vigor en noviembre de 2024, limitó los prospectos posteriores a 50 páginas, simplificó los prospectos de los mercados de crecimiento de las PYME a 75 páginas y elevó el umbral de exención de valores fungibles del 20 % al 30 %, lo que en conjunto reduce el tiempo de comercialización para los emisores y disminuye los costos de asesoramiento y suscripción [1] Equipo editorial, “El paquete de la Ley de Cotización de la UE entra en vigor”, Mayer Brown, mayerbrown.com . Los períodos de oferta se acortan de seis a tres días hábiles, y los umbrales de notificación de PDMR aumentaron a 20 000 EUR (23 526 USD), lo que reduce la carga de trabajo operativa para los equipos de gestión y las funciones de cumplimiento en las empresas en expansión que preparan ofertas secundarias [2] Equipo editorial, “Cambios en las reglas del prospecto y acceso al mercado”, Covington & Burling, cov.com . Las revisiones nacionales de prospectos posteriores han tendido a ciclos más cortos en comparación con los parámetros previos a la reforma, una mejora operativa que respalda las estrategias de salida duales para el mercado europeo de capital riesgo. Se estima que el ahorro agregado para los emisores que cotizan en la UE asciende a 100 millones de euros (117.63 millones de dólares) anuales en gastos generales de cumplimiento, lo que resulta significativo para las empresas tecnológicas de mediana capitalización que dependen de aportaciones periódicas entre la financiación privada y las ventanas completas de salida a bolsa. Estas medidas mejoran las opciones de salida, en particular para las empresas que buscan volver a cotizar en Europa o captar capital puente mediante formatos de divulgación más sencillos, de acuerdo con la Ley de Cotización.
El FEI y el BEI destinan 22.4 millones de euros (26.3 millones de dólares) para cubrir las carencias de capital en las últimas fases de sus proyectos.
El Grupo BEI amplió la financiación de tecnología en 2025 con 22 millones de euros (25.8 millones de dólares) desplegados a través de canales de capital y deuda de riesgo para catalizar el capital privado y apoyar la financiación del crecimiento en etapas avanzadas, que sigue siendo una brecha histórica en Europa en comparación con América del Norte. ETCI 2.0 añadió 1.3 millones de euros (1.5 millones de dólares) en compromisos en diciembre de 2025, escalando desde el lanzamiento inicial a principios de 2023 y anclando más megafondos con mandatos para respaldar a las empresas europeas en expansión a través de rondas de etapas avanzadas [3] Equipo editorial, “TechEU, European Technology Finance Programs”, Banco Europeo de Inversiones, eib.org . Los anclajes del FEI se extendieron a vehículos de países y sectores, como el compromiso del FEI con Seaya Growth Tech Fund, que canaliza capital a empresas en expansión de tecnología profunda y software que requieren controles de seguimiento más grandes. La financiación mediante deuda de riesgo se expandió paralelamente, y el Grupo BEI representó una parte significativa del mercado europeo de deuda de riesgo en 2025. Esto ayuda a las empresas a superar rondas de financiación posteriores y a mantener el crecimiento antes de salir a bolsa o ser adquiridas. La combinación de instrumentos reduce el riesgo de ejecución en rondas de financiación importantes y respalda el mercado europeo de capital riesgo a medida que las empresas se expanden a varios países y necesitan socios financieros consistentes. La arquitectura público-privada más amplia también busca mantener la propiedad intelectual y la creación de empleo en Europa, al canalizar fondos y rondas de financiación que, de otro modo, podrían dirigirse a otros países.
Los mandatos de soberanía cuántica y de IA amplían los canales de desarrollo de tecnologías avanzadas.
La agenda europea de tecnología avanzada hace hincapié en las capacidades soberanas en IA, computación cuántica y hardware habilitador como los semiconductores, lo que configura planes plurianuales para la inversión de capital riesgo y la adopción corporativa en sectores regulados. La Estrategia Cuántica Europea, publicada en julio de 2025, trazó una ruta para que los mercados cuánticos globales se expandan sustancialmente para 2040 y documentó más de 11 millones de euros (12.9 millones de dólares) de inversión pública acumulada de la UE y los Estados miembros en los últimos años, incluyendo líneas piloto en varios países. El desarrollo del talento también es un foco de atención, incluyendo nuevas academias de habilidades e infraestructura de investigación, lo que respalda un mercado europeo de capital riesgo más sólido en tecnología avanzada. Las plataformas de capital riesgo y los socios del ecosistema informaron de un aumento en las asignaciones a robótica, IA aplicada y materiales de vanguardia que pueden ofrecer productividad a corto plazo manteniendo la alineación estratégica con los objetivos de soberanía. Los mandatos alineados con la soberanía y los anclajes públicos atraen capital privado en puntos de inflexión clave, reduciendo la brecha de financiación en las últimas etapas y aumentando la confianza para escalar en sectores sensibles. La combinación de políticas e instrumentos denota un apoyo a largo plazo, lo que anima a los fundadores e inversores a planificar en torno a ciclos de productos plurianuales y vías de certificación regulatoria en áreas como el cifrado cuántico y la IA de seguridad crítica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas de salida y liquidez desigual en las últimas etapas a pesar de las reformas. | -1.9% | En toda la UE, con mayor incidencia en el sur de Europa y partes de Europa Central y Oriental. | Corto plazo (≤ 2 años) |
| La Directiva AIFMD II añade normas relativas a los fondos de originación de préstamos y a las LMT, lo que aumenta la carga operativa y de cumplimiento. | -1.2% | Estados miembros de la UE, con mayores fricciones para los gestores de fondos de inversión alternativos (AIFM) más pequeños en jurisdicciones clave. | Mediano plazo (2-4 años) |
| El endurecimiento de los controles de IED y de exportación eleva el riesgo de autorización para la tecnología sensible. | -0.9% | Alemania, Francia, los Países Bajos y los países nórdicos, con aplicación en toda la UE para 2027. | Largo plazo (≥ 4 años) |
| Las obligaciones de la Ley de IA de la UE aumentan el tiempo de comercialización y la intensidad de capital para las IA de alto riesgo y las IA de propósito general. | -1.5% | En toda la UE, con los costes más elevados en los centros de tecnología avanzada con una gran exposición a la IA. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
A pesar de las reformas de doble vía, persisten los cuellos de botella en la salida de los centros educativos.
La actividad de OPV de empresas europeas respaldadas por capital riesgo alcanzó mínimos de la década en 2025, lo que limitó las distribuciones y extendió los períodos de tenencia en muchas carteras, a pesar de las simplificaciones de la Ley de Cotización para las ofertas posteriores y los prospectos de crecimiento. Las fusiones y adquisiciones representaron la gran mayoría de las salidas a bolsa de empresas respaldadas por capital riesgo en términos de volumen; sin embargo, la concentración en menos transacciones, pero de mayor tamaño, dejó a muchos activos de nivel medio a la espera de mejores precios o compradores estratégicos más claros. Salidas a bolsa emblemáticas, como la de Klarna en Nueva York en 2025, demostraron que algunas empresas europeas en expansión siguen prefiriendo una mayor liquidez y cobertura de análisis en EE. UU. cuando el sentimiento del mercado público es frágil en Europa. La fricción es mayor en tecnologías sensibles, donde se aplican autorizaciones regulatorias adicionales y los análisis nacionales pueden extender el tiempo de transacción y la certeza para su cierre. La liquidez desigual en las etapas finales obliga a los gestores de fondos a reservar más capital para las ofertas posteriores, lo que reduce la disponibilidad para las rondas semilla y Serie A en todo el mercado europeo de capital riesgo durante las fases de recuperación. En conjunto, estas condiciones alargan el tiempo hasta la salida y comprimen el DPI esperado, lo que hace que la captación de fondos sea selectiva y se centre en gestores con estrategias de distribución repetibles en mercados difíciles.
Las normas de liquidez de la Directiva AIFMD II añaden fricción operativa a los fondos originadores de préstamos.
La Directiva AIFMD II introduce límites de apalancamiento para los FIA originadores de préstamos, límites de concentración y herramientas de gestión de liquidez obligatorias para estructuras abiertas, con una fecha clave de aplicación en abril de 2026 que requiere sistemas, actualizaciones de políticas y pruebas de estrés periódicas. Las normas técnicas de la ESMA definen además la compatibilidad de los fondos abiertos con los marcos de riesgo de liquidez y requieren la selección de al menos dos herramientas de gestión de liquidez (LMT), como las restricciones de reembolso o la fijación de precios, lo que influirá en la estructuración de productos en estrategias de crédito privado y deuda de riesgo. Se aplican medidas transitorias a los fondos más antiguos que cierran a nuevo capital, pero los vehículos más nuevos o aquellos que aún están captando fondos deben cumplir con la fecha de cumplimiento de 2026, lo que acelera los planes de gastos operativos para los gestores más pequeños. Las pruebas de estrés estandarizadas pueden mejorar la resiliencia sistémica, pero las LMT mal calibradas corren el riesgo de amplificar las salidas de capital si varios fondos activan las restricciones en un período de estrés, lo que añade complejidad para los inversores que evalúan la liquidez y la fijación de precios durante los reembolsos. Es probable que los gestores que utilizan deuda de riesgo para financiar rondas de capital prefieran estructuras cerradas, menos expuestas a la dinámica de reembolsos, lo que influye en el diseño de futuras añadas de fondos en el mercado europeo de capital riesgo. La carga operativa es manejable para las grandes plataformas con equipos especializados, pero supone una barrera para los gestores emergentes sin la escala necesaria.
Análisis de segmento
Por tipo de industria: La IA desplaza al SaaS empresarial como principal vector de crecimiento.
Las aplicaciones empresariales representaron el 46.38 % de las asignaciones en 2025, mientras que se proyecta que la inteligencia artificial crezca a una tasa compuesta anual del 14.72 % hasta 2031, lo que señala un cambio en el liderazgo del crecimiento dentro del mercado europeo de capital riesgo. Estos equilibrios reflejan la preferencia continua por los ingresos predecibles del software B2B junto con una creciente confianza en la IA práctica que respalda los flujos de trabajo regulados y las ganancias de eficiencia cuantificables. Los pilares públicos europeos en la financiación de tecnología y la formación de capital en etapas avanzadas están reforzando la cartera de tecnologías profundas, lo que permite a las empresas de IA avanzar hacia rutas de escalamiento sólidas en los mercados locales antes de buscar la expansión global. Las hojas de ruta cuánticas que incluyen programas de capacitación y líneas piloto indican que las oportunidades estratégicas relacionadas con el hardware y la seguridad continuarán alimentando el universo de inversión para los inversores de capital riesgo y crecimiento más allá del software de IA. El mercado europeo de capital riesgo también está evolucionando para respaldar la automatización industrial y las implementaciones críticas para la seguridad, que a menudo requieren certificaciones y ciclos de implementación más largos que se adaptan a los inversores especializados. Las corporaciones participan activamente en el desarrollo y la adquisición de soluciones de IA y automatización, generando una demanda predecible para las rondas de financiación posteriores una vez alcanzados los hitos de integración. Por consiguiente, las estructuras de financiación están más escalonadas y orientadas a hitos que en ciclos anteriores, lo que se ajusta a las necesidades de gobernanza de los sectores regulados. El sector europeo de capital riesgo está adaptando las condiciones de las operaciones y la composición de los sindicatos para reflejar esta realidad, equilibrando el riesgo técnico y los plazos de comercialización en IA y ámbitos de tecnología avanzada relacionados.
El dinamismo del segmento de IA se ve impulsado por una combinación de programas públicos clave, adquisiciones corporativas y una creciente concentración de talento emprendedor en los principales centros, lo que refuerza la confianza del mercado europeo de capital riesgo en la IA como principal vector de crecimiento. Las aplicaciones empresariales siguen siendo un foco de inversión fundamental, ya que las empresas medianas y grandes modernizan sus sistemas de datos, seguridad y flujos de trabajo, mientras que las funcionalidades nativas de IA transforman sus carteras de productos en ventas, soporte y operaciones. La capacidad de inversión en fases avanzadas de ETCI y otros programas del Grupo BEI aumenta la probabilidad de alcanzar una escala sostenible tanto en aplicaciones empresariales como en IA, lo que impulsa una financiación más completa de la que carecía la región en ciclos anteriores. A medida que las partes interesadas internalizan las obligaciones de la Ley de IA de la UE, las empresas de la cartera que destacan por su cumplimiento pueden sobresalir en licitaciones y ventas a empresas reguladas, lo que podría influir en la rotación interna de capital entre los subsectores de software a lo largo del tiempo. En este contexto, las aplicaciones empresariales pueden seguir atrayendo inversiones constantes, mientras que la IA lidera el crecimiento previsto para el mercado europeo de capital riesgo. En lo que respecta a los datos de cuota de mercado por sector, las aplicaciones empresariales acapararon la mayor parte de la cuota de mercado de capital riesgo en Europa en 2025, mientras que la IA mantuvo la mayor tasa de crecimiento proyectada hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por etapa de inicio: La última etapa de Barbell reduce la disponibilidad de rondas de financiación semilla y Serie A.
La inversión en etapas avanzadas representó el 56.47 % de las asignaciones en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 10.84 % hasta 2031, lo que subraya una estructura de tipo "barra" en el mercado europeo de capital riesgo que favorece a las empresas en expansión con tracción probada. Esta inclinación refleja las prioridades de los inversores institucionales (LP) y los gestores de fondos (GP) en torno a la preservación del capital, la rentabilidad de las unidades y las vías más rápidas hacia la liquidez, que siguen siendo fundamentales dado el retraso de las OPV y el hecho de que las fusiones y adquisiciones (M&A) sigan siendo la principal vía de salida. El conjunto ampliado de herramientas para el público, incluido ETCI 2.0, ayuda a sostener rondas de financiación muy grandes, mientras que la plataforma de deuda de riesgo del Grupo BEI añade otra vía que las empresas pueden utilizar para alcanzar el siguiente hito de financiación o para prepararse para la salida. Los ecosistemas de etapas tempranas siguen adaptándose con pruebas más contundentes para la Serie A, lo que fomenta ciclos de desarrollo más ágiles y una validación más rápida del movimiento de ventas y el margen bruto. En este entorno, los sindicatos más grandes se apoyan en la coinversión con empresas para lograr una alineación estratégica, mientras que los fondos especializados lideran la debida diligencia en los mercados regulados. A medida que mejoren las condiciones de salida, la planificación de reservas podrá normalizarse, lo que favorecería una mayor disponibilidad de capital para las rondas semilla y Serie A en todo el mercado europeo de capital riesgo. Mientras tanto, los gestores con sólidas redes de contactos, referencias de clientes desde sus inicios y un alto nivel de cumplimiento normativo podrán diferenciarse en los competitivos procesos de las últimas fases.
La construcción de carteras a nivel de plataforma ahora anticipa con frecuencia mayores necesidades de reserva en 2026 y 2027, lo que aumenta la selectividad en las rondas semilla y Serie A durante los ciclos de planificación de 2026. Los patrocinadores también esperan un uso más estructurado de la financiación secundaria y del valor liquidativo para respaldar la liquidez parcial y liberar capital para nuevas inversiones sin sacrificar la propiedad de los activos de mayor rendimiento. Esta arquitectura reduce la presión para las salidas forzadas, lo que debería mejorar el DPI a medida que se abren los canales de salida, y que beneficiaría las asignaciones iniciales a estrategias semilla y de etapa temprana en el mercado europeo de capital riesgo. Al mismo tiempo, la concentración en etapas avanzadas implica una mayor competencia por los líderes de categoría y un listón más alto para las rondas de financiación superiores a 100 millones de euros (117.63 millones de dólares), lo que requiere una preparación meticulosa en materia de gobernanza, cumplimiento y métricas operativas. En la fase inicial, la inversión en etapas avanzadas acaparó la mayor parte de la cuota de mercado del capital riesgo europeo en 2025, y presenta la mayor tasa de crecimiento proyectada entre las distintas fases hasta 2031. Los fondos que adapten su apoyo operativo y su preparación regulatoria a esta dinámica podrán obtener un acceso más favorable y mantener mayores tasas de éxito.
Por tipo de inversor: El capital internacional controla la mayor parte del mercado en medio de la reducción de la inversión de los inversores institucionales nacionales.
En 2025, los participantes internacionales representaron el 52.19 % de las asignaciones y se prevé que crezcan un 9.63 % hasta 2031, lo que pone de manifiesto la dependencia de Europa de los fondos de capital transfronterizos para cerrar rondas de financiación en fases avanzadas en el mercado europeo de capital riesgo. Esta estructura ofrece ventajas en términos de mayores inversiones, especialización sectorial y efectos de red globales para la expansión; sin embargo, en algunos casos, también concentra la propiedad y la toma de decisiones de salida fuera de Europa. Los fondos públicos europeos, tanto a nivel de fondos como de empresas, buscan equilibrar estos resultados fomentando la coinversión y promoviendo centros de decisión nacionales para la propiedad intelectual estratégica. El capital riesgo corporativo de los líderes europeos de la industria, la sanidad y los semiconductores sigue complementando la participación internacional en áreas estratégicas, lo que ayuda a las empresas en fases avanzadas a encontrar vías comerciales. Los especialistas secundarios y los vehículos de continuación liderados por patrocinadores globales siguen siendo proveedores activos de liquidez, adquiriendo posiciones de inversores con limitaciones de tiempo y permitiendo a los gestores de fondos mantener los activos durante más tiempo, lo que aporta estabilidad a los sindicatos que incluyen participantes extranjeros. A medida que más inversores institucionales nacionales amplíen su presencia en el mercado privado en 2026 y 2027, el mercado europeo de capital riesgo podría experimentar un reequilibrio gradual entre inversores internacionales y locales. Hasta entonces, los inversores globales seguirán marcando los procesos más competitivos en las fases avanzadas de las empresas y marcando los modelos de gobernanza en las empresas en expansión.
La dinámica de los inversores también influye en el ritmo de captación de fondos y en los patrones de coliderazgo en los distintos centros, con los fondos de crecimiento globales y los vehículos soberanos marcando a menudo el ritmo de las rondas y las referencias de valoración en los planes de 2026. Las plataformas europeas que construyen alianzas transatlánticas y panasiáticas creíbles pueden sindicar mejor las grandes rondas de financiación, manteniendo al mismo tiempo los derechos de decisión y la gobernanza centrales en Europa. En la fase inicial, los fondos semilla y las aceleradoras con base local siguen siendo fundamentales para la captación de fundadores y la concentración de talento, mientras que los sindicatos de fase avanzada amplían la diversidad de tipos de inversores en el mercado europeo de capital riesgo. A medida que maduran los marcos regulatorios en IA y servicios financieros, un soporte operativo sofisticado en materia de cumplimiento normativo se convierte en un factor clave para conseguir acuerdos, lo que favorece a los inversores con recursos de plataforma alineados con las nuevas obligaciones. Por lo tanto, la interacción entre el capital internacional, el capital riesgo corporativo y los inversores públicos es fundamental para la velocidad de inversión y la preparación para la salida a bolsa en 2026 y más allá.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de capital riesgo del Reino Unido y Europa continental
El Reino Unido retuvo el 31.16 % de las asignaciones en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.28 % hasta 2031, lo que lo mantiene como el mayor ecosistema nacional en el mercado europeo de capital riesgo. Alemania y Francia mantienen un fuerte impulso a medida que se expande la capacidad en etapas avanzadas y los mandatos sectoriales en tecnología profunda atraen el interés tanto nacional como internacional. En estos mercados clave, las agendas de innovación corporativa y los pilares públicos crean profundidad para las empresas en expansión, una diferencia importante con respecto al ciclo anterior, cuando muchas rondas de crecimiento se trasladaron al extranjero. El entorno regulatorio también está madurando, con la Ley de Cotización de la UE facilitando las ampliaciones posteriores para las empresas cotizadas que consideran opciones de doble vía, lo que influye en el diseño de la estrategia de salida en los centros nacionales. Estas mejoras son importantes en la planificación de 2026, ya que el mercado europeo de capital riesgo evalúa la preparación para la salida a bolsa, las ventanas de liquidez y el interés de los patrocinadores por las operaciones secundarias.
Mercado de capital riesgo del noroeste de Europa
Los instrumentos políticos de Alemania incluyen el apoyo a las empresas en expansión y a las tecnologías de vanguardia que complementan la formación de capital impulsada por el mercado, lo que fortalece la profundidad de las etapas posteriores y refuerza los clústeres sectoriales con asociaciones industriales. El ecosistema institucional de Francia combina la capacidad de financiación pública con plataformas privadas en software empresarial, salud e IA, alineándose con el marco de cumplimiento de la Ley de IA de la UE para posicionar a los proveedores para ventas reguladas. El Reino Unido mantiene fortalezas en fintech, IA y ciencias de la vida, con interés en etapas avanzadas por parte de inversores globales y corporaciones que valoran el talento en ingeniería y las vías de adopción empresarial europeas. Escandinavia y los Países Bajos aportan centros resilientes con una alta adopción digital y alcance global de clientes, ayudados por una fuerte participación corporativa en la innovación industrial y la electrificación, lo que respalda la diversidad geográfica del mercado europeo de capital riesgo. Con la expansión del pasaporte transfronterizo y los vehículos paneuropeos, los centros nacionales se benefician de mecanismos de captación y distribución de fondos más cohesionados en 2026.
Mercado de capital riesgo del sur de Europa y Europa Central y Oriental
El sur de Europa y algunas zonas de Europa Central y Oriental se enfrentan a una menor profundidad en las fases finales de la inversión y a riesgos más pronunciados en cuanto al momento de la salida, especialmente en tecnologías sensibles que requieren controles de IED multijurisdiccionales, lo que puede alargar la debida diligencia y ralentizar el cierre de las operaciones. Estos mercados siguen beneficiándose de los fondos paneuropeos y los programas de coinversión soberana que buscan evitar la estratificación permanente, lo que apoya la formación de empresas en fases tempranas y sirve de puente hacia sindicatos en fases posteriores en el mercado europeo de capital riesgo. La adopción de pagos en tiempo real también mejorará la infraestructura fintech B2B y los servicios financieros integrados en los mercados de la zona euro para 2027, alineando las hojas de ruta de productos con las plataformas de pago instantáneo y mejorando la dinámica del capital circulante para las pymes. A medida que más centros logísticos internalizan los beneficios de la Ley de Cotización y las obligaciones de la Ley de IA, las empresas de la cartera pueden planificar las salidas y el cumplimiento normativo de forma más predecible, lo que debería favorecer un ritmo de desarrollo más ágil en las distintas regiones en 2026 y 2027. Dentro de estos parámetros, el tamaño del mercado europeo de capital riesgo reflejará una mayor sindicación multinacional y un liderazgo conjunto más equilibrado entre inversores locales e internacionales a medida que los mercados principales sigan madurando.
Panorama competitivo
La intensidad competitiva dentro del mercado europeo de capital riesgo es elevada en la fase avanzada y más selectiva en la fase inicial, con los principales centros representando la mayor parte del valor invertido, pero sin que ningún gestor tenga una cuota dominante, lo que indica un ecosistema moderadamente fragmentado. Las plataformas multietapa siguen buscando flujos de operaciones no sectoriales desde la semilla hasta la Serie C, mientras que los inversores especializados se centran en deeptech, atención médica y software industrial con soporte operativo y de cumplimiento a medida. Los movimientos estratégicos de las firmas líderes en 2024 y 2025 fortalecieron su capacidad de captación de fondos y alcance operativo, una tendencia que se mantiene en 2026 posicionándose para rondas europeas más grandes. Balderton anunció 1.3 millones de dólares en nuevos fondos de crecimiento y de fase inicial, reforzando su presencia multietapa en el continente. Atomico completó una captación de fondos dual de 1.24 millones de dólares para respaldar tanto las inversiones de fase inicial como las de crecimiento, aumentando su capacidad para respaldar a las empresas de su cartera en múltiples rondas. Eurazeo abrió una oficina en Estocolmo para profundizar la cobertura nórdica y respaldar vehículos paneuropeos de inversión a largo plazo que buscan distribución minorista y a través de gestores de patrimonio.
Los inversores con plataformas operativas sólidas en los ámbitos legal, de talento, financiero y de sostenibilidad se están volviendo más competitivos para obtener asignaciones de fundadores, ya que la complejidad regulatoria aumenta el valor del apoyo posterior a la inversión en áreas como la documentación de la Ley de IA y la preparación para la IED. Los vehículos secundarios y de continuación respaldados por instituciones globales ofrecen soluciones de liquidez de cartera que pueden reducir la exposición de los gestores de fondos a períodos de tenencia prolongados, lo que mejora la imagen de DPI y respalda la continuidad de la captación de fondos para plataformas con experiencia. La competencia en las rondas de financiación avanzadas sigue siendo intensa, ya que los programas de capital riesgo corporativo y los fondos de crecimiento internacionales apuntan a los mismos líderes de categoría en IA, atención médica y software industrial, lo que eleva el listón en cuanto a gobernanza, estrategia de comercialización y calidad de la sala de datos. Las empresas que se diferencian por su valor operativo, sus alianzas comerciales conjuntas y su estructura de cumplimiento muestran mayores tasas de éxito en procesos competitivos en todo el mercado europeo de capital riesgo.
La expansión transfronteriza sigue siendo una prioridad, y las plataformas europeas están aumentando su cobertura local para identificar, evaluar y apoyar a las empresas en los centros de alta densidad. OTB Ventures se expandió en Luxemburgo para fortalecer su cobertura en el Benelux y Francia en proyectos de tecnología avanzada, demostrando el valor de la proximidad a fundadores y socios en mercados multinacionales. EQT Life Sciences impulsó la exposición a proyectos de salud en etapas avanzadas mediante la selección de co-líderes, apoyando programas en fase clínica y facilitando el acceso a aprobaciones globales y vías de comercialización. Estas iniciativas señalan la continua madurez de las capacidades de la plataforma, lo que coincide con las expectativas de los fundadores a medida que el mercado europeo de capital riesgo transita de la recuperación a una nueva fase de crecimiento en la planificación para 2026.
Líderes de la industria del capital riesgo en Europa
Ventures, Índice
Accel
Balderton Capital
Zona norte
Atomico
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: La startup británica de vehículos autónomos Wayve recaudó 1.5 millones de dólares en una ronda de financiación Serie D liderada por Eclipse con la participación de Balderton Capital y SoftBank, alcanzando una valoración de 8.6 millones de dólares y representando una de las mayores captaciones de fondos para infraestructura de IA en Europa, lo que posiciona a la empresa para expandir su plataforma global de autonomía a través de asociaciones con fabricantes de equipos originales en Norteamérica y Asia.
- Enero de 2026: EQT Life Sciences colideró una ronda de financiación Serie B de 51 millones de euros (60 millones de dólares) en Exciva, con sede en Heidelberg, para impulsar su terapia contra el Alzheimer a la fase 2 de ensayos clínicos en la UE, Estados Unidos y Canadá. Philip Scheltens se unió al Consejo de Administración de Exciva como director, demostrando un interés institucional sostenido por las terapias neurodegenerativas a pesar de la volatilidad del sector biotecnológico.
- Noviembre de 2025: Eurazeo abrió una oficina en Estocolmo, dirigida por la directora general Katrin Boström, para fortalecer las relaciones con los inversores nórdicos y del Reino Unido, brindar apoyo operativo a las empresas de su cartera y captar fondos para dos fondos paneuropeos Evergreen dirigidos a inversores individuales suecos.
- Marzo de 2025: OTB Ventures inauguró una oficina en Luxemburgo y contrató a personal directivo para aumentar el flujo de operaciones en el Benelux y Francia, en el marco de su mandato de inversión paneuropeo en tecnologías avanzadas, que abarca robótica, tecnología espacial, automatización empresarial e inteligencia artificial.
Alcance del informe sobre el mercado de capital riesgo en Europa
El capital de riesgo es una forma de financiación de capital privado proporcionada por empresas o fondos de capital de riesgo a empresas nuevas, en etapa inicial y emergentes que se considera que tienen un alto potencial de crecimiento o que han demostrado un alto crecimiento.
Un análisis de antecedentes completo del mercado de capital de riesgo de Europa, que incluye una evaluación del mercado matriz, las tendencias emergentes por segmentos y los mercados regionales. Los cambios significativos en la dinámica del mercado y la visión general del mercado también se tratan en el informe.
El mercado de capital de riesgo de Europa está segmentado por inversiones en el país (Reino Unido, Alemania, Finlandia, España y otros), por el tamaño de la operación (inversión ángel/semilla, inversión en etapa inicial e inversión en etapa tardía) y por la industria de inversión (fintech, farmacéutica y biotecnología, bienes de consumo, industrial/energía, hardware y servicios de TI y otras industrias).
Por tipo de industria
| Fintech |
| Farma y biotecnología |
| Bienes de consumo |
| Industrial/Energía |
| TI/Hardware y servicios |
| Otras Industrias |
Por etapa de inicio
| Inversión ángel/semilla |
| Inversión en etapa temprana |
| Inversión en etapas posteriores |
Por tipo de inversor
| Local |
| Conferencia |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| Suecia |
| Netherlands |
| España |
| El resto de Europa |
| Por tipo de industria | Fintech |
| Farma y biotecnología | |
| Bienes de consumo | |
| Industrial/Energía | |
| TI/Hardware y servicios | |
| Otras Industrias | |
| Por etapa de inicio | Inversión ángel/semilla |
| Inversión en etapa temprana | |
| Inversión en etapas posteriores | |
| Por tipo de inversor | Local |
| Conferencia | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| Suecia | |
| Netherlands | |
| España | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado europeo de capital riesgo?
El mercado europeo de capital riesgo alcanzó los 66.70 millones de dólares en 2025 y se prevé que llegue a los 144.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.76% entre 2026 y 2031.
¿Qué segmentos lideran por cuota de mercado y crecimiento dentro del mercado europeo de capital riesgo?
Las aplicaciones empresariales representaron el 46.38% de la cuota de mercado en 2025, mientras que se prevé que la inteligencia artificial crezca a una tasa de crecimiento anual compuesta (CAGR) del 14.72% hasta 2031.
¿Cómo influyen las dinámicas de las últimas fases del desarrollo en la asignación de capital en Europa?
La inversión en fases avanzadas representó el 56.47 % de las asignaciones en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (CAGR) del 10.84 % hasta 2031, respaldada por ETCI 2.0 y la capacidad de financiación mediante deuda de riesgo del BEI, que reducen el riesgo de ejecución para rondas de financiación más grandes.
¿Qué cambios en las políticas son más relevantes para las salidas de inversión y la liquidez en 2026?
La Ley de Cotización de la UE acorta los formatos y plazos de los folletos informativos para las ofertas posteriores y las ofertas de crecimiento para pymes, y un mercado secundario maduro con valores liquidativos en aumento mejora la reinversión de capital y la participación de los accionistas minoritarios.
¿Cómo afectará la Ley de IA de la UE a las empresas de IA financiadas por capital riesgo en Europa?
La ley impone obligaciones de inteligencia artificial de alto riesgo y de propósito general que abarcan la gestión de riesgos, la gobernanza de datos, la documentación, la evaluación de la conformidad y la supervisión humana, lo que aumenta las necesidades de capital a corto plazo, pero puede generar ventajas en materia de confianza en los sectores regulados.
¿Qué región geográfica concentra la mayor parte del mercado europeo de capital riesgo?
El Reino Unido concentró el 31.16% de las asignaciones para 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.28% hasta 2031, mientras que Alemania y Francia muestran un fuerte impulso de recuperación respaldado por fondos públicos y mandatos sectoriales.


