

Tamaño y cuota de mercado del turismo de invierno en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
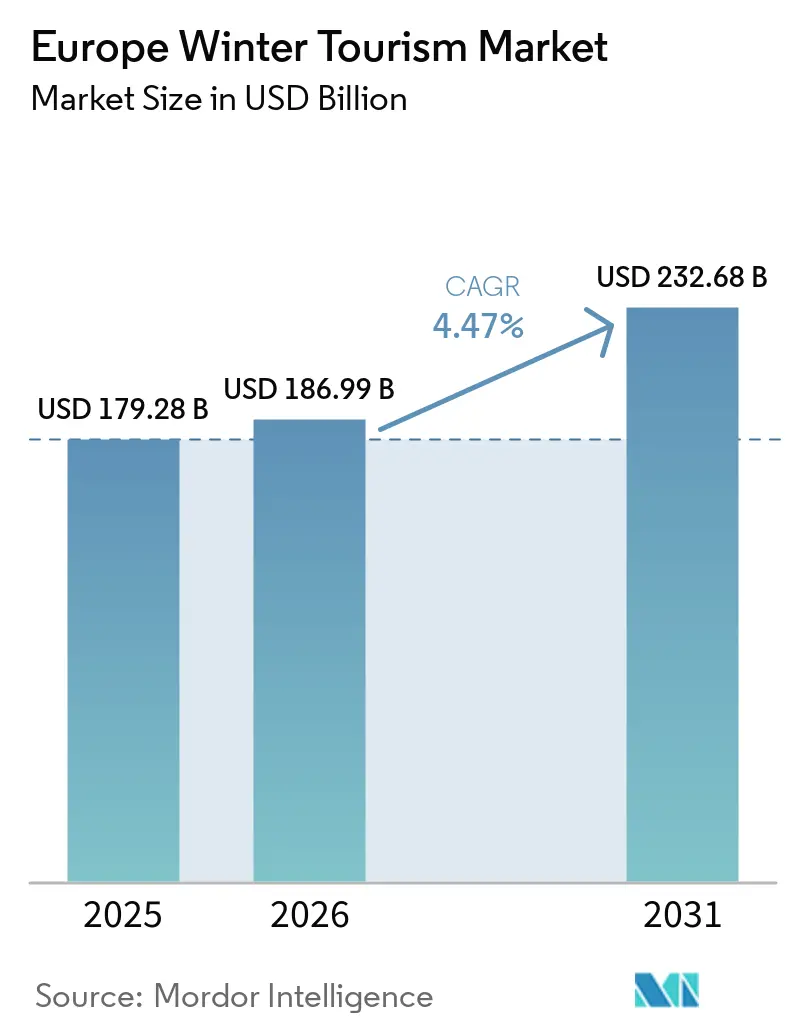
| Tamaño del mercado (2026) | USD 186.99 mil millones |
| Tamaño del mercado (2031) | USD 232.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.47% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado turístico de invierno en Europa realizado por Mordor Intelligence.
Se proyecta que el tamaño del mercado del turismo de invierno en Europa se expanda de USD 179.28 mil millones en 2025 y USD 186.99 mil millones en 2026 a USD 232.68 mil millones para 2031, registrando un CAGR del 4.47% entre 2026 y 2031. En Europa, el turismo de invierno está experimentando un cambio estructural en la demanda. Después de la pandemia, las prioridades de ocio han evolucionado y, con ingresos disponibles que se mantienen sólidos en los principales mercados emisores, los viajes de invierno se han expandido más allá del esquí para abarcar una gama más amplia de experiencias de temporada. Para 2025, los viajes aéreos intraeuropeos experimentaron una fuerte recuperación. Cabe destacar que, de enero a noviembre, los kilómetros-pasajero de ingresos europeos crecieron, mientras que los factores de ocupación promedio se estabilizaron. Esta tendencia indica una sólida utilización de la capacidad, alejándose de los simples picos de tráfico puntuales impulsados por descuentos. Las llegadas de turistas de larga distancia a Europa no solo crecieron en 2025, sino que se prevé que aumenten aún más en 2026. La demanda de la región de Asia-Pacífico supera el promedio regional, impulsando la oferta de viajes de invierno de alta gama tanto en destinos nórdicos como alpinos. Los operadores más grandes utilizan estrategias de precios, cobertura de riesgos y herramientas de reserva digital con mayor eficacia que sus competidores más pequeños. Una base constante de viajeros nacionales, un creciente interés en viajes al Ártico y centrados en el bienestar, y las continuas inversiones en infraestructura de transporte y estaciones de esquí impulsan el mercado europeo del turismo de invierno. En conjunto, estos factores sustentan una perspectiva de crecimiento prometedora hasta 2031. [1] Comisión Europea de Turismo, «Turismo europeo, tendencias y perspectivas, cuarto trimestre de 2025», Comisión Europea de Turismo, etc-corporate.org
Conclusiones clave del informe
- Por tipo de actividad, el esquí y el snowboard lideraron con el 33.41% de la cuota de mercado del turismo de invierno en Europa en 2025, mientras que se prevé que las auroras boreales y las experiencias árticas crezcan a una tasa de crecimiento anual compuesta del 5.63% hasta 2031.
- Por tipo de alojamiento, los hoteles y complejos turísticos representaron el 41.53% del mercado turístico de invierno europeo en 2025, mientras que se prevé que los alquileres vacacionales/Airbnb tengan una tasa de crecimiento anual compuesta (CAGR) del 5.12% hasta 2031.
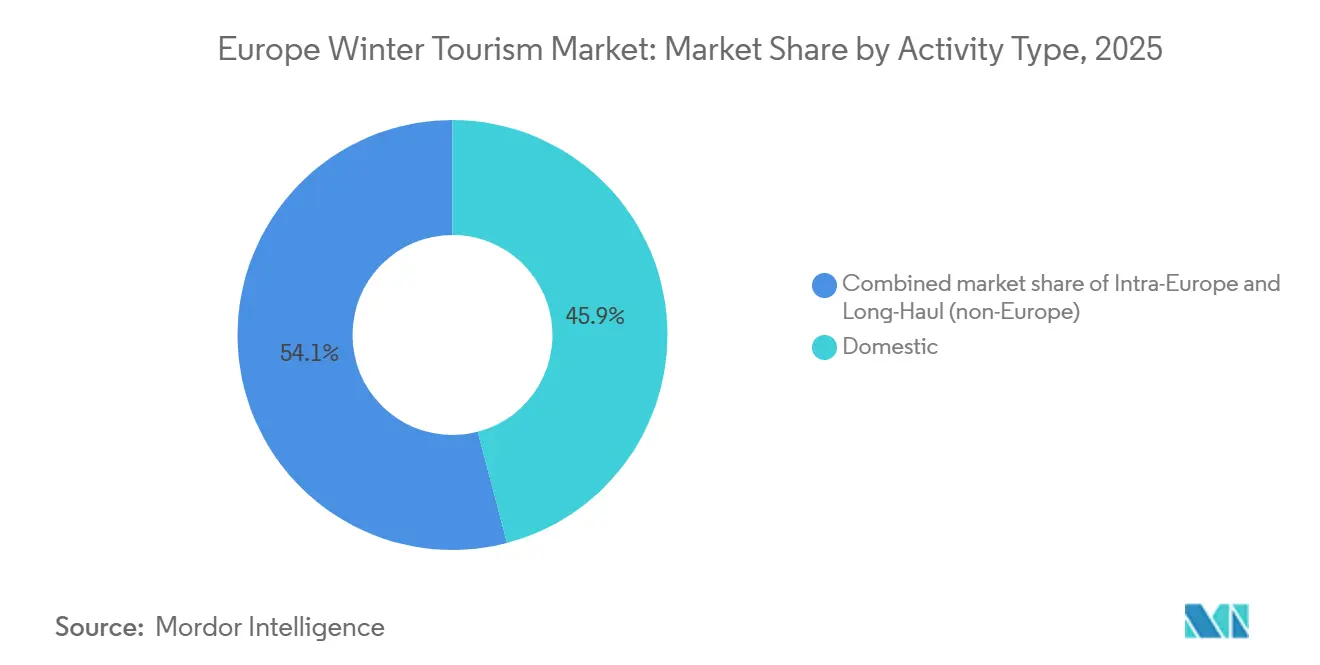
- Por origen del viajero, el turismo nacional representó el 45.92% de la cuota de mercado del turismo de invierno en Europa en 2025, mientras que se prevé que el turismo de larga distancia tenga una tasa de crecimiento anual compuesta (CAGR) del 4.98% hasta 2031.
- Por canal de reservas, las agencias de viajes online representaron el 39.74% del mercado turístico de invierno europeo en 2025, mientras que se prevé que las aplicaciones exclusivamente móviles tengan una tasa de crecimiento anual compuesta (CAGR) del 5.86% hasta 2031.
- Por destino, Europa Occidental acaparó el 35.28% de la cuota de mercado del turismo de invierno europeo en 2025, mientras que se prevé que el norte de Europa crezca a una tasa de crecimiento anual compuesta del 6.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado turístico de invierno en Europa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación de la conectividad aérea intraeuropea | + 1.0% | Los principales mercados de la UE, incluidos Alemania, Francia, el Reino Unido y los Países Bajos, son los beneficiarios principales. | Corto plazo (≤ 2 años) |
| Creciente popularidad de los paquetes de invierno con múltiples actividades | + 0.8% | Europa occidental y central, especialmente los Alpes, los Pirineos y los Cárpatos. | Mediano plazo (2-4 años) |
| Expansión de los servicios de larga distancia de bajo coste a los centros de conexión nórdicos. | + 0.6% | Europa del Norte, especialmente Copenhague, Estocolmo, Oslo y Helsinki. | Mediano plazo (2-4 años) |
| Inversión acelerada en atracciones que no dependen de la nieve | + 0.7% | Regiones alpinas, incluyendo Austria, Francia, Suiza e Italia. | Mediano plazo (2-4 años) |
| La certificación de complejos turísticos adaptados al clima está ganando terreno. | + 0.5% | En toda la UE, con una adopción temprana en Francia, Finlandia y Austria. | Largo plazo (≥ 4 años) |
| Las mejoras en el enlace ferroviario alpino reducen los tiempos de viaje. | + 0.4% | Europa occidental y meridional, especialmente el corredor Francia-Italia-Austria. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Recuperación de la conectividad aérea intraeuropea
A medida que se recupera la conectividad aérea intraeuropea, el turismo de invierno en Europa está experimentando un auge. Un mayor suministro de asientos regionales y un mejor acceso a los principales aeropuertos impulsan este resurgimiento de los viajes de invierno. En 2025, los kilómetros-pasajero de ingresos (RPK) europeos aumentaron un 5.9 %, mientras que el factor de ocupación se mantuvo sólido en un 83.6 % hasta noviembre. Esto indica que las aerolíneas están llenando sus aviones a niveles comerciales saludables, evitando los descuentos temporales. En una medida destacada, SAS aumentó su programación de vuelos a Copenhague para el invierno de 2025/26, incrementando la capacidad de asientos en un 40 % e introduciendo seis nuevas rutas. Entre ellas se encuentra Kittilä, enclavada en la Laponia finlandesa, que abre las puertas a codiciadas experiencias invernales en el Ártico. Si bien Europa en su conjunto experimentó un crecimiento moderado, Eslovaquia registró un marcado aumento del tráfico aéreo entrante en el cuarto trimestre de 2025 en comparación con el cuarto trimestre de 2024. Esto pone de manifiesto que los destinos de invierno secundarios, no solo los principales centros de conexión, se están beneficiando de la reactivación del transporte aéreo. Este acceso aéreo ampliado es fundamental para el panorama del turismo de invierno en Europa. Diversifica la demanda en una gama más amplia de destinos, mejora las tasas de ocupación más allá de los complejos turísticos más emblemáticos y refuerza el atractivo comercial de los centros turísticos de invierno más pequeños.
Creciente popularidad de los paquetes de invierno con múltiples actividades
A medida que los paquetes de invierno con múltiples actividades ganan popularidad, el mercado turístico de invierno europeo evoluciona, ofreciendo un mayor valor añadido a cada viajero. Según el barómetro de invierno de montaña de Atout France para 2026, la mayoría de los visitantes participaron en al menos una actividad en la nieve, y muchos también valoraron el bienestar y las interacciones sociales como motivaciones clave para viajar. Club Med registró un aumento significativo en las reservas de esquí para el invierno de 2026, con un incremento especialmente notable en su ubicación de Serre Chevalier. Esto subraya el creciente atractivo de las ofertas con todo incluido y centradas en actividades en los destinos de montaña. Los complejos turísticos ahora aumentan sus ingresos por estancia al centrarse en el bienestar, la gastronomía, las experiencias familiares y los programas guiados al aire libre, en lugar de depender únicamente de la venta de forfaits. Estos paquetes diversificados no solo impulsan el mercado turístico de invierno europeo, sino que también reducen la dependencia de las condiciones diarias de la nieve, lo que hace que los viajes de invierno sean más atractivos para grupos diversos con diferentes motivaciones.
Expansión de los servicios de larga distancia de bajo coste a los centros de conexión nórdicos.
Los servicios de larga distancia de bajo coste están destacando cada vez más el mercado turístico de invierno de Europa, en particular sus ofertas árticas. A partir de octubre de 2025, Norse Atlantic Airways introdujo un servicio directo, dos veces por semana, desde Estocolmo a Bangkok, utilizando Boeing 787 Dreamliners. [2] Norse Atlantic Airways, “Norse Atlantic Airways Expands to Stockholm Arlanda Airport with New Direct Route to Bangkok,” Norse Atlantic Airways, cision.com Esta medida mejora la conectividad de larga distancia del norte de Europa en medio de un aumento en la demanda invernal. Mientras tanto, SAS amplió su alcance al agregar un servicio desde Copenhague a Bombay, elevando el estatus de Copenhague como un centro intercontinental nórdico de primer orden con múltiples destinos asiáticos. Los datos de la Comisión Europea de Viajes destacaron un repunte notable en 2025: las pernoctaciones de turistas chinos aumentaron en Noruega y Finlandia, y las llegadas de turistas japoneses experimentaron un aumento en Islandia y Finlandia. Esta tendencia subraya el atractivo de los viajeros asiáticos de alto poder adquisitivo. Estos avances son fundamentales para el turismo invernal europeo, ya que los visitantes de larga distancia tienden a reservar con más antelación, prolongar sus estancias y muestran una marcada preferencia por los alojamientos árticos de alta gama y las experiencias guiadas, lo que los distingue de los turistas que realizan escapadas urbanas de corta distancia.
Inversión acelerada en atracciones que no dependen de la nieve
El mercado turístico invernal europeo está diversificando sus atracciones, alejándose de la dependencia exclusiva de los remontes. Les Sybelles, por ejemplo, se ha asociado con MND para presentar 27 instalaciones deportivas y recreativas, inspiradas en la franquicia de juegos de mesa TREK 12. Este cambio subraya los esfuerzos de los operadores por ampliar su atractivo más allá del esquí. Los hallazgos de Atout France refuerzan aún más esta tendencia: los viajes de invierno a la montaña están cada vez más impulsados por el bienestar, las actividades sociales y el ocio, en lugar de solo el esquí. Estos datos permiten a las estaciones diseñar una gama más amplia de productos no relacionados con el esquí. Al centrar la inversión en mejorar la experiencia de los huéspedes y los servicios complementarios, las estaciones pueden rentabilizar más fácilmente estas inversiones, especialmente en entornos consolidados donde la construcción de nuevas infraestructuras de remontes puede resultar compleja. Esta diversificada oferta de atracciones no solo fomenta estancias más largas y atrae a familias, sino que también estabiliza la demanda durante las temporadas bajas. Como resultado, el mercado turístico invernal europeo cuenta con un modelo de ingresos más sólido, incluso cuando las condiciones de la nieve fluctúan.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios de la energía está elevando los gastos operativos de los complejos turísticos. | -0.7% | Europa occidental y central, con una mayor exposición en el Reino Unido, Austria y Suiza. | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros para los operadores de deportes de aventura | -0.4% | Global, con especial exposición en Francia, Austria e Italia para los operadores de esquí fuera de pista. | Corto plazo (≤ 2 años) |
| Riesgo de escasez de nieve en estaciones de esquí de baja altitud | -0.6% | Europa central y oriental, Europa meridional y estaciones de esquí alpinas de altitud media. | Largo plazo (≥ 4 años) |
| Creciente regulación contra el turismo masivo en las ciudades patrimoniales. | -0.5% | Europa meridional y occidental, incluidos los principales destinos patrimoniales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de la energía está elevando los gastos operativos de los complejos turísticos.
La volatilidad de los precios de la energía sigue siendo un punto de presión directo para el mercado turístico de invierno europeo, ya que la producción de nieve artificial, los sistemas de remontes, las instalaciones climatizadas y las operaciones de hostelería generan una alta demanda de electricidad durante la temporada invernal. Compagnie des Alpes respondió fijando sus necesidades de electricidad en Francia a precios fijos para 2026 y 2027, al tiempo que cubría la mayor parte de sus necesidades para 2028 y 2029, lo que demuestra la importancia que han adquirido la escala y la capacidad financiera en las operaciones turísticas de invierno. Los grandes grupos pueden utilizar este tipo de cobertura para proteger sus márgenes. Sin embargo, los operadores independientes más pequeños suelen tener menos margen para absorber las fluctuaciones en los costes de los servicios públicos o repercutirlas sin que se debilite la demanda. El resultado es una creciente brecha de costes entre los operadores integrados y los operadores independientes locales, especialmente en las zonas de montaña donde la producción de nieve artificial y la infraestructura de transporte ya requieren una gran inversión de capital. En el mercado turístico de invierno europeo, esta restricción funciona a través de la rentabilidad y la presión sobre los precios, más que a través de un colapso repentino de la demanda, lo que la hace especialmente importante para los operadores con infraestructuras más antiguas y balances más ajustados.
Aumento de las primas de seguros para los operadores de deportes de aventura
En Europa, el aumento de las primas de seguros está reduciendo los costes operativos de las empresas de turismo de invierno, especialmente de aquellas que realizan actividades al aire libre de alto riesgo. Los operadores de esquí fuera de pista, los proveedores de heliesquí, los guías de montaña y los especialistas en actividades de nicho, con sus limitados ingresos, son los que más sufren esta presión. A medida que aumentan los costes de los seguros, las empresas se enfrentan a márgenes de beneficio cada vez menores, lo que conlleva un incremento en los precios de los paquetes turísticos y, en algunos casos, una reducción de la oferta de actividades invernales. Esta situación favorece, de forma involuntaria, a los operadores más grandes, que pueden absorber con mayor facilidad estos aumentos de primas o negociar una cobertura amplia en diversas estaciones de esquí. Países como Francia, Austria e Italia, con su rica tradición de deportes de montaña guiados y ofertas de aventura únicas, sienten esta presión con mayor intensidad. En consecuencia, el panorama del turismo de invierno europeo podría ver a los operadores más pequeños reducir su actividad o reorientarse hacia proyectos menos arriesgados, lo que podría limitar la diversidad de ofertas en el ámbito de los viajes de aventura.
Análisis de segmento
Por tipo de actividad: La demanda de auroras boreales reordena la jerarquía de actividades.
El esquí y el snowboard representaron el 33.41 % de la mezcla de actividades en 2025, manteniendo su posición como la categoría líder en el mercado turístico de invierno europeo. Este segmento sigue respaldado por la amplia oferta de estaciones de esquí en Europa, la fuerte participación nacional y el atractivo continuo de subcategorías premium como el freeride, los safaris de esquí y las estancias con acceso directo a las pistas. La categoría continúa siendo fundamental para la economía de la mayoría de las estaciones, ya que el acceso a los remontes, el gasto en alquiler de equipos, la demanda de escuelas de esquí y el alojamiento en montaña siguen estando estrechamente vinculados en los corredores alpinos establecidos. Al mismo tiempo, el valor dentro del segmento está aumentando, ya que los viajeros con mayores presupuestos están más dispuestos a pagar por la comodidad, el alojamiento premium y las experiencias de varios días cuidadosamente seleccionadas que por el simple acceso estándar. Esto significa que el mercado turístico de invierno europeo no solo mantiene la demanda de esquí, sino que también obtiene un mayor valor de los segmentos premium dentro de esa base de demanda. [3] Atout France, “Baromètre Montagne 2026 Focus Hiver,” Atout France, atout-france.fr
El segmento de avistamiento de auroras boreales y experiencias árticas es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.63 % entre 2026 y 2031, lo que refleja el rápido auge de los viajes de invierno nórdicos en el mercado turístico europeo de invierno. El norte de Noruega registró un fuerte crecimiento turístico en 2025 gracias al fortalecimiento de la demanda invernal, lo que respalda el creciente atractivo comercial de los viajes centrados en las auroras boreales y las experiencias árticas en general. Las escapadas urbanas de invierno y los viajes a los mercados navideños añaden otra dimensión a esta oferta de actividades, ya que atraen a viajeros con motivaciones culturales que dependen menos de las condiciones de la nieve en las montañas y se centran más en el ambiente estacional, la gastronomía y la comodidad de las estancias cortas. Por lo tanto, el mercado turístico europeo de invierno se está expandiendo desde un modelo centrado en el esquí hacia un modelo de experiencia invernal más amplio que incluye la observación del Ártico, el bienestar, la aventura suave y los viajes urbanos de temporada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de alojamiento: Los hoteles mantienen su cuota de mercado mientras que los alquileres vacacionales experimentan un crecimiento acelerado.
Los hoteles y resorts mantuvieron la cuota de mercado dominante en 2025, con un 41.53%, lo que les otorgó la mayor parte del mercado entre los formatos de alojamiento. Su posición se mantiene sólida porque los destinos alpinos y nórdicos de alta gama siguen prefiriendo la hospitalidad gestionada profesionalmente, los estándares de servicio reconocidos y los servicios combinados para los viajeros que pagan tarifas de temporada elevadas. Al mismo tiempo, los alquileres vacacionales/Airbnb son el segmento de alojamiento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.12% hasta 2031, lo que indica que la demanda se está desplazando hacia formatos flexibles, con cocina propia y aptos para grupos. La oferta de alquileres a corto plazo en Europa alcanzó millones de unidades en diciembre de 2025, un aumento interanual, lo que confirma que el alojamiento alternativo continúa expandiéndose en toda la región.
Los datos de rendimiento operativo también muestran que los formatos de alquiler gestionado compiten más directamente con los hoteles que antes. Auvergne-Rhône-Alpes Tourisme informó que las residencias turísticas lograron una alta ocupación en el invierno de 2025/26, por delante de los hoteles y los complejos vacacionales, lo que indica una fuerte demanda de alojamientos de marca con servicios mejorados. La inversión en hoteles de alta gama no se ha ralentizado; Ennismore firmó el acuerdo para Mama Shelter Val Thorens en octubre de 2025, con apertura prevista para 2027, lo que demuestra que las marcas hoteleras globales siguen viendo valor en destinos emblemáticos de los Alpes. Por lo tanto, el sector turístico de invierno europeo se está orientando hacia un modelo de alojamiento mixto en el que hoteles, residencias gestionadas, chalets y alojamientos de alquiler atienden a diferentes segmentos de clientes en lugar de competir en igualdad de condiciones.
Por origen del viajero: el volumen nacional impulsa la demanda, mientras que los viajes de larga distancia redefinen la calidad de los ingresos.
En 2025, los viajeros nacionales representaron el 45.92 % del mercado turístico de invierno europeo por origen, lo que los convierte en el segmento de demanda base. Este segmento es importante porque los viajeros nacionales llenan las semanas intermedias, fomentan las visitas recurrentes y mantienen la ocupación cuando la demanda internacional es más irregular. El segmento de larga distancia es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.98 % hasta 2031, y los datos más recientes sobre flujos de viaje respaldan esta tendencia. El mercado turístico de invierno europeo se beneficia desproporcionadamente de esta combinación, ya que la demanda de larga distancia suele estar ligada a estancias de lujo en el Ártico, experiencias únicas y viajes de mayor duración.
La composición regional de esa demanda de larga distancia también es importante, ya que los mayores incrementos provienen de grupos de viajeros con un fuerte interés en los productos de invierno nórdicos. En 2025, las pernoctaciones de turistas chinos en Noruega aumentaron un 84.6%, y en Finlandia un 25.3%, mientras que las llegadas de turistas japoneses a Islandia aumentaron un 60.7% y a Finlandia un 49.9%. La demanda interna sigue siendo la base, y Alta Saboya registró una alta ocupación media de alojamiento durante el pico de Navidad y Año Nuevo en 2025/26, lo que refleja la solidez de la demanda regional principal durante las semanas de invierno de mayor valor. Los viajes dentro de Europa también siguen influyendo en la competencia entre destinos, ya que las pernoctaciones de turistas británicos en Noruega crecieron con fuerza en 2025, lo que sugiere que los destinos nórdicos están ganando cuota de mercado a los destinos de invierno más tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Booking Channel: El dominio de las OTA se enfrenta a la disrupción impulsada por las plataformas móviles y la IA.
Las agencias de viajes online capturaron una cuota del 39.74 % del canal de reservas en 2025, convirtiéndose en el mayor canal de distribución en el mercado turístico de invierno europeo. Su escala se debe a un amplio catálogo, visibilidad de precios y sistemas de reseñas que facilitan la reserva de escapadas cortas y viajes con múltiples destinos. Las aplicaciones móviles son el canal de reservas de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.86 % hasta 2031, lo que refleja cómo los viajeros más jóvenes ahora planifican y gestionan sus vacaciones casi por completo a través de sus smartphones. Booking Holdings afirmó que las transacciones conectadas con tecnología de IA crecieron significativamente año tras año y ya representan una parte importante de las transacciones de Booking.com, lo que demuestra que las plataformas están yendo más allá de los simples listados y se adentran en la creación de viajes con múltiples componentes. Para el mercado turístico de invierno europeo, este cambio de canal es importante porque el control del proceso de reserva influye cada vez más en la capacidad de fijación de precios, las oportunidades de venta cruzada y la fidelización de clientes.
Las páginas web de hoteles y resorts siguen siendo importantes para viajes de mayor valor, donde los viajeros buscan confianza, flexibilidad y servicios personalizados. Los chalets, las estancias de esquí prolongadas, las reservas de grupo y los paquetes combinados de montaña continúan impulsando las ventas directas, ya que estos viajes son más complejos que una escapada urbana o la reserva de una sola habitación. Las agencias de viajes tradicionales también conservan su relevancia cuando los clientes necesitan asesoramiento sobre transporte, alojamiento y actividades, especialmente para viajes de invierno multigeneracionales o de alta gama. Por lo tanto, el mercado turístico de invierno europeo no se dirige hacia un único modelo de reserva dominante, sino hacia un sistema escalonado en el que las agencias de viajes online impulsan la escala, las aplicaciones ofrecen comodidad y los canales directos defienden los márgenes y el control del servicio. En el mercado turístico de invierno europeo, los distribuidores más sólidos serán aquellos que logren mantener a los viajeros dentro de un mismo proceso de planificación y compra, al tiempo que ofrecen productos más especializados cuando sea necesario.
Análisis geográfico
Europa Occidental representó el 35.28 % del mercado turístico de invierno europeo en 2025, convirtiéndose en el mayor bloque regional. Su posición se basa en una sólida infraestructura alpina, una amplia capacidad de alojamiento, reconocidas marcas de estaciones de esquí y eficientes conexiones por carretera, ferrocarril y aire que facilitan los viajes de invierno recurrentes desde los principales mercados emisores europeos. La región también cuenta con una sólida oferta de alojamientos de alta gama, lo que le permite retener a los viajeros de mayor poder adquisitivo incluso con el crecimiento de destinos de invierno alternativos.
Se prevé que el norte de Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.02 % hasta 2031, lo que lo convierte en el segmento regional de mayor crecimiento en el mercado europeo del turismo de invierno. Este crecimiento se ve impulsado por los viajes relacionados con las auroras boreales, una mayor conectividad de larga distancia y el creciente reconocimiento de las experiencias invernales nórdicas entre los viajeros asiáticos y europeos. SAS aumentó su capacidad de asientos de invierno desde Copenhague en un 40 % y añadió rutas que mejoran el acceso a los destinos invernales nórdicos. Al mismo tiempo, Norse lanzó un servicio de larga distancia a Estocolmo para apoyar un mayor flujo de tráfico intercontinental. El crecimiento del 14.1 % en las llegadas internacionales a Finlandia durante 2025 refuerza la evidencia de que la demanda invernal nórdica está dejando de ser un segmento de nicho para convertirse en una categoría de viajes premium más generalizada.
El sur de Europa y Europa Central y Oriental no alcanzan la concentración de precios de los Alpes ni el ritmo de crecimiento de los países nórdicos, pero desempeñan un papel fundamental como contrapeso en el mercado turístico de invierno europeo. Los destinos del sur combinan ofertas de montaña más asequibles con viajes a ciudades históricas y mercados navideños, ampliando así la clientela estacional. Europa Central y Oriental aporta accesibilidad y mejora la infraestructura de los centros turísticos, algo importante dado que los viajeros comparan cada vez con mayor detenimiento el coste total de sus viajes. Esta diversidad geográfica permite que el mercado turístico de invierno europeo atienda la demanda de lujo, gama media y opciones económicas sin depender de un único modelo regional.
Panorama competitivo
El mercado europeo del turismo de invierno está moderadamente fragmentado a nivel de la cadena de suministro, pero la escala es más visible en las operaciones de los centros turísticos, la distribución de paquetes y la gestión de destinos de alto valor. Compagnie des Alpes sigue siendo uno de los líderes indiscutibles entre los operadores de centros turísticos, gestionando 14 estaciones de esquí en destinos alpinos franceses y suizos, y registrando ingresos de 882.7 millones de euros (1.020 millones de dólares) en el primer semestre de 2025/26, un 3.9% más que el año anterior. SkiStar también mostró un sólido desempeño operativo, con un aumento del 8% en las ventas netas y del 11% en el beneficio operativo en su cartera de estaciones de montaña en Suecia y Noruega durante el primer semestre de 2025/26. Estas empresas se benefician del control directo sobre los remontes, las actividades de montaña, las conexiones con los alojamientos y los gastos complementarios, algo que los operadores locales más pequeños no pueden igualar. En el mercado europeo del turismo de invierno, la escala cobra cada vez más importancia, ya que la exposición energética, la coordinación del transporte y la diversificación de productos exigen ahora balances más sólidos y mejores sistemas operativos.
Una segunda capa de competencia proviene de los grupos vacacionales integrados y las grandes plataformas digitales que controlan la captación de clientes y la organización de viajes. Club Med informó un aumento del 7.5 % en las reservas de esquí para el invierno de 2026, lo que confirma que los formatos de montaña con todo incluido siguen teniendo un buen desempeño en los segmentos de viajes de alta gama. Booking Holdings informó que las transacciones conectadas crecieron más del 35 % interanual, lo que indica la rapidez con la que la distribución basada en plataformas se está orientando hacia la planificación de viajes combinados en lugar de simples listados de hoteles. La firma del contrato de Mama Shelter Val Thorens con Ennismore también demuestra que las marcas hoteleras internacionales siguen expandiéndose hacia destinos de montaña de primer nivel, donde el posicionamiento de estilo de vida premium puede generar precios elevados.
Las credenciales de sostenibilidad se están convirtiendo en una herramienta competitiva cada vez más visible en el mercado europeo del turismo de invierno, especialmente cuando refuerzan el posicionamiento premium y la confianza de los socios. La estación de esquí de Levi ha destacado su certificación ISO 14001 de gestión ambiental. Al mismo tiempo, Ruka formalizó la certificación Green Key para sus alojamientos Ski-Inn, proporcionando a ambas estaciones pruebas más claras de sus afirmaciones sobre turismo responsable. Estas acciones son importantes porque los viajeros de invierno y los socios institucionales exigen cada vez más prácticas ambientales visibles y auditables, no solo mensajes generales. El mercado europeo del turismo de invierno aún ofrece oportunidades para alianzas y expansión selectiva en nichos poco consolidados del Ártico y Europa Central. Sin embargo, los operadores con una sólida distribución, un inventario premium y una oferta diversificada durante todo el año están mejor posicionados para defender sus márgenes y aprovechar el crecimiento.
Líderes de la industria del turismo de invierno en Europa
Compagnie des Alpes
SkiStar AB
Vail Resorts Inc. (activos europeos)
Jet2vacaciones
TUI AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: La Comisión de Transportes y Turismo del Parlamento Europeo adoptó una nueva propuesta que solicita una gestión inteligente del turismo masivo, la redistribución de los visitantes hacia destinos rurales y de montaña, y una regulación más estricta de los alquileres a corto plazo en zonas urbanas patrimoniales de alta afluencia, una medida con implicaciones materiales para la economía de los destinos turísticos de invierno, como las escapadas urbanas y los mercados navideños.
- Octubre de 2025: Ennismore firmó un acuerdo para Mama Shelter Val Thorens, el primer complejo alpino de la marca, cuya inauguración está prevista para 2027 en la estación de esquí más alta de Europa. El proyecto, en el que participan Ennismore, Vista, Financière Galata y Cogeco, refleja la creciente inversión en hostelería de lujo en destinos alpinos de primer nivel.
- Octubre de 2025: Norse Atlantic Airways inauguró un servicio directo quincenal entre Estocolmo y Bangkok con aviones Boeing 787 Dreamliner, reforzando la posición de Suecia como puerta de entrada para vuelos de larga distancia y formando parte del programa Winter Sun de Norse Atlantic, que conecta el norte de Europa con Asia y África.
- Septiembre de 2025: El túnel de base del Brenner alcanzó un hito histórico con la finalización de la excavación mediante voladuras en su túnel exploratorio, la primera conexión subterránea transfronteriza entre Italia y Austria. Con 64 km de longitud una vez finalizada su construcción en 2032, se convertirá en el túnel ferroviario más largo del mundo, reduciendo significativamente los tiempos de tránsito alpino para el turismo de invierno a lo largo del corredor Austria-Italia.
Alcance del informe de mercado del turismo de invierno en Europa
| CAMPAMENTO DE ESQUÍ Y SNOWBOARD |
| Raquetas de nieve y senderismo invernal |
| Auroras boreales y experiencias árticas |
| Escapadas urbanas de invierno y mercados navideños |
| Otros (Deportes de aventura, Viajes religiosos, Viajes de bienestar) |
| Hoteles y Resorts |
| Chalets y cabañas |
| Alquileres vacacionales / Airbnb |
| Hostales |
| Otros |
| Nacional |
| Intra-Europa |
| Vuelos de larga distancia (fuera de Europa) |
| Agencias de viajes en línea (OTA) |
| Directo (Sitios web de hoteles/resorts) |
| Agencias de viajes tradicionales |
| Aplicaciones exclusivas para móviles |
| Europa Occidental (Reino Unido, Francia, Alemania, Austria, Suiza) |
| Norte de Europa (Suecia, Noruega, Finlandia, Islandia) |
| Europa meridional (Italia, España, Andorra) |
| Europa Central y Oriental (Polonia, Eslovaquia, República Checa, Eslovenia, Bulgaria) |
| Por tipo de actividad | CAMPAMENTO DE ESQUÍ Y SNOWBOARD |
| Raquetas de nieve y senderismo invernal | |
| Auroras boreales y experiencias árticas | |
| Escapadas urbanas de invierno y mercados navideños | |
| Otros (Deportes de aventura, Viajes religiosos, Viajes de bienestar) | |
| Por tipo de alojamiento | Hoteles y Resorts |
| Chalets y cabañas | |
| Alquileres vacacionales / Airbnb | |
| Hostales | |
| Otros | |
| Por Traveler Origin | Nacional |
| Intra-Europa | |
| Vuelos de larga distancia (fuera de Europa) | |
| Por canal de reserva | Agencias de viajes en línea (OTA) |
| Directo (Sitios web de hoteles/resorts) | |
| Agencias de viajes tradicionales | |
| Aplicaciones exclusivas para móviles | |
| Por destino | Europa Occidental (Reino Unido, Francia, Alemania, Austria, Suiza) |
| Norte de Europa (Suecia, Noruega, Finlandia, Islandia) | |
| Europa meridional (Italia, España, Andorra) | |
| Europa Central y Oriental (Polonia, Eslovaquia, República Checa, Eslovenia, Bulgaria) |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del turismo de invierno en Europa?
El mercado europeo del turismo de invierno alcanzó los 179.28 millones de dólares en 2025, se sitúa en 186.99 millones de dólares en 2026 y se prevé que alcance los 232.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.47 %.
¿Qué categoría de actividad lidera la demanda de viajes de invierno en Europa?
El esquí y el snowboard lideraron la combinación de actividades con una participación del 33.41 % en 2025, mientras que las auroras boreales y las experiencias árticas constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 5.63 % hasta 2031.
¿Por qué los destinos nórdicos están ganando terreno tan rápidamente?
Se prevé que el norte de Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.02%, debido a que las experiencias en el Ártico, una mayor conectividad de larga distancia y el aumento de los flujos de viajes desde Asia están impulsando la demanda en Noruega y Finlandia.
¿Qué tipo de alojamiento está creciendo más rápidamente en los destinos de invierno?
En 2025, el sector de hoteles y complejos turísticos acaparaba la mayor cuota de mercado, con un 41.53%, pero el de alquileres vacacionales/Airbnb está creciendo más rápidamente, con una tasa de crecimiento anual compuesta del 5.12%, ya que los viajeros buscan estancias flexibles y aptas para grupos.
¿Qué importancia tienen los viajeros nacionales para la economía del turismo de invierno en Europa?
Los viajeros nacionales representaron el 45.92% del total en 2025 y siguen siendo la base de la demanda que sustenta la ocupación durante las semanas intermedias y los períodos de mayor afluencia turística.
¿Qué cambios se están produciendo en los hábitos de reserva para las vacaciones de invierno?
Las agencias de viajes online (OTA) representaron el 39.74% de la cuota de mercado en 2025, pero las aplicaciones exclusivamente móviles están creciendo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.86%, ya que los viajeros planifican, reservan y gestionan cada vez más sus viajes a través de sus teléfonos inteligentes.


