

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
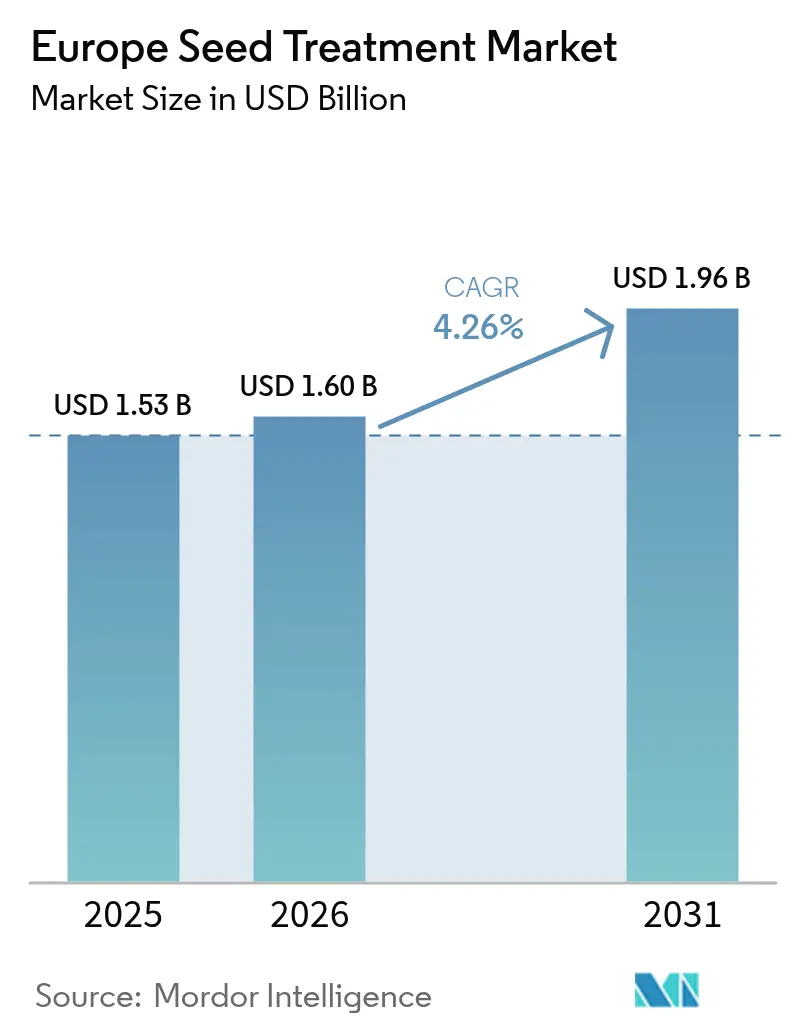
| Tamaño del mercado (2026) | USD 1.6 mil millones |
| Tamaño del mercado (2031) | USD 1.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.26% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de tratamiento de semillas por Mordor Intelligence
Se estima que el tamaño del mercado europeo de tratamiento de semillas en 2026 será de 1.6 millones de dólares, cifra que crecerá desde los 1.53 millones de dólares de 2025, con proyecciones para 2031 de 1.96 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.26 % entre 2026 y 2031. La creciente presión regulatoria, combinada con una rápida transición hacia los recubrimientos biológicos, subraya la resiliencia del mercado europeo de tratamiento de semillas. Los agricultores están ampliando la superficie cultivada con cereales tratados, adoptando bioestimulantes ligados al carbono e integrando plataformas digitales de siembra por prescripción que optimizan los costes y la eficacia. El ecosistema de agricultura de precisión de Alemania, las inversiones en modernización de Francia y la expansión del paisajismo urbano en el sur de Europa refuerzan aún más la demanda. Al mismo tiempo, los límites de residuos más estrictos para los activos sintéticos y las normas divergentes posteriores al Brexit están redefiniendo las estrategias competitivas en toda la cadena de valor.
Conclusiones clave del informe
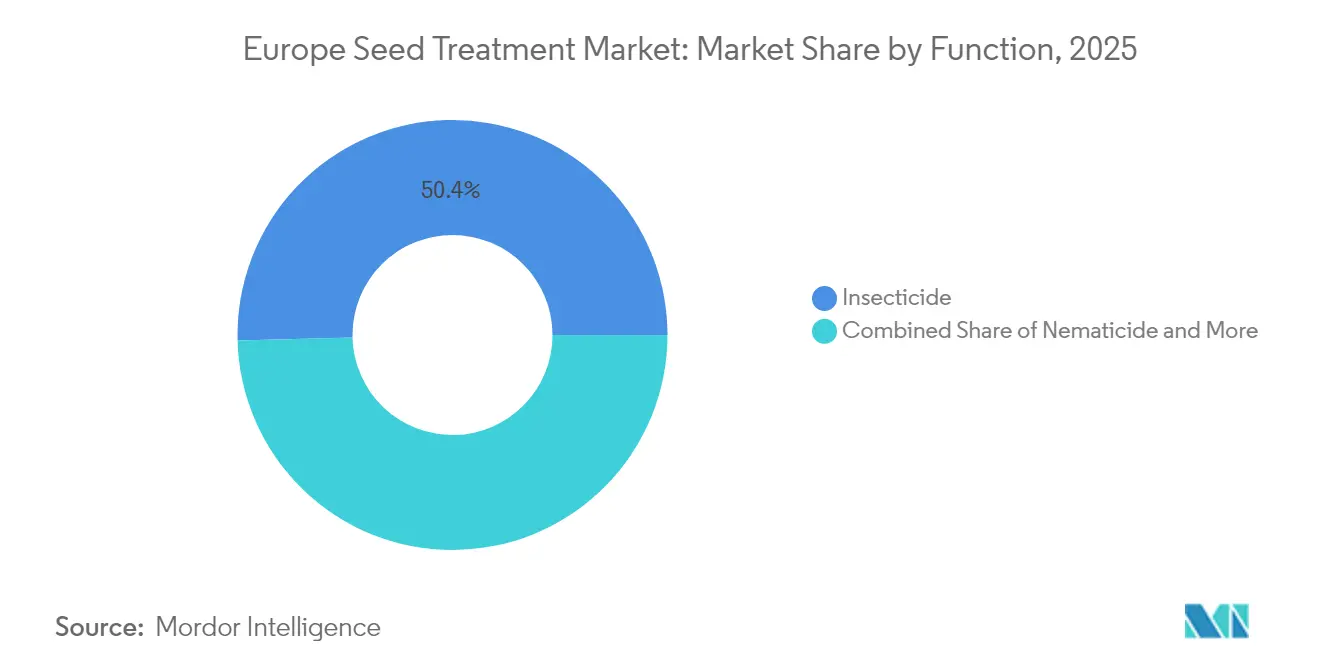
- Por función, los insecticidas representaron el 50.40% de la cuota de mercado europea de tratamiento de semillas en 2025, y el mismo segmento ha registrado el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 4.7% hasta 2031.
- Por tipo de cultivo, los cereales representaron el 59.10% del tamaño del mercado europeo de tratamiento de semillas en 2025, y se prevé que las aplicaciones para césped y plantas ornamentales se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.37% hasta 2031.
- Por geografía, Alemania lideró con una cuota de ingresos del 28.60% del tamaño del mercado europeo de tratamiento de semillas en 2025, mientras que se prevé que Francia registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de tratamiento de semillas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la superficie cultivada de cereales tratada con recubrimientos biológicos | + 0.8% | Alemania, Francia y Polonia | Mediano plazo (2-4 años) |
| La prohibición de los neonicotinoides en la UE está acelerando las ventas de fungicidas | + 0.9% | UE-27 excluido el Reino Unido | Corto plazo (≤ 2 años) |
| Flujos de ingresos por créditos de carbono para bioestimulantes aplicados a semillas | + 0.4% | Europa occidental, países nórdicos | Largo plazo (≥ 4 años) |
| Las plataformas digitales de prescripción impulsan la adopción | + 0.3% | Países Bajos, Dinamarca y Alemania | Mediano plazo (2-4 años) |
| Tecnología de microencapsulación que prolonga la vida útil | + 0.5% | Centros de fabricación globales de la UE | Largo plazo (≥ 4 años) |
| Aumento de los genes de resistencia antimicrobiana en los suelos | + 0.6% | Europa mediterránea y Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la superficie cultivada de cereales tratada con recubrimientos biológicos
Los productores de cereales están reemplazando los sintéticos prohibidos con alternativas biológicas, lo que impulsa el aumento de la superficie de cereales tratados en un 23 % cada año. Los ensayos de campo en Alemania y Francia muestran una retención del rendimiento del trigo y la cebada del 94-97 % después del cambio, lo que confirma la viabilidad agronómica en el marco de la Estrategia de la Granja a la Mesa de la Comisión Europea. [1] Fuente: Autoridad Europea de Seguridad Alimentaria, «Neonicotinoides y su impacto en la agricultura europea», EFSA Journal, efsa.europa.eu Los proveedores biológicos ahora colaboran con cooperativas para agilizar la verificación y distribución de productos, reforzando el impulso en las principales zonas cerealeras.
La prohibición de los neonicotinoides en la UE impulsa las ventas de fungicidas
La prohibición a nivel continental de los insecticidas neonicotinoides provocó un cambio inmediato hacia los protocolos fungicidas, particularmente en los sistemas de remolacha azucarera y colza. Los gastos en fungicidas ahora representan entre el 60 y el 70 % de los costos totales de protección de semillas, en comparación con el 35-40 % antes de la prohibición. [2] Fuente: Agence Nationale de Sécurité Sanitaire, “Interdiction des Néonicotinoïdes, Impact sur l'Agriculture Française,” anses.fr Este cambio estructural impulsa la innovación en fungicidas multisitio y fomenta paquetes biológicos-sintéticos combinados que mantienen la eficacia dentro de los nuevos umbrales de residuos.
Flujos de ingresos por créditos de carbono para bioestimulantes aplicados a semillas
Los mercados europeos de carbono han comenzado a otorgar créditos por bioestimulantes aplicados a las semillas que mejoran la captura de carbono en el suelo. Los primeros países en adoptar esta práctica en Francia y Alemania reciben entre 25 y 35 euros por hectárea (entre 27 y 38 dólares por hectárea) en créditos verificados, lo que mejora el retorno de la inversión en tratamientos de hasta un 25 %. Este mecanismo transforma la economía del tratamiento de semillas, convirtiéndolo de un centro de costos en una fuente potencial de ingresos, lo que acelera la adopción de prácticas biológicas.
Plataformas digitales de prescripción: impulsando su adopción
Las imágenes satelitales, los sensores de suelo y el análisis en la nube permiten prescripciones de tratamiento de tasa variable que reducen los costos de insumos entre un 12 y un 18 % al tiempo que mantienen el control de plagas. El 34 % de las granjas holandesas, el 28 % de las granjas danesas y el 22 % de las granjas alemanas ya operan dichas plataformas, lo que demuestra la alineación con los objetivos de agricultura de precisión de la UE. [3] Fuente: Agencia Espacial Europea, “Servicios Copernicus para la Agricultura de Precisión”, esa.int Los proveedores de tecnología integran datos agronómicos en tiempo real para calibrar la dosis de recubrimiento, impulsando una penetración incremental de formulaciones premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Se endurecen los límites máximos de residuos de tiram y metalaxil. | -0.7% | UE-27, Suiza, Noruega | Corto plazo (≤ 2 años) |
| Alto coste de capital de la maquinaria de recubrimiento de película multicapa | -0.4% | Centros de fabricación regionales | Mediano plazo (2-4 años) |
| Desajuste regulatorio provocado por el Brexit | -0.3% | Reino Unido, Irlanda, Norte de la UE | Largo plazo (≥ 4 años) |
| Los recortes en fertilizantes por políticas climáticas reducen el retorno de la inversión en tratamientos. | -0.5% | Países Bajos, Dinamarca, Alemania | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Se endurecen los límites máximos de residuos para el tiram y el metalaxil.
Los organismos reguladores europeos han implementado límites máximos de residuos significativamente más estrictos para el tiram y el metalaxil, dos ingredientes activos fungicidas fundamentales, lo que obliga a reformular los productos establecidos para el tratamiento de semillas y crea barreras de acceso al mercado. Los nuevos límites, reducidos entre un 60 % y un 80 % con respecto a los umbrales anteriores, eliminan de facto muchas formulaciones existentes del uso comercial y requieren extensos procesos de reinscripción que pueden tardar entre 18 y 24 meses en completarse.
Alto coste de capital de la maquinaria de recubrimiento de película multicapa
La transición hacia formulaciones sofisticadas para el tratamiento de semillas, que requieren procesos de aplicación multicapa, exige equipos de recubrimiento especializados con costos de capital que oscilan entre 2 y 5 millones de euros (2.2 y 5.5 millones de dólares) por línea de producción, lo que supone una barrera para los pequeños fabricantes y aplicadores a medida. Estos sistemas avanzados, necesarios para los tratamientos híbridos biológico-sintéticos y las formulaciones de liberación controlada, requieren una inversión inicial considerable que muchos actores regionales no pueden justificar debido a la incertidumbre del entorno regulatorio.
Análisis de segmento
Por función: Los insecticidas siguen siendo dominantes a pesar de las dificultades regulatorias.
En 2025, los insecticidas acapararon el 50.40 % del mercado europeo de tratamiento de semillas, impulsados por las alternativas sin neonicotinoides y los nuevos métodos de control biológico. El crecimiento del segmento, con una tasa de crecimiento anual compuesta (TCAC) del 4.7 % hasta 2031, refleja la creciente prevalencia de insectos del suelo asociada al aumento de las temperaturas invernales. El mercado europeo de tratamiento de semillas para fungicidas crece más rápidamente debido a los cambios en el manejo de enfermedades, mientras que los nematicidas ocupan un nicho específico en la horticultura de alto valor. La tecnología de microencapsulación prolonga los periodos de protección de los principios activos insecticidas, lo que ayuda a mantener su eficacia dentro de estrictos límites ambientales.
La adopción de productos químicos de bajo riesgo e inoculantes microbianos está transformando el panorama del tratamiento de semillas. Los proveedores invierten en la selección de bibliotecas de productos y la optimización de polímeros para desarrollar recubrimientos de liberación controlada que equilibren la eficacia con el cumplimiento de las normativas sobre residuos. Las evaluaciones de campo realizadas en España e Italia han demostrado una conservación del rendimiento del 8-10 % con el uso de paquetes combinados de tratamiento de semillas biológico-sintéticos, lo que subraya su papel en el mantenimiento de la rentabilidad agrícola ante la creciente presión de las plagas y las normativas más estrictas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: Los cereales y granos sustentan la demanda, mientras que el césped y las plantas ornamentales crecen más rápidamente.
Los cereales representaron el 59.10 % del mercado europeo de tratamiento de semillas en 2025, lo que pone de manifiesto la importancia de la economía agrícola de la región en la producción de cereales. Las grandes extensiones de terreno y los reducidos márgenes de beneficio hacen que la protección de las semillas sea indispensable para garantizar la uniformidad del volumen de producción. La demanda se intensifica a medida que los agricultores integran recubrimientos biológicos que mitigan los patógenos transmitidos por el suelo sin infringir los límites de residuos.
Aunque la superficie destinada a césped y plantas ornamentales es pequeña en términos absolutos, registra la mayor tasa de crecimiento anual compuesto (TCAC) del 4.37 % hasta 2031, a medida que los municipios amplían sus espacios verdes urbanos y sus instalaciones de golf. Los altos estándares estéticos permiten una mayor inversión en mezclas biológicas microencapsuladas. Cultivos comerciales como la remolacha azucarera y la colza se adaptan a la ausencia de neonicotinoides con tratamientos de fungicidas y bioestimulantes de doble acción. Las leguminosas y oleaginosas reciben apoyo político en el marco de las estrategias europeas para cultivos proteicos, mientras que los productores de frutas y hortalizas adoptan fórmulas biológicas de alto precio que cumplen con los análisis de residuos en los puntos de venta.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de tratamiento de semillas de Alemania
Alemania lideró el mercado europeo de tratamiento de semillas en 2025 con una cuota del 28.60 % gracias a su extensa superficie cultivada de cereales y a la pronta adopción de la agricultura de precisión. Los servicios nacionales de extensión agrícola difunden rápidamente las mejores prácticas, y los incentivos gubernamentales para la sostenibilidad impulsan una adopción constante de recubrimientos biológicos. La inversión en centros de investigación como el Instituto Julius Kühn también acelera la validación de productos y la confianza de los agricultores.
Mercado de tratamiento de semillas de Francia
Francia registra la mayor tasa de crecimiento anual compuesto (TCAC) del 6.12 % hasta 2031, impulsada por las subvenciones a la modernización y un plan nacional estructurado que incentiva la agricultura con bajas emisiones de carbono. La diversificación de cultivos, desde frutales mediterráneos hasta trigo nórdico, respalda la demanda segmentada de formulaciones, mientras que las alianzas público-privadas aceleran la comercialización de tratamientos microbianos para semillas.
Mercados europeos más amplios
El sur de Europa, especialmente España e Italia, sufre un aumento de plagas y sequías. Los agricultores dependen de biorecubrimientos que ofrecen protección contra enfermedades y tolerancia al estrés abiótico. Los países de Europa del Este, liderados por Polonia y Ucrania, invierten fondos de la UE y nacionales para modernizar los equipos y armonizar las normativas, aunque persisten las demoras administrativas. Los Países Bajos, con su horticultura intensiva, registran el mayor gasto en tratamientos por hectárea. Tras el Brexit, la normativa del Reino Unido crea vías de aprobación paralelas, lo que incrementa la carga administrativa para los proveedores multinacionales.
Panorama competitivo
Los cinco principales proveedores concentran el 58 % de los ingresos, lo que indica una concentración moderada que aún deja espacio para especialistas en productos biológicos ágiles. Syngenta Group, Bayer AG y Corteva Agriscience cuentan con portafolios sólidos basados en amplias líneas de productos sintéticos y biológicos, pero se enfrentan a la presión sobre sus márgenes debido a los costos de reformulación y los estrictos requisitos de datos. Syngenta invirtió 180 millones de euros (195 millones de dólares) para ampliar su capacidad de producción biológica en Francia y Alemania, lo que demuestra su apuesta por las soluciones sostenibles. Bayer reforzó su cartera de productos microbianos con la adquisición de BioConsortia por 320 millones de dólares.
Corteva lanzó una nueva plataforma de microencapsulación que prolonga la estabilidad del principio activo y reduce la generación de polvo, diferenciándose así en la ciencia de la formulación. UPL Limited y Croda International amplían sus líneas de polímeros de recubrimiento para respaldar los principios activos biológicos. Mientras tanto, las alianzas de agricultura digital integran plataformas como Climate FieldView, que proporciona herramientas de prescripción que vinculan las recomendaciones de tratamiento de semillas con los análisis de campo, integrando así a los proveedores más profundamente en los ciclos de decisión agrícola.
Las empresas biológicas especializadas desafían a las compañías líderes del mercado mediante el desarrollo de microorganismos específicos para el control de enfermedades de cereales y nematodos. Estas empresas se benefician de ciclos de innovación más rápidos y menores cargas regulatorias para sustancias de bajo riesgo. Sin embargo, los requisitos de datos europeos y los expedientes específicos de cada país favorecen a los equipos regulatorios consolidados, lo que perpetúa la ventaja de las compañías líderes.
Líderes de la industria del tratamiento de semillas en Europa
Bayer AG
Corteva Agriscience
Grupo Syngenta
UPL limitada
Certis Belchim (Mitsui & Co., Ltd.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Corteva ha anunciado un importante plan de reestructuración con el objetivo de dividirse en dos empresas públicas independientes para 2026. Una de ellas se centrará en semillas y rasgos genéticos, incluidas las tecnologías de tratamiento de semillas, mientras que la otra se enfocará en la protección de cultivos y productos biológicos. Esta iniciativa busca impulsar la innovación y la armonización con las regulaciones, especialmente en mercados clave como Europa.
- Julio de 2024: Pioneer, marca de Corteva Agriscience, ofrece en el Reino Unido semillas de colza importadas (PT303, PT312, PT315) con tratamientos aprobados por la UE. Estos incluyen Scenic Gold (fungicida) y Lumiposa (insecticida), que proporcionan una mayor protección contra enfermedades y plagas restringidas por la normativa británica actual.
- Mayo de 2024: StartLife y Corteva Agriscience establecieron una alianza estratégica para impulsar la innovación en tecnología agroalimentaria en Europa. Esta colaboración apoya los objetivos de Corteva en tecnología de semillas, incluyendo avances en el tratamiento de semillas, mediante la conexión con startups europeas.
Alcance del informe sobre el mercado europeo de tratamiento de semillas
Fungicida, Insecticida y Nematicida se clasifican por función. Cultivos comerciales, Frutas y hortalizas, Granos y cereales, Legumbres y oleaginosas, Céspedes y ornamentales se clasifican por tipo de cultivo. Francia, Alemania, Italia, Países Bajos, Rusia, España, Ucrania y Reino Unido se clasifican por país.Función
| Fungicida |
| Insecticida |
| Nematicida |
Tipo de cultivo
| cultivos comerciales |
| Frutas y vegetales |
| Granos y Cereales |
| Legumbres y oleaginosas |
| Césped y Ornamental |
País
| Francia |
| Alemania |
| Italia |
| Netherlands |
| Russia |
| España |
| Ucrania |
| Reino Unido |
| El resto de Europa |
| Función | Fungicida |
| Insecticida | |
| Nematicida | |
| Tipo de cultivo | cultivos comerciales |
| Frutas y vegetales | |
| Granos y Cereales | |
| Legumbres y oleaginosas | |
| Césped y Ornamental | |
| País | Francia |
| Alemania | |
| Italia | |
| Netherlands | |
| Russia | |
| España | |
| Ucrania | |
| Reino Unido | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Función - Los insecticidas, fungicidas y nematicidas son los productos químicos fitosanitarios que se utilizan para tratar semillas o plántulas.
- Modo de aplicación - El tratamiento de semillas es un método de aplicación de productos químicos fitosanitarios a las semillas antes de la siembra o a las plántulas antes de trasplantarlas al campo principal.
- Tipo de cultivo - Representa el consumo de productos químicos fitosanitarios por parte de Cereales, Legumbres, Oleaginosas, Frutas, Hortalizas, Césped y Cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | El manejo integrado de malezas (IWM) es un enfoque para incorporar múltiples técnicas de control de malezas durante la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Anfitrión | Los huéspedes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| patógeno | Un organismo que causa enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicación de herbicidas a través de sistemas de riego. |
| Niveles máximos de residuos (LMR) | El Límite Máximo de Residuos (LMR) es el límite máximo permitido de residuos de pesticidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (HTV) | Las variedades tolerantes a herbicidas son especies de plantas que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimigación | La quimigación es un método de aplicación de pesticidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método para proteger el rendimiento de los cultivos de diferentes plagas, incluidos insectos, malezas, enfermedades de las plantas y otras que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas transmitidas por las semillas o el suelo. Los productos químicos fitosanitarios, como fungicidas, insecticidas o nematicidas, se utilizan habitualmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos fitosanitarios en forma gaseosa para controlar las plagas. |
| Cebo | Un cebo es un alimento u otro material que se utiliza para atraer una plaga y matarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los pesticidas de contacto previenen la contaminación de los cultivos y combaten los hongos patógenos. Actúan sobre las plagas (hongos) solo cuando entran en contacto con las plagas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de la planta, protegiéndola así del ataque de patógenos. |
| Administración Masiva de Medicamentos (MDA) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños a los cultivos y pérdida de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que evita que se establezcan plántulas de malezas germinadas. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas después de la emergencia (germinación) de semillas o plántulas. |
| Ingredientes activos | Los ingredientes activos son las sustancias químicas de los productos pesticidas que matan, controlan o repelen las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura brinda liderazgo en materia de alimentación, agricultura, recursos naturales y cuestiones relacionadas. |
| Sociedad Estadounidense de Ciencias de las Malezas (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos fitosanitarios con ingredientes activos sólidos dispersos en agua. |
| Polvo humectable | Un polvo humectable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de pulverizar. |
| Concentrado emulsionable | El concentrado emulsionable (EC) es una formulación líquida concentrada de pesticida que debe diluirse con agua para crear una solución en aerosol. |
| Nematodos fitoparásitos | Los nematodos parásitos se alimentan de las raíces de los cultivos y causan daños a las raíces. Estos daños permiten una fácil infestación de las plantas por patógenos transmitidos por el suelo, lo que resulta en pérdidas de cultivos o rendimiento. |
| Estrategia australiana contra las malas hierbas (AWS) | La Estrategia Australiana sobre Malezas, propiedad del Comité de Medio Ambiente e Invasores, proporciona orientación nacional sobre el manejo de malezas. |
| Sociedad de Ciencias de las Malezas de Japón (WSSJ) | WSSJ tiene como objetivo contribuir a la prevención del daño de las malezas y la utilización del valor de las malezas brindando la oportunidad de presentar investigaciones e intercambiar información. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




