

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
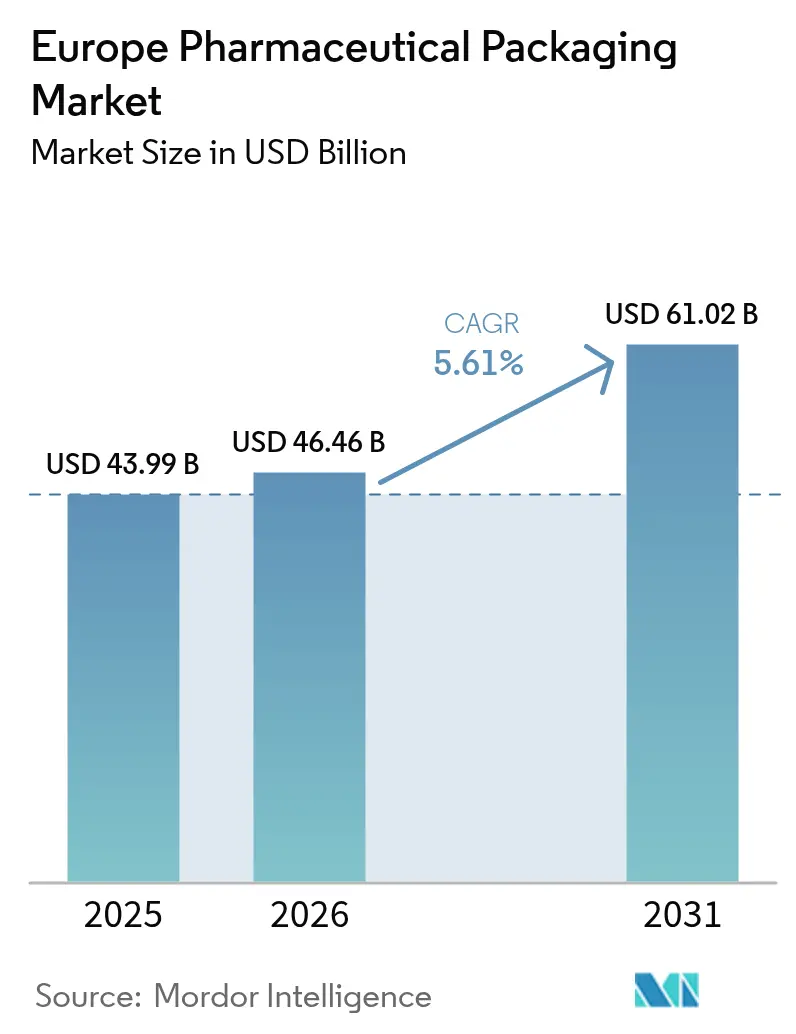
| Tamaño del mercado (2026) | USD 46.46 mil millones |
| Tamaño del mercado (2031) | USD 61.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.61% CAGR |
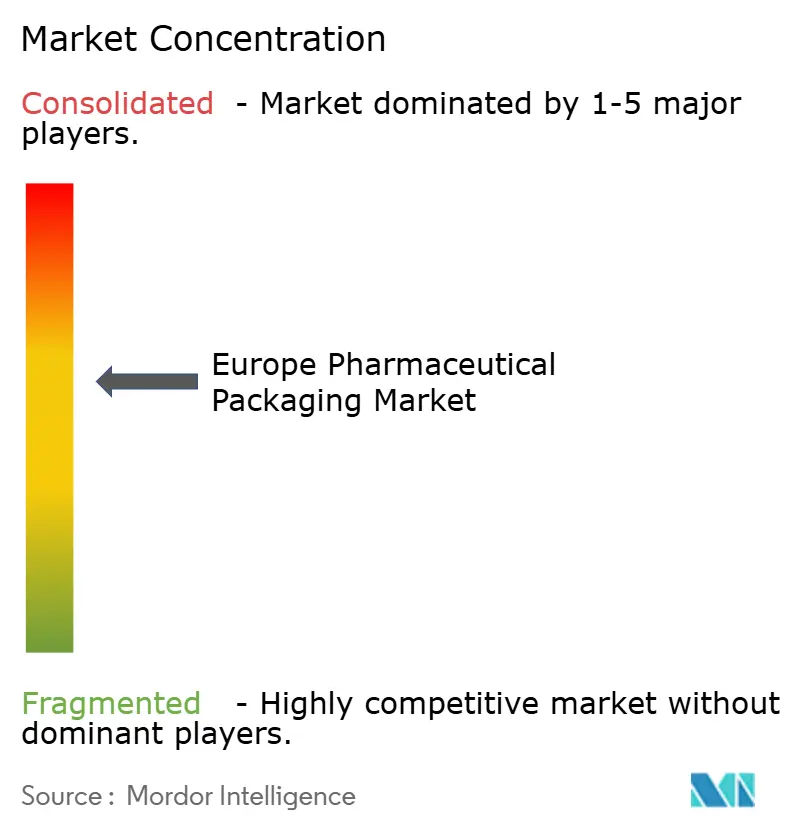
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de envases farmacéuticos por Mordor Intelligence
El mercado europeo de envases farmacéuticos alcanzó un valor de 43.99 millones de dólares en 2025 y se estima que crecerá desde los 46.46 millones de dólares en 2026 hasta los 61.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.61% durante el periodo de previsión (2026-2031). La demanda se está expandiendo a medida que los productos biológicos y las terapias inyectables se posicionan en la vanguardia comercial, lo que obliga a los fabricantes de medicamentos a priorizar las jeringas precargables, los viales listos para rellenar y los formatos de distribución con control de temperatura. Paralelamente a este cambio, el Reglamento de la Comisión Europea sobre envases y residuos de envases (PPWR) establece umbrales de contenido reciclado que incentivan a los transformadores a certificar el tereftalato de polietileno reciclado de grado médico y el polietileno de alta densidad a gran escala. Los proveedores de logística están incorporando centros de cadena de frío que cumplen con las Buenas Prácticas de Distribución (BPD), mientras que los especialistas en etiquetado están equipando los envases secundarios con chips NFC para cumplir con los requisitos de la Directiva sobre medicamentos falsificados. La intensidad de capital es alta, ya que los proveedores de vidrio y plásticos invirtieron más de 2 millones de euros (2.2 millones de dólares) en líneas de llenado y acabado aséptico y de extrusión de contenido reciclado entre 2023 y 2027.
Conclusiones clave del informe
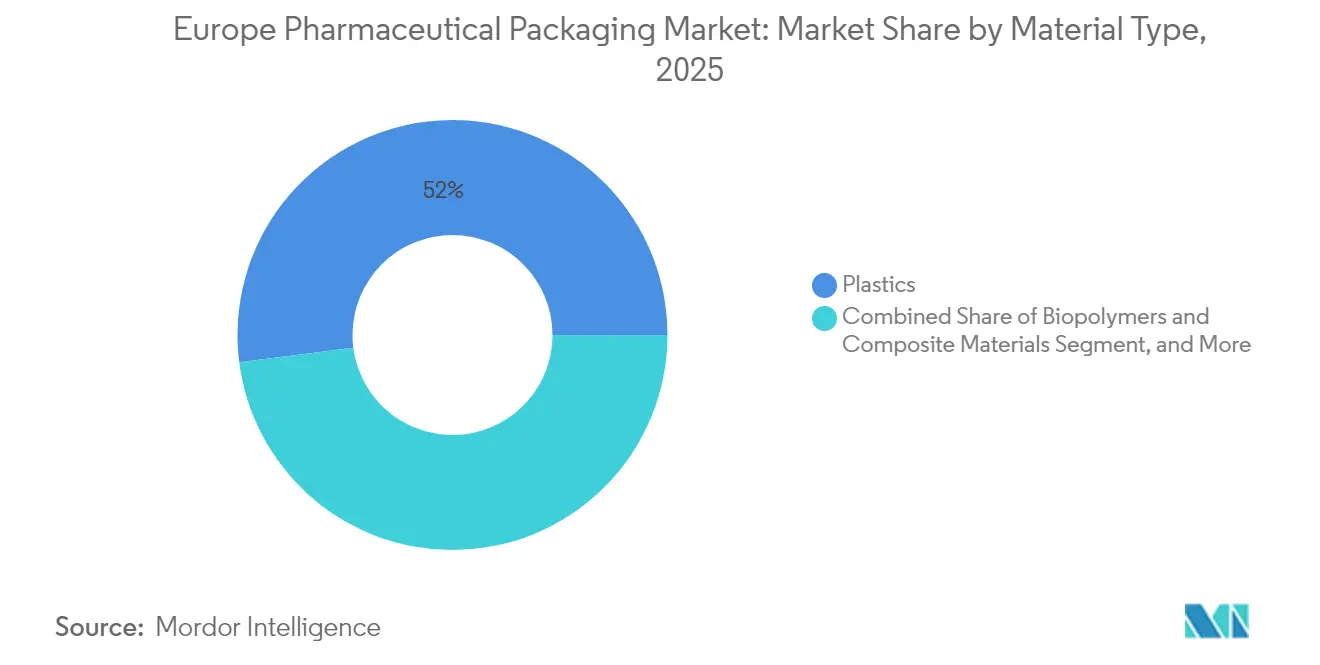
- Por tipo de material, los plásticos lideraron con una participación del 52.03% del mercado europeo de envases farmacéuticos en 2025, mientras que se proyecta que los biopolímeros y los materiales compuestos se expandirán a una CAGR del 6.86% hasta 2031.
- Por tipo de embalaje, los formatos primarios capturaron el 62.10 % de la cuota de mercado de embalajes farmacéuticos de Europa en 2025 y se prevé que crezcan a la CAGR más alta del 6.58 % entre 2026 y 2031.
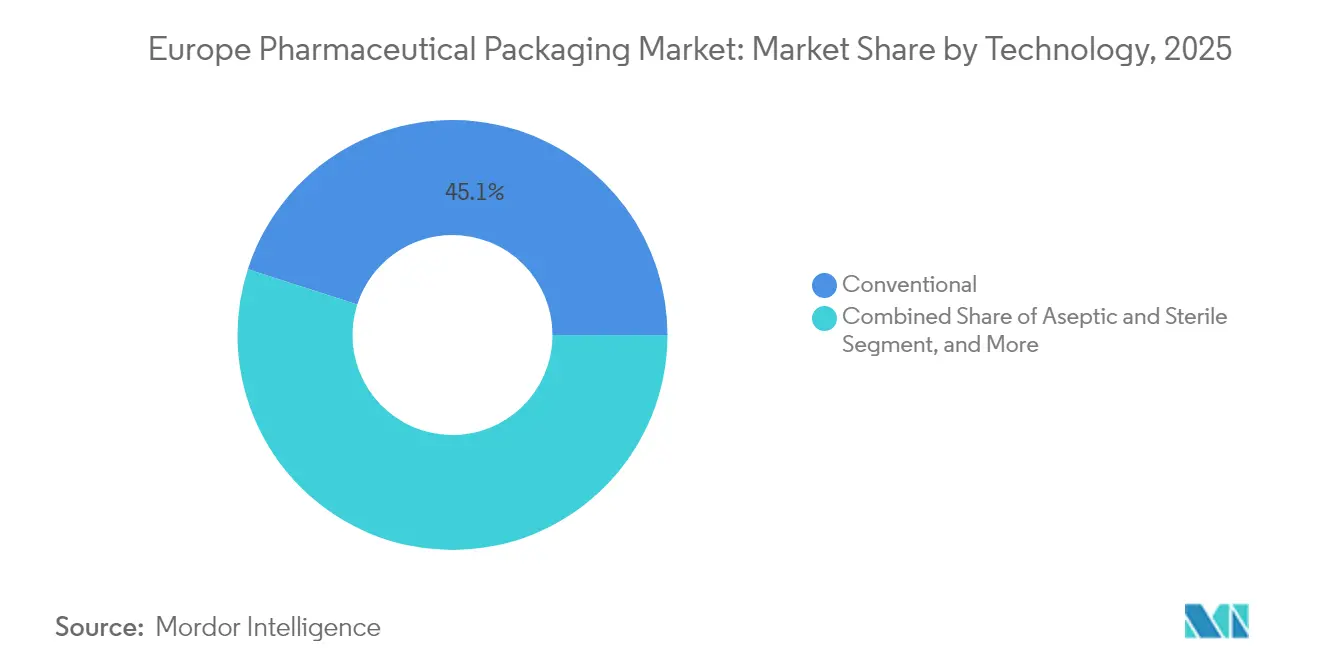
- Por tecnología, los diseños convencionales representaron el 45.05% de la participación de mercado de envases farmacéuticos en Europa en 2025, mientras que se prevé que las soluciones inteligentes y conectadas registren la CAGR más rápida del 7.55% durante el mismo horizonte.
- Por usuario final, los fabricantes farmacéuticos representaron el 54.40% de la cuota de mercado de envases farmacéuticos de Europa en 2025, mientras que las organizaciones de fabricación y envasado por contrato están preparadas para una CAGR del 6.36% hasta 2031.
- Por países, Alemania dominó el mercado europeo de envases farmacéuticos con una participación del 22.30% en 2025, y se espera que Polonia registre la tasa de crecimiento más rápida del 7.72% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de envases farmacéuticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los productos biológicos y las terapias inyectables | + 1.2% | Alemania, Francia, Suiza, con repercusión en Polonia e Italia | Mediano plazo (2-4 años) |
| Mandatos estrictos de serialización de la UE | + 0.9% | UE-27, Reino Unido, Suiza | Corto plazo (≤ 2 años) |
| Creciente demanda de formatos de administración de medicamentos adaptados al paciente | + 0.8% | Alemania, Francia, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| Adopción de etiquetas inteligentes con tecnología NFC para la lucha contra la falsificación | + 0.7% | UE-27, con adopción temprana en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Expansión de las farmacias de venta por correo con temperatura controlada | + 0.6% | Alemania, Países Bajos, Polonia, Reino Unido | Mediano plazo (2-4 años) |
| Mandato de plásticos reciclados de grado médico según el PPWR de la UE | + 0.5% | UE-27 | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de los productos biológicos y las terapias inyectables
Los productos biológicos representaron más del 30% de las nuevas entidades moleculares aprobadas por la Agencia Europea de Medicamentos en 2024, lo que elevó la demanda de contenedores parenterales con bajos extractables y tolerancias dimensionales estrictas. SCHOTT Pharma reportó 2.095 mil millones de euros (2.30 mil millones de dólares) en ingresos del año fiscal 2024, el 78% de los cuales provino de soluciones de contención de medicamentos, incluidos viales de borosilicato tipo I y cartuchos de polímero de olefina cíclica. [1] SCHOTT Pharma, “Informe anual 2024”, schott.com West Pharmaceutical Services obtuvo 1.98 mil millones de dólares de componentes patentados, incluidos tapones NovaPure y jeringas Daikyo Crystal Zenith en los nueve meses hasta septiembre de 2024. Stevanato Group aumentó sus ingresos del primer semestre de 2024 un 11.6% interanual, impulsado por los viales EZ-fill y la plataforma de autoinyectores Nexa. Se espera que la alianza que se formaliza en septiembre de 2024 entre Gerresheimer, Stevanato y SCHOTT Pharma armonice las especificaciones de los productos listos para su envasado, lo que podría reducir los plazos de cualificación de los biosimilares, especialmente en Polonia e Italia, donde el crecimiento de la fabricación por contrato es más fuerte.
Mandatos estrictos de serialización de la UE
La Directiva sobre Medicamentos Falsificados exige que cada envase de medicamentos recetados distribuido en la Unión Europea lleve un identificador único y un dispositivo a prueba de manipulaciones, generando un mercado secundario de 1.2 millones de euros para etiquetas serializadas, códigos de barras 2D y cajas equipadas con NFC hasta 2026. [2] Agencia Europea de Medicamentos, “Directiva sobre Medicamentos Falsificados”, ema.europa.eu Schreiner MediPharm ha ampliado su cartera de etiquetas NFC para dar soporte a casos de uso de autenticación y participación del paciente. CCL Industries informó de unos ingresos de 5.1 millones de dólares canadienses (3.75 millones de dólares estadounidenses) durante los primeros nueve meses de 2024, con las etiquetas sanitarias y especializadas beneficiándose de las mejoras de agregación. El Reino Unido ha replicado las normas de serialización de la UE tras el Brexit, obligando a los convertidores de etiquetas a ofrecer soluciones interoperables para las cadenas de suministro paneuropeas.
Adopción de etiquetas inteligentes con tecnología NFC para la lucha contra la falsificación
Las etiquetas de comunicación de campo cercano (NFC) incorporan chips encriptados que confirman la procedencia del producto, registran las transferencias de custodia y ofrecen contenido accesible al paciente. El segmento farmacéutico de AptarGroup obtuvo 445 millones de dólares en el tercer trimestre de 2024, gracias a inhaladores y autoinyectores conectados a paneles de control de adherencia al tratamiento basados en la nube. Los pagadores alemanes y franceses, que están implementando un programa piloto de reembolso basado en resultados, ahora solicitan datos de adherencia recopilados mediante paquetes inteligentes para productos biológicos con precios superiores a 500 EUR por dosis. Como resultado, las marcas farmacéuticas están integrando etiquetas NFC compatibles con IoT durante las etapas de diseño de los paquetes secundarios, en lugar de adaptarlas en etapas posteriores del ciclo.
Expansión de las farmacias de venta por correo con temperatura controlada
La distribución directa al paciente está aumentando a medida que los medicamentos de terapia avanzada reciben orientación de la EMA para la administración en el hogar. UPS Healthcare invirtió USD 500 millones en centros certificados GDP en Polonia y los Países Bajos durante 2024, aumentando la capacidad de la cadena de frío europea en un 30 %. DHL Supply Chain inauguró almacenes frigoríficos automatizados en Alemania y España que monitorean las variaciones de temperatura en tiempo real a través de transportistas habilitados para IoT. [3] UPS Healthcare, “European Cold-Chain Expansion”, ups.com Redcare Pharmacy puso en marcha un centro de distribución de 25 000 metros cuadrados en Alemania, capaz de manejar productos biológicos y artículos de venta libre a múltiples temperaturas. La visibilidad de la integridad de la última milla está reduciendo los ciclos de reembolso a medida que los pagadores rastrean los resultados de la terapia en tiempo real.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de grado farmacéutico | -0.8% | UE-27, Reino Unido, con un fuerte impacto en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de la sostenibilidad | -0.5% | UE-27 | Mediano plazo (2-4 años) |
| Cuellos de botella de capacidad para viales de vidrio moldeado de grado farmacéutico | -0.6% | Alemania, Francia, Italia, con repercusión en Polonia | Corto plazo (≤ 2 años) |
| Plazos ampliados de revisión del marcado CE para productos combinados | -0.4% | UE-27, Reino Unido, Suiza | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas de grado farmacéutico
Los tubos de vidrio de borosilicato y las resinas de copolímero de olefina cíclica aumentaron entre un 18 % y un 22 % en 2024 debido al aumento de los costes energéticos en Europa. Los hornos de vidrio continuo requieren una temperatura de funcionamiento de 1,500 °C, lo que obliga a los productores a depender de insumos de gas natural, que siguen siendo vulnerables a las fluctuaciones geopolíticas. West Pharmaceutical Services ahora asegura su suministro con contratos plurianuales de resina para proteger los componentes de Daikyo Crystal Zenith de las fluctuaciones del precio spot. El aumento de los costes de los insumos ha acelerado los estudios de sustitución de materiales con polímero de olefina cíclica y polietilentereftalato glicol; sin embargo, estas alternativas requieren amplios datos de estabilidad antes de la aprobación de la EMA.
Cuellos de botella de capacidad para viales de vidrio moldeado de grado farmacéutico
Se prevé que las campañas de vacunación contra la COVID-19 y el lanzamiento de biosimilares presionen la capacidad europea de fabricación de vidrio moldeado hasta mediados de 2024, con plazos de entrega que alcanzarán un máximo de 28 semanas antes de reducirse a 16-20 semanas en el cuarto trimestre de 2024. SCHOTT Pharma está instalando nuevos hornos en Hungría y Serbia, lo que permitirá la producción de mil millones de viales al año para 2026. No obstante, el plazo de puesta en marcha de 18 a 24 meses para las líneas con certificación ISO 15378 mantiene la oferta ajustada, lo que mantiene el poder de fijación de precios de las empresas establecidas. Por lo tanto, las empresas farmacéuticas priorizan las plataformas listas para llenar que acortan los ciclos de llenado y acabado y reducen los riesgos de partículas.
Análisis de segmento
Por tipo de material: Los biopolímeros cobran impulso a medida que se acercan los plazos de PPWR
Los plásticos dominaron el mercado europeo de envases farmacéuticos con una cuota del 52.03 % en 2025, liderados por las botellas de tereftalato de polietileno y los blísteres de polipropileno. El vidrio se mantuvo en segundo lugar en valor, gracias a los viales y cartuchos de borosilicato Tipo I, un segmento que se vio reforzado por 1.5 millones de euros (1.65 millones de dólares) en inversiones en hornos de Gerresheimer, Schott Pharma y SGD Pharma entre 2023 y 2027. Se proyecta que los biopolímeros y los materiales compuestos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.86 %, impulsados por las marcas que buscan cumplir con los requisitos de contenido reciclado de PPWR sin comprometer las propiedades de barrera. Amcor y Nolato están homologando resinas polilácticas y de polihidroxialcanoato para capas sin contacto que aún cumplen con los umbrales de validación de procesos de la norma ISO 15378.
Los obstáculos regulatorios ralentizan la adopción de biopolímeros en envases primarios; sin embargo, los convertidores con mayor escala pueden amortizar los costos de validación, creando un panorama de proveedores de dos niveles. A medida que la aplicación de la normativa PPWR se endurezca después de 2028, el crecimiento de los plásticos para formatos de dosificación oral-sólidos se moderará, mientras que el vidrio y los polímeros de olefinas cíclicas mantendrán su estatus premium en productos biológicos de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Contenedores primarios Capture Biologics Premium
Se espera que los formatos primarios representen el 62.10 % del tamaño del mercado europeo de envases farmacéuticos en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.58 % hasta 2031. Los frascos para comprimidos siguen siendo el subsegmento más grande, pero su crecimiento se ralentiza a medida que los inyectables e inhalables ganan cuota. Las jeringas y cartuchos prellenables sustentan los ingresos de 1.98 millones de dólares de West Pharmaceutical Services en componentes patentados, lo que pone de relieve el margen de beneficio que ofrecen los sistemas de administración de fármacos. Los viales y ampollas se enfrentan a limitaciones de suministro intermitentes a pesar de la introducción de nueva capacidad en Hungría y Serbia.
El embalaje secundario, que representa entre el 30 % y el 35 % del gasto, crece a la par con la serialización y la adopción de NFC, como lo demuestra el aumento de los ingresos de CCL Industries en el sector de las etiquetas para productos sanitarios. Los envases de cartón ondulado terciarios mantienen el equilibrio, gracias a la distribución por comercio electrónico para terapias para enfermedades crónicas. Este cambio subyacente concentra la creación de valor en los envases primarios, donde las ventajas regulatorias y la complejidad técnica siguen siendo mayores.
Por tecnología: Las soluciones inteligentes superan a los formatos convencionales
Los diseños convencionales aún representaron el 45.05 % de los ingresos en 2025, pero se espera que los formatos inteligentes y conectados aumenten un 7.55 % hasta 2031 a medida que convergen la serialización, la lucha contra la falsificación y el control de la adherencia. Las etiquetas NFC de Schreiner MediPharm, ya integradas en las cajas de oncología, autentican el origen y envían recordatorios de dosis a los teléfonos inteligentes.
Los inhaladores conectados de AptarGroup transmiten datos de sensores a paneles de control en la nube, lo que sustenta su facturación farmacéutica de USD 445 millones en el tercer trimestre de 2024. Las tecnologías aséptico-estériles se expanden a la par del crecimiento de los productos biológicos, mientras que los diseños reciclables se aceleran a medida que se acercan los hitos de PPWR.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: La capacidad subcontratada se acelera entre las empresas de biotecnología de nivel medio
Las plantas farmacéuticas internas representaron el 54.40 % de la demanda en 2025. Sin embargo, las organizaciones de fabricación por contrato están atrayendo inversión, con un crecimiento anual compuesto (CAGR) del 6.36 %, a medida que las empresas biotecnológicas medianas compiten por alcanzar el mercado sin construir costosas líneas de llenado y acabado. El centro de envasado de Almac Group, con un valor de 65 millones de libras esterlinas (81.9 millones de dólares estadounidenses), en el Reino Unido ofrece servicios de serialización y cadena de frío para ensayos de fase avanzada.
El centro de Sandoz en Polonia, con una inversión de 171 millones de PLN (43 millones de USD), produce 4 millones de blísteres serializados al año. Hospitales y clínicas, el segmento más pequeño, solicitan cada vez más envases de dosis unitaria para reducir el riesgo de errores de medicación. Por lo tanto, el mercado europeo de envases farmacéuticos se divide entre las grandes farmacéuticas integradas verticalmente y las empresas biotecnológicas innovadoras orientadas a la externalización.
Análisis geográfico
Mercado alemán de envases farmacéuticos
Alemania generó el 22.30 % de los ingresos del mercado europeo de envases farmacéuticos en 2025, impulsado por fabricantes de viales de vidrio como Gerresheimer y Schott Pharma, cuyas ventas combinadas en 2024 superaron los 4 millones de dólares. La volatilidad de los precios de la energía elevó los costes de los insumos, lo que llevó a los convertidores a preferir formatos listos para llenar que reducen el tiempo de funcionamiento del horno y aceleran la validación del cliente.
Mercado polaco de envases farmacéuticos
Polonia se prepara para alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.72 %, hasta 2031, gracias a la creación de nuevas instalaciones asépticas y listas para la serialización por parte de las compañías farmacéuticas, respaldadas por incentivos gubernamentales de I+D. Sandoz, Polpharma y GSK ampliaron conjuntamente su capacidad de envasado o API durante 2024, posicionando al país como la puerta de entrada logística de Europa Central.
Mercados europeos más amplios
El Reino Unido, Francia, España e Italia representan conjuntamente entre el 35 % y el 40 % del mercado europeo de envases farmacéuticos. El Reino Unido mantendrá códigos de serialización equivalentes a los de la UE tras el Brexit, lo que garantizará la compatibilidad transfronteriza de los envases. Francia refuerza las pruebas de estabilidad biológica, lo que impulsa la demanda de borosilicato Tipo I, mientras que Italia implementa contratos piloto de pago vinculados a resultados que se basan en datos de cumplimiento con tecnología NFC para facilitar la liberación de reembolsos. Los mercados restantes del norte y este de Europa crecen aproximadamente al promedio regional, con carteras predominantemente genéricas que priorizan los blísteres de plástico rentables.
Panorama regulatorio
El envasado de productos farmacéuticos en Europa se rige principalmente por dos normativas de ámbito europeo: el marco de características de seguridad de la Directiva sobre medicamentos falsificados (implementado mediante el Reglamento Delegado (UE) 2016/161 de la Comisión) y el nuevo Reglamento sobre envases y residuos de envases (PPWR, por sus siglas en inglés), Reglamento (UE) 2025/40. El PPWR entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, por lo que los envases comercializados en el mercado de la UE después de esa fecha deben cumplir sus requisitos relacionados con la sostenibilidad, mientras que los envases comercializados antes de esa fecha pueden permanecer en circulación.
Más allá de los requisitos de materiales y residuos, el cumplimiento se extiende al etiquetado y la trazabilidad. El Reglamento sobre Medicamentos Recetados y Residuos (PPWR, por sus siglas en inglés) añade disposiciones armonizadas de etiquetado, incluidas etiquetas de clasificación de la composición del material, vinculadas a actos de transposición, mientras que el marco de características de seguridad sigue exigiendo identificadores únicos y dispositivos a prueba de manipulaciones en los envases de medicamentos. Paralelamente, la Agencia Europea de Medicamentos y las instituciones de la UE están impulsando la reforma de la legislación farmacéutica de la UE, con la adopción prevista para 2026 y una implementación gradual entre 2026 y 2028, lo que añade trabajo de gestión del cambio para el diseño gráfico, el control del etiquetado y los flujos de trabajo de aprobación de envases.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas reguladas (vidrio de borosilicato tipo I, polímeros de olefina cíclica, PET/HDPE de grado farmacéutico, láminas de aluminio, papeles y adhesivos/tintas especiales), seguidas de la conversión en componentes primarios (viales, cartuchos, sistemas precargables, blísteres, botellas, cierres) bajo sistemas de calidad alineados con la norma ISO 15378 y las expectativas de las Buenas Prácticas de Fabricación (BPF) de la UE. Las actividades intermedias incluyen la esterilización, la preparación para su uso inmediato (RTU) y el ensamblaje, mientras que la conversión secundaria y terciaria (cajas, etiquetas, insertos, cartón ondulado) integra la serialización y la evidencia de manipulación para cumplir con los requisitos de características de seguridad del Reglamento (UE) 2016/161.
En la fase posterior, las organizaciones de envasado por contrato, las CDMO y los proveedores de logística conectan la producción de envases con las plantas de llenado y acabado, los mayoristas y, cada vez más, los canales directos al paciente que requieren un rendimiento de cadena de frío conforme a las Buenas Prácticas de Distribución (BPD) para los productos biológicos. Los recientes movimientos en capacidad y funcionalidades muestran dónde se concentra el valor: Sharp invirtió más de 20 millones de euros para ampliar la capacidad de envasado de inyectables en Bélgica y los Países Bajos, incluyendo el almacenamiento en cadena de frío y el ensamblaje de jeringas; Aenova puso en marcha una línea automatizada de envasado de tubos en Alemania que elevó la capacidad a más de 50 millones de tubos al año; y Woodberry adquirió a los proveedores británicos de cajas plegables Medica Packaging y FG Curtis. Estas acciones reflejan la inversión continua en automatización, capacidad local y escala secundaria y terciaria para gestionar la serialización, la agregación y los próximos cambios en el envasado impulsados por la normativa PPWR.
Panorama competitivo
Cinco proveedores líderes representan alrededor del 35% del segmento de envases primarios, mientras que los niveles secundario y terciario permanecen fragmentados. GERRESHEIMER, SCHOTT Pharma y Stevanato acordaron en septiembre de 2024 estandarizar los viales y cartuchos listos para llenar, lo que permitirá a los clientes obtener dos proveedores sin necesidad de repetidas validaciones.
West Pharmaceutical Services integra sensores IoT en los tapones NovaPure para generar retroalimentación de adherencia de circuito cerrado, lo que diferencia su oferta cuando los pagadores exigen seguimiento de resultados. Amcor aprovecha su alcance global para calificar el PET y el HDPE reciclados que cumplen con los niveles de contenido reciclado de PPWR, defendiendo así su cuota de mercado antes de la fecha límite de 2030.
Las oportunidades de espacio en blanco favorecen los envases conectados, los envases secundarios de biopolímeros y las líneas modulares de llenado y acabado. Schreiner MediPharm y CCL Industries se enfrentan a las empresas tradicionales integrando chips NFC en envases de cartón a precios asequibles para las marcas tradicionales. Los ciclos de validación de la norma ISO 15378 y el Anexo 1 de las BPF de la UE siguen siendo importantes barreras de entrada; sin embargo, la experiencia especializada en salud digital y el conocimiento de los materiales reciclados pueden crear nichos rentables.
Líderes de la industria europea del envasado farmacéutico
amcor plc
Gerresheimer AG
Schott AG
AptarGroup Inc.
Industrias CCL Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: SCHOTT Pharma anunció que su plataforma de cartuchos de polímero TOPPAC es compatible con los autoinyectores de gran volumen de SHL Medical. Esta actualización alinea el empaque primario de polímero con las plataformas de dispositivos ya establecidas, lo que facilita las cadenas de suministro de productos combinados que priorizan los componentes estandarizados y listos para integrar.
- Septiembre de 2025: Gerresheimer inició la construcción de una nueva nave de producción de 4,000 metros cuadrados en su planta de Wertheim, Alemania, dedicada a viales listos para llenar, con una inversión de aproximadamente 30 millones de euros. La ampliación de la capacidad de producción de viales listos para llenar refuerza el suministro europeo de envases parenterales de alto valor, donde los plazos de entrega y los ciclos de cualificación pueden limitar el rendimiento del proceso de llenado y acabado.
- Septiembre de 2024: Gerresheimer, SCHOTT Pharma y Stevanato Group anunciaron una alianza estratégica con la industria para estandarizar las soluciones listas para usar (RTU) para viales y cartuchos. Las especificaciones armonizadas reducen el trabajo de revalidación para proveedores duales y fomentan una mayor adopción de formatos RTU en los proyectos de desarrollo de productos biológicos y biosimilares.
Alcance del informe sobre el mercado europeo de envases farmacéuticos
El informe del mercado europeo de envases farmacéuticos está segmentado por tipo de material (plástico, vidrio, papel y cartón, metal/lámina, biopolímeros y materiales compuestos), tipo de envase (envase primario, envase secundario, envase terciario), tecnología (convencional, aséptico y estéril, inteligente y conectado [NFC/RFID], antifalsificación/serialización, soluciones sostenibles/reciclables, soluciones a prueba de niños y a prueba de manipulaciones), usuario final (fabricantes farmacéuticos, empresas especializadas/biotecnológicas, organizaciones de fabricación por contrato y envasado, hospitales y clínicas) y país (Reino Unido, Alemania, Francia, España, Italia, Polonia, resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD).
Por tipo de material
| Plástico |
| Vidrio |
| Papel y carton |
| Papel metálico |
| Biopolímeros y materiales compuestos |
Por tipo de embalaje
| Empaquetado principal | Botellas |
| Blisters | |
| Jeringas precargables | |
| Viales y Ampollas | |
| Contenedores intravenosos | |
| Inhaladores | |
| Otros embalajes primarios | |
| Embalaje secundario | Cartones plegables |
| Etiquetas e insertos | |
| Bolsas y Estuches | |
| Bandejas | |
| Otros embalajes secundarios | |
| Empaque Terciario | Transportadores de cartón corrugado |
| Paletas | |
| Otros embalajes terciarios |
por Tecnología
| Convencional |
| Aséptico y estéril |
| Inteligente y conectado (NFC/RFID) |
| Anti-falsificación / Serialización |
| Soluciones sostenibles/reciclables |
| Soluciones a prueba de niños y de manipulación |
Por usuario final
| Fabricantes farmacéuticos |
| Empresas especializadas/biotecnológicas |
| Organizaciones de fabricación por contrato y embalaje |
| Hospitales y clínicas |
Por país
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Polonia |
| El resto de Europa |
| Por tipo de material | Plástico | |
| Vidrio | ||
| Papel y carton | ||
| Papel metálico | ||
| Biopolímeros y materiales compuestos | ||
| Por tipo de embalaje | Empaquetado principal | Botellas |
| Blisters | ||
| Jeringas precargables | ||
| Viales y Ampollas | ||
| Contenedores intravenosos | ||
| Inhaladores | ||
| Otros embalajes primarios | ||
| Embalaje secundario | Cartones plegables | |
| Etiquetas e insertos | ||
| Bolsas y Estuches | ||
| Bandejas | ||
| Otros embalajes secundarios | ||
| Empaque Terciario | Transportadores de cartón corrugado | |
| Paletas | ||
| Otros embalajes terciarios | ||
| por Tecnología | Convencional | |
| Aséptico y estéril | ||
| Inteligente y conectado (NFC/RFID) | ||
| Anti-falsificación / Serialización | ||
| Soluciones sostenibles/reciclables | ||
| Soluciones a prueba de niños y de manipulación | ||
| Por usuario final | Fabricantes farmacéuticos | |
| Empresas especializadas/biotecnológicas | ||
| Organizaciones de fabricación por contrato y embalaje | ||
| Hospitales y clínicas | ||
| Por país | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Polonia | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la base de ingresos de los envases farmacéuticos en Europa en 2026?
El gasto ascenderá a 46.46 millones de dólares en 2026.
¿A qué velocidad se prevé que aumentará el gasto en envases farmacéuticos europeos?
Se prevé que el gasto crezca a una tasa anual compuesta (CAGR) del 5.61 % hasta 2031.
¿Qué área tecnológica muestra el ritmo de expansión más rápido?
Los formatos inteligentes y conectados avanzan a una tasa compuesta anual del 7.55%.
¿Qué país europeo muestra las perspectivas de crecimiento más fuertes?
Se proyecta que Polonia alcanzará una CAGR del 7.72% entre 2026 y 2031.
¿Qué material capta actualmente la mayor parte del gasto en embalaje?
Los plásticos representan el 52.03% de los ingresos de 2025, liderando entre todos los materiales.
¿Qué regulación influye más en las decisiones de selección de materiales?
El Reglamento de la UE sobre envases y residuos de envases impulsa la adopción de plásticos y biopolímeros con contenido reciclado.


