

Tamaño y cuota de mercado de las aplicaciones para hacer ejercicio y perder peso
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
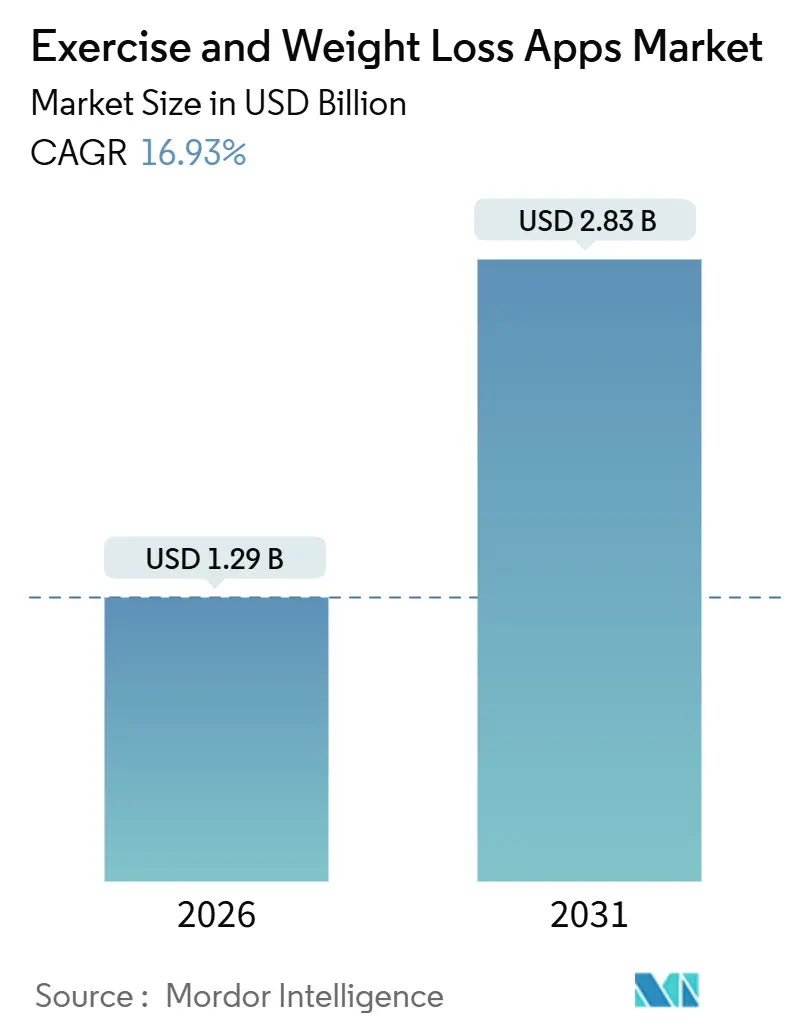
| Tamaño del mercado (2026) | USD 1.29 mil millones |
| Tamaño del mercado (2031) | USD 2.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
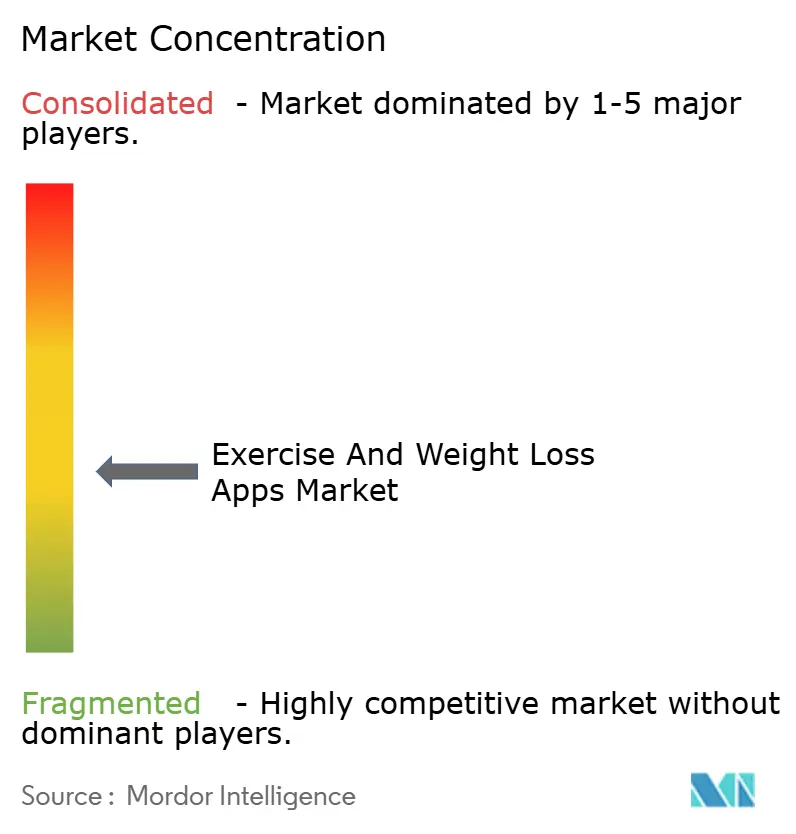
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aplicaciones para hacer ejercicio y perder peso por Mordor Intelligence
Se estima que el tamaño del mercado de aplicaciones de ejercicio y pérdida de peso será de USD 1.29 mil millones en 2026, y se espera que alcance los USD 2.83 mil millones para 2031, con una CAGR del 16.93% durante el período de pronóstico (2026-2031).
El coaching siempre conectado, la creciente adquisición de wearables y la subvención por parte de los empleadores de beneficios de bienestar digital están acelerando su adopción. La mayor penetración de los smartphones en las economías emergentes, la transición global hacia la atención médica preventiva y la caída del coste de los chips de aprendizaje automático integrados en los dispositivos están impulsando la demanda. Las empresas están integrando aplicaciones con planes de asistencia a los empleados para reducir los costes de los seguros, mientras que las normas de privacidad más estrictas en Europa y Estados Unidos elevan el nivel de cumplimiento normativo, favoreciendo a los desarrolladores con un capital sólido. La intensidad competitiva sigue siendo alta porque ningún proveedor controla más del 30% de la cuota de mercado en ninguna de las principales geografías; sin embargo, los ecosistemas de hardware propietario están consolidando la presencia de los usuarios con mayores ingresos. La financiación de riesgo continúa fluyendo hacia plataformas de nutrición basadas en IA y entrenamiento basado en RV, que prometen una mayor formación de hábitos y una menor tasa de abandono.
Conclusiones clave del informe
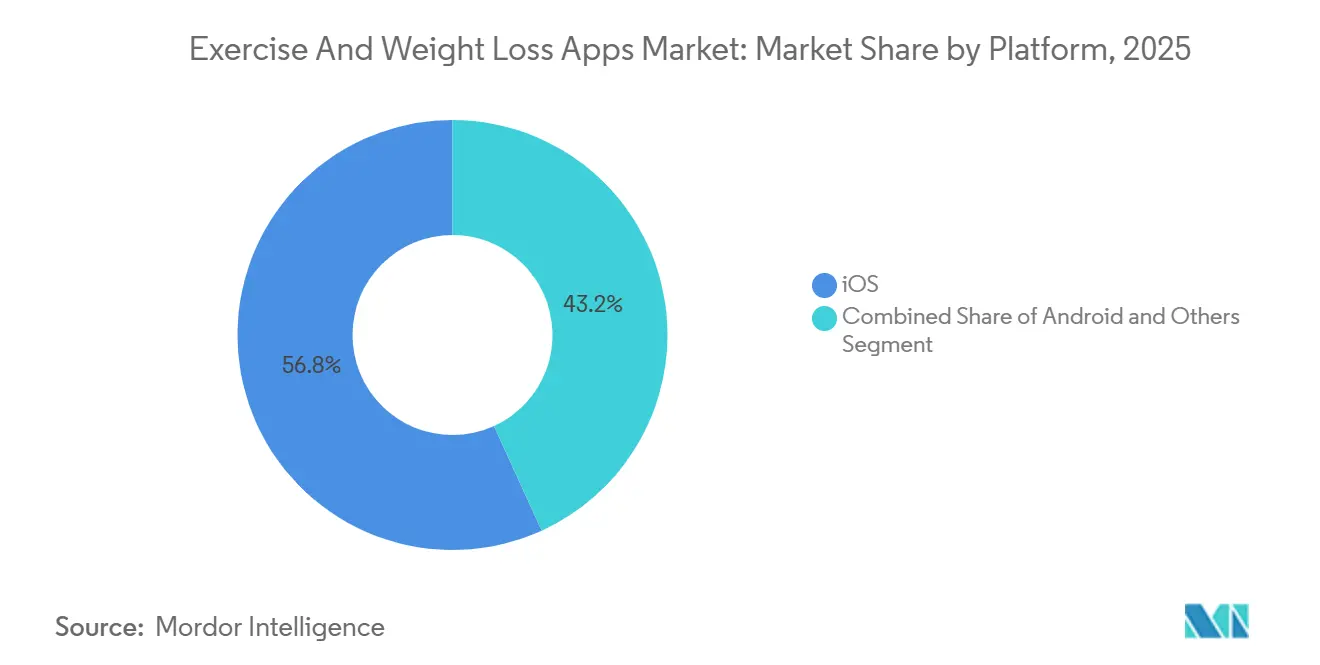
- Por plataforma, iOS lideró con una participación de ingresos del 56.81 % en 2025, mientras que WearOS y HarmonyOS combinados se están expandiendo a una CAGR del 17.58 % hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes capturaron el 68.57% del mercado de aplicaciones de ejercicio y pérdida de peso en 2025; los wearables están creciendo a una CAGR del 19.31% hasta 2031.
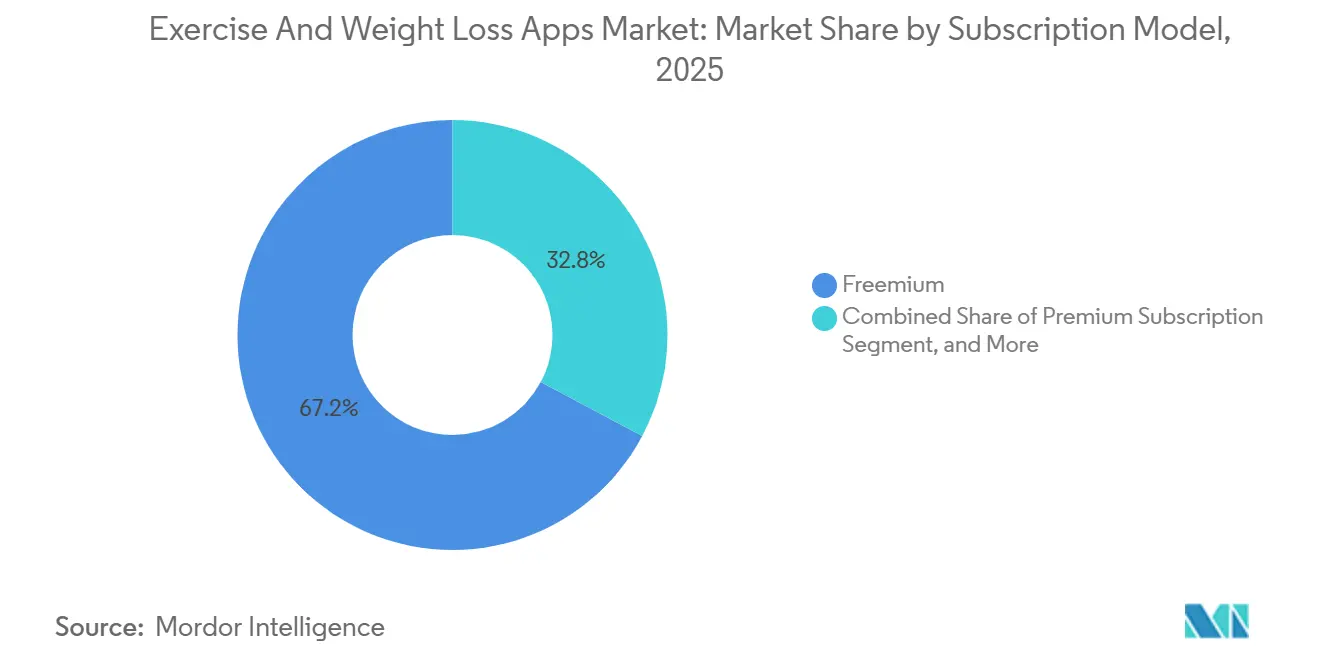
- En el modelo de suscripción, el freemium tuvo una participación del 67.22% en 2025, mientras que las suscripciones premium avanzan a una CAGR del 18.04%.
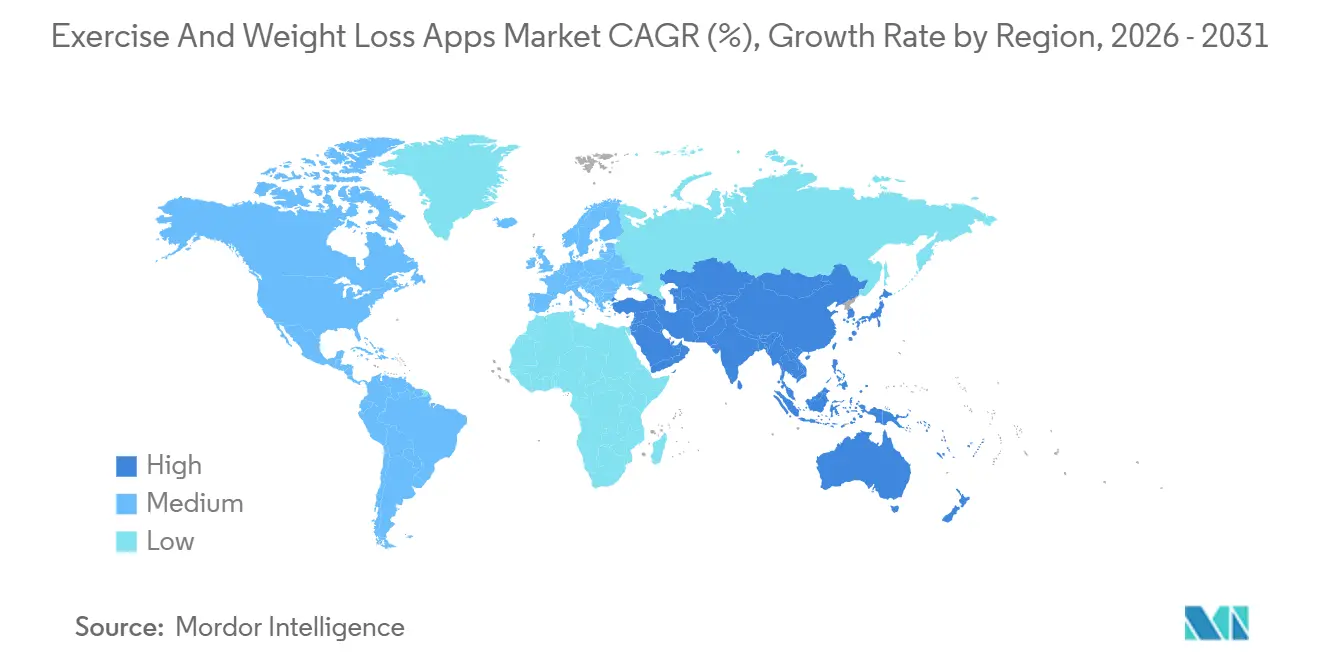
- Por geografía, América del Norte representó el 39.83% de los ingresos en 2025, pero se proyecta que Asia-Pacífico registre la CAGR más rápida del 19.47% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de aplicaciones para ejercicio y pérdida de peso
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la penetración de teléfonos inteligentes y wearables | + 3.2% | Global con núcleo APAC y propagación a MEA | Mediano plazo (2-4 años) |
| Los modelos de ingresos basados en suscripción están ganando ARPU | + 2.8% | América del Norte y Europa, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Aumento de la conciencia mundial sobre la obesidad y el bienestar | + 3.5% | Global | Largo plazo (≥ 4 años) |
| Subsidios de bienestar corporativo pagados por el empleador | + 2.1% | América del Norte, Europa Occidental, centros urbanos de APAC | Mediano plazo (2-4 años) |
| Coaching nutricional con reconocimiento de imágenes de IA | + 2.4% | América del Norte y Europa, adopción temprana en APAC | Corto plazo (≤ 2 años) |
| Gamificación de entrenamiento inmersivo basada en AR/VR | + 1.9% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la penetración de teléfonos inteligentes y wearables
El aumento de la asequibilidad de los teléfonos móviles y la caída de los precios de los sensores significan que dos de cada tres adultos en todo el mundo ahora llevan un dispositivo capaz de captura biométrica continua. [1] ARM Holdings, “Machine-Learning-Ready Cortex Cores for Health Analytics”, arm.com Oura y WHOOP han abierto API que transmiten datos de variabilidad de frecuencia cardíaca y temperatura de la piel, lo que permite a las aplicaciones de terceros brindar consejos de recuperación en tiempo real. Garmin y Fitbit ahora exponen más de 500 puntos finales a los desarrolladores, ampliando el universo de sensores direccionables. Como resultado, el mercado de aplicaciones de ejercicio y pérdida de peso está pasando del registro episódico de calorías al entrenamiento longitudinal basado en métricas personalizadas. La fragmentación de los esquemas de datos plantea obstáculos de ingeniería, pero los estudios que resuelven la normalización disfrutan de ventajas competitivas defendibles. APAC lidera el crecimiento del volumen porque India y el sudeste asiático están superando a las PC y adoptando soluciones de fitness móviles a gran escala.
Los modelos de ingresos basados en suscripción ganan ARPU
Los desarrolladores han descubierto que los contratos anuales representan el 67% del volumen total de suscripciones y ofrecen un valor medio de vida útil durante el primer año de USD 86.35, casi siete veces los ingresos generados por un solo mes de servicio. El precio medio anual es de USD 39.99, un descuento del 65% en 12 pagos mensuales individuales, lo que modera la pérdida de usuarios y mantiene el flujo de caja. Las aplicaciones del decil superior convierten al 68.3% de los usuarios de prueba al posponer los muros de pago hasta después de tres sesiones personalizadas, una táctica que demuestra visiblemente su valor. Sin embargo, los ingresos por instalación después de 60 días promedian solo USD 0.63, por lo que la adquisición de usuarios de pago debe mantenerse por debajo de ese límite de costo para proteger los márgenes. Este cálculo explica por qué el marketing inorgánico solo es viable para títulos con una retención al día 30 superior al 8% en Android y al 16% en iOS. En consecuencia, el mercado de aplicaciones de ejercicio y pérdida de peso depende cada vez más de microcohortes de alta interacción en lugar de estrategias de descarga masiva.
Aumento de la conciencia mundial sobre la obesidad y el bienestar
Las estimaciones de la OMS muestran que 2.11 millones de adultos padecían sobrepeso u obesidad en 2021, una cifra que se prevé alcance los 3.8 millones para 2050 si se mantienen los estilos de vida. La inactividad física ya supone una carga para los sistemas de salud mundiales de 54 millones de dólares en costes de atención y 14 millones de dólares en pérdida de productividad. En Estados Unidos, el 40.3% de los adultos cumple criterios médicos de obesidad, lo que impulsa a las empresas a subvencionar herramientas digitales para la pérdida de peso que cuestan mucho menos que la cirugía bariátrica o la medicación GLP-1 a largo plazo. Estas presiones macroeconómicas se traducen en una demanda sostenida de programas móviles basados en la evidencia que prometen reducciones mensurables de la cintura. Las aplicaciones que pueden verificar una pérdida de peso del 5% en 12 meses están ganando terreno en los catálogos de beneficios corporativos, reduciendo sus costes de adquisición de clientes a casi cero.
Subsidios de bienestar corporativo pagados por el empleador
El gasto en bienestar corporativo alcanzó los 61.2 millones de dólares en 2024 y se prevé que supere los 94 millones de dólares para 2026. En la encuesta de 2024 de la Kaiser Family Foundation, el 53% de las grandes empresas estadounidenses ofrecían estipendios para aplicaciones de fitness, lo que convertía el coaching móvil en uno de los tres principales beneficios de salud, junto con el reembolso por gastos de gimnasio y las pruebas biométricas. El programa Active Rewards de Vitality aumentó los días de actividad registrados en un 30.6% tras vincular los incentivos a datos verificados de wearables. Los empleadores prefieren las aplicaciones que anonimizan las métricas individuales y, al mismo tiempo, envían paneles de control agregados a los equipos de RR. HH., un diseño que cumple con los requisitos de privacidad y ofrece un retorno de la inversión. Para los desarrolladores, este canal B2B2C ofrece ingresos predecibles y una menor tasa de abandono, ya que los contratos se rigen por ciclos de beneficios plurianuales. En consecuencia, los canales de venta empresariales se están alargando, pero la ruta de comercialización del mercado de aplicaciones de ejercicio y pérdida de peso también se está profesionalizando.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de la regulación de la privacidad de los datos sanitarios | -1.8% | Europa, América del Norte y expansión global | Corto plazo (≤ 2 años) |
| Alta tasa de abandono y baja retención a largo plazo | -2.3% | Global | Largo plazo (≥ 4 años) |
| Presión de comisión del 30% en la tienda de aplicaciones | -1.2% | Global, agudo en iOS | Mediano plazo (2-4 años) |
| Saturación de aplicaciones complementarias en los relojes inteligentes | -0.9% | América del Norte, Europa, APAC urbano | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de la regulación de la privacidad de los datos sanitarios
El Comité Europeo de Protección de Datos impuso sanciones por valor de 1.58 millones de euros en virtud del RGPD durante 2024, incluida una multa de 251 millones de euros contra Meta por el mal manejo de datos de salud. [2] Comité Europeo de Protección de Datos, “GDPR Enforcement Tracker 2024”, edpb.europa.eu La FTC amplió su Norma de Notificación de Violaciones de Datos de Salud para abarcar cualquier aplicación que recopile datos biométricos, incluso si se encuentra fuera del alcance tradicional de HIPAA. Los desarrolladores ahora deben cifrar los datos en reposo, nombrar responsables de protección de datos y publicar evaluaciones de riesgo algorítmico. Los presupuestos de cumplimiento desvían recursos de la innovación de funciones, especialmente en estudios con menos de 50 empleados.
Alta tasa de abandono y baja retención a largo plazo
Los datos comparativos de AppsFlyer muestran que el 71% de los usuarios de aplicaciones de fitness abandonan la aplicación en 90 días, y la retención a los 30 días promedia solo entre el 8% y el 12% en Android y el 16% en iOS. Investigadores de ETH Zurich demostraron que las señales de participación al séptimo día predicen el abandono con una precisión del 86.5%, lo que subraya la importancia de los ciclos de hábitos tempranos. [3] ETH Zurich, “Churn Prediction in Digital Health Apps”, ethz.ch La tasa de conversión mediana de prueba a pago es del 39.9%, lo que significa que menos de dos de cada cinco personas que prueban la aplicación alguna vez pagan.
Análisis de segmento
Por plataforma: La monetización premium de iOS es el motor de los ingresos
iOS controlaba una cuota de mercado del 56.81% en 2025, lo que refleja que su base de usuarios gasta 2.4 veces más que los usuarios de Android en compras dentro de la aplicación. El liderazgo en cuota de mercado de las apps de ejercicio y pérdida de peso en iOS se ve reforzado por canales de descubrimiento seleccionados que premian las interfaces pulidas, el código Swift nativo y los medios de alta resolución. Los planes anuales con un precio superior a 50 USD consiguen una mejor conversión porque los usuarios de Apple muestran una menor sensibilidad al precio. Android, a pesar de una base de instalación global más grande, se inclina hacia el freemium; los precios escalonados por región y una mayor piratería arrastran los ingresos medios por usuario por debajo de los 5 USD. El grupo Otros (WearOS y HarmonyOS) se expandirá a una CAGR del 17.58%, impulsado por la pila HarmonyOS estrechamente integrada de Huawei en China y el reposicionamiento de los relojes WearOS de Samsung como dispositivos de fitness. El cumplimiento de Apple con la Ley de Mercados Digitales de la UE introdujo tiendas alternativas, pero impuso una tarifa de 0.50 EUR por tecnología principal por cada descarga anual, lo que redujo los incentivos para eludir la App Store.
Un factor secundario detrás del dominio de iOS es la creciente tasa de conexión del Apple Watch, que profundiza la dependencia del ecosistema. Los desarrolladores de Android se enfrentan a dificultades adicionales debido a que Health Connect de Google reemplazará a Google Fit en 2026, lo que obligará a migrar el código. HarmonyOS ofrece un acceso lucrativo a la vasta base de usuarios de China, pero exige la residencia local de datos, múltiples integraciones de pago y auditorías de contenido exigidas por el estado. En resumen, los estudios consideran a iOS como la puerta de entrada premium, a Android como la plataforma de reproducción masiva y a Otros como apuestas estratégicas vinculadas a las expansiones regionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de dispositivo: Los wearables cierran el ciclo del coaching
Los smartphones representaron el 68.57 % del mercado de apps de ejercicio y pérdida de peso en 2025; sin embargo, los wearables registran una sólida tasa de crecimiento anual compuesta (TCAC) del 19.31 % y se proyecta que cerrarán esa brecha para 2031. La monitorización continua de la frecuencia cardíaca, el GPS y la fase del sueño transforman los entrenamientos episódicos en experiencias de salud longitudinales. Apple HealthKit sigue siendo la API con mayor sincronización, pero requiere un iPhone emparejado para acceder a todos los datos, lo que limita los escenarios autónomos del Apple Watch. Garmin, Fitbit y WHOOP exponen datos sin procesar de los sensores que las apps de terceros utilizan para ofrecer alertas personalizadas de carga de entrenamiento y previsiones de riesgo de lesiones. Las tablets siguen siendo un nicho, consumidas principalmente en sesiones de yoga o ciclismo en el salón, donde las pantallas más grandes mejoran la visualización de la forma.
A medida que los wearables se convierten en la capa principal de ingesta y los teléfonos en la capa de visualización, los desarrolladores que dominan la orquestación multidispositivo disfrutan de puntuaciones de promotor neto más altas. La decisión de Peloton en 2025 de sincronizar los registros de entrenamiento con Apple Health, Garmin y Fitbit sin necesidad de hardware de Peloton demuestra que incluso los fabricantes de hardware tradicionales deben adoptar la apertura. La fragmentación impone costes de mantenimiento, ya que cada OEM aplica flujos de autenticación y límites de velocidad distintos; sin embargo, quienes normalizan las fuentes de datos obtienen una ventaja competitiva justificable.
Por modelo de suscripción: los contratos anuales garantizan el valor de por vida
Las apps freemium dominaron con una cuota de mercado del 67.22 % en 2025, aprovechando la integración sin complicaciones para crear grandes embudos de venta. Aun así, las suscripciones premium están escalando más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 18.04 %, ya que los planes anuales fijan a los usuarios y facilitan la generación de ingresos. La conversión de la versión de prueba a la de pago depende de la integración personalizada: las apps que adaptan los entrenamientos desde la primera sesión retienen al doble de usuarios después de 90 días. El pago por función y las compras únicas ahora representan menos del 5 % de los ingresos, un nicho favorecido por los complementos de seguimiento de calorías y los módulos de análisis avanzados que los usuarios avanzados adquieren además de las suscripciones básicas.
Los desarrolladores se enfrentan a un plazo de adquisición muy ajustado, ya que los ingresos por instalación promedian USD 0.63 después de dos meses. Para obtener ganancias, negocian contratos de bienestar corporativo en los que los empleadores subvencionan las tarifas o invierten en contenido que genera tráfico orgánico de referencias. Los títulos premium que combinan coaching en vivo, reconocimiento de comidas mediante IA y tablas de clasificación sociales muestran las curvas de abandono más planas, lo que confirma la apuesta por el valor añadido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica generó el 39.83 % de los ingresos globales en 2025, y tan solo Estados Unidos registró una tasa de penetración de usuarios del 35.1 % para las apps de fitness. Los planes de salud empresariales impulsan la adopción al subvencionar las suscripciones a las apps, lo que genera una demanda corporativa constante. Los obstáculos regulatorios son manejables: la FTC ahora considera a las apps de bienestar como entidades cubiertas a efectos de prevención de infracciones, pero la transparencia en la divulgación y el cifrado siguen siendo garantías suficientes. Canadá refleja los patrones de EE. UU. en los corredores metropolitanos, mientras que México se queda atrás debido a la irregularidad de la cobertura 4G y a la menor renta disponible. En conjunto, Norteamérica sigue siendo la región con el ARPU más alto, con un promedio de 14 USD por suscriptor de pago al mes.
Europa sigue con un impulso fuerte, pero condicionado por la regulación. Las multas del RGPD alcanzaron los 1.58 millones de euros en 2024, y la Ley de Servicios Digitales exige auditorías de riesgos algorítmicos para las aplicaciones de salud. Alemania, el Reino Unido y Francia lideran la adopción gracias a que sus sistemas nacionales de salud reembolsan ciertas terapias digitales. Sin embargo, los estrictos flujos de consentimiento reducen la personalización al limitar las combinaciones de datos. Europa del Sur y del Este se están poniendo al día a medida que disminuyen los costes de las telecomunicaciones y el contenido multilingüe localizado mejora la retención.
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 19.47 %, impulsada por el auge de los smartphones en India y el impulso de HarmonyOS en China. La ronda de financiación Serie D de 45 millones de dólares de HealthifyMe, recaudada en 2024, respalda la expansión en EE. UU. y consolida su liderazgo en coaching nutricional con IA para indios. China sigue siendo un universo paralelo donde Keep y Codoon monetizan mediante miniprogramas dentro de WeChat y Alipay. Japón y Corea del Sur se encuentran entre los países con mayor adopción de wearables a nivel mundial, impulsando experimentos con rutas de running mejoradas con RA. El Sudeste Asiático muestra un crecimiento de usuarios de dos dígitos gracias al despliegue de las redes 5G y la caída de los precios de los teléfonos por debajo de los 120 dólares.
Oriente Medio, África y Sudamérica siguen siendo territorios emergentes. Los países del Consejo de Cooperación del Golfo ostentan un ARPU superior al promedio gracias a la alta penetración de iOS, mientras que Brasil lidera América Latina en instalaciones, pero lidia con la volatilidad cambiaria. Las deficiencias en infraestructura y el menor gasto sanitario per cápita mantienen a estas regiones por debajo del 10 % de la cuota combinada, pero el potencial de crecimiento a largo plazo es sustancial una vez que la conectividad y las plataformas de pago se desarrollen.
Panorama competitivo
Apple Fitness+ integra contenido con el Apple Watch y aprovecha la profunda integración con iOS, manteniendo una retención de suscriptores cercana al 90% anual. Samsung Health contrarresta el problema con el contenido de entrenamiento en vivo de FlexIt en televisores inteligentes Tizen, ampliando los entrenamientos desde la muñeca hasta el salón. MyFitnessPal lidera el seguimiento de calorías con una base de datos de alimentos de 14 millones de artículos y un modelo freemium que monetiza mediante análisis macro avanzados sin publicidad. Strava se centra en las tablas de clasificación sociales y las actividades con mapas GPS, pero su retención en Android al día 30 es del 8%, la mitad que en iOS, lo que pone de manifiesto las brechas de interacción específicas de la plataforma.
Peloton ejemplifica una empresa que prioriza el hardware y que está cambiando hacia la neutralidad de plataforma. La integración en 2025 con Apple Health, Garmin y Fitbit demuestra que los consumidores exigen portabilidad de datos. Noom aplica indicaciones cognitivo-conductuales a la pérdida de peso, atrayendo a usuarios de pago que buscan la responsabilidad de un entrenador. Entre las innovaciones emergentes se encuentran January AI, que predice la respuesta glucémica, y FitXR, que gamifica el cardio en gafas de realidad virtual, lo que dificulta la entrada de imitadores mediante conjuntos de datos propietarios y propiedad intelectual inmersiva.
Los temas estratégicos ahora se centran en la amplitud de la API, la defensa legal y la presencia omnicanal. El SDK de Salud de Garmin y la API Web de Fitbit admiten cada uno más de 500 integraciones, lo que anima a los desarrolladores a unirse a jardines amurallados a cambio de enormes conjuntos de datos de sensores. El cumplimiento de la privacidad constituye una ventaja competitiva en ascenso; los estudios con certificaciones ISO 27701 encuentran más fácil cerrar acuerdos B2B. Con las pequeñas empresas presionadas por comisiones de tienda del 30% y el aumento de los costos de adquisición, las fusiones se han acelerado, favoreciendo a las plataformas con ingresos recurrentes superiores a USD 50 millones y una tasa de abandono inferior al 5% mensual.
Líderes de la industria de aplicaciones para hacer ejercicio y perder peso
saludame
MyFitnessPal
paquete
Garmin Connect
Apple
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Oura abrió su transmisión de temperatura corporal en tiempo real a aplicaciones de terceros después de completar la autorización de la FDA para sus algoritmos de detección de enfermedades.
- Octubre de 2025: Peloton integró su aplicación con Apple Health, Garmin Connect y Fitbit para ofrecer sincronización de entrenamiento entre plataformas sin hardware propietario.
- Octubre de 2024: HealthifyMe recaudó USD 45 millones en financiación de la Serie D para expandir el coaching nutricional mediante IA en Estados Unidos y el sudeste asiático.
- Febrero de 2024: Samsung se asoció con FlexIt para implementar videos de entrenadores personales a través del centro Samsung Daily+ en televisores inteligentes Tizen.
Alcance del informe de mercado global de aplicaciones para ejercicio y pérdida de peso
El mercado de aplicaciones de ejercicio y pérdida de peso se define como el segmento industrial global que desarrolla aplicaciones móviles y digitales diseñadas para ayudar a los usuarios a realizar un seguimiento de los entrenamientos, controlar la dieta y la nutrición, controlar el peso y mejorar el estado físico general a través de programas personalizados, análisis de datos y funciones interactivas.
El informe de mercado de aplicaciones para hacer ejercicio y bajar de peso está segmentado por plataforma (iOS, Android, otras), tipo de dispositivo (smartphones, tablets, wearables), modelo de suscripción (freemium, suscripción premium, pago por función) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| iOS |
| Android |
| Otros (WearOS, HarmonyOS, etc.) |
| Teléfonos inteligentes |
| Tablets |
| Wearables |
| Freemium |
| Suscripción Premium |
| Pago por función/Compra única |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Plataforma | iOS | |
| Android | ||
| Otros (WearOS, HarmonyOS, etc.) | ||
| Por tipo de dispositivo | Teléfonos inteligentes | |
| Tablets | ||
| Wearables | ||
| Por modelo de suscripción | Freemium | |
| Suscripción Premium | ||
| Pago por función/Compra única | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de aplicaciones de ejercicio y pérdida de peso?
El mercado de aplicaciones de ejercicio y pérdida de peso alcanzó los 1.29 millones de dólares en 2026 y se proyecta que alcance los 2.83 millones de dólares en 2031.
¿Qué plataforma ofrece la mayor participación en los ingresos?
iOS lidera con una participación del 56.81%, apoyado por usuarios que gastan más por suscripción y convierten las pruebas a tasas más altas.
¿Qué segmento de dispositivos se está expandiendo más rápidamente?
Los wearables están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 19.31 %, impulsados por la detección biométrica continua y las integraciones de entrenamiento más profundas.
¿Por qué los empleadores subsidian las aplicaciones de fitness?
Los programas de bienestar corporativo buscan reducir los costos de atención médica, y el 53% de las grandes empresas estadounidenses ya ofrecen estipendios para aplicaciones de fitness.
¿Qué riesgos regulatorios deberían monitorear más de cerca los desarrolladores?
Las normas de privacidad más estrictas bajo el RGPD y la Regla de Notificación de Violaciones de Salud de la FTC de EE. UU. ahora requieren cifrado de extremo a extremo y divulgación de violaciones para las aplicaciones que manejan datos biométricos.


