

Tamaño y cuota de mercado del sérum para pestañas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
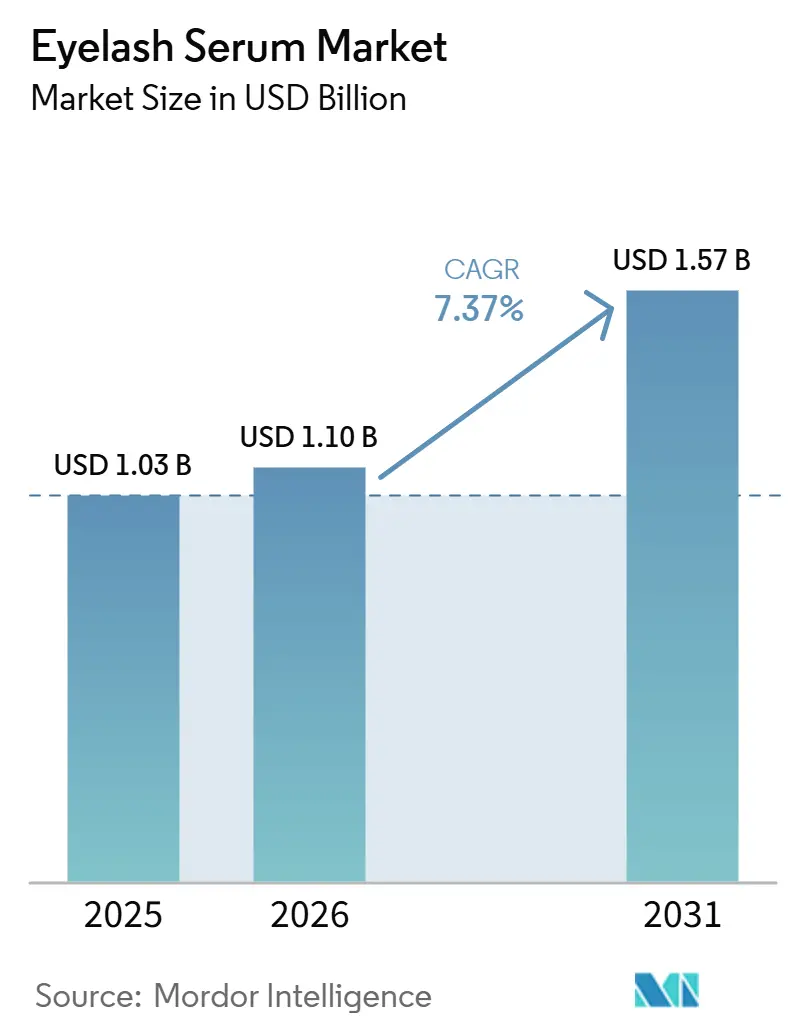
| Tamaño del mercado (2026) | USD 1.10 mil millones |
| Tamaño del mercado (2031) | USD 1.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sueros para pestañas realizado por Mordor Intelligence
Se prevé que el mercado de sérums para pestañas alcance los 1.03 millones de dólares en 2025 y los 1.10 millones en 2026, antes de aumentar a 1.57 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.37 % entre 2026 y 2031. El mercado se está orientando hacia los productos para uso doméstico, ya que los consumidores buscan alternativas a las extensiones de pestañas y pestañas postizas tradicionales de salón, que suelen requerir citas frecuentes, mayores costes de mantenimiento y aplicación profesional. El creciente escrutinio regulatorio de los análogos de prostaglandinas también está impulsando el desarrollo de productos hacia fórmulas basadas en péptidos e ingredientes botánicos, dado que las marcas se centran en un posicionamiento más seguro, afirmaciones más claras y perfiles de ingredientes que se alineen con la preferencia de los consumidores por productos de belleza más suaves. Este cambio fortalece la posición de las marcas con capacidades de prueba consolidadas, divulgación transparente de ingredientes y experiencia en reformulación, ya que estas empresas pueden responder con mayor rapidez a la evolución de las regulaciones y las preocupaciones de los consumidores. El descubrimiento digital de productos y las ventas directas en línea están acortando el camino desde el conocimiento del producto hasta la compra, con el apoyo del marketing de influencers, las reseñas en redes sociales, los sitios web de las marcas y las plataformas de comercio electrónico. Como resultado, el mercado de sérums para pestañas ofrece oportunidades tanto para productos accesibles destinados al uso doméstico habitual como para fórmulas premium con respaldo clínico que priorizan la eficacia, las pruebas y los ingredientes diferenciados.
Conclusiones clave del informe
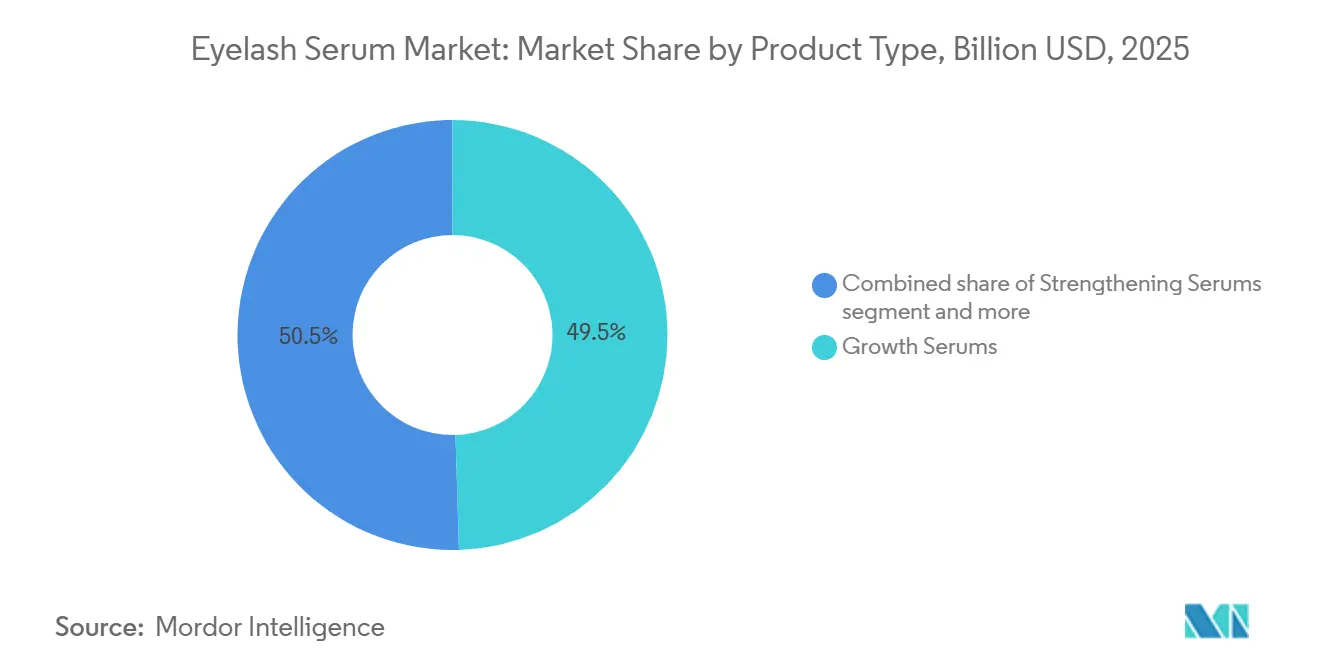
- Por tipo de producto, los sérums de crecimiento representaron el 49.51% de la cuota de mercado de sérums para pestañas en 2025, mientras que se prevé que los sérums fortalecedores crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.46% hasta 2031.
- Por categorías, las formulaciones convencionales representaron el 88.62% de los ingresos en 2025, mientras que se prevé que las formulaciones orgánicas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.11% hasta 2031.
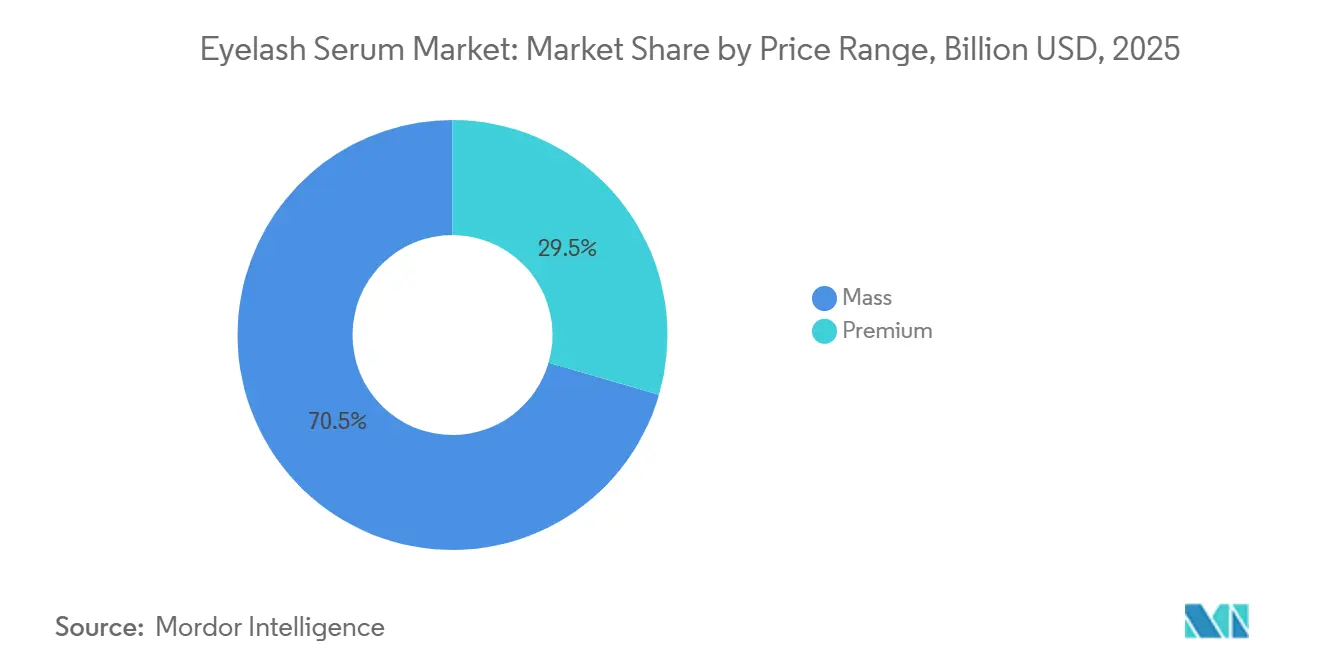
- Por rango de precios, los productos de precio masivo representaron el 70.51% del tamaño del mercado de sérums para pestañas en 2025, mientras que se prevé que los productos premium crezcan a una tasa compuesta anual del 8.35% hasta 2031.
- Por canal de distribución, las tiendas minoristas en línea representaron el 39.13% de la cuota de mercado de sérums para pestañas en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.91% hasta 2031.
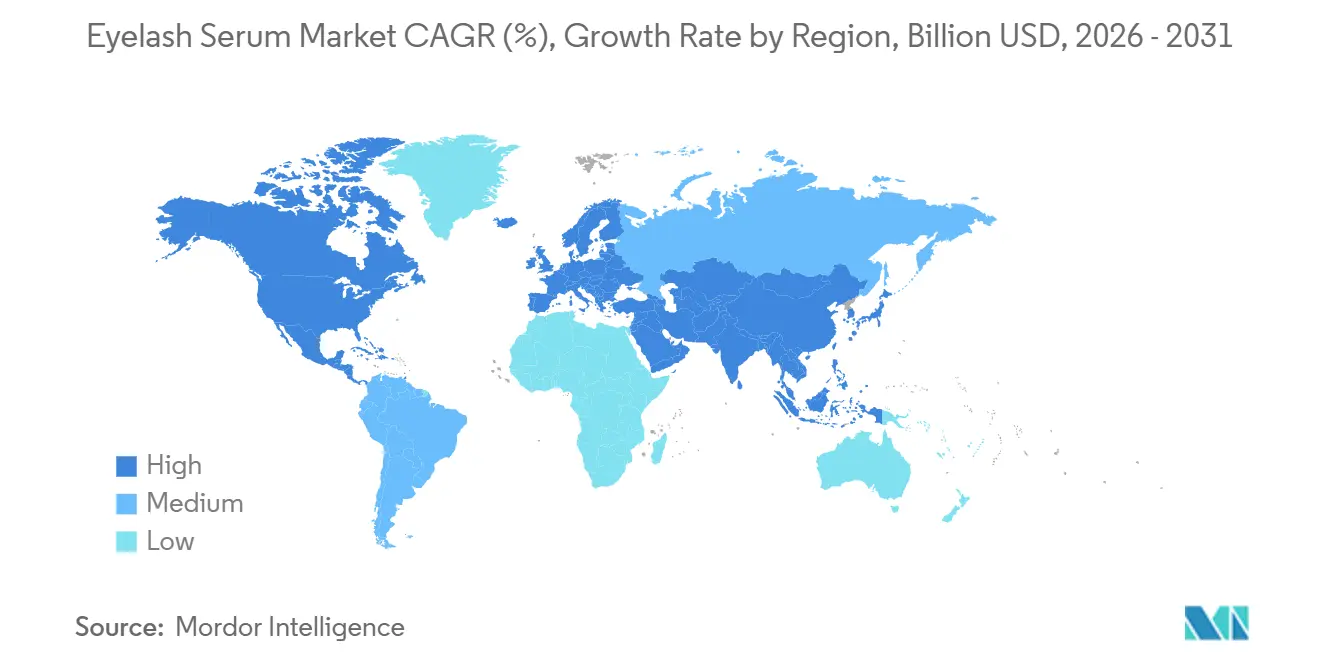
- Geográficamente, Norteamérica representó el 38.9% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sérums para pestañas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alternativas no invasivas a las extensiones de pestañas y las pestañas postizas. | + 2.0% | Global | Corto plazo (≤ 2 años) |
| Comercio social y descubrimiento de productos impulsado por influencers | + 1.8% | Global, con la mayor intensidad en América del Norte y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Demanda de formulaciones con etiqueta limpia y libres de prostaglandinas | + 1.5% | América del Norte y Europa son el núcleo, y se extienden a la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Expansión de los canales de belleza premium y de venta directa al consumidor | + 1.2% | América del Norte, Europa y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Opinión de la UE sobre prostaglandinas y sustitución de péptidos aceleradores | + 1.0% | Europa, repercusiones en Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Precisión del aplicador e innovación en el control de la dosis | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alternativas no invasivas a las extensiones de pestañas y las pestañas postizas.
El cambio de los tratamientos profesionales para pestañas a los sérums de uso doméstico impulsa la demanda en esta categoría. Este cambio no refleja la volatilidad de las tendencias, sino una reasignación fundamental del gasto en belleza hacia cosmecéuticos de uso diario que ofrecen resultados visibles y medibles sin intervención profesional. Las extensiones de pestañas en salones utilizan adhesivos que pueden causar estrés acumulativo en los folículos. Quienes las usan con frecuencia suelen desarrollar alopecia por tracción o dermatitis de contacto, lo que crea una oportunidad clínica para el uso de sérums de crecimiento. La economía respalda aún más este comportamiento: un suministro para tres meses de un sérum premium con un precio de 48 USD reemplaza los costos mensuales recurrentes de las extensiones, que suelen superar los 100-200 USD por cita. El ciclo de reparación posterior a las extensiones amplía aún más la categoría. Quienes dejan de usar extensiones a menudo necesitan sérums acondicionadores y fortalecedores para rehabilitar los folículos dañados antes de reiniciar un régimen de sérum de crecimiento, lo que amplía estructuralmente la cartera de productos más allá de la compra de un solo artículo. Esta dinámica es más pronunciada en Norteamérica y Corea del Sur, donde las tasas de penetración de las extensiones son más altas y el movimiento de la belleza natural proporciona un impulso cultural adicional.
Comercio social y descubrimiento de productos impulsado por influencers
El comercio social ha acortado el ciclo de conocimiento a compra de productos para el realce de pestañas más que la mayoría de las subcategorías de belleza, lo que otorga a las marcas con sólidas relaciones con creadores de contenido una ventaja estructural en la distribución sobre aquellas que dependen de los plazos de venta minorista tradicionales. En 2024, TikTok se convirtió en la segunda plataforma de comercio social más popular en Estados Unidos, con un 26 % de los compradores en línea adquiriendo productos a través de la aplicación. UKLASH, una marca de sérum para pestañas de venta directa al consumidor, reportó un crecimiento de ingresos del 55 % entre 2020 y 2024, con más del 40 % de sus ventas generadas ahora a través de transmisiones en vivo de TikTok Shop UK. Tal concentración de ingresos en canales sociales habría sido difícil de imaginar para una marca de belleza hace cinco años. Se espera que la marca de belleza coreana COSNORI ingrese a Costco en Estados Unidos en septiembre de 2025 con su sérum para pestañas Long Active y agote las existencias en un mes, respaldada por el impulso previo de Amazon y la prueba social amplificada por los creadores de contenido. La dimensión de cumplimiento del marketing de influencers también se está volviendo más estricta. Se prevé que en enero de 2025, la División Nacional de Publicidad de Estados Unidos (NAD, por sus siglas en inglés) recomiende a NuOrganic Cosmetics que deje de publicar en TikTok e Instagram afirmaciones sin fundamento sobre el crecimiento de las pestañas, lo que indica que la plataforma de comercio social se enfrenta a un escrutinio regulatorio cada vez mayor.
Demanda de formulaciones con etiqueta limpia y libres de prostaglandinas
Se espera que las formulaciones libres de prostaglandinas pasen de ser un diferenciador de marketing a un requisito regulatorio en varios mercados importantes, con implicaciones de cumplimiento a corto plazo que muchas marcas pueden no haber considerado completamente en sus hojas de ruta de productos. Se espera que la opinión final del SCCS del 10 de febrero de 2026 (SCCS/1680/25), declare que tres análogos de prostaglandinas ampliamente utilizados, IPCP, MDN y DDDE, no son seguros para uso cosmético en productos para pestañas, citando preocupaciones sobre toxicidad reproductiva y la falta de datos que descarten la carcinogenicidad no genotóxica en mujeres en edad fértil, según la Comisión Europea, SCCS, 2026 [1] Fuente: Comité Científico de Seguridad del Consumidor de la Comisión Europea, “Opinión del SCCS sobre los análogos de prostaglandinas”, Comisión Europea, health.ec.europa.eu . Canadá ya ha prohibido todas las prostaglandinas y sus análogos en cosméticos antes de la acción de la UE. En respuesta, las alternativas basadas en péptidos, en particular el Biotinoyl Tripeptide-1 y el Acetyl Tetrapeptide-3 combinados con glicosaminoglicanos, están obteniendo validación clínica. Un ensayo clínico abierto revisado por pares y publicado en el Journal of Cosmetic Dermatology documentó mejoras medibles en la densidad de las pestañas con una formulación de péptidos sin prostaglandinas, con resultados comparables a los de referencia farmacéuticos. El lanzamiento previsto por Grande Cosmetics para septiembre de 2025 de GrandeLASH-Sensitive, un sérum de péptidos sin prostaglandinas con validación oftalmológica, ilustra cómo las marcas líderes están acelerando este cambio de reformulación antes de las restricciones formales de la UE.
Opinión de la UE sobre prostaglandinas y sustitución de péptidos aceleradores
La opinión del SCCS, prevista para febrero de 2026, introduciría un catalizador de cumplimiento que podría transformar sustancialmente la categoría de sérums europeos en un plazo de dos a cuatro años, con efectos que probablemente se extiendan a lo largo de las cadenas de suministro de ingredientes. Las marcas que formulen con IPCP, MDN o DDDE se enfrentarían a una disyuntiva: reformular sus productos con péptidos o principios activos botánicos o abandonar la distribución minorista europea. Este cambio normativo beneficiaría a los proveedores de ingredientes peptídicos y a los fabricantes por contrato con líneas de productos ya establecidas libres de prostaglandinas. También elevaría el coste mínimo de formulación y reduciría los márgenes para las empresas que ingresen al mercado masivo con baja inversión. El Ministerio de Salud, Trabajo y Bienestar de Japón también ha endurecido los requisitos de divulgación de ingredientes cosméticos, impulsando a las marcas hacia una procedencia de péptidos transparente. Este cambio es particularmente relevante, ya que los salones profesionales surcoreanos ahora ofrecen de forma rutinaria sérums a base de péptidos como parte del cuidado posterior estándar de las extensiones de pestañas. El efecto secundario de la opinión del SCCS sería el apoyo a un precio mínimo. Los sérums peptídicos reformulados conllevan mayores costes de investigación y desarrollo e ingredientes, lo que resulta incompatible con los grandes descuentos del mercado masivo y proporciona una justificación estructural para la expansión de la gama premium en toda la categoría.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre la seguridad periocular y la irritación | -0.5% | Global | Corto plazo (≤ 2 años) |
| Productos falsificados y riesgo de incumplimiento de las reivindicaciones | -0.3% | El núcleo de Asia-Pacífico, con repercusiones en Norteamérica. | Mediano plazo (2-4 años) |
| Desajuste en el tiempo del ciclo de pestañas con las expectativas de retorno de la inversión del consumidor. | -0.2% | Global | Corto plazo (≤ 2 años) |
| Reformulación transfronteriza y fragmentación de SKU | -0.2% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la seguridad periocular y la irritación
Los efectos adversos en la zona periocular, según lo informado por los consumidores, siguen siendo el principal obstáculo para la demanda en esta categoría, mientras que la brecha entre la comunicación de riesgos clínicos y la concienciación del consumidor continúa ampliándose. Una encuesta realizada en Japón en 2025, entre 1,000 usuarias de sérum para pestañas de entre 20 y 50 años, reveló que el 97.5 % de las encuestadas que experimentaron efectos secundarios, como pigmentación e irritación, no consultaron a un médico. Este hallazgo pone de manifiesto la insuficiente divulgación de riesgos a nivel de producto y la importante responsabilidad latente de las marcas. La Ley de Modernización de la Regulación de Cosméticos de EE. UU. (MoCRA) exige el registro de productos cosméticos a partir de julio de 2024. Se prevé que para enero de 2025, la base de datos de la FDA contenga 589 762 registros únicos de cosméticos activos, 16 veces más que antes de la MoCRA, lo que aumenta significativamente la probabilidad de que los informes de eventos adversos relacionados con productos perioculares atraigan la atención de las autoridades federales. Una revisión exhaustiva publicada en el Journal of Cosmetic Dermatology señaló además que la legislación estadounidense actual no exige evaluaciones de eficacia ni seguridad previas a la comercialización por parte de la FDA para los sérums para pestañas de venta libre. Esta laguna regulatoria genera riesgos legales para las marcas, al tiempo que permite que ingredientes activos poco divulgados ingresen al mercado de consumo. La convergencia de una mayor visibilidad de la aplicación de la MoCRA y la opinión de la UE sobre las prostaglandinas aumenta la probabilidad de un escrutinio regulatorio coordinado en los dos mercados de sérums más grandes en los próximos dos años.
Productos falsificados y riesgo de incumplimiento de las reivindicaciones
El riesgo de falsificación en el segmento de sueros para pestañas es más complejo operativamente de lo que sugieren las cifras de litigios principales, ya que la amenaza aparece en dos niveles distintos: fraude directo del producto e incumplimiento por ingredientes no revelados por parte de marcas legítimas. En Osaka, Japón, las autoridades arrestaron a tres personas en 2024 por vender unidades falsificadas del suero para pestañas Emaked de Mizuhashi Hojudo Pharmaceutical a través de canales en línea, con productos procedentes de China. Una encuesta de 2024 de la Sociedad Japonesa de Ciencia Cosmética, publicada en J-STAGE, utilizó análisis LC/MS/MS para detectar isopropil cloprostenato en sueros para pestañas que no revelaban el ingrediente en sus etiquetas. Esta omisión de etiquetado crea consecuencias regulatorias y de responsabilidad directas para las marcas en todo el mercado de Asia-Pacífico [2] Fuente: Sociedad Japonesa de Ciencia Cosmética, “Encuesta de análogos de prostaglandina F2-alfa en suero para pestañas”, Fragrance Journal, jstage.jst.go.jp . En Estados Unidos, una demanda interpuesta en el Distrito Este de Nueva York en octubre de 2024 alegaba que los sérums Babe Lash y Babe Brow contenían isopropil cloprostenato no declarado. Los demandantes citaban la omisión de advertencias sobre inflamación ocular y cambios en el color del iris. En conjunto, la infiltración de productos falsificados en los canales digitales y los litigios por ingredientes no declarados debilitan la confianza del consumidor en la categoría de productos y penalizan desproporcionadamente a las marcas que no han invertido en la autenticación de la cadena de suministro ni en la divulgación transparente de los ingredientes.
Análisis de segmento
Por tipo de producto: Los sueros fortalecedores ganan terreno en el mercado de los sueros para el crecimiento.
Se prevé que los sérums fortalecedores registren la mayor tasa de crecimiento en el segmento de tipos de producto, avanzando a una CAGR del 8.46 % durante el período 2026-2031 y superando al mercado general. Se espera que los sérums de crecimiento representen una cuota del 49.51 % en 2025, constituyendo la base de ingresos de la categoría. La diferencia en las tasas de crecimiento entre los subsegmentos refleja un ciclo de comportamiento posterior a las extensiones: los consumidores que interrumpen los tratamientos profesionales de pestañas a menudo necesitan formulaciones acondicionadoras y fortalecedoras para restaurar la integridad del folículo antes de retomar un régimen de sérum de crecimiento. Este cambio amplía la demanda más allá del arquetipo del sérum de crecimiento de una sola función. Los sérums acondicionadores abordan las necesidades de hidratación y flexibilidad de las pestañas afectadas por la eliminación del adhesivo, mientras que los sérums voluminizadores atraen a los consumidores que buscan un aumento de densidad cosmética sin un mecanismo de crecimiento clínicamente validado. Las marcas también están impulsando una convergencia de funcionalidad orientada clínicamente entre los subsegmentos mediante el desarrollo de sérums de doble y triple acción que combinan activos de crecimiento con péptidos acondicionadores y fortalecedores. Este enfoque difumina las distinciones entre categorías y favorece un posicionamiento de precios premium.
La evidencia revisada por pares respalda esta arquitectura de formulación multimodal. Un ensayo clínico publicado en el Journal of Cosmetic Dermatology documentó mejoras medibles en la densidad de las pestañas utilizando una formulación híbrida de péptidos y glicosaminoglicanos sin prostaglandinas, lo que sugiere que los activos multimodales pueden cumplir con el estándar de evidencia previamente asociado con las fórmulas de prostaglandinas de función única. La convergencia también impulsa la productividad en los estantes, ya que los minoristas de belleza especializados y las plataformas DTC en línea favorecen cada vez más los SKU con múltiples beneficios que generan mayores unidades por transacción y tasas de recompra que las fórmulas de función única. El LashBond Building Serum de OLAPLEX, lanzado en marzo de 2024 con el complejo de péptidos constructores de enlaces patentado de la compañía y posicionado como alargador, espesante e hidratante, demuestra cómo la ciencia de ingredientes cruzados de categorías adyacentes puede redefinir la segmentación del tipo de producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El segmento orgánico es el de mayor crecimiento a pesar del dominio del mercado convencional.
Se espera que el segmento de formulaciones orgánicas represente aproximadamente el 11.38 % del mercado en 2025 y registre una CAGR del 9.11 % durante el período 2026-2031. Esta tasa de crecimiento supera la CAGR general del mercado y la tasa proyectada para la región de mayor crecimiento. La convergencia de la presión regulatoria y la demanda del consumidor está acelerando la transición de la categoría hacia la belleza limpia más rápido de lo que anticipaban las hojas de ruta de muchas marcas. Se espera que las formulaciones convencionales mantengan el 88.62 % del mercado en 2025, lo que refleja la dependencia de larga data de la categoría de los activos derivados sintéticamente con afirmaciones de eficacia establecidas durante más de una década. Los consumidores de bienestar de nicho no son los únicos impulsores del crecimiento del segmento orgánico. Se espera que la opinión de la SCCS emitida en febrero de 2026 impulse a las marcas convencionales hacia los activos botánicos y peptídicos, que se alinean naturalmente con los criterios de certificación orgánica como el estándar Cosmos Organic de Ecocert. El lanzamiento en agosto de 2025 de "groa" por parte de Nima Pourian, fundadora de UKLASH, una marca posicionada como 99% de origen natural, libre de prostaglandinas y dermatológicamente probada para consumidores de las generaciones Z y Alfa, indica que el segmento orgánico se está expandiendo hacia precios accesibles, en lugar de centrarse únicamente en el posicionamiento de prestigio.
El cambio de formulaciones convencionales a orgánicas no es neutral en términos de costos. Los principios activos orgánicos certificados implican mayores costos de abastecimiento, menor vida útil y mayor complejidad en la formulación, lo que requiere tecnología de emulsión avanzada. Esta dinámica crea una bifurcación competitiva, con un crecimiento orgánico concentrado en marcas de gama media a alta que cuentan con la infraestructura de investigación y desarrollo necesaria para gestionar la transición, en lugar de estar distribuido uniformemente entre los distintos segmentos del mercado. El segmento de productos orgánicos de consumo masivo sigue estando poco desarrollado en comparación con el de prestigio, lo que crea un nicho de mercado potencial para marcas que puedan desarrollar sistemas de principios activos botánicos rentables a precios accesibles. Esta oportunidad es particularmente relevante en los mercados de Asia-Pacífico, donde el abastecimiento local de ingredientes botánicos ofrece una ventaja de costos que los formuladores occidentales quizás no tengan.
Por rango de precio: La gama premium gana velocidad mientras que la gama masiva mantiene la escala base.
Se proyecta que el segmento premium registre una CAGR del 8.35 % durante 2026-2031, superando el crecimiento masivo por un margen significativo, incluso cuando se espera que los productos de precio masivo representen el 70.51 % de los ingresos en 2025. La premiumización en esta categoría está respaldada estructuralmente por la transición en la ciencia de los ingredientes. Los sueros de péptidos sin prostaglandinas requieren una inversión en formulación sustancialmente mayor que sus predecesores basados en prostaglandinas, y las marcas están convirtiendo esa base de costos en una narrativa de eficacia clínica que justifica precios minoristas más altos. GrandeLASH-Sensitive, que se espera que se lance a USD 48 por un suministro para tres meses en septiembre de 2025 y se distribuya en Sephora, Ulta Beauty, Amazon y Salon Centric, ilustra cómo las marcas líderes están posicionando el giro de los péptidos como una propuesta de consumo premium en lugar de un centro de costos. El segmento masivo sigue siendo altamente competitivo, con marcas como UKLASH, elf Cosmetics y Pacifica Beauty impulsando el volumen a través de precios accesibles y distribución nativa digital.
La tendencia de pasar de productos masivos a productos premium se ve reforzada por la economía de venta directa al consumidor (DTC). Cuando los consumidores compran directamente en los sitios web de las marcas o a través de plataformas de comercio social, las marcas obtienen mayores márgenes y pueden invertir en validación clínica. Esto crea un ciclo en el que las afirmaciones premium se prueban, validan y amplifican mediante el contenido de los creadores. Según la Oficina de Estadísticas Laborales, el gasto de los consumidores estadounidenses en productos y servicios de cuidado personal creció un 9.7 % entre 2022 y 2023, lo que indica que la tendencia premium en los sérums para pestañas refleja una mayor disposición a invertir en el cuidado personal, más que una anomalía específica de la categoría. Es probable que la gama de precios de los sérums para pestañas se expanda en ambas direcciones durante el período previsto, con los sérums de prestigio clínico superando los 80 USD y los productos con ingredientes orgánicos de gama básica situándose por debajo de los 20 USD.
Por canal de distribución: El doble papel del comercio electrónico como líder y canal de mayor crecimiento.
Se espera que las tiendas minoristas en línea mantengan la mayor cuota de distribución, con un 39.13%, en 2025 y registren la tasa de crecimiento más rápida, con un CAGR del 8.91% hasta 2031. Esta tendencia no refleja una transición digital en etapa temprana, sino la migración acelerada del comercio de belleza a entornos digitales liderados por creadores. Los canales en línea continúan desplazando al comercio minorista físico, en particular a las tiendas de belleza especializadas, incluidas Sephora, Ulta Beauty y los canales profesionales de salones de belleza. Estos canales aún representan una participación significativa en los ingresos, pero enfrentan la presión sobre los márgenes de venta directa al consumidor (DTC) de las marcas nativas en línea. Los hipermercados y supermercados siguen siendo relevantes en los segmentos de precios del mercado masivo y en las regiones donde la penetración limitada de la banda ancha restringe la adopción del comercio digital, particularmente en partes de Sudamérica y África subsahariana. Otros canales de distribución, incluidas las farmacias y las clínicas de estética, atienden a un segmento de consumidores con un perfil médico cercano que busca formulaciones recomendadas por oftalmólogos. Este canal está creciendo junto con la creciente competencia entre las marcas de sueros premium para establecer credibilidad clínica.
La dinámica clave de segundo orden en la distribución es el surgimiento del comercio social como una capa comercial distinta dentro del comercio minorista en línea, respaldada por una economía unitaria que los minoristas especializados no pueden replicar. Una marca de venta directa al consumidor generó el 40% de aproximadamente 7.9 millones de dólares en ventas anuales a través de transmisiones en vivo de TikTok Shop UK. El pago dentro de la aplicación, las estructuras de comisiones de afiliados y el contenido de demostración producido por los creadores permitieron esta concentración de ingresos. La infraestructura del comercio social está transformando la forma en que las marcas escalan. Las marcas que establecen relaciones con los creadores desde el principio están obteniendo ventajas de canal sobre aquellas que dependen de los plazos de venta minorista mayorista. La tecnología NeoDropper Autoload de Aptar Beauty, que carga automáticamente una dosis constante de suero después de cada uso y fue seleccionada por Dermalogica para su suero FutureCode Booster, muestra cómo la innovación en los aplicadores se está convirtiendo en un factor diferenciador en el segmento premium de venta directa al consumidor en línea.
Análisis geográfico
Mercado norteamericano de sueros para pestañas
Se prevé que Norteamérica acapare el 38.9 % del mercado de sérums para pestañas en 2025. El elevado gasto en belleza, los canales de venta directa al consumidor ya establecidos y la amplia disponibilidad en tiendas especializadas respaldan la posición de la región y fortalecen el acceso de los consumidores a productos premium y de nicho para el cuidado de las pestañas. Estados Unidos sigue siendo el principal contribuyente a la demanda regional, gracias al fuerte reconocimiento de marca, los frecuentes lanzamientos de productos y la alta adopción de soluciones de belleza para el hogar. GrandeLASH-MD representó el 62 % de las ventas de sérums de pestañas de alta gama en EE. UU. en 2024, según datos de Circana citados por la empresa en el estudio proporcionado. Las restricciones de Canadá sobre las prostaglandinas y sus análogos en cosméticos están acelerando la transición hacia formulaciones alternativas, en particular productos a base de péptidos, vitaminas y extractos botánicos, que se posicionan como opciones más seguras a largo plazo.
Mercado europeo de sérums para pestañas
Europa sigue siendo un importante centro regional, impulsado por la demanda en el Reino Unido, Alemania, Francia, Italia y España. Los consumidores en estos mercados continúan apoyando el crecimiento a través del interés en la belleza premium, el posicionamiento de etiqueta limpia y los productos recomendados por salones. La opinión del SCCS prevista para febrero de 2026 podría crear un claro desafío de formulación para los productos que utilizan MDN, IPCP o DDDE [3] Fuente: Comité Científico de Seguridad del Consumidor de la Comisión Europea, “Dictamen final del Comité Científico de Seguridad del Consumidor SCCS/1680/25”, Comisión Europea, health.ec.europa.eu . Si las restricciones avanzan, las marcas podrían necesitar reformular o ajustar sus gamas de productos europeos para cumplir con los requisitos de seguridad y cumplimiento en constante evolución. Este cambio podría aumentar temporalmente los costos debido a las pruebas de productos, el reemplazo de ingredientes y las actualizaciones de empaque, pero también podría beneficiar a las empresas que ya ofrecen sistemas transparentes basados en péptidos o botánicos. RevitaLash está expandiendo sus operaciones en el Reino Unido, lo que indica un interés continuo en las relaciones con salones locales y tiendas minoristas especializadas.
Mercado de sueros para pestañas en Sudamérica, Asia-Pacífico y Oriente Medio
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.98 % hasta 2031, la tasa regional más alta en el pronóstico proporcionado. China, Corea del Sur, Japón, India y el Sudeste Asiático son mercados clave, impulsados por el aumento de la actividad en el sector de la belleza en línea, la expansión del comercio social y la activa innovación de productos en la región. Anfar informó que su línea de sérum para pestañas ScalpD alcanzó la primera posición nacional en Japón por valor y volumen en 2025, lo que refleja el fuerte interés de los consumidores en productos especializados para el cuidado de las pestañas. Corea del Sur es tanto un centro de demanda como una fuente de desarrollo de productos de belleza coreanos, con marcas que utilizan formatos orientados a las tendencias e innovación en ingredientes para aumentar la visibilidad de la categoría. Sudamérica sigue siendo un mercado más pequeño en términos de ingresos, con Brasil y Colombia contribuyendo a la demanda a través del creciente gasto en belleza y la mejora del acceso a marcas internacionales. Arabia Saudita y los Emiratos Árabes Unidos ofrecen un potencial a largo plazo, respaldado por el gasto en belleza, el desarrollo del comercio minorista de alta gama y una mayor disponibilidad de productos a través del comercio moderno y los canales en línea.
Panorama competitivo
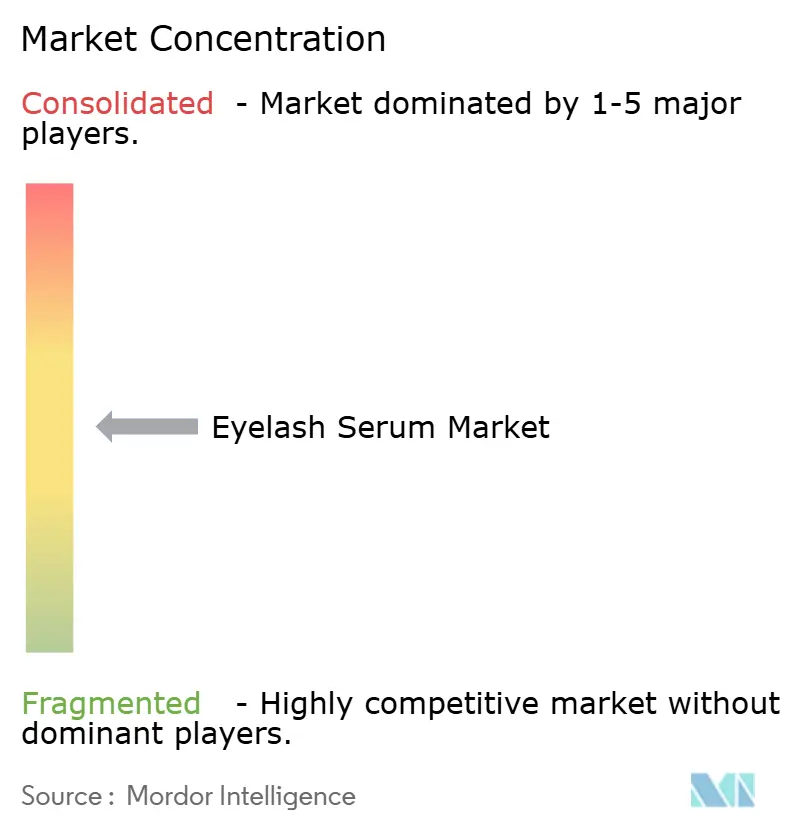
El mercado de sérums para pestañas sigue estando moderadamente fragmentado, aunque las marcas especializadas mantienen una posición sólida en canales específicos. Grande Cosmetics representó el 62 % de las ventas de sérums de pestañas de alta gama en EE. UU. en 2024, lo que pone de manifiesto la influencia que una marca especializada puede tener en una subcategoría premium. La empresa compite con grupos de belleza más grandes que aprovechan capacidades de investigación, redes de distribución y recursos minoristas más amplios para respaldar el desarrollo de productos, las alianzas con minoristas y la captación de clientes. La credibilidad clínica, la transparencia de los ingredientes, las afirmaciones sobre los productos y el alcance digital liderado por los creadores marcan la pauta de la competencia, especialmente a medida que los consumidores comparan cada vez más la eficacia, los perfiles de seguridad y la reputación de la marca antes de comprar. Las marcas con fórmulas contrastadas están mejor posicionadas para responder a las expectativas de seguridad en constante evolución y mantener la confianza en los canales de alta gama, profesionales y de venta directa al consumidor.
Se espera que Grande Cosmetics lance GrandeLASH-Sensitive en septiembre de 2025, una fórmula peptídica sin prostaglandinas para consumidores con ojos sensibles y problemas relacionados. RevitaLash presentó una fórmula actualizada de Advanced Eyelash Conditioner en diciembre de 2024, que incorpora su BioPeptin Complex actualizado para reforzar su posicionamiento en el acondicionamiento de pestañas y el rendimiento de la fórmula. Se espera que UKLASH anuncie su expansión directa al consumidor en EE. UU. en junio de 2025, extendiendo su canal de comercialización digital y brindando a la marca un mayor control sobre la adquisición, educación y retención de clientes. Estos desarrollos destacan tres estrategias de crecimiento distintas: desarrollo de productos para ojos sensibles, actualización de fórmulas y entrada directa al mercado.
Entre las principales oportunidades se incluyen fórmulas creíbles sin prostaglandinas a precios accesibles, una distribución más sólida en salones de belleza profesionales y envases que faciliten la aplicación. El entorno regulatorio europeo podría desplazar a los productos que utilizan análogos de prostaglandinas y crear oportunidades para marcas con alternativas que cumplan con la normativa, especialmente aquellas que puedan documentar la seguridad y la eficacia de sus ingredientes. Las marcas independientes pueden actuar con rapidez, pero necesitan una sólida autenticación de la cadena de suministro y una gestión rigurosa de las afirmaciones para reducir los riesgos regulatorios, de calidad y de reputación. Las grandes empresas se benefician de las economías de escala, mientras que las pequeñas pueden aprovechar narrativas de producto específicas y relaciones directas con los clientes para fidelizar a los consumidores en segmentos específicos. El éxito competitivo dependerá de la capacidad de las marcas para combinar la seguridad del producto, afirmaciones realistas, una distribución consistente y un valor claro para los consumidores.
Líderes de la industria de sérums para pestañas
L'Oréal SA
The Estée Lauder Companies Inc.
Compañía Shiseido, limitada
Grande Cosmetics LLC
Athena Cosmetics, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: RevitaLash Cosmetics presentó fórmulas mejoradas de sérums para pestañas con tecnología de encapsulación de ingredientes de liberación prolongada. Afirma ser la primera y única marca de sérums para pestañas liderada por oftalmólogos que utiliza un sistema de liberación controlada. La compañía también estableció una filial en el Reino Unido para gestionar internamente las operaciones regionales y fortalecer las alianzas con salones de belleza y tiendas especializadas en un mercado que identificó con un importante potencial de crecimiento sin explotar.
- Septiembre de 2025: Grande Cosmetics lanzó GrandeLASH-Sensitive Peptide Lash Enhancing Serum (USD 48, suministro para tres meses) en Sephora, Ulta Beauty, Amazon y Salon Centric. Esta fórmula sin prostaglandinas, la primera de la marca para consumidores con ojos sensibles, eccema o dermatitis palpebral, reportó que el 96% de los participantes notaron pestañas con apariencia más densa en un estudio clínico de 16 semanas y se lanzó antes de la opinión final del SCCS de la UE.
- Agosto de 2025: Nima Pourian, fundador de UKLASH, lanzó "groa", una marca de sérum para pestañas y cejas diseñada específicamente para las generaciones Z y Alfa, con distribución en más de 570 puntos de venta en el Reino Unido, el sur de Europa e Irlanda. Groa combina fórmulas con péptidos, libres de prostaglandinas y elaboradas con un 99 % de ingredientes naturales, a un precio accesible, y se posiciona claramente como un paso previo a la marca principal UKLASH.
Alcance del informe del mercado global de sueros para pestañas
Un sérum para pestañas es un líquido cosmético o de prescripción que se aplica en la línea de las pestañas para que parezcan más largas, gruesas y oscuras. El informe del mercado de sérums para pestañas está segmentado por tipo de producto, categoría, rango de precios, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en sérums de crecimiento, sérums acondicionadores, sérums voluminizadores, sérums fortalecedores y otros tipos de productos. Por categoría, el mercado se segmenta en convencional y orgánico. Por rango de precios, el mercado se segmenta en masivo y premium. Por canal de distribución, el mercado se segmenta en hipermercados/supermercados, tiendas de belleza especializadas, venta minorista en línea y otros. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Sueros de crecimiento |
| Sueros acondicionadores |
| Sueros voluminizadores |
| Sueros fortalecedores |
| Otros tipos de productos |
| Convencional |
| Organic |
| Misa |
| Premium |
| Hipermercados y Supermercados |
| Tiendas de belleza especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Sueros de crecimiento | |
| Sueros acondicionadores | ||
| Sueros voluminizadores | ||
| Sueros fortalecedores | ||
| Otros tipos de productos | ||
| Categoría | Convencional | |
| Organic | ||
| Rango de Precio: | Misa | |
| Premium | ||
| Canal de distribución | Hipermercados y Supermercados | |
| Tiendas de belleza especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el mercado de sérums para pestañas?
Se prevé que esta categoría crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.37% entre 2026 y 2031, alcanzando los 1.57 millones de dólares en 2031.
¿Qué tipo de sérum para pestañas está creciendo más rápidamente?
Se prevé que los sérums fortalecedores crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.46 % hasta 2031, mientras que los sérums de crecimiento seguirán siendo el tipo de producto más importante en 2025.
¿Por qué los sérums para pestañas libres de prostaglandinas están cobrando mayor importancia?
En febrero de 2026, el SCCS determinó que el MDN, el IPCP y el DDDE no podían considerarse seguros en productos cosméticos para el crecimiento de las pestañas, lo que aumentó la necesidad de fórmulas alternativas.
¿Qué canal de ventas genera las compras de sérum para pestañas?
Las tiendas minoristas en línea lideraron el sector con el 39.13% de los ingresos de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta del 8.9% hasta 2031.


