

Tamaño y participación del mercado de sueros faciales
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
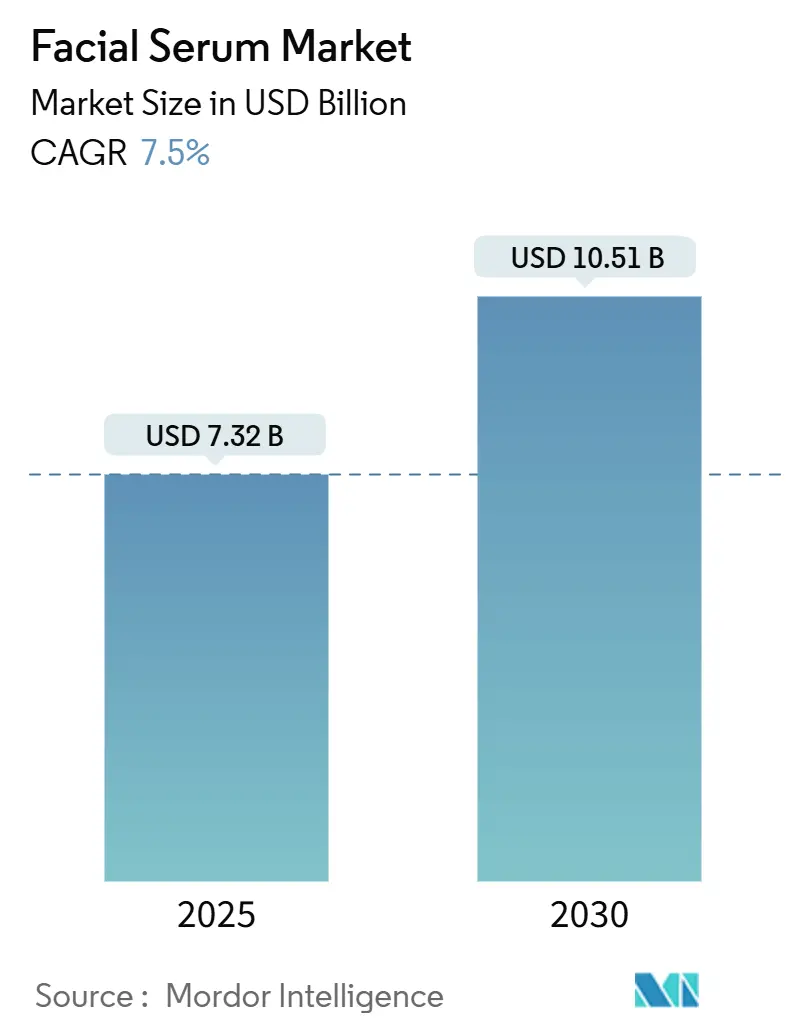
| Tamaño del mercado (2025) | USD 7.32 mil millones |
| Tamaño del mercado (2030) | USD 10.51 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.50% CAGR |
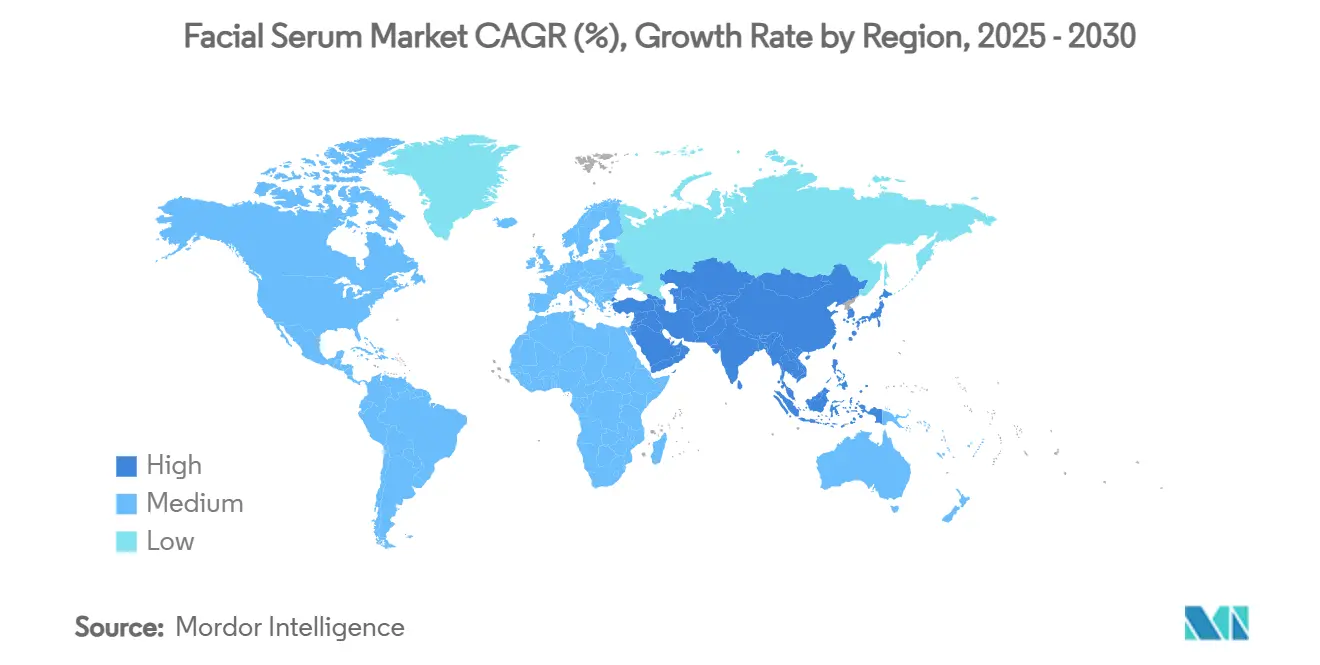
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
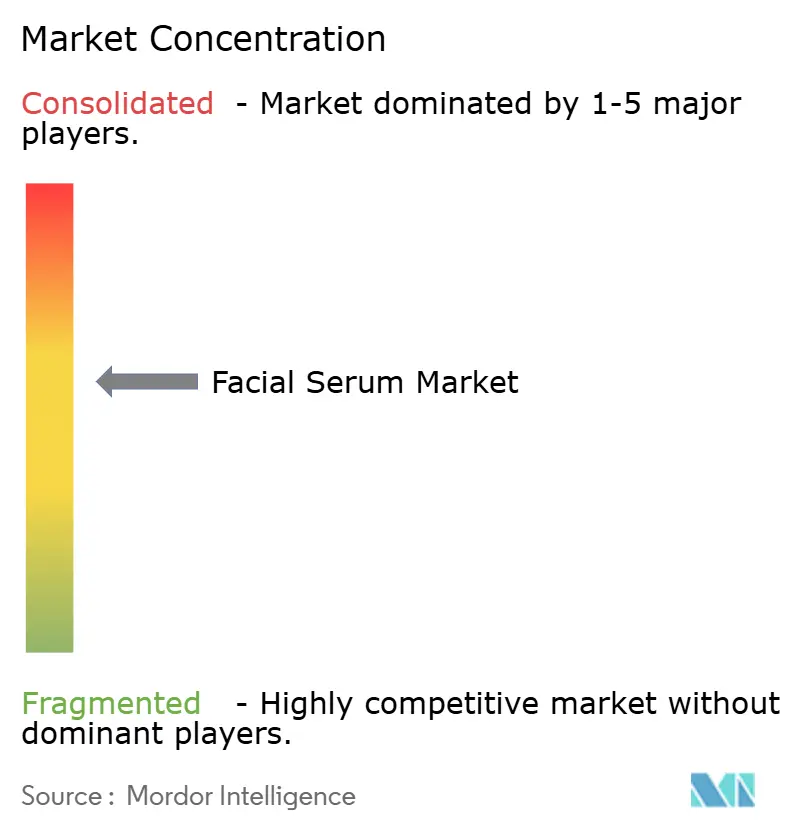
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sueros faciales por Mordor Intelligence
Se estima que el tamaño del mercado de suero facial será de USD 7.32 mil millones en 2025, y se espera que alcance los USD 10.51 mil millones para 2030, con una CAGR del 7.5 % durante el período de pronóstico (2025-2030).
La expansión del mercado refleja cambios demográficos, avances tecnológicos y preferencias de los consumidores que han consolidado los sérums faciales como una categoría premium de cuidado de la piel. La fortaleza del mercado radica en abordar múltiples problemas de la piel, desde el antienvejecimiento hasta afecciones cutáneas específicas, aprovechando la tendencia global hacia los productos de belleza premium. Los recientes cambios regulatorios, incluida la Ley de Modernización de la Regulación de Cosméticos (MoCRA) de la Administración de Alimentos y Medicamentos de EE. UU., que exige el registro de instalaciones cosméticas y la inclusión de productos en la lista desde julio de 2024, están influyendo en la dinámica del mercado. [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Registro de Instalaciones Cosméticas y Listado de Productos Bajo MoCRA”, fda.gov.
Conclusiones clave del informe
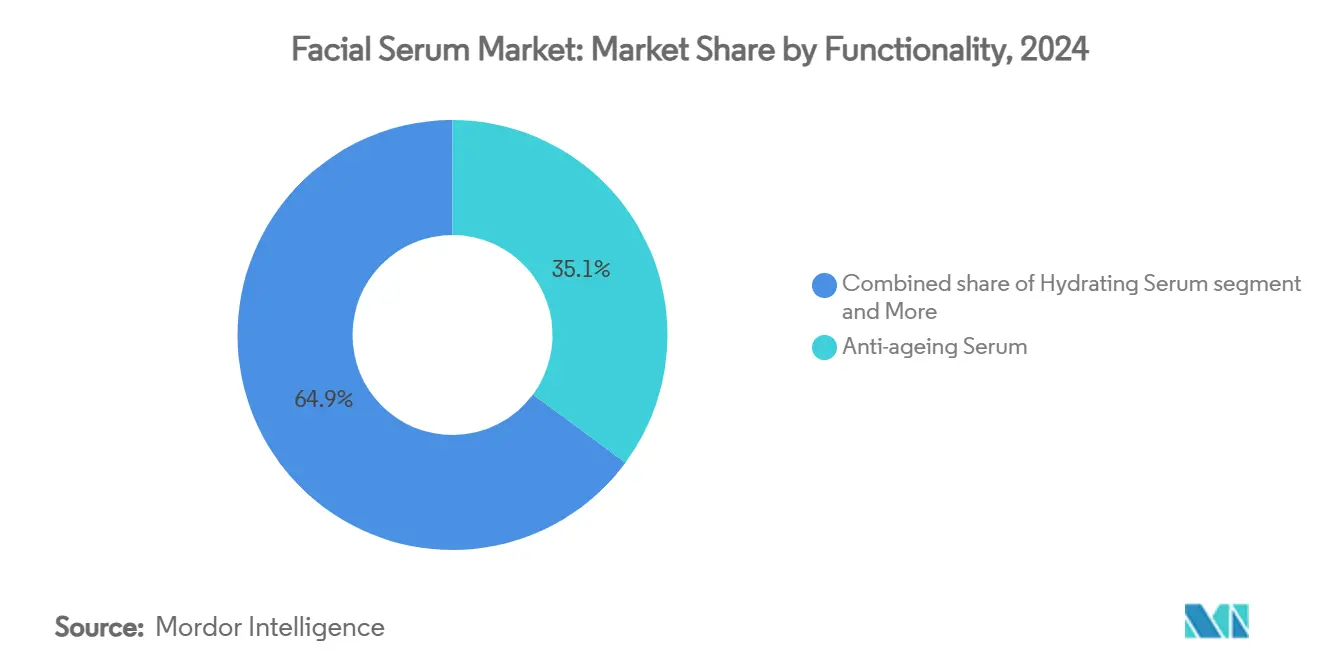
- En cuanto a funcionalidad, los sueros antienvejecimiento lideraron el mercado de sueros faciales con una participación de mercado del 35.12 % en 2024, mientras que se proyecta que los sueros para combatir el acné crecerán a una CAGR del 8.22 % entre 2025 y 2030.
- Por forma, los productos a base de agua representaron el 60.26 % del mercado de sueros faciales en 2024; las variantes a base de aceite están avanzando a una CAGR del 8.76 % hasta 2030.
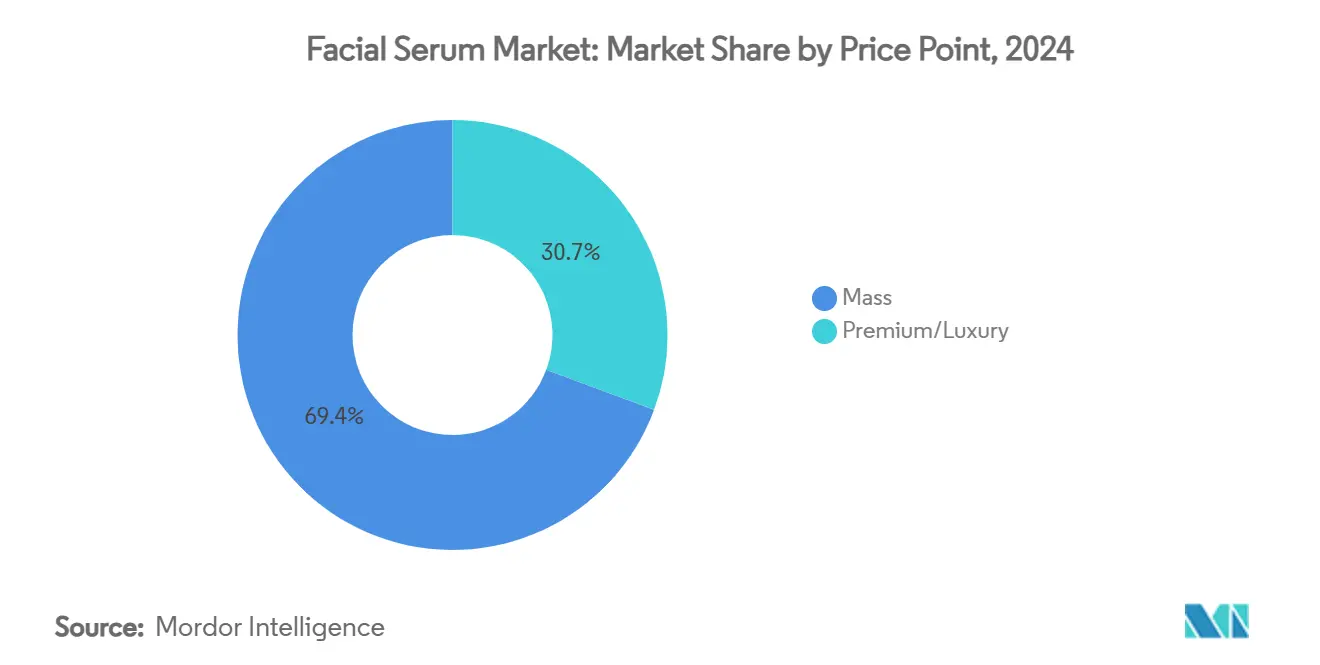
- Por rango de precio, el segmento masivo representó el 69.35% de los ingresos de 2024, mientras que se prevé que el segmento premium/de lujo se expanda a una CAGR del 9.04% hasta 2030.
- Por canal de distribución, las tiendas de salud y belleza representaron el 36.47% de las ventas en 2024, mientras que se proyecta que el comercio minorista en línea crezca a una CAGR del 9.12% durante el período de pronóstico.
- Por geografía, la región Asia-Pacífico representó el 35.28% de los ingresos del mercado en 2024, mientras que se espera que la región de Medio Oriente y África crezca a la CAGR más alta del 8.65% durante el período de pronóstico 2025-2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sueros faciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de soluciones antienvejecimiento | + 1.8% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Influencia de las tendencias K-beauty y J-beauty | + 1.2% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por fórmulas limpias, naturales, orgánicas y veganas. | + 1.5% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| El auge del cuidado de la piel personalizado | + 1.0% | América del Norte y Europa, adopción temprana en las zonas urbanas de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Demanda de soluciones multifuncionales y específicas | + 1.3% | Global | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y los influencers de belleza | + 0.9% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de soluciones antienvejecimiento
El segmento de sueros antiedad domina el mercado debido a los cambios demográficos, ya que se espera que la población mundial de 60 años o más alcance los 2.1 millones para 2050 [2] Fuente: Organización Mundial de la Salud, “Envejecimiento y salud”, who.int . El crecimiento de la cuota de mercado del segmento se debe al envejecimiento de la población y a la mayor adopción de productos para el cuidado preventivo de la piel entre los consumidores más jóvenes, en particular los millennials. Los avances en la tecnología de péptidos, específicamente las formulaciones del péptido OS-01, han demostrado una mejor función de la barrera cutánea y una reducción de los marcadores de inflamación en ensayos clínicos de 12 semanas. Estos resultados científicamente validados permiten estrategias de precios premium, manteniendo la rentabilidad del segmento a pesar de la competencia del mercado. La combinación del envejecimiento demográfico y las crecientes tendencias en el cuidado preventivo de la piel continúa impulsando la expansión del segmento.
Influencia de las tendencias K-beauty y J-beauty
Las prácticas de belleza coreanas y japonesas han transformado las rutinas globales de cuidado de la piel, convirtiendo los sérums faciales en productos esenciales en lugar de complementarios. Su influencia se ha extendido al desarrollo de ingredientes, ya que la investigación coreana ha avanzado en el uso de botánicos fermentados y complejos peptídicos en fórmulas para el cuidado de la piel. Estos ingredientes se someten a extensos procesos de fermentación que descomponen los compuestos en moléculas más pequeñas y de mayor absorción. La identificación por parte de Shiseido de la expresión de la proteína OBP2A en la piel humana, que responde al extracto de flor de lirio blanco francés, demuestra las contribuciones científicas de la investigación japonesa en belleza. El estudio reveló que esta proteína desempeña un papel crucial en el mantenimiento de la función de barrera cutánea y la retención de humedad. Las empresas que combinan los principios de belleza asiáticos con la investigación científica obtienen ventajas en el mercado mediante la diferenciación de productos y la mejora de las afirmaciones de eficacia respaldadas por estudios clínicos.
Creciente preferencia de los consumidores por fórmulas limpias, naturales, orgánicas y veganas.
La supervisión reforzada de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) bajo la ley MoCRA permite a las empresas de formulaciones naturales diferenciar sus productos mediante estándares de calidad, en línea con la creciente demanda de productos de belleza natural. Este movimiento va más allá de la selección de ingredientes e incluye envases sostenibles y prácticas de fabricación responsables. Las empresas que utilizan bioactivos fermentados demuestran una mayor estabilidad y eficacia de sus productos en comparación con los métodos de extracción tradicionales. Los consumidores se muestran dispuestos a pagar precios más altos por formulaciones naturales basadas en valores compartidos, lo que ofrece ventajas competitivas a las marcas consolidadas de belleza natural. El crecimiento del mercado en la región Asia-Pacífico crea oportunidades para combinar el conocimiento tradicional de las hierbas con las técnicas modernas de formulación. Esta integración permite a las empresas mantener precios premium y, al mismo tiempo, fidelizar a sus clientes mediante un posicionamiento basado en el valor.
Demanda de soluciones multifuncionales y específicas
La creciente complejidad de las formulaciones de sueros se alinea con la demanda de los consumidores de productos que aborden múltiples problemas de la piel a la vez, reflejando tanto las necesidades del estilo de vida moderno como la creciente conciencia sobre el cuidado de la piel. La investigación muestra que las formulaciones multifuncionales que contienen palmitoil tripéptido-38, ácido hialurónico hidrolizado y bakuchiol ofrecen resultados medibles, con estudios clínicos que documentan un aumento del 23.82 % en la hidratación de la piel junto con mejoras en la elasticidad y luminosidad [3] Fuente: Scientific Research Publishing Inc., “A Face Serum Containing Palmitoyl Tripeptide-38, Hydrolyzed Hyaluronic Acid, Bakuchiol and a Polyherbal and Vitamin Blend Improves Skin Quality,” scirp.org . Este desarrollo beneficia a las empresas con sólidas capacidades de investigación y conocimiento regulatorio, ya que estas formulaciones complejas requieren pruebas exhaustivas de seguridad y estabilidad. El mercado ha evolucionado hacia una eficacia de grado farmacéutico, particularmente con alternativas basadas en péptidos a los inyectables, donde compuestos como Argireline y SYN-Ake producen efectos similares al Botox a través de la inhibición de neurotransmisores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios premium limitan la penetración en los mercados emergentes | -1.1% | América del Sur, Oriente Medio y África, partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de productos falsificados e imitaciones | -0.8% | Global, concentrado en canales online | Corto plazo (≤ 2 años) |
| Límites regulatorios sobre la concentración de ingredientes activos, etiquetado y declaraciones | -0.6% | Global, variando según la jurisdicción | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la seguridad del producto y reacciones alérgicas | -0.7% | Global, acentuado en los mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios premium limitan la penetración en los mercados emergentes
La sensibilidad al precio en los mercados emergentes afecta la adopción de sérums faciales. Los consumidores en estos mercados suelen priorizar los productos esenciales sobre los productos premium para el cuidado de la piel debido a la escasez de recursos. Esto crea la necesidad de que las marcas desarrollen fórmulas y estrategias de precios específicas para cada mercado que equilibren la eficacia del producto con la asequibilidad. Los competidores locales aprovechan sus estructuras de costos más bajos para ofrecer alternativas funcionales utilizando ingredientes regionales y procesos de producción optimizados, lo que exige que las marcas internacionales demuestren un valor premium mediante la calidad de los ingredientes y la validación clínica. Las estrategias de precios se enfrentan a una complejidad adicional debido a las fluctuaciones monetarias y los aranceles de importación, especialmente para las marcas que utilizan ingredientes activos importados, ya que estos factores inciden directamente en los costos de producción y los precios finales de venta.
Aumento de productos falsificados e imitaciones
La industria cosmética de la Unión Europea enfrenta pérdidas anuales de 3 mil millones de euros debido a productos falsificados, lo que resulta en aproximadamente 32,000 pérdidas de empleo [4] Fuente: Oficina de Propiedad Intelectual de la Unión Europea, “Impacto económico de la falsificación en los sectores de ropa, cosméticos y juguetes en la UE”, euipo.europa.eu . La Ley de Modernización de la Regulación Cosmética (MoCRA) ha fortalecido las capacidades de aplicación de la Administración de Alimentos y Medicamentos de EE. UU. a través de requisitos de registro mejorados, con 589,762 listados de productos cosméticos activos registrados en la base de datos de la Administración de Alimentos y Medicamentos de EE. UU. a enero de 2025. La eliminación del vacío legal de minimis para envíos de bajo valor ha mejorado la coordinación entre la FDA y la Oficina de Aduanas y Protección Fronteriza para interceptar productos que no cumplen. Las empresas están respondiendo implementando medidas sólidas de seguridad de la cadena de suministro, programas de educación del consumidor y estrategias de protección de la propiedad intelectual para salvaguardar la integridad del mercado.
Análisis de segmento
Por funcionalidad: el dominio antienvejecimiento impulsa la innovación
Los sérums antiedad ostentan la mayor cuota de mercado, con un 35.12 % en 2024, debido a cambios demográficos como el envejecimiento de la población y el aumento de la esperanza de vida. La creciente adopción del cuidado preventivo de la piel en diferentes grupos de edad se debe a una mayor concienciación sobre el cuidado de la piel desde temprana edad, al aumento de la renta disponible y a la influencia de las tendencias de belleza en las redes sociales. Los consumidores jóvenes comienzan sus rutinas antiedad a edades más tempranas, mientras que los consumidores mayores buscan formulaciones avanzadas, lo que contribuye al dominio de este segmento.
Se prevé que el segmento de sérums para el tratamiento del acné crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.22 % hasta 2030. Este crecimiento se debe a la creciente preferencia de los consumidores por soluciones específicas para el cuidado de la piel, el mayor conocimiento de los tratamientos especializados y los avances en las fórmulas de sérums. El segmento se beneficia de la creciente demanda de soluciones para el acné sin receta, especialmente entre adultos jóvenes y adolescentes. Además, el aumento de la renta disponible y la expansión de la población urbana contribuyen a la mayor adopción de productos premium para el tratamiento del acné.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Las formulaciones a base de agua lideran la evolución del mercado
Los sérums a base de agua dominaron el mercado con un 60.26 % en 2024, ya que los consumidores priorizan su textura ligera y su posibilidad de combinarse con otros productos para el cuidado de la piel. Las fórmulas a base de aceite muestran un mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.76 % hasta 2030, ya que los usuarios valoran cada vez más sus propiedades fortalecedoras de la barrera cutánea. Esta distribución del mercado indica una mayor comprensión por parte de los consumidores de los tipos de fórmulas y sus beneficios específicos en las rutinas de cuidado de la piel. Los sérums a base de aceite se adaptan a las preferencias de belleza natural, ofreciendo alternativas naturales a los ingredientes sintéticos. El segmento de fórmulas en gel presenta innovadoras fórmulas híbridas que combinan los beneficios de los sistemas de administración a base de agua y aceite.
Las tecnologías avanzadas de formulación crean perfiles de textura y sistemas de administración mejorados, incluyendo ingredientes activos encapsulados y mecanismos de liberación prolongada. El auge del cuidado de la piel personalizado incrementa la demanda de formulaciones adaptables que respondan a las necesidades individuales de la piel y a las condiciones ambientales. Las diferencias climáticas regionales influyen en las preferencias de los consumidores: las fórmulas a base de agua funcionan bien en zonas húmedas y las variantes a base de aceite muestran una mayor eficacia en climas secos. Las soluciones de envasado mejoradas, en particular los sistemas airless, mejoran la estabilidad del producto y la experiencia del usuario en todos los tipos de formulación.
Por nivel de precio: el segmento premium supera al mercado masivo
El segmento de mercado masivo posee una participación de mercado del 69.35 % en 2024, impulsado por la amplia accesibilidad para el consumidor. El segmento premium/de lujo muestra un mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.04 % hasta 2030, ya que los consumidores muestran una mayor disposición a invertir en productos con mayor eficacia percibida y valor de marca. Esta división de mercado crea dos enfoques estratégicos distintos: las marcas de mercado masivo priorizan el valor y la accesibilidad, mientras que las marcas premium se centran en la innovación de ingredientes y la validación clínica.
Las marcas premium aprovechan la transparencia de los ingredientes y las pruebas clínicas para justificar precios más altos, y los consumidores demuestran su aceptación de mayores costos para productos con eficacia y seguridad documentadas. Los modelos de distribución directa al consumidor permiten un posicionamiento premium sin los márgenes minoristas tradicionales, lo que redefine la competencia en el segmento de lujo. En tiempos de incertidumbre económica, las marcas premium mantienen la estabilidad, ya que los consumidores priorizan la calidad en sus compras de cuidado de la piel. La integración de las tendencias de bienestar y belleza brinda oportunidades para que las marcas premium comercialicen sérums faciales como inversiones en salud.
Por canal de distribución: la transformación digital se acelera
Las tiendas de salud y belleza representaron una cuota de mercado del 36.47 % en 2024, ofreciendo oportunidades de degustación de productos y servicios de consultoría experta. Las tiendas online registraron la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2030, beneficiándose de la comodidad y una mayor variedad de productos. Este cambio en los canales de distribución refleja la evolución de las preferencias de los consumidores, especialmente entre los más jóvenes, que prefieren la investigación digital y las reseñas de clientes a las experiencias tradicionales de compra. Los hipermercados y supermercados funcionan como puntos de encuentro para productos del mercado masivo.
Las marcas implementan estrategias omnicanal para brindar experiencias consistentes en todos los puntos de contacto del cliente. Invierten en pruebas virtuales y recomendaciones personalizadas de productos para replicar en línea los servicios de consulta en tienda. El comercio social facilita las ventas a través de influencers, especialmente en el caso de los sérums faciales, donde la formación sobre el producto y las demostraciones de su aplicación influyen en las decisiones de compra. Los modelos de suscripción generan flujos de ingresos recurrentes a la vez que fomentan la fidelización del cliente mediante una selección personalizada de productos.
Análisis geográfico
Mercado de sueros faciales en APAC y MEA
Asia-Pacífico posee una cuota de mercado del 35.28 % en 2024, impulsada por el énfasis cultural en las rutinas de cuidado de la piel y el aumento de la renta disponible. Oriente Medio y África muestran la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.65 % hasta 2030. La sólida posición de la región Asia-Pacífico se debe a las prácticas de belleza consolidadas en Corea del Sur y Japón, donde las rutinas de cuidado de la piel en varios pasos han convertido los sérums faciales en productos esenciales. La amplia base de consumidores de China y la creciente clase media impulsan el continuo crecimiento de la demanda, mientras que los mercados del Sudeste Asiático crecen gracias a la influencia de la K-beauty y la urbanización. La expansión del mercado de la belleza en India, impulsada por su población joven y el mayor uso del comercio digital, contribuye al crecimiento regional.
Mercado de sueros faciales en Norteamérica
Norteamérica muestra un crecimiento de mercado estable gracias a la adopción de nuevos productos y la preferencia por productos premium. La Ley de Modernización de la Regulación de Cosméticos (MoCRA) ofrece ventajas competitivas a empresas consolidadas con sólidos sistemas de cumplimiento. Los consumidores de esta región muestran disposición a invertir en fórmulas científicamente probadas, lo que fomenta el desarrollo continuo de productos por parte de las grandes empresas. Canadá y México ofrecen potencial de crecimiento gracias a las ventas transfronterizas en línea y al creciente número de consumidores de clase media que buscan productos de calidad para el cuidado de la piel.
Mercado de sueros faciales en EMEA
Europa muestra una preferencia avanzada por parte de los consumidores por productos de belleza limpios y envases sostenibles, lo que genera oportunidades de mercado para las marcas con conciencia ambiental que mantienen la eficacia de sus productos. Las estrictas regulaciones de la región sobre seguridad cosmética y reclamos de marketing benefician a empresas con un sólido respaldo científico y conocimiento regulatorio. El Brexit continúa influyendo en las operaciones de la cadena de suministro y las estrategias de mercado, mientras que los mercados de Europa del Este muestran potencial de crecimiento gracias a la mejora del nivel de vida y una mayor concienciación sobre la belleza. El crecimiento de Oriente Medio y África refleja una creciente urbanización, mayores ingresos disponibles y una mayor concienciación sobre la belleza, especialmente entre los consumidores más jóvenes que buscan productos premium.
Panorama competitivo
El mercado de sérums faciales presenta una concentración moderada, con una puntuación de 6 sobre 10, lo que permite tanto a gigantes consolidados como a empresas emergentes disruptivas captar valor mediante estrategias de posicionamiento diferenciadas. Grandes empresas como L'Oréal, Estée Lauder y Shiseido aprovechan sus amplias capacidades de I+D y sus redes de distribución globales para mantener su liderazgo en el mercado, mientras que marcas emergentes como DECIEM (The Ordinary) y Drunk Elephant revolucionan los modelos de precios tradicionales mediante estrategias directas al consumidor y transparencia en la distribución de ingredientes.
Los patrones estratégicos revelan una creciente inversión en tecnología de péptidos y formulaciones personalizadas, donde las marcas buscan diferenciarse mediante la validación científica y la eficacia clínica, en lugar de limitarse a las afirmaciones de marketing. La adopción de tecnología impulsa la diferenciación competitiva, y las empresas invierten en el desarrollo de formulaciones optimizadas con IA y soluciones personalizadas para el cuidado de la piel que se adaptan a las condiciones cutáneas individuales y a los factores ambientales.
Existen oportunidades de mercado en sectores demográficos desatendidos y mercados emergentes, donde las marcas locales pueden aprovechar la comprensión cultural y las ventajas de costos para competir eficazmente con actores internacionales. El auge de la belleza limpia y los envases sostenibles crea oportunidades de entrada para las marcas que integran auténticamente los valores ambientales con la eficacia del producto, mientras que los requisitos de cumplimiento normativo favorecen a las empresas con sólidos sistemas de calidad y experiencia científica.
Líderes de la industria de sueros faciales
Unilever PLC
L'Oréal SA
Estée Lauder Companies Inc.
Servicios Johnson & Johnson LLC
Procter & Gamble Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Aptar Beauty y Clarins presentaron la novena generación de su producto Double Serum. El diseño incorpora dos cámaras que contienen sueros lipídicos e hídricos que se dispensan simultáneamente. El envase está compuesto por un 94 % de materiales reciclables y un 24 % de contenido reciclado.
- Julio de 2025: Sacred Rituel lanzó Sacred Serum, un aceite facial orgánico con FPS 10 de amplio espectro que recibió la certificación MADE SAFE. El sérum contiene ingredientes botánicos de origen vegetal, prensados en frío, como semilla de frambuesa.
- Junio de 2025: Shiseido organizó un evento temporal en Herald Square Plaza, Nueva York, para lanzar su nuevo Ultimune Power Infusing Serum, disponible exclusivamente en Macy's. Este sérum, desarrollado a partir de 30 años de investigación sobre la inmunidad cutánea, tiene como objetivo ralentizar el proceso de envejecimiento.
- Abril de 2025: TruSkin lanzó su suero facial protector solar mineral con FPS 30. Este producto combina ingredientes botánicos para hidratar y reafirmar la piel, a la vez que proporciona protección solar en una fórmula ligera que no blanquea.
Alcance del informe del mercado global de sueros faciales
| Suero hidratante |
| Suero antienvejecimiento |
| Suero iluminador/aclarante |
| Suero para combatir el acné |
| Suero Exfoliante |
| Otros |
| Basado en aceite |
| Basado en agua |
| Otros |
| Misa |
| Premium/Lujo |
| Hipermercados / Supermercados |
| Tiendas de salud y belleza |
| Tiendas minoristas en línea |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por Funcionalidad | Suero hidratante | |
| Suero antienvejecimiento | ||
| Suero iluminador/aclarante | ||
| Suero para combatir el acné | ||
| Suero Exfoliante | ||
| Otros | ||
| Por formulario | Basado en aceite | |
| Basado en agua | ||
| Otros | ||
| Por punto de precio | Misa | |
| Premium/Lujo | ||
| Por canal de distribución | Hipermercados / Supermercados | |
| Tiendas de salud y belleza | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sueros faciales?
El tamaño del mercado de sueros faciales está valorado en USD 7.32 mil millones en 2025 y se proyecta que alcance los USD 10.51 mil millones para 2030.
¿Qué segmento de funcionalidad tiene la mayor participación en los ingresos?
Los sueros antienvejecimiento ocupan la primera posición con el 35.12 % de las ventas de 2024, lo que refleja una fuerte demanda en todos los grupos de edad.
¿Qué región se está expandiendo más rápidamente?
Se espera que la región de Medio Oriente y África registre la CAGR más alta, un 8.65 %, entre 2025 y 2030, impulsada por el aumento de los ingresos urbanos y la conciencia de la belleza.
¿Por qué los sueros a base de aceite están creciendo más rápido que las variantes a base de agua?
Las fórmulas a base de aceite ganan impulso debido a las narrativas de reparación de barreras, las tendencias de belleza limpia y la educación del consumidor sobre el papel de los portadores lipofílicos en el bloqueo de la humedad.


