

Tamaño y participación en el mercado de factoring
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
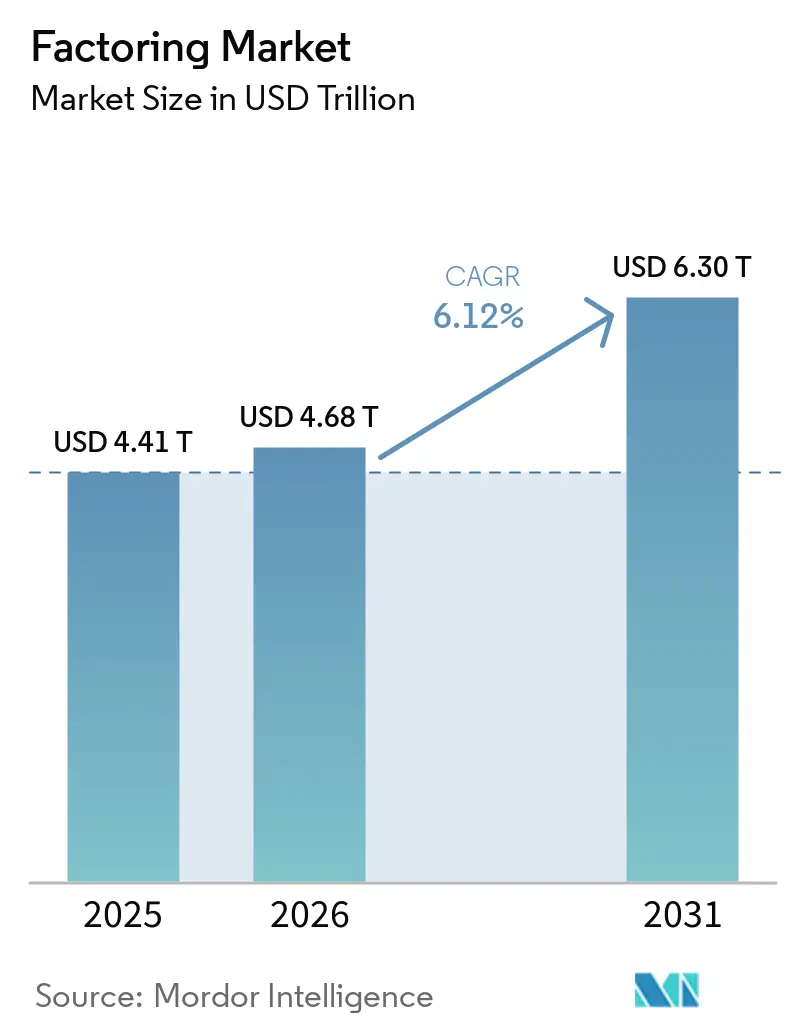
| Tamaño del mercado (2026) | USD 4.68 billones |
| Tamaño del mercado (2031) | USD 6.30 billones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Europa |
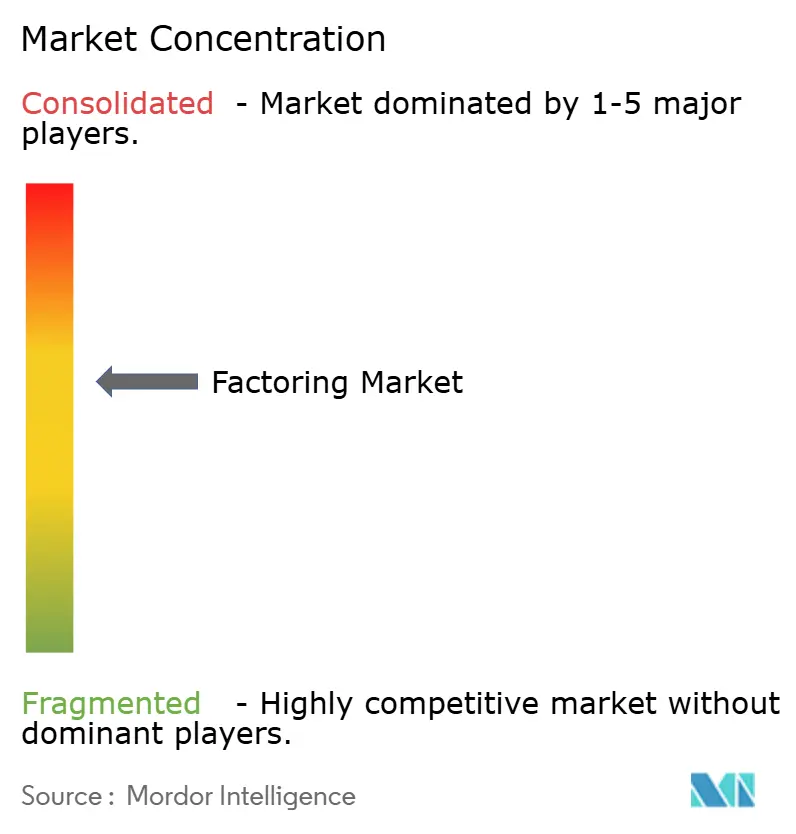
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de factoring por Mordor Intelligence
Se proyecta que el tamaño del mercado de factoring se expandirá de USD 4.41 billones en 2025 y USD 4.68 billones en 2026 a USD 6.30 billones en 2031, registrando una CAGR de 6.12% entre 2026 y 2031.
El ajuste del capital circulante y el límite de 60 días de la Unión Europea para los plazos de pago entre empresas están aumentando la demanda de los proveedores de liquidez basada en cuentas por cobrar, lo que impulsa una mayor adopción en el mercado del factoring. [1] Parlamento Europeo, «Resolución legislativa del Parlamento Europeo de 23 de abril de 2024 sobre la lucha contra la morosidad en las transacciones comerciales», Diario Oficial de la Unión Europea, europa.eu Europa sigue siendo el centro de la actividad por cuota de mercado, mientras que el corredor de Oriente Medio y África muestra las perspectivas de crecimiento más rápidas a medida que las plataformas digitales y las innovaciones en los pagos amplían la distribución para las pequeñas empresas. Los bancos siguen siendo el pilar del ecosistema, pero las plataformas no bancarias que integran la evaluación de riesgos en el software empresarial y los mercados están ganando terreno, lo que está configurando la competencia en el mercado del factoring. El factoring nacional sigue dominando los volúmenes, pero las integraciones del comercio electrónico transfronterizo y las mejores opciones de liquidación están ayudando a que la financiación internacional de cuentas por cobrar crezca dentro del mercado.
Conclusiones clave del informe
- Por proveedor, los bancos lideraron con el 64.59% de la participación de mercado de factoring en 2025, mientras que se proyecta que las compañías financieras no bancarias crecerán a una CAGR del 8.92% hasta 2031.
- Por tamaño de empresa, las pequeñas y medianas empresas representaron el 68.42% de la cuota de mercado en 2025, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.76% hasta 2031.
- Por aplicación, las transacciones nacionales representaron el 73.06% de la cuota de mercado del factoring en 2025, mientras que se proyecta que el factoring internacional crecerá a una CAGR del 9.33% hasta 2031.
- Por sector de uso final, la industria manufacturera representó el 29.22% de la cuota de mercado en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.59% hasta 2031.
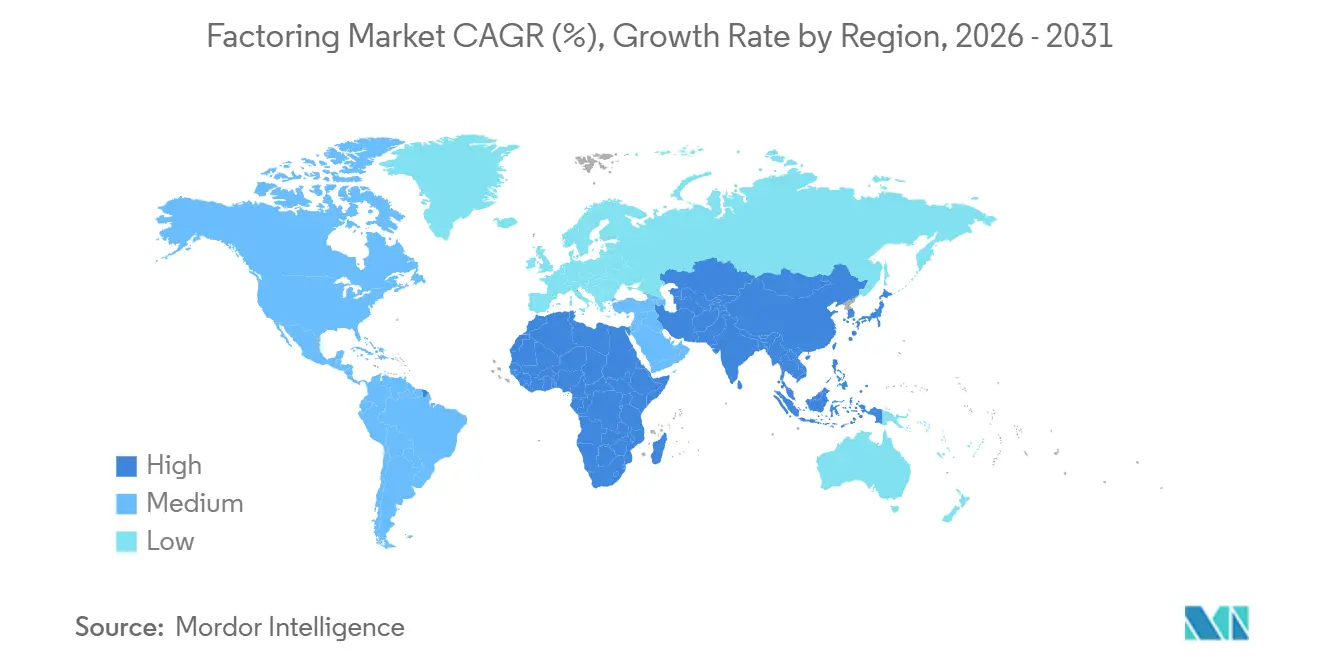
- Por geografía, Europa tenía el 58.56% de la participación de mercado de factoring en 2025, mientras que se proyecta que Medio Oriente y África registren una CAGR del 10.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de factoring
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de plataformas fintech entre las pymes | + 1.2% | Global, con ganancias tempranas en los Países Bajos, el Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Expansión del comercio transfronterizo y el comercio electrónico | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| La normativa de la UE sobre morosidad intensifica la demanda de capital circulante | + 0.9% | Europa (Francia, Alemania, Benelux, países nórdicos) | Corto plazo (≤ 2 años) |
| Programas de financiación de la cadena de suministro liderados por empresas globales | + 1.1% | América del Norte y la UE, emergentes en América Latina | Mediano plazo (2-4 años) |
| API de finanzas integradas y B2B-BNPL que permiten el factoraje en el carrito de compras | + 0.8% | Global, concentrado en América del Norte, Europa Occidental y Singapur | Mediano plazo (2-4 años) |
| Sistemas de pago en tiempo real que facilitan el microfactoring | + 0.6% | América del Norte, la UE, Australia y la India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de plataformas Fintech entre las pymes
Las pequeñas y medianas empresas están adoptando soluciones de factoring digital para estabilizar su flujo de caja y reducir el tiempo de financiación, lo que amplía el acceso al mercado de factoring a prestatarios con acceso limitado a servicios financieros. Triumph Financial informó que podía adquirir el 75 % de las facturas de pequeñas empresas de transporte sin revisión manual mediante un motor de aprendizaje automático, lo que demuestra cómo la automatización reduce los ciclos de evaluación crediticia y los costes operativos. Su monedero virtual LoadPay ofrece financiación instantánea las 24 horas del día, los 7 días de la semana, a través de cuentas de subcuentas autorizadas por el banco, lo que optimiza la relación entre la compra de facturas y la liquidez del proveedor. Los bancos también están simplificando el acceso mediante portales digitales y flujos de trabajo integrados, como se observa en la solución TradePay de HSBC Indonesia, que fusionó los pagos digitales y el capital circulante en una sola plataforma. [2] PT Bank HSBC Indonesia, “Informe Anual 2024”, PT Bank HSBC Indonesia, about.hsbc.co.id La profunda integración en el software empresarial en la nube está mejorando el procesamiento directo, ya que las cuentas por cobrar elegibles pueden fluir a programas de cuentas por cobrar integrados con un registro contable preciso y financiamiento bancario, lo que reduce la fricción operativa para las PYMES. Estos cambios técnicos y de distribución están atrayendo a más PYMES al mercado de factoring al reducir la carga de incorporación y conectar el crédito con los sistemas comerciales cotidianos.
Expansión del comercio transfronterizo y el comercio electrónico
La adopción del comercio electrónico transfronterizo y el comercio a cuenta abierta están impulsando la demanda de financiación de cuentas por cobrar internacionales, lo que amplía el conjunto de aplicaciones que abarca el mercado del factoring. Se espera que el factoring internacional supere la actividad nacional con una tasa de crecimiento anual compuesta (TCAC) del 9.33 % hasta 2031, ya que las integraciones de plataformas hacen que la financiación transfronteriza sea más sencilla para los vendedores. En 2025, HSBC amplió sus soluciones para apoyar a los vendedores de comercio electrónico con datos casi en tiempo real, lo que permite la liquidación de divisas el mismo día o al día siguiente, reduciendo así los costes de cambio de divisas, lo que anima a más comerciantes a exportar a cuenta abierta. JP Morgan integró herramientas de financiación de la cadena de suministro en Oracle Fusion Cloud ERP para proveedores de FedEx, lo que permite pagos anticipados con precios basados en el crédito del comprador y facilita la adopción para los proveedores que venden en mercados globales. [3] JP Morgan, “JP Morgan Payments lanza una solución de financiación de la cadena de suministro de vanguardia con Oracle”, JPMorgan Chase & Co., jpmorgan.com Estos programas fortalecen la confianza del vendedor porque los precios reflejan la calidad crediticia de los grandes compradores en lugar de los balances de los proveedores más pequeños, lo que respalda la expansión internacional. Las plataformas líderes que agilizan grandes volúmenes de facturas y pagan a los proveedores por adelantado también respaldan los flujos de trabajo transfronterizos al estandarizar la documentación y las rutinas de financiación.
La normativa de la UE sobre morosidad intensifica la demanda de capital circulante
En abril de 2024, el Parlamento Europeo adoptó su posición en primera lectura sobre una propuesta de reglamento para abordar la morosidad. Entre las enmiendas clave se incluía un límite de 60 días para los plazos de pago entre empresas (B2B), que se apartaba de la propuesta de 30 días de la Comisión Europea, y disposiciones que anulaban las cláusulas que restringían la cesión de cuentas por cobrar, eliminando así las barreras para que los proveedores factorizaran facturas. El interés de demora, según el reglamento, se fija en el tipo principal de refinanciación del Banco Central Europeo más 8 puntos porcentuales, y la comisión fija de recuperación oscila entre 58.3 USD (50.0 EUR) y 175.0 USD (150.0 EUR), dependiendo del importe de la factura, lo que incrementa el coste de los pagos atrasados. Este marco refuerza la defensa de las soluciones de pago anticipado y apoya el mercado del factoring al aclarar la capacidad de los proveedores para ceder cuentas por cobrar. Los proveedores están actualizando sus productos y documentación para alinearse con las nuevas normas, lo que facilita la adopción por parte de los pequeños proveedores que anteriormente se enfrentaban a barreras contractuales. El reglamento también promueve una gestión de efectivo más sistemática entre compradores y proveedores, lo que aumenta la visibilidad y la previsibilidad de los ciclos de pago. Se espera que estos cambios impulsen la demanda a corto plazo de financiación de cuentas por cobrar en toda Europa, a medida que los proveedores buscan soluciones más rápidas y ejecutables en el mercado del factoring.
Programas de financiación de la cadena de suministro liderados por corporaciones globales
Los grandes compradores están ampliando los programas que conectan las facturas de los proveedores con la financiación basada en la calidad crediticia del comprador, lo que atrae a más proveedores a las soluciones de cuentas por cobrar gestionadas por bancos y apoya el mercado del factoring. El lanzamiento de JP Morgan en 2025 con Oracle integró las opciones de financiación de la cadena de suministro directamente en Oracle Cloud ERP para los proveedores de FedEx, lo que permitió el pago anticipado con tasas vinculadas a la calificación de FedEx y redujo el tiempo de implementación a una simple activación dentro de Oracle B2B. En Indonesia, HSBC combinó pagos digitales y funciones de capital de trabajo y firmó un acuerdo de financiación de la cadena de suministro sostenible con Saint-Gobain Indonesia, lo que demuestra cómo los programas corporativos pueden recompensar las mejores prácticas de los proveedores al tiempo que proporcionan liquidez. Societe Generale destaca verticales clave como la automoción, la industria aeroespacial, las telecomunicaciones, la energía y el comercio minorista de alimentos como puntos focales para soluciones de financiación de nivel profundo en Europa, lo que fomenta una mayor participación de los proveedores más allá del primer nivel. [4] Societe Generale Wholesale Banking, “De la crisis a la oportunidad: Desbloqueando el poder de la financiación de la cadena de suministro en un mundo volátil”, Societe Generale, wholesale.banking.societegenerale.com Estos programas estandarizan la incorporación, refuerzan la calidad de los datos y mejoran los precios, lo que acelera la adopción por parte de los proveedores y fortalece el papel del mercado de factoring en la gestión de efectivo de las empresas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste del factoring en relación con el crédito bancario | -1.4% | Global, particularmente agudo en Alemania y Canadá | Corto plazo (≤ 2 años) |
| Aumento del riesgo cibernético y de las violaciones de la privacidad de los datos | -0.7% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Licencias irregulares y normas prudenciales en los mercados emergentes | -0.9% | África subsahariana, Sudeste asiático, América Latina | Largo plazo (≥ 4 años) |
| Modelos de riesgo algorítmico que excluyen a las PYMES con archivos delgados | -0.6% | Reino Unido, América del Norte y mercados fragmentados de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los riesgos cibernéticos y las violaciones de la privacidad de los datos
La mayor sofisticación del fraude y la exposición de datos aumentan el riesgo en la verificación de cuentas por cobrar y la supervisión de garantías, lo que incrementa el coste de las operaciones en todo el mercado del factoring. BNP Paribas reveló que un caso específico de fraude en la financiación de cuentas por cobrar contribuyó a un aumento de casi 1.5 millones de euros en préstamos dudosos durante el tercer trimestre de 2025, lo que puso de relieve la necesidad de controles más rigurosos y verificaciones en tiempo real. Las empresas de transporte de Norteamérica informaron de un aumento de los intentos de violación de la identidad y falsificación de documentación durante 2024 y 2025, lo que demuestra cómo las redes de fraude se dirigen a nichos de mercado en rápido crecimiento. La Ley de Resiliencia Operativa Digital de la Unión Europea entró en vigor en enero de 2025 y exige una mejor gestión de riesgos de las tecnologías de la información y las comunicaciones para las entidades financieras, lo que amplía el alcance del cumplimiento normativo para los proveedores que gestionan datos de facturas y pagos. Los proveedores han respondido con controles de incorporación más estrictos, verificación de facturas de múltiples fuentes y controles seguros de instrucciones de pago, que mejoran la resiliencia, pero aumentan los costes unitarios. A medida que se intensifican los controles cibernéticos, los márgenes pueden verse reducidos, incluso si el volumen de transacciones crece en el mercado del factoring.
Licencias irregulares y normas prudenciales en los mercados emergentes
Las deficiencias en la transferibilidad de las cuentas por cobrar, las normas de prelación y las formalidades limitan la seguridad jurídica en varias jurisdicciones, lo que reduce la disposición de los financistas a conceder crédito a gran escala y ralentiza la expansión del mercado del factoring. El Proyecto de Guía para la Incorporación al Derecho Interno de UNIDROIT señala la existencia de marcos desiguales para la definición de las cuentas por cobrar, el establecimiento de requisitos de transferencia y la priorización de las transferencias en competencia, lo que complica la ejecución transfronteriza y la venta de activos. El capital regulatorio se suma a la carga, ya que los bancos deben reconocer el riesgo de dilución y mantener el capital para cubrirlo mediante métodos de calificación interna, lo que incrementa los costes para las pequeñas entidades de depósito. Estas limitaciones fragmentan el diseño y la documentación de los productos, lo que prolonga el plazo de comercialización para los nuevos participantes. A medida que los responsables políticos actualizan las transacciones garantizadas y los registros digitales, la armonización puede reducir las fricciones en las transacciones; sin embargo, la variabilidad actual mantiene una adopción desigual entre regiones. Hasta que las normas converjan, los requisitos prudenciales y la incertidumbre jurídica seguirán siendo lastres importantes para el mercado del factoring.
Análisis de segmento
Por proveedor: Prestamistas no bancarios captan participación a través de API integradas
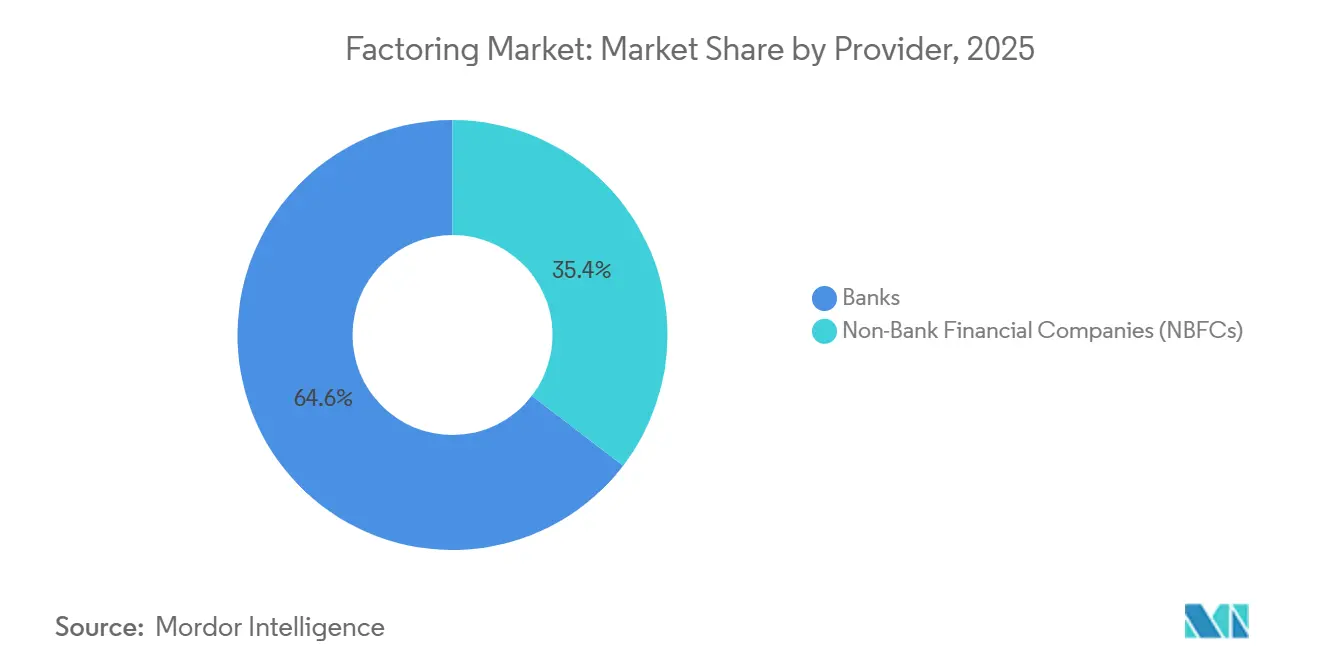
Los bancos mantuvieron el 64.59 % de la cuota de mercado de proveedores en 2025 y continúan aprovechando la solidez de sus balances y las relaciones entre productos, mientras que se prevé que las empresas financieras no bancarias se expandan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 8.92 % hasta 2031, a medida que las finanzas integradas se extienden por el mercado del factoring. Los proveedores están reforzando la escala mediante la integración de soluciones en el software empresarial, lo que permite a los proveedores activar pagos anticipados desde sistemas conocidos, reduciendo así el tiempo de implementación e impulsando la adopción. El lanzamiento de JP Morgan en 2025 con Oracle permite a los proveedores seleccionar pagos anticipados a tasas vinculadas al crédito del comprador, con activación dentro de Oracle Cloud ERP, lo que acorta los ciclos de implementación y facilita la adopción por parte de los proveedores. Por su parte, Triumph utiliza el aprendizaje automático para comprar la mayoría de las facturas de pequeños transportistas sin revisión manual y financiarlas instantáneamente a través de monederos digitales, lo que demuestra cómo las entidades no bancarias pueden aprovechar las plataformas de pago en tiempo real . Estos cambios, junto con los portales bancarios y las API, están mejorando la velocidad y la experiencia en todo el mercado del factoring.
Los bancos se están modernizando para proteger sus relaciones clave, mientras que las entidades no bancarias se centran en la velocidad y la integración para satisfacer las necesidades específicas del sector del factoring. HSBC Indonesia presentó una solución digital de facturación y pagos que centraliza el capital circulante y los pagos, lo que refleja la adaptación de las plataformas bancarias a las expectativas de los clientes. La solución de cuentas por cobrar de SAP Taulia se integra de forma nativa con SAP Cloud ERP y automatiza el registro diario, lo que proporciona a los equipos financieros un control más estricto y registros listos para auditoría, a la vez que mantiene el acceso a las redes de financiación bancaria. Estas experiencias integradas reducen el tiempo de incorporación y las necesidades de formación, lo que ayuda tanto a los proveedores bancarios como a las entidades no bancarias a escalar con menos intervenciones manuales. A medida que las entidades no bancarias crecen, las alianzas con bancos con licencia y grandes plataformas continúan proporcionando capacidad de balance y distribución. El resultado es una combinación competitiva que facilita un acceso más amplio a la financiación de cuentas por cobrar en todo el mercado del factoring.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa: las PYMES dominan la cuota de mercado, pero enfrentan un riesgo de impago elevado
Las pequeñas y medianas empresas representaron el 68.42 % del mercado en 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.76 % hasta 2031, ya que la originación digital, los portales integrados y la liquidación más rápida hacen que la financiación de cuentas por cobrar sea más accesible en el mercado del factoring. Las pymes tienden a experimentar ciclos de conversión de efectivo más variables, por lo que la capacidad de monetizar facturas rápidamente se adapta perfectamente a sus necesidades de capital circulante. Los programas dirigidos por empresas que ajustan el precio del pago anticipado a la calificación crediticia de un gran comprador son especialmente útiles para los pequeños proveedores que venden a marcas globales. La integración de JP Morgan con Oracle Cloud ERP es un ejemplo de cómo se puede simplificar el registro y el uso de proveedores para reducir la carga de los equipos financieros más pequeños. Las ofertas de la banca digital, como TradePay de HSBC Indonesia, también muestran cómo los bancos están integrando herramientas de flujo de fondos para empresas más pequeñas en mercados en crecimiento.
El acceso sigue siendo desigual en lugares donde los modelos de crédito dependen de datos retrospectivos de las agencias de crédito en lugar de la telemetría del flujo de caja en tiempo real, lo que limita la elegibilidad de las empresas jóvenes y con pocos recursos en el mercado de factoraje. La norma propuesta por la CFPB, que excluye el factoraje de la recopilación y presentación de datos sobre préstamos a pequeñas empresas, reduce la visibilidad de los resultados de las aprobaciones, lo que dificulta la evaluación de la imparcialidad del modelo. Al mismo tiempo, las soluciones integradas y los canales de pago en tiempo real están permitiendo el microfactoraje para facturas muy pequeñas, lo que facilita a las micro y pequeñas empresas un acceso más rápido a los fondos cuando las líneas tradicionales no están disponibles. A medida que los bancos y las entidades no bancarias amplían las fuentes de datos para incluir el rendimiento del comprador y el comportamiento a nivel de factura, más pymes pueden calificar con límites que se ajusten a sus ciclos de efectivo. Estos avances equilibran la inclusión con el control de riesgos y amplían la base de proveedores atendida por el mercado de factoraje.
Por aplicación: el factoring internacional se expande gracias a la integración del comercio electrónico
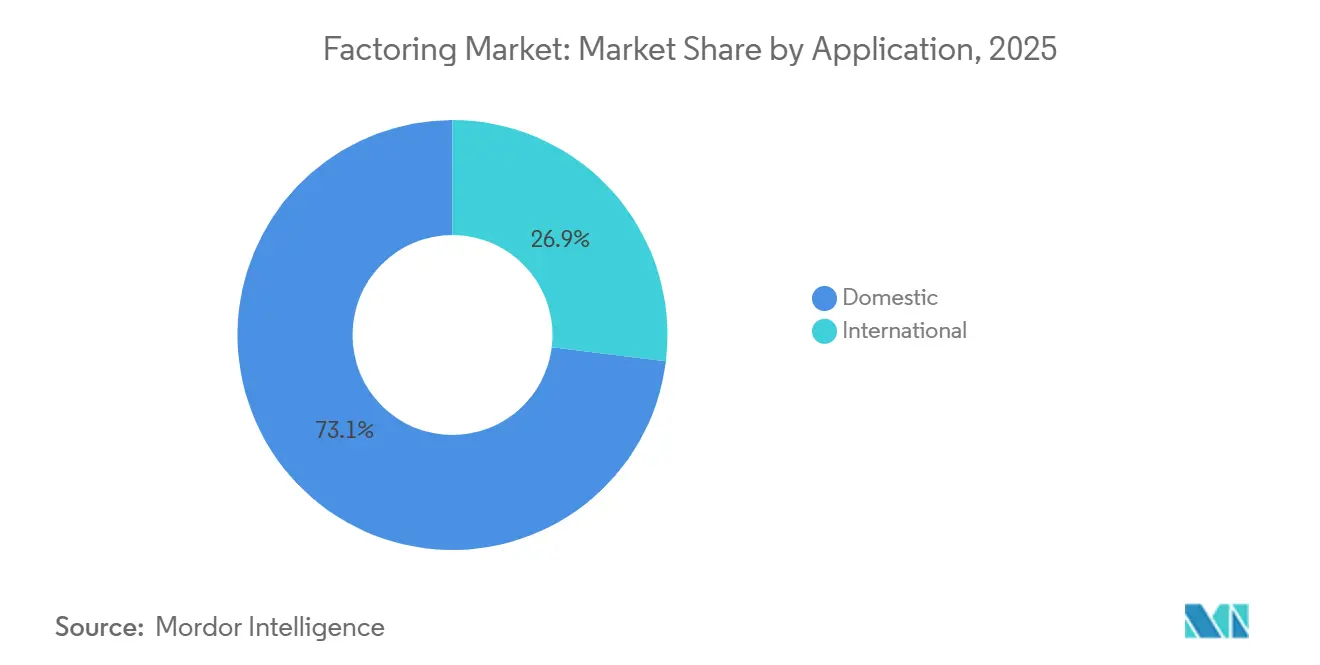
Las transacciones nacionales representaron el 73.06% del mercado en 2025, pero se prevé que el factoring internacional crezca a una tasa compuesta anual del 9.33% hasta 2031, a medida que las plataformas transfronterizas integren el crédito en el punto de venta y en los flujos de trabajo de los sistemas ERP en todo el mercado del factoring. La nueva normativa europea sobre pagos atrasados elimina las restricciones contractuales, lo que permite a los proveedores transferir las cuentas por cobrar. Este cambio facilita el factoring o la venta de facturas, mejorando el flujo de caja inmediato y respaldando los acuerdos de financiación nacionales e internacionales. Se prevé que el tamaño del mercado global de factoring para transacciones transfronterizas se expanda a medida que los vínculos integrados afiancen los ciclos de financiación entre compradores y proveedores. Los programas con liquidación de divisas el mismo día o al día siguiente y datos en tiempo real reducen aún más las fricciones para los exportadores y vendedores en línea. Estas características están ayudando a que los flujos internacionales reduzcan la brecha con la actividad nacional en el mercado.
Los bancos y las plataformas están desarrollando ofertas que integran la financiación de cuentas por cobrar en los lugares donde los vendedores ya gestionan sus negocios, lo que reduce las dificultades para su adopción transfronteriza. La integración de JP Morgan con Oracle Cloud ERP permite a los proveedores optar por el pago anticipado dentro del flujo de trabajo que ya utilizan para pedidos y facturas, lo que reduce la gestión de cambios. Las soluciones de HSBC Indonesia demuestran cómo las herramientas digitales de capital circulante pueden expandirse en mercados de rápido crecimiento con exposición a la exportación, lo que anima a más proveedores a confiar en la previsibilidad de los plazos de cobro. A medida que la liquidación en el mismo día en pares de divisas clave se vuelve más común, los exportadores pueden minimizar las fricciones cambiarias y convertir las ventas en efectivo con menor retraso. Estas mejoras hacen que la financiación transfronteriza de cuentas por cobrar sea más repetible y escalable en el mercado del factoring.
Por industria de usuario final: el comercio minorista supera al manufacturero en extensiones de plazos de pago
El sector manufacturero representó el 29.22 % de la cuota de mercado en 2025, lo que refleja el uso del descuento de facturas para cubrir plazos extendidos y ciclos de producción que inmovilizan capital circulante en todo el mercado de factoring. Se prevé que el comercio minorista y el comercio electrónico sean los sectores verticales de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.59 % hasta 2031, a medida que las plataformas comerciales integren la financiación de cuentas por cobrar para la liquidez de los vendedores. Los proveedores del sector manufacturero utilizaron el factoring para alinear el flujo de caja con los calendarios de envío y las extensiones de plazo, asegurando así una cuota significativa del mercado de servicios de factoring. El transporte y la logística, la tecnología de la información y la atención médica presentan perfiles de riesgo y flujos de documentación distintos, que determinan cómo los proveedores diseñan los modelos de suscripción y gestión de riesgos. Esta dinámica establece una base para un uso constante en todos los sectores del mercado.
La tecnología y los datos están mejorando los flujos de trabajo específicos del sector que impulsan la adopción. SAP Taulia ha documentado resultados de descuentos dinámicos a gran escala para empresas, lo que demuestra cómo las herramientas integradas de cuentas por pagar y por cobrar pueden generar ahorros y liquidez simultáneamente. El programa vinculado a la sostenibilidad de HSBC Indonesia con Saint-Gobain Indonesia añade incentivos basados en el rendimiento que alinean la financiación con las mejoras de los proveedores, lo que ayuda a fortalecer las cadenas de suministro y a la vez proporciona fondos. Los modelos de aprendizaje automático de Triumph y la financiación instantánea facilitan la monetización de las facturas de transporte en importes reducidos, lo que elimina los cuellos de botella para transportistas y corredores. Los bancos europeos destacan el crecimiento de las finanzas de nivel profundo y la fabricación relacionada con la defensa, lo que sugiere que más proveedores de todos los niveles accederán a pagos anticipados. Estos avances respaldan la adopción continua en diversas verticales del mercado del factoring.
Análisis geográfico
Mercado europeo de factoring
Europa mantuvo el 58.56 % de la cuota global en 2025, lo que refleja una sólida base de plataformas bancarias, programas corporativos activos y una regulación favorable que protege el derecho de los proveedores a ceder sus cuentas por cobrar en el mercado de servicios de factoring. Las normas de la Unión Europea sobre retrasos en los pagos limitan los plazos a 60 días y prohíben las cláusulas de no cesión, lo que reduce directamente las barreras al factoring y fomenta los acuerdos de pago anticipado a gran escala. Los bancos y las empresas están integrando tecnología y datos para agilizar la inscripción y la financiación, lo que permite a los proveedores adoptar soluciones dentro de los sistemas que ya utilizan. Las instituciones europeas también siguen ampliando los programas vinculados a la sostenibilidad y la financiación de nivel profundo, lo que extiende la liquidez a lo largo de las cadenas de suministro de múltiples niveles. Estas condiciones sustentan el papel preponderante de Europa en el mercado del factoring, al tiempo que crean margen para mayores beneficios a medida que maduran los flujos de trabajo digitales.
Mercado de factoring en Norteamérica
Norteamérica cuenta con plataformas escalables y fintechs de rápida evolución que priorizan la automatización y la financiación en tiempo real, lo que fortalece el perfil de la región en el mercado global del factoring. El compromiso de Triumph con el aprendizaje automático en la compra de facturas y su monedero LoadPay ilustra cómo la tecnología y las herramientas propias pueden comprimir los ciclos de decisión y respaldar la liquidez 24/7 para operadores y otros pequeños proveedores. eCapital aumentó su línea de crédito basada en activos a 2.6 millones de dólares en junio de 2025 y amplió su capacidad bancaria total a 138 millones de dólares, lo que indica una inversión continua en programas de capital circulante en las operaciones de atención médica y comerciales. First Citizens BancShares anunció en octubre de 2025 sus planes de adquirir 1.38 sucursales de BMO, con cierre previsto para mediados de 2026, con el objetivo de ampliar los depósitos y la capacidad crediticia para respaldar la financiación de cuentas por cobrar. La flexibilización de la política monetaria ha avanzado desde 2024 en Canadá, lo que influye en los índices de referencia de financiación, incluso cuando la valoración del riesgo se mantiene firme en los segmentos de mayor volatilidad. Estas fuerzas estructurales y cíclicas juntas dan forma a la trayectoria de América del Norte dentro del mercado de factoring.
Mercado de factoring en APAC, MEA y Sudamérica
La región Asia-Pacífico se beneficia de cadenas de suministro orientadas a la exportación, la digitalización empresarial y el rápido crecimiento de las soluciones integradas, que amplían la base para la financiación de cuentas por cobrar en el mercado del factoring. HSBC Indonesia lanzó TradePay y firmó un acuerdo de financiación sostenible de la cadena de suministro con Saint-Gobain Indonesia, lo que subraya el impulso local en capital circulante digital e incentivos para proveedores. Mizuho amplió las capacidades de banca universal en la Unión Europea y mejoró las colaboraciones con activos privados, lo que respalda las ofertas comerciales transfronterizas para clientes con sede en Asia y operaciones globales. Las herramientas de cuentas por cobrar integradas en los sistemas ERP y marketplaces reducen la necesidad de una incorporación independiente y permiten una financiación más rápida contra facturas aprobadas. Se proyecta que el corredor de Oriente Medio y África sea la geografía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.21 % hasta 2031, lo que refleja la creciente digitalización y la expansión de la infraestructura fintech que respalda la distribución del capital circulante. En toda Sudamérica, los proveedores están alineando la facturación digital y el intercambio seguro de datos con la capacidad bancaria, lo que respalda una adopción constante a medida que los marcos de políticas evolucionan y los programas corporativos amplían el alcance de los proveedores.
Panorama competitivo
La intensidad competitiva en el mercado del factoring es moderada, con bancos globales líderes y varias entidades no bancarias de gran envergadura que definen estándares de incorporación, documentación y financiación que sustentan una estructura oligopólica. La concentración del mercado refleja el equilibrio entre las plataformas lideradas por bancos y los modelos integrados de rápido crecimiento, con margen para la consolidación a medida que se expande la distribución digital. JP Morgan ha profundizado la integración con los sistemas empresariales mediante el lanzamiento de una solución de financiación de la cadena de suministro con Oracle Cloud ERP para proveedores de FedEx, que acorta el proceso de implementación e incorpora precios vinculados al comprador a los que pueden acceder los pequeños proveedores. Los bancos también están impulsando programas vinculados a la sostenibilidad y la financiación de alto nivel en Europa, ya que las empresas buscan la descarbonización de sus proveedores junto con la liquidez. Los proveedores que integran la financiación de cuentas por cobrar con pagos digitales, divisas y flujos de trabajo de tesorería están captando una mayor cuota de mercado entre los clientes multinacionales, lo que refuerza la relevancia de la banca en el mercado del factoring.
Los especialistas no bancarios están creciendo a través de la tecnología, las alianzas y las adquisiciones estratégicas, lo que aumenta la presión competitiva y amplía su cobertura en segmentos especializados del mercado de factoring. Triumph Financial anunció la adquisición de Greenscreens.ai por 160 millones de dólares para mejorar la inteligencia de precios de flete y también formó una alianza estratégica con CH Robinson para impulsar el Factoring as a Service y LoadPay de Robinson Financial, que canaliza el volumen a través del balance y la plataforma tecnológica de Triumph. eCapital aumentó su línea de crédito con garantía de activos a 138 millones de dólares e incrementó su capacidad bancaria total, lo que respalda la continua expansión de los programas de capital de trabajo para el sector salud y comercial. First Citizens BancShares planea adquirir 1.38 sucursales de BMO en Estados Unidos, con cierre previsto para mediados de 2026, con el objetivo de ampliar su base de financiación y su red de distribución. Estas iniciativas demuestran cómo las entidades no bancarias y los bancos regionales están consolidando sus capacidades para atender a más clientes en el mercado.
La gestión de riesgos y los datos son fundamentales para la diferenciación competitiva, ya que los proveedores responden a los incidentes de fraude y a los nuevos estándares de resiliencia operativa, que configuran el diseño de servicios en el mercado del factoring. BNP Paribas reveló un caso de fraude en la financiación de cuentas por cobrar que incrementó los préstamos dudosos en el tercer trimestre de 2025, lo que ha obligado a los proveedores a intensificar la supervisión continua de las garantías, la verificación de identidad y la comprobación de las instrucciones de pago. El producto integrado de cuentas por cobrar de SAP Taulia facilita un registro contable preciso y el acceso a la red bancaria, lo que refuerza el control contable y la previsibilidad de la tesorería para los clientes. Société Générale destaca que las finanzas de nivel profundo, las innovaciones en el registro distribuido y la documentación estandarizada pueden ampliar el alcance y, al mismo tiempo, reducir el riesgo y los costes en las cadenas de suministro. La expansión de las capacidades europeas de Mizuho también indica la inversión continua de la banca universal para apoyar a los clientes transfronterizos en las áreas de comercio y capital circulante. A medida que las plataformas convergen en la banca transaccional, el mercado de divisas y el análisis de crédito, el mercado del factoring continúa evolucionando hacia servicios integrados y con una gran cantidad de datos.
Líderes de la industria del factoring
Barclays PLC
Factoraje de BNP Paribas
Banco Deutsche Factoring
Grupo Financiero Mizuho
Eurobank Ergasías SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: First Citizens BancShares anunció un acuerdo para adquirir 138 sucursales de BMO Bank NA, asumiendo aproximadamente USD 5.7 millones en pasivos de depósitos y adquiriendo aproximadamente USD 1.1 millones en préstamos ubicados en las regiones del Medio Oeste, las Grandes Llanuras y el Oeste de Estados Unidos. El cierre está previsto para mediados de 2026. La transacción busca expandir la presencia de la compañía y mejorar su liquidez para respaldar iniciativas estratégicas.
- Julio de 2025: JP Morgan Payments lanzó una solución de financiación para la cadena de suministro integrada con Oracle Fusion Cloud Enterprise Resource Planning, desarrollada en colaboración con Oracle e implementada por FedEx. Esta solución permite a los proveedores elegir entre plazos extendidos o pagos anticipados con tasas de financiación basadas en la calificación crediticia de FedEx. La activación se realiza directamente en Oracle Cloud ERP a través de Oracle B2B.
- Febrero de 2025: Triumph Financial, Inc. anunció la adquisición de Greenscreens.ai por USD 160 millones, que consiste en USD 140 millones en efectivo y USD 20 millones en acciones de TFIN, con cierre previsto para el segundo trimestre de 2025. La transacción amplía el segmento de inteligencia de Triumph hacia la inteligencia de precios de fletes, basándose en la reciente adquisición de Isometric Technologies y aprovechando el aprendizaje automático para brindar información a corto plazo sobre el mercado de fletes que ayude a los clientes a tomar decisiones de compra y precios basadas en datos.
- Febrero de 2025: El Grupo BAWAG finalizó la adquisición de Barclays Consumer Bank Europe, impulsó el crecimiento de los préstamos a clientes y planeó ampliar las líneas de financiación. Las aprobaciones regulatorias se obtuvieron el 9 de enero de 2025. La empresa operará bajo la marca Barclays durante una fase de transición, con un cambio de marca previsto para 2026. Los productos y condiciones actuales para los clientes se mantendrán sin cambios tras la transacción.
Alcance y metodología
Se puede hacer referencia al factoring mediante varios términos, incluido el financiamiento de facturas, los préstamos basados en activos o el financiamiento de cuentas por cobrar. El factoring es un método frecuente empleado por las empresas para gestionar el flujo de caja, que implica la venta de sus facturas a terceros a un tipo de descuento. El mercado de factoring está segmentado por proveedor, tamaño de empresa, aplicación y usuarios finales. Por proveedor, el mercado se segmenta en bancos y NBFC. Por tamaño de empresa, el mercado se segmenta en grandes empresas y pymes. Por aplicación, el mercado se segmenta en nacional e internacional. Por usuario final, el mercado se segmenta en construcción, manufactura, atención médica, transporte y logística, energía y servicios públicos, TI y telecomunicaciones, y otros usuarios finales (agencias de empleo, publicidad, etc.), y por región, el mercado está segmentado. en América del Norte, Europa, Asia-Pacífico, América Latina y Medio Oriente y África. El informe ofrece el tamaño del mercado y previsiones del valor del mercado de factoring para todos los segmentos anteriores (USD).
| Bancos |
| Empresas financieras no bancarias (NBFC) |
| Grandes empresas |
| Pequeñas y Medianas Empresas (PYMES) |
| Nacional |
| Conferencia |
| TI y telecomunicaciones |
| Manufactura |
| Comercio minorista y comercio electrónico |
| Atención sanitaria y farmacéutica |
| Viajes y hospitalidad |
| Transporte y logística |
| Otros verticales de la industria |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux (Bélgica, Países Bajos y Luxemburgo) | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por proveedor | Bancos | |
| Empresas financieras no bancarias (NBFC) | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y Medianas Empresas (PYMES) | ||
| por Aplicación | Nacional | |
| Conferencia | ||
| Por industria de uso final | TI y telecomunicaciones | |
| Manufactura | ||
| Comercio minorista y comercio electrónico | ||
| Atención sanitaria y farmacéutica | ||
| Viajes y hospitalidad | ||
| Transporte y logística | ||
| Otros verticales de la industria | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Benelux (Bélgica, Países Bajos y Luxemburgo) | ||
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de factoring?
El tamaño del mercado de factoring es de USD 4.68 billones en 2026 y se proyecta que alcance los USD 6.30 billones para 2031 con una CAGR del 6.12 %, respaldado por la adopción digital y la claridad regulatoria para la asignación de cuentas por cobrar.
¿Qué regiones lideran y crecen más rápido en el mercado de factoring?
Europa lidera en participación con un 58.56% en 2025, mientras que se proyecta que Oriente Medio y África serán la región de más rápido crecimiento con una CAGR del 10.21% hasta 2031.
¿Qué segmentos están ganando más impulso dentro de las aplicaciones e industrias?
Las transacciones nacionales tendrán una participación del 73.06% en 2025, mientras que se proyecta que el factoring internacional crecerá a una CAGR del 9.33% hasta 2031; la manufactura tendrá una participación del 29.22% en 2025, y se proyecta que el comercio minorista y el comercio electrónico liderarán el crecimiento a una CAGR del 9.59% hasta 2031.
¿Cómo compiten los bancos y los no bancos en el mercado de factoring?
Los bancos aún mantienen su participación en el 64.59% con portales y balances integrados, mientras que se proyecta que las compañías financieras no bancarias crecerán más rápido a una CAGR del 8.92% hasta 2031 al integrar la suscripción en los flujos de trabajo de ERP y de mercado.
¿Qué regulaciones están configurando la demanda de financiación de cuentas por cobrar en Europa?
La Unión Europea limitó los plazos de pago a 60 días y prohibió las cláusulas anticesión, lo que fortalece la capacidad de los proveedores para factorizar facturas y apoya una adopción más amplia.
¿Qué innovaciones están ampliando el acceso para los pequeños proveedores?
Las finanzas integradas en los sistemas ERP, las asociaciones de factoring como servicio, los canales de pago en tiempo real y los controles de riesgo continuos están reduciendo el tiempo de financiación y posibilitando un microfactoring viable para facturas pequeñas.


