

Tamaño y participación en el mercado de alquiler de equipos agrícolas
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 54.81 mil millones |
| Tamaño del mercado (2031) | USD 72.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.71% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alquiler de equipos agrícolas por Mordor Intelligence
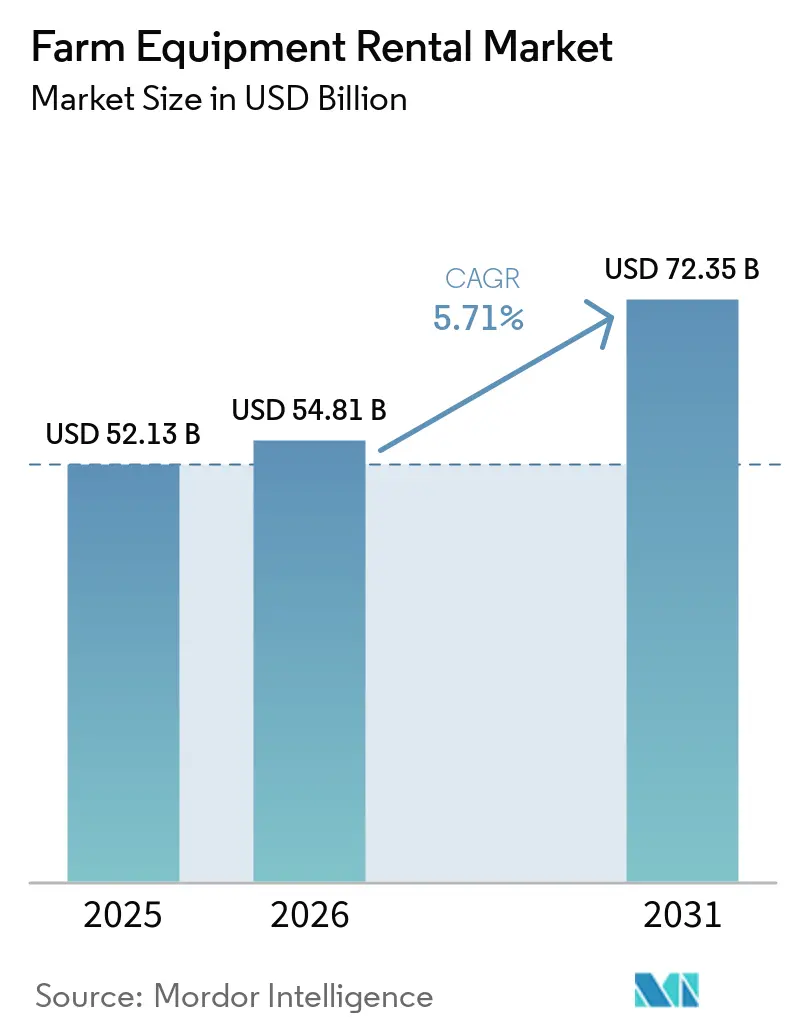
El tamaño del mercado de alquiler de equipos agrícolas se valoró en 52.13 millones de dólares en 2025 y se estima que crecerá de 54.81 millones de dólares en 2026 a 72.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.71 % durante el período de pronóstico (2026-2031). A medida que la maquinaria de precisión se vuelve más intensiva en capital y los precios de los productos básicos fluctúan, los agricultores recurren cada vez más a modelos de pago por uso, lo que alivia sus cargas de efectivo iniciales. Reconociendo el potencial, las ramas de financiación de los fabricantes de equipos originales están priorizando las carteras de alquiler como una fuente clave de ingresos. Si bien Asia Pacífico representa una parte significativa de los ingresos, África está preparada para la expansión más rápida, impulsada por iniciativas de mecanización financiadas por donantes y el auge de las aplicaciones móviles de reserva. Innovaciones como los precios dinámicos basados en aplicaciones, la financiación centrada en ESG para flotas eléctricas y las pruebas de equipos autónomos están transformando la dinámica de las flotas. Mientras tanto, la escasez de mano de obra en los países de la OCDE está estimulando una mayor demanda de tractores sin conductor.
Conclusiones clave del informe
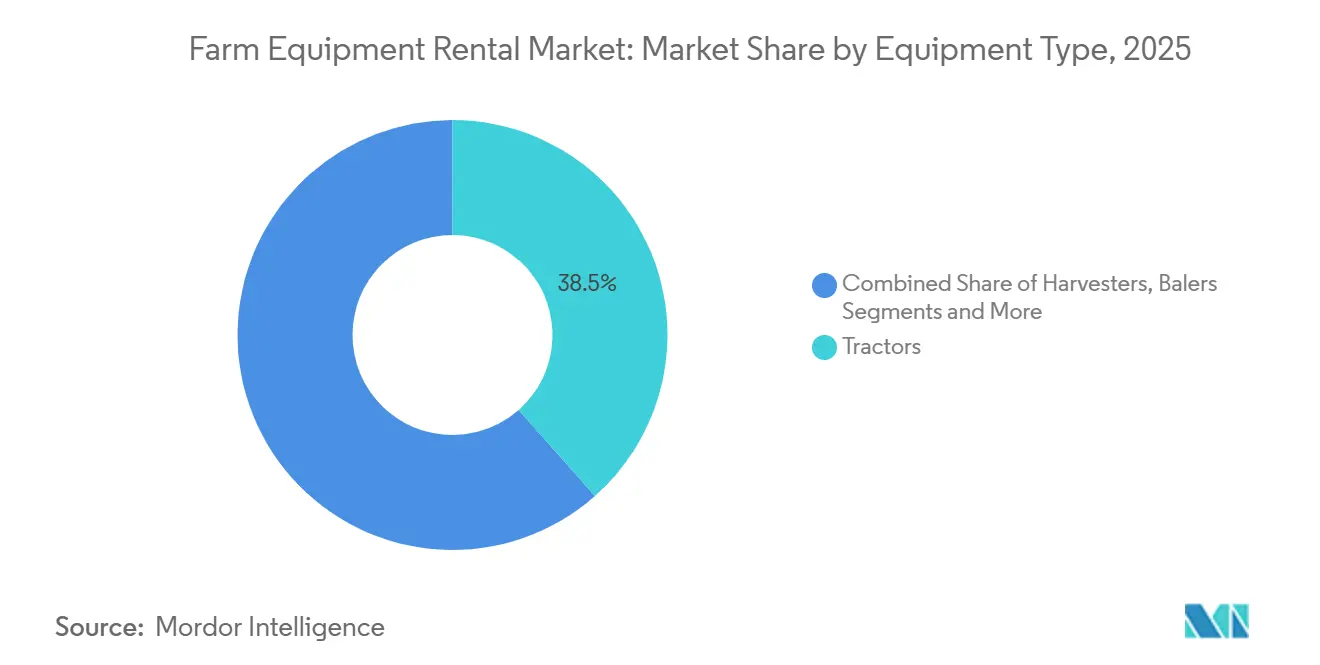
- Por tipo de equipo, los tractores lideraron con el 38.47% de la participación de mercado de alquiler de equipos agrícolas en 2025, mientras que se proyecta que las cosechadoras crecerán a una tasa compuesta anual del 7.40% hasta 2031.
- En términos de potencia de salida, el segmento de 71 a 130 HP representó el 31.34 % del tamaño del mercado de alquiler de equipos agrícolas en 2025; se prevé que las unidades con una potencia de salida superior a 250 HP crezcan a una CAGR del 8.50 % hasta 2031.
- Por tipo de tracción, las máquinas con tracción en las cuatro ruedas capturaron el 64.61% de los ingresos en 2025; se proyecta que los equipos con tracción en dos ruedas muestren la CAGR más alta del 7.80% entre 2026 y 2031.
- Por modelo de negocio, los distribuidores fuera de línea y los patios cooperativos tenían una participación del 89.43% del tamaño del mercado de alquiler de equipos agrícolas en 2025, mientras que se espera que las plataformas en línea aumenten a una CAGR del 15.20% hasta 2031.
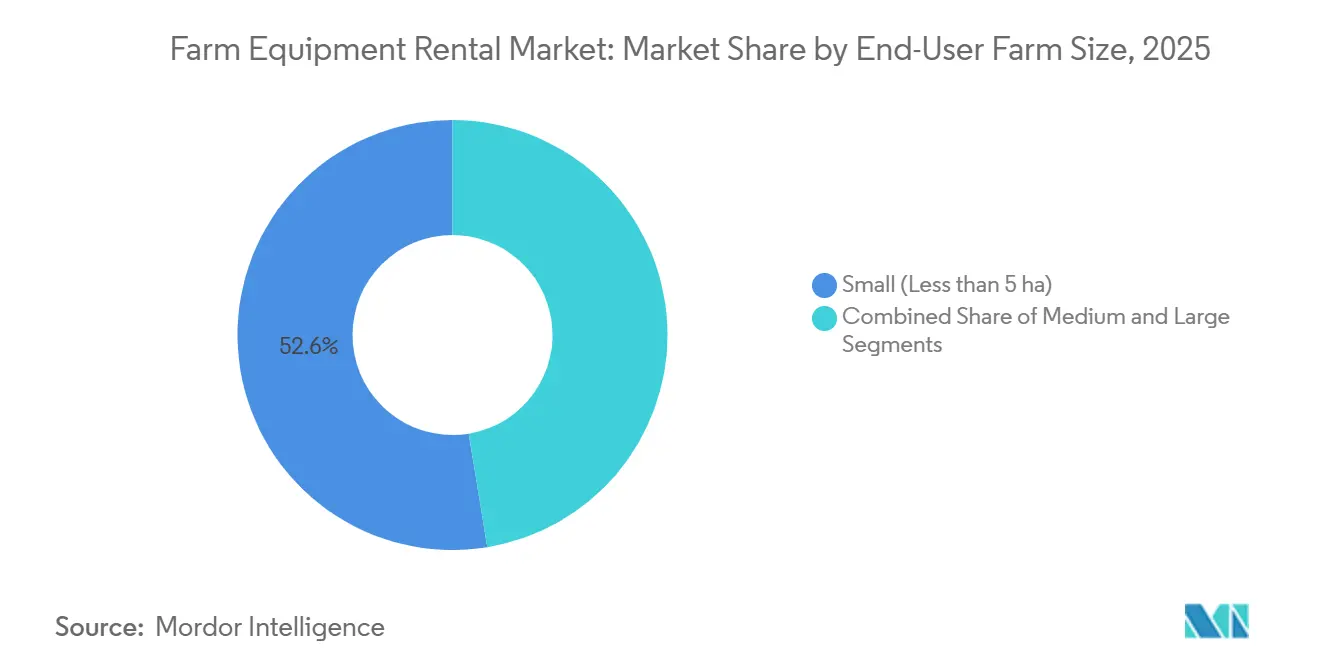
- En cuanto al tamaño de las explotaciones agrícolas de los usuarios finales, las pequeñas explotaciones (menos de 5 ha) representaron el 52.59 % de la cuota de mercado en 2025, pero las grandes explotaciones (más de 20 ha) son las que experimentan el crecimiento más rápido en el mercado de alquiler de maquinaria agrícola, con una tasa de crecimiento anual compuesta (CAGR) del 6.50 % hasta 2031.
- Por duración del alquiler, los contratos estacionales (3-9 meses) representaron el 50.80% de los ingresos de 2025; se espera que los contratos anuales (más de 9 meses) crezcan a una CAGR del 6.15% hasta 2031.
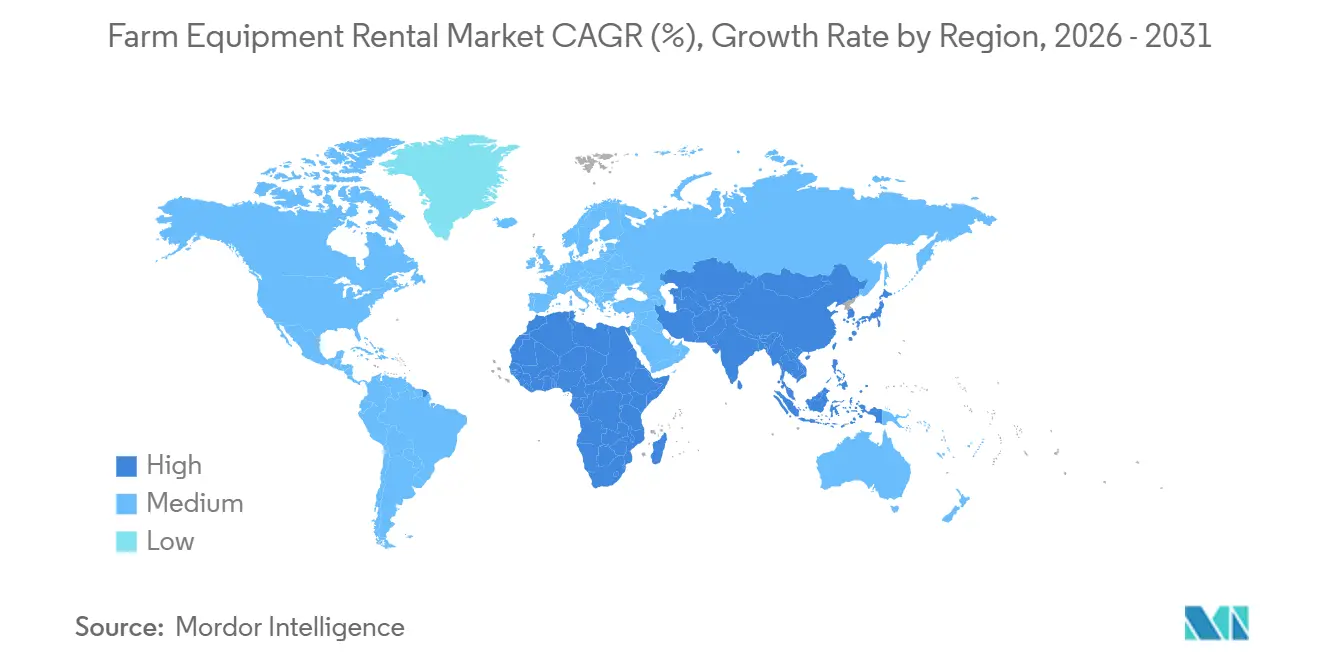
- Por regiones, Asia Pacífico aportó una cuota dominante del 44.25% en 2025 en el mercado de alquiler de maquinaria agrícola, mientras que África está preparada para el crecimiento más rápido con una tasa de crecimiento anual compuesta del 7.50% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de alquiler de equipos agrícolas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inflación de costos de la maquinaria inteligente | + 1.2% | Asia Pacífico; propagación a Sudamérica | Mediano plazo (2–4 años) |
| Subsidios vinculados a CHC de la India | + 1.1% | India; proyectos piloto en Bangladesh y Nepal | Mediano plazo (2–4 años) |
| Déficit de fuerza laboral estacional | + 0.9% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Mercados de flotas basados en aplicaciones | + 0.8% | Europa Occidental | Mediano plazo (2–4 años) |
| Aumentos de demanda en épocas de máxima cosecha | + 0.7% | Medio Oeste de Estados Unidos | Corto plazo (≤ 2 años) |
| Financiación vinculada a ESG para flotas electrificadas | + 0.5% | Europa y California lideran | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La inflación de costos de la maquinaria inteligente acelera la adopción del pago por uso en Asia Pacífico
Los precios de lista de los tractores de gama media han aumentado significativamente debido al uso de componentes de precisión, que extienden los períodos de recuperación de la inversión para las pequeñas explotaciones agrícolas. Sin embargo, las opciones de alquiler ofrecen una alternativa viable [1] “2025 Component Cost Disclosure,” CNH Industrial, cnhindustrial.com . Por ejemplo, la adaptación See & Spray de Deere, aunque costosa de comprar, se puede alquilar por una fracción del costo. Este enfoque permite a los pequeños agricultores en Asia beneficiarse de los avances agronómicos sin una inversión de capital significativa. Además, las reservas de sembradoras GPS en la plataforma Tringo de la India han aumentado, lo que refleja un mejor acceso a herramientas de precisión. Las pequeñas explotaciones agrícolas con un uso limitado de maquinaria encuentran cada vez más las opciones de alquiler más económicas que la compra, lo que impulsa el crecimiento del mercado de alquiler de maquinaria agrícola.
Subsidios vinculados a CHC en India que impulsan centros de alquiler a nivel de aldea
India ha destinado fondos significativos para establecer numerosos Centros de Alquiler Personalizado, cada uno de los cuales se beneficia de un subsidio de equipo [2] “Sub-Misión sobre el Progreso de la Mecanización Agrícola”, Oficina de Información de Prensa, pib.gov.in. Ubicados estratégicamente cerca de los usuarios, estos centros han reducido significativamente los tiempos de transporte de tractores. Esta iniciativa también ha aumentado la utilización anual de tractores. Trringo, en colaboración con el portal de Transferencia Directa de Beneficios del gobierno, ha agilizado los ciclos de reembolso, reduciendo significativamente las demoras. De cara al futuro, los países vecinos Bangladesh y Nepal están planeando implementaciones piloto, lo que indica una expansión en el mercado de alquiler de equipos agrícolas.
El déficit de mano de obra estacional en los países de la OCDE impulsa el alquiler de tractores autónomos
La mano de obra agrícola en los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) se ha contraído significativamente. Simultáneamente, las emisiones de visas H-2A de Estados Unidos han disminuido, lo que ha resultado en un aumento de los salarios en el Medio Oeste [3] “Estadísticas de mano de obra agrícola y H-2A 2025”, Departamento de Agricultura de EE. UU., usda.gov . Deere presentó su tractor 8R sin cables, que permite a un solo supervisor administrar múltiples unidades sin conductor. Esta innovación ha reducido sustancialmente el aporte de mano de obra por hectárea en el mercado de alquiler de equipos agrícolas. Con un precio superior, los agricultores recurren cada vez más a los servicios de alquiler de tractores , lo que les permite experimentar con tractores autónomos mientras evitan las complejidades de las licencias de software. AGCO ha observado un aumento significativo en el alquiler de sus tractores preparados para la conducción autónoma en Europa, acompañado de un notable aumento en la adopción a lo largo del tiempo.
Los mercados de flotas basados en aplicaciones se expanden rápidamente en Europa Occidental
La empresa alemana FarmLease ha mejorado significativamente la utilización de sus activos, superando a los concesionarios. Mediante algoritmos, FarmLease optimiza la asignación de inventario, la planificación y las rutas de transporte, minimizando así el tiempo de inactividad en el mercado de alquiler de maquinaria agrícola. Por su parte, la francesa Growy aprovecha la telemática de los portales en la nube de los fabricantes de equipos originales (OEM), proporcionando historiales de servicio verificados y reduciendo las disputas. Gracias a sus motores de tarificación dinámica, Growy ajusta los precios diariamente, aprovechando los periodos de mayor demanda y consolidando su posición en el sector del alquiler de maquinaria agrícola.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Baja concienciación entre los pequeños agricultores subsaharianos | -0.6% | Etiopía, Tanzania, Uganda | Mediano plazo (2–4 años) |
| Altos costos logísticos en la fragmentada región Asia Pacífico | -0.5% | Asia meridional y sudoriental | Mediano plazo (2–4 años) |
| Escasez de unidades de <250 HP durante la cosecha en Estados Unidos | -0.4% | Medio Oeste y Grandes Llanuras | Corto plazo (≤ 2 años) |
| Responsabilidad por uso indebido de equipos en plataformas P2P | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escaso conocimiento de la economía del alquiler entre los pequeños agricultores subsaharianos
La penetración del alquiler en África sigue siendo baja a pesar de las perspectivas de crecimiento positivas en el mercado de alquiler de maquinaria agrícola. Este estancamiento se atribuye principalmente a que muchos pequeños agricultores en Etiopía, Tanzania y Uganda desconocen las ventajas del alquiler. La necesidad de Hello Tractor de realizar múltiples demostraciones en vivo a cada cliente nuevo pone de manifiesto estos desafíos de comportamiento. Además, con el acceso limitado al dinero móvil en las zonas rurales de África Oriental, muchos se ven obligados a recurrir a los pagos en efectivo, lo que aumenta la fricción en las transacciones. Asimismo, los problemas de confianza en torno al mantenimiento de los equipos y las disputas por los pagos dificultan las reservas recurrentes, lo que frena el crecimiento del mercado de alquiler de maquinaria agrícola.
Escasez de unidades de menos de 250 HP durante la ventana de cosecha de América del Norte
A mediados de septiembre, el inventario de cosechadoras de gama media de Iowa se había agotado por completo. Debido a las altas tasas de utilización, los arrendatarios tardíos se vieron obligados a recurrir a unidades más grandes de Clase 9, que tenían un precio significativamente mayor por hora. Los fabricantes de equipos originales (OEM) se están centrando en la producción de alta potencia para asegurar mejores márgenes de beneficio, lo que ha provocado una escasez en los centros de alquiler del mercado de alquiler de maquinaria agrícola. Adquirir máquinas adicionales de gama media conllevaría un período de inactividad fuera de temporada, lo que a su vez reduciría el retorno de la inversión (ROI) por debajo de los umbrales aceptables. El aumento de precios, que se produce durante los períodos de alta demanda en comparación con las tarifas fuera de temporada alta, supone un riesgo de que los agricultores opten por la compra de maquinaria usada, lo que moderaría el crecimiento del mercado de alquiler de maquinaria agrícola.
Análisis de segmento
Por tipo de equipo: Los tractores consolidan la demanda, las cosechadoras aumentan
Los tractores generaron el 38.47 % de los ingresos en 2025, la porción más significativa del mercado de alquiler de equipos agrícolas, gracias a su utilidad durante todo el año para la labranza, la siembra y el transporte. Las cosechadoras están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.40 % hasta 2031, ya que la reducción de las ventanas de cosecha impulsa a los agricultores hacia el acceso temporal a cosechadoras de USD 600 000. Las reservas de pulverizadores en Trringo aumentaron con la disponibilidad de la tecnología See & Spray para el alquiler. Las empacadoras y pulverizadores representaron una parte significativa del volumen total. Los implementos especializados, que se benefician de la agregación entre pares, están experimentando un mayor uso, lo que impulsa el mercado de alquiler de equipos agrícolas para estas herramientas de nicho.
La demanda de tractores autónomos está a punto de aumentar, con el 8R sin cables de Deere a la cabeza. Los operadores ahora tienen la oportunidad de probar el software de guiado sin riesgo, lo que allana el camino para una adopción más rápida de los tractores y supera las previsiones anteriores. A medida que las empacadoras y pulverizadores de precisión siguen ganando terreno, su capacidad para compensar el aumento de los costes de los insumos mediante aplicaciones de caudal variable subraya la gran importancia del mercado de alquiler de equipos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por potencia de salida: la gama media domina, la alta capacidad acelera
El rango de 71 a 130 HP representó el 31.34 % de la cuota para 2025, ya que las explotaciones de cultivos mixtos priorizan la eficiencia de combustible y la versatilidad. Sin embargo, las máquinas de más de 250 HP están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.50 %, lo que impulsa el tamaño del mercado de alquiler de equipos agrícolas de alta capacidad, especialmente en las grandes fincas cerealeras de Estados Unidos y Australia. Los pequeños agricultores asiáticos, que se benefician de centros rurales subvencionados, representaron una parte significativa del volumen de tractores compactos de menos de 30 HP.
Los alquileres de alta potencia, a pesar de su menor utilización anual, generan tarifas por hora superiores. Esta tendencia se ve reforzada por la notable exposición de Deere Financial a tractores de mayor potencia. Además, la escasez de cosechadoras de gama media durante las cosechas en Estados Unidos pone de manifiesto una desproporción en la composición de la flota. Se insta a los operadores de alquiler a abordar esta situación mediante una contratación basada en datos, haciendo hincapié en la dinámica cambiante del mercado de alquiler de equipos agrícolas.
Por tipo de tracción: predominio de la tracción en las cuatro ruedas, ganancias de la tracción en dos ruedas
Las unidades de tracción a las cuatro ruedas representaron el 64.61 % de las implementaciones de 2025 debido a su tracción superior para la siembra de precisión en el mercado de alquiler de maquinaria agrícola. Las máquinas de tracción a dos ruedas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.80 %, impulsadas por la sensibilidad a los costos en el sur de Asia y los menores costos de mantenimiento. CNH informó que los operadores de unidades de tracción a dos ruedas demostraron una mayor disponibilidad en comparación con las unidades de tracción a las cuatro ruedas, lo que se traduce en una mayor eficiencia operativa y mayores oportunidades de generación de ingresos. Esta mayor disponibilidad permite un uso más constante, lo que convierte a las unidades de tracción a dos ruedas en una opción más confiable en diversas aplicaciones.
Se espera que la electrificación influya en un cambio en la preferencia por los vehículos de dos ruedas motrices. Esta tendencia se debe a las ventajas de las transmisiones más ligeras, que mejoran la eficiencia de la batería y el rendimiento general de los tractores compactos. Es probable que estos avances tecnológicos amplíen la cartera de la industria del alquiler de equipos agrícolas, ofreciendo una gama más amplia de soluciones para satisfacer las diversas necesidades de los clientes y aumentando la flexibilidad general y el atractivo del sector.
Por modelo de negocio: El bastión offline se enfrenta a la disrupción digital
Los concesionarios y cooperativas acopiadoras representaron el 89.43 % de las transacciones en 2025, lo que subraya la naturaleza relacional de las compras agrícolas. Sin embargo, las plataformas basadas en aplicaciones están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 15.20 %, alcanzando una utilización del 72 % mediante el envío algorítmico. Mientras que las plataformas digitales destacan en el alquiler de productos básicos a corto plazo, las plataformas tradicionales se centran en activos complejos que requieren soporte técnico. Esta dinámica mantiene un sistema equilibrado de doble canal en el mercado de alquiler de equipos agrícolas.
Las plataformas peer-to-peer como Kwipped han mejorado significativamente el uso de equipos especializados. Sin embargo, el aumento de las reclamaciones por daños resalta la importancia de las tecnologías de verificación, como los registros de uso de blockchain, ahora patentados por Deere, para garantizar la rendición de cuentas y la fiabilidad.
Por tamaño de explotación agrícola: la concentración de pequeños productores desafía las expectativas
Las explotaciones de menos de 5 ha generaron el 52.59 % de la demanda de 2025, impulsadas por el subsidio CHC de India, que financia el 40 % del coste del equipo. Las explotaciones medianas, que suelen tener entre 5 y 20 hectáreas, contribuyen significativamente al volumen del mercado. Estas explotaciones suelen depender de servicios de alquiler de herramientas especializadas que solo se utilizan ocasionalmente.
Las grandes fincas de más de 20 ha generaron una parte significativa de los ingresos; sin embargo, crecen a una tasa de crecimiento anual compuesta (TCAC) del 6.50 % al protegerse del riesgo de obsolescencia mediante el alquiler de maquinaria autónoma y de precisión. Estas fincas están adoptando cada vez más servicios de alquiler de maquinaria avanzada, como equipos autónomos y de precisión, para mitigar los riesgos asociados a la obsolescencia tecnológica. Los pequeños agricultores, debido a su gran número, siguen siendo la base del mercado de alquiler de equipos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por duración del alquiler: los contratos de temporada lideran, los anuales suben
Los contratos estacionales de 3 a 9 meses generaron el 50.80 % de los ingresos de 2025, reflejando los picos de demanda del ciclo agrícola. Los contratos anuales (superiores a 9 meses) se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.15 % debido a que los operadores europeos de cultivos mixtos se están enfocando cada vez más en la adopción de flotas autónomas durante todo el año para reducir significativamente los costos de maquinaria por hectárea. La reducción de la cosecha en Estados Unidos ha influido en la demanda de contratos a corto plazo, que suelen tener una duración inferior a tres meses. El mercado de alquiler de equipos agrícolas se basa principalmente en la economía de doble pico, donde el mayor valor se obtiene durante períodos de alquiler muy cortos o muy largos.
Análisis geográfico
Mercado de alquiler de maquinaria agrícola en la región Asia-Pacífico
Asia Pacífico aportó el 44.25 % de los ingresos del mercado de alquiler de maquinaria agrícola en 2025. El programa CHC de India y los esfuerzos de China por consolidar las parcelas agrícolas han fortalecido la red de Trringo, lo que le ha permitido lograr una utilización significativa de sus activos en numerosas aldeas, a la vez que presta servicio a una amplia base de agricultores. Además, el envejecimiento de la población agrícola de Japón y el programa de subsidios de Corea del Sur para cooperativas de uso compartido de maquinaria siguen impulsando el dominio agrícola de la región.
Mercado de alquiler de maquinaria agrícola en África
África está experimentando una tasa de crecimiento anual compuesta (TCAC) del 7.50 %, aunque los obstáculos para la concienciación limitan la penetración a menos del 8 %. El mercado de SMS de Hello Tractor abarca 12 países, pero aún invierte mucho en demostraciones presenciales. La mecanización financiada por donantes impulsa el volumen, pero la escasa cobertura del dinero móvil ralentiza la expansión digital, lo que frena la adopción del mercado de alquiler de equipos agrícolas.
Mercado de alquiler de maquinaria agrícola en Norteamérica, Europa y Latinoamérica
Norteamérica y Europa representan, en conjunto, una parte significativa de los ingresos del sector de alquiler de equipos agrícolas. Las cuentas por cobrar por arrendamientos de Deere subrayan el enfoque de la empresa en generar ingresos mediante modelos basados en el uso. FarmLease y Growy han consolidado con éxito el inventario de múltiples concesionarios, optimizando las tasas de utilización mediante la implementación de estrategias de precios dinámicos. En Latinoamérica, el mercado de alquiler de equipos agrícolas se está desarrollando gradualmente, y las plantaciones de soja recurren cada vez más al alquiler como estrategia para gestionar las fluctuaciones cambiarias. Las iniciativas de electrificación en la Unión Europea se limitan actualmente a las zonas periurbanas debido a la necesidad de modernizar la infraestructura de la red eléctrica, lo que influye en los patrones de crecimiento regional del sector.
Panorama competitivo
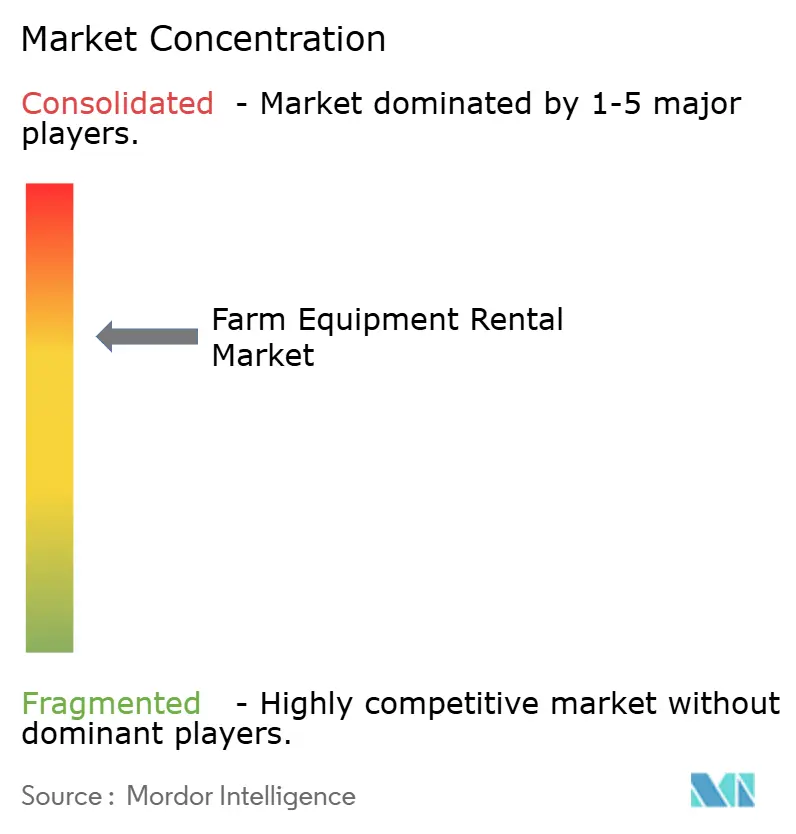
Deere, CNH Industrial, AGCO, Kubota y Titan Machinery, los principales proveedores, controlan en conjunto una cuota significativa del mercado global de alquiler de equipos agrícolas, lo que indica una fragmentación moderada. Las cuentas por cobrar de equipos de CNH han experimentado un crecimiento, lo que refleja una tendencia hacia el alquiler basado en el ciclo de vida del equipo. Agregadores digitales como Trringo, Farmease, FarmLease y Growy utilizan el despacho algorítmico para optimizar las tasas de utilización, lo que convierte los datos en una ventaja competitiva crucial. El mantenimiento predictivo telemático es otro factor diferenciador clave; por ejemplo, la integración de Growy con los portales en la nube de los fabricantes de equipos originales (OEM) ha reducido significativamente las disputas.
Las flotas electrificadas siguen siendo un área con un potencial sin explotar, y el lanzamiento del EK1 de Kubota se centra actualmente en las zonas periurbanas de Europa, donde la infraestructura de la red eléctrica está más desarrollada. La escasez de cosechadoras de gama media durante las temporadas de cosecha en Norteamérica sigue siendo un desafío persistente. Se espera que las plataformas capaces de pronosticar con precisión los picos de demanda y gestionar dinámicamente el inventario ganen una ventaja competitiva. La patente blockchain de Deere para la verificación de uso apunta a un futuro donde los datos inmutables aumentan la confianza de los arrendatarios y fortalecen los valores residuales, consolidando aún más su liderazgo en el mercado de alquiler de equipos agrícolas.
Líderes de la industria de alquiler de equipos agrícolas
-
Deere & Company
-
CNH Industrial NV
-
Corporación AGCO
-
Corporación Kubota
-
titán maquinaria inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: JFarm Services es una plataforma con sede en Chennai que permite a los agricultores alquilar tractores y equipos a través de una aplicación o llamada, lo que mejora el acceso a la mecanización en 16 estados de la India.
- Abril de 2025: CASE lanzó nuevos cargadores compactos y máquinas mejoradas diseñadas para empresas de alquiler, que ofrecen operación intuitiva, fácil mantenimiento y versatilidad para impulsar la utilización, la satisfacción del cliente y la rentabilidad de la flota.
Alcance y metodología
El alquiler de equipos agrícolas se define como el alquiler o arrendamiento de procesos de equipos agrícolas, como tractores y cosechadoras, por un período corto.
El mercado de alquiler de equipos agrícolas está segmentado por tipo de equipo (tractores, cosechadoras, equipos de henificación y otros tipos de equipos) y geografía (América del Norte, Europa, Asia-Pacífico y el resto del mundo). El informe también proporciona el tamaño del mercado y las previsiones en valor (miles de millones de USD) para todos los segmentos mencionados anteriormente.
| Tractores |
| Cosechadoras |
| Empacadoras |
| Pulverizadores |
| Sembradoras y plantadoras |
| Equipos de labranza y cultivo del suelo |
| Otros implementos |
| Menos de 30 HP |
| 31-70 HP |
| 71-130 HP |
| 131-250 HP |
| Más de 250 CV |
| Tracción en dos ruedas |
| Tracción en las cuatro ruedas |
| Distribuidor fuera de línea y patios cooperativos |
| Plataformas en línea/basadas en aplicaciones |
| Pequeño (Menos de 5 ha) |
| Mediano (5-20 ha) |
| Grande (más de 20 ha) |
| Corto plazo (menos de 3 m) |
| Estacional (3-9 m) |
| Anual / Largo Plazo (Más de 9 m) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de equipo | Tractores | |
| Cosechadoras | ||
| Empacadoras | ||
| Pulverizadores | ||
| Sembradoras y plantadoras | ||
| Equipos de labranza y cultivo del suelo | ||
| Otros implementos | ||
| Por potencia de salida (HP) | Menos de 30 HP | |
| 31-70 HP | ||
| 71-130 HP | ||
| 131-250 HP | ||
| Más de 250 CV | ||
| Por tipo de unidad | Tracción en dos ruedas | |
| Tracción en las cuatro ruedas | ||
| Por modelo de negocio | Distribuidor fuera de línea y patios cooperativos | |
| Plataformas en línea/basadas en aplicaciones | ||
| Por tamaño de granja de usuario final | Pequeño (Menos de 5 ha) | |
| Mediano (5-20 ha) | ||
| Grande (más de 20 ha) | ||
| Por duración del alquiler | Corto plazo (menos de 3 m) | |
| Estacional (3-9 m) | ||
| Anual / Largo Plazo (Más de 9 m) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de alquiler de equipos agrícolas?
En 2026 se situó en 54.81 millones de dólares y se prevé que alcance los 72.35 millones de dólares en 2031.
¿Qué región lidera la contribución de ingresos?
Asia Pacífico representó el 44.25 % de los ingresos de 2025, impulsado por el programa Custom Hiring Center de la India y las crecientes plataformas basadas en aplicaciones.
¿Qué categoría de equipo tiene la mayor demanda de alquiler?
Los tractores ocupan el primer lugar con el 38.47% de los ingresos de 2025 debido a su versatilidad durante todo el año.
¿Qué tan rápido están creciendo las plataformas de alquiler basadas en aplicaciones?
Los mercados digitales se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 15.20 % y logran una utilización de la flota del 72 % al combinar el inventario y el tiempo algorítmicamente.


