

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 116.70 mil millones |
| Tamaño del mercado (2031) | USD 144.90 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.42% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de grasas y aceites realizado por Mordor Intelligence
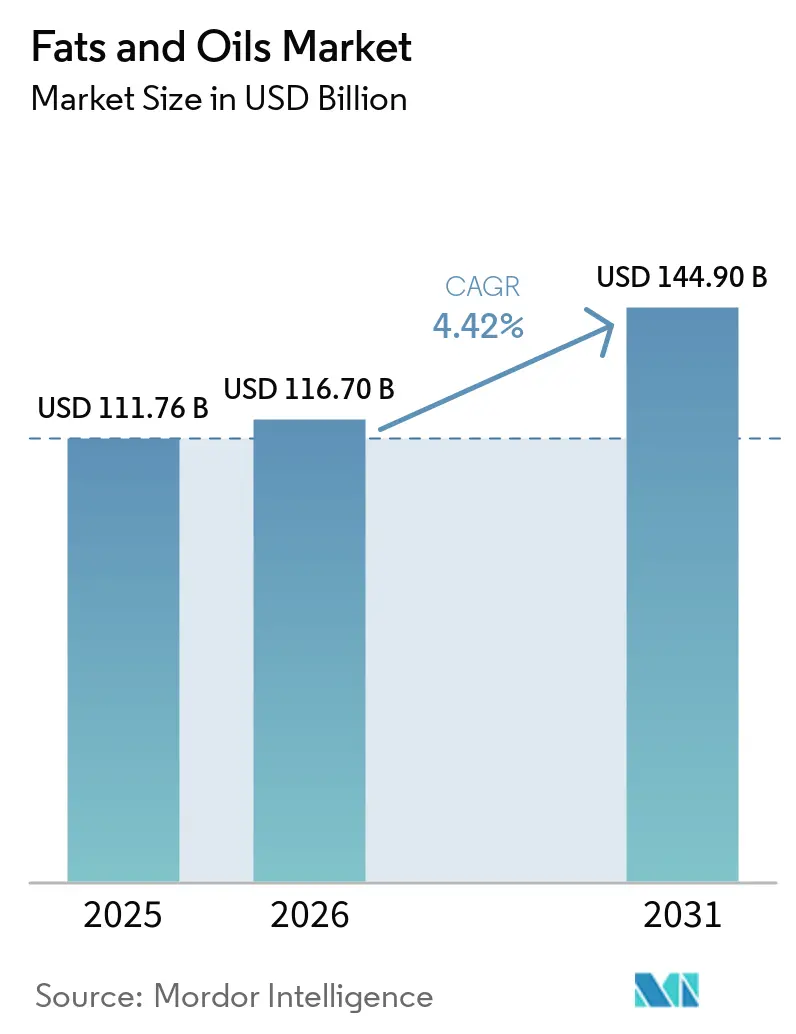
Se espera que el tamaño del mercado de grasas y aceites crezca de USD 111.76 millones en 2025 a USD 116.70 millones en 2026 y alcance los USD 144.90 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.42 % entre 2026 y 2031. El mercado está experimentando un crecimiento constante impulsado por el aumento del consumo en aplicaciones alimentarias y la creciente demanda de los sectores industriales. Esta expansión se ve respaldada por el crecimiento de la población, los cambios en las preferencias alimentarias y la creciente adopción de aceites vegetales en diversas aplicaciones, como biocombustibles y productos de cuidado personal. Además, la creciente concienciación sobre los beneficios para la salud asociados a determinados aceites y grasas, sumada al aumento de la renta disponible en las economías en desarrollo, sigue influyendo en la dinámica del mercado.
Conclusiones clave del informe
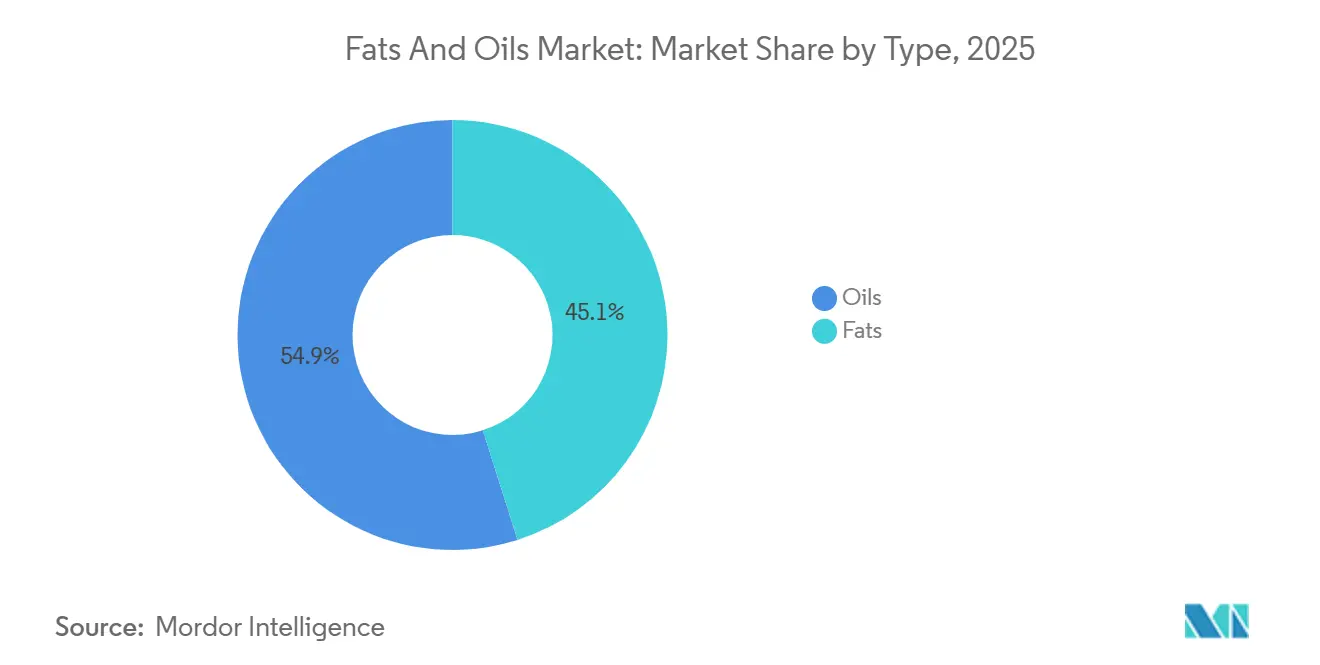
- Por tipo, los aceites lideraron el mercado de grasas y aceites con una participación del 54.92% en 2025; se proyecta que el mismo segmento se expandirá a una CAGR del 5.44% hasta 2031.
- Por aplicación, el segmento de alimentos tuvo el 55.51% de la participación total en 2025, mientras que se prevé que el de alimentos para animales tenga una CAGR del 5.01% entre 2026 y 2031.
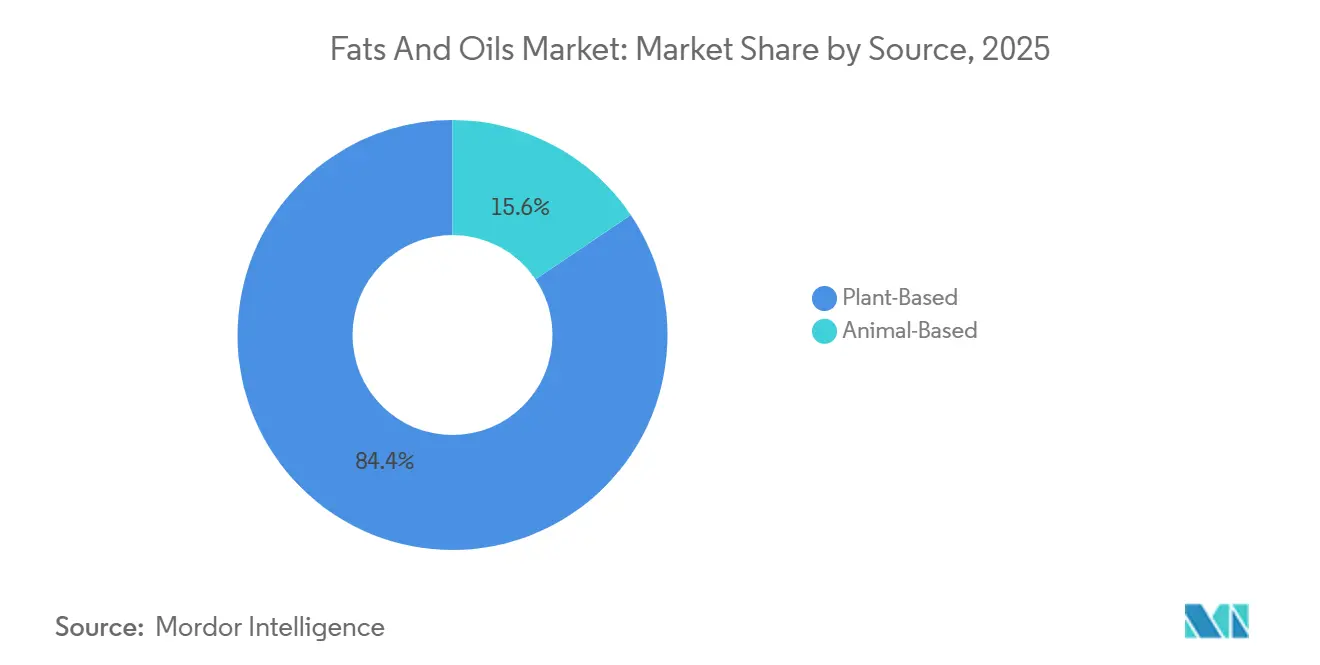
- Por fuente, los productos de origen vegetal representaron el 84.43% del mercado en 2025, y los productos de origen animal registraron la CAGR más rápida del 6.43% para el período de pronóstico (2026-2031).
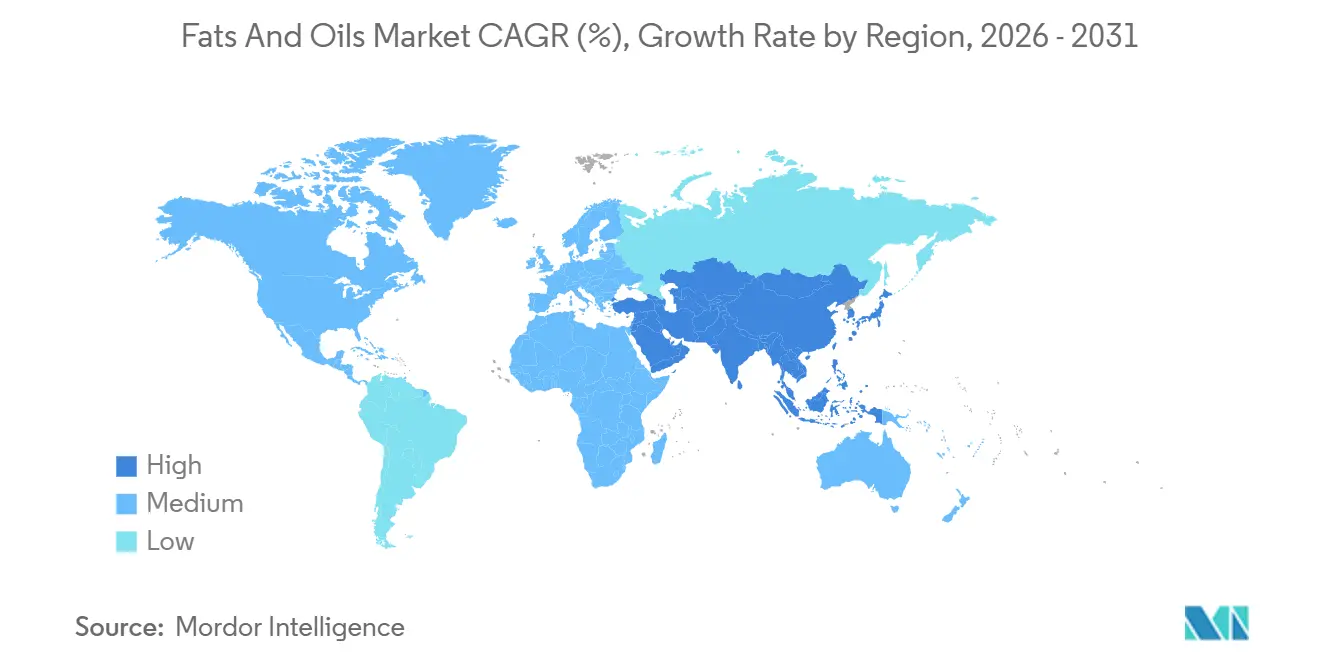
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 39.89% en 2025, y se proyecta que Medio Oriente y África serán las regiones de más rápido crecimiento, con una CAGR del 6.74% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de grasas y aceites
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y envasados | + 1.2% | Asia-Pacífico, América del Norte | Mediano plazo (3-4 años) |
| Ampliación de aplicaciones en la producción de biodiésel | + 1.5% | América del Norte, Europa, Sudeste Asiático | Largo plazo (≥5 años) |
| Avances tecnológicos en la extracción y procesamiento del petróleo | + 0.8% | Europa, América del Norte (adopción temprana), Global | Mediano plazo (3-4 años) |
| Creciente popularidad de las dietas basadas en plantas | + 0.7% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥5 años) |
| Crecimiento de la industria de servicios de alimentos | + 0.6% | Global, con concentración en Centros Urbanos y Destinos Turísticos | Mediano plazo (3-4 años) |
| Creciente conciencia de la salud entre los consumidores | + 0.5% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (3-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos procesados y envasados
Impulsada por un enfoque en las propiedades funcionales y las exigencias de etiquetado limpio, la evolución de la industria de alimentos procesados está transformando el mercado de grasas y aceites. En 2024, las exportaciones estadounidenses de alimentos procesados alcanzaron los 38.84 millones de dólares, con Canadá, México, la Unión Europea, Japón y Corea del Sur como principales mercados, según el Servicio de Agricultura Exterior del USDA. [ 1 ]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), Servicio Agrícola Exterior, "Exportaciones de productos alimenticios procesados de EE. UU. en 2024", fas.usda.govFabricantes como Cargill, con su lanzamiento en 2022 de margarina de repostería a base de coco, están desarrollando grasas especializadas para panadería. Estas grasas buscan perfiles de fusión precisos y estabilidad oxidativa, a la vez que evitan las grasas trans. Estas innovaciones satisfacen la creciente demanda de opciones más saludables por parte de los consumidores, lo que permite a las empresas reducir el consumo de grasas saturadas, mantener la calidad del producto y posicionar estratégicamente sus productos en segmentos premium, destacando sus beneficios funcionales y nutricionales.
Ampliación de aplicaciones en la producción de biodiésel
El mercado del biodiésel se encuentra bajo presión debido a la limitada disponibilidad de materia prima, lo que ha provocado que la producción no alcance su capacidad. En Estados Unidos, 160 plantas de biodiésel tienen una capacidad combinada de 2.7 millones de galones al año, según el Centro de Recursos de Marketing Agrícola. [ 2 ]Fuente: Centro de Recursos de Comercialización Agrícola (AgMRC), "Energía Renovable", agmrc.org Sin embargo, esta capacidad no se aprovecha al máximo debido a las limitaciones de las materias primas. Para abordar este problema, las empresas están recurriendo a materias primas alternativas como los aceites de cocina usados (ADR), que representan aproximadamente 17 millones de toneladas del suministro mundial anual. La industria ha introducido tecnologías avanzadas de pretratamiento para mejorar la calidad de los aceites degradados al reducir su contenido de ácidos grasos libres. Estos avances no solo aumentan la eficiencia de la producción de biodiésel, sino que también impulsan las prácticas de economía circular mediante la reutilización de materiales de desecho.
Avances tecnológicos en la extracción y procesamiento del petróleo
Métodos como la extracción por prensado en frío, el procesamiento con CO₂ supercrítico y la extracción acuosa asistida por enzimas son cada vez más populares para la producción de aceites premium. Estas técnicas ayudan a preservar compuestos importantes como tocoferoles, fitoesteroles y polifenoles. Según la Sociedad Americana de Químicos del Aceite, el aceite de girasol prensado en frío mostró una recuperación de alfa-tocoferol un 22 % mayor en comparación con la extracción tradicional con hexano. Esto respalda las afirmaciones de los productos etiquetados como "virgen" y "sin refinar". Además, tecnologías como la filtración por membranas y la destilación molecular ayudan a reducir las pérdidas de refinación y el consumo de energía. Por ejemplo, la planta de AAK en Karlshamn, Suecia, logró una reducción del 15 % en el uso de vapor por tonelada de aceite refinado mediante la integración de calor y el desgomado enzimático. Estos avances no solo reducen los costos de producción, sino que también reducen las emisiones de carbono, alineándose con los objetivos de sostenibilidad corporativa y satisfaciendo la demanda de los consumidores de ingredientes mínimamente procesados.
Creciente popularidad de las dietas basadas en plantas
La creciente adopción de dietas flexitarianas y veganas está impulsando una mayor demanda de grasas vegetales en productos como alternativas lácteas, sustitutos de carne y sustitutos de huevo. El aceite de coco y la manteca de karité son ampliamente utilizados debido a su contenido de grasas saturadas, que ayuda a recrear la textura cremosa de los lácteos. Los aceites de girasol y canola con alto contenido de ácido oleico son los preferidos por su sabor neutro, lo que los hace adecuados para hamburguesas y salchichas vegetales. Según el Departamento de Agricultura de EE. UU., el consumo interno de aceite de coco creció un 8 % en 2024, y los fabricantes de alimentos ahora contribuyen con el 65 % del uso total, frente al 52 % en 2020. Además, los productores de leche de avena y leche de almendras están incorporando lecitina de girasol y aceite de colza para mejorar la estabilidad y la textura de la emulsión. Estos ingredientes vegetales están reemplazando cada vez más a las grasas lácteas tradicionales en cremas para café y alternativas al yogur.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios fluctuantes de las materias primas e interrupciones en la cadena de suministro | -0.9% | Regiones dependientes de las importaciones en todo el mundo | Corto plazo (≤2 años) |
| Problemas de salud asociados con el consumo de grasas trans | -0.6% | Regiones con regulaciones estrictas | Mediano plazo (3-4 años) |
| Regulaciones gubernamentales estrictas sobre el contenido de grasas trans | -0.7% | América del Norte, Europa, economías progresistas de Asia | Mediano plazo (3-4 años) |
| Preocupaciones ambientales relacionadas con la producción de aceite de palma | -0.5% | Europa, América del Norte, mercados con conciencia ambiental | Largo plazo (≥5 años) |
| Fuente: Inteligencia de Mordor | |||
Precios fluctuantes de las materias primas e interrupciones en la cadena de suministro
En abril de 2025, el índice de precios de las semillas oleaginosas de la FAO aumentó 3.7 puntos (3.5 %) en comparación con el mes anterior, alcanzando su nivel más alto en once meses. Mientras tanto, los índices de las harinas oleaginosas y los aceites vegetales cayeron 1.1 puntos (1.2 %) y 3.7 puntos (2.3 %), respectivamente. El mercado de aceites y grasas continúa enfrentando desafíos significativos, impulsados por factores como el conflicto entre Rusia y Ucrania, que ha interrumpido el suministro de aceite de girasol, y la escasez de mano de obra en Malasia, que ha afectado la producción de aceite de palma. Para abordar estos problemas, los fabricantes de alimentos están realizando ajustes mediante la reformulación de productos, la adquisición de aceites de diferentes proveedores y el uso de formulaciones flexibles que permiten la sustitución de ingredientes. Se espera que estas interrupciones continuas y los problemas en la cadena de suministro influyan en las tendencias del mercado y los precios en el futuro cercano.
Problemas de salud asociados con el consumo de grasas trans
La Organización Mundial de la Salud (OMS) ha intensificado sus esfuerzos para eliminar las grasas trans a nivel mundial, lo que ha dado lugar a importantes cambios regulatorios. Hasta la fecha, 58 países han implementado políticas estrictas que afectan al 47% de la población mundial. Estas regulaciones exigen a los fabricantes reemplazar los aceites parcialmente hidrogenados (APH) con alternativas que puedan realizar las mismas funciones. En Estados Unidos, la norma final de la FDA, vigente desde el 22 de diciembre de 2023, prohibió oficialmente los APH como ingredientes opcionales en las normas alimentarias. También revocó las aprobaciones previas para su uso en productos como margarina, manteca vegetal y pan. Este impulso regulatorio ha impulsado la innovación en las tecnologías de estructuración de grasas. Un avance notable es la interesterificación enzimática, que permite la producción de alternativas sin grasas trans con características funcionales específicas.
Análisis de segmento
Por tipo: los aceites dominan y superan el crecimiento
En 2025, el segmento de aceites ostentaba una cuota de mercado líder del 54.92 % y se prevé que crezca a un ritmo superior al del mercado general, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.44 % entre 2026 y 2031, en comparación con la tasa de crecimiento del mercado del 4.42 %. Este sólido crecimiento se debe al amplio uso de aceites vegetales en aplicaciones alimentarias e industriales, especialmente en la producción de biodiésel. La importancia de este segmento se evidencia en las importantes inversiones en instalaciones de procesamiento, como la futura planta de trituración de semillas oleaginosas cerca de Perth, Australia, desarrollada por Cargill y CBH Group.
El segmento de grasas, aunque con una menor participación de mercado, está experimentando un progreso notable en el desarrollo de productos especializados. Los fabricantes se están enfocando en crear grasas con beneficios funcionales específicos, eliminando al mismo tiempo las grasas trans. Por ejemplo, en septiembre de 2024, Volac Wilmar lanzó Mega-Fat 70, un producto de grasa con protección ruminal diseñado para ganado lechero. Este producto, que contiene un 70 % de ácidos grasos palmítico y un 20 % de ácidos grasos oleicos, está diseñado para mejorar la producción de leche y promover la salud del ganado.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el sector alimentario lidera mientras que la alimentación animal acelera
En 2025, el segmento de aplicaciones alimentarias dominó el mercado con una participación del 55.51%, lo que pone de relieve la importancia de las grasas y los aceites en los alimentos procesados. Estos componentes desempeñan un papel fundamental en la mejora de la textura, el sabor y la vida útil. Los productos de confitería, panadería y lácteos son clave para este crecimiento, ya que los fabricantes desarrollan soluciones de grasas personalizadas para satisfacer demandas funcionales específicas. Los avances en la tecnología de interesterificación enzimática han permitido producir grasas con propiedades de cristalización únicas, lo que beneficia especialmente a los productos de confitería de alta calidad. El liderazgo de este segmento se debe al papel esencial de las grasas y los aceites en la determinación de la estructura y el sabor de los alimentos procesados.
Se proyecta que el segmento de alimentos para animales crecerá a la tasa más alta, con una tasa de crecimiento anual compuesta (TCAC) del 5.01 % durante el período de pronóstico 2026-2031. Este crecimiento se ve impulsado por el aumento del consumo de carne en las regiones en desarrollo y el creciente uso de grasas como componentes energéticos para mejorar la eficiencia alimentaria. Mientras tanto, el segmento industrial se está expandiendo debido a la creciente demanda de aceites vegetales para la producción de biodiésel. Sin embargo, este aumento de la demanda industrial genera competencia con las aplicaciones alimentarias, lo que a su vez influye en los precios del mercado.
Por fuente: Lo vegetal domina a pesar del crecimiento de lo animal
En 2025, se prevé que las fuentes vegetales dominen el mercado, representando el 84.43 % de la cuota de mercado, con los aceites vegetales como líderes tanto en usos alimentarios como industriales. El aceite de palma sigue siendo un actor clave en el mercado mundial de aceites, y es probable que sus precios se mantengan altos hasta mediados de 2025 debido a la oferta limitada y la creciente demanda. La decisión de Cargill de suministrar únicamente aceite de palma con certificación RSPO procedente de sus refinerías estadounidenses pone de manifiesto la creciente atención del mercado al abastecimiento sostenible.[ 3 ]Fuente: Cargill Incorporated, "Las refinerías de petróleo de Cargill en EE. UU. conectan a todos los clientes con aceite de palma 100 % certificado por la RSPO", cargill.comEl aceite de soja sigue desempeñando un papel importante: Ventura Foods (una empresa conjunta entre CHS y Mitsui & Co.) utiliza alrededor de 2 mil millones de libras de aceites comestibles al año, principalmente aceite de soja, debido a su asequibilidad y amplia disponibilidad.
El segmento de origen animal, que representa el 15.57 % de la cuota de mercado en 2025, se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % entre 2026 y 2031. Este crecimiento se debe al creciente reconocimiento de los beneficios funcionales de las grasas animales comestibles en aplicaciones específicas y su papel fundamental en la producción de biodiésel. Innovaciones como Mega-Fat 70 de Volac Wilmar, diseñado para el ganado lechero, demuestran el progreso del segmento. Además, la adquisición por parte de Cargill de dos plantas cárnicas de Ahold Delhaize USA refleja su estrategia de ampliar su oferta de productos de origen animal y mejorar la eficiencia operativa mediante una mejor integración de la cadena de valor.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
APAC Fats and Oils Market
En 2025, se espera que Asia-Pacífico ostente una cuota dominante del 39.89% del mercado mundial de aceites y grasas. Esto se debe principalmente a su sólida producción de aceite de palma y al crecimiento de la industria alimentaria. Indonesia y Malasia desempeñan un papel clave en la configuración de las tendencias del mercado mundial a través de sus industrias de aceite de palma. La Junta de Aceite de Palma de Malasia predice que los precios del aceite de palma crudo oscilarán entre MYR 4,000 y MYR 4,300 por tonelada en 2025. Además, es probable que el próximo mandato de mezcla de biodiésel al 40% (B40) de Indonesia afecte al suministro mundial de aceite de palma y mantenga los precios altos durante 2025. En India, Adani Wilmar planea ampliar su red de distribución a 1 millón de puntos de venta directos en tres años, centrándose en las zonas rurales, lo que pone de relieve la mejora de la infraestructura de distribución de la región.
EMEA and North America Fats and Oils Market
Se prevé que Oriente Medio y África crezcan al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 % entre 2026 y 2031, a pesar de tener actualmente una cuota de mercado menor. Este crecimiento se debe a los avances en el procesamiento de alimentos, el aumento del uso de biodiésel y el creciente consumo de aceites comestibles. Norteamérica y Europa siguen siendo mercados clave. En Estados Unidos, la creciente industria del biodiésel está impulsando la demanda de aceites vegetales. Los agricultores están incrementando la producción de canola para satisfacer las necesidades de combustibles renovables, gracias a las inversiones de empresas energéticas y agrícolas en infraestructura agrícola y de procesamiento. En Europa, la normativa sobre grasas trans y la sostenibilidad están impulsando el desarrollo de alternativas a las grasas más saludables.
South America and APAC Fats and Oils Market
Sudamérica sigue desempeñando un papel crucial en la cadena de suministro global gracias a su producción de aceite de soja, y el sector agrícola brasileño realiza importantes contribuciones a las exportaciones mundiales. La adquisición de SJC Bioenergia por parte de Cargill en Brasil fortalece sus operaciones de energía renovable, lo que demuestra la creciente vinculación entre estas y el mercado de aceites y grasas. Estos avances regionales subrayan la naturaleza interconectada del mercado global, donde los cambios en las políticas, como los mandatos de biodiésel de Indonesia, pueden tener un impacto significativo en los precios globales y la disponibilidad del suministro.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
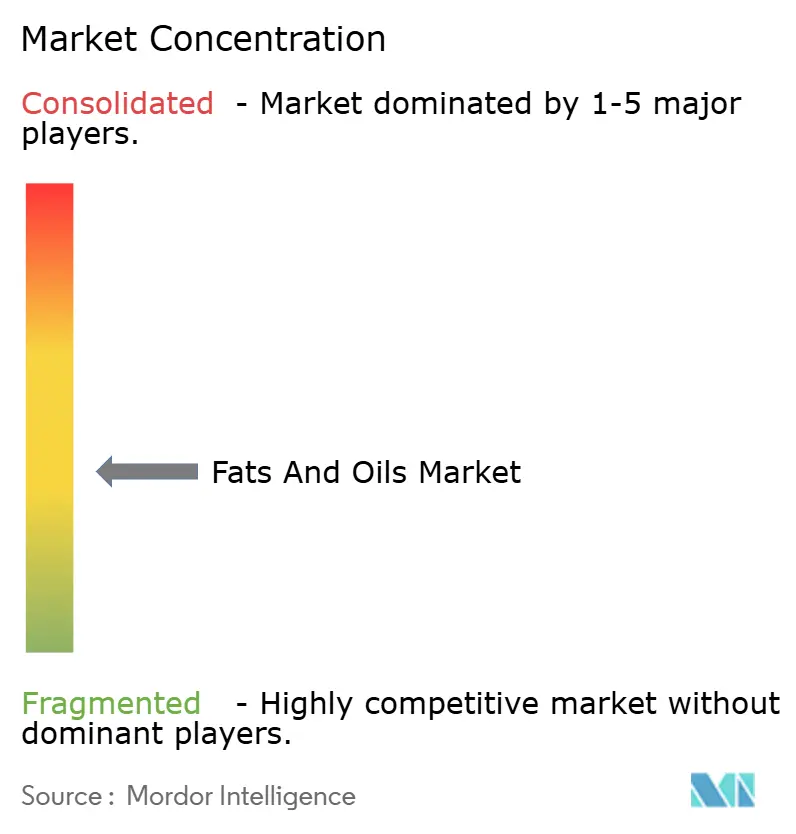
El mercado global de aceites y grasas está moderadamente fragmentado, lo que crea un entorno competitivo donde las empresas regionales compiten eficazmente con corporaciones multinacionales en segmentos específicos. Empresas líderes como Cargill Incorporated, Bunge Limited y ADM se centran en fortalecer sus cadenas de suministro y mejorar los márgenes de beneficio mediante la integración vertical. Estas empresas también priorizan la sostenibilidad, como lo demuestra el compromiso de Cargill de ofrecer únicamente aceite de palma con certificación RSPO procedente de sus refinerías estadounidenses.
Además, las empresas están invirtiendo en tecnologías avanzadas, como la interesterificación enzimática, para producir grasas especiales con mayor valor nutricional. El mercado también está experimentando cambios impulsados por adquisiciones, como la compra por parte de KD Pharma Group del negocio de lípidos marinos de DSM-Firmenich, incluyendo la marca MEG-3 y las instalaciones en Perú y Canadá, en julio de 2024.
Si bien las grandes corporaciones controlan una cuota de mercado significativa, las empresas más pequeñas prosperan en segmentos nicho, en particular en aceites especiales con beneficios funcionales o nutricionales únicos. En estas áreas, la capacidad de satisfacer rápidamente las demandas de los clientes y adaptar sus operaciones suele otorgar a las empresas más pequeñas una ventaja sobre sus competidores más grandes.
Líderes de la industria de grasas y aceites
-
Cargill Incorporated
-
Bunge limitada
-
fuji oil holding inc.
-
Archer Daniels Midland Company
-
Grupo Olam
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Bertolli se expande al sector de las mantequillas y untables con el lanzamiento de Bertolli Untable con Mantequilla y Aceite de Oliva, una nueva mezcla de cuatro ingredientes que combina mantequilla y aceite de oliva. Este nuevo producto, posicionado como una alternativa de inspiración mediterránea en el segmento de untables, contiene un 57 % de mantequilla, un 23 % de aceite de oliva, agua y sal.
- Mayo de 2026: Inversores rusos anunciaron sus planes para iniciar la producción de aceite de girasol en la región de Chui. Según el proyecto propuesto, la planta tendrá capacidad para producir hasta 400 toneladas de aceite de girasol refinado al día. La planta utilizará tecnologías modernas de refinación en frío.
- Abril de 2026: Olam Agri lanzó Mama's Pride Soya Oil, un aceite de cocina refinado y saludable para el corazón, diseñado para satisfacer las necesidades nutricionales cambiantes de los hogares nigerianos. El producto se presenta en una variedad de prácticos formatos para adaptarse a diferentes necesidades domésticas y comerciales, incluyendo botellas de PET de 500 ml, 1 L y 2 L; bolsas de 350 ml y 1 L; y un bidón de 25 L.
- Enero de 2026: Corteva Inc. y BP lanzaron Etlas, su nueva empresa conjunta al 50% que producirá aceite a partir de cultivos, incluidos la canola, la mostaza y el girasol, para su uso en la producción de biocombustibles como el combustible de aviación sostenible (o sintético) (SAF) y el diésel renovable (RD).
Alcance y metodología
Las grasas y los aceites son componentes esenciales en la producción de alimentos, las aplicaciones industriales y los productos de consumo. Estas sustancias consisten en triglicéridos derivados de fuentes vegetales y animales, cada uno con características y funcionalidades distintivas. El alcance del mercado de grasas y aceites incluye la segmentación por tipo, aplicación, origen y geografía. Según el tipo, el mercado se segmenta en grasas y aceites. Las grasas se segmentan a su vez en mantequilla, sebo, manteca de cerdo y grasas especiales. Asimismo, el aceite se segmenta en aceite de soja, aceite de colza, aceite de palma, aceite de coco, aceite de oliva, aceite de semilla de algodón, aceite de semilla de girasol y otros aceites. Según la aplicación, el mercado se segmenta en alimentos, industria y piensos. El segmento de alimentos se segmenta a su vez en confitería, panadería, productos lácteos y otros. Según la geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por Tipo
| Grasas | Mantequilla |
| sebo | |
| Manteca de cerdo | |
| Grasas Especiales | |
| Aceites | Aceite de soja |
| Aceite de colza | |
| Aceite de palma | |
| Aceite de Coco | |
| Aceite de Oliva | |
| Aceite de algodón | |
| Aceite de semilla de girasol | |
| Otros |
por Aplicación
| Comida | Confitería |
| Panaderías y pastelerías | |
| Productos lácteos | |
| Otros | |
| Industrial | |
| Nutrición Animal |
Por fuente
| Basado en plantas |
| De origen animal |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Netherlands | |
| Italia | |
| Suecia | |
| Polonia | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Nigeria | |
| Saudi Arabia | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por Tipo | Grasas | Mantequilla |
| sebo | ||
| Manteca de cerdo | ||
| Grasas Especiales | ||
| Aceites | Aceite de soja | |
| Aceite de colza | ||
| Aceite de palma | ||
| Aceite de Coco | ||
| Aceite de Oliva | ||
| Aceite de algodón | ||
| Aceite de semilla de girasol | ||
| Otros | ||
| por Aplicación | Comida | Confitería |
| Panaderías y pastelerías | ||
| Productos lácteos | ||
| Otros | ||
| Industrial | ||
| Nutrición Animal | ||
| Por fuente | Basado en plantas | |
| De origen animal | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Netherlands | ||
| Italia | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Nigeria | ||
| Saudi Arabia | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de aceites y grasas para 2031?
Según las previsiones de crecimiento actuales, se espera que el mercado de grasas y aceites alcance aproximadamente los 144.90 millones de dólares estadounidenses en 2031.
¿Qué tipo de fuente liderará el mercado en 2025?
El tipo de fuente de origen vegetal lidera el mercado con la mayor participación de mercado del 84.43% en 2025.
¿Por qué Asia-Pacífico es tan influyente en el mercado de aceites y grasas?
La región combina una producción dominante de palma con un consumo en expansión en las grandes economías, creando liderazgo tanto en la oferta como en la demanda.
¿Cómo han influido las regulaciones sobre grasas trans en la reformulación de productos?
Las prohibiciones globales de los aceites parcialmente hidrogenados impulsaron la adopción generalizada de la interesterificación enzimática, lo que permitió una funcionalidad comparable sin grasas trans.


