

Tamaño y participación en el mercado de proteína de habas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 109.89 Million |
| Tamaño del mercado (2030) | USD 168.68 Million |
| Tasa de crecimiento (2026 - 2031) | 8.95% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteína de habas por Mordor Intelligence
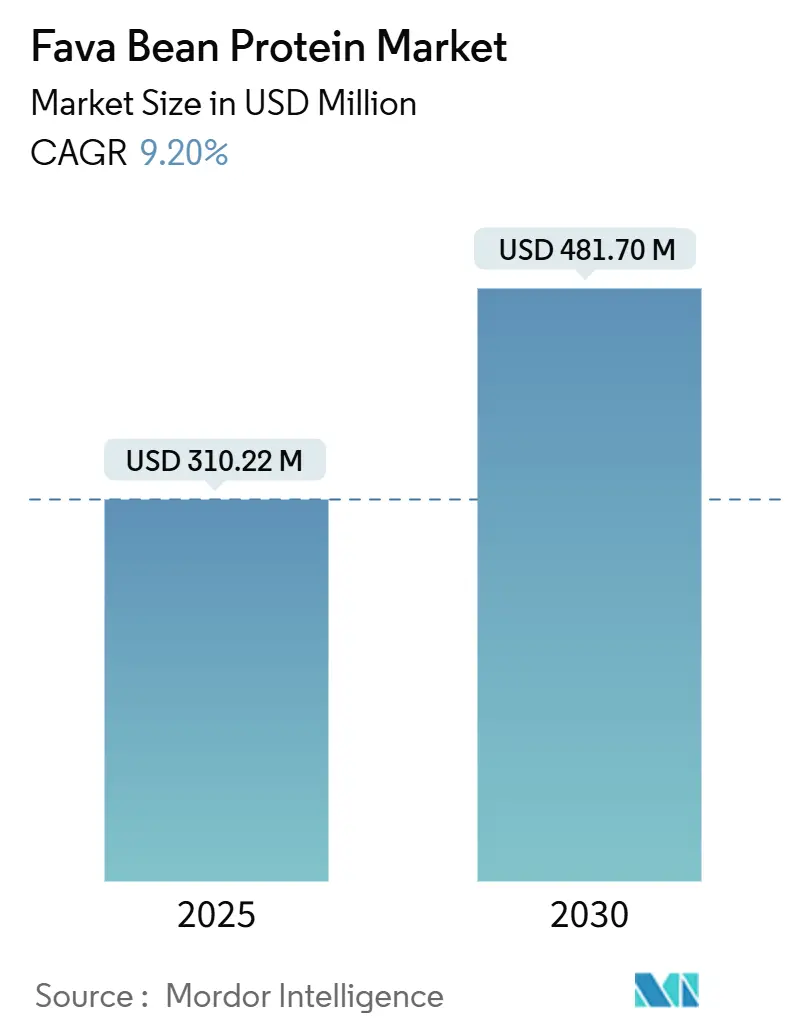
El mercado de proteínas de habas alcanzó un valor de 102.65 millones de dólares en 2025 y se estima que crecerá desde los 109.89 millones de dólares en 2026 hasta los 168.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.95 % durante el período de previsión (2026-2031). Este mercado está ganando popularidad a medida que los formuladores de alimentos buscan alternativas a las proteínas de soja y lácteos y evalúan legumbres con menor riesgo de alergias. Las habas pueden fijar el nitrógeno atmosférico, lo que reduce la necesidad de fertilizantes sintéticos y apoya los programas de abastecimiento que valoran los insumos agrícolas y la resiliencia de la cadena de suministro. El mercado también se beneficia cuando los compradores buscan una alternativa a la proteína de guisante en lugar de un sustituto directo. En la práctica, esto permite a los equipos de compras aumentar la flexibilidad de la cadena de suministro sin modificar todas las formulaciones a la vez. Además, permite a los equipos técnicos evaluar el rendimiento de las habas en recetas específicas antes de comprometerse con un cambio más amplio en la cartera de productos. Los desarrolladores de ingredientes se centran en el rendimiento funcional, el sabor neutro, la pureza de las proteínas y la simplicidad del etiquetado a la hora de seleccionar ingredientes a base de habas.
Conclusiones clave del informe
- Por tipo de producto, los aislados representaron el 46.74% de la cuota de mercado de la proteína de haba en 2025, mientras que se prevé que la proteína texturizada crezca a una tasa de crecimiento anual compuesta del 9.87% hasta 2031.
- Por su naturaleza, los productos convencionales representaron el 81.57% de la cuota de mercado de la proteína de haba en 2025, mientras que se prevé que los productos orgánicos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.11% hasta 2031.
- Por aplicación, el sector de alimentos y bebidas representó el 57.75% del tamaño del mercado de proteínas de habas en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9.61% hasta 2031.
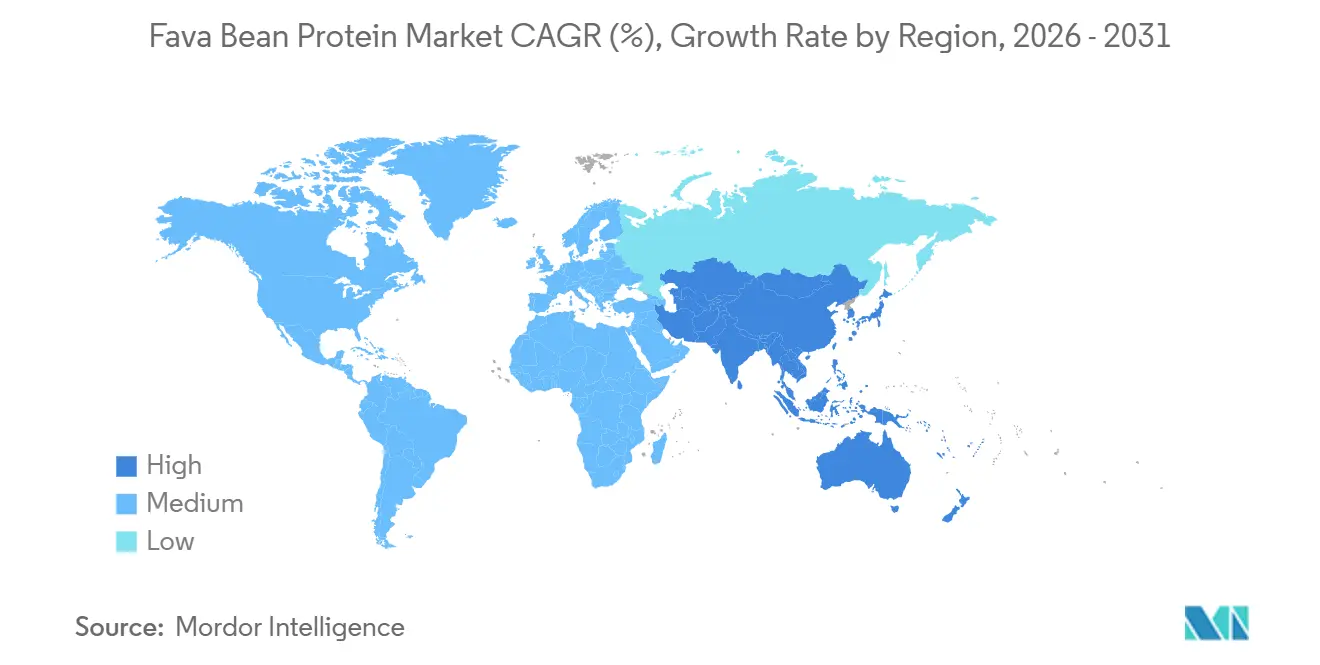
- Geográficamente, Norteamérica representaba el 38.41% del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteína de habas
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de ingredientes proteicos aptos para personas con alergias. | + 2.0% | Con presencia global, su mayor fortaleza se encuentra en Norteamérica y la Unión Europea. | Mediano plazo (2–4 años) |
| Rápida expansión de la industria alimentaria de origen vegetal. | + 2.3% | Global, con presencia principal en Norteamérica, Europa y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Avances en las tecnologías de extracción y fraccionamiento de proteínas | + 1.5% | Centros de innovación en Norteamérica, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de ingredientes de proteínas vegetales con etiqueta limpia. | + 1.6% | América del Norte y la Unión Europea como núcleo, con repercusiones en Asia-Pacífico. | Mediano plazo (2–4 años) |
| Mayor adopción en alimentos funcionales y con alto contenido proteico. | + 1.2% | Global, aceleración en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Propiedades funcionales favorables en formulaciones alimentarias | + 0.9% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de ingredientes proteicos aptos para personas con alergias.
El mercado de proteínas de habas se ve impulsado por la demanda de opciones de ingredientes sin soja y sin lácteos. habas No figuran entre los principales alérgenos en el reglamento de información alimentaria de la Unión Europea, lo que puede hacerlos útiles en productos diseñados en torno al posicionamiento "libre de"[ 1 ]Fuente: Unión Europea, «Reglamento (UE) n.º 1169/2011 del Parlamento Europeo y del Consejo, de 25 de octubre de 2011, relativo a la información alimentaria facilitada a los consumidores, por el que se modifican los Reglamentos (CE) n.º 1924/2006 y (CE) n.º 1925/2006», eur-lex.europa.euEsta condición es importante porque los formuladores tienen menos opciones de proteínas cuando un producto debe evitar tanto la soja como los lácteos. El trabajo de mejoramiento genético que reduce la vicina y la convicina puede ampliar la gama de ingredientes de habas disponibles para las personas que limitan su consumo debido a la deficiencia de G6PD. Burcon NutraScience lanzó FavaPro en agosto de 2025 como un aislado de proteína de habas no transgénicas con más del 90 % de pureza, lo que demuestra cómo el posicionamiento relacionado con los alérgenos se está traduciendo en un ingrediente comercial.
Rápida expansión de la industria alimentaria de origen vegetal.
El mercado de proteínas de habas está vinculado a la continua actividad de reformulación de alimentos de origen vegetal. Las marcas de alimentos evalúan los ingredientes tanto por su funcionalidad como por su contenido proteico. Los desarrolladores norteamericanos utilizan la proteína de habas en aplicaciones de análogos de carne, mientras que los desarrolladores europeos también la utilizan para diversificar el suministro de proteínas. La política «De la granja a la mesa» de la Comisión Europea apoya un sistema alimentario con una menor dependencia de materias primas proteicas importadas, lo que coincide con el interés por las proteínas de legumbres de origen local.[ 2 ]Fuente: Unión Europea, «Reglamento (UE) n.º 1169/2011 del Parlamento Europeo y del Consejo, de 25 de octubre de 2011, relativo a la información alimentaria facilitada a los consumidores, por el que se modifican los Reglamentos (CE) n.º 1924/2006 y (CE) n.º 1925/2006», eur-lex.europa.euEsta combinación de demanda y diversificación de la oferta permite ciclos de cualificación más largos y relaciones de compra de ingredientes en más de una región. Además, incentiva a los proveedores a invertir en el procesamiento local y en pruebas con clientes, incluso cuando la demanda en una aplicación específica aún está en desarrollo.
Avances en las tecnologías de extracción y fraccionamiento de proteínas
La tecnología de extracción está ampliando las opciones funcionales disponibles en el mercado de proteínas de habas. Un estudio de 2025 informó que la extracción alcalina-isoeléctrica multifraccionada recuperó proteínas secundarias con purezas de hasta el 89.6 %. El estudio también encontró que una fracción secundaria tenía una capacidad de retención de aceite de 1.6 g/g, en comparación con 1.44 g/g para un aislado convencional. Estas propiedades son relevantes para las alternativas a la carne y los lácteos que requieren retención de lípidos y una textura estable. El fraccionamiento en seco y otras rutas de procesamiento con menor consumo de agua pueden cambiar la economía de la recuperación de proteínas, lo que influirá en la capacidad de los productos de habas para competir con el suministro establecido de proteína de guisante. Este cambio es importante porque el rendimiento de recuperación, el consumo de energía y la capacidad de utilizar varias fracciones de un lote de materia prima afectan el costo de un ingrediente antes de que llegue al fabricante de alimentos.
Creciente demanda de ingredientes de proteínas vegetales con etiqueta limpia.
El mercado de proteínas de habas se beneficia de la creciente preferencia de los fabricantes de alimentos por ingredientes con etiqueta limpia y métodos de procesamiento simplificados. Según el Ministerio de Asuntos Exteriores de la CBI, se prevé que los productos con etiqueta limpia representen más del 70 % de las carteras de productos europeas en 2025 y 2026, frente al 52 % en 2021.[ 3 ]Fuente: Ministerio de Asuntos Exteriores de la CBI, "¿Qué tendencias ofrecen oportunidades?", cbi.euLa fracción sin agua y con un mínimo de solventes puede reducir el uso de coadyuvantes de procesamiento, lo que facilita la elaboración de listas de ingredientes más sencillas. En 2025, GoodMills Innovation presentó VITATEX Wheat-Fava Flakes SVP Pro, un ingrediente de trigo y habas con textura conjunta diseñado para aplicaciones libres de transgénicos. La combinación de proteínas de trigo y habas también mejora la complementariedad de aminoácidos, ya que el trigo aporta metionina y las habas lisina, lo que ayuda a los fabricantes a desarrollar formulaciones de origen vegetal con ingredientes reconocibles y texturas adecuadas.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presencia de sabores extraños y sabor a legumbres. | -1.2% | Global, con especial énfasis en aplicaciones para bebidas. | Corto plazo (≤ 2 años) |
| Competencia de proteínas vegetales bien establecidas | -1.5% | América del Norte y la Unión Europea | Mediano plazo (2–4 años) |
| Requisitos costosos para la extracción de proteínas y el procesamiento de ingredientes. | -0.9% | Mercados globales, especialmente los emergentes de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| La volatilidad del suministro de materia prima está determinada por los patrones regionales de cultivo y cosecha estacional. | -0.7% | Unión Europea, Sudamérica, Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Presencia de sabores extraños y sabor a legumbres.
Los sabores extraños siguen siendo una limitación práctica para el mercado de la proteína de haba, especialmente en bebidas y otros productos sensibles al sabor. La actividad de la vicina, la convicina y la lipoxigenasa puede contribuir a la formación de hexanal y compuestos volátiles relacionados que causan notas a legumbre o amargas. Los formuladores pueden necesitar desodorización, enmascaramiento del sabor o niveles de inclusión más bajos, lo que puede aumentar el costo de la formulación o reducir la contribución de la proteína. Un estudio de 2025 encontró que el agua activada por plasma cambió la solubilidad y las propiedades estructurales del aislado de proteína de haba, lo que indica una posible vía para modificar las condiciones de procesamiento relacionadas con el sabor. El uso a escala industrial aún está en una etapa temprana, por lo que la proteína de guisante puede mantener una ventaja en aplicaciones que requieren un perfil de sabor neutro. Hasta que las soluciones de procesamiento estén más disponibles, los desarrolladores de bebidas pueden limitar los niveles de inclusión de haba o reservar el ingrediente para formatos donde otros sabores e ingredientes puedan manejar mejor el perfil sensorial.
Competencia de proteínas vegetales bien establecidas
Las cadenas de suministro de proteína de guisante ya establecidas siguen siendo una limitación importante para el mercado de la proteína de haba. La capacidad de procesamiento en Canadá, Francia y China ha creado una logística consolidada, relaciones de cofabricación y un historial de rendimiento de los ingredientes de guisante. Por lo tanto, la proteína de haba suele incorporarse al desarrollo de productos como proteína complementaria y opción de diversificación de fuentes. Este papel limita la demanda a corto plazo que surgiría de una sustitución total de la proteína de guisante. Esto significa que los proveedores deben demostrar cómo la haba mejora un sistema proteico mediante la diversificación, el equilibrio nutricional o propiedades funcionales específicas, en lugar de presentarla como un sustituto universal. También puede reducir el riesgo de una competencia directa por precio y volumen, ya que los compradores pueden considerar la haba como un ingrediente adicional dentro de una cartera de proteínas más amplia.
Análisis de segmento
Por tipo de producto: Los aislados de plomo marcan el valor actual, mientras que la proteína texturizada establece el ritmo de crecimiento.
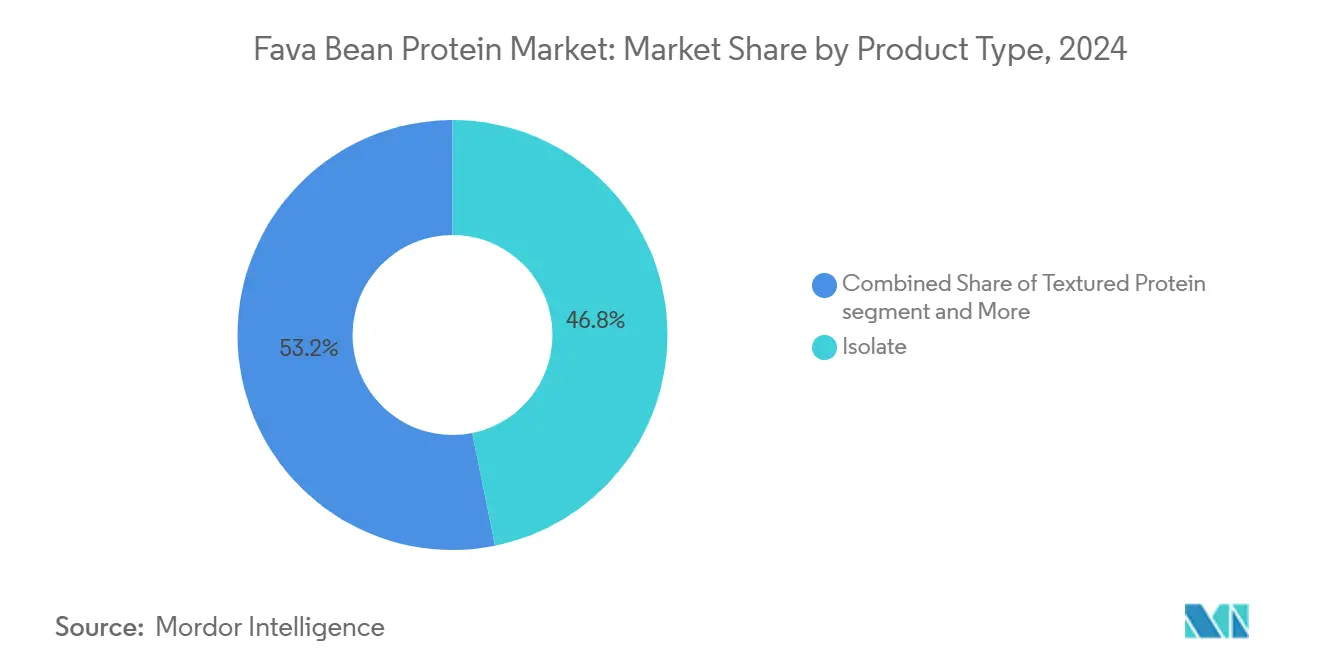
En 2025, los aislados representaron el 46.74 % del mercado de proteínas de habas, lo que refleja su idoneidad para aplicaciones de alta pureza. Las bebidas, los productos lácteos alternativos, la nutrición deportiva y los productos horneados utilizan aislados cuando un alto contenido proteico y una funcionalidad constante son esenciales. FavaPro de Burcon tiene una pureza superior al 90 % y está posicionado para bebidas nutricionales, productos lácteos alternativos, snacks y productos de panadería. Este perfil de producto demuestra por qué los aislados siguen siendo la base de la demanda de ingredientes de mayor valor, mientras que su alta pureza facilita a los desarrolladores la incorporación de proteínas sin alterar tanto el resto de la receta como lo haría un ingrediente de menor pureza.
Se prevé que la proteína texturizada crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.87 % hasta 2031, la más alta dentro de este tipo de producto. La demanda de formatos de habas texturizadas se ve impulsada por la necesidad de estructura, textura y retención de humedad en productos análogos a la carne. Estas aplicaciones requieren que el ingrediente tenga un buen rendimiento tras la extrusión y durante la cocción, y no solo que cumpla con las especificaciones de la hoja de datos proteicos. Los proveedores que satisfacen estos requisitos pueden abordar productos donde la experiencia sensorial determina si los consumidores optan por una alternativa de origen vegetal. El texturizado de trigo y habas de GoodMills Innovation se diseñó para ofrecer estructuras de fibra y capas, manteniendo su integridad durante el procesamiento térmico y mecánico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mercado de proteína de habas: cuota de mercado por tipo de producto
| Aislado | 46.84% |
| Fuente: Inteligencia de Mordor | |
Por naturaleza: La oferta convencional mantiene su volumen mientras que los productos orgánicos crecen más rápido.
Los productos convencionales representaron el 81.57 % de la demanda en 2025, lo que refleja la escala y la estructura de costos del cultivo de habas. Esta base de suministro brinda a los procesadores acceso a materias primas adecuadas para programas de ingredientes de gran volumen. Los costos de conversión y los plazos de certificación limitan la superficie que puede avanzar rápidamente hacia la producción orgánica certificada. Esto es particularmente relevante en regiones donde la agricultura a gran escala sustenta la base de materia prima existente. Por lo tanto, el suministro convencional sigue siendo importante para los compradores de ingredientes que buscan volumen y condiciones de abastecimiento más predecibles. También proporciona la base a partir de la cual los procesadores pueden destinar diferentes fracciones a alimentos, piensos y otros usos finales según sus requisitos de calidad.
Se prevé que la proteína de habas orgánicas crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.11 % hasta 2031. Las marcas de nutrición deportiva y alimentos de origen vegetal de alta gama utilizan la certificación orgánica para diferenciar los ingredientes en categorías de productos muy competitivas. Roquette ofrece proteínas texturizadas de guisantes y habas orgánicas para aplicaciones como alternativas a la carne y productos lácteos, lo que demuestra que los proveedores industriales pueden incorporar el abastecimiento de habas orgánicas en carteras más amplias. El apoyo europeo a los cultivos proteicos podría fomentar una mayor conversión a la agricultura orgánica, aunque un aumento de la oferta superior a la demanda podría reducir las primas de precio de los productos orgánicos entre 2027 y 2029.
Por aplicación: Alimentos y bebidas combina la mayor cuota de mercado con el crecimiento más rápido.
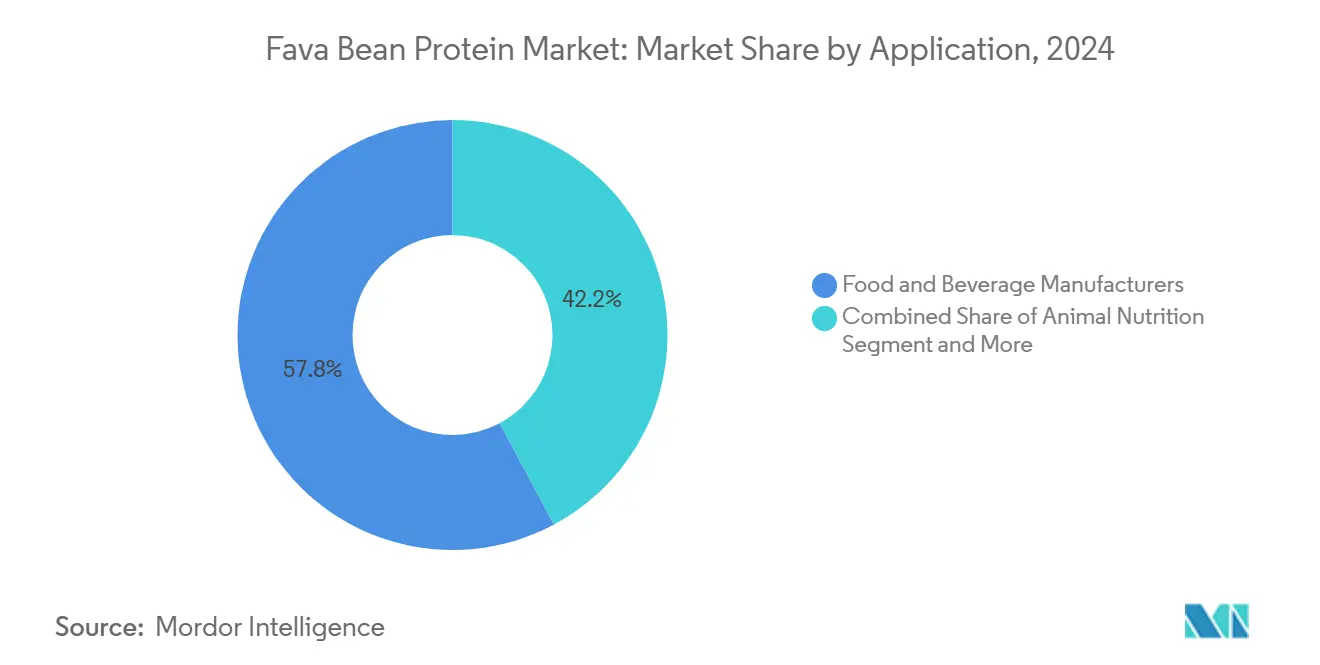
El sector de alimentos y bebidas representó el 57.75 % del mercado de proteínas de habas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.61 % hasta 2031. Es la aplicación más importante y la de mayor crecimiento según los datos disponibles. Los análogos de carne y pescado requieren ingredientes texturizados que conserven su estructura y jugosidad durante el procesamiento térmico. Las alternativas lácteas, las bebidas, los productos de panadería, los aperitivos y la nutrición deportiva amplían la base de aplicaciones más allá de cualquier categoría de producto individual.
El mercado de proteínas de habas presenta una nueva oportunidad en formulaciones alternativas a las bebidas y al yogur. El estudio de extracción multifraccionada de 2025 reveló que las fracciones de albúmina solubles en pH mostraron una alta solubilidad, lo cual es relevante para estos productos. La nutrición animal utiliza fracciones de menor pureza que no cumplen con los requisitos de calidad alimentaria y puede mejorar el aprovechamiento de la materia prima para los procesadores integrados. Este papel contribuye a la rentabilidad del procesamiento, aunque el sector de alimentos y bebidas sigue siendo la principal fuente de crecimiento de valor. Los productores integrados pueden aprovechar al máximo cada cosecha cuando el aislamiento de calidad alimentaria y los usos nutricionales de menor calidad operan conjuntamente. Esto puede mejorar el valor recuperado de las habas crudas, al tiempo que reduce el volumen de material que queda sin una salida definida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 38.41 % del mercado de proteína de haba en 2025. La región se beneficia del desarrollo consolidado de alimentos de origen vegetal, la infraestructura tecnológica alimentaria y la demanda de productos para personas con alergias. Estados Unidos cuenta con un entorno propicio para el desarrollo comercial de nuevos ingredientes proteicos dentro de su marco de seguridad alimentaria. Burcon produce FavaPro en su planta de Galesburg, Illinois, lo que convierte a la región en un centro de demanda y una base de procesamiento para aislados de haba de alta calidad. Canadá aporta cultivos de legumbres y capacidades de formulación, mientras que México y otros mercados de la región suman la demanda de uso final, incluyendo la nutrición animal.
Europa ocupa la segunda posición regional más importante en el análisis de la oferta. Las políticas de apoyo al suministro nacional de proteínas influyen en las decisiones de inversión en Francia, Alemania y el Reino Unido. La estrategia «De la granja a la mesa» proporciona un marco normativo que favorece la diversificación, reduciendo la dependencia de las importaciones de proteínas a base de soja. El lanzamiento en 2025 por parte de GoodMills Innovation de un texturizado de trigo y habas con certificación de la UE refleja la combinación de abastecimiento regional, demanda de productos con etiqueta limpia y desarrollo de aplicaciones en Europa. Los requisitos europeos para nuevos alimentos pueden alargar los plazos de desarrollo, pero también pueden suponer una barrera para los proveedores que carecen de recursos técnicos y regulatorios. Por lo tanto, los proveedores de mayor tamaño y los especialistas bien preparados pueden beneficiarse al poder completar el desarrollo del producto, la documentación y la cualificación del cliente de forma coordinada.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.74 % hasta 2031, la más alta entre las regiones analizadas. El tamaño del mercado de proteínas de habas en Asia-Pacífico está determinado por la creciente demanda de proteínas, la urbanización y los programas gubernamentales de nutrición en China e India. China ofrece un conocimiento profundo de las habas, mientras que su sector de fabricación de alimentos está invirtiendo en el procesamiento de proteínas de mayor valor. Australia fortalece la base de suministro regional mediante la exportación de legumbres y la producción de ingredientes para clientes nacionales y del sudeste asiático. Sudamérica, Oriente Medio y África siguen siendo áreas de interés a largo plazo, lideradas por Brasil y Argentina en Sudamérica, y por las prioridades de abastecimiento en materia de seguridad alimentaria en Sudáfrica y Arabia Saudita. Si bien estas regiones no son las que lideran el crecimiento actual según los datos disponibles, amplían la gama de mercados donde los proveedores pueden establecer relaciones de distribución y abastecimiento a largo plazo.
Panorama competitivo
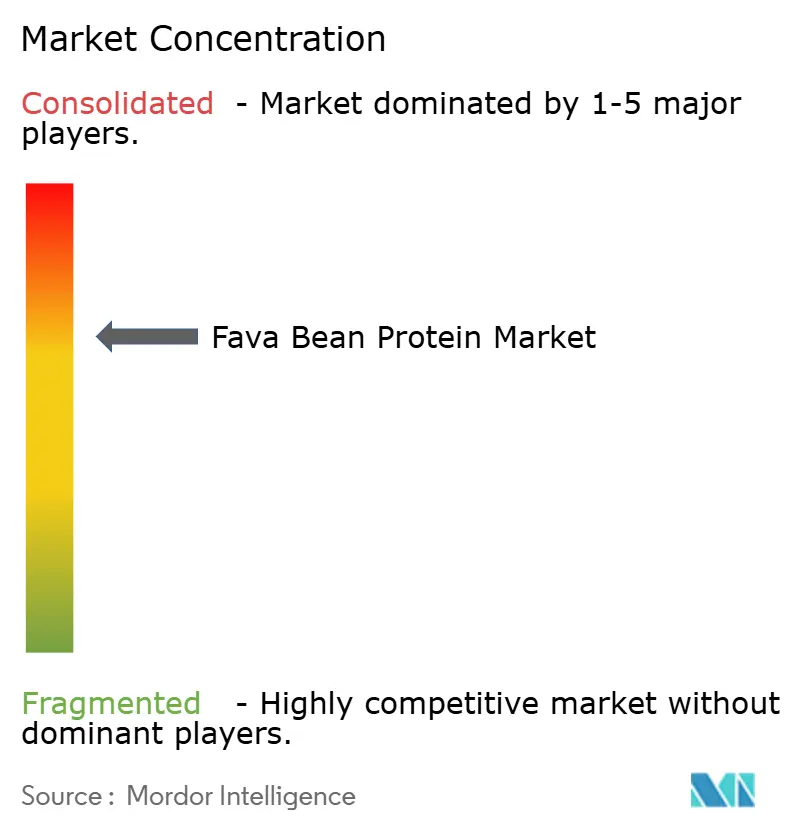
El mercado de proteínas de habas reúne a empresas de ingredientes diversificadas y procesadores especializados. Los grandes proveedores pueden incorporar las habas a sus carteras multiproteicas existentes y aprovechar sus relaciones consolidadas con los clientes, el soporte técnico y los recursos de procesamiento. Los especialistas compiten mediante métodos de extracción, el abastecimiento de materia prima europea y aplicaciones específicas como alternativas lácteas y nutrición deportiva. La gama de productos texturizados de habas y guisantes orgánicos de Roquette, que incluye aislado de habas, muestra el enfoque de cartera utilizado por los grandes proveedores de ingredientes. Esta combinación de tipos de empresas favorece un entorno moderadamente consolidado, en lugar de un mercado liderado por un único proveedor. La ventaja competitiva reside en la combinación del acceso a la materia prima, el conocimiento de las aplicaciones, la capacidad de procesamiento y la capacidad de cumplir con los requisitos de cualificación del cliente.
El desarrollo de productos se centra en la pureza, el sabor neutro, la funcionalidad y el rendimiento textural. El lanzamiento de FavaPro por parte de Burcon en 2025 añadió un aislado de habas con una pureza superior al 90 % para alternativas lácteas, bebidas, aperitivos y productos horneados. El producto de trigo y habas de GoodMills Innovation, también lanzado en 2025, ilustra una estrategia diferente, al combinar habas con gluten de trigo para crear un ingrediente texturizado para formatos de alternativas a la carne. La oferta de Roquette de aislados de habas y grados texturizados de habas y guisantes demuestra cómo los proveedores pueden cubrir tanto aplicaciones de aislados como de texturizados. Estas iniciativas demuestran que las empresas están utilizando productos específicos para cada aplicación, en lugar de depender de un único formato de ingrediente de habas.
La actividad competitiva también depende del desarrollo conjunto y la especialización regional, y los proveedores que presentan las habas como ingrediente para diversificar su oferta pueden incorporarlas en formulaciones que sigan utilizando proteína de guisante. La nutrición animal, la acuicultura y los alimentos para mascotas pueden ofrecer salidas para las fracciones que no cumplen con las especificaciones de calidad alimentaria, mientras que las aplicaciones en bebidas siguen siendo un área importante sin explotar, ya que una desodorización fiable podría ampliar su uso en una categoría donde la sensibilidad al sabor es alta. La seguridad alimentaria y el cumplimiento normativo según los requisitos europeos y estadounidenses implican trabajo de desarrollo y elevan las barreras de entrada para los proveedores más pequeños. La posición competitiva de cada proveedor dependerá de si puede combinar el rendimiento técnico con una fuente fiable de materia prima de habas, mantener la calidad del ingrediente constante entre cosechas y proporcionar un apoyo práctico en la formulación que convierta las pruebas de producto en negocios recurrentes.
Líderes de la industria de la proteína de habas
-
Roquette Frères SA
-
Südzucker AG (Beneo)
-
Ingredion Incorporado
-
Archer Daniels Midland Company
-
AGT Alimentos e Ingredientes Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Burcon NutraScience Corporation inició su producción comercial y lanzó FavaPro, un aislado de proteína de haba con más del 90 % de pureza, producido en sus instalaciones de Galesburg, Illinois. Este ingrediente no contiene OGM y es hipoalergénico, con un sabor neutro, ideal para alternativas lácteas, bebidas nutritivas, aperitivos y productos horneados.
- Junio de 2025: Roquette amplió su cartera de proteínas vegetales NUTRALYS con las proteínas texturizadas NUTRALYS T Wheat 60 y NUTRALYS T PEA 700XC. Su cartera multiespecie incluye el aislado de proteína de haba NUTRALYS Fava S900M y proteínas texturizadas orgánicas de guisante y haba.
- Marzo de 2025: GoodMills Innovation lanzó VITATEX Wheat-Fava Flakes SVP Pro, un ingrediente cotexturizado producido mediante extrusión conjunta de gluten de trigo y proteína de haba. Está diseñado para la elaboración de carne vegana desmenuzada, brochetas y carne en lonchas, y utiliza materias primas con certificación de la UE.
Alcance del informe sobre el mercado mundial de proteína de habas
La proteína de haba es un ingrediente proteico de origen vegetal extraído de las habas (Vicia faba). Se produce comúnmente en forma concentrada o aislada y se utiliza en la industria alimentaria y de bebidas para aumentar el contenido proteico, mejorar la textura y favorecer el desarrollo de productos vegetales. El mercado de la proteína de haba se segmenta por tipo de producto, naturaleza, aplicación y geografía. Según el tipo de producto, el mercado se divide en concentrado, aislado y proteína texturizada. Según la naturaleza, el mercado se divide en orgánico y convencional. Según la aplicación, el mercado se divide en alimentos y bebidas, nutrición animal y otras aplicaciones. Geográficamente, el mercado se divide en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Para cada segmento, el tamaño y la previsión del mercado se han realizado en términos de valor (millones de USD).
| Aislado |
| Concentrado |
| Proteína texturizada |
| Organic |
| Convencional |
| Alimentos y Bebidas | Análogos de carne y pescado |
| Alternativas lácteas | |
| Panadería y Bocadillos | |
| Nutrición Deportiva y Clínica | |
| Bebidas | |
| Nutrición animal | |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aislado | |
| Concentrado | ||
| Proteína texturizada | ||
| Por naturaleza | Organic | |
| Convencional | ||
| por Aplicación | Alimentos y Bebidas | Análogos de carne y pescado |
| Alternativas lácteas | ||
| Panadería y Bocadillos | ||
| Nutrición Deportiva y Clínica | ||
| Bebidas | ||
| Nutrición animal | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de proteína de habas?
La demanda se ve impulsada por el interés en ingredientes sin soja ni lácteos, etiquetas más claras, la reformulación de alimentos de origen vegetal y la diversificación de la oferta. El mercado de la proteína de haba también se beneficia cuando los desarrolladores la utilizan junto con proteínas ya establecidas, en lugar de exigir que un solo ingrediente cumpla todas las funciones.
¿Qué tamaño tiene el sector de las proteínas de las habas?
Se prevé que el mercado de proteínas de habas crezca de 109.89 millones de dólares en 2026 a 168.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.95 %. Este pronóstico refleja la demanda en los sectores de alimentos y bebidas, nutrición y otras aplicaciones como ingrediente.
¿Qué tipo de producto proteico de habas está creciendo más rápido?
Se prevé que la proteína texturizada crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.87 % hasta 2031, ya que los análogos de la carne requieren estructura, textura firme y retención de humedad. Esto convierte el rendimiento de la textura en un área importante del desarrollo de productos en el mercado de la proteína de haba.
¿Qué aplicación impulsa la demanda de proteína de haba?
El sector de alimentos y bebidas lideró la demanda con un 57.75 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.61 % hasta 2031. Los análogos de carne y pescado, las alternativas lácteas, las bebidas, los productos de panadería y los productos nutricionales amplían esta base de aplicaciones.
¿Qué región lidera la demanda de proteínas de habas?
América del Norte representó el 38.41 % en 2025, mientras que se proyecta que Asia-Pacífico registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.74 % hasta 2031. Por lo tanto, el mercado de proteínas de habas se ve respaldado tanto por un centro de demanda establecido como por una oportunidad regional de rápido crecimiento.


