

Tamaño y cuota de mercado de los adaptógenos para piensos
Visión general del mercado
| Periodo de estudio | 2026 - 2031 |
|---|---|
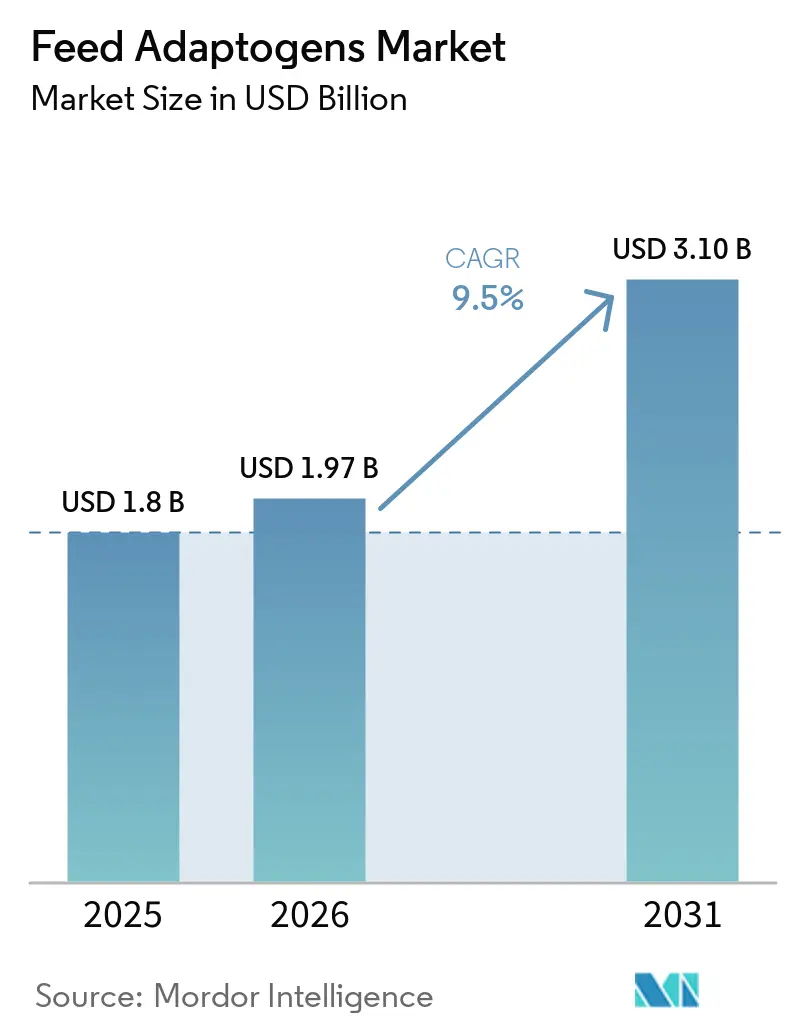
| Tamaño del mercado (2026) | USD 1.97 mil millones |
| Tamaño del mercado (2031) | USD 3.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.50% CAGR |
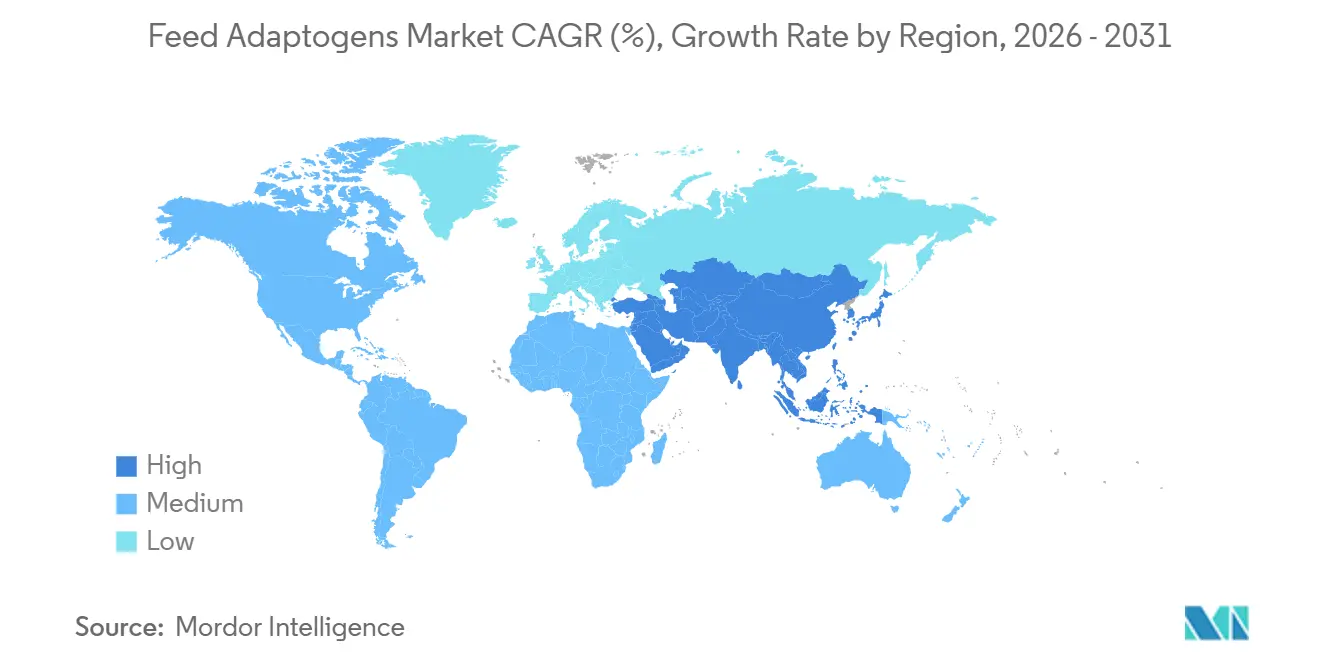
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
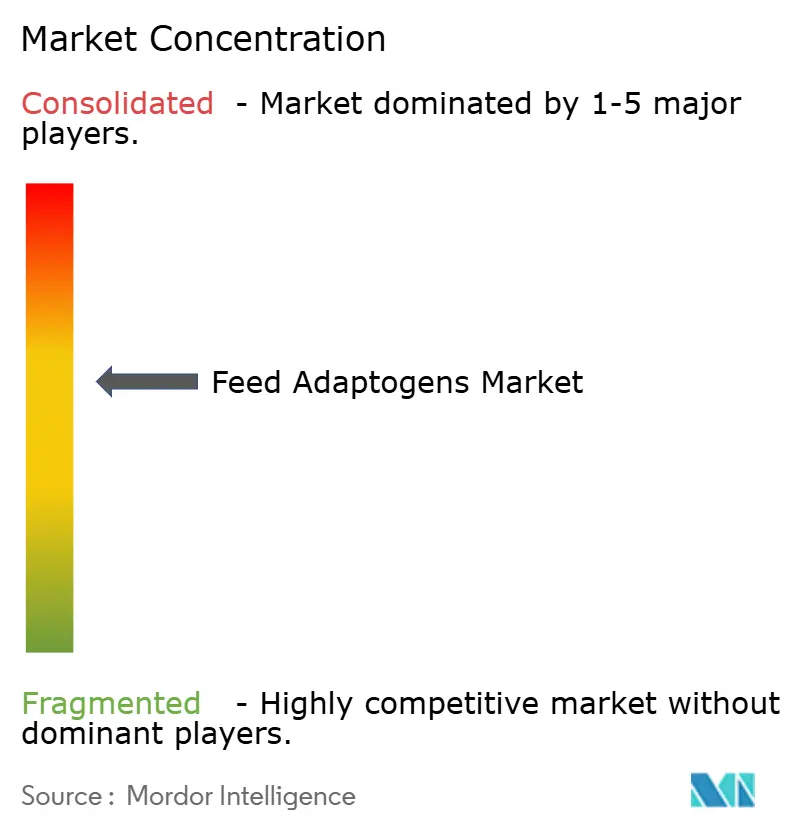
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de adaptógenos para piensos realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de adaptógenos para piensos aumente de USD 1.80 mil millones en 2025 a USD 1.97 mil millones en 2026 y alcance USD 3.10 mil millones para 2031, creciendo a una CAGR del 9.50% durante 2026-2031. El mercado de adaptógenos para piensos está siendo moldeado por el reemplazo constante de promotores de crecimiento antibióticos (AGP) por aditivos botánicos y fúngicos en los principales sistemas ganaderos, especialmente donde las regulaciones y los estándares de exportación ahora favorecen la producción libre de antibióticos. El estrés por calor también está pasando de ser un problema estacional a una limitación operativa regular, lo que impulsa a los formuladores de piensos a utilizar ingredientes adaptógenos para apoyar la respuesta al estrés, la integridad intestinal y la recuperación en dietas para aves de corral, ganado lechero y rumiantes. La acuicultura está abriendo una nueva vía de demanda para el mercado de adaptógenos para piensos, ya que el apoyo inmunológico y el control del estrés son cada vez más importantes en la producción de camarones y salmónidos, mientras que la producción acuícola mundial de cultivo continúa en aumento. El mercado de adaptógenos para piensos también se está segmentando según la calidad del producto: las mezclas estandarizadas y encapsuladas ganan terreno en sistemas consolidados, mientras que los extractos de hierbas de menor coste siguen expandiéndose en regiones sensibles al precio, lo que está influyendo en los precios, el abastecimiento y las opciones de formulación.
Conclusiones clave del informe
- Por origen, los adaptógenos herbales constituyeron el segmento más grande, con una participación del 61.2% en 2025, mientras que los adaptógenos de hongos son el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta proyectada del 9.8% hasta 2031.
- Por formato, el polvo constituyó el segmento más grande, representando el 52.3% del tamaño del mercado de adaptógenos para piensos en 2025, mientras que los líquidos son el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 8.5% hasta 2031.
- En el sector ganadero, la avicultura fue el segmento más importante con una cuota del 34.8% en 2025, mientras que la acuicultura es el segmento de mayor crecimiento con una tasa de crecimiento anual compuesta (CAGR) prevista del 7.2% hasta 2031.
- Por función, la mitigación del estrés fue el segmento más grande con una participación del 46.1% en 2025, mientras que la mejora del sistema inmunitario es el segmento de más rápido crecimiento, que registra una tasa de crecimiento anual compuesta del 8.6% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 35.4% de la cuota de mercado de adaptógenos para piensos en 2025, mientras que Oriente Medio es el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.9% proyectada hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de adaptógenos para piensos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibición del uso de antibióticos como promotores del crecimiento. | + 2.5% | Global, con presencia concentrada en la Unión Europea, América del Norte, China y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Creciente demanda de productos ganaderos naturales y a base de hierbas. | + 2.0% | Global, de alta intensidad en Norteamérica, la Unión Europea y Australia. | Mediano plazo (2-4 años) |
| Manejo del estrés por calor en la ganadería comercial. | + 1.5% | El núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Rápido crecimiento del sector acuícola mundial | + 1.0% | Predomina la región de Asia-Pacífico, con avances secundarios en Sudamérica y Oriente Medio. | Largo plazo (≥ 4 años) |
| Optimización del coste de la alimentación mediante la suplementación con adaptógenos. | + 0.8% | Con presencia global y mayor fuerza en Sudamérica y África. | Mediano plazo (2-4 años) |
| Adopción de prácticas de ganadería de precisión | + 0.7% | América del Norte y la Unión Europea, con avances iniciales en China y Australia. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibición del uso de antibióticos como promotores del crecimiento.
La prohibición de los promotores del crecimiento antibióticos se ha convertido en el principal apoyo estructural para el mercado de adaptógenos para piensos, al eliminar la herramienta de crecimiento más consolidada y de bajo coste de varias de las principales economías ganaderas. Estados Unidos puso fin a la producción y el uso de antimicrobianos de importancia médica, China eliminó los promotores del crecimiento antibióticos y Canadá suprimió las declaraciones de promoción del crecimiento en las etiquetas de los antimicrobianos, lo que impulsó la adquisición de piensos sin antibióticos. El mercado de adaptógenos para piensos también se beneficia de la presión exportadora en los países productores de ingresos medios, donde el uso de antibióticos sigue siendo más flexible, ya que los exportadores deben cumplir cada vez más con los requisitos de los compradores en los mercados de destino.
Creciente demanda de productos naturales y a base de hierbas para el ganado.
El mercado de adaptógenos para piensos está ganando apoyo de compradores que buscan carne, leche, huevos y mariscos de sistemas con menor uso de antibióticos y mayor transparencia en los insumos. Los minoristas de alimentos, las cadenas de restaurantes y los importadores están pidiendo a los proveedores que documenten la producción sin antibióticos, lo que incorpora las decisiones sobre piensos a las auditorías de compras en lugar de dejarlas como preferencias a nivel de granja. Una revisión de 2026 publicada por investigadores de la Universidad Agrícola Eslovaca en Nitra encontró que los aditivos fitogénicos para piensos mejoraron la tasa de conversión alimenticia, la integridad intestinal y el estado antioxidante en aves de corral, cerdos y rumiantes, fortaleciendo el caso comercial para los adaptógenos herbales en sistemas de producción que buscan alejarse del apoyo rutinario de antibióticos [1] Fuente: Francesco Vizzarri et al., “Literature Review of Phytogenic Feed Additives for Sustainable Livestock Production,” mdpi.com . Este cambio es importante más allá de América del Norte y la Unión Europea porque los productores orientados a la exportación en Brasil, India y Tailandia están adoptando programas de alimentación natural antes de lo que requeriría la política local por sí sola. Como resultado, el mercado de adaptógenos para piensos se está expandiendo no solo en regiones con regulaciones estrictas, sino también en aquellas donde el acceso a canales de exportación de alta calidad depende de afirmaciones sobre una producción más limpia y prácticas de alimentación trazables.
Manejo del estrés por calor en el ganado comercial
El estrés térmico se está convirtiendo en un factor determinante de la demanda en el mercado de adaptógenos para piensos, ya que los productores ahora consideran la presión térmica como un problema de productividad habitual, en lugar de un evento climático ocasional. Esta presión se manifiesta en las aves de corral, donde los episodios de calor intenso reducen las tasas de crecimiento y empeoran la eficiencia alimenticia en cortos periodos de exposición, lo que hace que la intervención nutricional rápida sea más valiosa. Gran parte de la investigación también muestra que compuestos herbales como la ashwagandha, los polisacáridos de astrágalo y las mezclas ricas en flavonoides favorecen la actividad antioxidante y las vías de respuesta al estrés en el ganado sometido a altas temperaturas. Esto está contribuyendo a que el mercado de adaptógenos para piensos se posicione como partida presupuestaria específica en los sistemas intensivos de avicultura y producción lechera, especialmente en las regiones tropicales y subtropicales, donde los episodios de calor recurrentes forman parte de la planificación anual.
Rápido crecimiento del sector acuícola mundial
La acuicultura está creando un nuevo canal para el mercado de adaptógenos para piensos porque la demanda ya no se limita a aves de corral, cerdos y rumiantes. La Organización para la Cooperación y el Desarrollo Económicos y la Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) Perspectivas Agrícolas 2025-2034 proyecta que la producción acuícola mundial alcanzará los 118 millones de toneladas métricas para 2034, lo que es un 20 % por encima del período base 2022-2024, mientras que se proyecta que los volúmenes de camarones y langostinos aumentarán un 38 % [2] Fuente: Organización para la Cooperación y el Desarrollo Económicos y la FAO, “Pescado y otros productos acuáticos, Perspectivas Agrícolas 2025-2034”, OCDE, oecd.org . Los sistemas acuícolas operan bajo altas densidades de población, presión de enfermedades y creciente escrutinio del uso de antibióticos, por lo que los aditivos inmunomoduladores y de control del estrés satisfacen las necesidades operativas actuales. La Organización de las Naciones Unidas para la Alimentación y la Agricultura también informó que la acuicultura produjo 104.1 millones de toneladas métricas en 2025, lo que confirma la magnitud del canal que ahora se abre a los insumos de alimentos naturales [3] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Perspectivas alimentarias: Informe bianual sobre los mercados alimentarios mundiales”, FAO, fao.org . Los extractos botánicos de ajo, cúrcuma y morinda, junto con los betaglucanos de hongos, están ganando atención en la alimentación de camarones y salmónidos, lo que le da al mercado de adaptógenos para alimentos una ruta de crecimiento que no está ligada solo al reemplazo de antibióticos en sistemas animales terrestres.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Barreras regulatorias y procesos de aprobación complejos para los aditivos botánicos en piensos. | -1.5% | La Unión Europea y América del Norte son las más limitadas, con una influencia creciente en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Riesgo de contaminación por micotoxinas en materias primas botánicas | -1.0% | Global, agudo para hierbas silvestres concentradas en Asia Pacífico y el sur de Asia. | Corto plazo (≤ 2 años) |
| Escalabilidad volátil de la producción de adaptógenos herbales | -0.8% | Global, con mayor impacto en formuladores pequeños y medianos. | Mediano plazo (2-4 años) |
| Oferta limitada y volatilidad de precios de las materias primas botánicas. | -0.7% | Global, con gran presencia en Asia-Pacífico, África y Sudamérica. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Barreras regulatorias y procesos de aprobación complejos para aditivos botánicos en piensos.
La regulación sigue siendo una de las limitaciones más claras para el mercado de adaptógenos para piensos, ya que los aditivos botánicos se someten a un proceso de aprobación más exhaustivo que muchos insumos convencionales para piensos. Según el Reglamento (CE) n.º 1831/2003, la Autoridad Europea de Seguridad Alimentaria exige expedientes completos que abarquen la seguridad de las especies objetivo, la seguridad del consumidor, la seguridad del usuario y la seguridad ambiental antes de que un producto pueda pasar a la fase de revisión. La Autoridad Europea de Seguridad Alimentaria indica que la evaluación científica comienza solo después de la presentación de la documentación completa, y las solicitudes de datos adicionales pueden prolongar el proceso más allá del plazo mínimo de revisión, lo que retrasa la comercialización y aumenta los costes de cumplimiento. Sus dictámenes de 2025 sobre tinturas de romero, lavanda, menta y tomillo silvestre demuestran lo específico que puede llegar a ser este proceso, incluyendo límites de inclusión basados en especies, controles de metileugenol y expectativas de calidad en el análisis de peligros y puntos críticos de control.
Riesgo de contaminación por micotoxinas en materias primas botánicas
La exposición a micotoxinas sigue siendo una limitación importante para el mercado de adaptógenos para piensos, ya que muchas materias primas herbales pasan por sistemas fragmentados de abastecimiento y poscosecha antes de entrar en los canales formales de alimentación animal. Un dictamen científico de 2025 de la Autoridad Europea de Seguridad Alimentaria sobre la tintura de menta también señaló que las pruebas de micotoxinas realizadas por algunos fabricantes se llevan a cabo de forma irregular y fuera de los planes de análisis de peligros y puntos críticos de control, lo que indica una deficiencia de calidad en partes de la cadena de suministro botánica. El problema es más difícil de controlar en productos botánicos silvestres o de pequeños productores, como la ashwagandha, el astrágalo y varios hongos adaptógenos, donde el secado, el almacenamiento y la trazabilidad varían ampliamente entre los mercados de origen. Para el mercado de adaptógenos para piensos, esto hace que el abastecimiento certificado y el control vertical sean más valiosos, y desplaza la demanda hacia proveedores que puedan demostrar pruebas consistentes, flujos de materiales limpios y calidad de lote documentada.
Análisis de segmento
Según la fuente: Los adaptógenos herbales lideran el camino mientras la ciencia de los hongos madura rápidamente.
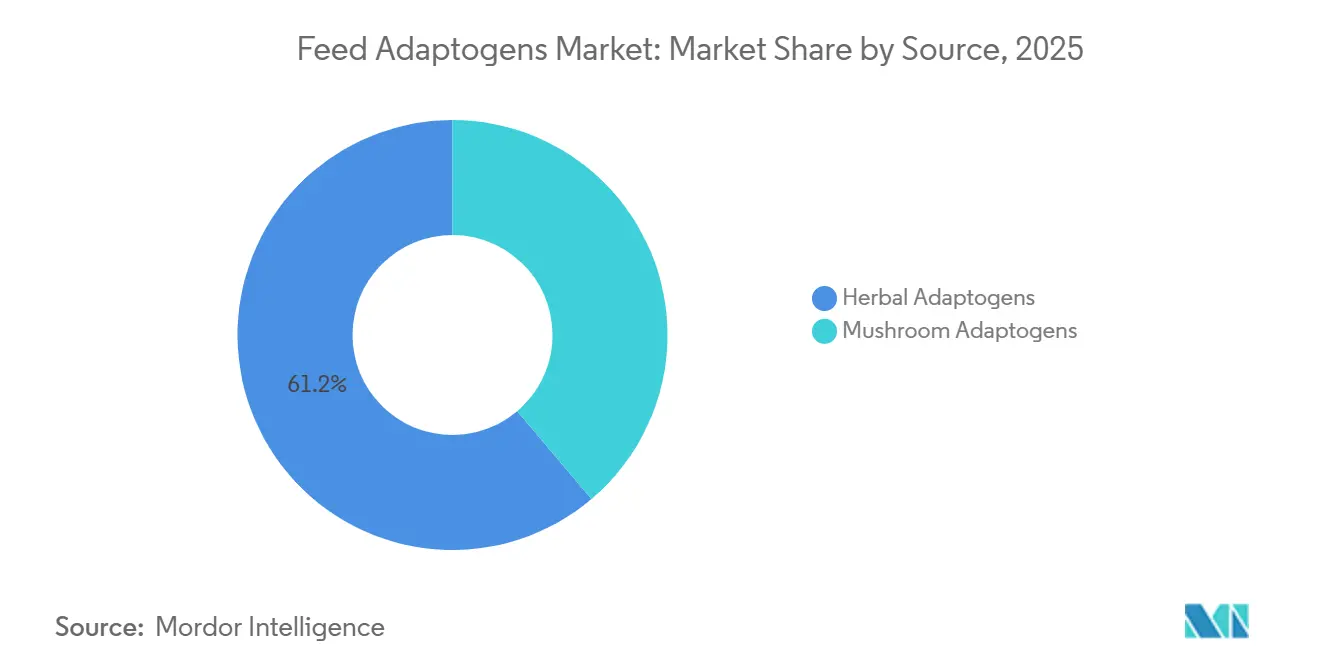
Los adaptógenos herbales representaron la mayor cuota de mercado, con un 61.2% en 2025, lo que les permitió mantenerse a la cabeza del mercado de adaptógenos para piensos, ya que se integran perfectamente en los programas de alimentación establecidos para aves de corral y cerdos. Su uso comercial se ha consolidado a lo largo de los años en torno a mezclas de aceites esenciales, tinturas y extractos secos de orégano, tomillo, cúrcuma, ashwagandha y astrágalo, por lo que los compradores están más familiarizados con su manejo, dosis de inclusión y eficacia. Esta sólida base se ve reforzada por la amplia disponibilidad de fuentes y por el mayor número de estudios de eficacia documentados para materiales herbales que para las categorías funcionales más recientes.
Se prevé que el mercado de adaptógenos para piensos derivados de hongos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.8 % hasta 2031, convirtiéndose así en el segmento de mayor crecimiento en el período de pronóstico actual. La industria de adaptógenos para piensos está prestando mayor atención a los insumos derivados de hongos, ya que especies como Ganoderma lucidum, Hericium erinaceus, Cordyceps militaris y Agaricus bisporus cuentan ahora con una base de investigación más sólida en la alimentación de aves de corral y rumiantes. La sostenibilidad también impulsa este segmento, dado que el sustrato de hongos agotado y los modelos de cultivo controlado se ajustan mejor a los objetivos de producción circular que algunos productos botánicos recolectados en la naturaleza.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: El polvo predomina a medida que la administración líquida se acelera en los sistemas intensivos.
En 2025, el formato en polvo representó la mayor cuota de mercado, con un 52.3 %, lo que refleja su estrecha compatibilidad con los sistemas de fabricación de piensos predominantes en la producción comercial de aves de corral y cerdos. Las líneas de premezclas secas y de piensos peletizados ya están diseñadas para procesar polvos de forma eficiente, lo que reduce los costes de cambio de formato y facilita su integración en las rutinas existentes. El polvo también ofrece un buen rendimiento en la molienda a gran escala, ya que muchos extractos botánicos y polisacáridos de hongos toleran las temperaturas de acondicionamiento y peletización cuando se preparan adecuadamente.
Se prevé que el mercado de adaptógenos para piensos en formato líquido crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2031, convirtiéndose así en el segmento de mayor crecimiento a medida que se expanden los sistemas de alojamiento intensivo. La administración líquida resulta atractiva en las explotaciones avícolas de pollos de engorde y ponedoras, ya que los sistemas de agua potable permiten una dosificación uniforme y una respuesta mucho más rápida ante el estrés térmico o la presión de enfermedades que la que puede proporcionar un ciclo de producción de piensos convencional. Los extractos de ashwagandha solubles en agua y las emulsiones de aceites esenciales están adquiriendo mayor relevancia en estos entornos, dado que los gestores de las granjas pueden modificar las dosis rápidamente sin necesidad de esperar a un nuevo lote de pienso.
Por tipo de ganado: las aves de corral mantienen el volumen mientras que la acuicultura impulsa una demanda creciente.
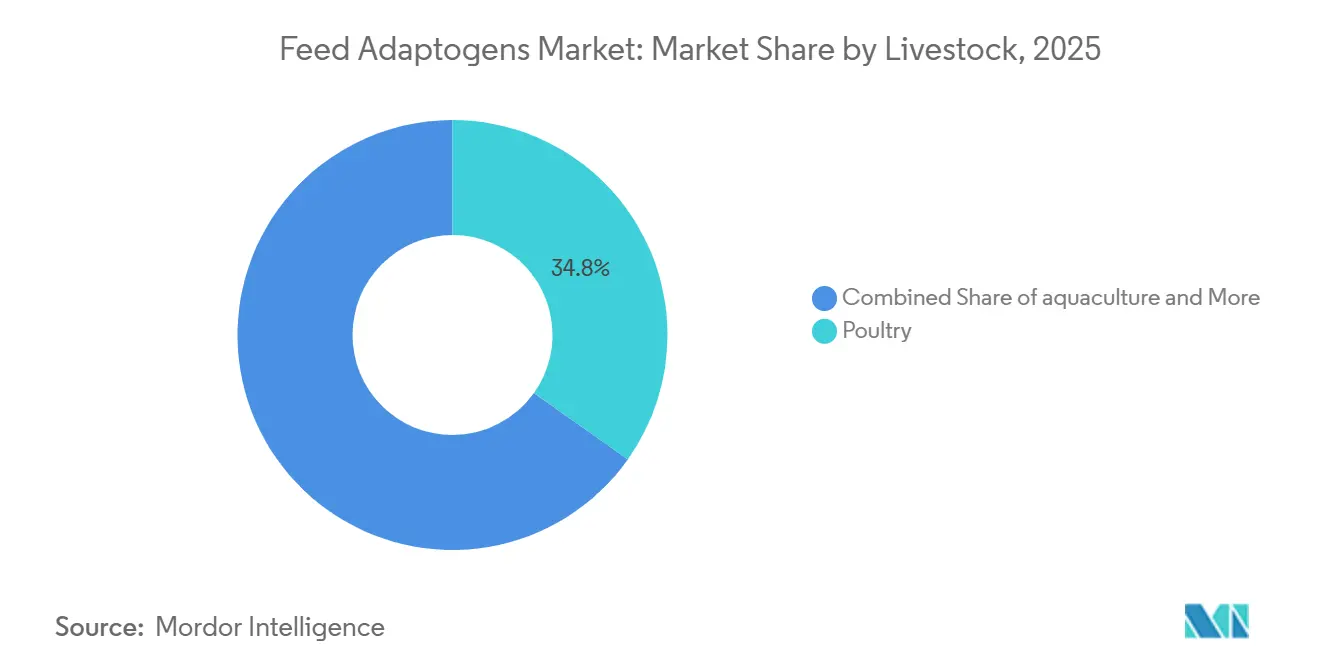
La avicultura representó la mayor cuota de mercado, con un 34.8% en 2025, consolidándose como líder en el mercado de adaptógenos para piensos debido a la magnitud de la especie, su rápida rotación y su sensibilidad a las restricciones de antibióticos. Las explotaciones avícolas, tanto de pollos de engorde como de gallinas ponedoras, consumen grandes volúmenes de mezclas de orégano y tomillo, extractos de ajo y polisacáridos de apoyo inmunitario en los programas de iniciación, crecimiento y finalización, lo que proporciona a la avicultura la base comercial más amplia. La cría de cerdos se mantuvo como el segundo mercado principal, ya que el estrés posdestete, la estabilidad entérica y la eficiencia alimenticia se han vuelto más apremiantes desde la eliminación del apoyo rutinario al crecimiento con antibióticos en muchos sistemas. Los rumiantes aún representan una cuota menor, pero están adquiriendo cada vez más importancia para los productores de leche y carne, quienes necesitan apoyo para el manejo del estrés por calor y el rendimiento reproductivo.
Se prevé que el mercado de adaptógenos para piensos en acuicultura crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.2 % hasta 2031, convirtiéndose en el segmento ganadero de mayor crecimiento durante este periodo. Este crecimiento se debe a la estimulación inmunitaria en sistemas de cultivo de camarones afectados por el síndrome de la mancha blanca y el síndrome de mortalidad temprana, así como a la mitigación del estrés en el cultivo de salmónidos, donde la densidad y la temperatura pueden afectar al rendimiento. El cambio estructural ofrece al mercado de adaptógenos para piensos una vía de acceso sólida a la alimentación acuícola, especialmente para los betaglucanos botánicos, los extractos de morinda y los polisacáridos de astrágalo. Los proveedores que puedan generar datos de eficacia específicos para cada especie en piensos para camarones y salmones probablemente obtendrán una ventaja, ya que este mercado aún requiere mayor validación que las aplicaciones para aves de corral y cerdos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función: La mitigación del estrés lidera a medida que la mejora del sistema inmunitario gana prioridad en la formulación.
La mitigación del estrés representó la mayor cuota de mercado, con un 46.1% en 2025, convirtiéndose en la función líder, dado que este caso de uso tiene la mayor relevancia comercial en todos los sistemas ganaderos. Los productores ya comprenden el impacto económico del estrés por calor, el estrés por manipulación, la presión del transporte y el estrés en las primeras etapas de vida, por lo que los productos que actúan sobre la respuesta del cortisol y la defensa antioxidante son más fáciles de justificar en las decisiones de compra. Esta base de demanda abarca la avicultura, la producción lechera, la porcina, la bovina y la acuicultura, lo que proporciona al segmento una mayor estabilidad de volumen que los nichos funcionales más específicos.
Se prevé que el mercado de adaptógenos para piensos destinados a la mejora de la inmunidad crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.6 % hasta 2031, lo que lo convierte en la función de mayor crecimiento, dado que los productores invierten más en bioseguridad y resistencia a las enfermedades. Los betaglucanos de especies de hongos, los polisacáridos de astrágalo y los ginsenósidos de derivados de Panax se encuentran entre los compuestos más activos de este segmento, y la industria de adaptógenos para piensos está utilizando este enfoque funcional para posicionar productos de mayor valor. El resultado es una distinción más clara entre fórmulas generales de apoyo a la salud y productos de inmunidad más específicos que pueden comercializarse en torno a la respuesta a las vacunas y la gestión de la presión de las enfermedades.
Análisis geográfico
Mercado de adaptógenos para piensos en la región Asia-Pacífico
La región de Asia-Pacífico ostentaba la mayor cuota de mercado regional, con un 35.4% en 2025, manteniéndose así en el centro del mercado de adaptógenos para piensos, gracias a la combinación de grandes volúmenes de ganado con una profunda tradición en el uso de materias primas herbales. China sigue siendo el principal referente, ya que su prohibición de los antibióticos promotores del crecimiento impulsó a uno de los sistemas de producción animal más grandes del mundo hacia la adopción de piensos alternativos. India aporta una segunda base de crecimiento a través de su creciente sector de piensos compuestos y de la consolidada práctica veterinaria ayurvédica, que ahora respalda el desarrollo de productos a escala industrial. Japón y Australia, si bien representan un menor volumen total, influyen en la innovación de piensos acuícolas de alta gama y en los estándares de formulación basados en la bioseguridad. Por lo tanto, el mercado de adaptógenos para piensos en Asia-Pacífico se ve impulsado tanto por la escala como por la mejora de la calidad, y los sistemas avícolas y camaroneros del sudeste asiático también están actualizando las especificaciones de los piensos.
Mercado de adaptógenos para piensos MEA
Oriente Medio es el segmento regional de mayor crecimiento, con un mercado de adaptógenos para piensos que se prevé que crezca a una tasa compuesta anual del 8.9 % hasta 2031, impulsado por las políticas de seguridad alimentaria que fomentan la intensificación de la ganadería y la acuicultura. Arabia Saudita, los Emiratos Árabes Unidos y Turquía están utilizando programas de desarrollo respaldados por el Estado y acuerdos de suministro a largo plazo para incorporar aditivos modernos para piensos en la producción avícola y pesquera con mayor rapidez que muchas regiones emergentes. Esto acorta el ciclo de adopción estándar y ofrece a los proveedores internacionales puntos de entrada más claros mediante una adquisición organizada. África sigue siendo el segmento regional más pequeño, pero ofrece una oportunidad a largo plazo, ya que los gobiernos de Sudáfrica, Egipto y Nigeria trabajan para impulsar la productividad ganadera ante la creciente demanda urbana de proteína animal.
Mercado de adaptógenos para piensos en Norteamérica y Europa
América del Norte y Europa conformaron el siguiente gran bloque de demanda, respaldado por la regulación, los grandes sistemas integrados de ganadería y la preferencia de los compradores por modelos de producción animal más limpios. Estados Unidos lidera la demanda norteamericana, ya que sus industrias avícola y porcina operan a través de grandes redes comerciales que pueden absorber rápidamente aditivos no antibióticos validados. Europa sigue estando más regulada que cualquier otra región en el mercado de adaptógenos para piensos, dado que los aditivos botánicos deben superar un estricto proceso de autorización que ralentiza los lanzamientos, pero aumenta la confianza en los productos aprobados. Alemania, Francia y el Reino Unido son los principales centros de demanda europeos, donde los estándares de abastecimiento de los minoristas y los requisitos de sostenibilidad influyen en la selección de aditivos.
Panorama competitivo
El mercado de adaptógenos para piensos presenta una concentración moderada, con un grupo líder de multinacionales de nutrición que controlan posiciones importantes gracias a sus amplias carteras de fitogénicos, mientras que numerosos proveedores especializados compiten con una experiencia botánica más específica y un alcance regional. Cargill Incorporated destaca porque Delacon Biotechnik GmbH le proporciona una plataforma fitogénica consolidada, líneas de productos reconocidas y acceso integrado a los principales canales de nutrición animal. DSM-Firmenich AG también mantiene su influencia a través de su cartera de aditivos naturales y compuestos sensoriales, incluso mientras su negocio de Nutrición y Salud Animal se encuentra en proceso de desinversión. Esta estructura implica que un único grupo dominante no controla el mercado de adaptógenos para piensos, pero las empresas más grandes siguen marcando la pauta en cuanto a calidad, escala y distribución.
La competencia en el mercado de adaptógenos para piensos se define por la expansión de la producción, la diversificación de la cartera de productos y la búsqueda de plataformas de formulación más sólidas. En noviembre de 2025, Cargill, Incorporated completó una ampliación del 50 % de la capacidad de su planta de micronutrición en Engerwitzdorf, Austria, integrando la producción de Delacon Biotechnik GmbH con las capacidades de postbióticos Diamond V y micronutrición Provimi. En agosto de 2025, DSM-Firmenich AG inauguró una nueva planta de Nutrición y Salud Animal en Jadcherla, Hyderabad, India, lo que reforzó su presencia regional en Asia-Pacífico. En febrero de 2026, DSM-Firmenich AG también anunció un acuerdo para vender su negocio de Nutrición y Salud Animal a CVC Capital Partners, conservando una participación del 20 %, lo que demuestra que las plataformas de aditivos naturales para piensos siguen teniendo valor estratégico incluso durante la reestructuración de la cartera de productos.
El nicho de mercado de adaptógenos para piensos sigue siendo más fuerte en productos específicos para acuicultura y en ingredientes derivados de hongos, producidos bajo estándares de calidad y control de contaminación más estrictos. Empresas como Phytobiotics Futterzusatzstoffe GmbH, Ayurvet Limited e Indian Herbs Specialties Private Limited siguen siendo relevantes porque pueden satisfacer necesidades de formulación más específicas que las grandes multinacionales quizás no puedan cubrir de manera eficiente. El mercado también está evolucionando hacia modelos de distribución más digitales, ya que los sistemas de ganadería de precisión conectan los datos de las explotaciones con decisiones de alimentación específicas, lo que permite una mejor adaptación a los productos especializados para el estrés y la inmunidad.
Líderes de la industria de adaptógenos para alimentación animal
DSM-Firmenich AG
Cargill, Incorporated
Archer Daniels Midland Company
alltech, inc.
novus internacional, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: La Comisión Europea publicó el Reglamento de Ejecución (UE) 2026/178, por el que autoriza la tintura de eucalipto de Eucalyptus globulus Labill como aditivo alimentario sensorial para bovinos, aves de corral, cerdos, conejos y peces, de conformidad con el Reglamento (CE) n.º 1831/2003, ampliando así la lista de adaptógenos herbales disponibles comercialmente en el mercado de la Unión Europea.
- Agosto de 2025: DSM-Firmenich AG inauguró una nueva planta de fabricación de productos para la nutrición y la salud animal en Jadcherla, Hyderabad, India, que abarca 11,200 metros cuadrados e incorpora una línea de producción para soluciones de gestión de riesgos de micotoxinas junto con un nuevo almacén, reforzando así la presencia de la empresa en el mercado de adaptógenos para piensos de la India y la región de Asia-Pacífico.
- Octubre de 2024: DSM-Firmenich AG inauguró una nueva planta de Nutrición y Salud Animal en Minas Gerais, Brasil. La planta, que incluye adaptógenos, tiene una capacidad de producción anual de 100 000 toneladas métricas de suplementos para ganado vacuno de carne y lechero. Su objetivo es atender a los productores ganaderos sudamericanos que buscan soluciones nutricionales naturales de fabricación local.
Alcance del informe del mercado global de adaptógenos para piensos
Los adaptógenos son sustancias no tóxicas de origen vegetal, como hierbas, raíces y hongos, que ayudan al cuerpo a resistir y adaptarse al estrés físico, químico y emocional. Actúan regulando las hormonas del estrés, como el cortisol, para restablecer el equilibrio fisiológico general y la homeostasis sin provocar bajones ni efectos secundarios.
El informe del mercado de adaptógenos para piensos se segmenta por origen (adaptógenos herbales y de hongos), presentación (polvo, líquido y encapsulados), ganado (aves de corral, cerdos, rumiantes, acuicultura y mascotas), función (mitigación del estrés, mejora del sistema inmunitario y conversión alimenticia) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Adaptógenos herbarios |
| Adaptógenos de hongos |
| Polvo |
| Liquid |
| Encapsulado y microesferas |
| Avicultura |
| Cerdo |
| Rumiantes |
| Aquaculture |
| Mascotas |
| Mitigación del estrés |
| Mejora inmune |
| Mejora de la conversión alimenticia |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por fuente | Adaptógenos herbarios | |
| Adaptógenos de hongos | ||
| Por formulario | Polvo | |
| Liquid | ||
| Encapsulado y microesferas | ||
| Por especie de ganado | Avicultura | |
| Cerdo | ||
| Rumiantes | ||
| Aquaculture | ||
| Mascotas | ||
| Por función | Mitigación del estrés | |
| Mejora inmune | ||
| Mejora de la conversión alimenticia | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de adaptógenos en la alimentación animal?
Los principales factores que impulsan esta tendencia son las restricciones al uso de antibióticos promotores del crecimiento, la creciente demanda de sistemas de producción naturales, la gestión del estrés térmico y el uso cada vez mayor de aditivos funcionales en la acuicultura.
¿Qué tamaño se prevé que alcance el espacio de los adaptógenos alimentarios para el año 2031?
Se prevé que el mercado de adaptógenos para piensos alcance los 3.10 millones de dólares en 2031, frente a los 1.97 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 9.5% durante el período 2026-2031.
¿Qué categoría de fuentes lidera el mercado y cuál está creciendo más rápidamente?
Los adaptógenos herbales representaron el segmento de origen más importante, con una cuota del 61.2% en 2025, mientras que los adaptógenos de hongos son el segmento de origen de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 9.8% hasta 2031.
¿Por qué la avicultura sigue siendo el principal sector de aplicación?
La avicultura sigue siendo el segmento ganadero más importante debido a su escala global, su corto ciclo de producción y su fuerte exposición a las restricciones de antibióticos y a la pérdida de rendimiento relacionada con el estrés por calor.
¿Qué región ofrece la base de demanda actual más sólida?
La región de Asia-Pacífico representó la mayor cuota regional, con un 35.4% en 2025, debido a la magnitud de China, la expansión de la producción de piensos en India y el papel de liderazgo de la región en la producción acuícola.
¿Cuál es el principal riesgo operativo para los proveedores y los formuladores de piensos?
La complejidad normativa y los riesgos relacionados con la calidad de las materias primas siguen siendo los principales desafíos, especialmente cuando las aprobaciones de productos botánicos son lentas y el control de las micotoxinas es inconsistente en las cadenas de suministro.


