

Tamaño y participación en el mercado de fosfato alimentario
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
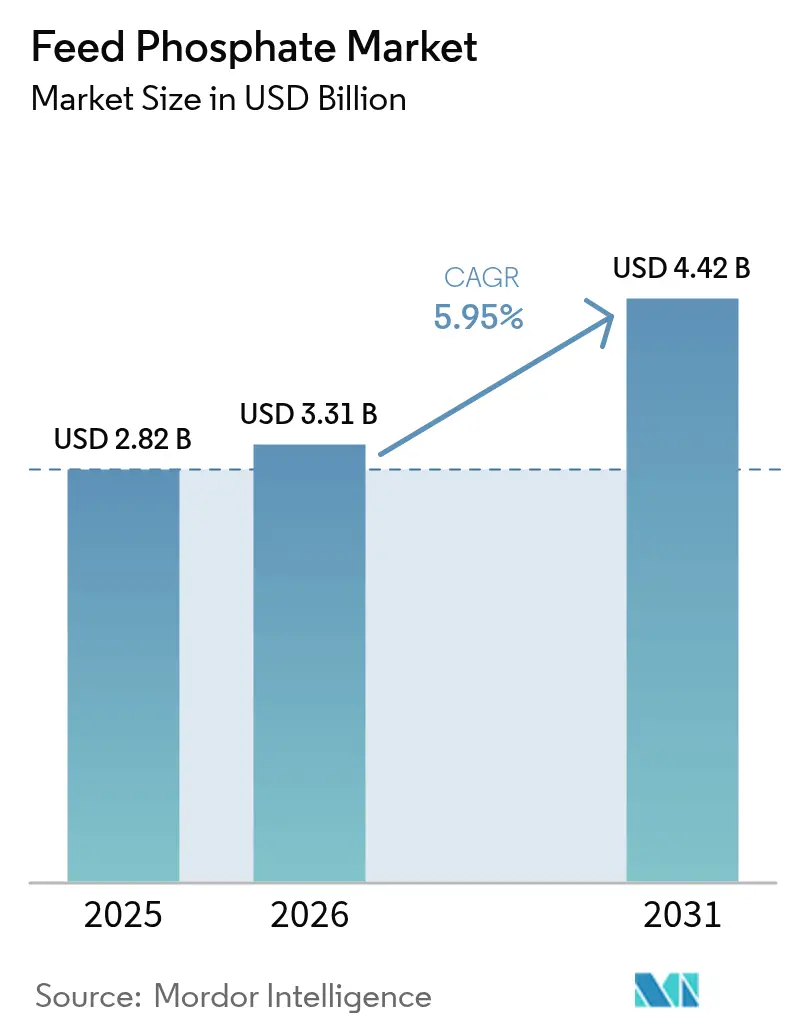
| Tamaño del mercado (2026) | USD 3.31 mil millones |
| Tamaño del mercado (2031) | USD 4.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.95% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de fosfatos para alimentación animal por Mordor Intelligence
Se proyecta que el tamaño del mercado de fosfato para piensos se expandirá de USD 2.82 millones en 2025 y USD 3.31 millones en 2026 a USD 4.42 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.95 % entre 2026 y 2031. Esta trayectoria ascendente refleja la creciente demanda de proteína animal en las economías emergentes, la consolidación de la producción ganadera en unidades a gran escala y las políticas que favorecen el uso de fósforo reciclado en lugar de roca extraída. Los productores están respondiendo a esta situación optando por grados monocálcicos de alta biodisponibilidad, invirtiendo en líneas de desfluoración con menor contenido de carbono y coubicando la capacidad de producción de proteínas de insectos que suministra fósforo ligado orgánicamente. Las plataformas de dosificación con inteligencia artificial y los sensores de infrarrojo cercano están reduciendo la suplementación excesiva, una tendencia que modera el crecimiento del tonelaje, pero mejora la calidad del producto y el precio de realización. Mientras tanto, los mandatos de fósforo circular en Europa y América del Norte están catalizando la inversión en la recuperación de estruvita y cenizas de estiércol, agregando una nueva corriente de suministro que cambia la dinámica competitiva.
Conclusiones clave del informe
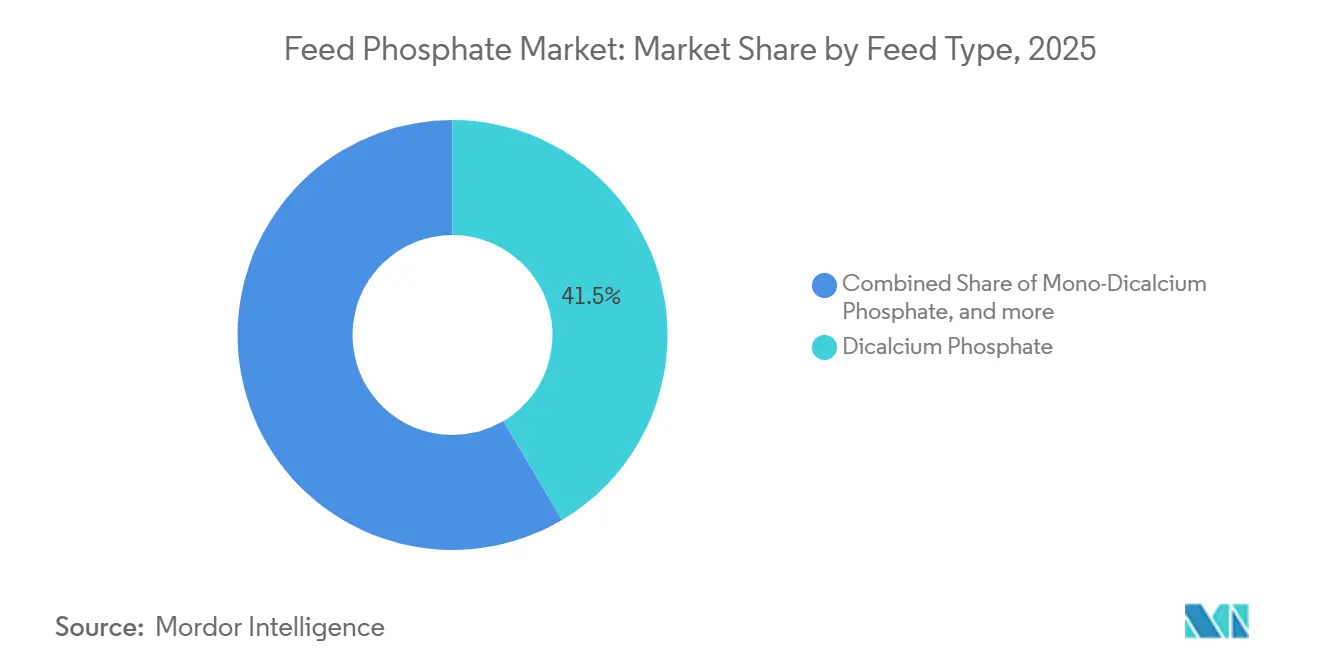
- Por tipo de alimento, el fosfato dicálcico lideró con una participación de ingresos del 41.5 % en 2025 y se prevé que el fosfato monodicálcico se expanda a una CAGR del 6.1 % hasta 2031.
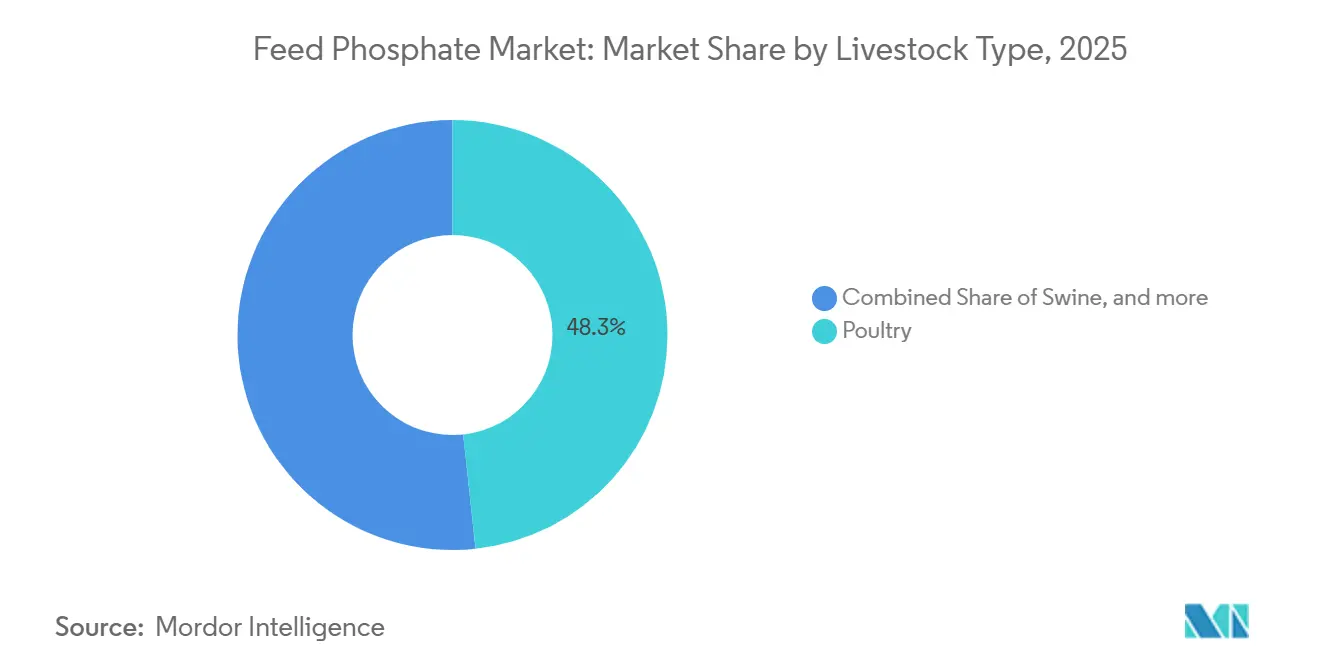
- Por tipo de ganado, las aves de corral representaron el 48.3% de la participación de mercado de fosfato alimentario en 2025, mientras que se prevé que los animales acuáticos registren el crecimiento más rápido con una CAGR del 5.4% hasta 2031.
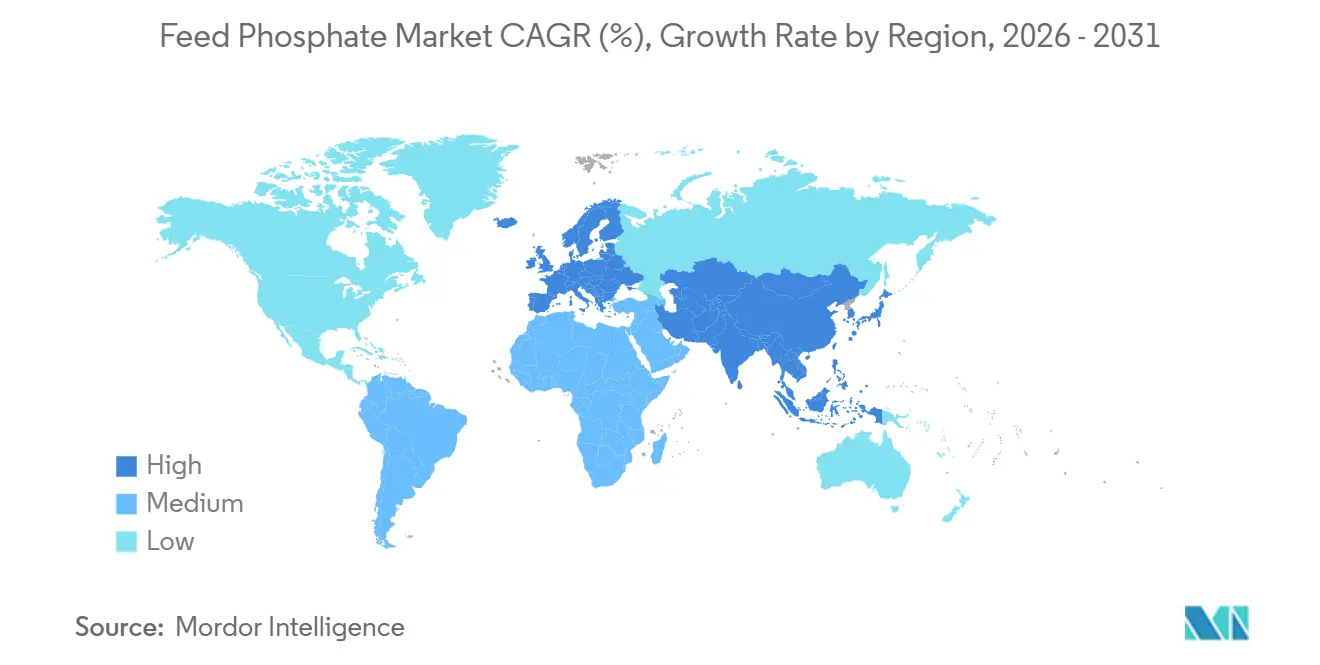
- Por geografía, Asia-Pacífico tuvo una participación del 34.2% del tamaño del mercado de fosfato alimentario en 2025, mientras que Europa está avanzando a una CAGR del 5.2% durante el período de pronóstico.
- Mosaic Company, OCP SA, Public Joint-Stock Company PhosAgro, Yara International ASA y EuroChem Group AG generaron ingresos significativos en el mercado de fosfato alimentario en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fosfatos para piensos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de proteínas de carne y lácteos | + 1.1% | Global, el más alto en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Expansión de las operaciones ganaderas industriales | + 1.0% | Núcleo de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances tecnológicos en el procesamiento de piensos de precisión | + 0.7% | América del Norte y Europa, y su propagación a Asia y el Pacífico | Mediano plazo (2–4 años) |
| La coalimentación de proteínas e insectos mejora la utilización del fosfato | + 0.4% | Adopción temprana en Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| El reciclaje de fósforo exige acelerar la alimentación circular de fosfatos | + 0.6% | Europa, América del Norte y proyectos piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Dosificación de fósforo de precisión impulsada por inteligencia artificial que reduce el desperdicio y los costos. | + 0.5% | América del Norte, Europa y expansión a los integradores de Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de proteínas cárnicas y lácteas
Se proyecta que el consumo total de carne aumentará en 47.9 toneladas métricas durante la próxima década. Se proyecta que el consumo anual per cápita aumentará en 0.9 kg per cápita al año (equivalente de peso comestible al por menor) para 2034. En los países de altos ingresos, la preocupación por el bienestar animal, el impacto ambiental y la salud influye en el comportamiento del consumidor, lo que en algunos casos provoca un estancamiento del consumo per cápita de carne. La carne de ave y de cerdo impulsa las alzas en Asia-Pacífico y Sudamérica.[ 1 ]Fuente: Carne, "Perspectivas agrícolas OCDE-FAO 2025-2034", oecd.orgLa urbanización en China e India impulsa la inversión disponible en dietas ricas en proteína animal que requieren raciones fortificadas con fosfato para pollos de engorde, pollos de engorde y vacas lecheras de alta producción. Brasil y Argentina expandieron la alimentación en confinamiento para abastecer los mercados de exportación, firmando contratos plurianuales de fosfato que estabilizan los precios, pero reducen la disponibilidad al contado. La demanda se mantiene resiliente porque los umbrales mínimos de fósforo no se pueden superar sin comprometer la integridad ósea, incluso cuando las herramientas de precisión reducen las tasas de inclusión. En consecuencia, el mercado de fosfato para piensos continúa siguiendo la transición proteica a pesar de las mejoras en la eficiencia.
Expansión de las operaciones ganaderas industriales
Las operaciones concentradas de alimentación animal en los Estados Unidos albergaban 9.2 millones de cabezas de ganado vacuno, 73 millones de cerdos y 1.8 millones de pollos de engorde en 2025, canalizando la demanda hacia fosfatos de alta pureza que aseguran un crecimiento constante y trazabilidad [2] Fuente: Departamento de Agricultura de los Estados Unidos, “Tablas de composición de piensos”, usda.gov . Las granjas europeas con crecimiento, una escala que recompensa a los proveedores capaces de producir un tamaño de partícula uniforme y metales pesados bajos certificados. Los principales productores de carne de cerdo de China controlaron una producción significativa en 2025, cuatro puntos más en un año, y coinvirtieron en líneas dedicadas de mezcla de fosfato que desplazan a los molinos locales. Los rebaños más grandes intensifican el escrutinio de la gestión del estiércol, lo que impulsa a los integradores a preferir fosfatos biodisponibles que reducen las cargas de excreción. Los contratos de volumen firmados por los megaintegradores también comprimen los márgenes para los mezcladores independientes, pero proporcionan visibilidad de la demanda que fomenta la inversión en la fase inicial de la cadena de suministro en nuevos hornos.
La coalimentación de proteínas e insectos mejora la utilización del fosfato
La harina de mosca soldado negra proporciona entre un 1.2 % y un 1.8 % de fósforo con una digestibilidad del 85 %, lo que permite a los integradores reducir el fosfato inorgánico en una quinta parte manteniendo los parámetros de crecimiento. La Unión Europea autorizó el uso de siete especies de insectos en la avicultura y la acuicultura, elevando la producción a 120,000 toneladas métricas en 2025 [3] Fuente: Autoridad Europea de Seguridad Alimentaria, «Proteína de insectos en piensos», efsa.europa.eu . Las cadenas minoristas vinculan la inclusión de insectos con ecoetiquetas que generan precios superiores, impulsando a los formuladores de piensos hacia productos mezclados. En Estados Unidos, los reguladores finalizarán la guía de biodisponibilidad en 2026, un paso que ampliará la adopción entre los integradores más grandes. Los ensayos de coalimentación también mejoran la salud intestinal y reducen la mortalidad, ahorros indirectos que compensan el precio superior de la harina de insectos. Por lo tanto, los proveedores de productos del mercado de fosfato para piensos se están asociando con empresas de proteína de insectos para asegurar ventajas de costes multifuncionales.
Los mandatos de reciclaje de fósforo aceleran la alimentación circular de fosfatos
El Reglamento Europeo de Fertilizantes exige que una parte significativa del fósforo para piensos se obtenga de materiales reciclados para finales de la década. En los últimos años, plantas piloto de estruvita en países como Países Bajos y Dinamarca han recuperado con éxito cantidades sustanciales de fósforo, suficientes para satisfacer las necesidades de fábricas especializadas de piensos orgánicos. En Estados Unidos, los programas de crédito nutricional asociados con la Bahía de Chesapeake han reducido significativamente la carga financiera que supone la instalación de reactores de estruvita para estiércol, lo que hace que estos proyectos sean económicamente viables para los integradores a gran escala que gestionan explotaciones ganaderas extensivas. Si bien los insumos reciclados siguen siendo más caros que las alternativas convencionales, el aumento de los costes asociados a las emisiones de carbono y las tasas de vertido está reduciendo gradualmente la diferencia de precios. Las previsiones del sector sugieren que el mercado del fosfato reciclado para piensos experimentará un crecimiento sustancial en los próximos años, y se prevé que los volúmenes aumenten significativamente a medida que los avances en las economías de escala y la eficiencia de los procesos reduzcan los costes de producción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre la escorrentía de fósforo | -0.8% | América del Norte (Bahía de Chesapeake), Europa (Mar Báltico) y Asia-Pacífico (Río Yangtze) | Mediano plazo (2–4 años) |
| Volatilidad en los precios de la roca fosfórica | -0.5% | Global, más fuerte donde la dependencia de las importaciones es alta | Corto plazo (≤ 2 años) |
| Riesgo geopolítico para el suministro de las exportaciones de roca marroquí y rusa | -0.4% | Global, con mayor intensidad en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los esquemas de fijación de precios del carbono inflan los costos de desfluoración térmica de alta energía | -0.6% | Europa, América del Norte y programas de prueba en Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre la escorrentía de fósforo
La carga máxima diaria total de la bahía de Chesapeake limita la descarga anual de fósforo a 8.3 millones de kilogramos e impone multas de hasta 500 000 USD por infracciones reiteradas, lo que obliga a los productores a reducir el fósforo en la dieta entre un 12 % y un 18 % [4] Fuente: Agencia de Protección Ambiental, “Chesapeake Bay TMDL”, epa.gov . Esta regulación ha impulsado cambios significativos en las formulaciones de piensos y las prácticas de gestión del estiércol para cumplir con los estándares de cumplimiento. En la región del Mar Báltico, un límite de descarga ha impulsado avances en las tecnologías de tratamiento del estiércol y las prácticas de alimentación de precisión, lo que permite una utilización más eficiente de los nutrientes. Los costos de cumplimiento han reducido los márgenes de beneficio en mercados sensibles a los precios, lo que obliga a los productores a adoptar soluciones rentables. Si bien el uso de fitasa y la dosificación de IA proporcionan cierto alivio al mejorar la digestibilidad del fósforo y reducir el desperdicio, los volúmenes totales de fosfato en las cuencas hidrográficas reguladas se mantienen estables o disminuyen, lo que modera el crecimiento en el mercado más amplio de fosfato para piensos.
Los sistemas de fijación de precios del carbono inflan los costes de la desfluoración térmica de alta energía
La desfluoración térmica requiere un consumo energético considerable, lo que genera importantes emisiones de dióxido de carbono. El mecanismo de tarificación del carbono de la Unión Europea ha incrementado los costos de producción del fosfato desfluorado, dado el drástico aumento del precio promedio de los derechos de emisión. De igual manera, en California, la implementación del programa de topes y comercio de emisiones ha impactado aún más los costos operativos, obligando a algunas instalaciones a cesar sus operaciones. Los hornos eléctricos, que pueden reducir significativamente las emisiones, ofrecen una alternativa viable. Sin embargo, la elevada inversión inicial requerida para su instalación supone un desafío, especialmente para las empresas más pequeñas. Mientras tanto, en China, los productores de fosfato de alimentación se benefician de exenciones bajo el esquema nacional de tarificación del carbono, lo que les proporciona una ventaja en costos y desplaza una parte de la producción global a la región.
Análisis de segmento
Por tipo de alimento: el predominio del fosfato dicálcico se mantiene en las ponedoras
El fosfato dicálcico capturó el 41.5 % de la cuota de mercado de fosfato para piensos en 2025, lo que refleja su equilibrada relación calcio-fósforo, que simplifica la formulación y favorece la resistencia de la cáscara en las dietas para ponedoras. Las ponedoras representan una base de clientes estable y sensible al precio que valora la previsibilidad de los costos, lo que permite a los proveedores de dicálcico asegurar contratos anuales que respaldan la demanda de carga base en el mercado de fosfato para piensos. Los integradores valoran los gránulos de flujo libre del producto, que reducen el puenteo de tolva y mejoran la uniformidad de la mezcla en molinos de alto rendimiento. Las grandes empresas integradas verticalmente aprovechan la propiedad de la roca para ofrecer precios competitivos de entrega, manteniendo a raya a los mezcladores regionales. No obstante, incluso las líneas de dicálcico se están actualizando a perfiles de flúor más bajos para cumplir con los límites de producción cada vez más estrictos en China e India.
El fosfato monocálcico es el tipo de alimento de más rápido crecimiento, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 6.1 % y un aumento en su cuota de mercado de fosfato para piensos para 2031. Su biodisponibilidad superior al 90 % permite a los formuladores reducir el fósforo total sin sacrificar el rendimiento, una potente propuesta de valor en regiones con una alta carga de nutrientes. Los sensores de precisión cuantifican esta ventaja, lo que permite una optimización en tiempo real que se refleja en los paneles de control de los gerentes de las plantas. La oferta está en aumento en Marruecos y Arabia Saudí, donde las nuevas plantas de procesamiento de ácidos pueden alternar entre grados monocálcicos y dicálcicos para adaptarse a la demanda estacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de ganado: las aves de corral siguen siendo el caballo de batalla
La avicultura representó la mayor participación del mercado de fosfato para piensos en 2025, con un 48.3%, impulsada por las industrias de pollos de engorde y ponedoras, que requieren una nutrición mineral precisa para prevenir trastornos esqueléticos y la rotura de la cáscara. Grandes integradores de China, Estados Unidos y Brasil mantienen acuerdos de suministro plurianuales que garantizan el flujo de producto y cubren la volatilidad de los precios. La adopción de fitasa reduce las tasas de inclusión, pero no puede sustituir por completo el fósforo inorgánico durante las fases de crecimiento rápido, lo que mantiene una carga base significativa para los mezcladores de fosfato. Los grados monocálcicos termoestables han encontrado auge en los piensos granulados, donde las temperaturas de acondicionamiento pueden superar los 80 grados Celsius, un nicho que ofrece márgenes de beneficio considerables.
La acuicultura es el segmento de usuarios de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.4 % hasta 2031, a medida que proliferan las operaciones intensivas de camarón y peces de aleta en las costas de Asia y Sudamérica. Los formuladores de alimentos acuícolas exigen niveles de fósforo con una digestibilidad superior al 85 % para minimizar las multas por contaminación del agua, atributos que favorecen los productos monocálcicos de alta especificación y las mezclas de monocálcicos de insectos. La expansión del camarón en Vietnam por sí sola generó importaciones récord de fosfato, lo que presionó la logística durante los meses de mayor siembra. Las granjas de recirculación de salmón terrestres en Europa también están adoptando fosfatos recuperados in situ, una innovación que podría reducir la demanda convencional, pero generar ingresos por servicios para los proveedores que diseñan y mantienen las unidades de recuperación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico generó el 34.2 % de la cuota de mercado de fosfato para piensos en 2025, impulsada por el sector avícola chino, con una producción de 28 millones de toneladas métricas, y la creciente producción acuícola india. China exige la inclusión de fitasa, pero aún importa fosfatos premium para satisfacer la demanda de bajo contenido de flúor, lo que aumentará las entregas a Marruecos y Arabia Saudí en 2025. El auge del camarón en el Sudeste Asiático ha impulsado la preferencia hacia los grados monocálcicos con una digestibilidad verificada del 90 %, una especificación que los mezcladores regionales aún no pueden igualar, lo que ha aumentado la dependencia de las importaciones. Japón y Corea del Sur ofrecen un banco de pruebas fértil para proyectos piloto de fósforo circular, y los subsidios gubernamentales que cubren los costos de capital atraen a nuevos participantes al mercado de fosfato reciclado para piensos.
Se prevé que Europa experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.2 % hasta 2031, impulsada por la Estrategia "De la Granja a la Mesa" y el aumento de los precios del carbono, que influye en las decisiones de compra. Alemania, Francia y los Países Bajos dominan la demanda de productos premium con un contenido de flúor inferior al 0.18 %, mientras que Polonia y España impulsan el crecimiento del volumen mediante la expansión de la producción avícola destinada a los mercados de exportación. En el Reino Unido, las políticas ahora ofrecen pagos por servicios ecosistémicos vinculados a la reducción de la carga de nutrientes, lo que promueve la dosificación precisa y beneficia a los proveedores con expedientes detallados de biodisponibilidad.
La demanda en Norteamérica, Sudamérica, Oriente Medio y África presenta un panorama dispar. El consumo en Estados Unidos disminuye ligeramente en cuencas hidrográficas reguladas como la Bahía de Chesapeake y California, pero se mantiene estable a nivel nacional debido al crecimiento de la producción de cerdos y pollos de engorde en el Medio Oeste. Las exportaciones brasileñas a Asia impulsan a los productores avícolas y porcinos a asegurar las importaciones de fosfato a pesar de las fluctuaciones cambiarias, con nuevas empresas conjuntas de proteínas de insectos que prometen una sustitución parcial en líneas premium. Ma'aden, de Arabia Saudita, envía cientos de miles de toneladas métricas anualmente desde Ras Al Khair, ofreciendo importantes descuentos para fortalecer su presencia en el mercado de Egipto y Jordania. En el África subsahariana, Nigeria y Sudáfrica elevan el volumen desde una base baja, aunque la volatilidad cambiaria obliga a los integradores a acumular inventario para dos o tres meses, lo que infla el capital circulante.
Panorama regulatorio
La regulación del fosfato en piensos vincula cada vez más el acceso al mercado con el control de contaminantes y la validación de su función nutricional. En China, la norma GB 7300.312-2025 para el fosfato tricálcico sustituyó a la GB 34457-2017, endureciendo los límites de plomo a 20 mg/kg y reforzando los requisitos de control del flúor, lo que aumenta la presión de cumplimiento para los productores que abastecen a los canales de piensos premium para aves de corral y acuicultura. En Estados Unidos, la FDA sigue regulando los aditivos de fosfato inorgánico según la Parte 573 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 573), incluyendo requisitos específicos de identidad y seguridad para el fosfato diamónico en piensos para rumiantes (por ejemplo, contenido mínimo de fósforo y límites de metales pesados). Una actualización del Registro Federal de mayo de 2025 también modificó las normas sobre aditivos colorantes para permitir el uso seguro del fosfato de calcio.
En la Unión Europea, las estrategias de alimentación para reducir la excreción de fósforo se refuerzan mediante autorizaciones y renovaciones reiteradas de aditivos zootécnicos de fitasa, que favorecen una menor inclusión de fosfato inorgánico sin comprometer el rendimiento. El Reglamento de Ejecución (UE) 2026/91 de la Comisión Europea (enero de 2026) renovó una autorización de 6-fitasa para AB Enzymes Finland Oy, y el Reglamento de Ejecución (UE) 2026/404 (febrero de 2026) autorizó una preparación de 6-fitasa para Victory Enzymes GmbH, tras el Reglamento de Ejecución (UE) 2025/1392 (julio de 2025) que autorizó una 3-fitasa para Fertinagro Biotech SL. Canadá y el Reino Unido también han actualizado los marcos legislativos relacionados con los piensos (Feeds Regulations, 2024 en Canadá y Feed Additives (Authorisations) Regulations 2024 en el Reino Unido), lo que respalda la alineación continua en torno a la autorización, el etiquetado y la documentación de seguridad para los aditivos minerales para piensos en los principales mercados de importación.
Panorama competitivo
En 2025, importantes empresas como The Mosaic Company, OCP SA, la sociedad anónima pública PhosAgro, Yara International ASA y EuroChem Group AG dominaron el mercado de fosfato para piensos, lo que indica una moderada concentración en el sector. EuroChem AG y Yara International ASA instalaron hornos eléctricos que redujeron las emisiones de carbono en un 60 %, protegiéndolas frente al aumento de los precios de las emisiones en la Unión Europea y atrayendo a integradores que buscan etiquetas bajas en carbono para huevos y carne. La unidad TIMAB de Groupe Roullier SA se diferencia mediante mezclas personalizadas que incorporan oligoelementos y ácidos orgánicos, atrayendo a clientes de primer nivel del sector acuícola.
La estrategia ahora se orienta hacia la integración regresiva en coproductos de proteínas de insectos, la recuperación de fósforo circular y las colaboraciones de software que consolidan los flujos de datos de formulación. Nutrien Ltd. y JR Simplot Company están implementando unidades piloto de estiércol-estruvita que podrían eventualmente abastecer el 10% de sus volúmenes, cubriendo el riesgo del precio de la roca y cumpliendo los objetivos de intensidad de carbono durante el período 2025-2026. Saudi Arabian Mining Company (Ma'aden) aprovecha el gas de bajo costo para reducir las exportaciones marroquíes y rusas a los mercados de Oriente Medio y África Oriental, lo que modifica los flujos comerciales regionales.
Entre los rivales emergentes se incluyen los productores chinos Guizhou Chia Tai Industry Co., Ltd. (Charoen Pokphand Group Co., Ltd.), Lomon Billions Group Co., Ltd. y WengFu Group Co., Ltd., que añadieron 280,000 toneladas métricas en 2025, pero se enfrentan a obstáculos relacionados con los metales pesados que limitan su penetración en los canales de exportación premium. En India, Vishnupriya Chemicals Pvt. Ltd. suministra fosfato dicálcico económico, pero carece de seguridad en la roca, lo que hace que los márgenes sean rehenes de la volatilidad del punto. El cumplimiento de las normas de la Asociación de Funcionarios de Control de Alimentos de Estados Unidos y del Registro Europeo de Materiales para Alimentos se ha convertido en la clave para los integradores de primer nivel, lo que ha generado la demanda de laboratorios externos y ha reforzado las barreras de entrada. Por lo tanto, los proveedores que combinan análisis, certificados y garantías de suministro están mejor posicionados para defender y aumentar su cuota de mercado en un mercado de fosfato para alimentos cada vez más basado en datos.
Líderes de la industria de fosfatos para alimentación animal
-
The Mosaic Company
-
OCP SA
-
Sociedad Anónima Pública PhosAgro
-
Grupo EuroChem AG
-
Yara Internacional ASA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Mosaic Company amplió las reducciones en la producción de fosfato en varias plantas de Norteamérica y en instalaciones adicionales de Brasil, debido a las interrupciones en el suministro de azufre y al aumento de los costos de los insumos. Esta medida redujo la disponibilidad de fosfato en toda la cadena de valor, con repercusiones en los precios del fosfato para piensos y en las estrategias de cobertura contractual.
- Diciembre de 2025: La Compañía Minera Saudí (Ma'aden) recibió la aprobación del Ministerio de Energía para la asignación de materia prima destinada al desarrollo de su Cuarto Proyecto de Fosfato, que añadirá 1.1 millones de toneladas métricas de amoníaco y 2.5 millones de toneladas métricas de capacidad de fosfato al año. Esta decisión refuerza la capacidad de Ma'aden para suministrar derivados de fosfato adicionales, lo que favorece su disponibilidad para la exportación a los mercados de Oriente Medio y regiones adyacentes.
- Febrero de 2025: OCP SA aumentó su participación en la española GlobalFeed SL al 75 % mediante la adquisición de un 25 % adicional. Esta adquisición amplió la presencia de OCP en el sector de la nutrición animal en Europa y favoreció una mayor integración entre el suministro de fosfatos y la venta de sus carteras de DCP, MCP y MDCP para piensos.
Alcance del informe sobre el mercado mundial de fosfatos para piensos
Los fosfatos en piensos se añaden al pienso para mejorar el contenido nutricional, optimizar el rendimiento animal, mejorar la digestibilidad del pienso y el mantenimiento de la salud. También ayudan a promover el crecimiento en las distintas etapas de la vida, favorecen la fertilidad animal y son la mejor fuente de calcio para el desarrollo óseo y esquelético. El informe de mercado de fosfatos en piensos está segmentado por tipo de pienso (fosfato monocálcico, fosfato dicálcico, fosfato monodicálcico, fosfato tricálcico, fosfato desfluorado y otros tipos de piensos), por tipo de ganado (aves de corral, cerdos, ganado vacuno, animales acuáticos y otros tipos de ganado) y por geografía (Norteamérica, Europa, Asia-Pacífico, etc.). Los pronósticos del mercado se expresan en dólares estadounidenses.
| Fosfato monocálcico |
| Fosfato dicálcico |
| Fosfato monodicálcico |
| Fosfato tricálcico |
| Fosfato desfluorado |
| Otros tipos de alimentación |
| Avicultura |
| Cerdo |
| Ganado |
| Animales acuáticos |
| Otros tipos de ganado |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de alimentación | Fosfato monocálcico | |
| Fosfato dicálcico | ||
| Fosfato monodicálcico | ||
| Fosfato tricálcico | ||
| Fosfato desfluorado | ||
| Otros tipos de alimentación | ||
| Por tipo de ganado | Avicultura | |
| Cerdo | ||
| Ganado | ||
| Animales acuáticos | ||
| Otros tipos de ganado | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda mundial de fosfato alimentario en 2031?
Se pronostica que el tamaño del mercado de fosfato alimentario alcanzará los 4.42 millones de dólares en 2031, frente a los 3.31 millones de dólares en 2026.
¿Qué tipo de feed está ganando cuota de mercado más rápidamente?
Se proyecta que el fosfato monocálcico crecerá a una CAGR del 6.1 % gracias a su biodisponibilidad superior y compatibilidad con programas de nutrición de precisión.
¿Por qué Europa es el consumidor regional de más rápido crecimiento?
Los mandatos de fósforo circular de la Unión Europea, la fijación de precios del carbono y la demanda de exportaciones de proteínas de primera calidad impulsan una CAGR proyectada del 5.2 % hasta 2031.
¿Cuál es la principal tendencia tecnológica que determina las tasas de inclusión de fosfato?
Los sistemas de dosificación con inteligencia artificial acoplados a sensores de infrarrojo cercano permiten la formulación en tiempo real, reduciendo de forma rutinaria la suplementación excesiva entre un 8% y un 12%.
¿Cómo están mitigando los proveedores los riesgos geopolíticos relacionados con el suministro de roca?
Las estrategias incluyen asegurar contratos a largo plazo con productores marroquíes, invertir en fosfatos circulares como la estruvita y explorar depósitos en Arabia Saudita y Australia.


