

Tamaño y participación del mercado de anticonceptivos femeninos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
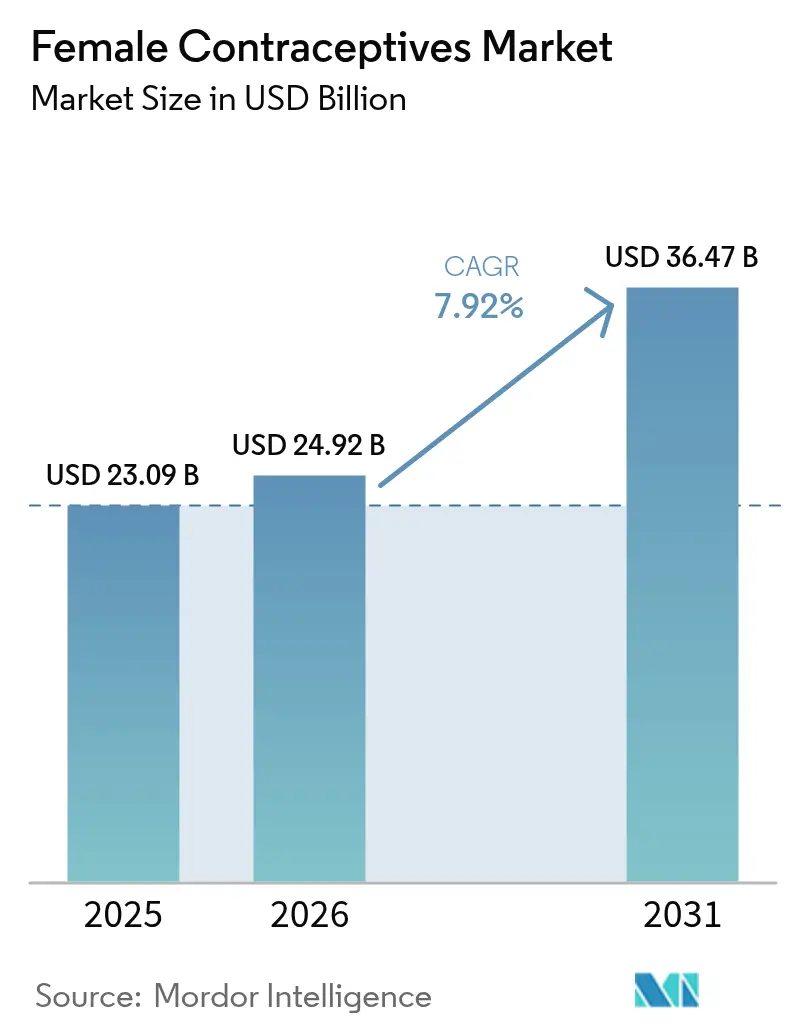
| Tamaño del mercado (2026) | USD 24.92 mil millones |
| Tamaño del mercado (2031) | USD 36.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.92% CAGR |
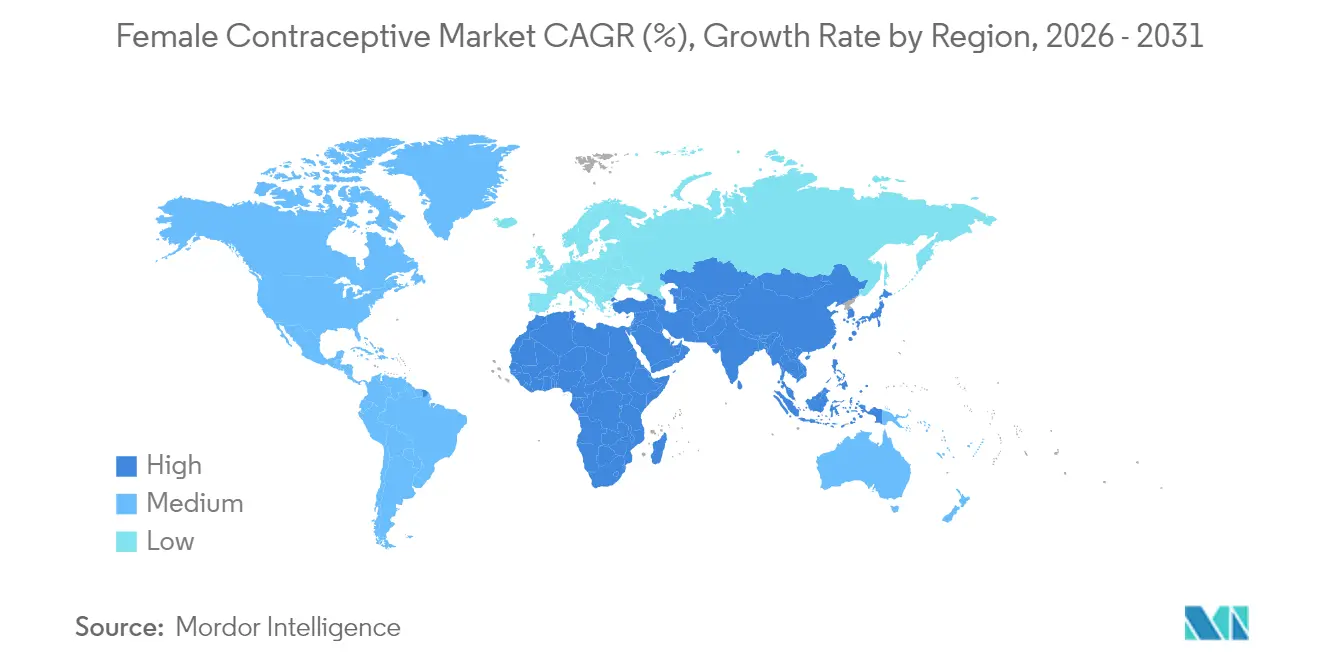
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de anticonceptivos femeninos por Mordor Intelligence
El tamaño del mercado de anticonceptivos femeninos en 2026 se estima en USD 24.92 millones, creciendo desde el valor de 2025 de USD 23.09 millones, con proyecciones para 2031 que muestran USD 36.47 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.92 % durante el período 2026-2031. La demanda acelerada de métodos no hormonales, la rápida adopción de la salud digital y las medidas políticas de apoyo están impulsando la expansión. La aprobación por parte de la FDA en febrero de 2025 de MIUDELLA, el primer nuevo sistema intrauterino de cobre en cuatro décadas, valida el impulso comercial de las opciones sin hormonas. Simultáneamente, las plataformas de telesalud directas al consumidor están ampliando el acceso, mientras que el escrutinio legal de ciertos productos hormonales está impulsando a los usuarios hacia perfiles más seguros. La intensificación de la I+D en implantes de bajo costo y dispositivos biodegradables está abriendo nuevas poblaciones objetivo, particularmente en las economías emergentes. Juntas, estas fuerzas han creado una trayectoria de crecimiento resiliente para el mercado de anticonceptivos femeninos.
Conclusiones clave del informe
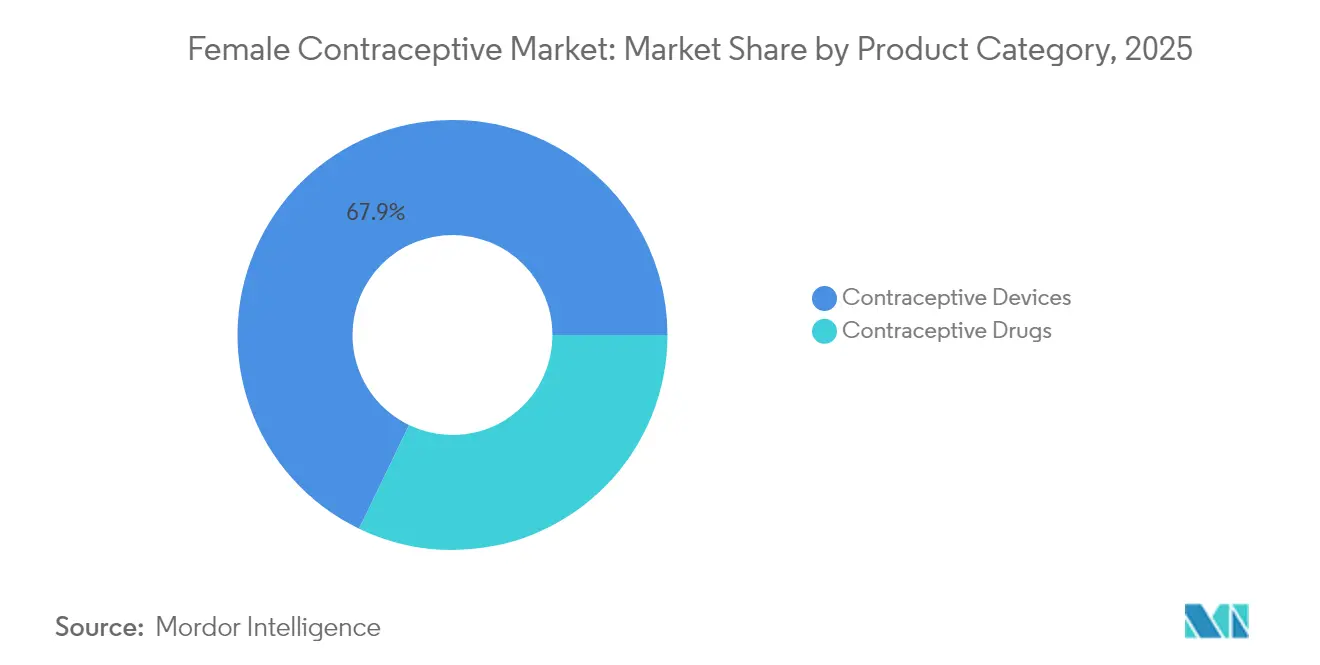
- Por categoría de producto, los dispositivos representaron el 67.85% de la participación de mercado de anticonceptivos femeninos en 2025, mientras que se proyecta que los medicamentos se expandirán a una CAGR del 7.97% hasta 2031.
- Por tipo de hormona, las formulaciones combinadas lideraron con una participación en los ingresos del 50.65 % en 2025; los productos que contienen solo progesterona registran la CAGR más rápida con un 8.52 % durante 2026-2031.
- Por duración de acción, los métodos de acción corta representaron el 59.45% del tamaño del mercado de anticonceptivos femeninos en 2025, mientras que los anticonceptivos reversibles de acción prolongada crecieron a una CAGR del 9.05% hasta 2031.
- Por grupo de edad, las mujeres de 20 a 29 años representaron el 34.25% del mercado de anticonceptivos femeninos en 2025; la cohorte de 30 a 39 años registra una CAGR del 8.86% hasta 2031.
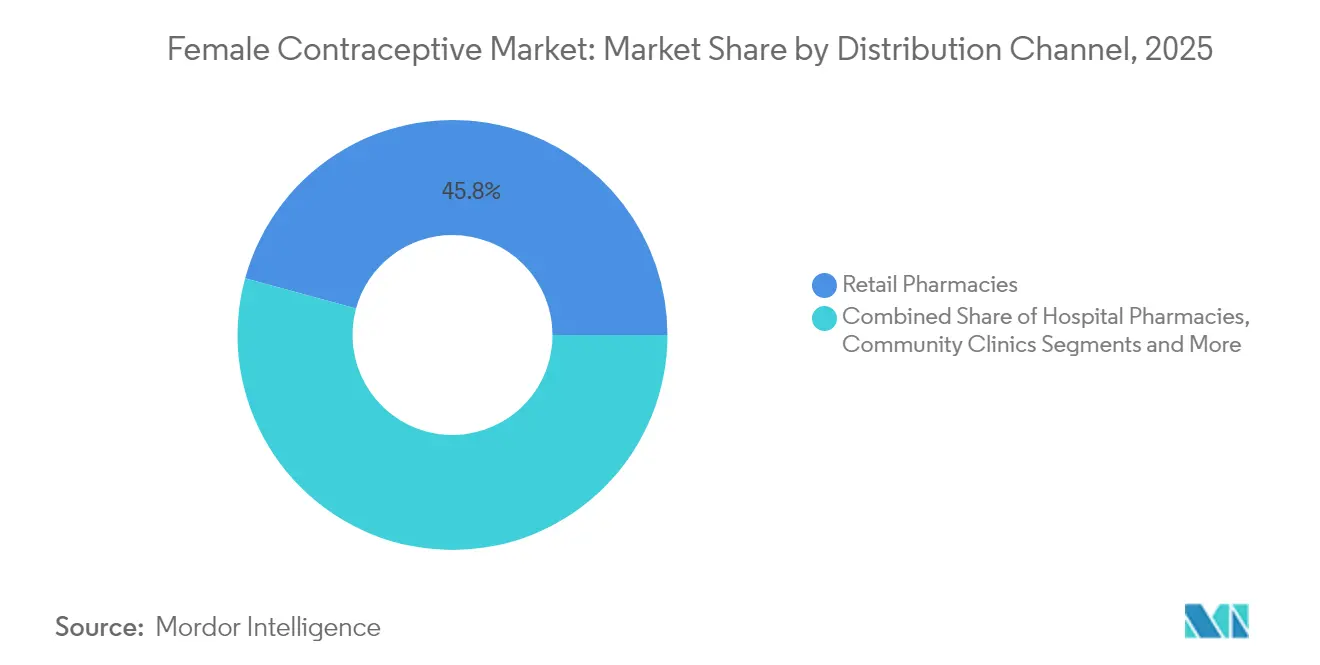
- Por canal de distribución, las farmacias minoristas lideraron con una participación en los ingresos del 45.75 % en 2025, mientras que las plataformas en línea/directas al consumidor generaron una impresionante CAGR del 10.92 % durante el mismo período.
- Por entorno de usuario final, los productos de uso doméstico dominaron con una participación en los ingresos del 67.90 % en 2025, mientras que las modalidades de uso clínico crecieron a una CAGR del 9.17 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de mercado del 31.95 % en 2025; la región de Medio Oriente y África registra la CAGR más alta del 9.12 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de anticonceptivos femeninos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por anticonceptivos avanzados e innovadores como los DIU de cobre sin hormonas | + 2.1% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales y de actores del mercado para aumentar la conciencia y el acceso a los anticonceptivos femeninos | + 1.8% | Global con énfasis en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Tendencia creciente a la teleprescripción y la telesalud | + 1.5% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Inversión de los actores del mercado en implantes de bajo coste | + 1.2% | Asia-Pacífico, África, América Latina | Mediano plazo (2-4 años) |
| La concienciación sobre el riesgo de cáncer vinculado al VPH acelera la adopción de métodos de barrera | + 0.9% | Global con énfasis en América del Norte y Europa | Mediano plazo (2-4 años) |
| Luz verde regulatoria para píldoras anticonceptivas orales diarias de venta libre | + 0.8% | América del Norte, Europa y mercados emergentes seleccionados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por anticonceptivos avanzados e innovadores
El impulso para la anticoncepción sin hormonas está cobrando impulso. MIUDELLA recibió la autorización de la FDA en febrero de 2025, introduciendo un DIU con un bajo contenido de cobre que mantiene una eficacia del 99% a la vez que reduce el sangrado y el dolor. Los proyectos clínicos respaldan esta tendencia, y se espera que el resultado del ensayo de fase 3 de Ovaprene finalice en 2025, combinando la acción de barrera y la administración local del fármaco. La I+D se centra en recubrimientos de polímeros y modificaciones de aleaciones para facilitar la inserción y limitar los efectos adversos. Esta propuesta de valor tiene gran aceptación entre las mujeres que buscan opciones eficaces y sin efectos endocrinos, lo que aleja la demanda de los productos hormonales tradicionales. Por lo tanto, los fabricantes de dispositivos están destinando mayores presupuestos de capital a plataformas basadas en cobre y polímeros, lo que indica una expansión sostenida de este segmento del mercado de anticonceptivos femeninos.
Iniciativas gubernamentales y de actores del mercado para la concientización y el acceso
Las coaliciones público-privadas están reduciendo el déficit de financiación de anticonceptivos. Durante la Asamblea General de la ONU de 2024, los donantes prometieron 350 millones de dólares estadounidenses para cubrir la brecha mundial de financiación de anticonceptivos, proyectada en 1.5 millones de dólares estadounidenses para 2030. [1] Fondo de Población de las Naciones Unidas, “Gobiernos y filantropías se comprometen a aportar 350 millones de dólares estadounidenses a la planificación familiar”, unfpa.org La Fundación Gates está contribuyendo con 280 millones de dólares estadounidenses anualmente para tecnologías innovadoras y programas comunitarios hasta 2030. Los primeros resultados son evidentes en Uganda, donde las campañas integradas de salud reproductiva juvenil impulsaron inesperadamente la adopción entre mujeres de 25 a 49 años. [2] Salud Global: Ciencia y Práctica, “Integración de intervenciones de salud sexual y reproductiva para adolescentes y jóvenes”, ghspjournal.org Estos compromisos sustentan el crecimiento a largo plazo en todo el mercado de anticonceptivos femeninos, particularmente en regiones con recursos limitados.
Tendencia creciente de la teleprescripción y la telesalud
Los canales digitales han transformado las cadenas de suministro. Hims & Hers alcanzó los 2.2 millones de suscriptores en 2024, generando ingresos por 1.5 millones de dólares y proyectando alcanzar los 2.4 millones de dólares en 2025. Treinta estados de EE. UU. ahora permiten a los farmacéuticos recetar anticonceptivos, multiplicando los puntos de contacto con el consumidor. Una encuesta de 2024 reveló que el 49.7 % de las usuarias de píldoras , parches y anillos anticonceptivos los obtenían de fuentes preferidas, y más de la mitad optaban por la telemedicina o los canales de venta libre. La rapidez en la entrega, la privacidad y los modelos de suscripción están ampliando la penetración en el mercado, consolidando el papel de la telemedicina como un acelerador clave del mercado de anticonceptivos femeninos.
Inversión de los actores del mercado en implantes de bajo costo
Las empresas líderes están canalizando recursos hacia anticonceptivos reversibles de larga duración asequibles. Pfizer y sus socios pretenden suministrar 320 millones de dosis de Sayana Press a países de bajos ingresos, abordando la subutilización de los LARC a pesar de su eficacia. Los implantes biodegradables en ensayos de fase 1 pueden eliminar los procedimientos de extracción, reduciendo los costos del sistema. [4] Global Health Technologies Coalition, “Six Innovative Contraceptive Technologies on the Horizon”, ghtcoalition.org Actualmente, las adolescentes muestran una adopción de LARC del 5-6%, lo que indica un potencial de crecimiento una vez que se eliminen las barreras de asequibilidad y educación. Estas inversiones prometen ampliar el alcance del mercado de anticonceptivos femeninos en geografías sensibles al precio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuestiones religiosas, sociales y éticas para la adopción de diversos anticonceptivos como los DIU | -1.3% | Oriente Medio, África, zonas conservadoras de Asia y América Latina | Largo plazo (≥ 4 años) |
| Litigios sobre responsabilidad por productos y riesgos de efectos secundarios como píldoras hormonales e implantes | -0.9% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Desafíos regulatorios junto con una cobertura de seguro limitada | -0.7% | Global con énfasis en mercados emergentes | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro para las API hormonales clave | -0.5% | Global con un impacto agudo en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuestiones religiosas, sociales y éticas de la adopción de anticonceptivos
Las normas culturales restringen la adopción en varias regiones. El Atlas de Políticas de Planificación Familiar MENA 2023 indica que el 15% de las mujeres de entre 15 y 49 años en Oriente Medio y el Norte de África todavía tienen necesidades anticonceptivas insatisfechas debido a limitaciones sociales. [3] Foro Parlamentario Europeo de Derechos Sexuales y Reproductivos, “Libro Blanco MENA 2023”, epfweb.org Un estudio etíope de 2025 encontró que las mujeres rurales tienen un 53% menos de probabilidades de usar anticonceptivos reversibles de acción prolongada (LARC) que sus pares urbanas. En Estados Unidos, los cambios de política propuestos en el Proyecto 2025 podrían restringir la anticoncepción de emergencia gratuita para 48 millones de usuarias. Tales obstáculos exigen una divulgación culturalmente sensible para sostener la trayectoria del mercado de anticonceptivos femeninos.
Litigios de responsabilidad por productos y riesgos de efectos secundarios
La mayor exposición legal lastra el crecimiento. En febrero de 2025 se creó un litigio multidistrital para consolidar las reclamaciones por tumores relacionados con Depo-Provera, con acuerdos potenciales que superan el millón de dólares por caso grave. CooperSurgical enfrenta más de 1 demandas por la supuesta rotura de Paragard. La amenaza de juicios costosos impulsa a las aseguradoras a aumentar las primas, lo que aumenta las barreras para los nuevos participantes. Este entorno acelera la transición hacia dispositivos no hormonales, pero modera la expansión general del mercado de anticonceptivos femeninos.
Análisis de segmento
Por categoría de producto: los dispositivos dominan, los medicamentos se aceleran
Los dispositivos representaron el 67.85 % de la cuota de mercado de anticonceptivos femeninos en 2025, con el respaldo de los sistemas intrauterinos, que ofrecen una eficacia del 99 % y un bajo mantenimiento. MIUDELLA demuestra la demanda de innovaciones que reducen la carga de cobre y preservan la eficacia. El segmento se beneficia de las inversiones sostenidas en recubrimientos de polímeros que reducen el sangrado, lo que aumenta su aceptación entre las usuarias primerizas. Los medicamentos anticonceptivos, aunque de menor tamaño, están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.97 % hasta 2031, a medida que los formuladores perfeccionan las dosis y prolongan los perfiles de liberación. La primera píldora de progestina de venta libre ha ampliado su alcance en el mercado minorista, posicionando a los agentes orales para un crecimiento más rápido dentro del mercado de anticonceptivos femeninos.
Los anillos vaginales avanzados y los candidatos no hormonales como Ovaprene están a punto de abrir nuevos subsegmentos. Los desarrolladores de fármacos están aprovechando las matrices de liberación sostenida para acortar las brechas de dosificación y mejorar la adherencia. En conjunto, se espera que estas innovaciones cierren la brecha de conveniencia con los dispositivos, manteniendo al mismo tiempo el control farmacológico. Por lo tanto, la intensidad competitiva está aumentando a medida que las empresas abarcan ambas modalidades dentro del mercado de anticonceptivos femeninos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de hormona: las formulaciones combinadas lideran, las que solo contienen progesterona generan ganancias
Los productos combinados de estrógeno y progesterona representaron el 50.65 % de los ingresos en 2025. Su amplio historial clínico y sus patrones de sangrado predecibles refuerzan la preferencia de los médicos. Sin embargo, las opciones de solo progesterona se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.52 %, impulsadas por la seguridad para mujeres con contraindicaciones para los estrógenos y la aparición de inyectables de liberación prolongada. Las alianzas de distribución de Sayana Press buscan suministrar 320 millones de dosis a mercados de bajos ingresos. Este plan podría impulsar el mercado de anticonceptivos femeninos en zonas desatendidas.
La investigación sobre vías no hormonales continúa, impulsada por la demanda de anticonceptivos sin efectos secundarios. Los primeros dispositivos de aleación de cobre y las barreras espermicidas representan un avance tangible. Estas alternativas ofrecen a los fabricantes la posibilidad de protegerse contra posibles riesgos de responsabilidad civil, a la vez que diversifican su oferta en el mercado de anticonceptivos femeninos.
Por duración de acción: prevalecen los métodos de acción corta, aumentan los LARC
Los métodos de acción corta controlaron el 59.45 % de los ingresos en 2025, ya que las usuarias valoran la rápida reversibilidad. Sin embargo, los LARC registran una tasa de crecimiento anual compuesta (TCAC) del 9.05 % hasta 2031 gracias a su eficacia superior y la mínima intervención de la usuaria. Los ensayos de fase 1 de implantes biodegradables buscan ahorrar costes al eliminar las visitas de extracción. Una comercialización exitosa reforzaría el atractivo de los LARC y ampliaría la cuota de mercado de los anticonceptivos femeninos para las tecnologías de larga duración.
Los adolescentes se mantienen cautelosos; la adopción se sitúa cerca del 6% debido a los mitos sobre el impacto en la fertilidad. El asesoramiento específico puede reducir las brechas de percepción, ya que la satisfacción supera el 80% entre las usuarias informadas. Por lo tanto, las asociaciones de fabricantes con ONG dedicadas a la juventud podrían acelerar la penetración y diversificar aún más el mercado de anticonceptivos femeninos.
Por grupo de edad: 20-29 años lideran, 30-39 años aceleran
Las mujeres de 20 a 29 años representaron el 34.25 % de la demanda en 2025, lo que refleja una alta gestión de la intención de fertilidad. Mientras tanto, la cohorte de 30 a 39 años crece un 8.86 % anual a medida que se intensifican las tendencias de desarrollo profesional y el retraso en el parto. Los estudios muestran que las mujeres de 40 a 49 años tienen 1.87 veces más probabilidades de elegir LARC en comparación con sus pares más jóvenes. Este patrón indica la existencia de carencias en el mercado de la educación adaptada a la edad.
Los programas integrados para adolescentes en Uganda aumentaron inesperadamente la aceptación entre mujeres de 25 a 49 años, lo que demuestra los beneficios indirectos del alcance intergeneracional. Estos hallazgos orientan a los profesionales del marketing hacia la difusión de mensajes para todas las edades que mejoran la penetración general en el mercado de anticonceptivos femeninos.
Por canal de distribución: el comercio minorista domina, las plataformas en línea aumentan
Las farmacias minoristas generaron el 45.75 % de las ventas de 2025 gracias a la disponibilidad inmediata. Ahora complementan los canales digitales en lugar de reemplazarlos, ya que las suscripciones a telesalud aumentan un 45 % interanual. El tamaño del mercado de anticonceptivos femeninos atribuido a las plataformas en línea avanza a una tasa de crecimiento anual compuesta (TCAC) del 10.92 % hasta 2031.
Las políticas están impulsando el cambio; la autoridad farmacéutica para recetar en 30 estados de EE. UU. aumenta la comodidad. No obstante, los hospitales y las clínicas de fertilidad mantienen su importancia para los dispositivos de inserción médica. Están surgiendo modelos de servicio híbridos, con cadenas de farmacias físicas que integran consultas virtuales para mantener su cuota de mercado en el mercado de anticonceptivos femeninos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por entorno de usuario final: predomina el uso doméstico, los entornos clínicos evolucionan
El uso en el hogar representó el 67.90 % del total en 2025, ya que la privacidad y la autonomía son temas de gran interés. La aprobación de las pastillas de venta libre en marzo de 2024 impulsó aún más el uso. Los parches de microagujas y las formulaciones autoinyectables de depósito, actualmente en desarrollo, podrían ampliar la gama de soluciones compatibles con el hogar.
Los entornos clínicos siguen siendo importantes para la inserción profesional de LARC, impulsando una tasa de crecimiento anual compuesta (TCAC) del 9.17 % para los procedimientos en clínica hasta 2031. Los servicios de asesoramiento más integrales y las iniciativas integradas de inserción posparto vinculan la colocación de dispositivos con las vías de atención existentes. Estas estrategias consolidan el crecimiento continuo del mercado de anticonceptivos femeninos en ambos entornos.
Análisis geográfico
Mercado de anticonceptivos femeninos en la región Asia-Pacífico
Asia-Pacífico lideró el mercado de anticonceptivos femeninos con una participación del 31.95 % en 2025. Las campañas de planificación familiar impulsadas por los gobiernos, la disminución de las tasas de fertilidad y el auge de los ecosistemas de salud digital para mujeres respaldan su liderazgo. China e India ofrecen una gran escala, mientras que Japón y Corea del Sur amplían la adopción de anticonceptivos de larga duración (LARC) entre las poblaciones con matrimonios tardíos. La penetración de la telesalud está creciendo rápidamente, y se prevé que el sector de la salud digital para mujeres se expanda a una tasa de crecimiento anual compuesta (TCAC) del 20.54 % hasta 2031.
Mercado de anticonceptivos femeninos en Norteamérica y Europa
Norteamérica ocupa el segundo lugar gracias a una cobertura de seguros consolidada y a la flexibilidad regulatoria. La autoridad farmacéutica para la prescripción ha multiplicado los puntos de acceso, beneficiando a las usuarias rurales. Persisten los desiertos de anticonceptivos para 19 millones de mujeres estadounidenses, pero las opciones de telesalud y de venta libre están reduciendo gradualmente las brechas en el mercado de anticonceptivos femeninos. Europa presenta un alto nivel de reembolso, pero heterogeneidad en los métodos preferidos. Los mercados del norte tienden hacia los LARC, mientras que el sur de Europa mantiene el dominio de los anticonceptivos orales.
Mercado de anticonceptivos femeninos en Oriente Medio y África
La región de Oriente Medio y África es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031. Argelia y Túnez cuentan con marcos legales favorables. Merck for Mothers ha llegado a 8.3 millones de mujeres africanas a través de servicios de información móvil. Los Emiratos Árabes Unidos ejemplifican una gran promesa comercial, ya que se prevé que su segmento de dispositivos anticonceptivos se duplique entre 2022 y 2030. Las normas sociales aún restringen su adopción en zonas conservadoras, pero el aumento de la urbanización y la educación impulsan actitudes progresistas que favorecen la expansión del mercado de anticonceptivos femeninos.
Panorama competitivo
El mercado de anticonceptivos femeninos está moderadamente concentrado. Bayer AG, Organon & Co. y Pfizer Inc. aprovechan sus amplias carteras y su distribución global para mantener su liderazgo. Organon colabora con Cirqle Biomedical en un candidato a gel no hormonal y obtuvo la licencia de Xaciato de Daré Biosciences para diversificar su oferta. Sebela Women's Health obtuvo la aprobación de la FDA para MIUDELLA, lo que aumenta la competencia entre los fabricantes de DIU de cobre.
Los innovadores más pequeños están ganando visibilidad. Femasys obtuvo el marcado CE para FemBloc, el primer método anticonceptivo permanente no quirúrgico, con el objetivo de lanzar sus primeros productos en Europa en 2025. Las empresas disruptivas de telesalud Ro y Hims & Hers evitan las cadenas de suministro tradicionales, monetizando la comodidad de las suscripciones y el análisis de datos para hacerse con una cuota de mercado en el mercado de anticonceptivos femeninos.
El riesgo de litigios define la estrategia. Las demandas contra Depo-Provera y Paragard ponen de relieve el coste de las fallas de seguridad, lo que impulsa a los fabricantes hacia líneas de productos no hormonales de menor riesgo. Los nuevos participantes deben garantizar una sólida vigilancia poscomercialización y una cobertura de responsabilidad civil para competir eficazmente. El entorno resultante recompensa a las empresas que combinan la innovación médica con la interacción digital y la gestión proactiva de riesgos.
Líderes de la industria de anticonceptivos femeninos
Bayer AG
Pfizer Inc
Teva Pharmaceuticals
Organon
Cooper Surgical Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Femasys Inc. recibió la marca CE para su sistema de administración FemBloc, lo que permitió el lanzamiento de un método anticonceptivo permanente no quirúrgico en determinados estados europeos.
- Febrero de 2025: Sebela Women's Health obtuvo la aprobación de la FDA para MIUDELL, un sistema intrauterino de cobre sin hormonas que ofrece hasta tres años de protección.
- Febrero de 2025: El Panel Judicial de Litigios Multidistritales creó el MDL 3140, consolidando las demandas por meningioma causadas por Depo-Provera.
- Enero de 2025: Bayer inició una iniciativa de concientización sobre la endometriosis que respalda su cartera de anticonceptivos.
Alcance y metodología
Según el alcance del informe, la anticoncepción se define como la prevención intencional de la concepción mediante el uso de diversos dispositivos, prácticas sexuales, productos químicos, medicamentos o procedimientos quirúrgicos para evitar que una mujer quede embarazada. Estos dispositivos y medicamentos funcionan actuando como una barrera física entre el esperma y el óvulo o cambiando el mecanismo de la ovulación. El mercado de anticonceptivos femeninos está segmentado por medicamentos anticonceptivos (anticonceptivos orales, anticonceptivos tópicos, inyecciones anticonceptivas, espermicidas), dispositivos (condones femeninos, diafragmas y capuchones, anillos vaginales, esponjas anticonceptivas, implantes anticonceptivos subdérmicos, dispositivos anticonceptivos intrauterinos (IUCD) ) y otros dispositivos) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio, África y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Medicamentos anticonceptivos | Anticonceptivos orales | Pastillas combinadas |
| Píldoras de progestágeno solo | ||
| Inyecciones Anticonceptivas | ||
| Anticonceptivos tópicos | ||
| Espermicidas | ||
| Dispositivos anticonceptivos | Condones femeninos | |
| Diafragmas y capuchones cervicales | ||
| Anillos vaginales | ||
| Esponjas anticonceptivas | ||
| Implantes subdérmicos | ||
| Dispositivos intrauterinos (DIU) | DIU de cobre | |
| DIU hormonales | ||
| Solo estrógeno |
| Solo progesterona |
| Combinado (E+P) |
| Métodos de acción corta |
| Anticonceptivos reversibles de acción prolongada (LARC) |
| 15 19-Años |
| 20 29-Años |
| 30 39-Años |
| Más de 40 años |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Plataformas en línea y DTC |
| Clínicas comunitarias/de fertilidad |
| Uso doméstico |
| Uso clínico |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por categoría de producto | Medicamentos anticonceptivos | Anticonceptivos orales | Pastillas combinadas |
| Píldoras de progestágeno solo | |||
| Inyecciones Anticonceptivas | |||
| Anticonceptivos tópicos | |||
| Espermicidas | |||
| Dispositivos anticonceptivos | Condones femeninos | ||
| Diafragmas y capuchones cervicales | |||
| Anillos vaginales | |||
| Esponjas anticonceptivas | |||
| Implantes subdérmicos | |||
| Dispositivos intrauterinos (DIU) | DIU de cobre | ||
| DIU hormonales | |||
| Por tipo de hormona | Solo estrógeno | ||
| Solo progesterona | |||
| Combinado (E+P) | |||
| Por duración de la acción | Métodos de acción corta | ||
| Anticonceptivos reversibles de acción prolongada (LARC) | |||
| Por grupo de edad | 15 19-Años | ||
| 20 29-Años | |||
| 30 39-Años | |||
| Más de 40 años | |||
| Por canal de distribución | Farmacias Hospitalarias | ||
| Farmacias minoristas | |||
| Plataformas en línea y DTC | |||
| Clínicas comunitarias/de fertilidad | |||
| Por configuración del usuario final | Uso doméstico | ||
| Uso clínico | |||
| Geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| Australia | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | GCC | ||
| Sudáfrica | |||
| Resto de Medio Oriente y África | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global Anticonceptivos femeninos?
Se proyecta que el mercado mundial de anticonceptivos femeninos registre una tasa compuesta anual del 7.92% durante el período previsto (2026-2031)
¿Qué está impulsando el crecimiento más rápido en el mercado de anticonceptivos femeninos?
El mayor impulso proviene de innovaciones no hormonales como MIUDELLA y de modelos de distribución de telesalud que eliminan las barreras de acceso.
¿Qué tipo de producto lidera la cuota de mercado de anticonceptivos femeninos hoy en día?
Los dispositivos siguen siendo dominantes, con una participación del 67.85% en 2025 gracias a la adopción generalizada de sistemas intrauterinos.
¿Por qué están ganando popularidad los anticonceptivos reversibles de acción prolongada?
Los LARC combinan una eficacia del 99 % con comodidad, y se prevé que los nuevos implantes biodegradables reduzcan los costos de seguimiento, lo que contribuirá a una CAGR prevista del 9.05 %.
¿Qué región está experimentando una expansión más rápida en el uso de anticonceptivos femeninos?
La región de Medio Oriente y África registra la CAGR proyectada más alta, del 9.12 %, entre 2026 y 2031, debido a los cambios en las normas sociales y al aumento de los presupuestos de salud.
¿Cómo influye la telesalud en el acceso a los anticonceptivos?
Plataformas como Hims & Hers y Ro ofrecen servicios de prescripción en línea, lo que respalda un crecimiento de dos dígitos para los canales directos al consumidor.
¿Qué riesgos legales afectan a la industria de la anticoncepción femenina?
Las demandas en curso en torno a productos como Depo-Provera y el DIU Paragard resaltan la exposición a responsabilidades, lo que impulsa a los fabricantes a priorizar la seguridad y diversificarse hacia productos no hormonales.


