

Tamaño y participación en el mercado de sensores de rejilla de Bragg de fibra
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
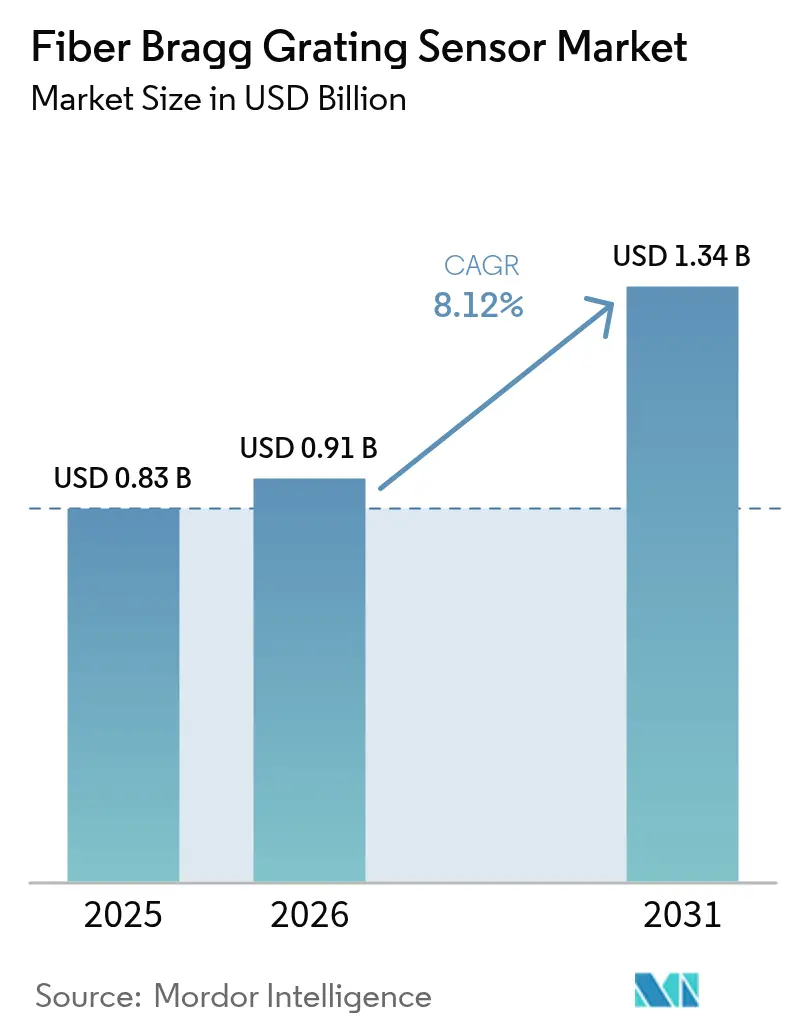
| Tamaño del mercado (2026) | USD 0.91 mil millones |
| Tamaño del mercado (2031) | USD 1.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
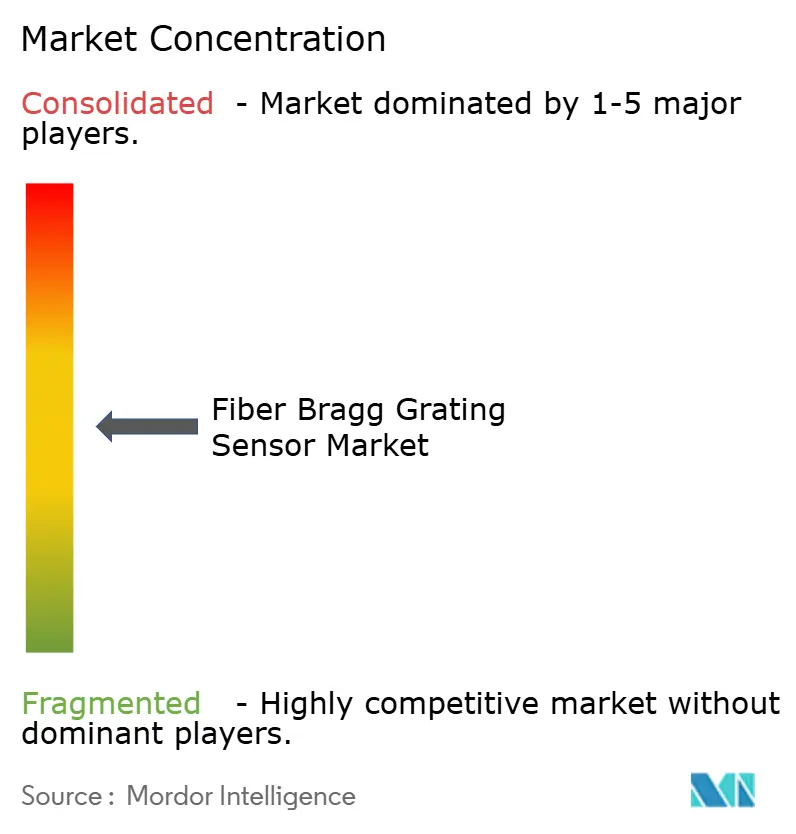
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de rejilla de Bragg de fibra por Mordor Intelligence
Se proyecta que el tamaño del mercado de sensores de rejilla de Bragg de fibra se expandirá de USD 0.83 mil millones en 2025 y USD 0.91 mil millones en 2026 a USD 1.34 mil millones en 2031, registrando una CAGR de 8.12% entre 2026 y 2031.
La modernización generalizada de puentes y túneles antiguos, el auge de las implementaciones de fibra óptica 5G y la adopción acelerada de la detección acústica distribuida en oleoductos y gasoductos de gran longitud impulsan la demanda base en los sectores de la construcción, las telecomunicaciones y la energía. Los operadores mineros cobran impulso a medida que los reguladores insisten en la monitorización del control terrestre en tiempo real, mientras que los programas aeroespaciales y de defensa integran sensores en fuselajes compuestos para reducir el mantenimiento no programado. Los proveedores se diferencian por la velocidad de muestreo del interrogador y la densidad de multiplexación, dos factores que determinan el coste total del sistema y el éxito de las licitaciones. Mientras tanto, los clientes ven el valor de migrar de los datos de longitud de onda sin procesar a análisis basados en la nube que convierten los flujos continuos en decisiones de mantenimiento prácticas, lo que fomenta la colaboración entre especialistas en hardware y plataformas de software.
Conclusiones clave del informe
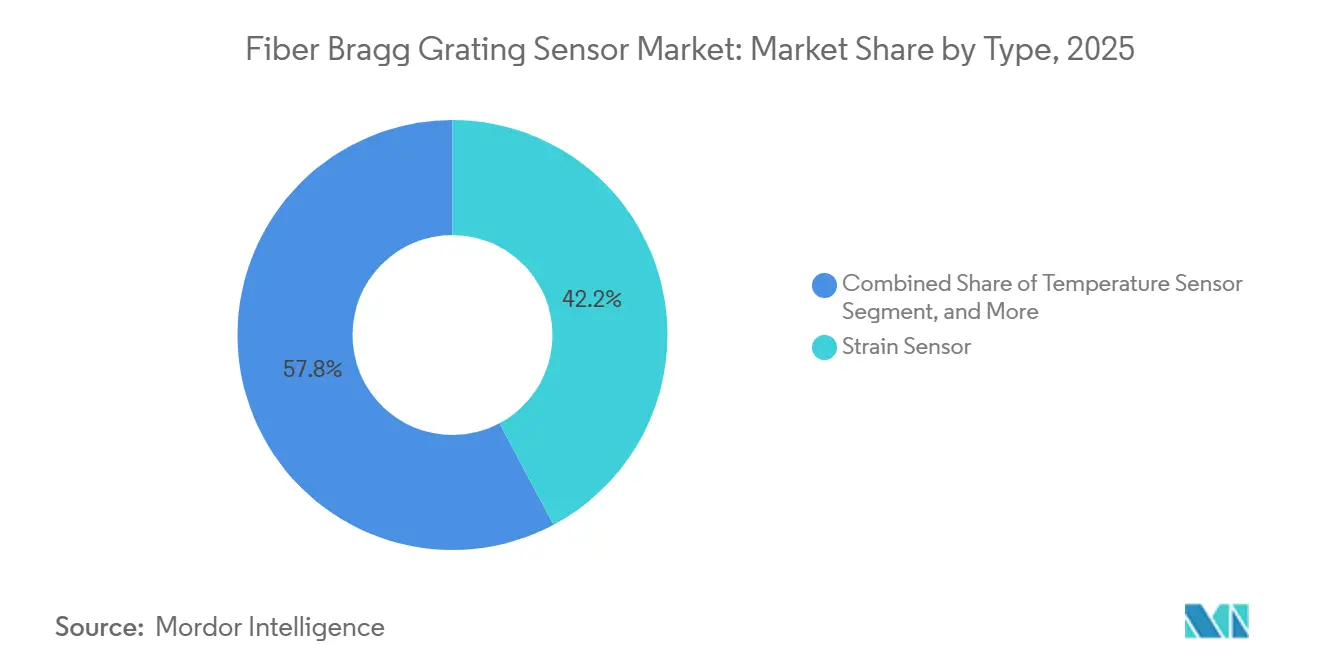
- Por tipo, los sensores de tensión lideraron con el 42.21 % de la participación de mercado de sensores de rejilla de Bragg de fibra en 2025, mientras que se proyecta que los sensores acústicos se expandirán a una CAGR del 9.14 % hasta 2031.
- Al dividir el rango de longitud de onda, el segmento de banda C tuvo una participación en los ingresos del 39.13 % en 2025, mientras que se prevé que el segmento de banda L crezca a una CAGR del 8.89 % hasta 2031.
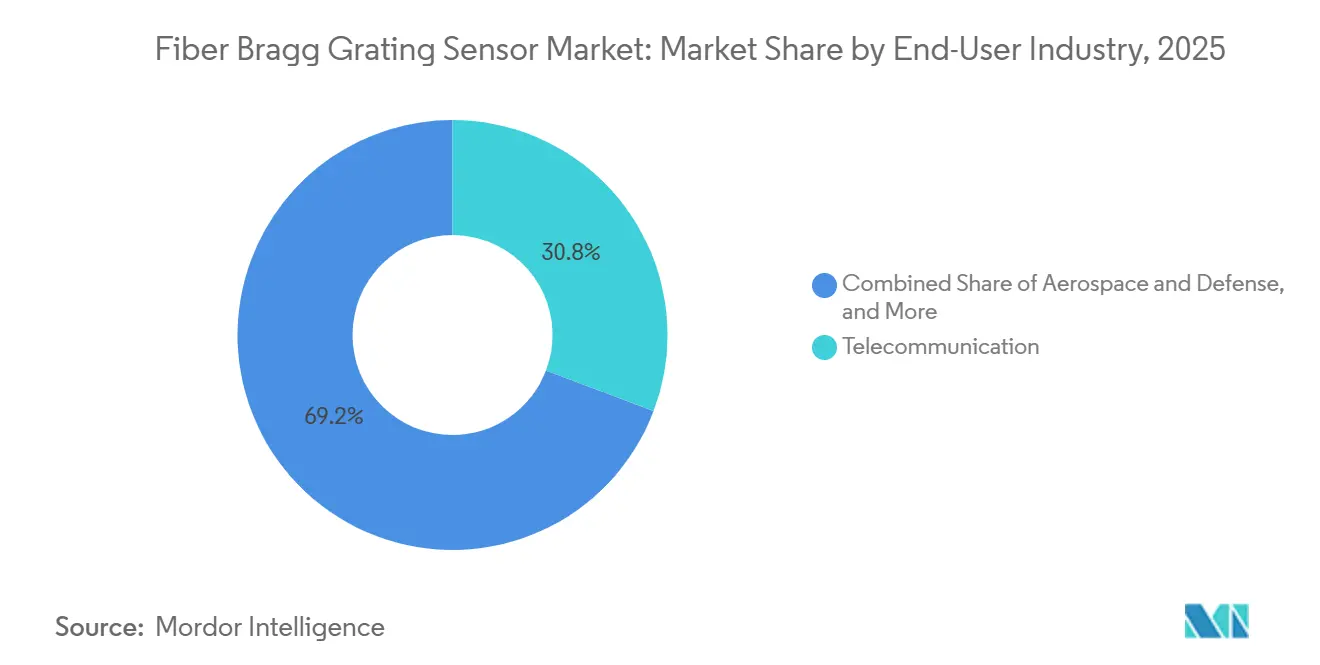
- Por industria de usuario final, las telecomunicaciones representaron el 30.76 % del mercado de sensores de rejilla de Bragg de fibra en 2025, y se prevé que la minería tenga la CAGR más rápida del 9.56 % hasta 2031.
- Por aplicación, el monitoreo de la salud estructural capturó una participación del 37.32% en 2025, mientras que el monitoreo de vibraciones y acústico avanzará a una CAGR del 9.19% entre 2026 y 2031.
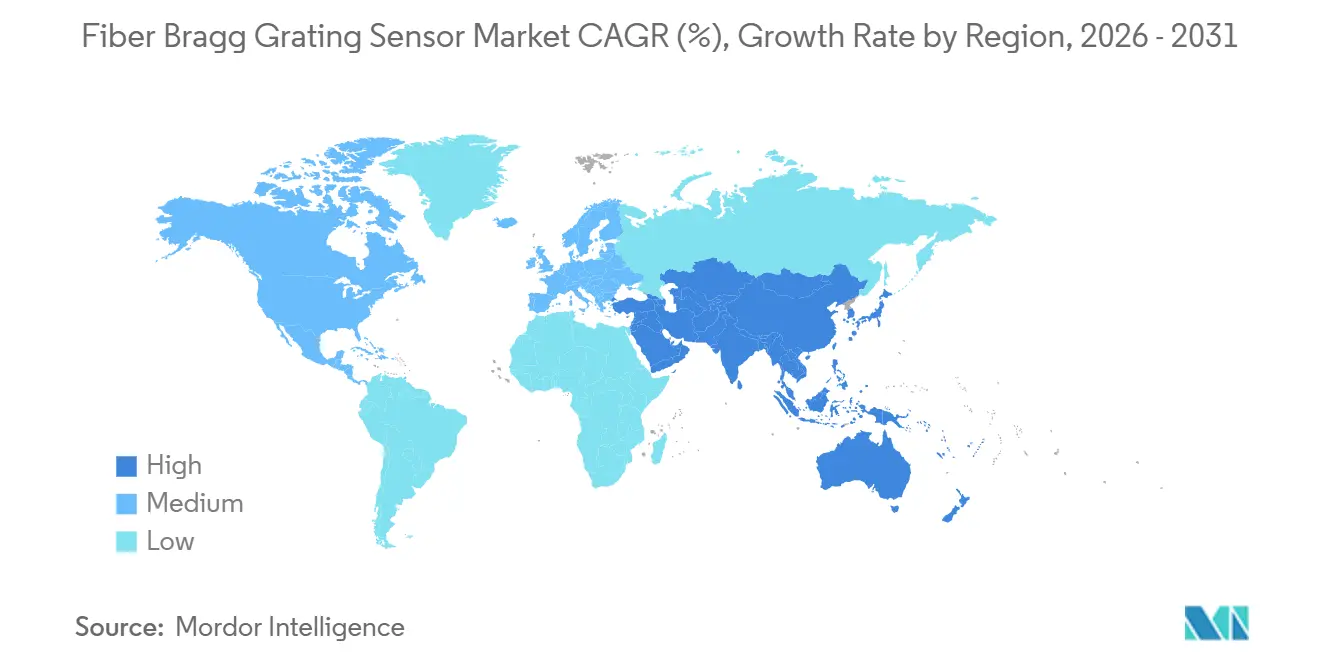
- Por geografía, América del Norte mantuvo una participación del 34.79 % del mercado de sensores de rejilla de Bragg de fibra en 2025, aunque se proyecta que Asia-Pacífico registre la CAGR más alta del 9.07 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de rejilla de Bragg para fibra
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de monitoreo de la salud estructural en tiempo real | + 2.1% | Global, especialmente centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de backhaul de fibra 5G | + 1.8% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Implementación rápida de detección acústica distribuida en oleoductos y gasoductos | + 1.5% | Oriente Medio, América del Norte, África, América del Sur | Mediano plazo (2-4 años) |
| Uso creciente en cables de corriente continua de alto voltaje | + 1.2% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Adopción en redes de tuberías de hidrógeno | + 0.9% | Europa, Asia-Pacífico, Oriente Medio | Largo plazo (≥ 4 años) |
| Defensa se centra en el mantenimiento de aeronaves basado en la condición | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de monitoreo de la salud estructural en tiempo real
Los propietarios de puentes y túneles modernizan las rejillas de Bragg de fibra integradas para medir continuamente la deformación y la temperatura, reemplazando las inspecciones manuales con flujos de datos las 24 horas que prolongan la vida útil de los activos hasta en 20 años. Los operadores de parques eólicos incorporan matrices dentro de las palas de las turbinas, capturando la iniciación de microfisuras tras millones de ciclos de fatiga y programando el cambio de palas solo cuando los análisis detectan un riesgo. Los laboratorios de energía de fusión y los bancos de pruebas aeroespaciales seleccionan tecnologías inmunes a los campos magnéticos y las temperaturas criogénicas, lo que aumenta la credibilidad entre los usuarios de alta fiabilidad. Los paneles de control en la nube y la detección de anomalías mediante aprendizaje automático convierten los datos de los sensores en órdenes de mantenimiento, lo que redirige los ingresos hacia las suscripciones de software. En conjunto, estas dinámicas garantizan una cartera de productos de varios años para el mercado de sensores de rejilla de Bragg de fibra.
Expansión de la infraestructura de backhaul de fibra 5G
Los operadores móviles despliegan densas redes de fibra para conectar más de tres millones de estaciones base 5G en China, India, Corea del Sur, Europa y Norteamérica. Las rejillas apodizadas empalmadas en los nodos de distribución detectan flexiones, picos de temperatura y microvibraciones que comprometen los objetivos de latencia, lo que permite a los equipos de campo reparar las líneas antes de que se degrade el servicio. Los operadores prefieren cada vez más las rejillas de banda L para tramos de backhaul rurales que superan los 80 km, donde una menor atenuación reduce el número de amplificadores y el coste de capital. Los proyectos piloto que reutilizan la fibra de comunicaciones instalada tanto para datos como para sensores reducen el coste de despliegue por kilómetro en casi la mitad, acelerando la adopción entre ferrocarriles y empresas de servicios eléctricos [1] NTT West, “Optical Fiber Sensing for Railways”, NTT West Newsroom, ntt-west.co.jp . Por lo tanto, la presencia de las telecomunicaciones sustenta los ingresos a corto plazo para el mercado de sensores de rejilla de Bragg de fibra.
Implementación rápida de detección acústica distribuida en oleoductos y gasoductos
Los operadores de oleoductos se enfrentan a normas más estrictas de detección de fugas que exigen una localización precisa en cuestión de minutos. La detección acústica distribuida convierte la fibra enterrada en un micrófono continuo, lo que permite detectar excavaciones, anomalías de presión o tomas ilegales con una precisión inferior a 10 metros a lo largo de miles de kilómetros. Las pruebas realizadas en Argelia a lo largo de 14 000 km arrojaron una tasa de falsos positivos de 0.012 eventos por km al día, lo que supone un ahorro del 20-30 % en costes de patrulla para los operadores y demuestra su idoneidad para oleoductos continentales [2] Huawei, “Sonatrach y Huawei innovan conjuntamente una solución inteligente de inspección mediante detección de fibra para oleoductos y gasoductos”, Huawei Enterprise, huawei.com . Los yacimientos de esquisto de Norteamérica utilizan la misma plataforma para monitorizar la propagación de la fractura hidráulica en tiempo real, optimizando el espaciado entre etapas y el uso de apuntalantes. Estos beneficios sitúan a los conjuntos acústicos en la parte superior de los presupuestos de capital, impulsando las perspectivas de crecimiento a largo plazo del mercado de sensores de rejilla de Bragg de fibra.
Uso creciente en cables de corriente continua de alto voltaje
Los enlaces HVDC que evacuan la energía eólica marina exponen los cables a altos campos eléctricos que dañan los medidores electrónicos. Las rejillas de Bragg de fibra, inmunes a la interferencia electromagnética, se integran directamente en el aislamiento del cable durante la fabricación para mapear gradientes de temperatura y detectar la tensión mecánica que precede a una interrupción de USD 50-100 millones. El North Sea Wind Power Hub y proyectos similares en Asia-Pacífico planean miles de kilómetros de estos cables, cada uno de los cuales requiere monitoreo de por vida. Los diseños de doble rejilla separan la tensión de la temperatura, manteniendo una precisión de ±2 microdeformación a pesar de ciclos de carga de 40 °C [3] HBK, “Sensores de fibra óptica”, hbm.com . A medida que los complejos eólicos marinos se expanden, los pedidos de sensores llave en mano fortalecen las perspectivas del mercado de sensores de rejilla de Bragg de fibra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sensibilidad cruzada a la temperatura y la tensión | -1.3% | Sitios globales en entornos hostiles | Mediano plazo (2-4 años) |
| Alto costo inicial de instalación en comparación con los medidores eléctricos | -1.7% | Mercados sensibles a los costos en todo el mundo | Corto plazo (≤ 2 años) |
| Rango dinámico limitado en eventos ultrarrápidos | -0.6% | Defensa, aeroespacial, fabricación de alta velocidad | Largo plazo (≥ 4 años) |
| Escasez de técnicos cualificados en fibra óptica | -0.9% | Asia-Pacífico, Oriente Medio, África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Sensibilidad cruzada a la temperatura y la tensión
Un cambio térmico de 1 °C produce un desplazamiento de longitud de onda equivalente a aproximadamente 10 microdeformaciones, lo que obliga a los instaladores a emparejar cada rejilla activa con un dispositivo de referencia con aislamiento de deformación. Las configuraciones de doble canal aumentan el número de sensores y la complejidad del interrogador hasta en un 40 %, una ventaja a la que muchos propietarios industriales se resisten. Los intentos de resolver el problema mediante modelos de software requieren datos históricos que los nuevos usuarios rara vez tienen, lo que retrasa la implementación. Si bien el hardware de compensación de los principales fabricantes reduce los errores a ±2 microdeformaciones, la diafonía sigue siendo un obstáculo de diseño que frena la expansión del mercado de sensores de rejilla de Bragg de fibra.
Alto costo inicial de instalación en comparación con los medidores eléctricos
Un interrogador óptico de dieciséis canales puede costar entre 15 000 y 40 000 USD, varias veces más que un registrador de galgas extensométricas eléctricas. Las empalmadoras de fusión, los conectores especializados y los técnicos certificados aumentan los desembolsos iniciales, lo que supone una carga para los presupuestos de capital en la minería, la construcción y las pequeñas empresas de servicios públicos. Los planes de arrendamiento y los contratos de sensor como servicio convierten los gastos de capital en gastos operativos, pero la adopción fuera de Norteamérica, Europa y los mercados asiáticos de primer nivel sigue siendo lenta. Una licitación canadiense en 2025 buscaba interrogadores capaces de abordar 1,000 rejillas, con una financiación de la Fase 2 de hasta 1 millón de CAD (735 000 USD), lo que subraya la intensidad de capital [4] Innovation Science and Economic Development Canada, “Optical Fiber Sensor Interrogator”, ised-isde.canada.ca . Hasta que aumenten los volúmenes y se compriman los precios de los componentes, el impacto del precio restará casi dos puntos porcentuales a la CAGR, por lo demás sólida, del mercado de sensores de rejilla de Bragg de fibra.
Análisis de segmento
Por tipo: Los sensores de tensión impulsan los ingresos mientras que los sensores acústicos los aceleran
Las ventas de 2025 muestran que los dispositivos de deformación controlan el 42.21 % del tamaño del mercado de sensores de rejilla de Bragg de fibra, lo que refleja su papel en puentes, aerogeneradores y estructuras aeronáuticas que exigen un seguimiento continuo de la carga. El volumen se mantiene estable, ya que los propietarios de infraestructuras exigen la monitorización integrada para prolongar la vida útil. Sin embargo, los formatos acústicos registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.14 % hasta 2031, superando a todas las demás categorías, a medida que los compradores de tuberías y seguridad perimetral adoptan la detección acústica distribuida, que convierte la fibra en una red de micrófonos a escala kilométrica.
Los diseños de deformación con compensación de temperatura Dual-FBG elevan la precisión a ±2 microdeformaciones, lo que satisface las necesidades de proyectos nucleares, aeroespaciales y de alta tensión continua (HVDC) que no pueden adaptarse a paradas de calibración. Mientras tanto, los interrogadores acústicos ahora muestrean a velocidades superiores a 1 MS/s, capturando precursores microsísmicos en minas y emisiones de grietas de alta frecuencia en compuestos. Este avance técnico convierte oportunidades de nicho de larga duración en envíos a gran escala, lo que eleva la cuota de mercado de los sensores de rejilla de Bragg de fibra en dispositivos acústicos al final del período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de longitud de onda de rejilla: el dominio de la banda C se enfrenta al alcance de la banda L
Los sensores de banda C representaron el 39.13 % de los ingresos de 2025 gracias a su compatibilidad con los amplificadores dopados con erbio tradicionales en las redes troncales de telecomunicaciones. La instalación de equipos reduce las dificultades de adquisición, lo que mantiene la banda C como un recurso básico para los operadores que ya cuentan con ópticas compatibles. Sin embargo, los modelos de banda L prometen un mayor alcance y una mayor densidad de multiplexación, lo que permite más de 600 rejillas en una sola fibra, mientras que la banda C admite aproximadamente la mitad de esa cifra. El resultado es una tasa de crecimiento anual compuesta (TCAC) del 8.89 % para el segmento de banda L hasta 2031.
Los proyectos de oleoductos, ferrocarriles y HVDC en terrenos nuevos ahora especifican interrogadores híbridos capaces de leer tanto la banda C como la L, lo que garantiza inversiones a futuro y facilita la migración. A medida que aumenta el volumen de unidades, los precios de los componentes bajan, lo que abre oportunidades para proveedores de nivel medio y expande la demanda total direccionable en el mercado de sensores de rejilla de Bragg de fibra.
Por industria de usuario final: las telecomunicaciones lideran mientras la minería avanza a pasos agigantados
Los proveedores de servicios de telecomunicaciones representaron el 30.76 % de los ingresos del mercado de sensores de rejilla de Bragg de fibra en 2025, impulsados por la monitorización de la calidad del backhaul de fibra 5G y la seguridad de los nodos. El segmento registrará un crecimiento moderado a medida que las redes maduren, pero su participación se reducirá a sectores verticales de mayor crecimiento. Se proyecta que la minería registre una tasa de crecimiento anual compuesta (TCAC) del 9.56 % hasta 2031, la más alta de todas las industrias, ya que los reguladores y las aseguradoras ahora consideran obligatoria la detección de vibraciones en tiempo real para la certificación de seguridad subterránea.
Las empresas de energía y electricidad implementan rejillas dentro de cables y transformadores HVDC para capturar puntos calientes de temperatura que superan los límites de los sensores electrónicos, mientras que las industrias aeroespacial y de defensa integran matrices para el mantenimiento basado en la condición, lo que reduce el tiempo de inactividad de la flota en un tercio. La diversificación del interés garantiza una demanda equilibrada, pero el impulso más destacado corresponde a las minas que adoptan el control predictivo terrestre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el monitoreo estructural prevalece, la vibración lidera el crecimiento
El monitoreo de la salud estructural representó el 37.32 % en 2025, lo que subraya las renovaciones de puentes y túneles de ciclo largo en Norteamérica, Europa y Asia-Pacífico. Los registros continuos de deformación y temperatura alimentan gemelos digitales que programan reparaciones específicas, reemplazando el mantenimiento basado en calendarios con decisiones basadas en datos. El monitoreo de vibraciones y acústica se acelerará a una tasa de crecimiento anual compuesta (TCAC) del 9.19 % hasta 2031, impulsado por la detección de fugas en tuberías, la seguridad sísmica perimetral y los programas de control del estado de las vías ferroviarias.
El mapeo de temperatura sigue siendo vital en transformadores de potencia y paquetes de baterías, mientras que la detección de presión protege los procesos médicos y químicos. Los nuevos casos de uso de carga y peso en ejes ferroviarios y grúas ilustran la amplitud de las aplicaciones del mercado de sensores de rejilla de Bragg de fibra, lo que refuerza la resiliencia intersectorial de la tecnología.
Análisis geográfico
Norteamérica contribuyó con el 34.79 % de las ventas de 2025, ya que aeronaves de defensa, oleoductos de esquisto y puentes de carreteras antiguos incorporaron rejillas para la supervisión basada en la condición. Subvenciones federales para infraestructura financiaron modernizaciones estructurales, y la Fuerza Aérea de los Estados Unidos avanzó en la integración de sensores en toda su flota de cazas compuestos. La financiación canadiense para investigación impulsó la capacidad nacional de interrogadores, mientras que las plataformas marinas mexicanas adoptaron matrices ópticas para evitar la interferencia electromagnética de equipos de alto voltaje.
Asia-Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.07 %, hasta 2031. El despliegue plurianual de 5G en China incorpora monitoreo de fibra óptica en cada nueva estación base; el metro de la India proyecta rejillas de cableado en túneles para alertas continuas de deformación; y el programa piloto ferroviario de Japón, programado para noviembre de 2025, demuestra la reutilización rentable de la fibra óptica de telecomunicaciones existente para la vigilancia de vibraciones. La escasez de técnicos sigue siendo el único obstáculo, lo que impulsa a los proveedores a combinar servicios de instalación y soporte de diagnóstico remoto.
Europa equilibra carteras consolidadas de monitorización de puentes con inversiones con visión de futuro en hidrógeno y energía eólica marina. Alemania y los Países Bajos están tendiendo 1,200 km de corredores de hidrógeno que especifican detección de fugas totalmente dieléctrica, y el Centro de Energía Eólica del Mar del Norte exigirá miles de kilómetros de cable HVDC con rejillas integradas para la gestión térmica de por vida. El crecimiento en Oriente Medio y África se centra en el petróleo y el gas, como destaca el despliegue de un gasoducto acústico de 14,000 km en Argelia, mientras que Sudamérica se queda atrás, pero muestra focos de adopción en los yacimientos marinos brasileños y los yacimientos de esquisto argentinos.
Panorama regulatorio
La estandarización sigue siendo el principal factor determinante del cumplimiento normativo para los sensores de rejilla de Bragg de fibra (FBG), y las especificaciones de adquisición hacen referencia cada vez más a métodos internacionales de prueba y calibración para garantizar la interoperabilidad. La familia de normas IEC 61757 proporciona el marco fundamental para los sensores de fibra óptica, incluyendo la norma IEC 61757-6-1:2024 para sensores de desplazamiento basados en FBG y la norma IEC 61757-8-1:2025 para sensores de presión, lo que endurece las expectativas en torno a la metrología, la terminología y las pruebas de aceptación en aplicaciones de infraestructura, energía e industria.
Los organismos reguladores también influyen en los procesos de cualificación según la región geográfica. En Estados Unidos, la Comisión Reguladora Nuclear (NRC) publicó la Guía Regulatoria 1.257 en agosto de 2025, que respalda la norma IEEE 1682-2023 para la cualificación de cables y empalmes de fibra óptica en sistemas de seguridad nuclear, aumentando los requisitos de documentación y validación para los proveedores que prestan servicios a clientes críticos para la seguridad en el sector nuclear y otros sectores afines. En China, la norma GB/T 18901.1-2025 actualizó la especificación general nacional para sensores de fibra óptica, y en febrero de 2026 la Asociación de Normas del IEEE publicó la norma IEEE 3461-2025 para definir un marco para la monitorización de infraestructuras inteligentes mediante sensores de fibra óptica, lo que permite un lenguaje de licitación más estandarizado para puentes, ferrocarriles y otros programas de obras públicas.
Análisis de la cadena de valor
La cadena de valor abarca desde la sílice de alta pureza y los dopantes hasta la preforma óptica y el estirado de la fibra, la inscripción de rejillas de Bragg en fibra (generalmente mediante procesos punto por punto con láser de femtosegundos) y recubrimientos especiales (poliimida, metálicos u otras capas para entornos hostiles). Posteriormente, los proveedores integran las rejillas en conjuntos de sensores y los combinan con interrogadores y software de demodulación, antes de su entrega a través de fabricantes de equipos originales (OEM), integradores de sistemas y empresas de ingeniería que diseñan, instalan y mantienen soluciones para la monitorización del estado estructural, la monitorización de la red de retorno de telecomunicaciones, oleoductos y gasoductos, y activos energéticos.
Los puntos limitantes se centran en la capacidad de inscripción de precisión, la calificación del recubrimiento para entornos extremos y la capa de software necesaria para compensar la sensibilidad cruzada temperatura-deformación a gran escala. La actividad reciente refleja tanto la capacidad de la cadena de suministro como los cambios en la integración de la cadena de suministro: Exail fue seleccionada en junio de 2026 por la Organización ITER para suministrar fibras ópticas recubiertas de aluminio resistentes a la radiación, fabricadas a través de la plataforma Photonics Bretagne para el monitoreo mecánico basado en FBG, lo que destaca la importancia del suministro especializado de fibra y recubrimiento en programas de alta confiabilidad. En el lado de la red, el memorando de entendimiento entre FiberCop y Nokia de julio de 2026 para probar la integración de sensores de fibra en redes de acceso existentes sugiere una mayor participación de los operadores de telecomunicaciones y los proveedores de equipos, lo que puede cambiar los despliegues de construcciones de sensores dedicadas hacia infraestructura compartida y prestación de servicios basada en análisis.
Panorama competitivo
Ningún proveedor controla más del 15% de los ingresos, por lo que el mercado de sensores de rejilla de Bragg en fibra óptica se mantiene moderadamente consolidado, aunque abierto a marcas emergentes. Especialistas en tecnologías puras como FBGS International, Luna Innovations, Smart Fibres y FiSens consiguen proyectos que requieren diseños de rejilla personalizados o recubrimientos especializados, mientras que empresas de medición diversificadas como HBK y National Instruments aprovechan sus equipos de ventas globales para agrupar instrumentación óptica y electrónica en un único paquete. Los compradores valoran mucho la velocidad de muestreo del interrogador y la densidad de multiplexación, y los sistemas que ahora leen más de 1,000 rejillas en una sola fibra suelen ser decisivos en licitaciones de tuberías y ferrocarriles.
La actividad estratégica se aceleró en 2024-2025, a medida que los proveedores se apresuraban a combinar hardware con analítica. Opterro adquirió Redondo Optics en mayo de 2024, incorporando detección distribuida de alta velocidad que captura eventos acústicos de microsegundos para usuarios del sector aeroespacial y de defensa. FiSens se fusionó con 5Io. Tech en mayo de 2025 e inmediatamente lanzó contratos de sensor como servicio que convierten los presupuestos de capital en cuotas de suscripción, un modelo atractivo para empresas de construcción y minería con limitaciones de liquidez. JR West y NTT West, aunque no eran proveedores de equipos, validaron un enfoque de doble uso en el que la fibra de telecomunicaciones también transporta señales de detección, reduciendo la inversión de capital adicional a casi la mitad e impulsando a los fabricantes de interrogadores a admitir tráfico mixto en la misma línea.
La competencia se centra cada vez más en el software y la certificación. Los proveedores que obtienen las aprobaciones de calidad ISO 9001 y seguridad intrínseca IEC 60079 se aseguran la elegibilidad para licitaciones de oleoductos y corredores de hidrógeno, donde el cumplimiento es innegociable. Al mismo tiempo, los paneles de control en la nube que traducen los cambios de longitud de onda en órdenes de trabajo de mantenimiento inclinan la captura de márgenes hacia los proveedores de algoritmos, lo que impulsa a las empresas de hardware a integrar motores de aprendizaje automático en los interrogadores de borde. La presión sobre los precios persiste en los elementos de los sensores; sin embargo, las empresas capaces de ofrecer soluciones llave en mano, diseño, instalación, análisis y soporte durante el ciclo de vida, protegen los precios de venta promedio y mantienen un crecimiento de dos dígitos en los ingresos por servicios.
Líderes de la industria de sensores de rejilla de Bragg de fibra
Fibras inteligentes Ltd
Luna Innovations Inc. (Óptica Micron)
Componentes ópticos Technica LLC
Opsens Inc
FBGS Internacional NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Exail fue seleccionada por la Organización ITER para suministrar fibras ópticas recubiertas de aluminio resistentes a la radiación, fabricadas a través de la plataforma Photonics Bretagne, para el monitoreo mecánico en reactores de fusión mediante métodos basados en FBG. Este logro refuerza la demanda de fibras y recubrimientos especiales aptos para entornos hostiles, impulsando así una mayor parte de la cadena de valor hacia especificaciones de alta fiabilidad y programas de larga duración.
- Diciembre de 2025: Technica Optical Components completó la ampliación de su Laboratorio de Fabricación Avanzada Technica-Atlanta para aumentar el volumen de producción de sus interrogadores de detección óptica de las series M y W. La mayor capacidad permite suministrar interrogadores con un mayor número de canales y acortar los plazos de entrega para la implementación de infraestructuras en múltiples ubicaciones y sistemas de monitorización industrial.
- Mayo de 2024: Technica Optical Components inauguró una nueva planta de fabricación en Atlanta, Georgia, equipada con tecnología láser de femtosegundos y alineación de alta precisión para la producción de sensores de rejilla de Bragg de fibra (FBG). Esta inversión amplió la capacidad de grabado interno y posicionó a la empresa para satisfacer las necesidades de sensores FBG de mayor volumen y más personalizados.
Alcance del informe de mercado global de sensores de rejilla de Bragg de fibra
El informe de mercado de sensores de rejilla de Bragg de fibra está segmentado por tipo (sensor de temperatura, sensor de deformación, sensor de presión, sensor acústico y otros tipos), rango de longitud de onda de la rejilla (banda C, banda L, banda O y otros rangos), sector de usuario final (telecomunicaciones, aeroespacial y defensa, construcción e infraestructura, energía, petróleo y gas, minería y otros sectores), aplicación (monitoreo de salud estructural, monitoreo de temperatura, monitoreo de vibraciones y acústica, monitoreo de presión, monitoreo de carga y peso y otras aplicaciones) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África y Sudamérica). Las previsiones de mercado se expresan en dólares estadounidenses.
| Sensores De Temperatura |
| Sensor de deformación |
| Sensor de presión |
| Sensor acústico |
| Otros tipos |
| Banda C (1530 a 1565 nm) |
| Banda L (1565 a 1625 nm) |
| Banda O (1260 a 1360 nm) |
| Otros rangos de longitud de onda de rejilla |
| Telecomunicación |
| Aeroespacial y defensa |
| Construcción e Infraestructura |
| Energía y poder |
| Petróleo y Gas |
| Minería |
| Otras industrias de usuarios finales |
| Vigilancia de la salud estructural |
| Monitoreo de temperatura |
| Monitoreo de vibraciones y acústica |
| Monitoreo de presión |
| Monitoreo de carga y peso |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Sensores De Temperatura | |
| Sensor de deformación | ||
| Sensor de presión | ||
| Sensor acústico | ||
| Otros tipos | ||
| Por rango de longitud de onda de rejilla | Banda C (1530 a 1565 nm) | |
| Banda L (1565 a 1625 nm) | ||
| Banda O (1260 a 1360 nm) | ||
| Otros rangos de longitud de onda de rejilla | ||
| Por industria del usuario final | Telecomunicación | |
| Aeroespacial y defensa | ||
| Construcción e Infraestructura | ||
| Energía y poder | ||
| Petróleo y Gas | ||
| Minería | ||
| Otras industrias de usuarios finales | ||
| por Aplicación | Vigilancia de la salud estructural | |
| Monitoreo de temperatura | ||
| Monitoreo de vibraciones y acústica | ||
| Monitoreo de presión | ||
| Monitoreo de carga y peso | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda mundial de rejillas Bragg de fibra?
Se proyecta que los ingresos aumentarán de USD 0.91 mil millones en 2026 a USD 1.34 mil millones en 2031, lo que refleja una CAGR del 8.12%.
¿Qué segmento se expandirá más rápidamente hasta 2031?
Se pronostica que los sensores acústicos registrarán una CAGR del 9.14 % gracias al aumento de proyectos de detección acústica distribuida en tuberías y seguridad perimetral.
¿Por qué los mineros están adoptando la detección óptica?
Los reguladores y las aseguradoras ahora exigen monitoreo de vibraciones en tiempo real para prevenir caídas de rocas, lo que impulsa la adopción de la minería a una CAGR del 9.56 %, la más rápida entre las industrias de usuarios finales.
¿Qué ventaja proporciona la banda L sobre los sensores de banda C?
Una menor atenuación en líneas de 80 a 100 km permite una mayor densidad de multiplexación, lo que reduce el número de amplificadores y el costo por sensor en instalaciones de larga distancia.
¿Cómo se comparan los costos iniciales con los medidores eléctricos?
Un interrogador óptico estándar de 16 canales cuesta entre 15,000 y 40,000 dólares, alrededor de cuatro veces más que un registrador de datos eléctrico, pero un menor mantenimiento y una vida útil más larga compensan el capital invertido a lo largo del tiempo.
¿Qué regiones muestran la absorción más rápida?
Asia-Pacífico lidera con una CAGR proyectada del 9.07 %, impulsada por la expansión del backhaul 5G de China, los proyectos de metro de la India y la modernización de la seguridad ferroviaria de Japón.


