

Tamaño y participación en el mercado de marcadores fiduciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 190.77 Million |
| Tamaño del mercado (2031) | USD 253.36 Million |
| Tasa de crecimiento (2026 - 2031) | 5.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
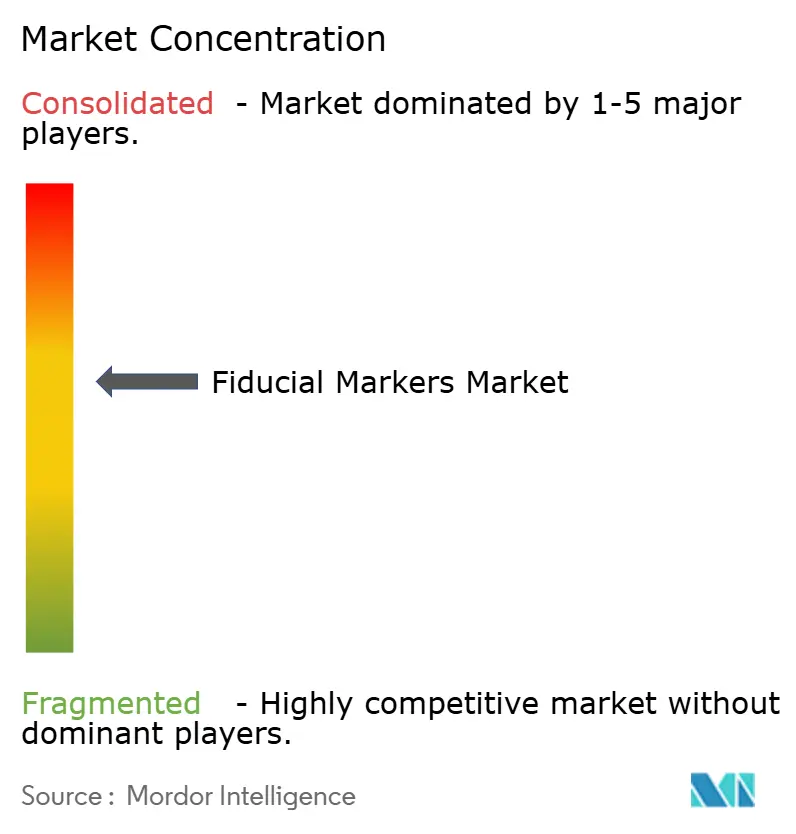
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de marcadores fiduciales por Mordor Intelligence
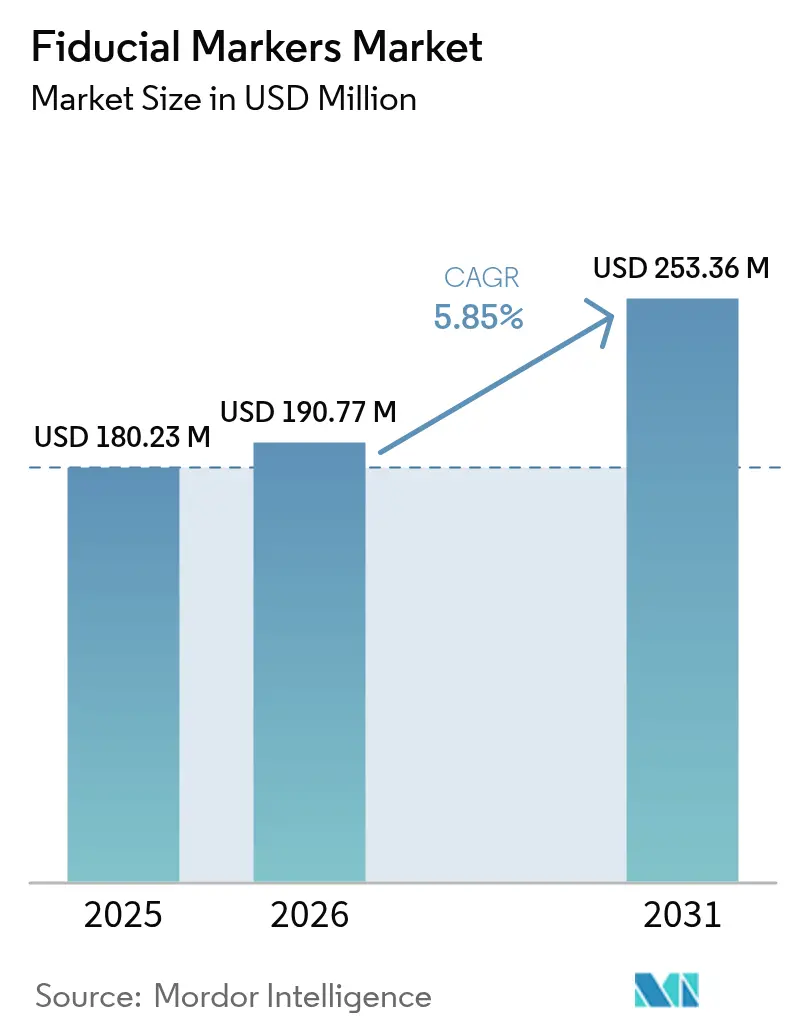
El mercado de marcadores fiduciales alcanzó un valor de 180.23 millones de dólares en 2025 y se estima que crecerá desde los 190.77 millones de dólares en 2026 hasta los 253.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.85 % durante el período de pronóstico (2026-2031). Este crecimiento se basa en la necesidad de una precisión de localización submilimétrica, dado que la radioterapia guiada por imágenes (RTGI) se está convirtiendo en el estándar de atención en los centros oncológicos. El aumento constante de los diagnósticos de cáncer a nivel mundial, con más de 20 millones de casos nuevos reportados en 2023, continúa incrementando el número de pacientes que requieren radioterapia. Al mismo tiempo, las inversiones hospitalarias en equipos de TC/TC de haz cónico (TCBC), resonancia magnética con acelerador lineal (RM-linac) y terapia de protones mejoran los flujos de trabajo que dependen de puntos de referencia implantados o inyectables. Las políticas de las aseguradoras en Norteamérica y algunas partes de Europa ahora reembolsan la colocación de marcadores fiduciales cuando está clínicamente justificada, lo que incentiva a los proveedores a adoptar innovaciones de marcadores que aporten valor. La intensidad competitiva sigue siendo moderada, pero las recientes adquisiciones estratégicas, como la compra por parte de Lantheus Holdings en enero de 2025 de Evergreen Theragnostics y Life Molecular Imaging, ilustran un cambio hacia soluciones terapéuticas de diagnóstico por imagen integradas que mejoran la diferenciación.
Conclusiones clave del informe
- Por producto, los fiduciarios basados en oro representaron el 49.25 % de los ingresos de 2025; se proyecta que los marcadores de hidrogel líquido crecerán a una CAGR del 9.12 % hasta 2031.
- Por modalidad, los sistemas CT/CBCT representaron el 57.05% de la participación de mercado de marcadores fiduciales en 2025, mientras que los sistemas guiados por MRI exhibieron la expansión más rápida con un 7.88% hasta 2031.
- Por aplicación, el cáncer de próstata representó el 37.70% de la demanda en 2025; los casos de uso de páncreas y hígado están avanzando a una CAGR del 9.06%.
- Por usuario final, los hospitales representaron el 62.80% de las ventas de 2025, pero las clínicas de radioterapia ambulatoria están creciendo a un 7.55% a medida que aumenta la atención ambulatoria.
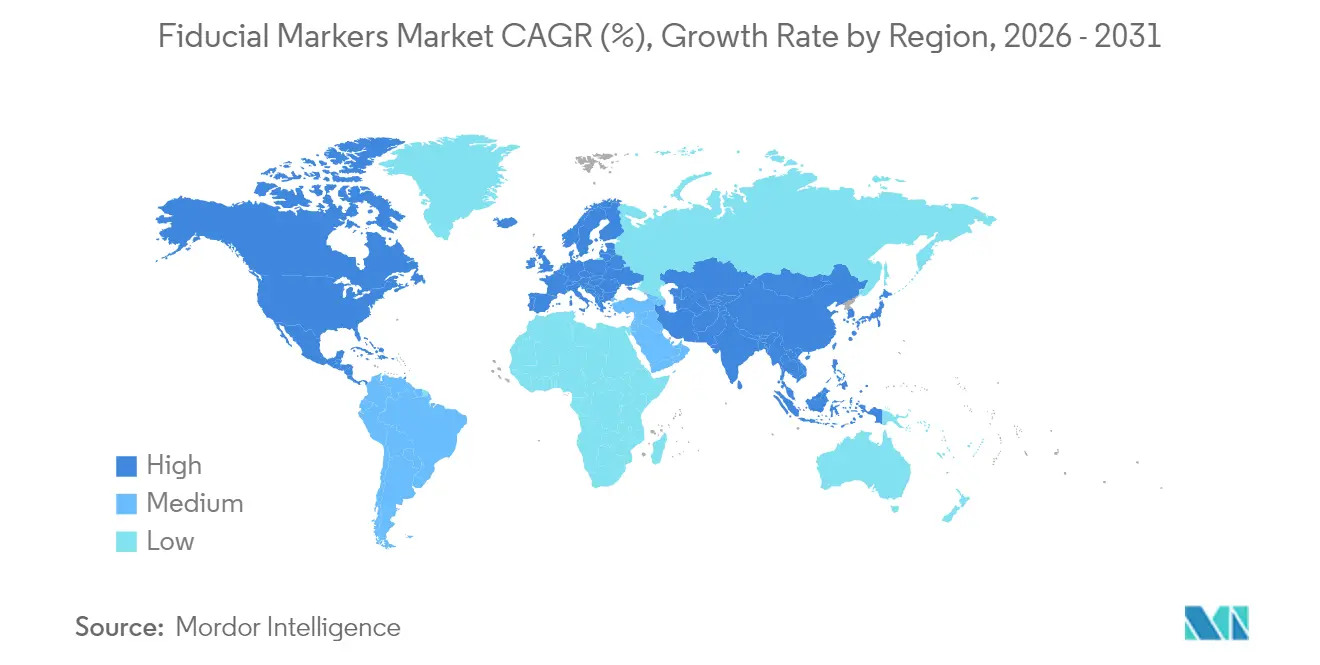
- Geográficamente, América del Norte lideró con una participación en los ingresos del 38.05 % en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 6.62 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de marcadores fiduciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente incidencia del cáncer | 1.80% | Global | Largo plazo (≥ 4 años) |
| Creciente adopción de la radioterapia guiada por imágenes | 1.50% | América del Norte y la UE, núcleo de APAC | Mediano plazo (2-4 años) |
| Aumento de la cobertura de reembolso para procedimientos IGRT | 1.20% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Surgimiento de fiduciales de hidrogel líquido para radioterapia adaptativa guiada por resonancia magnética | 0.90% | Global, con ganancias tempranas en América del Norte y Alemania | Corto plazo (≤ 2 años) |
| Sistemas de seguimiento de tumores en tiempo real impulsados por IA que impulsan la demanda fiducial | 0.60% | América del Norte, UE, Japón | Corto plazo (≤ 2 años) |
| Expansión de los centros de terapia de protones a nivel mundial | 0.40% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente incidencia del cáncer
Los diagnósticos de cáncer a nivel mundial aumentaron a más de 20 millones en 2023, y los epidemiólogos proyectan aproximadamente 35 millones de casos anuales para 2050, lo que expande la utilización de la radioterapia y, en consecuencia, la demanda de marcadores fiduciales. [1] Agencia Internacional para la Investigación del Cáncer, “GLOBOCAN 2022”, iarc.who.int La mitad de todos los pacientes con cáncer reciben radiación en algún momento, y tumores como las neoplasias malignas de próstata y pulmón, que en conjunto dominan la colocación de marcadores fiduciales, están altamente correlacionados con el envejecimiento demográfico en los países de altos ingresos. Asia-Pacífico ahora absorbe una porción creciente de esta carga, y el gasto de capital de la región en aceleradores lineales y salas de terapia de partículas se está acelerando para mantenerse al día. Los hospitales en las zonas urbanas de China e India exigen cada vez más flujos de trabajo de IGRT, lo que posiciona al mercado de marcadores fiduciales para un crecimiento sostenido a largo plazo.
Creciente adopción de la radioterapia guiada por imágenes
La tomografía computarizada de haz cónico se ha convertido en un complemento habitual de los aceleradores lineales modernos, lo que explica la cuota de mercado del 57.6 % de la TC/CBCT en 2024 en marcadores fiduciales. Las instalaciones más recientes de RMN-aceleradores lineales ofrecen un contraste superior en tejidos blandos, pero requieren marcadores fiduciales que no distorsionen las imágenes magnéticas; por lo tanto, los hidrogeles líquidos ganan terreno con una tasa de crecimiento anual compuesta (TCAC) del 8.2 %. La autorización de la FDA para HyperSight de Varian en febrero de 2024 mejoró el flujo de trabajo de la CBCT y redujo a la mitad el tiempo de adquisición de imágenes, mejorando el rendimiento y la visualización de marcadores. Incluso la investigación sobre seguimiento sin marcadores consolida la importancia de los objetos de referencia de alto contraste, ya que el entrenamiento de algoritmos se basa en puntos de referencia fiduciales que sustentan las calificaciones de precisión.
Aumento de la cobertura de reembolso para procedimientos IGRT
Desde 2024, los Centros de Servicios de Medicare y Medicaid de EE. UU. han aclarado las reglas de facturación para la IGRT, permitiendo el pago separado para la colocación fiducial cuando sea médicamente necesario. [2] Centros de Servicios de Medicare y Medicaid, “Transmisión 12052: Guía de facturación de IGRT”, cms.gov Varios pagadores de la UE han seguido el ejemplo, asignando complementos de Grupos Relacionados con el Diagnóstico (DRG) agrupados una vez que los profesionales documentan las ventajas en los resultados. La certeza de los ingresos resultante está persuadiendo a las cadenas de oncología ambulatoria a instalar salas de imágenes compatibles con marcadores, una dinámica que ayuda a las clínicas ambulatorias a superar las tasas de crecimiento de los hospitales. Los pagadores también ven un menor número de fracciones de tratamiento y una menor toxicidad como ahorros posteriores, lo que refuerza una postura de cobertura pro-fiducial.
Surgimiento de fiduciales de hidrogel líquido para radioterapia adaptativa guiada por resonancia magnética
Las formulaciones de hidrogel como BioXmark mejoran la visibilidad multimodal y crean artefactos de TC insignificantes al tiempo que ofrecen un contraste de RM notable, atributos que reducen los eventos de replanificación y acortan las sesiones de simulación. La serie clínica sobre la colocación pancreática guiada por EUS informa un éxito técnico del 85-100%, con eventos adversos por debajo del 7.6%, lo que da a los médicos confianza en el tratamiento de sitios anatómicamente difíciles. [3 PubMed, “Fiducial Migration Meta-analysis,” pubmed.ncbi.nlm.nih.gov ] A medida que los prototipos de RMN de protones pasan de la investigación a los pilotos clínicos, por ejemplo, Dresde lanzó el primero en enero de 2024, se espera que la demanda de marcadores absorbibles y sin artefactos aumente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo unitario de los marcadores a base de oro | -0.80% | Mercados globales, especialmente sensibles a los costes | Mediano plazo (2-4 años) |
| Riesgo de migración de marcadores que provoque una replanificación | -0.60% | Global | Corto plazo (≤ 2 años) |
| Artefactos de resonancia magnética que interfieren con los flujos de trabajo de segmentación automática | -0.40% | Global, concentrado en centros de RT guiada por resonancia magnética | Corto plazo (≤ 2 años) |
| Plazos estrictos de aprobación regulatoria para nuevos fiduciarios | -0.30% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo unitario de los marcadores a base de oro
Un solo marcador de oro puede costar mucho más que las alternativas de polímero, y los pacientes a menudo necesitan tres por lesión, lo que sobrecarga los presupuestos en los sistemas capitados. Si bien la familiaridad clínica mantiene la cuota del 49.9% del oro, compradores en Brasil, India y partes de Europa del Este están probando sustitutos de polímero o hidrogel que ofrecen menores costos de adquisición y colocación sin comprometer la visibilidad. Los hospitales que utilizan el costeo basado en actividades observan que el gasto total por episodio disminuye cuando baja el precio de mercado, especialmente una vez que se incluyen los gastos generales de verificación de imágenes y replanificación.
Riesgo de migración de marcadores que provoque una replanificación
Las tasas de migración del 1.7 al 7.6 % interrumpen los programas de tratamiento, requieren tomografías computarizadas adicionales y desvían el tiempo del físico hacia la recontorneación. En casos de próstata e hígado, incluso un desplazamiento de 2 mm fuerza la redistribución de la dosis para proteger las estructuras circundantes, lo que retrasa el inicio de la terapia. Los fabricantes ahora incorporan ranuras helicoidales y alas desplegables para mejorar el anclaje tisular; sin embargo, los centros ambulatorios más pequeños pueden carecer de los recursos para adquirir diseños más nuevos.
Análisis de segmento
Por producto: Diversificación más allá del oro
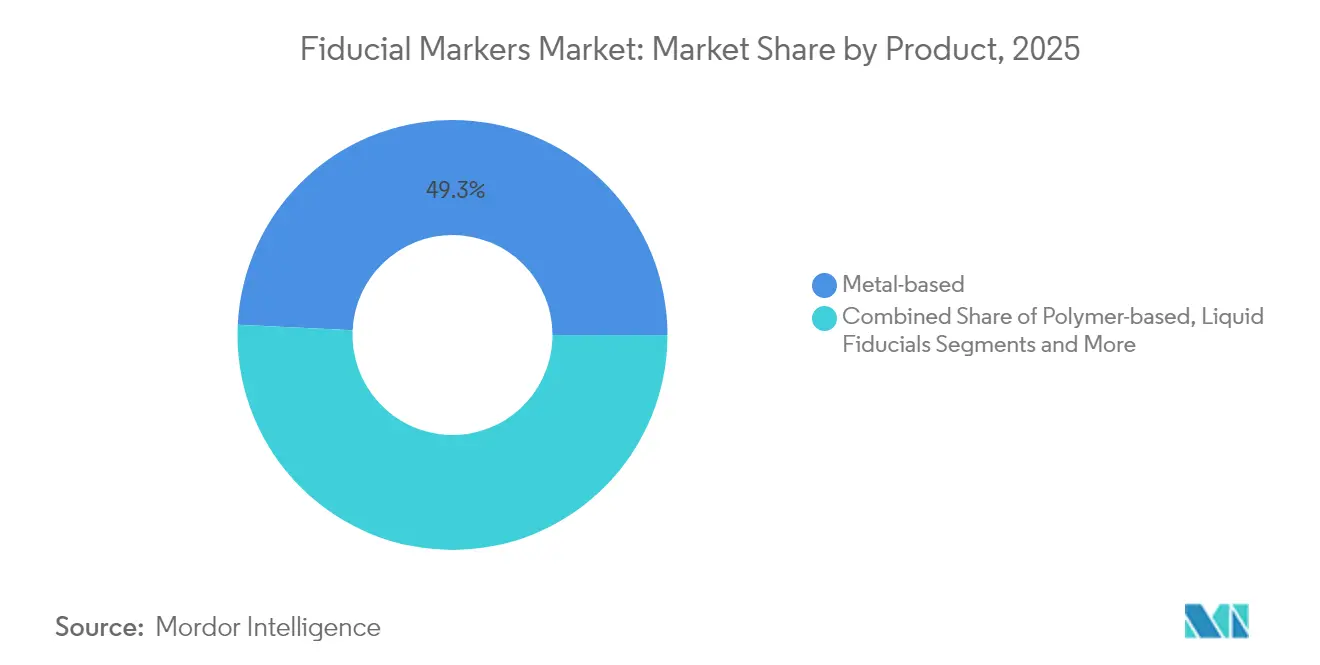
Los dispositivos a base de oro representaron el 49.25 % de la cuota de mercado de marcadores fiduciales en 2025, lo que refleja décadas de confianza de los responsables de la toma de decisiones en su radiopacidad e inercia. Sin embargo, los formatos de polímero, platino e hidrogel están reduciendo progresivamente ese dominio a medida que se expanden los flujos de trabajo compatibles con la resonancia magnética. El tamaño del mercado de marcadores fiduciales atribuido a los hidrogeles líquidos está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 9.12 %, gracias a su perfil libre de artefactos y su posible bioabsorción, una preferencia compartida por profesionales clínicos y pacientes que buscan implantes temporales.
Los ensayos clínicos demuestran que los marcadores poliméricos combinados con CBCT logran una precisión de localización equivalente en la radioterapia corporal estereotáctica de próstata y pulmón. Las diferencias de costo, que a veces superan el 30 % por lesión, son relevantes en países de ingresos medios-bajos donde los seguros públicos deben ajustar los presupuestos de adquisición. Las configuraciones premium de oro, como los diseños en espiral que resisten la migración, conservan su utilidad en órganos con alta movilidad, aunque su precio unitario limita su aceptación fuera de los centros de referencia terciarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modalidad: CT/CBCT sigue siendo la técnica más utilizada
Los sistemas CT/CBCT generaron el 57.05 % de los ingresos del mercado de marcadores fiduciales en 2025, ya que casi todos los aceleradores lineales incluyen hardware de haz cónico, lo que garantiza una visibilidad constante de los marcadores. Sin embargo, el tamaño del mercado de marcadores fiduciales vinculado a los sistemas guiados por resonancia magnética está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.88 %, lo que indica que la superioridad del contraste de tejidos blandos está ganando apoyo financiero entre los centros con gran capital.
Mejoras como HyperSight elevan la calidad de la CBCT lo suficiente como para reducir los artefactos de los marcadores metálicos, prolongando así su relevancia. Simultáneamente, los prototipos híbridos de RMN-protón en Europa demuestran ser prometedores en sus etapas iniciales, pero requerirán materiales fiduciales que no alteren la homogeneidad magnética ni el alcance de los protones. La ecografía continúa siendo una modalidad de posicionamiento en lesiones hepatobiliares, aunque su función de seguimiento en tiempo real se ve eclipsada por la de los rayos X o la RMN.
Por aplicación: la urología lidera, la oncología gastrointestinal acelera
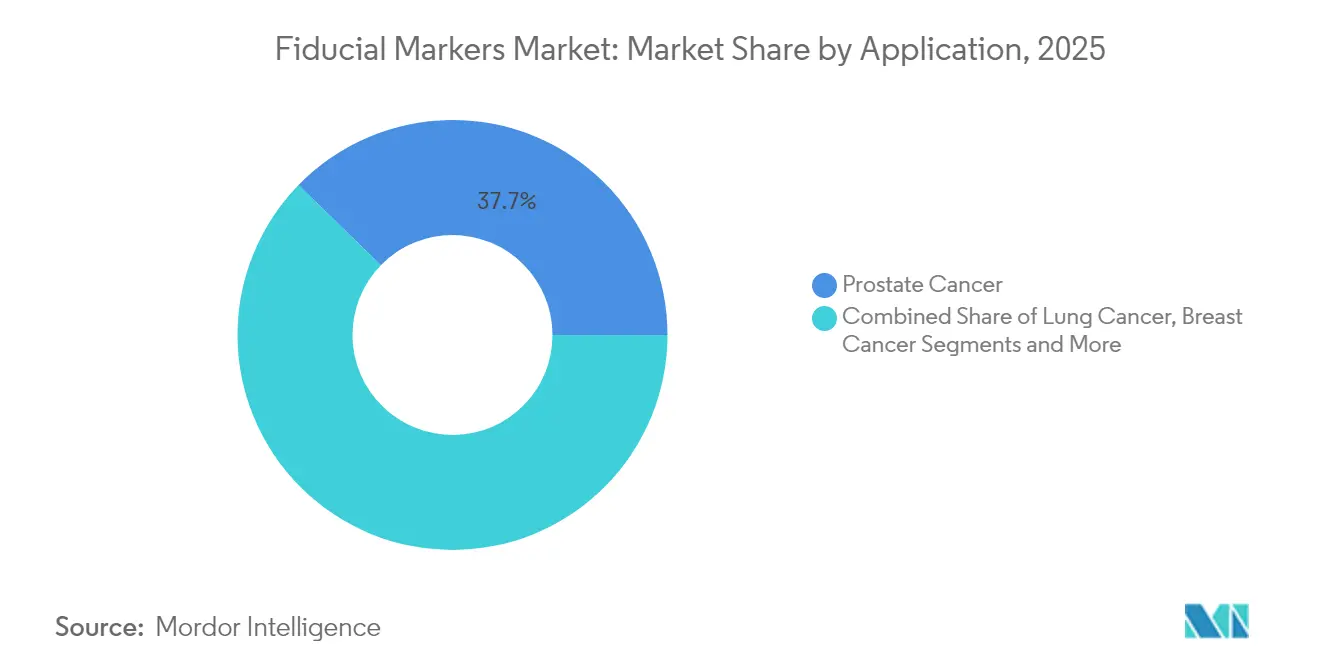
Los protocolos de próstata dominaron el uso con un 37.70 % de 2025 debido a que el movimiento de la glándula con respecto a la vejiga y el recto requiere referencias implantadas; las bobinas de oro siguen siendo el diseño más común. El mercado de marcadores fiduciales dedicado a tumores pancreáticos y hepáticos está en expansión, ya que las inyecciones guiadas por ecoendoscopia mitigan la inaccesibilidad anatómica que anteriormente limitaba la SBRT de alta dosis en estos órganos.
La colocación de los fiduciales pancreáticos ahora se puede completar en menos de 20 minutos bajo sedación moderada, lo que contribuye a la tasa de crecimiento anual compuesto (TCAC) observada del 9.06 % en ese subsegmento. Mientras tanto, la deposición de marcadores broncoscópicos, junto con la sincronización respiratoria, mejora la conformidad pulmonar con la SBRT. Los equipos de cirugía mamaria están adoptando clips bioabsorbibles visibles en ecografía y resonancia magnética para la localización de la cavidad de la tumorectomía, prefiriendo dispositivos temporales que no alteren el seguimiento mamográfico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Fortalecimiento de la atención hospitalaria, impulso de la atención ambulatoria
Los centros hospitalarios captaron el 62.80 % de las compras de 2025 gracias a la integración de los departamentos de oncología, que colocan marcadores durante el diagnóstico por imagen o la cirugía en un mismo lugar. Los grandes hospitales universitarios suelen agrupar los gastos fiduciarios en presupuestos de capital más amplios que incluyen mejoras en aceleradores lineales y sistemas de imagen.
Por el contrario, las clínicas ambulatorias, con un crecimiento del 7.55 %, aprovechan los incentivos de los pagadores que favorecen ciclos de atención más cortos y un acceso cómodo. Estos centros suelen externalizar la colocación de marcadores a radiólogos intervencionistas, pero han comenzado a capacitar a sus equipos internos para reducir los retrasos en las derivaciones, lo que aumenta la productividad. Los centros oncológicos especializados utilizan modalidades avanzadas y un seguimiento mejorado con IA para gestionar los reembolsos de primas, lo que los convierte en pioneros en la adopción de innovaciones en polímeros e hidrogeles.
Análisis geográfico
Mercado de marcadores fiduciales de Norteamérica
Norteamérica lideró el mercado de marcadores fiduciales en 2025, gracias a un alto gasto sanitario per cápita y un reembolso transparente para los procedimientos de IGRT. La certeza regulatoria, bajo el proceso 510(k) de la FDA, fomenta la iteración continua de productos, mientras que centros académicos como Penn Medicine impulsan la validación clínica temprana de diseños emergentes.
Mercado europeo de marcadores fiduciales
Europa sigue su ejemplo, con el apoyo de la financiación estructurada de la atención sanitaria y el marco MDR de la UE, que, si bien es exigente, facilita la entrada al mercado continental una vez obtenida la autorización. El programa de protones guiados por resonancia magnética de Dresde demuestra el liderazgo europeo en tecnologías adaptativas basadas en fiduciales no metálicos. Las autoridades nacionales, en particular en Alemania y los países nórdicos, premian las innovaciones rentables, lo que impulsa la adopción de polímeros.
Mercado de marcadores fiduciales de APAC
Asia-Pacífico es la región de mayor crecimiento, impulsada por los planes nacionales contra el cáncer en China, Japón y Corea del Sur, que financian salas de protones y aceleradores lineales de resonancia magnética de alta gama. Los 77 proyectos de protones activos o iones pesados de China destacan la escala, mientras que empresas locales desarrollan marcadores poliméricos optimizados en costos y adaptados a los precios nacionales. En el Sudeste Asiático, las cadenas hospitalarias privadas importan dispositivos de hidrogel para programas de hígado y páncreas dirigidos al turismo médico.

Panorama regulatorio
En Estados Unidos, los marcadores fiduciales utilizados en radioterapia se regulan generalmente como dispositivos médicos de Clase II bajo la supervisión de la FDA, generalmente a través del procedimiento 510(k) para la equivalencia sustancial. La clasificación del producto suele corresponder al código IYE para marcadores radiológicos implantables y al código QUV para marcadores fiduciales de cambio de fase para radioterapia, donde los controles especiales hacen hincapié en la evidencia relacionada con la visualización, la migración y el comportamiento de interferencia o artefactos. La actividad de clasificación de la FDA se mantuvo activa en 2026, incluyendo una normativa del Registro Federal de abril de 2026 sobre la clasificación de dispositivos de marcaje para radioterapia.
En Europa, los marcadores fiduciales se rigen por el Reglamento de Dispositivos Médicos de la UE (MDR, Reglamento (UE) 2017/745), que exige una evaluación de la conformidad previa al marcado CE, basada en el uso previsto y el riesgo. Los requisitos de interoperabilidad también influyen en el cumplimiento y la adquisición. Los estándares DICOM relevantes para la radioterapia, como el NEMA DICOM CID 7112 para marcadores fiduciales de radioterapia, facilitan la identificación y el registro coherentes de los marcadores fiduciales en los sistemas de imagen y planificación de radioterapia.
Análisis de la cadena de valor
La cadena de valor de los marcadores fiduciales comienza con materias primas especializadas, como oro o platino, y polímeros o cerámicas de ingeniería, como el óxido de circonio. A esto le sigue la fabricación de precisión, que incluye mecanizado, enrollado o moldeo según el diseño, además del acabado y la esterilización validada, frecuentemente con óxido de etileno. Los pasos posteriores incluyen el empaquetado y etiquetado conforme a los requisitos reglamentarios del dispositivo, la distribución a través de los canales de dispositivos médicos y la implementación clínica mediante flujos de trabajo de radiología intervencionista, gastroenterología (colocación guiada por EUS), urología y radiooncología, donde los marcadores se implantan o inyectan y luego se visualizan en CT/CBCT o RM para la planificación y la administración de IGRT.
Los requisitos de calidad y cumplimiento actúan como un filtro en toda la cadena de valor. En Estados Unidos, el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor el 2 de febrero de 2026, incorporando la norma ISO 13485:2016 a la Parte 820 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 820) y elevando el nivel de exigencia en cuanto a la documentación y los controles de proveedores en toda la cadena. El riesgo operativo tiende a concentrarse en la continuidad de los materiales especializados, las limitaciones de la capacidad de esterilización y la cualificación de los proveedores, especialmente a medida que la demanda se orienta hacia marcadores compatibles con resonancia magnética e inyectables que requieren controles más estrictos en las pruebas de biocompatibilidad (generalmente alineadas con la norma ISO 10993) y en la consistencia del rendimiento en cuanto a la migración y los artefactos de imagen.
Panorama competitivo
La competencia es moderada, con empresas especializadas y conglomerados diversificados de tecnología médica. IZI Medical Products, CIVCO Radiotherapy y Gold Anchor mantienen un sólido valor de marca gracias a la solidez de sus datos clínicos a largo plazo, mientras que empresas como Medtronic y Boston Scientific se incorporan a través de carteras intervencionistas adyacentes. Las alianzas estratégicas tienden al alza: la doble adquisición de Lantheus Holdings a principios de 2025 refuerza su capacidad de agrupación de diagnóstico y teranóstico, anticipando modelos de atención integral.
La diferenciación tecnológica se centra en la ciencia de los materiales y la IA. Los desarrolladores de hidrogeles priorizan la claridad de la resonancia magnética y los perfiles de absorción, mientras que los innovadores en polímeros priorizan el control de costes. El lanzamiento de HyperSight de Siemens-Varian demuestra que el desarrollo conjunto de hardware y marcadores es una vía para asegurar la compatibilidad, integrando protocolos de imagen preajustados para puntos de referencia específicos. Las solicitudes de patentes que cubren formas enrolladas y algoritmos de detección de IA se mantienen activas en la USPTO, lo que indica ciclos de innovación continuos.
La resiliencia financiera es un factor de separación emergente. La solicitud de quiebra de ViewRay en abril de 2025 muestra que incluso los sistemas clínicamente reconocidos pueden fallar sin escalabilidad. Por el contrario, los integradores con una amplia gama de software oncológico disfrutan de ingresos recurrentes que amortiguan el riesgo de I+D. Por lo tanto, se espera que la actividad de fusiones y adquisiciones reduzca moderadamente la concentración del mercado durante el horizonte de pronóstico.
Líderes de la industria de marcadores fiduciales
Productos médicos IZI
Radioterapia CIVCO
Corporación científica de Boston.
Ancla de oro (Naslund Med.)
Nanovi A/S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: IZI Medical anunció la adquisición de Naslund Medical, desarrollador sueco de marcadores fiduciales Gold Anchor. Esta operación incorpora Gold Anchor al portafolio de marcadores fiduciales de IZI Medical, junto con la oferta de Visicoil, y fortalece su posición en los flujos de trabajo de localización en radioterapia. Asimismo, refleja la consolidación en torno a marcas de marcadores fiduciales ya establecidas, a medida que los proveedores estandarizan el uso de un menor número de referencias, pero mejor validadas.
- Mayo de 2026: CQ Medical anunció la adquisición de .decimal, fabricante de dispositivos de conformación de haces personalizados para radioterapia. Esta transacción amplía la presencia de CQ Medical en el ámbito del hardware y los componentes del flujo de trabajo de radioterapia, que se adquieren junto con herramientas de localización y planificación. Una cartera más amplia permite implementar estrategias de integración con productos complementarios utilizados en protocolos de tratamiento basados en IGRT.
- Julio de 2024: CIVCO Radiotherapy y Qfix se fusionaron formalmente bajo la marca CQ Medical, presentando una cartera ampliada de productos de radioterapia que incluye marcadores fiduciales líquidos BioXmark (fabricados por Nanovi A/S). El cambio de marca unificó las líneas de productos bajo una misma plataforma comercial y mejoró la visibilidad de la cartera para los departamentos que gestionan conjuntamente las herramientas de inmovilización, control de calidad y localización. Asimismo, reforzó la disponibilidad de marcadores fiduciales líquidos en los principales canales de adquisición de radioterapia.


Alcance del informe del mercado global de marcadores fiduciales
Según el alcance, los marcadores fiduciales, también conocidos como fiduciales, son objetos que se colocan en el tumor o cerca de él durante el proceso de radioterapia. Este marcador ayuda a identificar la ubicación del tumor con alta precisión y permite administrar la dosis máxima de radiación, lo que da como resultado una dosis de radiación precisa.
| a base de metal |
| A base de polímeros |
| Fiduciales líquidos/hidrogel |
| Marcadores bioabsorbibles |
| TC / CBCT |
| MRI |
| Ultrasonido. |
| Rayos X / Fluoroscopia |
| Sistemas híbridos MRI-LINAC |
| Cáncer de Prostata |
| Cáncer de Pulmón |
| Cáncer de Mama |
| Cánceres de hígado y páncreas |
| Otros |
| Hospitales |
| Centros especializados en cáncer |
| Clínicas de radioterapia ambulatoria |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | a base de metal | |
| A base de polímeros | ||
| Fiduciales líquidos/hidrogel | ||
| Marcadores bioabsorbibles | ||
| Por Modalidad | TC / CBCT | |
| MRI | ||
| Ultrasonido. | ||
| Rayos X / Fluoroscopia | ||
| Sistemas híbridos MRI-LINAC | ||
| por Aplicación | Cáncer de Prostata | |
| Cáncer de Pulmón | ||
| Cáncer de Mama | ||
| Cánceres de hígado y páncreas | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros especializados en cáncer | ||
| Clínicas de radioterapia ambulatoria | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de marcadores fiduciales?
El mercado está valorado en USD 190.77 millones en 2026 y se proyecta que alcance los USD 253.36 millones en 2031.
¿Qué tipo de producto liderará el mercado de marcadores fiduciales en 2025?
Los marcadores basados en oro siguen siendo dominantes y representan el 49.25 % de los ingresos de 2025 debido a su radiopacidad comprobada y la familiaridad de los médicos.
¿Qué tan rápido está creciendo el segmento guiado por resonancia magnética?
Las soluciones fiduciales compatibles con MRI se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.88 % hasta 2031, la más rápida entre las modalidades de imágenes.
¿Por qué los fiduciales de hidrogel líquido están ganando atención?
Presentan una alta visibilidad de resonancia magnética, crean artefactos de TC mínimos y se absorben con el tiempo, lo que impulsa una CAGR del 9.12 % en su segmento.
Última actualización de la página:



