

Tamaño y cuota de mercado de los servicios profesionales de auditoría financiera
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 114.40 mil millones |
| Tamaño del mercado (2031) | USD 149.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.50% CAGR |
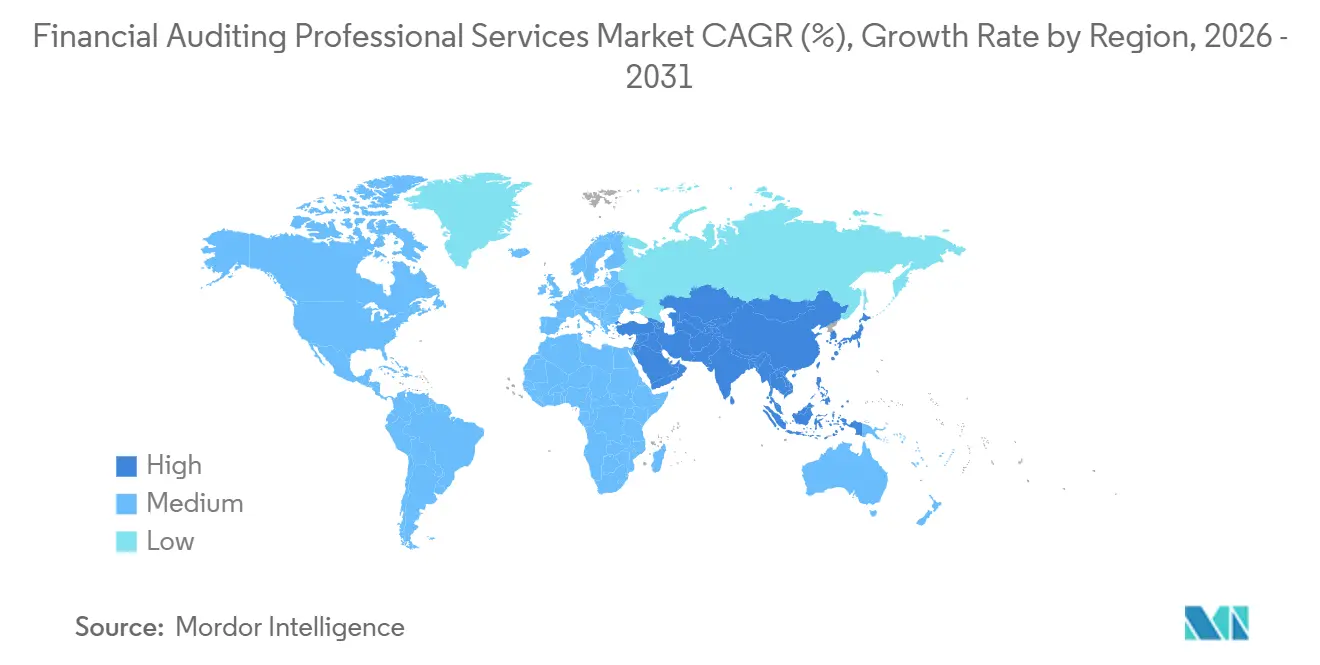
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Norteamérica |
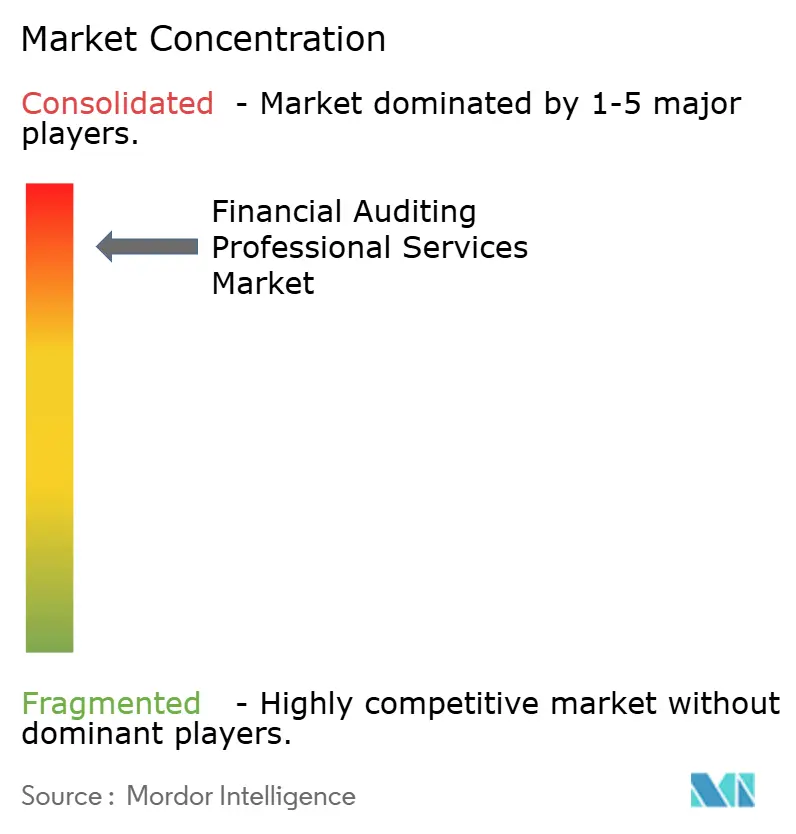
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios profesionales de auditoría financiera realizado por Mordor Intelligence.
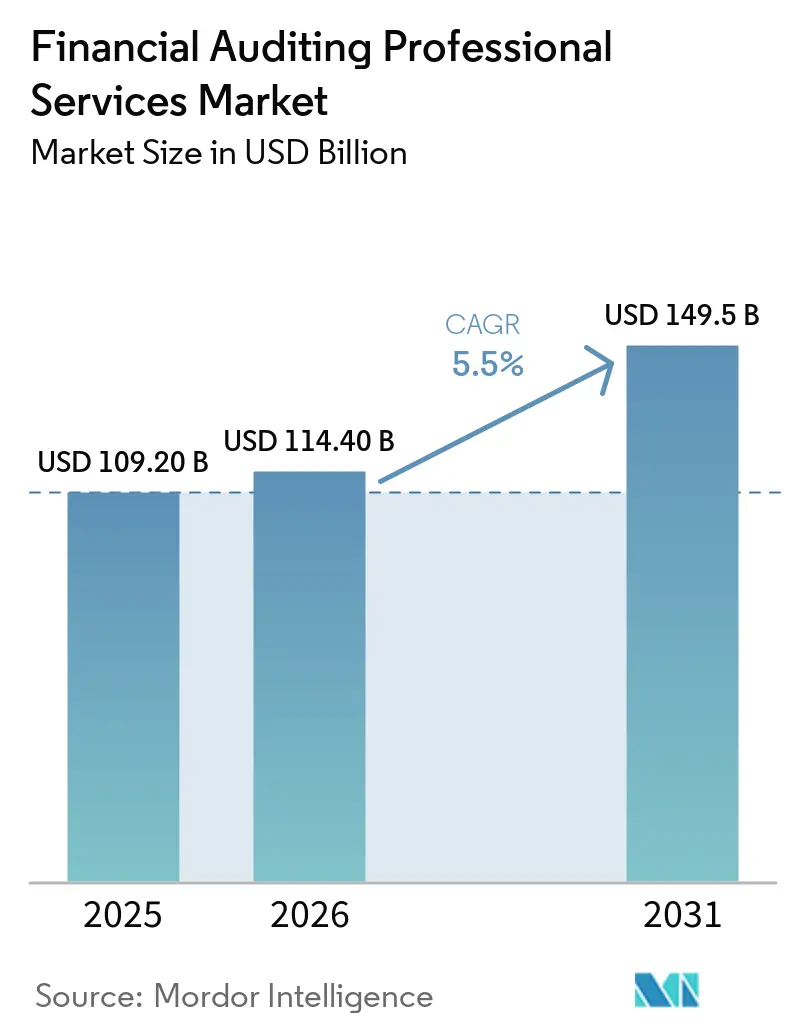
El mercado de servicios profesionales de auditoría financiera alcanzó un valor de 109.2 millones de dólares en 2025 y se estima que crecerá de 114.4 millones de dólares en 2026 a 149.5 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.5% durante el período de pronóstico (2026-2031). Los requisitos regulatorios se están expandiendo en las economías establecidas y emergentes, lo que aumenta la necesidad de auditorías legales y preparación. Las operaciones transfronterizas también generan requisitos de información y evidencia más complejos para las empresas multinacionales. La tecnología está ampliando el alcance de los procedimientos de auditoría, especialmente cuando las empresas utilizan análisis de datos e inteligencia artificial para examinar conjuntos de datos más grandes. El mercado de servicios profesionales de auditoría financiera también se ve afectado por la oferta limitada de profesionales calificados, el creciente escrutinio de la calidad de la auditoría y la inversión continua de las grandes redes en tecnología y sistemas de gestión de calidad.
Conclusiones clave del informe
- Por tipo de encargo, las auditorías de estados financieros de propósito general captaron el 67.2% de la cuota de mercado de los servicios profesionales de auditoría financiera en 2025, mientras que se prevé que las revisiones de información financiera histórica crezcan a una tasa de crecimiento anual compuesta del 7.2% hasta 2031.
- Por tipo de mandato, los mandatos exigidos por ley y normativa representaron el 71.6% de la cuota de mercado de los servicios profesionales de auditoría financiera en 2025, mientras que se prevé que los mandatos exigidos por contrato crezcan a una tasa de crecimiento anual compuesta del 6.7% hasta 2031.
- En cuanto al tamaño de las empresas auditadas, las grandes empresas representaron el 68.7% de la cuota de mercado de los servicios profesionales de auditoría financiera en 2025, mientras que se prevé que las empresas medianas crezcan a una tasa de crecimiento anual compuesta del 6.3% hasta 2031.
- Por sector de uso final, la banca, los servicios financieros y los seguros acapararon el 23.4% de la cuota de mercado de los servicios profesionales de auditoría financiera en 2025, mientras que se prevé que la tecnología, los medios de comunicación y las telecomunicaciones crezcan a una tasa de crecimiento anual compuesta del 6.9% hasta 2031.
- Geográficamente, Norteamérica acaparó el 44.1% de la cuota de mercado de los servicios profesionales de auditoría financiera en 2025, mientras que se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios profesionales de auditoría financiera
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la complejidad de la información financiera y regulatoria | + 1.3% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de las operaciones transfronterizas y los mercados de capitales | + 0.9% | Global, con repercusiones en Oriente Medio, África y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente demanda de evaluación de riesgos de fraude y transparencia financiera. | + 0.8% | De alcance global, con gran relevancia en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Adopción de técnicas de IA, análisis de datos y auditoría continua | + 0.7% | Global, liderado por mercados centrados en la tecnología. | Mediano plazo (2-4 años) |
| La creciente complejidad de las auditorías derivada de los sistemas financieros digitales y basados en la nube | + 0.5% | Global, particularmente América del Norte y Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Creciente demanda de auditoría continua, aseguramiento y monitoreo financiero en tiempo real. | + 0.6% | Mercados globales, en particular los centrados en la tecnología en Norteamérica, Europa y Asia-Pacífico. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la complejidad de la información financiera y regulatoria
Las normas de información obligatoria se están volviendo más detalladas en todas las jurisdicciones, lo que convierte la complejidad regulatoria en un importante apoyo para el mercado de servicios profesionales de auditoría financiera. El Consejo de Supervisión de Contabilidad de Empresas Públicas adoptó enmiendas a la QC 1000 en septiembre de 2026, estableciendo un marco de gestión de calidad basado en principios para las firmas de contabilidad pública registradas que entró en vigor el 15 de diciembre de 2026. Las enmiendas requieren que las firmas evalúen sus sistemas de control de calidad cada año, lo que aumenta la necesidad de procesos documentados y apoyo para la implementación. El Consejo de Normas Internacionales de Auditoría y Aseguramiento también propuso revisiones a las NIA 330, NIA 500 y NIA 520 en agosto de 2026 para abordar el uso de la tecnología en la evidencia de auditoría [1] “IAASB Proposes Revisions to Core Standards to Enhance Risk-Based Audit Framework and Address Technological Advances,” IAASB, iaasb.org. . Estas revisiones alientan a los clientes a involucrar a los equipos de auditoría con anticipación cuando cambian las normas de información que afectan los controles, la evidencia y los requisitos de divulgación.
Expansión de las operaciones transfronterizas y los mercados de capitales
La actividad empresarial transfronteriza aumenta la demanda de un trabajo de auditoría coordinado cuando las entidades informan en varias jurisdicciones. La presentación de informes IFRS en más de 100 países requiere que los grupos multinacionales armonicen los registros contables, la evidencia de auditoría y los procedimientos de presentación de informes [2] https://www.rsm.global/service/audit-and-assurance/ifrs . Las enmiendas de la NIC 21 sobre la intercambiabilidad de divisas entrarán en plena vigencia en 2026 y añaden un trabajo de conciliación recurrente para las subsidiarias que operan en jurisdicciones con restricciones cambiarias. Los requisitos de auditoría de grupo también siguen siendo importantes para las empresas con sede en el Reino Unido y auditores de componentes en otros países. En Arabia Saudita, las empresas vinculadas a la Visión 2030 y la Ley de Supervisión Financiera aumentan la importancia de la presentación de informes IFRS de calidad de auditoría para las licitaciones y la actividad de inversión privada.
Creciente demanda de evaluación de riesgos de fraude y transparencia financiera.
La evaluación del riesgo de fraude se está expandiendo más allá de la incorrección convencional en los estados financieros, ya que las empresas dependen de sistemas digitales más complejos. KPMG identificó la gobernanza de la inteligencia artificial y la ciberseguridad como las dos principales categorías de riesgo en su trabajo de auditoría interna de 2026 para organizaciones de tecnología, medios y telecomunicaciones [3] “Internal Audit Driving Value in the Technology, Media, and Telecommunications Sectors,” KPMG, kpmg.com. Los sistemas digitales pueden proporcionar extensas pistas de auditoría, pero esos registros requieren habilidades y herramientas especializadas para su correcta interpretación. Los requisitos prudenciales para las organizaciones bancarias, de servicios financieros y de seguros también vinculan las pruebas de estrés, los controles internos y la garantía financiera. Estas condiciones alientan a los comités de auditoría a solicitar revisiones más amplias antes de que un problema de información se convierta en un problema regulatorio.
Adopción de técnicas de IA, análisis de datos y auditoría continua
La inteligencia artificial, el análisis de datos y las herramientas de auditoría continua están cambiando la forma en que los equipos de auditoría realizan pruebas y evalúan la evidencia. EY completó un despliegue global de inteligencia artificial agéntica a escala empresarial en su práctica de Aseguramiento en abril de 2026, brindando soporte a 130,000 profesionales en 160,000 proyectos en más de 150 países [4] “EY lanza IA agéntica a escala empresarial para redefinir la experiencia de auditoría para la era de la IA”, Sala de prensa de EY, ey.com. El sistema procesa más de 1.4 billones de líneas de datos de asientos contables cada año, lo que permite realizar pruebas más amplias de poblaciones de transacciones. Deloitte también ha comprometido más de USD 3 mil millones en inteligencia artificial generativa hasta el año fiscal 2030 y está integrando estas capacidades en su plataforma Omnia. Estas inversiones aumentan las expectativas de los clientes respecto al trabajo de auditoría basado en datos, mientras que las firmas aún necesitan controles claros sobre la metodología, la calidad de los resultados y el juicio profesional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de profesionales cualificados en auditoría y gestión de riesgos tecnológicos. | -0.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Independencia del auditor, responsabilidad y exposición a la reputación | -0.5% | Global, con especial sensibilidad en Norteamérica y la Unión Europea. | Largo plazo (≥ 4 años) |
| Riesgos de confidencialidad y seguridad de datos en entornos de auditoría digital | -0.7% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Limitaciones en la explicabilidad y confiabilidad de los procedimientos de auditoría asistidos por IA | -0.6% | Global, con atención regulatoria a corto plazo en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de profesionales cualificados en auditoría y gestión de riesgos tecnológicos.
La escasez de profesionales de auditoría y gestión de riesgos tecnológicos limita la rapidez con la que las empresas pueden ampliar su capacidad de trabajo. El Controllers Council registró un Índice de Escasez de Talento del 77 % en su estudio de 2026, en comparación con un Índice de Excedente de Talento del 108 % en 2025. El número promedio de puestos vacantes de contabilidad y finanzas por empresa aumentó a 17 en 2026, frente a 5 en 2025 y 2 en 2024. La profesión ha perdido a más de 300 000 contables y auditores desde 2020, mientras que las jubilaciones y la menor cantidad de candidatos a CPA siguen reduciendo la capacidad disponible. El Instituto de Contadores Públicos de Inglaterra y Gales informó en julio de 2026 que las jubilaciones superan a los nuevos aprendices en muchas jurisdicciones, extendiendo esta presión de personal más allá de Norteamérica.
Independencia del auditor, responsabilidad y exposición a la reputación
Los requisitos de independencia limitan los servicios de consultoría que las firmas de auditoría pueden ofrecer a sus clientes. Esto restringe las oportunidades de venta cruzada y exige que las firmas gestionen sus objetivos comerciales dentro del marco de las normas profesionales. El Consejo de Normas Internacionales de Ética para Contadores (INECC) revisó su código ético, y el Consejo de Normas Internacionales de Auditoría y Aseguramiento (NIASB) emitió enmiendas relacionadas de alcance limitado en enero de 2026. Dichas enmiendas abordan el uso de expertos externos en auditorías y revisiones, así como las circunstancias que pueden generar dudas sobre la independencia. Los riesgos de responsabilidad civil y reputacional siguen siendo especialmente importantes para las firmas medianas y regionales, ya que un fallo grave en una auditoría puede afectar la retención de clientes, la capacidad de aseguramiento y la posición en el mercado.
Análisis de segmento
Por tipo de compromiso: Las auditorías estatutarias impulsan los ingresos, las revisiones especializadas los aceleran.
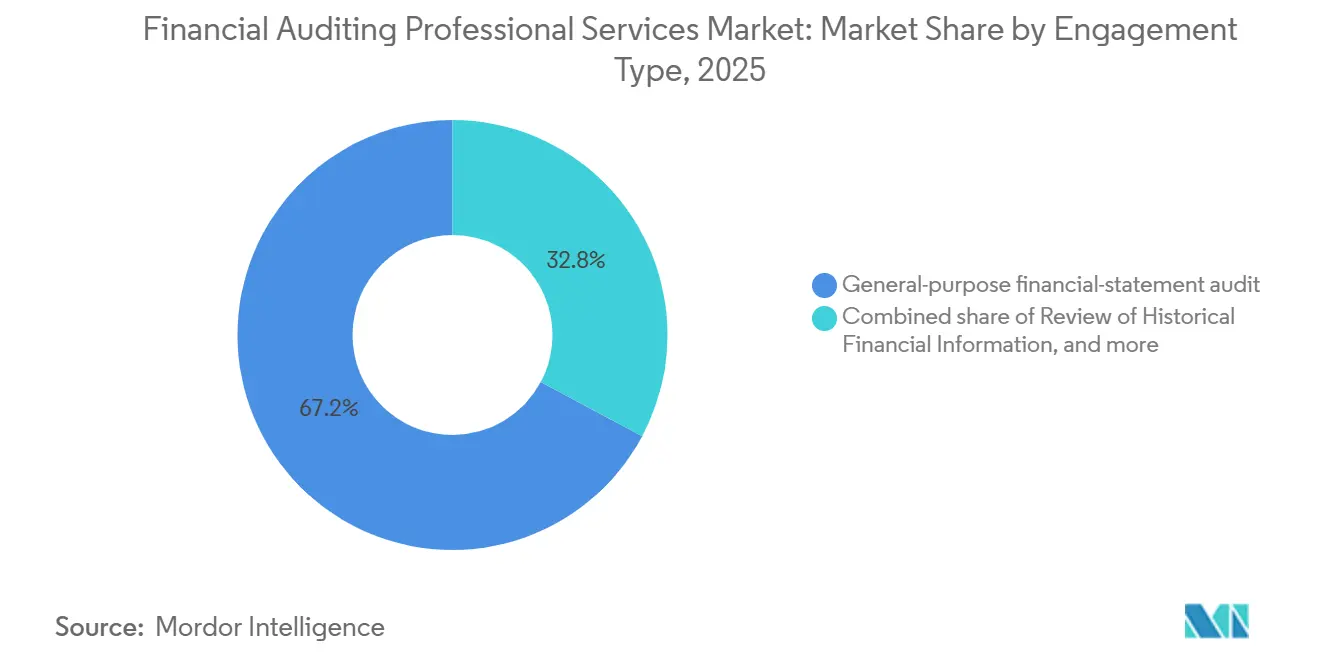
Las auditorías de estados financieros de propósito general representaron el 67.2 % del mercado de servicios profesionales de auditoría financiera en 2025, equivalente a 73.4 millones de dólares. Las auditorías de opinión anuales siguen siendo el servicio de aseguramiento principal para las empresas públicas, las instituciones financieras reguladas y las grandes empresas privadas. Su función refleja las obligaciones de presentación de informes, las expectativas de los inversores y la necesidad de una garantía independiente sobre los estados financieros anuales. Se prevé que las revisiones de información financiera histórica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.2 % hasta 2031, lo que supera la tasa general. La debida diligencia en capital privado, la verificación de convenios de prestamistas y la preparación para la salida a bolsa respaldan la demanda de revisiones que proporcionan una garantía sustancial sin una opinión de auditoría completa.
Las enmiendas de enero de 2026 a la ISRE 2400 abordan el uso de expertos externos en los trabajos de revisión, prestando mayor atención al diseño y la documentación de estas asignaciones. Las auditorías con fines especiales y las auditorías estatutarias según las normas contables locales (GAAP locales) están destinadas a grupos multinacionales que deben cumplir con las obligaciones de presentación de informes específicas de cada jurisdicción. Estos trabajos pueden realizarse junto con una auditoría de grupo, ya que las entidades componentes pueden tener requisitos legales de presentación de informes independientes. Los procedimientos acordados y las asignaciones de compilación abordan necesidades de aseguramiento y cumplimiento más limitadas, incluidas las presentaciones relacionadas con licitaciones y subvenciones. PwC reportó ingresos por servicios de aseguramiento de USD 19.8 millones para el año fiscal 2025, con crecimiento en nuevas áreas de aseguramiento que incluyen trabajos relacionados con la sostenibilidad y la inteligencia artificial.
Por tipo de mandato: Predominan los mandatos regulatorios, la demanda contractual se acelera.
En 2025, los mandatos legales y reglamentarios representaron el 71.6 % del mercado de servicios profesionales de auditoría financiera, equivalente a 78.2 millones de dólares. Los gobiernos y los organismos reguladores del sector han integrado las obligaciones de auditoría en el gobierno corporativo, la supervisión del sector financiero y la presentación de informes de las organizaciones sin fines de lucro. Esta estructura convierte a las auditorías obligatorias en la principal fuente de demanda recurrente en todas las regiones. Las normas actualizadas del Consejo de Supervisión de la Contabilidad de Empresas Públicas (PCAOB) entrarán en vigor en diciembre de 2026 y ampliarán los requisitos de auditoría para las empresas públicas en Estados Unidos. Por lo tanto, se espera que la magnitud de la demanda legal se mantenga estable a medida que evolucionen las normas de presentación de informes y de gestión de la calidad.
Se proyecta que los mandatos contractuales crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.7 % hasta 2031, la tasa más alta dentro de este segmento. Los convenios de préstamos, los acuerdos de bonos, los acuerdos de capital privado y los contratos gubernamentales a menudo requieren información auditada o de calidad auditable fuera de las normas legales formales. Estos acuerdos vinculan la disponibilidad de financiamiento y los compromisos de gobernanza con la necesidad de una garantía independiente. Las auditorías voluntarias y las iniciadas por el órgano de gobierno siguen siendo menos frecuentes, pero son relevantes para las organizaciones financiadas por donantes, las empresas familiares y las empresas que se preparan para la inversión o la sucesión. En los Emiratos Árabes Unidos, la Decisión Ministerial N.° 84 de 2025 cambió ciertos requisitos de auditoría de impuestos corporativos de práctica voluntaria a cumplimiento obligatorio para las personas imponibles con ingresos anuales superiores a 50 millones de AED, lo que equivale a 50 millones de AED (13.6 millones de USD).
Por tamaño de la entidad auditada: las grandes empresas lideran, las empresas medianas reducen la brecha.
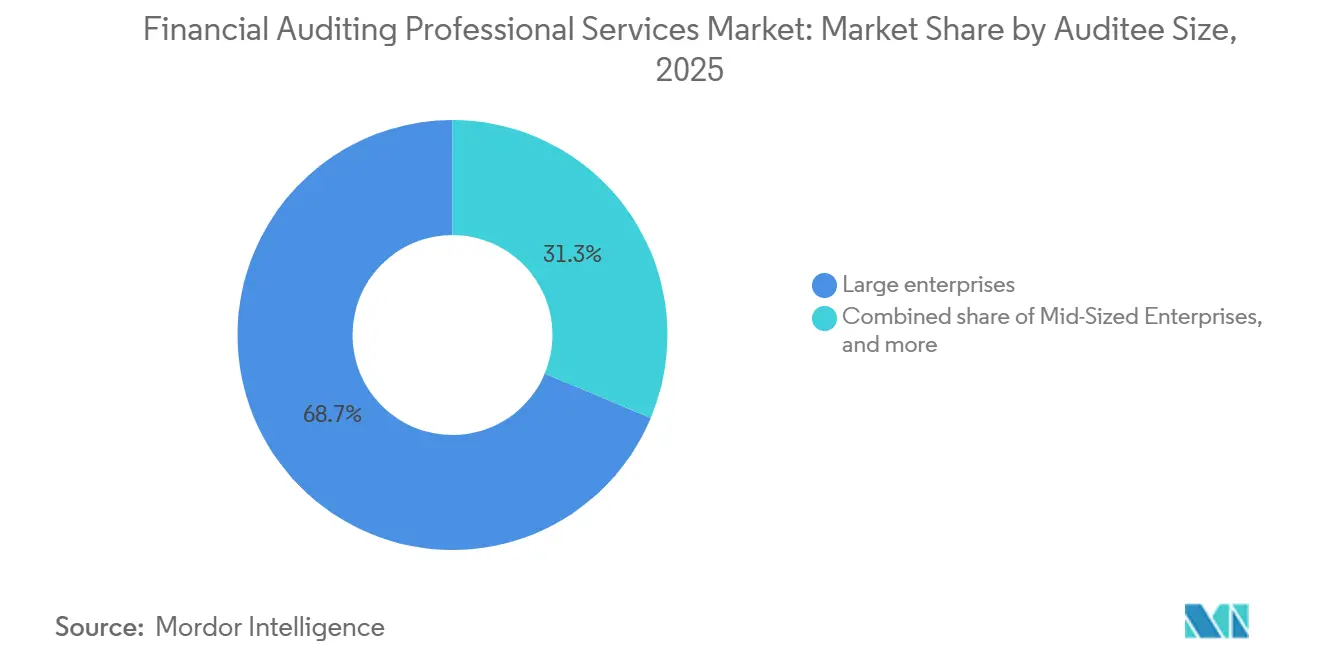
En 2025, las grandes empresas acapararon el 68.7 % de la cuota de mercado de servicios profesionales de auditoría financiera, lo que equivale a 75 millones de dólares. La complejidad de sus estructuras financieras y sus operaciones en diversos países incrementa el alcance de sus auditorías. Las empresas cotizadas también deben cumplir con los requisitos de auditoría integrada y control interno en Estados Unidos, Reino Unido y la Unión Europea. Su necesidad de conocimientos especializados en valoración, consolidación e informes regulatorios justifica una mayor intensidad en sus servicios. Estos factores mantienen a las grandes empresas en un lugar central dentro del sector de servicios profesionales de auditoría financiera.
Se prevé que las empresas medianas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.3 % hasta 2031, a medida que se amplían los umbrales de auditoría en las economías en desarrollo y la propiedad de capital privado aumenta las expectativas de aseguramiento. Las pequeñas empresas siguen estando comparativamente desatendidas porque el trabajo manual tradicional puede resultar antieconómico tanto para el cliente como para la firma de auditoría. Los modelos de entrega habilitados por la tecnología están empezando a abordar este problema, aunque no han cerrado la brecha a gran escala. Forvis Mazars informó de un crecimiento de los ingresos globales del 11 % hasta alcanzar los 5.7 millones de dólares en el ejercicio fiscal 2025, siendo la auditoría uno de sus principales contribuyentes al crecimiento. Su práctica en el Reino Unido informó de un crecimiento del 21 % en auditoría y aseguramiento durante el ejercicio fiscal 2025 tras las inversiones en análisis de datos, herramientas de inteligencia artificial y una plataforma de auditoría global.
Por sector de uso final: BFSI lidera la demanda, TMT modifica el alcance de la colaboración.
En 2025, la banca, los servicios financieros y los seguros representaron el 23.4 % del mercado de servicios profesionales de auditoría financiera, equivalente a 25.6 millones de dólares. Las normas prudenciales exigen auditorías anuales para las entidades financieras autorizadas y establecen requisitos exhaustivos en materia de controles e información financiera. La valoración de instrumentos financieros también requiere conocimientos especializados, lo que incrementa la complejidad de los encargos. Las instituciones financieras globales deben cumplir con requisitos superpuestos de organismos supervisores nacionales e internacionales. Estas condiciones consolidan a la banca, los servicios financieros y los seguros como el principal sector de uso final del mercado de servicios profesionales de auditoría financiera.
Se prevé que el sector de tecnología, medios y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.9 % hasta 2031, lo que lo convierte en el campo de uso final de más rápido crecimiento. El reconocimiento de ingresos por software, la gobernanza de la inteligencia artificial, la presentación de informes sobre activos digitales y los controles de ciberseguridad están ampliando el trabajo requerido en estas asignaciones. Deloitte informó que el sector de tecnología, medios y telecomunicaciones representó el 53 % de la capitalización de mercado de Standard & Poor's 500 en 2026, en comparación con el 19 % en 2008. La manufactura, la atención médica y las ciencias de la vida, así como la energía y los servicios públicos, también representan grandes poblaciones de auditoría con complejos requisitos de inventario, control financiero, divulgación ambiental y financiamiento de proyectos. KPMG descubrió que la gobernanza de la inteligencia artificial y la ciberseguridad siguieron siendo las dos principales categorías de riesgo de auditoría interna para las organizaciones de tecnología, medios y telecomunicaciones en 2026.
Análisis geográfico
América del Norte representó el 44.1% de la cuota de mercado de servicios profesionales de auditoría financiera en 2025, equivalente a 48.2 millones de dólares. La región se beneficia de la supervisión de la Comisión de Bolsa y Valores de Estados Unidos (SEC) sobre las empresas cotizadas y de los requisitos de auditoría integrada de la Ley Sarbanes-Oxley para las entidades que presentan informes acelerados. Estados Unidos también cuenta con una gran concentración de empresas cotizadas e instituciones financieras de importancia mundial. Deloitte registró ingresos por 38.8 millones de dólares en América durante el año fiscal 2025, mientras que PwC generó 25.6 millones de dólares en la región. Los requisitos de auditoría de Canadá y la aplicación de la facturación digital en México contribuyen a la demanda regional, más allá de Estados Unidos.
Europa sigue siendo el segundo bloque regional más grande en el mercado de servicios profesionales de auditoría financiera. Las normas de informes de sostenibilidad de la Unión Europea y los estándares de auditoría del Reino Unido amplían el trabajo de aseguramiento asociado a los ciclos de informes anuales. El sector de auditoría y asesoría fiscal de Alemania creció un 6.1 % en el año fiscal 2025 hasta alcanzar los 22.600 millones de euros (24.200 millones de dólares), lo que demuestra una demanda continua a pesar de un entorno económico difícil. Asia-Pacífico es el tercer bloque regional más grande, respaldado por los requisitos de auditoría obligatorios de la India, la consolidación regulatoria entre las empresas chinas y el creciente número de empresas que cotizan en bolsa en el sudeste asiático. La región de Asia-Pacífico también sufrió presiones en los ingresos de las Cuatro Grandes en el año fiscal 2025 debido a las fluctuaciones cambiarias.
Se proyecta que la región de Oriente Medio y África crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.6 % hasta 2031, la tasa geográfica más rápida en el mercado de servicios profesionales de auditoría financiera. La Ley de Supervisión Financiera de Arabia Saudita entró en vigor el 11 de abril de 2026 y estableció un marco de supervisión de fondos públicos basado en riesgos, coordinado por el Ministerio de Finanzas, SOCPA y ZATCA. El marco amplía las obligaciones de calidad de auditoría para las empresas que operan en el Reino. La Autoridad de Servicios Financieros de Dubái publicó su noveno Informe de Seguimiento de Auditoría en julio de 2026, que exige informes de transparencia a los auditores de las empresas que cotizan en el DIFC e identifica la inteligencia artificial en la auditoría como una prioridad para 2026. Sudamérica se beneficia del marco de auditoría legal de Brasil y del uso de las NIIF entre las empresas que cotizan, mientras que los requisitos modificados de la NIC 21 añaden complejidad para las empresas en Argentina.
Panorama competitivo
El mercado de servicios profesionales de auditoría financiera se concentra en la élite, donde Deloitte, EY, PwC y KPMG lideran las redes globales de auditoría. Deloitte reportó ingresos globales de 70.5 millones de dólares en el año fiscal 2025 y un crecimiento del 3.8% en Auditoría y Aseguramiento. EY reportó ingresos globales de 53.2 millones de dólares, mientras que PwC reportó ingresos totales de 56.9 millones de dólares y 19.8 millones de dólares en servicios de aseguramiento. KPMG reportó ingresos de 39.8 millones de dólares en todas sus líneas de servicio en el año fiscal 2025. Estas firmas tienen la envergadura necesaria para brindar soporte a clientes globales, invertir en tecnología y mantener grandes equipos de gestión de calidad y estándares.
La consolidación entre las firmas de nivel medio está cambiando la posición competitiva de las firmas por debajo de las Cuatro Grandes. Grant Thornton Advisors anunció la adquisición de CBIZ en julio de 2026, y se prevé que la empresa resultante supere los 5 millones de dólares en ingresos anuales en Estados Unidos. RSM incorporó México a su plataforma transatlántica de socios en junio de 2026, extendiendo una estructura lanzada en Estados Unidos, Reino Unido, Canadá e Irlanda en enero de 2026. BDO sumó más de 1,300 profesionales mediante la adquisición de HORNE LLP en noviembre de 2025, fortaleciendo así su presencia en el sector público y en el sureste de Estados Unidos. Si la transacción de Grant Thornton se concreta según lo previsto, CBIZ debería considerarse parte de Grant Thornton en futuras evaluaciones de competencia.
La inversión en tecnología es un elemento central de la competencia en el mercado de servicios profesionales de auditoría financiera. El lanzamiento de EY en abril de 2026 integró inteligencia artificial con agentes en EY Canvas en 160 000 auditorías. EY y Microsoft también anunciaron en mayo de 2026 una iniciativa de más de 1 000 millones de dólares a cinco años para extender Copilot a más de 400 000 empleados de EY. Forvis Mazars reportó un crecimiento del 21 % en auditoría y aseguramiento en su práctica del Reino Unido en el año fiscal 2025, vinculando el resultado al análisis de datos, las herramientas de inteligencia artificial y una plataforma de auditoría global. Las grandes firmas mantienen una ventaja cuando los requisitos de gestión de calidad exigen una inversión sustancial, pero las firmas de tamaño mediano pueden competir por clientes de medianas empresas cuando combinan la inversión en tecnología con una prestación de servicios de aseguramiento diferenciada.
Líderes del sector de servicios profesionales de auditoría financiera
PwC
Deloitte
E&Y
KPMG
BDO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2026: La PCAOB adoptó enmiendas a la norma QC 1000, Sistema de Control de Calidad de una Firma, con vigencia a partir del 15 de diciembre de 2026. Dichas enmiendas eliminan el requisito de la función de control de calidad externo, reducen el período de retención de la documentación de 7 a 5 años y permiten a las firmas seleccionar su fecha de evaluación anual, sujeta a la aprobación de la SEC. Estos cambios reducen los costos de cumplimiento al tiempo que preservan las obligaciones de protección al inversionista.
- Agosto de 2026: El IAASB publicó las revisiones propuestas a las NIA 330, NIA 500 y NIA 520 para consulta pública, culminando así una década de modernización de las Normas Internacionales de Auditoría mediante la incorporación de requisitos de evidencia de auditoría que se adaptan a la tecnología. Se solicitan comentarios antes del 15 de diciembre de 2026.
- Julio de 2026: Grant Thornton Advisors anunció la adquisición de CBIZ, posicionando a la entidad combinada como el quinto mayor proveedor de servicios profesionales de Estados Unidos, con más de 5.000 millones de dólares en ingresos anuales nacionales.
- Mayo de 2026: EY y Microsoft anunciaron una alianza de más de 1.000 millones de dólares a cinco años para ampliar la IA empresarial, extendiendo Copilot a más de 400,000 empleados de EY tras un aumento de la productividad del 15 % registrado en el despliegue inicial para 150,000 usuarios.
Alcance del informe sobre el mercado global de servicios profesionales de auditoría financiera
| Auditoría de estados financieros de propósito general |
| Auditoría local según las normas contables generalmente aceptadas (GAAP) para fines especiales, componentes y por ley. |
| Revisión de la información financiera histórica |
| Compilación con certificado / Informe de compilación |
| Procedimientos acordados sobre información financiera |
| Certificado de control de informes financieros independiente |
| Otras garantías financieras incluidas en el alcance |
| Requerido por ley/reglamento |
| Requerido por contrato |
| Iniciativa voluntaria / del órgano rector |
| Grandes empresas |
| Empresas medianas |
| Pequeñas y microempresas |
| Banca, servicios financieros y seguros |
| Tecnología, Medios y Telecomunicaciones |
| Manufactura |
| Salud y ciencias de la vida |
| Comercio minorista, consumo y hostelería |
| Energía, servicios públicos y recursos naturales |
| Inmobiliaria y Construcción |
| Transporte y Logística |
| Servicios profesionales y comerciales |
| Educación y organizaciones sin fines de lucro |
| Organismos públicos auditados por empresas independientes autorizadas. |
| Otras Industrias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de compromiso | Auditoría de estados financieros de propósito general | |
| Auditoría local según las normas contables generalmente aceptadas (GAAP) para fines especiales, componentes y por ley. | ||
| Revisión de la información financiera histórica | ||
| Compilación con certificado / Informe de compilación | ||
| Procedimientos acordados sobre información financiera | ||
| Certificado de control de informes financieros independiente | ||
| Otras garantías financieras incluidas en el alcance | ||
| Por tipo de mandato | Requerido por ley/reglamento | |
| Requerido por contrato | ||
| Iniciativa voluntaria / del órgano rector | ||
| Por tamaño del auditado | Grandes empresas | |
| Empresas medianas | ||
| Pequeñas y microempresas | ||
| Por industria de uso final | Banca, servicios financieros y seguros | |
| Tecnología, Medios y Telecomunicaciones | ||
| Manufactura | ||
| Salud y ciencias de la vida | ||
| Comercio minorista, consumo y hostelería | ||
| Energía, servicios públicos y recursos naturales | ||
| Inmobiliaria y Construcción | ||
| Transporte y Logística | ||
| Servicios profesionales y comerciales | ||
| Educación y organizaciones sin fines de lucro | ||
| Organismos públicos auditados por empresas independientes autorizadas. | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de servicios profesionales de auditoría financiera en 2031?
Se prevé que el sector alcance los 149.5 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.5% a partir de 2026.
¿Qué tipo de encargo representa la mayor parte de los servicios profesionales de auditoría financiera?
Las auditorías de estados financieros de propósito general representaron el 67.2% del total en 2025, lo que equivale a 73.4 millones de dólares.
¿Qué factores impulsan la demanda de auditorías financieras?
Los cambios normativos, la presentación de informes transfronterizos, la evaluación del riesgo de fraude y el uso de análisis de datos están ampliando los requisitos de auditoría.
¿Qué grupo de clientes tiene la mayor tasa de crecimiento proyectada?
Se prevé que las empresas medianas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.3 % hasta 2031, a medida que se amplíen los umbrales de auditoría y los requisitos de garantía institucional.
¿Qué sector de uso final está creciendo más rápidamente?
Se prevé que el sector de la tecnología, los medios de comunicación y las telecomunicaciones crezca a una tasa de crecimiento anual compuesta del 6.9 % hasta 2031.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.6 % hasta 2031, gracias a los nuevos requisitos de supervisión de auditorías.


