

Tamaño y cuota de mercado de las fintech como servicio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
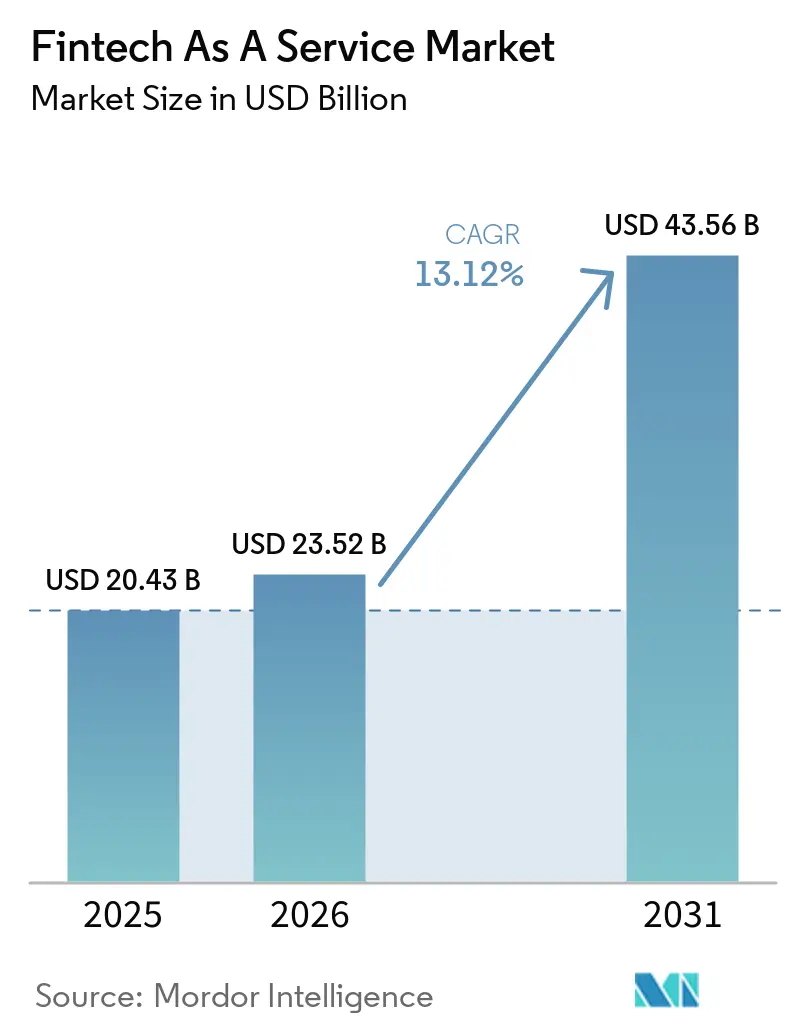
| Tamaño del mercado (2026) | USD 23.52 mil millones |
| Tamaño del mercado (2031) | USD 43.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.12% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de Fintech como servicio realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de Fintech como servicio sea de 20.43 millones de dólares en 2025, 23.52 millones de dólares en 2026 y alcance los 43.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 13.12% entre 2026 y 2031.
El mercado de Fintech como servicio está evolucionando desde plataformas tecnológicas financieras desarrolladas internamente hacia servicios que las empresas pueden licenciar e integrar. Este cambio permite a las empresas ajenas al sector financiero añadir funciones de pago, préstamos y gestión de cuentas a la experiencia del cliente. Las finanzas integradas, los requisitos de banca abierta y los sistemas de pago en tiempo real impulsan la demanda de infraestructura modular. Norteamérica lideró el mercado de Fintech como servicio en 2025, mientras que Sudamérica registró las perspectivas de mayor crecimiento regional. La regulación sigue siendo importante, ya que unas obligaciones claras pueden reducir la incertidumbre para las empresas que dependen de infraestructuras financieras de terceros.
Conclusiones clave del informe
- Por tipo, la infraestructura de depósitos y cuentas acaparó el 27.1% de la cuota de mercado de las fintech como servicio en 2025, mientras que se prevé que la infraestructura de activos digitales crezca a una tasa de crecimiento anual compuesta (CAGR) del 23.4% hasta 2031.
- En lo que respecta a los usuarios finales, los bancos y otras entidades que captan depósitos acapararon el 38.0% de la cuota de mercado de las fintech como servicio en 2025, mientras que las empresas y plataformas no financieras registraron la mayor tasa de crecimiento anual compuesta (CAGR) prevista, del 17.6%, hasta 2031.
- Por componente de servicio, la plataforma y la aplicación alojadas representaron el 67.9% del tamaño del mercado de fintech como servicio en 2025, mientras que las operaciones gestionadas avanzan a una tasa de crecimiento anual compuesta del 15.8% hasta 2031.
- En cuanto al modelo de implementación, la nube pública representó el 52.3% del tamaño del mercado de tecnología financiera como servicio en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta del 15.1% hasta 2031.
- Geográficamente, Norteamérica representó el 45.91% del tamaño del mercado de servicios fintech en 2025, mientras que se prevé que Sudamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 18.09% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de Fintech como servicio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de las finanzas integradas | + 4.2% | Global | Mediano plazo (2-4 años) |
| Demanda de infraestructura financiera basada en API | + 2.8% | Global, con Norteamérica y Europa como mercados principales. | Mediano plazo (2-4 años) |
| Ecosistemas de pago digitales y en tiempo real | + 2.1% | El núcleo se centra en Asia-Pacífico y Sudamérica, con repercusiones en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Ecosistemas de banca abierta y finanzas abiertas | + 1.9% | Reino Unido, UE, Brasil, Australia, con repercusiones en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Desarrollo más rápido de productos financieros | + 1.5% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Infraestructura financiera escalable y resiliente | + 1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de las finanzas integradas
Las empresas no financieras están utilizando finanzas integradas para ofrecer pagos, cuentas y crédito dentro de sus propios productos. Este caso de uso hace que el mercado de Fintech como servicio sea relevante para negocios minoristas, proveedores de software, operadores logísticos y plataformas digitales. Las funciones financieras integradas pueden contribuir a la fidelización de clientes y generar nuevas fuentes de ingresos para estas empresas. Esta tendencia también impulsa la demanda hacia proveedores que combinan la entrega técnica con capacidades de cumplimiento normativo. Los compradores tienden a preferir proveedores con controles establecidos cuando se ofrecen productos financieros a grandes grupos de clientes. Esta preferencia favorece a los proveedores que ofrecen un modelo operativo integral en lugar de una interfaz de programación de aplicaciones limitada.
Creciente demanda de infraestructura financiera modular y basada en API.
Las instituciones financieras y los compradores empresariales buscan sistemas que se conecten con la tecnología existente sin necesidad de reemplazar completamente el núcleo. El mercado de Fintech como servicio se beneficia cuando las instituciones utilizan interfaces de programación de aplicaciones para añadir servicios por etapas. Un enfoque modular permite a una organización introducir una función sin modificar todos los procesos subyacentes a la vez. Los proveedores deben demostrar una integración fiable, compromisos de nivel de servicio y un soporte claro para las actividades de cumplimiento normativo. Estos requisitos convierten la conexión probada con los sistemas bancarios centrales en un factor de selección importante. El resultado favorece a los proveedores que cuentan con capacidades de integración reutilizables en diversos entornos financieros.
Expansión de los ecosistemas de pagos digitales y en tiempo real
Los sistemas de pago en tiempo real proporcionan la velocidad de transacción que requieren muchos servicios financieros integrados. La UPI de la India llegó a 741 bancos participantes en julio de 2026 y procesó 24,162 crore de transacciones en el año fiscal 2026 [1] https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25 . El sistema también está operativo en 11 países, extendiendo su relevancia más allá de los pagos nacionales. Los sistemas de pago maduros ayudan a las empresas a ofrecer pagos más rápidos y respaldan los productos de capital de trabajo. También pueden reducir el riesgo de liquidación en integraciones de plataformas modulares. Estas condiciones amplían el uso práctico del mercado de Fintech como servicio para organizaciones que no desean mantener fondos flotantes a un día.
Expansión de los ecosistemas de banca abierta y finanzas abiertas
La banca abierta crea una mayor necesidad de conexiones seguras entre las instituciones financieras y terceros autorizados. El mercado de Fintech como servicio puede proporcionar la conectividad y las herramientas de cumplimiento necesarias para esas conexiones. Las normas de banca como servicio de Brasil establecieron obligaciones de cumplimiento para los operadores, con una fecha límite de implementación en diciembre de 2026 [2] https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16 . Se espera que el marco europeo de acceso a datos financieros extienda la portabilidad de datos más allá de las cuentas bancarias a seguros, inversiones, pensiones e hipotecas. Este alcance más amplio puede aumentar la demanda de sistemas que gestionen el consentimiento, el intercambio de datos y los controles operativos. Las instituciones están preparando capas de API antes de que se definan por completo los plazos de cumplimiento finales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la integración de sistemas heredados | -2.1% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgos en ciberseguridad, privacidad de datos y cumplimiento normativo | -1.4% | Global | Mediano plazo (2-4 años) |
| Fragmentación regulatoria y cumplimiento transfronterizo | -0.8% | UE, Reino Unido, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Dependencia de socios financieros externos | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad de la integración de plataformas FaaS con sistemas financieros heredados
La integración de sistemas heredados sigue siendo una limitación operativa inmediata para el mercado de Fintech como servicio. Muchos grandes bancos utilizan sistemas basados en tecnologías obsoletas y rutinas de procesamiento por lotes. Estos entornos pueden entrar en conflicto con el intercambio de datos en tiempo real que exigen las plataformas de servicios financieros modernas. La lógica empresarial no documentada y las dependencias de datos ocultas pueden retrasar los cambios de esquema durante los programas de migración. Por lo tanto, los costes de integración pueden alargar los ciclos de decisión empresariales y aumentar el riesgo del proyecto. Los proveedores con adaptadores preconfigurados para los principales sistemas centrales están mejor posicionados cuando los compradores desean evitar la integración desde cero.
Riesgos en ciberseguridad, privacidad de datos financieros y cumplimiento normativo
Las plataformas Fintech como servicio pueden almacenar o procesar información confidencial para varios clientes institucionales. Esta concentración genera riesgos operativos y reputacionales cuando los controles de acceso o los flujos de datos no se gestionan adecuadamente. Los modelos de entrega multiusuario requieren una clara separación entre clientes y un control consistente sobre el cifrado y el acceso a los datos. Los compradores regulados también esperan pruebas de que el proveedor cumple con los requisitos de auditoría y seguridad. La certificación ISO/IEC 27001 se ha convertido en un factor importante a considerar en las adquisiciones de sectores regulados. Estos requisitos pueden elevar los costos de entrada para los proveedores más pequeños y convertir la inversión en cumplimiento en un requisito operativo continuo.
Análisis de segmento
Por tipo: La infraestructura de activos digitales lidera las perspectivas de crecimiento.
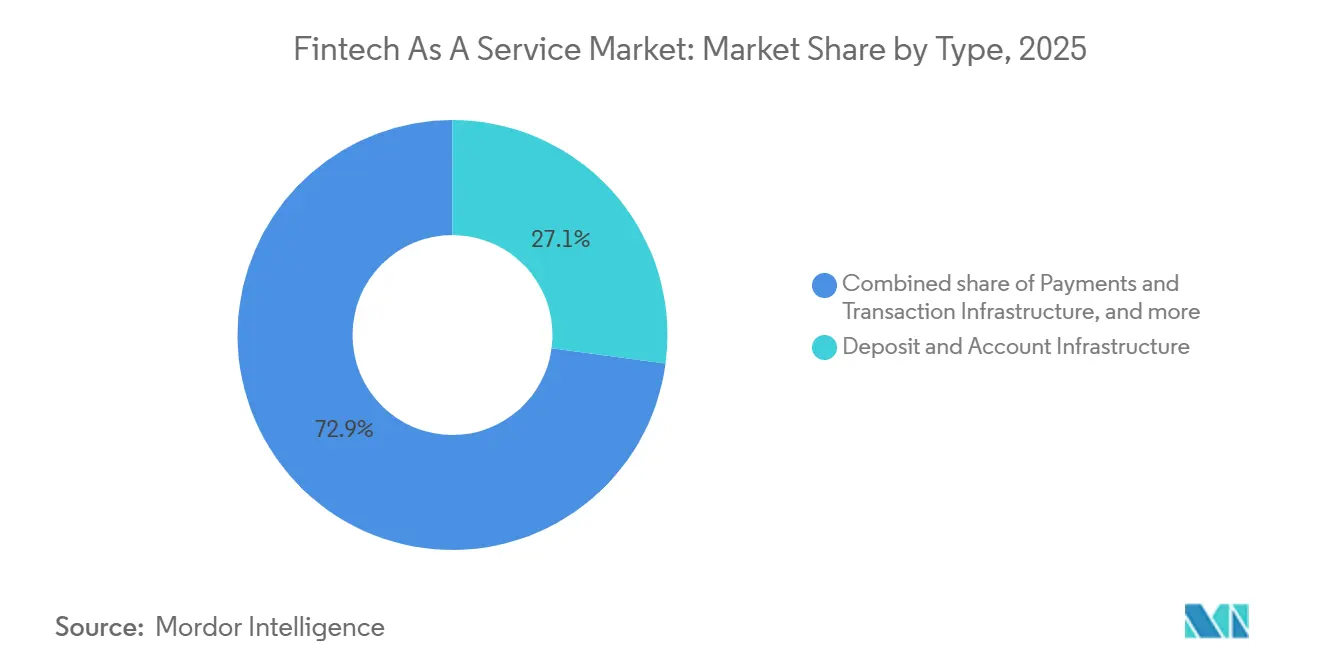
La infraestructura de depósitos y cuentas representó el 27.1 % en 2025, convirtiéndose en el tipo de servicio más importante en el mercado de Fintech como servicio. Esta posición refleja la necesidad de apertura de cuentas, emisión de IBAN virtuales y gestión de libros contables antes de la incorporación de otros productos financieros. Los bancos y proveedores no bancarios requieren estas funciones para ofrecer servicios de cuentas controlados. La infraestructura de pagos y transacciones también se beneficia del mismo enfoque de entrega modular. La infraestructura de emisión y procesamiento de tarjetas respalda los programas que requieren controles de tarjetas y procesamiento de transacciones. La infraestructura de préstamos y crédito permite a las plataformas agregar funciones de financiamiento a la experiencia del cliente. La infraestructura de seguros sigue siendo más pequeña, pero puede expandirse a medida que las empresas ofrecen productos de protección contextualizados. La infraestructura de inversión y patrimonio tiene un papel similar cuando las plataformas introducen servicios de inversión. Se proyecta que la infraestructura de activos digitales crecerá a una tasa de crecimiento anual compuesta (CAGR) del 23.4 % hasta 2031, la tasa más rápida entre los tipos de servicio. El volumen mensual de stablecoins alcanzó los 7.2 billones de USD en febrero de 2026, superando los 6.8 billones de USD para la red ACH de Estados Unidos [3] https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs.
Los servicios de activos digitales se están integrando en la infraestructura institucional general, en lugar de ser funciones criptográficas independientes. La claridad regulatoria que brindan el Reglamento de Mercados de Criptoactivos de la UE y la Ley GENIUS de Estados Unidos respaldan esta tendencia. Estos marcos proporcionan condiciones de licencia más definidas para los proveedores de servicios de activos digitales. Este entorno puede incentivar a las instituciones financieras a implementar programas de liquidación y tokenización de stablecoins. Broadridge amplió sus capacidades de tokenización en mayo de 2026 para procesar valores tokenizados y convencionales bajo un mismo marco de control. Este enfoque demuestra cómo se pueden ofrecer capacidades de activos digitales dentro de controles operativos establecidos. Por lo tanto, el mercado de Fintech como Servicio puede respaldar un modelo de servicio recurrente para la actividad regulada de activos digitales. Los proveedores deberán mantener estándares de licencia, procesamiento y control tanto para activos convencionales como tokenizados. Las perspectivas de crecimiento no eliminan la necesidad de una gobernanza operativa rigurosa, sino que aumentan la importancia de los proveedores que pueden cumplir con los requisitos institucionales.
Por usuario final: Las plataformas no financieras impulsan la expansión más rápida.
En 2025, los bancos y otras entidades de depósito representaron el 38.0 % del mercado de Fintech como servicio. Estas instituciones utilizan capas de servicio para ampliar el acceso a las API y acelerar el desarrollo de productos sin reemplazar sus sistemas centrales. También necesitan herramientas que les ayuden a cumplir con las obligaciones de banca abierta. Las compañías de seguros y reaseguros constituyen un grupo de demanda independiente para datos financieros y capacidades de distribución. Otras instituciones financieras reguladas utilizan la misma infraestructura para conectar productos y procesos de cumplimiento. Las instituciones del sector público pueden utilizar plataformas digitales reguladas para programas de desembolso. Se prevé que las empresas y plataformas no financieras crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.6 % hasta 2031. Las empresas minoristas, de logística y de software están integrando herramientas de pago, préstamos y cuentas en sus ofertas existentes. Estas funciones pueden mejorar la retención de clientes y diversificar las fuentes de ingresos. Su adopción convierte las necesidades operativas de las empresas en una consideración fundamental para los proveedores.
Las plataformas de software verticales, los mercados y los operadores de la economía colaborativa son usuarios clave de servicios financieros integrados. Sus necesidades varían según el tipo de transacción, la base de usuarios y el entorno regulatorio. Esta variación ofrece a los proveedores la oportunidad de adaptar las funciones financieras a entornos empresariales específicos. Visa y Airwallex iniciaron una colaboración en 2026 para desarrollar soluciones financieras integradas para plataformas de transporte de mercancías y envíos. Esta iniciativa refleja la demanda de infraestructura financiera en entornos operativos B2B complejos. Dichas implementaciones pueden dificultar el cambio de proveedor una vez que las funciones financieras se integran con los flujos de trabajo diarios. Temenos también lanzó en 2026 Agentes y Copilotos de IA para los flujos de trabajo bancarios centrales y la monitorización de delitos financieros. Este desarrollo demuestra cómo la automatización se está convirtiendo en parte de la infraestructura utilizada por las instituciones financieras. El mercado de Fintech como Servicio debe dar soporte tanto a la entrega de productos como a las necesidades operativas continuas de los clientes. Estas necesidades incluyen la integración, la monitorización y el acceso controlado a los datos financieros.
Por componente de servicio: Las operaciones gestionadas cobran mayor importancia
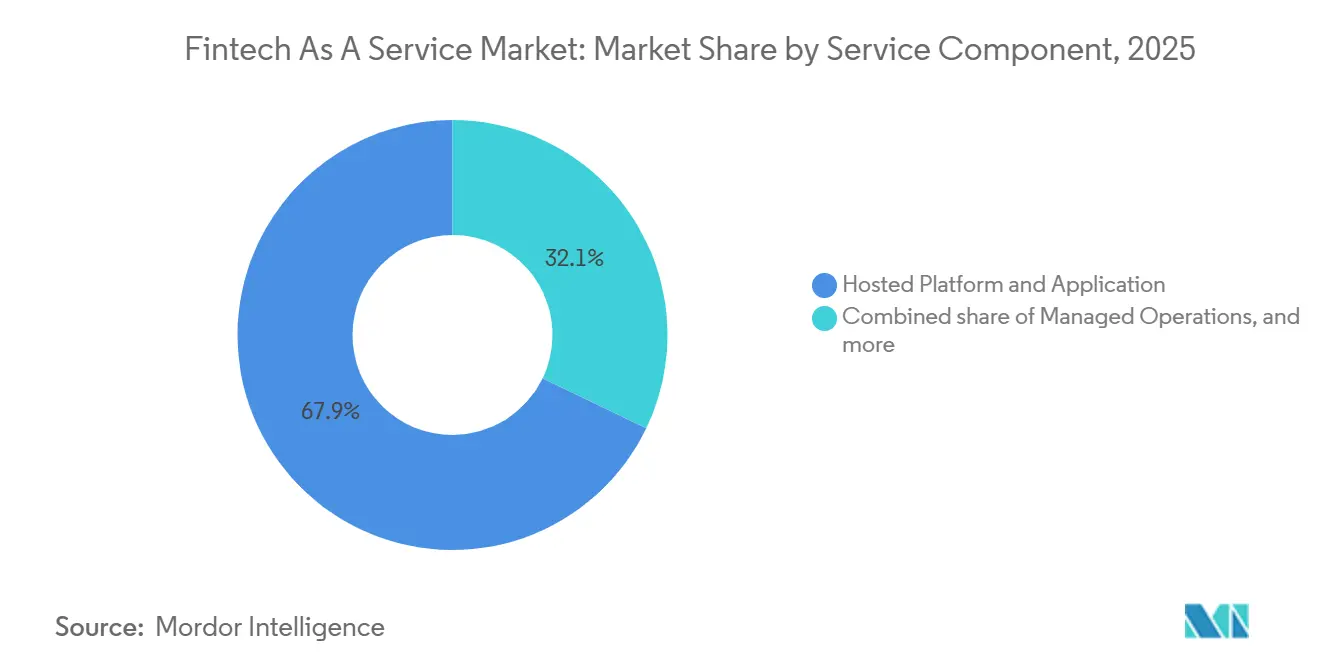
La plataforma y la aplicación alojadas representaron el 67.9 % en 2025, lo que refleja su papel central en el mercado de Fintech como servicio. Gran parte de los ingresos de esta categoría provienen de licencias de plataforma y acceso a software para aplicaciones bancarias, de pagos y de cumplimiento normativo. Los servicios de conectividad facilitan la conexión entre la plataforma, los sistemas del cliente y los socios financieros. La implementación y los servicios profesionales siguen siendo importantes para las empresas con entornos heredados complejos. Se prevé que las operaciones gestionadas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.8 % hasta 2031. Los clientes esperan cada vez más que los proveedores se encarguen del monitoreo continuo del cumplimiento normativo, la vigilancia del fraude, la conciliación y las operaciones contra el lavado de dinero. Esta preferencia puede reducir la necesidad de que un cliente cree equipos internos dedicados a cada actividad. También hace que la prestación de servicios esté más estrechamente vinculada a las operaciones diarias del cliente. Por lo tanto, los proveedores deben demostrar que sus controles operativos pueden mantenerse a lo largo del tiempo.
Los servicios gestionados pueden generar ingresos recurrentes más allá de la implementación inicial y la concesión de licencias de software. Además, facilitan la gestión operativa de las obligaciones regulatorias en distintas jurisdicciones. Mambu obtuvo la certificación del Programa Swift Enabler en julio de 2026 para la conectividad nativa en la nube de Swift Alliance Cloud en instituciones financieras del CCG. Esta certificación permite a Mambu gestionar la infraestructura, la seguridad y los requisitos de cumplimiento para sus clientes. Este ejemplo muestra cómo un proveedor puede transformar el trabajo de implementación técnica en una prestación de servicios continua. Los compradores pueden preferir este modelo cuando la gestión interna de personal para el cumplimiento normativo se vuelve difícil o costosa. Por lo tanto, el mercado de Fintech como servicio no se limita al acceso al software, sino que también incluye el trabajo operativo continuo necesario para el funcionamiento de los servicios financieros. Las operaciones gestionadas pueden adquirir mayor relevancia cuando el comprador valora un único proveedor responsable. Esto no sustituye la supervisión interna, pero puede transferir las responsabilidades rutinarias al proveedor. El crecimiento del segmento refleja este cambio en las preferencias del comprador.
Por modelo de despliegue: la nube pública ostenta la posición de liderazgo y el crecimiento más rápido.
La nube pública representó el 52.3 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15.1 % hasta 2031. Combina la mayor cuota de implementación con la tasa de crecimiento más rápida en el mercado de Fintech como servicio. Las plataformas de nube pública pueden escalar con el volumen de transacciones y admitir la implementación en múltiples regiones. Esta capacidad ayuda a las empresas a ingresar a nuevos mercados sin una inversión de capital equivalente en su propia infraestructura. También permite un aprovisionamiento rápido cuando un cliente introduce nuevos productos. Estas características se alinean con las necesidades de las empresas no financieras y las empresas fintech centradas en el crecimiento. La nube privada sigue siendo relevante para las instituciones con requisitos de residencia de datos o resiliencia operativa. La nube híbrida puede dar soporte a los grandes bancos que están actualizando las capas de cara al cliente mientras conservan los sistemas centrales establecidos. La elección de la implementación depende de las expectativas regulatorias, las preferencias de riesgo y el entorno tecnológico existente del cliente.
La adopción de la nube pública está estrechamente ligada al modelo operativo del proveedor y sus clientes. Un servicio basado en la nube puede redirigir el gasto en infraestructura hacia un uso que varía según la demanda. Este modelo puede ser útil para organizaciones que necesitan aumentar su capacidad sin desarrollarla internamente. Los compradores siguen exigiendo controles de seguridad y evidencia de que el entorno cumple con las expectativas regulatorias. Los marcos ISO/IEC 27001 y Cloud Security Alliance son relevantes en este proceso de adquisición. Los entornos de nube precertificados pueden reducir parte del trabajo de auditoría necesario para la implementación empresarial. El mercado de Fintech como servicio se beneficia cuando los proveedores combinan la escalabilidad de la nube con controles documentados. Los modelos privados e híbridos siguen atendiendo a clientes que requieren un equilibrio diferente entre control y flexibilidad. Ningún modelo es adecuado para todas las instituciones reguladas. El liderazgo continuo de la nube pública refleja la demanda de escalabilidad, implementación multirregional y despliegue de servicios más rápido.
Análisis geográfico
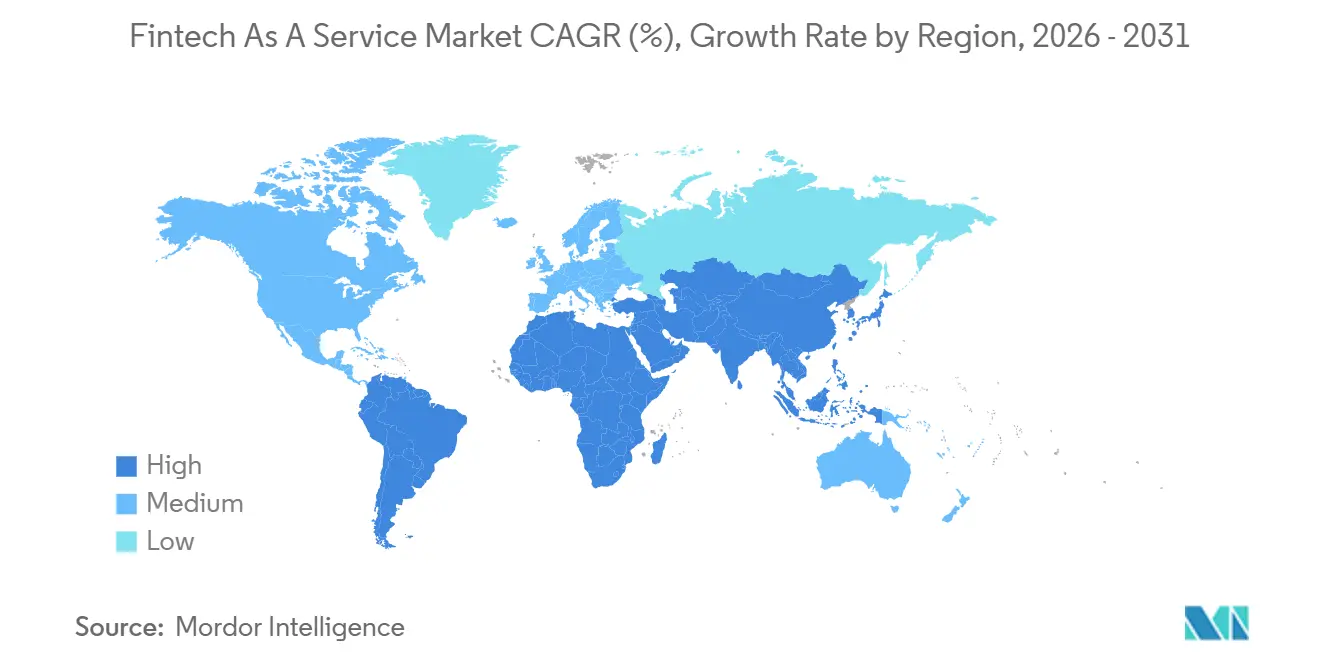
América del Norte representó el 45.9% del mercado de Fintech como Servicio en 2025. La región combina un gran grupo de proveedores de plataformas con compradores empresariales que operan a escala institucional. Estados Unidos cuenta con un ecosistema de bancos patrocinadores consolidado que apoya el desarrollo de productos por parte de empresas fintech y empresas no financieras. FedNow alcanzó las 1,725 instituciones miembro en el primer trimestre de 2026 y procesó 2.73 millones de transacciones por un valor de 271.300 millones de dólares en ese trimestre. RTP procesó 128 millones de transacciones por un valor de 480.000 millones de dólares en el mismo período. Canadá suma un creciente grupo de banca digital, mientras que las plataformas SPEI de México están generando una demanda inicial de infraestructura de pago modular. La norma de la Sección 1033 de la CFPB sigue siendo una variable sin resolver para las estrategias de finanzas abiertas tras su finalización en 2024 y su reconsideración a partir de agosto de 2025.
Sudamérica es la región de mayor crecimiento en el mercado de Fintech como Servicio, con Brasil como su principal motor. La normativa brasileña sobre Banca como Servicio (BaaS) establece requisitos de cumplimiento definidos para los operadores. Esta claridad puede reducir la incertidumbre para las empresas que consideran la infraestructura financiera de terceros. Pix, la Ley Fintech de Chile y el entorno de pruebas regulatorio de Colombia están impulsando un entorno de finanzas integradas más amplio en la región. Europa está liderada por la actividad en el Reino Unido y Alemania. Los requisitos de la PSD3 y el marco de FIDA previsto están incentivando a las instituciones a preparar una infraestructura API lista para las finanzas abiertas. Estas necesidades respaldan la demanda de conectividad, gestión de consentimientos y herramientas de cumplimiento. El panorama regional muestra que la regulación puede fomentar la adopción cuando las obligaciones aplicables son claras.
La región de Asia-Pacífico cuenta con mercados nacionales con distintos niveles de infraestructura de pago y datos abiertos. La red UPI de la India representa una importante fuente de densidad de transacciones para bancos y empresas fintech que buscan integrar servicios financieros. Australia extendió su Derecho de Datos del Consumidor a entidades financieras no bancarias en julio de 2026, y se prevé que el intercambio de datos de consumidores comience en noviembre de 2026. Oriente Medio y África se encuentran en una fase inicial de desarrollo, pero ofrecen una oportunidad a largo plazo para el mercado de Fintech como Servicio. El Banco Central de los Emiratos Árabes Unidos finalizó el Proyecto Aperta en junio de 2026, una iniciativa de finanzas abiertas interoperable internacionalmente. El proyecto posiciona la infraestructura API estandarizada como un posible modelo para la conectividad transfronteriza. La hoja de ruta SAMA de Arabia Saudita y el creciente ecosistema fintech de Sudáfrica también respaldan el desarrollo gradual de la infraestructura. Estos mercados regionales requieren que los proveedores se adapten a las condiciones regulatorias y de pago locales.
Panorama competitivo
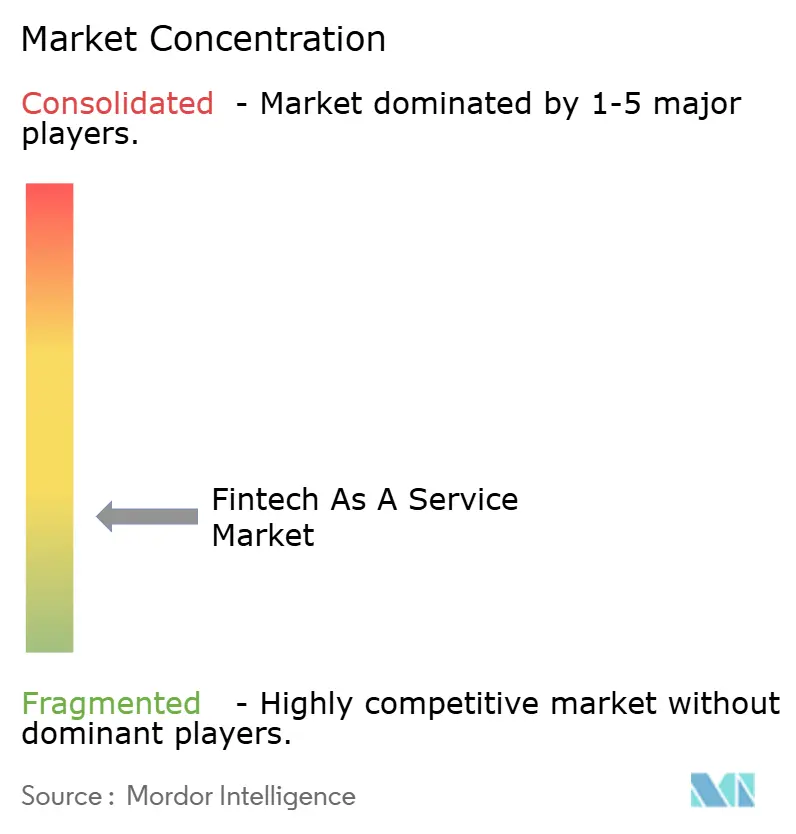
El mercado de Fintech como servicio sigue estando muy fragmentado, sin que ningún proveedor ostente una posición dominante. Stripe, Adyen, FIS y Fiserv cuentan con ventajas gracias a la conectividad directa con sistemas de pago, licencias bancarias y cobertura en diversas jurisdicciones. Estas capacidades pueden reducir el coste y la complejidad de la prestación de servicios a gran escala. Las relaciones empresariales a largo plazo también pueden dificultar la sustitución de una plataforma una vez integrada en los procesos operativos. Adyen lanzó Adyen Agentic en junio de 2026, ofreciendo API modulares para transacciones a través de plataformas de IA conversacional. El producto se diseñó con el protocolo OpenAI Agentic Commerce y es compatible con el sistema de pago por IA de Meta. Esta iniciativa sitúa la infraestructura de pago y cumplimiento normativo dentro del comercio mediado por IA. Asimismo, refleja la necesidad de que los proveedores se adapten a los cambiantes canales de transacción empresarial.
Persisten las oportunidades en las finanzas integradas B2B verticales, los servicios transfronterizos multidivisa y el apoyo al cumplimiento normativo para empresas que operan en diversas jurisdicciones. Estas áreas requieren tanto integración técnica como cobertura regulatoria práctica. La unidad Bridge de Stripe obtuvo la aprobación condicional de la OCC en febrero de 2026 para establecer un banco fiduciario nacional. Dicha aprobación podría respaldar la futura custodia de activos digitales, la emisión de stablecoins y la gestión de reservas dentro de un marco federal. Las plataformas de dólares digitales podrían convertirse en una opción de infraestructura adicional para pagos transfronterizos. Especialistas en soluciones nativas de la nube como Mambu, ClearBank y Airwallex compiten combinando la integración técnica con la cobertura de licencias regionales. Su modelo puede ofrecer una alternativa a los clientes que no desean implementar múltiples soluciones puntuales. Por lo tanto, la competencia depende de la capacidad de proporcionar un servicio controlado que abarque tecnología, regulación y operaciones.
Fiserv y Mastercard anunciaron una alianza global en agosto de 2026 para integrar Mastercard Merchant Cloud en Fiserv Commerce Hub. Esta alianza ofrece a los comercios una única conexión a los servicios de Mastercard en canales online, móviles y en tiendas físicas. Adyen presentó Intelligent Money Movement en abril de 2026 para conectar pagos, gestión de liquidez y desembolsos en una sola plataforma. El producto opera de forma continua y se implementó para Etsy, Expedia Group y Vinted. Estas acciones demuestran que los proveedores líderes están ampliando sus servicios más allá de las funciones de pago individuales. Están desarrollando plataformas más amplias que conectan el procesamiento de transacciones, la gestión operativa y los servicios al cliente. El mercado de Fintech como servicio premia a los proveedores que demuestran resiliencia y responsabilidad en este ámbito más amplio.
Líderes de la industria de tecnología financiera como servicio
PayPal Holdings, Inc.
Mastercard Incorporado
raya, inc.
Fiserv, Inc.
bloque, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Fiserv y Mastercard anunciaron una alianza estratégica global que integra Mastercard Merchant Cloud en Fiserv Commerce Hub, brindando a los comercios empresariales una única conexión a los servicios avanzados de Mastercard en canales online, móviles y en tiendas físicas. Esta alianza refuerza el papel de Fiserv con los grandes comercios globales que, de otro modo, distribuirían sus volúmenes de pago entre plataformas de la competencia.
- Junio de 2026: Adyen lanzó Adyen Agentic, un conjunto de API modulares que permite a las empresas realizar transacciones a través de plataformas de IA conversacional sin necesidad de reconstruir su infraestructura comercial. Compatible con el sistema de pago con IA de Meta y desarrollado en colaboración con el protocolo OpenAI Agentic Commerce, posiciona a Adyen como la capa de infraestructura para el comercio mediado por IA a escala empresarial.
- Abril de 2026: Adyen lanzó Intelligent Money Movement, un producto de tesorería que integra pagos, gestión de liquidez y desembolsos en una única plataforma. Implementado para Etsy, Expedia Group y Vinted, liquida fondos hasta 3 días más rápido que el promedio del sector y opera las 24 horas del día, los 7 días de la semana, gracias a las licencias bancarias directas de Adyen en Estados Unidos, Reino Unido y Europa.
- Febrero de 2026: La unidad Bridge de Stripe obtuvo la aprobación condicional de la OCC para establecer un banco fiduciario nacional, lo que autoriza la custodia futura de activos digitales, la emisión de stablecoins y la gestión de reservas de stablecoins dentro de un marco regulatorio federal.
Alcance del informe del mercado global de Fintech como servicio
| Infraestructura de depósitos y cuentas |
| Infraestructura de pagos y transacciones |
| Infraestructura de emisión y procesamiento de tarjetas |
| Infraestructura de préstamos y crédito |
| Infraestructura de seguros |
| Infraestructura de inversión y gestión patrimonial |
| Infraestructura de activos digitales |
| Bancos y otras entidades que captan depósitos |
| Empresas de seguros y reaseguros |
| Otras instituciones financieras reguladas |
| Empresas y plataformas no financieras |
| Instituciones del sector público |
| Plataforma y aplicación alojadas |
| Conectividad, implementación y servicios profesionales |
| Operaciones gestionadas |
| Nube pública |
| Nube privada |
| Nube híbrida |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Infraestructura de depósitos y cuentas | |
| Infraestructura de pagos y transacciones | ||
| Infraestructura de emisión y procesamiento de tarjetas | ||
| Infraestructura de préstamos y crédito | ||
| Infraestructura de seguros | ||
| Infraestructura de inversión y gestión patrimonial | ||
| Infraestructura de activos digitales | ||
| Por usuario final | Bancos y otras entidades que captan depósitos | |
| Empresas de seguros y reaseguros | ||
| Otras instituciones financieras reguladas | ||
| Empresas y plataformas no financieras | ||
| Instituciones del sector público | ||
| Por componente de servicio | Plataforma y aplicación alojadas | |
| Conectividad, implementación y servicios profesionales | ||
| Operaciones gestionadas | ||
| Por modelo de implementación | Nube pública | |
| Nube privada | ||
| Nube híbrida | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de Fintech como servicio para 2031?
Se prevé que esta categoría alcance los 43.6 millones de dólares en 2031, pasando de 23.5 millones de dólares en 2026 a una tasa de crecimiento anual compuesta del 13.1%.
¿Qué tipo de servicio está creciendo más rápido?
Se prevé que la infraestructura de activos digitales crezca a una tasa de crecimiento anual compuesta (CAGR) del 23.4 % hasta 2031.
¿Qué usuarios finales impulsan el mayor crecimiento?
Se prevé que las empresas y plataformas no financieras crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.6 % hasta 2031, a medida que integren funciones financieras en los servicios al cliente.
¿Por qué es importante la nube pública para las plataformas de servicios financieros?
La nube pública representaba el 52.3% en 2025 y se prevé que crezca un 15.1% hasta 2031, debido a que admite la escalabilidad y el despliegue en múltiples regiones.
¿Qué región lideró la demanda mundial en 2025?
América del Norte lideró el mercado con una cuota del 45.9% en 2025, gracias al apoyo de las redes de bancos patrocinadores y la infraestructura de pagos en tiempo real.
¿Cuáles son las principales barreras para la adopción?
La integración de sistemas heredados, las obligaciones en materia de ciberseguridad y privacidad de datos, la fragmentación regulatoria y la dependencia de socios financieros pueden retrasar las implementaciones.


