

Tamaño y participación del mercado de recubrimientos ignífugos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.12 mil millones |
| Tamaño del mercado (2031) | USD 12.22 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.03% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de recubrimientos ignífugos por Mordor Intelligence
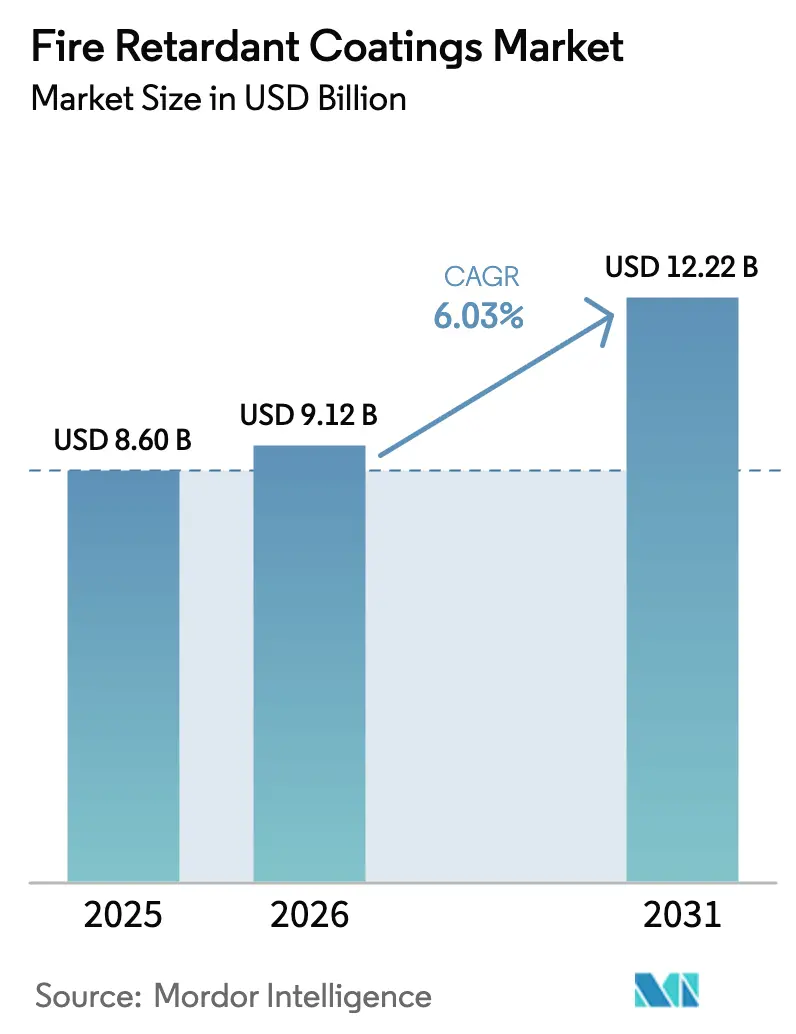
El tamaño del mercado de recubrimientos ignífugos se valoró en 8.60 millones de dólares en 2025 y se estima que crecerá de 9.12 millones de dólares en 2026 a 12.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.03 % durante el período de pronóstico (2026-2031). La mayor aplicación de los códigos de seguridad contra incendios, la aceleración de los programas de infraestructura y la adopción de productos químicos con bajo contenido de COV (compuestos orgánicos volátiles) sustentan una sólida demanda en los sectores de la construcción, el transporte y la energía. Asia-Pacífico continúa siendo el principal motor de los volúmenes globales, pero Oriente Medio y África registran ahora los aumentos incrementales más rápidos, impulsados por los megaproyectos de Saudi Vision 2030 y las terminales de exportación de GNL en Catar. Las preferencias tecnológicas están cambiando de los sistemas a base de disolventes a alternativas a base de agua y en polvo, mientras que los elastómeros de silicona especiales se están consolidando en los usos aeroespaciales y de baterías de alta temperatura.
Conclusiones clave del informe
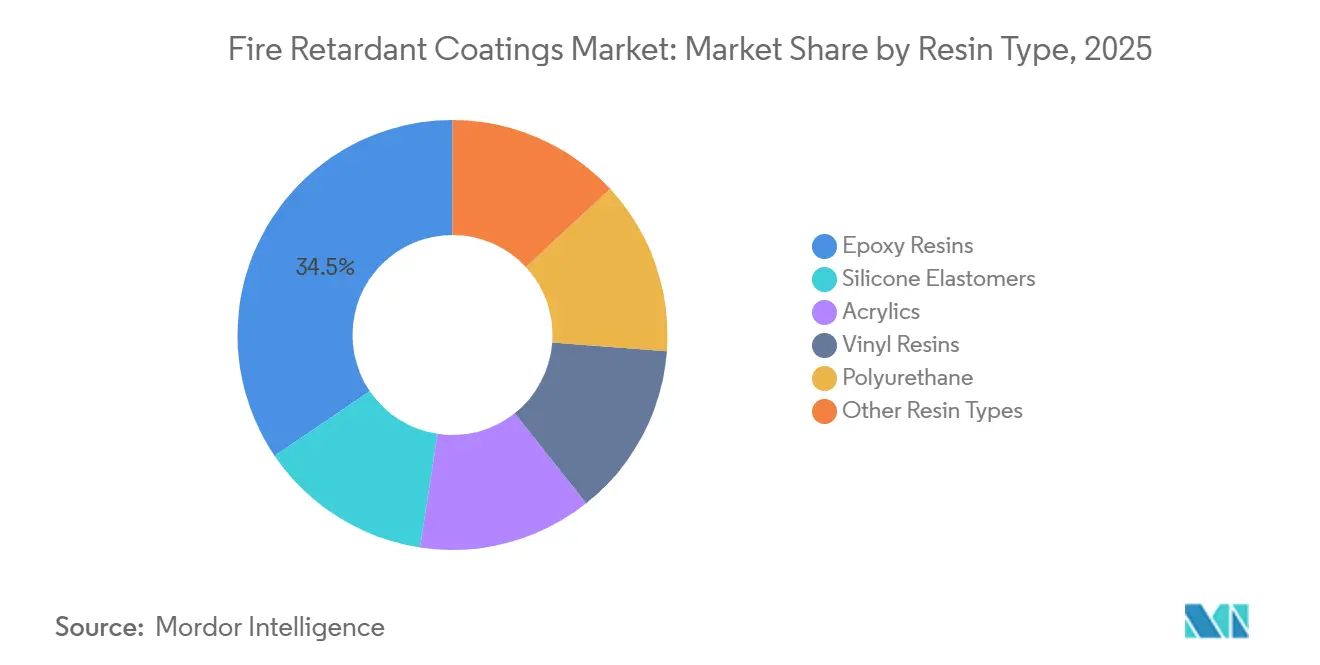
- Por tipo de resina, las resinas epoxi lideraron con el 34.48% de la participación de mercado de recubrimientos retardantes de fuego en 2025, mientras que los elastómeros de silicona registraron el mayor crecimiento previsto con una CAGR del 6.24% hasta 2031.
- Por tecnología, los sistemas a base de agua representaron el 46.37 % del tamaño del mercado de recubrimientos retardantes de fuego en 2025, y se prevé que los recubrimientos en polvo se expandan a una CAGR del 6.18 % hasta 2031.
- Por tipo de recubrimiento, los productos intumescentes capturaron el 58.62 % de los ingresos en 2025; se espera que los sistemas ablativos e híbridos crezcan más rápido con una CAGR del 6.31 % entre 2026 y 2031.
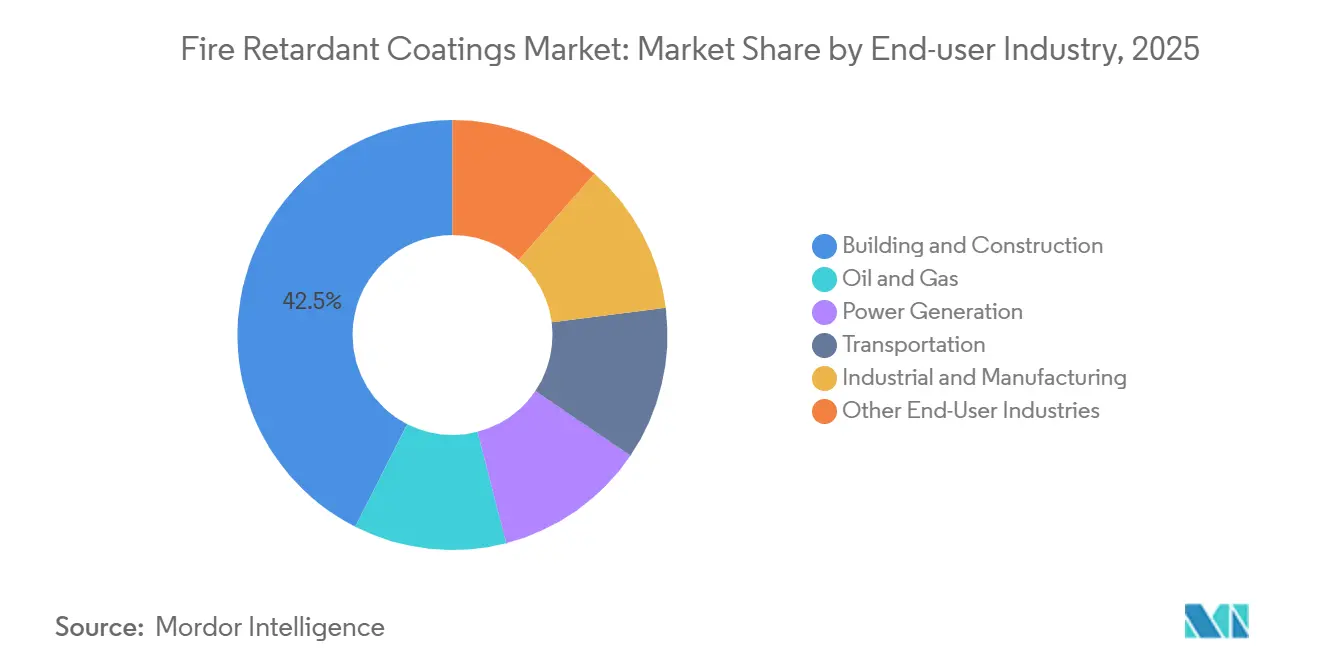
- Por industria de usuario final, la construcción y edificación representaron el 42.53% del tamaño del mercado de recubrimientos retardantes de fuego en 2025, mientras que se proyecta que el transporte presente las ganancias más rápidas con una CAGR del 6.12% durante el mismo período.
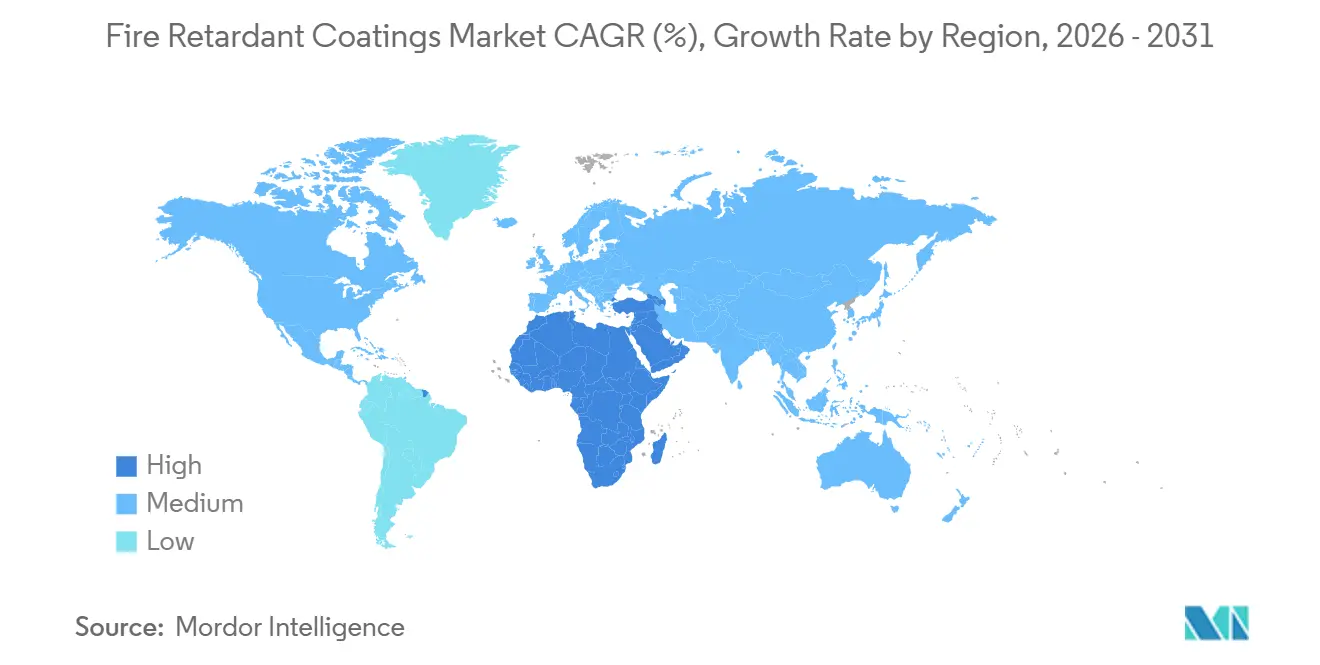
- Por geografía, Asia-Pacífico dominó con el 45.28% de la demanda mundial en 2025; se prevé que Oriente Medio y África avancen a una CAGR del 5.94% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de recubrimientos ignífugos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las actividades de construcción en todo el mundo | + 1.8% | Asia-Pacífico, Oriente Medio, América del Norte | Mediano plazo (2-4 años) |
| Aceleración de la expansión de la infraestructura de petróleo y gas | + 1.2% | Oriente Medio, América del Norte, Asia-Pacífico | Largo plazo (≥4 años) |
| Normativas de seguridad contra incendios y códigos de construcción más estrictos | + 1.5% | Global | Corto plazo (≤2 años) |
| Creciente demanda de protección pasiva contra incendios en sistemas de baterías y movilidad eléctrica | + 1.1% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia productos químicos de base biológica y libres de halógenos | + 0.7% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las actividades de construcción en todo el mundo
En 2024, la producción de la construcción de China impulsó una demanda constante de recubrimientos intumescentes a base de epoxi que cumplen con los estándares GB 14907-2018 para estructuras de acero de varios pisos [1] Oficina Nacional de Estadística de China, “Producción de la Construcción 2024”, stats.gov.cn . Mientras tanto, como parte de la Misión Ciudades Inteligentes de la India, los proyectos de vivienda municipal a gran escala ahora exigen fórmulas a base de agua en línea con el Código Nacional de Construcción. En Arabia Saudita, los proyectos NEOM, Mar Rojo y Qiddiya tienen un requisito combinado de acero revestido, lo que lleva a los proveedores europeos a establecer instalaciones de mezcla locales. En Europa y América del Norte, la tendencia hacia la construcción modular se inclina hacia capas intumescentes en polvo aplicadas en fábrica, que reducen significativamente la mano de obra en el sitio. Este nicho de mercado actualmente ve competencia de solo unos pocos aplicadores OEM selectos. Como resultado, el mercado de recubrimientos ignífugos no solo está experimentando un crecimiento en metros cuadrados, sino que también se está beneficiando de cambios de procedimiento que enfatizan químicas de alta eficiencia.
Aceleración de la expansión de la infraestructura de petróleo y gas
La práctica recomendada API 752 (2024) ahora cuantifica los riesgos térmicos para edificios permanentes en refinerías, lo que lleva a los ingenieros a seleccionar sistemas ablativos e híbridos capaces de soportar incendios de hidrocarburos de 1,100 °C durante cuatro horas [2] American Petroleum Institute, “API RP 752 2024 Edition”, api.org . A medida que los proyectos de GNL se expanden en Qatar y Arabia Saudita, el alcance de la especificación se amplía. Simultáneamente, los operadores de esquisto de América del Norte están modernizando plantas antiguas para alinearlas con las regulaciones actualizadas de respuesta a emergencias 49 CFR 194. Los recubrimientos en polvo se están volviendo populares para bandejas de cables y tuberías de pequeño diámetro. Estos recubrimientos no solo reducen la exposición a solventes en espacios confinados, sino que también aceleran los tiempos de respuesta. Si bien la adopción actual sigue siendo baja, el gasto en protección pasiva contra incendios y las inversiones de los proveedores en capacitación están preparadas para cerrar esta brecha para 2028, ampliando así el mercado de recubrimientos ignífugos.
Normativas de seguridad contra incendios y códigos de construcción más estrictos
Las enmiendas del Documento B Aprobado del Reino Unido refuerzan la verificación del espesor de la capa de carbón e imponen pruebas de terceros para todos los recubrimientos utilizados en nuevas residencias de ancianos. La próxima norma GB 38031-2025 de China obliga a los fabricantes de vehículos eléctricos a adoptar barreras ricas en silicona que retrasan la propagación térmica cinco minutos. La Directiva 2024/1275 de la Unión Europea integra los objetivos de rendimiento energético con la resiliencia al fuego, lo que genera una doble presión de cumplimiento que acelera la adopción de intumescentes sin halógenos. Los fabricantes de ferrocarriles se enfrentan a los límites de toxicidad del humo de la norma EN 45545, lo que los impulsa hacia sistemas basados en fósforo. Las normas más estrictas en las economías maduras inspiran a los exportadores asiáticos a imitar los procesos de certificación, lo que eleva la calidad base global y amplía el segmento premium del mercado de recubrimientos ignífugos.
Creciente demanda de protección pasiva contra incendios en sistemas de baterías y movilidad eléctrica
Tanto la norma GB 44240-2024 de China para instalaciones de almacenamiento de energía como el Reglamento 2023/1542 de la UE exigen recubrimientos que eviten la propagación térmica entre celdas durante al menos cinco minutos. Los elastómeros de silicona, con un crecimiento anual compuesto (CAGR) del 6.24 %, superan a los epoxis por encima de los 600 °C y mantienen su flexibilidad en condiciones de choque criogénico. Los fabricantes de equipos originales (OEM) de automoción en Alemania y Estados Unidos especifican cada vez más barreras en polvo para los protectores de baterías de los bajos de la carrocería con el fin de eliminar los COV y reducir la masa. Los programas de modernización de flotas de autobuses eléctricos anteriores presentan un mercado de repuestos descuidado. Estos cambios garantizan que las aplicaciones de baterías serán uno de los segmentos más dinámicos del mercado de recubrimientos ignífugos durante los próximos cinco años.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de sustitutos de bajo costo | -0.9% | Global, mayor en India, Sudeste Asiático y África | Corto plazo (≤2 años) |
| Precios de materias primas volátiles de epoxi y silicona | -0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Escasez de aplicadores calificados | -0.5% | América del Norte, Europa, Japón, Australia | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de sustitutos de bajo costo
En India, Indonesia y Nigeria, los promotores preocupados por los costes optan cada vez más por las placas de yeso, que son más asequibles en comparación con los intumescentes pulverizados. Si bien los revoques cementosos ofrecen una excelente resistencia al fuego de cuatro horas, su peso limita su aplicación en renovaciones sísmicas. En un intento por mejorar la seguridad de los edificios, las aseguradoras han comenzado a imponer multas en las primas a las estructuras sin revestimientos certificados. Esta estrategia está inclinando gradualmente la balanza a favor de los intumescentes, reduciendo la brecha entre precio y rendimiento. Para mantener su cuota de mercado, los proveedores ofrecen ahora servicios integrales, que incluyen aplicaciones llave en mano y garantías plurianuales. Al trasladar la atención del coste inicial del material a la perspectiva más amplia de la economía del ciclo de vida, están asegurando una demanda sostenida en el sector de los revestimientos ignífugos.
Precios de materias primas volátiles de epoxi y silicona
En 2024, los precios spot de la resina epoxi china cayeron debido a un exceso de oferta de BPA. Sin embargo, los productores upstream están reduciendo su producción, lo que sugiere posibles picos de precios cuando se reactiven las actividades de construcción. En Europa, los precios de los elastómeros de silicona se mantienen elevados. Esto se atribuye en gran medida al consumo energético intensivo de su producción y a su capacidad limitada. Los aditivos de fosfinato, provenientes globalmente de solo tres proveedores, ejercen un importante poder de fijación de precios, lo que a su vez reduce los márgenes para los usuarios finales. En Latinoamérica, los formuladores más pequeños están recurriendo a rellenos de menor costo como cobertura. Sin embargo, esta estrategia suele tener un costo, ya que pone en riesgo la integridad del carbón y el cumplimiento de las normativas. Si bien la depreciación de la moneda en los mercados emergentes intensifica estos desafíos, los principales proveedores están contrarrestando la situación mediante contratos de suministro plurianuales. Esta estrategia no solo estabiliza sus costos, sino que también fortalece su posición en el creciente mercado de recubrimientos ignífugos.
Análisis de segmento
Por tipo de resina: Los anclajes de epoxi comparten mientras que la silicona apunta a extremos
Las resinas epoxi mantuvieron el 34.48 % de la cuota de mercado de recubrimientos ignífugos en 2025 gracias a su robusta adhesión y su intumescencia predecible. Los elastómeros de silicona, con una tasa de crecimiento anual compuesta (TCAC) del 6.24 % hasta 2031, satisfacen las necesidades de los paquetes de baterías y la industria aeroespacial por encima de los 600 °C, un rango de temperatura donde los epoxis pierden integridad estructural. Los acrílicos cubren nichos arquitectónicos, mientras que los sistemas de poliuretano están emergiendo en el aislamiento de espuma en aerosol con barreras cortafuegos integradas. Las pilas híbridas de epoxi-silicona se encuentran en fase piloto en plantas de baterías de Alemania y Corea, con lanzamientos previstos para 2027. Esta diversificación amplía la cartera de proveedores de investigación y desarrollo y ayuda a prevenir la comoditización en el mercado de recubrimientos ignífugos.
Los epoxis siguen siendo rentables, pero su materia prima, el bisfenol A, se alinea con el escrutinio ambiental, lo que motiva a los formuladores a explorar endurecedores a base de lignina. Las siliconas, aunque de precio elevado, ofrecen una resistencia inigualable al choque térmico, y su creciente uso en la movilidad eléctrica incrementa el consumo total. Los fenólicos y poliésteres de nicho siguen utilizándose en mamparos marinos e interiores de ferrocarriles, pero su cuota de mercado disminuye a medida que aumentan los estándares de rendimiento. Por lo tanto, la evolución de las resinas representa tanto riesgos como oportunidades para los actores de la industria de los recubrimientos ignífugos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: las formulaciones a base de agua dominan a medida que los recubrimientos en polvo se aceleran
Los productos base agua representaron el 46.37 % de los ingresos de 2025, impulsados por los límites de COV de 250 g/L en la UE y California. Se prevé que las variantes en polvo, aunque representan una pequeña proporción, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.18 %, impulsadas por las líneas de automoción y electrodomésticos que priorizan los procesos de una sola pasada sin disolventes. Los sistemas base disolvente aún se utilizan en trabajos de mantenimiento de acero corroído donde la preparación de la superficie es deficiente. Las mezclas curadas por radiación y con alto contenido de sólidos ocupan nichos reducidos en proyectos de clima frío o de rápida ejecución.
Los intumescentes en polvo requieren un control riguroso del tamaño de partícula y un ajuste electrostático, desafíos que solo un número limitado de proveedores domina. No obstante, la baja tasa de desperdicio de la tecnología y el considerable ahorro en mano de obra constituyen un argumento convincente para el costo total. Los tiempos de curado prolongados por humedad siguen siendo el punto débil de las capas base agua en las regiones tropicales, lo que impulsa a los formuladores a añadir inhibidores de oxidación instantánea. A medida que se endurezcan las regulaciones, las curvas de adopción seguirán impulsando el crecimiento del valor en el mercado de recubrimientos ignífugos.
Por tipo de recubrimiento: los sistemas intumescentes dominan mientras que los híbridos ablativos ganan terreno
Los productos intumescentes alcanzaron el 58.62 % en 2025, ya que las capas de película seca de 1 a 3 mm satisfacen por igual a arquitectos e ingenieros. Se prevé que las soluciones ablativas e híbridas aumenten un 6.31 % anual, abordando emplazamientos offshore y de GNL, donde la exposición a 1,100 °C exige una durabilidad de la carbonización superior a la de los intumescentes estándar. Los pulverizados cementicios siguen siendo rentables para estructuras a nivel del suelo, pero pierden popularidad en edificios de gran altura y zonas sísmicas debido a las penalizaciones por peso.
Una tendencia reciente de diseño combina una imprimación intumescente fina para un hinchamiento rápido con una capa superior ablativa, lo que reduce el peso del sistema y, al mismo tiempo, cumple con las pruebas de hidrocarburos de cuatro horas según la norma UL 1709. La degradación por rayos UV y humedad en exteriores impulsa a los proveedores a desarrollar capas de sellado modificadas con silicona que prolongan su vida útil. La innovación continua mantiene la dinámica de la mezcla de recubrimientos, lo que refuerza la trayectoria de crecimiento del mercado de recubrimientos ignífugos.
Por industria de usuario final: la construcción ancla la demanda mientras que el transporte se acelera
La construcción y edificación retuvo el 42.53 % del gasto en 2025, ya que los códigos mundiales exigen hasta tres horas de protección en el acero expuesto. Se prevé que el transporte se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % hasta 2031, impulsado por las exigencias de protección contra incendios en baterías de vehículos eléctricos, el cumplimiento de la norma EN 45545 en ferrocarriles y los compuestos ignífugos en aeronaves. La demanda de petróleo y gas repunta con nuevos complejos petroquímicos y mejoras en refinerías. La generación de energía, tanto convencional como renovable, requiere recubrimientos en bandejas de cables y salas de control para evitar fallos en cascada. Las plantas de fabricación, en particular las de semiconductores y las de alimentos, instalan recubrimientos en cintas transportadoras y estanterías de almacenamiento donde convergen las fuentes de ignición. La propia diversidad del sector aísla al mercado general de recubrimientos ignífugos de las fluctuaciones cíclicas de cualquier vertical.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos ignífugos en la región Asia-Pacífico
Asia-Pacífico alcanzó una participación del 45.28% en 2025, impulsada por la impresionante producción de construcción de China y el ambicioso Programa Nacional de Infraestructura de la India. El auge de la modernización en Japón, sumado a la producción de vehículos eléctricos en Corea del Sur, ha incrementado la demanda de formulaciones ricas en silicona. Mientras tanto, el Sudeste Asiático está cosechando los frutos de las inversiones en parques industriales, una estrategia vinculada a la diversificación de la cadena de suministro. La iniciativa de la Franja y la Ruta prevé el envío de módulos prefabricados con recubrimiento en polvo, la expansión de los flujos de exportación regionales y la integración de recubrimientos avanzados en proyectos en mercados emergentes.
Mercado de recubrimientos ignífugos en Norteamérica
Norteamérica está en pleno auge, impulsado por la ley de infraestructura de Estados Unidos. Esto, junto con la rehabilitación de puentes y las mejoras de la red eléctrica que requieren protección pasiva contra incendios, subraya la robusta actividad de la región. Las arenas petrolíferas de Canadá y el impresionante ensamblaje de vehículos de México impulsan estos volúmenes. Sin embargo, la notable escasez de aplicadores certificados ha obligado a los contratistas a negociar plazos con meses de antelación. Esta escasez a veces provoca aplazamientos de proyectos y genera picos de demanda, lo que beneficia a los proveedores con equipos móviles ágiles.
Mercado europeo de recubrimientos ignífugos
La ambiciosa Ola de Renovación de Europa está armonizando la seguridad contra incendios con las iniciativas de reducción de emisiones de carbono en millones de propiedades. En Alemania y los países nórdicos, se impulsan las fórmulas sin halógenos. Si bien estas incrementan los costos de material, ofrecen a las aseguradoras ahorros significativos en las primas de riesgo. Tras el incidente de Grenfell, el Reino Unido ha restringido su acceso al mercado con reformas que exigen la verificación de productos por terceros. Francia promueve los retardantes de origen biológico, alineándolos con sus objetivos de bajas emisiones de carbono. Mientras tanto, las sanciones han restringido el acceso de Rusia a productos químicos occidentales, lo que ha impulsado a los productores locales a intentar la ingeniería inversa de epoxis, aunque con resultados dispares en cuanto a calidad.
Mercado de recubrimientos ignífugos de MEA
Oriente Medio y África son las regiones de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.94 %. Este aumento se atribuye en gran medida a la enorme demanda de acero de NEOM y a las estrictas normativas de los Emiratos Árabes Unidos para edificios de gran altura, que exigen resistencias al fuego de dos horas. Sudáfrica está modernizando sus plantas petroquímicas de acuerdo con la norma SANS 10177. Sin embargo, los desafíos logísticos fuera de las principales provincias impiden una rápida adopción. La escasez de laboratorios de pruebas acreditados en muchos países africanos implica que las certificaciones importadas son la norma. Si bien esto eleva los costos, también eleva las expectativas de calidad.
Mercado de recubrimientos ignífugos en Sudamérica
Sudamérica está en auge. Brasil está implementando la norma ABNT NBR 14432 para edificios de más de cuatro pisos, mientras que las restricciones de COV en Argentina están impulsando a las fábricas hacia sistemas a base de agua. Ante las fluctuaciones monetarias, existe una tendencia a la cobertura de riesgos y al acaparamiento de materias primas. El sector minero chileno, priorizando la seguridad, exige recubrimientos de cuatro horas en soportes críticos, lo que impulsa una demanda específica de productos ablativos. En conjunto, estos avances están ampliando los horizontes del mercado de recubrimientos ignífugos y diversificando sus fuentes de ingresos.
Panorama regulatorio
La normativa sigue influyendo en la selección, las pruebas y la documentación de los recubrimientos ignífugos para los usuarios finales regulados. En la Unión Europea, el Reglamento (UE) 2024/3110 relativo a los productos de construcción se está implementando mediante actos delegados que estandarizan la terminología sobre el comportamiento ante el fuego utilizada en las declaraciones y la documentación relacionada con el marcado CE. El Reglamento Delegado (UE) 2026/331 de la Comisión (febrero de 2026) establece clases de reacción al fuego, mientras que el Reglamento Delegado (UE) 2026/557 de la Comisión (marzo de 2026, publicado en junio) mantiene clases de rendimiento armonizadas para la resistencia al fuego, lo que afecta a los recubrimientos ignífugos reactivos utilizados en sustratos estructurales.
En Estados Unidos, la gestión responsable de los productos químicos se está volviendo más estricta, al igual que la aplicación de los códigos de construcción y contra incendios, lo que influye en las opciones de formulación para los sistemas ignífugos. Bajo la Ley de Control de Sustancias Tóxicas (TSCA), la Agencia de Protección Ambiental de EE. UU. (EPA) publicó en junio de 2026 borradores de documentos técnicos para el TBBPA (un retardante de llama bromado de uso generalizado), seguidos de reuniones de revisión del Comité Asesor Científico sobre Sustancias Químicas (SACC) anunciadas para julio y agosto de 2026, lo que aumentó el escrutinio sobre los compuestos químicos bromados utilizados en materiales de construcción y aplicaciones relacionadas. Las normas y métodos de prueba ampliamente utilizados, incluidos NFPA 703 (materiales y recubrimientos tratados con retardantes de llama) y ASTM D3806 (propagación relativa de la llama de los recubrimientos), continúan siendo la base de las prácticas de calificación que se incorporan a las especificaciones del proyecto y a los requisitos de pruebas de terceros.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y aditivos funcionales, como aglutinantes epoxi y de silicona, sistemas intumescentes a base de fósforo (por ejemplo, sistemas de polifosfato de amonio), pigmentos, cargas y vehículos solventes o acuosos. Estos insumos se envían a los formuladores que desarrollan sistemas intumescentes, cementicios e híbridos, seguidos de etapas de calificación y documentación que a menudo determinan el acceso al mercado.
En la fase posterior, la creación de valor se concentra en las pruebas, la especificación y la aplicación, donde el rendimiento depende del cumplimiento de los parámetros de aplicación y las configuraciones del sistema probadas. Las normas y los métodos de prueba, como NFPA 703 y ASTM D3806, determinan cómo se seleccionan, etiquetan y verifican los productos, mientras que la evaluación y certificación por parte de terceros respaldan su aceptación en proyectos de construcción e infraestructura regulados. La distribución suele realizarse mediante el suministro directo al proyecto por parte de líderes mundiales en recubrimientos y distribuidores regionales, seguido por aplicadores y fabricantes (incluidas líneas de módulos y recubrimientos en polvo fuera de obra) que transforman los productos certificados en protección pasiva contra incendios instalada. En la práctica, la disponibilidad de instaladores y las condiciones en obra siguen siendo cuellos de botella recurrentes.
Panorama competitivo
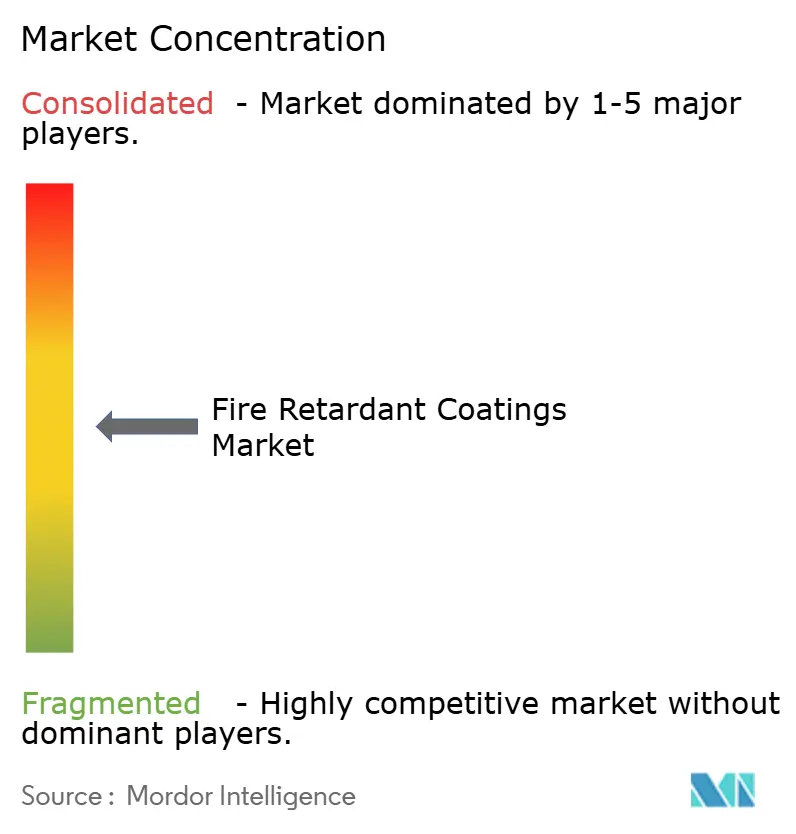
El mercado de recubrimientos ignífugos está moderadamente fragmentado. Los cinco principales proveedores se diferencian mediante garantías combinadas, ayudas digitales para la especificación y paquetes integrados de protección contra la corrosión y el fuego que reducen el coste total de propiedad para los gestores de activos. Competidores regionales en China, India y Brasil ofrecen precios más bajos al reducir las cargas de aditivos y eludir la certificación; sin embargo, las sanciones de las aseguradoras y las auditorías de edificios más estrictas están socavando esta estrategia. Las iniciativas de investigación y desarrollo en torno a aglutinantes derivados de la lignina y refuerzos de nanosílice prometen una mayor diferenciación del producto y ventajas en materia de sostenibilidad, lo que refuerza las ventajas competitivas en el mercado de recubrimientos ignífugos.
Líderes de la industria de recubrimientos ignífugos
Akzo Nobel NV
Industrias PPG, Inc.
La compañía Sherwin-Williams
Jotun
Hempel AS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Jotun inició la producción local de productos de protección pasiva contra incendios en Egipto, en su planta de la Ciudad del 10 de Ramadán, gracias a una inversión de más de 100 millones de dólares a lo largo de tres años. Esta iniciativa reduce los plazos de entrega y mejora la fiabilidad del suministro para proyectos de construcción e industriales regionales que requieren sistemas de protección pasiva contra incendios certificados.
- Junio de 2026: International Protective Coatings (AkzoNobel) lanzó Interchar 1150, un recubrimiento intumescente de protección pasiva contra incendios a base de agua, diseñado para su aplicación in situ en estructuras de acero. Este lanzamiento refuerza la oferta de recubrimientos a base de agua para proyectos que buscan una menor exposición a compuestos orgánicos volátiles (COV) y una aplicación más rápida y conforme a las especificaciones en vigas y columnas.
- Febrero de 2026: PPG presentó en Norteamérica PPG STEELGUARD 652, un revestimiento intumescente de alto rendimiento a base de agua para la protección contra incendios de estructuras de acero interiores, certificado según la norma UL 263. Esta incorporación amplía la cartera de productos PFP certificados de PPG para edificios comerciales e industriales, incluyendo la fabricación avanzada y la infraestructura crítica, donde la resistencia al fuego, regida por normativas, se somete a rigurosas auditorías.
Alcance del informe sobre el mercado mundial de recubrimientos ignífugos
Los revestimientos ignífugos son productos químicos no combustibles que se aplican en edificios residenciales, comerciales e industriales para reducir la propagación del fuego. Los retardantes de fuego inhiben o retrasan la propagación del fuego al suprimir las reacciones químicas en la llama.
El mercado de recubrimientos ignífugos se segmenta por tipo de resina, tecnología, tipo de recubrimiento, sector de destino y geografía. Por tipo de resina, el mercado se divide en elastómeros de silicona, resinas epoxi, acrílicas, resinas vinílicas, poliuretano y otros tipos de resina. Por tecnología, el mercado se segmenta en recubrimientos a base de agua, a base de solventes, en polvo, entre otros. Por tipo de recubrimiento, el mercado se segmenta en intumescentes y cementantes. Por sector de destino, el mercado se segmenta en edificación y construcción, petróleo y gas, generación de energía, transporte, industria y manufactura, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado de recubrimientos ignífugos en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Elastómeros de silicona |
| Resina epoxica |
| acrílicos |
| Resinas de vinilo |
| Poliuretano |
| Otros tipos de resina |
| Llevado por barco |
| A base de solvente |
| Los recubrimientos en polvo |
| Otros |
| Intumescente |
| Cementoso |
| Maquinaria de construcción usada |
| Petróleo y Gas |
| Generación de energía |
| Transporte |
| Industrial y Manufactura |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Elastómeros de silicona | |
| Resina epoxica | ||
| acrílicos | ||
| Resinas de vinilo | ||
| Poliuretano | ||
| Otros tipos de resina | ||
| por Tecnología | Llevado por barco | |
| A base de solvente | ||
| Los recubrimientos en polvo | ||
| Otros | ||
| Por tipo de revestimiento | Intumescente | |
| Cementoso | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Petróleo y Gas | ||
| Generación de energía | ||
| Transporte | ||
| Industrial y Manufactura | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de recubrimientos retardantes al fuego?
El tamaño del mercado de recubrimientos retardantes de fuego asciende a USD 9.12 mil millones en 2026 y se prevé que alcance los USD 12.22 mil millones para 2031.
¿Qué tipo de resina tiene la mayor participación?
Las resinas epoxi lideran con el 34.48% de los ingresos de 2025, favorecidas por su fuerte adhesión y la formación de carbón predecible.
¿Qué segmento de la industria del usuario final está creciendo más rápido?
Se proyecta que el transporte, impulsado por la seguridad de las baterías de los vehículos eléctricos y los estándares ferroviarios, crecerá a una CAGR del 6.12 % hasta 2031.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (CAGR) del 5.94 % hasta 2031, impulsada por Saudi Vision 2030 y la infraestructura de GNL.
¿Qué nuevas tecnologías están surgiendo?
Los recubrimientos intumescentes en polvo con refuerzo de nanosílice y aglutinantes de base biológica derivados de la lignina están ganando terreno comercial.


