

Tamaño y participación en el mercado del papel ignífugo
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
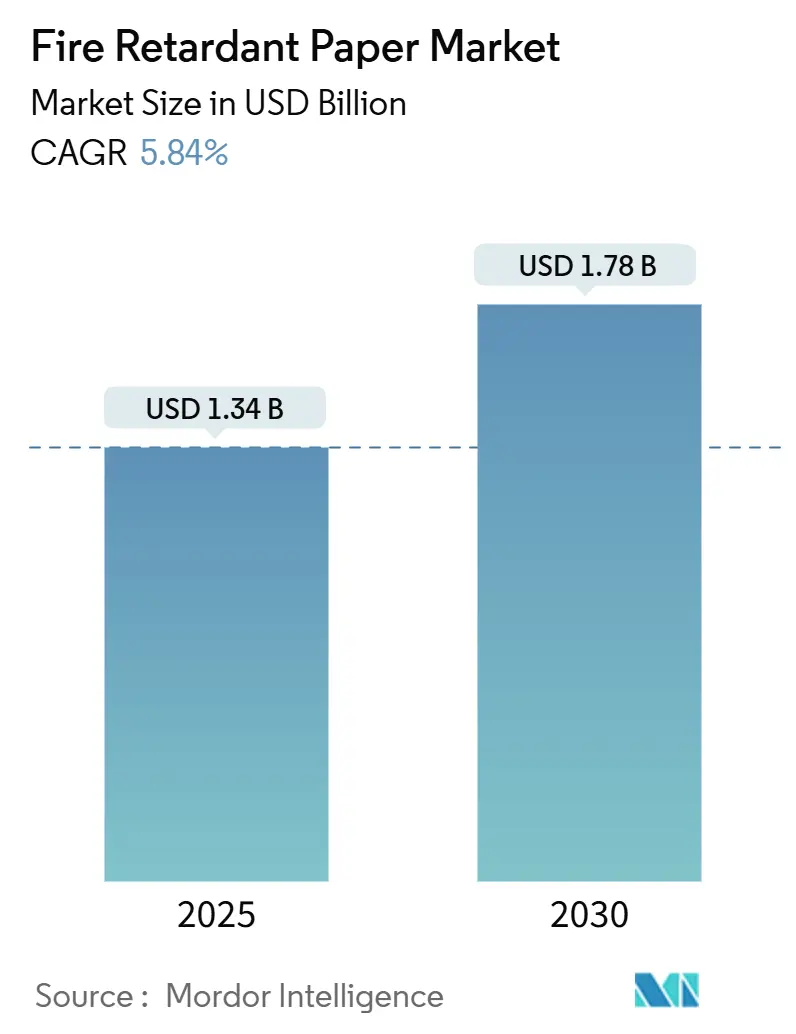
| Tamaño del mercado (2025) | USD 1.34 mil millones |
| Tamaño del mercado (2030) | USD 1.78 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.84% CAGR |
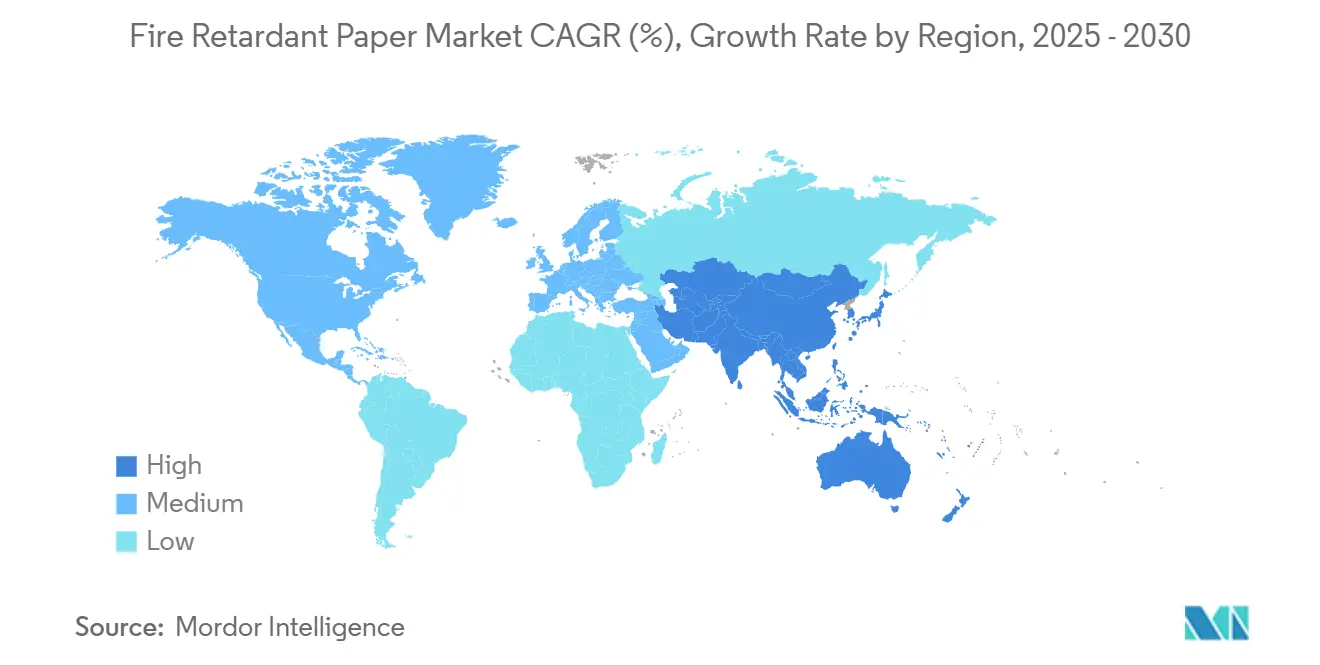
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
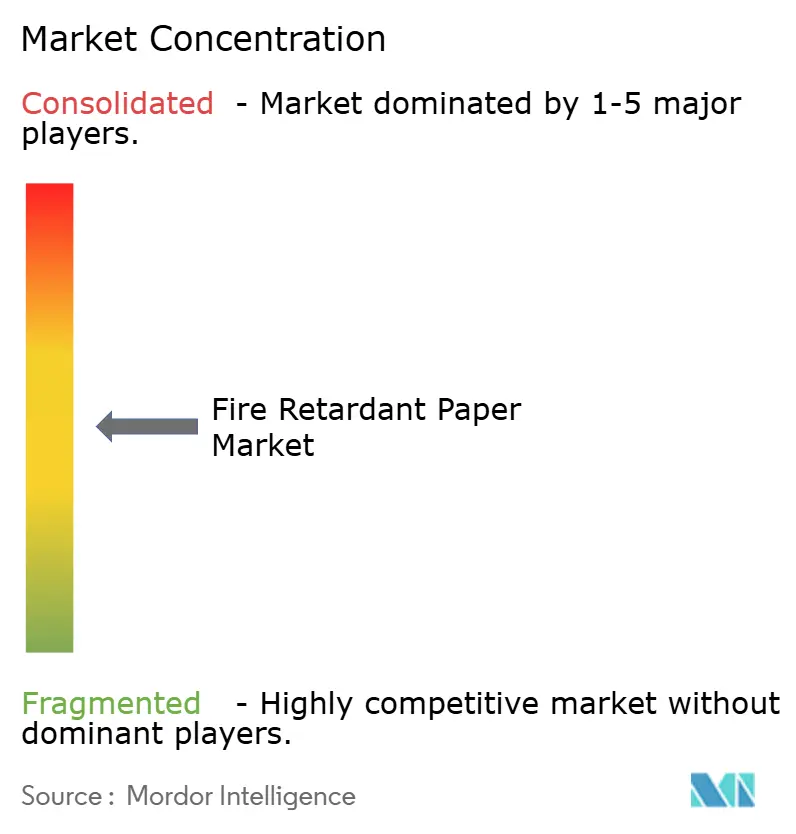
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del papel ignífugo por Mordor Intelligence
El tamaño del mercado de papel ignífugo se sitúa en 1.34 millones de dólares en 2025 y se proyecta que alcance los 1.78 millones de dólares en 2030, lo que refleja una CAGR del 5.84 % durante el período de previsión. La presión regulatoria, en particular las disposiciones más estrictas de resistencia al fuego del Código Internacional de la Construcción de 2021, impulsa la demanda a medida que los arquitectos e ingenieros de seguridad se inclinan por sustratos que cumplen con la normativa. [1] International Code Council, “2021 International Building Code”, iccsafe.org El impulso se ve reforzado por el marco REACH de Europa y la evaluación de riesgos de 2024 de la Agencia de Protección Ambiental de los Estados Unidos sobre el TCEP ignífugo, que acelera el giro del mercado hacia sistemas libres de halógenos. En todos los sectores, la logística de baterías de iones de litio, la construcción con madera maciza y la infraestructura de centros de datos añaden nuevos nodos de demanda de alto valor, mientras que las primas de coste frente a los grados convencionales siguen siendo un obstáculo generalizado. La intensidad competitiva sigue siendo moderada debido a que las barreras técnicas de entrada —especialmente los conocimientos sobre química aditiva— ralentizan la entrada de nuevos competidores; sin embargo, los especialistas en nichos de mercado siguen consiguiendo contratos gracias a su agilidad en la formulación y la creación rápida de prototipos.
Conclusiones clave del informe
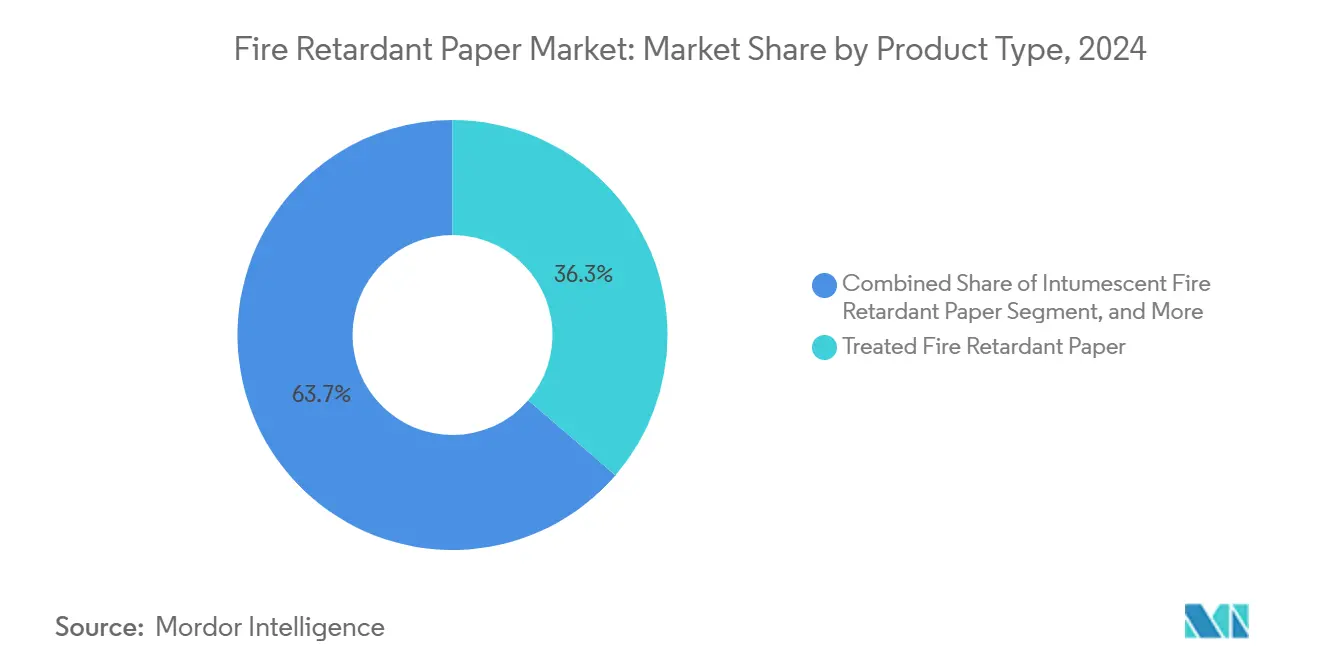
- Por tipo de producto, los grados tratados representaron el 36.31 % de la participación de mercado del papel ignífugo en 2024.
- Mediante química aditiva, el tamaño del mercado de papel retardante de fuego para sistemas basados en nitrógeno está avanzando a una CAGR del 6.41 % entre 2025 y 2030.
- Por uso final, la construcción representó el 38.62% de la cuota de mercado del papel ignífugo en 2024.
- Por geografía, se proyecta que el tamaño del mercado de papel ignífugo para la región Asia-Pacífico crecerá a una CAGR del 7.63 % entre 2025 y 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del papel ignífugo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Códigos de construcción y seguridad contra incendios cada vez más estrictos en todo el mundo | + 1.2% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento de la demanda de embalajes ignífugos para la logística de baterías de iones de litio | + 0.8% | Global, concentrado en los centros de fabricación de APAC | Corto plazo (≤ 2 años) |
| Expansión de la construcción con madera maciza utilizando materiales combustibles | + 0.6% | América del Norte y la UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| Aumento de los requisitos de cumplimiento de seguros para la impresión comercial | + 0.4% | América del Norte y la UE principalmente | Mediano plazo (2-4 años) |
| Surgimiento de marcas de muebles de comercio electrónico que buscan embalajes resistentes al fuego | + 0.3% | Global, concentrado en los mercados urbanos | Corto plazo (≤ 2 años) |
| Adopción de papel autoextinguible en bandejas de cables de centros de datos | + 0.2% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Códigos de construcción y seguridad contra incendios cada vez más estrictos en todo el mundo
Las revisiones de las normativas de construcción nacionales e internacionales han reposicionado el mercado del papel ignífugo como un elemento integral del cumplimiento de los proyectos, en lugar de una mejora de nicho. El Código Nacional de Construcción de Canadá de 2020 introdujo nuevas cláusulas de protección contra incendios para edificios de madera maciza encapsulados de hasta 12 pisos, lo que impulsó directamente la documentación, la señalización en obra y las órdenes de protección de superficies que especifican sustratos ignífugos certificados. La norma obligatoria china GB 55037-2022, vigente a mediados de 2023, impone umbrales actualizados de rendimiento de propagación de llamas en los componentes interiores, lo que impulsa a los transformadores locales a adquirir rollos que cumplan con la normativa. En el Reino Unido, la Hoja de Ruta de la Madera en la Construcción de 2025 entrelaza los objetivos de reducción de carbono con protocolos explícitos de seguridad contra incendios, ampliando así las oportunidades para los revestimientos tratados utilizados durante la construcción de estructuras de madera. [2] Gobierno del Reino Unido, “Hoja de ruta de la madera en la construcción 2025”, gov.uk En conjunto, estas regulaciones convierten los documentos de seguridad, los envoltorios protectores y las barreras temporales de elementos opcionales a obligatorios, lo que aumenta la demanda base. A medida que más jurisdicciones adoptan posturas de tolerancia casi cero con respecto a los productos de papel combustibles, el crecimiento sostenido del volumen se convierte en una certeza regulatoria.
Crecimiento de la demanda de embalajes ignífugos para la logística de baterías de iones de litio
Los paquetes de iones de litio pueden experimentar una fuga térmica a temperaturas superiores a 150 °C, lo que hace que la contención de llamas sea crucial durante el almacenamiento y el transporte. El Departamento de Transporte de EE. UU. identificó el diseño del embalaje como la principal protección contra eventos de propagación, promoviendo soluciones multicapa que incluyen panales de papel autoextinguibles. Las directrices de ingeniería de APT Research recomiendan conceptos de contenedor dentro de un contenedor revestido con un acolchado no conductor y retardante al fuego para gestionar los módulos dañados, lo que acelera las importaciones de papel de alto GSM en los corredores de exportación de Asia-Pacífico. La japonesa Kureha está expandiendo la producción de PVDF para películas separadoras, pero las inversiones paralelas se extienden a embalajes externos con clasificación de llama, lo que valida la demanda de papel adyacente. Dado que cada gigavatio-hora de producción de celdas de batería se traduce en miles de ciclos de transporte, las decisiones de embalaje escalan rápidamente, lo que garantiza que el mercado del papel retardante al fuego capture un motor de crecimiento de cola larga.
Expansión de la construcción con madera maciza utilizando materiales combustibles
Los promotores abogan por la madera maciza por el ahorro de carbono incorporado, pero las autoridades de construcción exigen capas de mitigación de incendios comprobadas cuando se especifica madera expuesta. El Código Internacional de la Construcción permite estructuras de madera de 12 pisos desde 2021, siempre que se documenten los sistemas de protección contra incendios compartimentados, lo que ha ampliado los pedidos de protocolos de obra laminados ignífugos y revestimientos para cavidades. Las actualizaciones del Código de Incendios de Columbia Británica de 2018 obligan a los contratistas a instalar láminas de encapsulamiento temporales (a menudo compuestos de papel ignífugos) durante las fases de construcción para limitar los riesgos de ignición antes de la activación de los rociadores. A medida que crece el mercado europeo de madera contralaminada, los arquitectos especifican cada vez más envoltorios de papel con reverso intumescente para el sellado de juntas, lo que aumenta los volúmenes. La conexión entre la madera sostenible y los accesorios ignífugos certificados consolida una trayectoria de demanda de varias décadas para las fábricas de papel centradas en tecnologías tratadas e intumescentes.
Aumento de los requisitos de cumplimiento de seguros para la impresión comercial
Las aseguradoras están recalibrando los modelos de pérdidas materiales, lo que impulsa a las imprentas a adoptar láminas ignífugas certificadas para catálogos, señalización y manuales cuando se almacenan en almacenes de alta densidad. El boletín de centros de datos de FM Global para 2025 desaconseja el uso de plásticos debido a su toxicidad por humo, pero incluye la celulosa ignífuga como un inserto aceptable para bandejas de cables, ofreciendo una alternativa que reduce los recargos de las aseguradoras. Simultáneamente, las normas de prevención de incendios de la OSHA exigen planes de seguridad por escrito, y las instalaciones que demuestran el uso de materiales de baja ignición obtienen primas favorables. Por lo tanto, las políticas de compras impulsadas por las aseguradoras inclinan las compras hacia grados libres de halógenos y con base de fósforo, lo que eleva los precios promedio de venta y refuerza la rentabilidad del mercado del papel ignífugo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor coste en comparación con el papel convencional | -1.8% | Global, más pronunciado en los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Compensación del rendimiento en la capacidad de impresión y reciclabilidad | -0.9% | Global, especialmente en aplicaciones de embalaje. | Mediano plazo (2-4 años) |
| Examen reglamentario sobre los retardantes de llama halogenados | -0.6% | La UE y América del Norte lideran y se expanden globalmente | Largo plazo (≥ 4 años) |
| Volatilidad del suministro de rellenos minerales especiales (ATH, MDH) | -0.4% | Impacto global y concentrado en los principales productores | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor costo en comparación con el papel convencional
Las formulaciones ignífugas dependen de costosos rellenos minerales ATH o MDH que pueden ocupar hasta el 70 % de la masa de la hoja, elevando los costos unitarios entre un 30 % y un 60 % por encima de los grados básicos. [3] Hull T. Richard, “Fire Retardant Action of Mineral Fillers,” uclan.ac.uk 3M proyectó USD 340 millones en gastos de capital relacionados con el medio ambiente para 2025-2026, una cifra que los proveedores inevitablemente incorporan en el precio del producto. Mientras que los clientes de centros de datos, aeroespaciales y de defensa absorben primas, los segmentos de publicación de libros básicos y embalaje general se resisten a la sustitución, lo que frena una penetración más amplia en las economías en desarrollo donde la sensibilidad al precio es aguda.
Compensación del rendimiento en la capacidad de impresión y reciclabilidad
Los aditivos ignífugos mejoran los valores de LOI, pero a menudo perjudican la absorción de la tinta y la adhesión de las fibras, lo que aumenta los rechazos en la sala de impresión. Los recicladores se quejan de que los residuos de fósforo contaminan los efluentes de destintado, lo que obliga a las plantas a segregar los flujos de residuos, lo que aumenta los costos operativos. Hasta que los avances en la química de las lacadoras proporcionen un brillo de impresión uniforme y compatibilidad con el reciclaje, ciertas tiradas de gran volumen se seguirán utilizando en papel convencional a pesar del riesgo de incendio.
Análisis de segmento
Por tipo de producto: Los sistemas intumescentes impulsan la innovación
Los grados tratados dominaron el volumen de 2024 gracias a que los convertidores pueden integrarlos en calendarios existentes con una inversión de capital limitada, lo que les permitió obtener el 36.31 % de la cuota de mercado del papel ignífugo. No obstante, las variantes intumescentes, que se hinchan para formar carbones aislantes a temperaturas superiores a 200 °C, se prevén una tasa de crecimiento anual compuesta (TCAC) del 6.03 % hasta 2030, la más rápida de todas las categorías de productos. Investigadores han demostrado que las nanofibras de poliacrilonitrilo electrohiladas, injertadas en matrices de papel, ofrecen tiempos de autoextinción inferiores a tres segundos, lo que refuerza las credenciales de rendimiento de los grados de próxima generación. Estas mejoras resultan atractivas para nichos de alto margen, como los manuales aeroespaciales y los suministros para salas blancas de fabricación de semiconductores, áreas donde la tolerancia a la ignición se mide en milisegundos.
El procesamiento intumescente exige una sinergia precisa entre las fuentes de ácido, los donantes de carbono y los agentes de soplado; pequeñas desviaciones provocan el colapso de la espuma o la formación de ampollas durante el calandrado. Por lo tanto, las fábricas con líneas de compuestos internas tienen una ventaja justificable. Además, las tasas de expansión por carbonización duplican los índices de aislamiento térmico, lo que crea una ventaja de marketing frente a los grados tratados. Sin embargo, la mayor carga de aglutinante necesaria para anclar las capas intumescentes puede reducir la resolución de la impresión, impulsando la I+D hacia ácidos microencapsulados que se liberan solo durante incendios. En perspectiva, los grados tratados mantendrán su dominio inicial, pero las pruebas comerciales en envoltorios de madera maciza e insertos para el envío de baterías sugieren que el mercado del papel ignífugo migrará cada vez más hacia la intumescencia para sectores verticales de riesgo crítico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante química aditiva: los sistemas de fósforo obtienen ventaja regulatoria
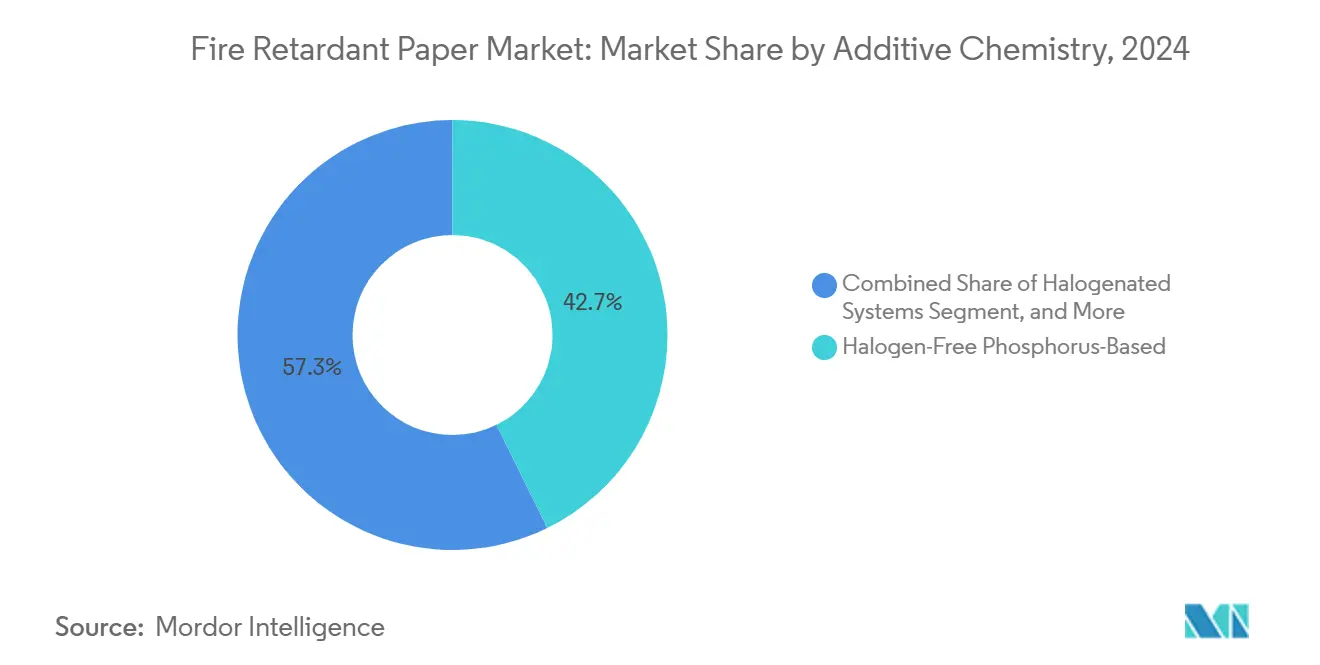
Las fórmulas de fósforo sin halógenos capturaron el 42.73 % de los ingresos de 2024, ya que los compradores priorizan la baja toxicidad del humo y el cumplimiento de las restricciones REACH. Las revisiones contemporáneas muestran que los aditivos de fósforo operan tanto en fase gaseosa como condensada, liberando radicales PO· que extinguen la llama y generando carbón de ácido polifosfórico protector en superficies de celulosa. [4] Yin Zheng, “Retardantes de llama de fósforo contemporáneos”, frontiersin.org La sinergia se amplifica cuando se coformulan donantes de nitrógeno, lo que explica por qué se pronostica que los sistemas de nitrógeno tendrán una CAGR del 6.41 % hasta 2030.
Las medidas regulatorias aceleran la transición. La evaluación final del TCEP de la EPA, realizada en septiembre de 2024, declaró riesgos irrazonables para la salud, eliminando así una línea de productos de cloro-fosfato heredada. Simultáneamente, la lista de productos casi no combustibles de Japón exige límites máximos cuantificables de densidad de humo, que los híbridos de fósforo-nitrógeno cumplen con mayor facilidad que las alternativas bromadas. Los rellenos minerales mantienen su cuota de mercado para el control de costos, pero su peso reducido limita su adopción en envases sensibles al peso. En consecuencia, los proveedores se apresuran a funcionalizar los ésteres de fósforo con tasas de inclusión más bajas para preservar las propiedades de tracción y mantener las clasificaciones V-0.
Desde una perspectiva de la cadena de suministro, las materias primas de pentóxido de fósforo y fósforo rojo están diversificadas geográficamente, lo que limita la exposición a impactos en comparación con el ATH. Empresas conjuntas de productos químicos especializados, como la alianza de Ahlstrom con fabricantes independientes de aditivos, desarrollan conjuntamente oligómeros patentados, lo que les otorga acceso pionero y protección de la propiedad intelectual. A medida que las métricas de la taxonomía del Pacto Verde Europeo premian los productos con baja emisión de humo y sin halogenados, es probable que la química del fósforo consolide su liderazgo, impulsando la competitividad del mercado del papel ignífugo.
Por industria de uso final: el segmento de embalaje acelera su crecimiento
Las aplicaciones de construcción y edificación representaron el 38.62 % del volumen global en 2024, ya que el cumplimiento del código de construcción sigue siendo el principal factor de compra. Sin embargo, se prevé que el embalaje logístico relacionado con las baterías de iones de litio y el mobiliario para comercio electrónico registre la mayor tasa de crecimiento anual compuesta (TCAC) del 6.92 % hasta 2030. El auge de las baterías por sí solo implica que cada nueva gigafábrica añade decenas de miles de movimientos de palés que exigen embalajes que cumplan con la norma UN 3480, muchos de los cuales especifican revestimientos ignífugos.
Paralelamente, las normas para muebles tapizados exigen pruebas de combustión a nivel nacional en productos destinados a uso residencial, lo que impulsa a los transportistas de muebles a adoptar separadores de cartón certificados que también funcionan como superficies identificables. En comparación con las láminas de aluminio o las esteras de fibra de vidrio, el cartón es más ligero y permite el reciclaje convencional en la acera, lo que ofrece sostenibilidad y una reducción de costes. Los minoristas de electrónica ahora incorporan insertos de cartón corrugado ignífugo para cumplir con los requisitos de seguro de las empresas de transporte, lo que aumenta las ventas unitarias. Dado que el volumen global de paquetes superó los 160 2024 millones en XNUMX, incluso un pequeño aumento de la penetración se traduce en un crecimiento sustancial de metros cuadrados para el mercado del papel ignífugo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de papel ignífugo
La cuota dominante de Europa, del 32.86%, en 2024 refleja la estricta armonización de los códigos de seguridad, en particular la norma DIN 4102 de Alemania y las reformas de seguridad contra incendios del Reino Unido, que restringen el contenido de organohalógenos. Las aseguradoras suelen exigir las certificaciones EN 13501-1 para la documentación de construcción y las hojas de protección temporal, lo que convierte el lenguaje del código en demanda transaccional. La apuesta de Francia por interiores con baja emisión de humos en el material rodante ferroviario amplía aún más la adopción de nichos de mercado. Mercados del sur, como España e Italia, se sitúan a la zaga en volumen absoluto, pero registran un crecimiento récord, alineado con las inversiones en infraestructuras del fondo de recuperación de la UE, lo que subraya la constante expansión del tonelaje.
Mercado de papel ignífugo en la región Asia-Pacífico
La previsión de una tasa de crecimiento anual compuesta (TCAC) del 7.63 % para Asia-Pacífico se beneficia de la diversificación industrial y la modernización regulatoria. Las renovaciones de apartamentos urbanos en China exigen materiales de renovación ignífugos, incluyendo paneles acústicos con respaldo de papel que integran sistemas de fósforo sin halógenos. La lista de materiales casi incombustibles de Japón agiliza los procesos de aprobación de grados especiales, mientras que la Oficina de Normas de la India elabora la especificación IS 15495 para tableros de celulosa ignífugos, lo que aporta transparencia a las contrataciones. Los clústeres de fabricación de productos electrónicos en Corea del Sur y Taiwán insisten en la documentación UL 94-V0 para los embalajes de salida, lo que impulsa directamente la demanda de mamparas ignífugas revestidas.
El mercado de papel ignífugo en América y Oriente Medio
Norteamérica exhibe volúmenes maduros, pero con un crecimiento gradual. La adopción del Código Internacional de la Construcción de 2021 impulsa la sustitución de publicaciones, señalización y envoltorios protectores antiguos por versiones compatibles. El impulso canadiense a la madera maciza refuerza el blindaje con papel tratado en las obras de construcción, y el corredor maquilador de México comienza a exigir el uso de embalajes con contención de chispas para los envíos transfronterizos de baterías. Sudamérica y Oriente Medio siguen siendo emergentes, pero el mercado de seguros brasileño ahora ofrece descuentos en las primas a los almacenes que adoptan láminas para palés con certificación NFPA 701, lo que prevé una recuperación regional más amplia una vez que se consoliden los códigos.
Panorama competitivo
El mercado del papel ignífugo muestra una concentración moderada: los cinco principales proveedores controlan poco menos del 35% de los ingresos mundiales, lo que deja espacio para los especialistas regionales. El anuncio de 3M de abandonar el sector de los PFAS para 2025 redefine la cartera de proveedores, obligando a las marcas a utilizar líneas de fósforo de doble fuente ante la inminente prohibición de los halógenos. Georgia-Pacific aprovecha activos integrados de pulpa y placas de yeso complementarias para vender revestimientos laminados resistentes al fuego para proyectos de madera maciza, lo que genera sinergias entre segmentos. Ahlstrom se centra en estructuras multicapa donde se combinan finos recubrimientos intumescentes con láminas superiores imprimibles, una arquitectura que ahora se utiliza con frecuencia en la señalización de salas de exposiciones europeas.
Empresas especializadas como Onyx Specialty Papers y la sueca Billerud gestionan tiradas a medida para códigos SP de distribuidores de baterías, alcanzando primas superiores a los 5,000 USD por tonelada gracias a sus rápidos ciclos de diseño y servicio. Las empresas asiáticas Nippon Paper, Oji Holdings y Lintec implementan tecnologías de revestimiento continuo que incorporan mezclas de fósforo y nitrógeno con gramajes más bajos, lo que reduce los costes de la materia prima por debajo del 20 % de las ventas y mejora los perfiles de rentabilidad. Proliferan las alianzas en la cadena de suministro; Huntsman suministra pulpas de ATH a través de tuberías dedicadas a las plantas europeas, lo que garantiza contratos que protegen a ambas partes de la volatilidad del mercado spot.
Las narrativas de sostenibilidad están adquiriendo un peso estratégico. La línea Oulu de Stora Enso, que alcanzará su capacidad máxima para 2027, posiciona la biomasa certificada por el FSC como un factor diferenciador en las licitaciones gubernamentales que exigen la divulgación de información sobre el ciclo de vida. El Informe Integrado de Lintec destaca la producción piloto de películas de nanotubos de carbono, lo que sugiere una interacción entre los medios de filtración de semiconductores y el futuro papel ignífugo ultrafino, una posible ventaja competitiva frente a la competencia de productos básicos. Por lo tanto, las trayectorias competitivas dependerán de la anticipación regulatoria y la preparación para la economía circular.
Líderes de la industria del papel ignífugo
Ahlström Oyj
Georgia-Pacífico LLC
Empresa 3M
Papel Guyenne
Flexlink, LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Stora Enso registró unos ingresos de 2.362 millones de euros (2.76 millones de dólares) en el primer trimestre de 1, impulsados en parte por la ampliación de su línea de cartón ondulado Oulu, destinada a envases ignífugos.
- Enero de 2025: 3M reportó ventas de USD 6.3 mil millones en el segmento de Seguridad e Industria en el cuarto trimestre de 4 y reiteró su plan de cesar la producción de PFAS para fines de 2024, catalizando la adopción de química alternativa.
- Diciembre de 2024: la EPA finalizó las normas sobre tetracloruro de carbono según la TSCA, introduciendo programas de monitoreo de exposición que afectan indirectamente a las instalaciones de retardantes de llama.
- Noviembre de 2024: la EPA actualizó las regulaciones de decaBDE e IPP, reduciendo las carteras de halogenados y presionando a los convertidores hacia químicas libres de halógenos.
Alcance del informe sobre el mercado mundial de papel ignífugo
| Papel ignífugo intumescente |
| Papel ignífugo no intumescente |
| Papel ignífugo recubierto |
| Papel ignífugo tratado |
| Sistemas halogenados |
| A base de fósforo y sin halógenos |
| A base de nitrógeno |
| Rellenos minerales (ATH, MDH, otros) |
| Construcción y Edificación |
| Eléctrica y electrónica |
| Transporte |
| Embalaje |
| Impresión y publicación comercial |
| Otra industria de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de producto | Papel ignífugo intumescente | ||
| Papel ignífugo no intumescente | |||
| Papel ignífugo recubierto | |||
| Papel ignífugo tratado | |||
| Por química aditiva | Sistemas halogenados | ||
| A base de fósforo y sin halógenos | |||
| A base de nitrógeno | |||
| Rellenos minerales (ATH, MDH, otros) | |||
| Por industria de uso final | Construcción y Edificación | ||
| Eléctrica y electrónica | |||
| Transporte | |||
| Embalaje | |||
| Impresión y publicación comercial | |||
| Otra industria de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de papel ignífugo?
Se sitúa en 1.34 millones de dólares en 2025 y se prevé que alcance los 1.78 millones de dólares en 2030.
¿Qué región está creciendo más rápido en producción de papel ignífugo?
Se proyecta que Asia-Pacífico crecerá a una tasa anual compuesta del 7.63 % hasta 2030, superando a todas las demás regiones.
¿Qué tipo de producto se está expandiendo más rápidamente?
Se espera que el papel ignífugo intumescente registre una CAGR del 6.03 % entre 2025 y 2030.
¿Por qué los aditivos a base de fósforo están ganando terreno?
Las prohibiciones reglamentarias sobre los retardantes de llama halogenados y la menor toxicidad del humo otorgan a los sistemas de fósforo una ventaja en materia de cumplimiento y seguridad.
¿Qué factor limita más una adopción más amplia?
El precio superior en comparación con los grados convencionales sigue siendo la principal barrera, especialmente en sectores sensibles a los costos.
¿Qué segmento de uso final muestra el mayor crecimiento?
Se prevé que el embalaje logístico, en particular el de baterías de iones de litio, registre una tasa de crecimiento anual compuesta (CAGR) del 6.92 % hasta 2030.


