

Tamaño y participación en el mercado de la madera tratada con retardantes de fuego
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 1.67 mil millones |
| Tamaño del mercado (2030) | USD 2.06 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.33% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de madera tratada con retardantes de fuego por Mordor Intelligence
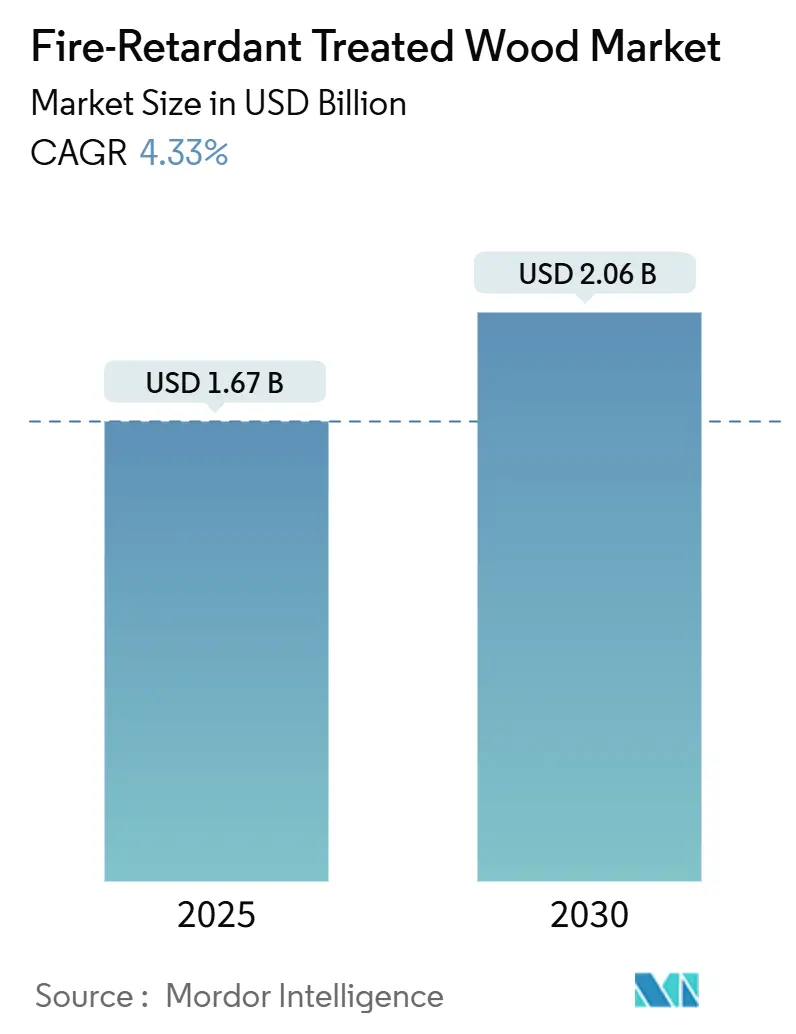
Se estima que el tamaño del mercado de madera tratada ignífuga será de 1.67 millones de dólares en 2025 y se prevé que alcance los 2.06 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 4.33% durante el período de previsión (2025-2030).
La sólida demanda se debe al endurecimiento de las normativas, los requisitos de los seguros derivados de los incendios forestales y la mejora de los tratamientos químicos. Las constructoras comerciales prefieren este material porque combina el cumplimiento de la normativa con una instalación rentable, mientras que los arquitectos especializados en madera laminada encolada lo especifican cada vez más para proteger las estructuras de madera de mayor altura. Paralelamente, la armonización de los códigos de construcción en las principales economías reduce los costes de certificación, lo que mejora las oportunidades de licitación transfronteriza y acelera su adopción. Por último, la tendencia actual hacia la infraestructura adaptada al clima posiciona el mercado de la madera tratada ignífuga como un componente indispensable de los proyectos de construcción resilientes.
Conclusiones clave del informe
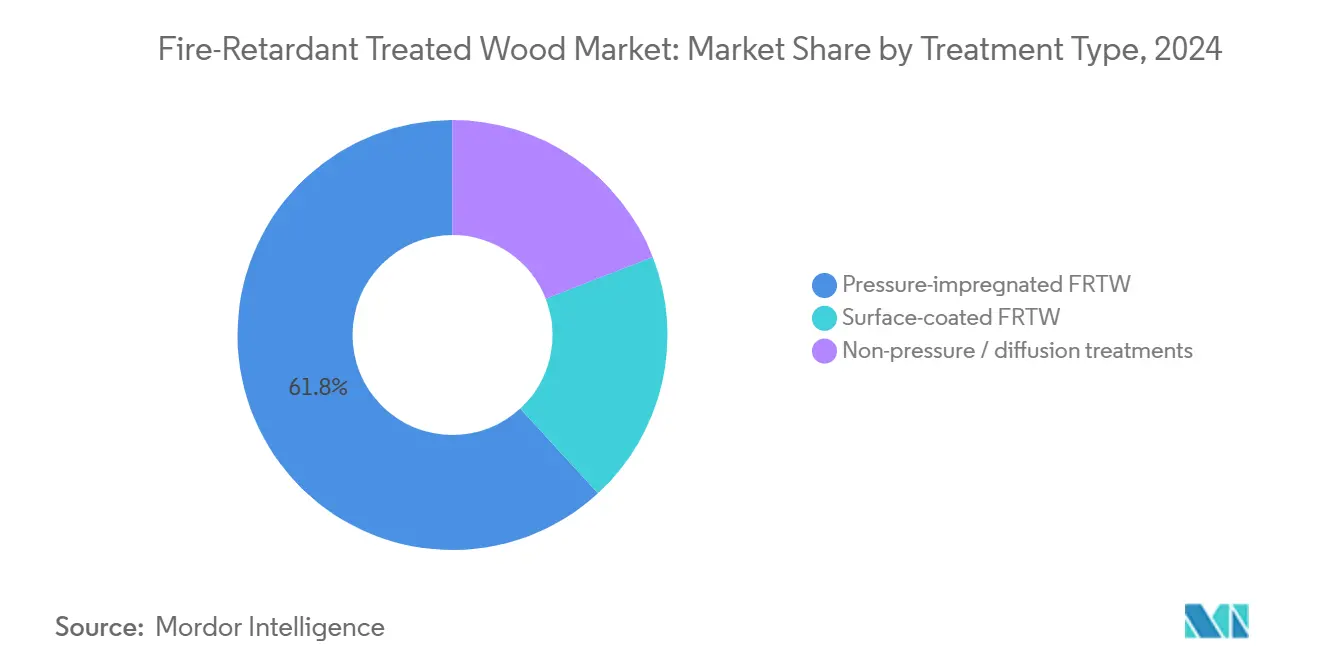
- Por tipo de tratamiento, la madera impregnada a presión lideró con el 61.83% de la participación de mercado de madera tratada ignífuga en 2024; los productos con revestimiento superficial están preparados para la CAGR más rápida del 4.68% hasta 2030.
- Por tipo de producto, la madera contrachapada capturó el 46.71 % del tamaño del mercado de madera tratada con retardante al fuego en 2024, mientras que se proyecta que otros tipos de productos se expandan a una CAGR del 4.75 % hasta 2030.
- Por aplicación, los usos interiores representaron una participación del 59.28 % del tamaño del mercado de madera tratada con retardante al fuego en 2024 y las aplicaciones exteriores están avanzando a una CAGR del 4.96 % hasta 2030.
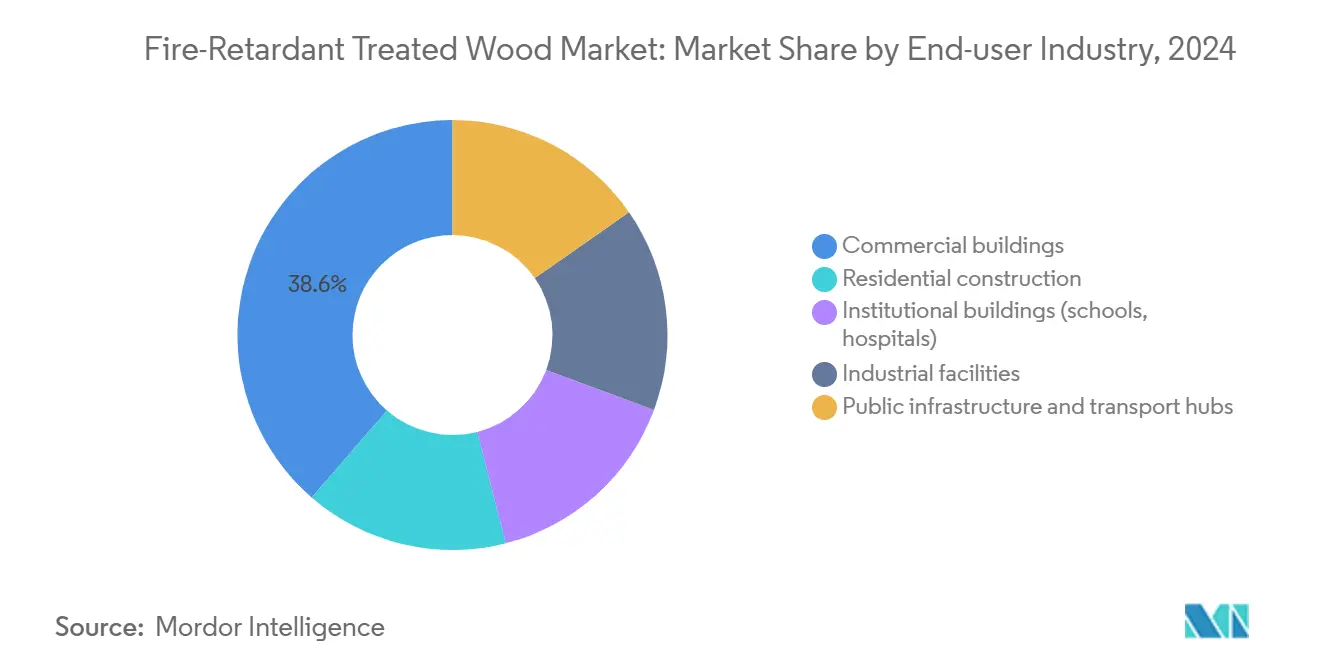
- Por industria de usuario final, los edificios comerciales dominaron con una participación en los ingresos del 38.65 % en 2024; la infraestructura pública y los centros de transporte representan el segmento de más rápido crecimiento con una CAGR del 5.18 % hasta 2030.
- Por geografía, América del Norte tuvo una participación del 43.36% en 2024, mientras que Asia-Pacífico es la región más dinámica con una CAGR del 5.05% entre 2025 y 2030.
Tendencias y perspectivas del mercado mundial de madera tratada con retardantes de fuego
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de materiales de construcción ignífugos | + 1.2% | Global; América del Norte y Europa concentradas | Mediano plazo (2-4 años) |
| Códigos de construcción estrictos y normas de seguridad contra incendios | + 1.5% | Primarias en América del Norte y la UE; APAC emergente | Largo plazo (≥ 4 años) |
| Uso creciente en edificios comerciales e institucionales | + 0.8% | Global; liderado por América del Norte y APAC | Mediano plazo (2-4 años) |
| Crecimiento de las iniciativas de infraestructura urbana y seguridad pública | + 0.6% | Núcleo de APAC; propagación a MEA | Largo plazo (≥ 4 años) |
| Adopción en cadenas de suministro de construcción modular de madera fuera del sitio | + 0.3% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de materiales de construcción ignífugos
La intensidad de los incendios forestales en el oeste de Norteamérica y el sur de Europa está transformando las prácticas de especificación, lo que lleva a las jurisdicciones a considerar la resistencia a la ignición como obligatoria en lugar de discrecional. El Capítulo 7A de California ahora exige materiales de Clase A en las zonas de Interfaz Urbano-Forestal, lo que impulsa directamente la demanda entre los constructores de viviendas unifamiliares y multifamiliares [1] Departamento de Silvicultura y Protección contra Incendios de California, “Código de Construcción de California Capítulo 7A”, calfire.ca.gov . Las aseguradoras ejercen presión adicional al vincular la cobertura a materiales que reducen la gravedad de las pérdidas, convirtiendo la madera tratada con retardantes de fuego de un costo de cumplimiento en un factor que permite obtener descuentos en las primas. La tendencia de Estados Unidos repercute internacionalmente, ya que los códigos basados en el rendimiento de Australia incorporan vías detalladas de ingeniería contra incendios que con frecuencia se resuelven a favor de soluciones impregnadas cuando las auditorías de riesgo priorizan la seguridad de las personas sobre el costo inicial. Los fabricantes capitalizan lanzando ofertas específicas para cada código; por ejemplo, las tarimas TimberTech obtuvieron la aprobación del Jefe de Bomberos del Estado de California, posicionando a FRTW como un elemento diferenciador en todas las líneas de productos para exteriores. El giro del sector privado, que pasa de la sustitución reactiva a la mitigación proactiva de riesgos, amplía en última instancia el mercado potencial de madera tratada con retardantes de fuego.
Códigos de construcción estrictos y normas de seguridad contra incendios
El Código Internacional de la Construcción de 2024 aclaró que solo los productos impregnados químicamente califican como madera tratada con retardante de fuego, cerrando así las lagunas legales que anteriormente permitían recubrimientos superficiales en proyectos críticos para la ocupación. Las revisiones de 703 de la norma NFPA 2023 introdujeron pruebas de retención de campo y resistencia a la intemperie más rigurosas, lo que aumentó las barreras técnicas y de capital para los nuevos participantes, a la vez que premió las formulaciones establecidas con datos probados de terceros. Los mandatos GB 55037-2022 de China, vigentes a partir de junio de 2023, acercan a la mayor economía de la construcción del mundo a los estándares de referencia de EE. UU. y la UE, abriendo un canal multimillonario para productos que cumplen con las normas. El Ministerio de Tierras, Infraestructura, Transporte y Turismo de Japón ahora permite que las estructuras de madera tengan una vida útil de 50 años, siempre que el FRTW integrado mantenga su rendimiento durante las inspecciones periódicas, lo que impulsa a los especificadores hacia tratamientos premium que resistan la migración química. La consistencia transfronteriza reduce los gastos de certificación duplicada para los desarrolladores multinacionales, lo que mantiene una contribución CAGR constante para el mercado de madera tratada ignífuga.
Uso creciente en edificios comerciales e institucionales
Los hospitales, regulados por la norma NFPA 99, exigen interiores ignífugos en las áreas de pacientes; la inversión global en construcción para el sector sanitario supera los 400 XNUMX millones de dólares anuales, lo que proporciona un volumen sostenible para los proveedores que cumplen con las normativas. Las modernizaciones de escuelas se basan en el uso de madera laminada encolada (FRTW) para mejorar la seguridad de las salidas en ampliaciones de varias plantas. Rascacielos de madera maciza como Brock Commons demuestran que la madera laminada encolada tratada y la madera contralaminada (CLT) pueden superar las pruebas de resistencia al fuego sin sacrificar las credenciales de carbono, lo que ha impulsado a arquitectos de Norteamérica y Japón a alinear la innovación estructural con los estrictos códigos de seguridad. La línea D-Blaze de Viance, recientemente certificada como GREENGUARD Gold, resuelve los problemas previos de COV que limitaban su uso en espacios sensibles, ampliando así los mercados potenciales para los conjuntos interiores de bajas emisiones. Los costos comparativos del ciclo de vida muestran que los subsistemas FRTW compatibles a menudo se instalan más rápido y de manera más económica que los conjuntos no combustibles, lo que respalda los ingresos del mercado de madera tratada con retardante de fuego incluso en climas inflacionarios.
Crecimiento de las iniciativas de infraestructura urbana y seguridad pública
Terminales aeroportuarias como las de Helsinki y Portland International adoptan marquesinas de madera tratada expuestas arquitectónicamente, cada una de las cuales activa protocolos de modelado de incendios a medida que elevan la visibilidad global de la categoría. Las licitaciones gubernamentales de Asia-Pacífico ahora evalúan las ofertas según métricas de resiliencia orientadas al futuro, lo que otorga una prima a la madera ignífuga cuando la inercia térmica y el modelado de evacuación validan el rendimiento. Operadores de servicios públicos como Bonneville Power Administration han comenzado a revestir postes de distribución de madera con malla ignífuga, lo que demuestra que la madera ignífuga tratada puede complementar, en lugar de reemplazar, los activos existentes, lo que amplía los márgenes de los proveedores en el segmento de infraestructura. La próxima norma de ASTM para pruebas de resistencia al fuego en postes institucionaliza este enfoque, haciendo que el proceso de especificación sea menos discrecional en Norteamérica. A medida que los planes maestros de las ciudades inteligentes enfatizan la resiliencia multirriesgo, la madera ignífuga integrada se convierte en una solución predilecta en paquetes de paisajismo y mobiliario urbano, lo que añade un nivel de crecimiento constante al mercado de la madera ignífuga tratada.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo versus madera sin tratar | -0.9% | Global; agudo en mercados sensibles a los precios | Mediano plazo (2-4 años) |
| Resistencia limitada a la humedad en aplicaciones exteriores | -0.4% | América del Norte y Europa; zonas húmedas | Largo plazo (≥ 4 años) |
| Los escándalos de etiquetado erróneo erosionan la confianza de los especificadores | -0.2% | Primaria de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo versus madera sin tratar
Las primas del 25-40% sobre la madera sin tratar persisten debido a que la impregnación requiere tiempo adicional en el horno, autoclaves especializados y segregación en el patio, todo lo cual incrementa los costos de mantenimiento para los distribuidores. Cuando los índices de la madera se disparan, el diferencial absoluto se amplía, lo que incentiva a los contratistas a aplicar ingeniería de valor hacia el mínimo legal o a optar por estructuras de acero si la transferencia de costos pone en peligro la competitividad de las ofertas. Los constructores de mercados emergentes, que ya lidian con el riesgo cambiario, a menudo consideran la prima prohibitivamente alta a menos que esté subvencionada mediante reembolsos de seguros. Durante el ajuste monetario de finales de 2024, los promotores comerciales pospusieron las mejoras de la envolvente, lo que ilustra la sensibilidad a los precios a pesar del impulso regulatorio. Estas dinámicas reducen parte del potencial de crecimiento del mercado de la madera tratada con retardantes de llama hasta que las economías de escala o las químicas alternativas reduzcan la diferencia de costos.
Resistencia limitada a la humedad en aplicaciones exteriores
Los estudios de laboratorio muestran que los ciclos repetidos de humedad y secado pueden filtrar fosfatos y boratos, reduciendo el tiempo de ignición por debajo de los límites establecidos en el código, en un plazo de tres a cinco años en climas costeros. Para contrarrestar esto, los especificadores deben aplicar pintura o revestimientos formadores de película, lo que implica un aumento de la mano de obra inicial y un mantenimiento continuo. Algunas autoridades restringen el uso de FRTW en fachadas sin protección, lo que reduce el volumen de revestimientos y sofitos precisamente donde la presión sobre el código de incendios forestales podría generar ventajas. Los fabricantes responden con selladores de superficie modificados con silicona, pero los datos de campo a largo plazo siguen siendo limitados, lo que mina la confianza de los arquitectos. Los compradores pueden preferir el fibrocemento no combustible o la piedra artificial, lo que limita la cuota de mercado de la madera tratada con retardante de fuego para exteriores sin garantías claras.
Análisis de segmento
Por tipo de tratamiento: los métodos de presión dominan a pesar de la innovación superficial
Las soluciones impregnadas a presión representaron el 61.83 % de los ingresos de 2024 y siguen siendo la base de las aplicaciones estructurales. El tamaño del mercado de la madera tratada con retardante al fuego para las categorías tratadas a presión aumentará de forma constante a medida que las instituciones renueven las instalaciones antiguas que originalmente utilizaban sales más antiguas y menos efectivas. Si bien parten de una base más pequeña, las líneas con revestimiento superficial acumulan una tasa de crecimiento anual compuesta (TCAC) del 4.68 % gracias a que los nuevos sistemas de soporte polimérico ahora superan pruebas de intemperismo extendidas, lo que permite instalar cubiertas y sofitos que antes requerían paneles no combustibles. Durante el período de pronóstico, la selección de productos, basada en múltiples factores, se centrará en la transparencia del cumplimiento normativo y el coste total de instalación, en lugar del debate binario entre impregnación y revestimiento superficial, lo que garantizará que cada nicho de tratamiento se asegure canales discretos pero rentables en el mercado más amplio de la madera tratada con retardante al fuego.
La rentabilidad de la inversión favorece las redes de presión, ya que el gasto de capital se amortiza en los postes de servicios públicos de gran volumen. Sin embargo, los innovadores de superficie se centran en los mercados de renovación con mayor margen, donde la retención estética genera ventajas. Quienes promueven los métodos de difusión y pulverización se centrarán en techos decorativos y quioscos modulares, donde la contribución estructural es secundaria, lo que les permite aprovechar los ciclos de demanda impulsados por el diseño. El resultado neto es un campo de batalla segmentado en el que las empresas consolidadas protegen los canales de productos básicos, mientras que las empresas emergentes ágiles seleccionan cuidadosamente los casos de uso especializados, lo que refuerza colectivamente una tasa de crecimiento anual compuesta (TCAC) para toda la industria, incluso con cambios en la composición interna.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Madera contrachapada El liderazgo enfrenta el desafío de la madera de ingeniería
El contrachapado generó el 46.71 % de los ingresos de 2024, beneficiándose de cadenas de suministro consolidadas y protocolos de fijación probados. Dicho esto, la cuota de mercado de la madera tratada ignífuga se está inclinando gradualmente hacia la madera de ingeniería y los paneles de madera laminada cruzada (CLT), impulsados por los códigos de madera maciza que autorizan estructuras de 18 pisos. Otros tipos de productos disfrutan de una tasa de crecimiento anual compuesta (CAGR) del 4.75 %, ya que los promotores prefieren paneles de mayor formato que reducen la mano de obra en obra y aceleran los plazos. La madera dimensional aporta una carga base constante para muros exteriores de estructura ligera, mientras que el tablero de virutas orientadas (OSB) se enfrenta a la presión de sustitución de los nuevos revestimientos ignífugos que combinan yeso y chapa tratada en un solo panel. Los incrementos en terrazas y cercas se ven favorecidos por los reembolsos de los seguros contra incendios forestales, especialmente en Colorado, Oregón y la Columbia Británica.
La jerarquía competitiva depende del costo por pie cuadrado de la cobertura ignífuga. El contrachapado sigue siendo económico, pero pierde prestigio de diseño frente a la atractiva madera contralaminada (CLT), que favorece la estética de las vigas expuestas. La expansión de TimberStrand de Weyerhaeuser, valorada en 2030 millones de dólares, demuestra la confianza en los formatos de ingeniería, que combinan capacidad estructural con índices de propagación de llama integrados, adecuados para atrios abiertos. Los modelos de escenarios a largo plazo indican que el contrachapado conservará su pluralidad, pero cederá una cuota de dos dígitos a las alternativas de ingeniería para XNUMX, a medida que los arquitectos buscan materiales que almacenen carbono y que cumplan con la normativa. En consecuencia, las estrategias de diversificación de productos se vuelven cruciales para las fábricas que buscan mantener su relevancia en el cambiante mercado de la madera tratada con retardantes de llama.
Por aplicación: el dominio interior se ve desafiado por el crecimiento exterior
Los ensamblajes interiores representaron el 59.28% de la demanda en 2024, impulsados por los códigos de seguridad que priorizan la salida y la integridad estructural. Los sistemas de pisos y subsuelos utilizan madera tratada ignífuga (FRTW) para retrasar la penetración de la madera bajo las capas de acabado, mientras que las cerchas de techo la emplean para proteger el tiempo de servicio contra incendios. El mercado de madera tratada ignífuga para interiores se expandirá con los ciclos de renovación de oficinas urbanas. Sin embargo, la adopción en exteriores se acelera a una tasa de crecimiento anual compuesta (TCAC) del 4.96% después de que California, Nueva Gales del Sur y Grecia implementaran códigos de fachadas que exigen resistencia a la ignición en zonas de alto riesgo. Los selladores poliméricos recientes mejoran la resistencia a la intemperie, por lo que el revestimiento tratado conserva su clasificación de Clase A durante una década, lo que lo hace viable para complejos turísticos frente al mar.
Las terrazas representan el nodo de crecimiento clave a medida que aumentan los presupuestos para la vida al aire libre tras la pandemia y los propietarios aprovechan los créditos de seguros al cambiar los tablones combustibles por madera ignífuga aprobada. Las pérgolas, las cocheras y los paseos marítimos sobre el agua siguen su ejemplo, aunque las cláusulas de garantía relacionadas con la humedad aún limitan su adopción a gran escala en latitudes tropicales. Los responsables de los códigos se mantienen atentos a los cortes en campo que exponen núcleos sin tratar, lo que resulta en kits especializados de tratamiento de bordes que incluyen garantías del fabricante. Con el tiempo, las líneas exteriores irán perdiendo terreno en el mercado interior, pero no lo superarán para 2030, manteniendo una dinámica de doble motor saludable para todo el mercado de la madera tratada con retardante de fuego.
Por industria de usuario final: Liderazgo comercial en medio de la aceleración de la infraestructura
Los complejos comerciales captaron el 38.65 % de los ingresos en 2024, impulsados por torres de oficinas, centros comerciales y centros de datos que integran estructuras FRTW para optimizar las alturas alquilables sin sacrificar los muros cortafuegos. Los compradores institucionales, en particular las juntas educativas y las redes de salud, refuerzan los volúmenes base, mientras que las infraestructuras públicas y los centros de transporte avanzan a un ritmo acelerado del 5.18 % de CAGR. El tamaño del mercado de la madera tratada ignífuga para techos de aeropuertos y terminales ferroviarias crece a medida que los arquitectos destacan la estética de la madera, mientras que los equipos de cumplimiento normativo garantizan el rendimiento mediante la impregnación.
La adopción industrial sigue siendo esporádica, centrada en sectores con insumos para procesos combustibles que valoran las propiedades carbonizadoras. La adopción residencial está fragmentada porque solo un subconjunto de municipios exige el uso de madera tratada ignífuga para viviendas unifamiliares, aunque el aumento de las primas por incendios forestales está impulsando la adopción. El auge de las obras públicas, ejemplificado por el diafragma de madera de 9 acres del Aeropuerto Internacional de Portland, señala un punto de inflexión en el que las compras gubernamentales se inclinan hacia materiales con bajo impacto ambiental que cumplen con las clasificaciones de ocupación mejoradas de la Asociación Nacional de Protección contra Incendios (NFPA). En consecuencia, el panorama de la demanda se amplía más allá de los ciclos inmobiliarios especulativos, protegiendo el mercado de madera tratada ignífuga contra la volatilidad macroeconómica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
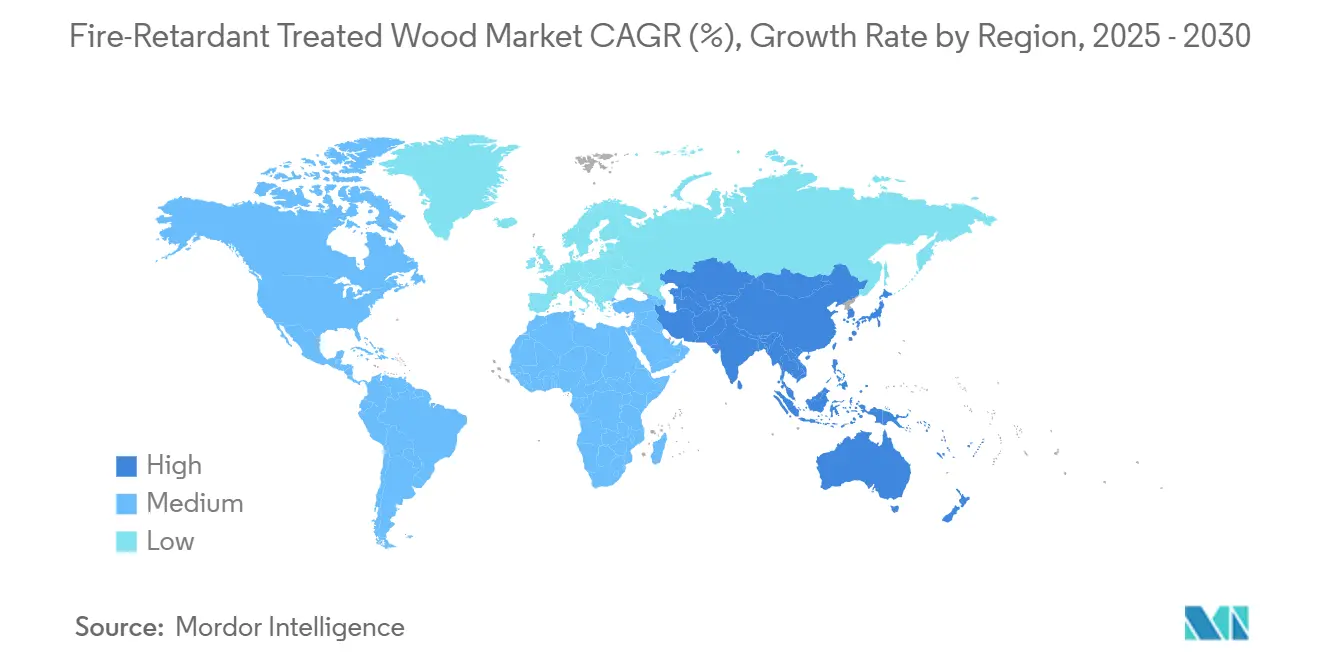
América del Norte representa el 43.36 % de los ingresos globales de 2024. La intensificación de las temporadas de incendios forestales y las renovaciones impulsadas por las aseguradoras aseguran una base estable para la región. La convergencia de los códigos canadienses simplifica el suministro transfronterizo, y los programas de recubrimiento de postes de electricidad aumentan el volumen.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.05 %, gracias a que la norma GB 55037-2022 de China regula el rendimiento de la clase B1 y Japón extiende la vida útil de la madera a 50 años. La urbanización de la ASEAN canaliza la demanda hacia complejos hoteleros de mediana altura y de uso mixto, y las fábricas locales importan tecnología de impregnación occidental.
Europa registra un crecimiento moderado gracias a los objetivos de carbono; los países nórdicos lideran, mientras que los mercados del sur se quedan atrás debido a la austeridad fiscal. Sudamérica y Oriente Medio y África contribuyen modestamente; aún existen marcos regulatorios formativos, pero el estímulo a la infraestructura en Brasil y los Emiratos Árabes Unidos presagia un futuro alcista. En conjunto, la diversificación geográfica estabiliza el mercado de la madera tratada con retardante de llama ante impactos locales en el sector inmobiliario o en las políticas.
Panorama competitivo
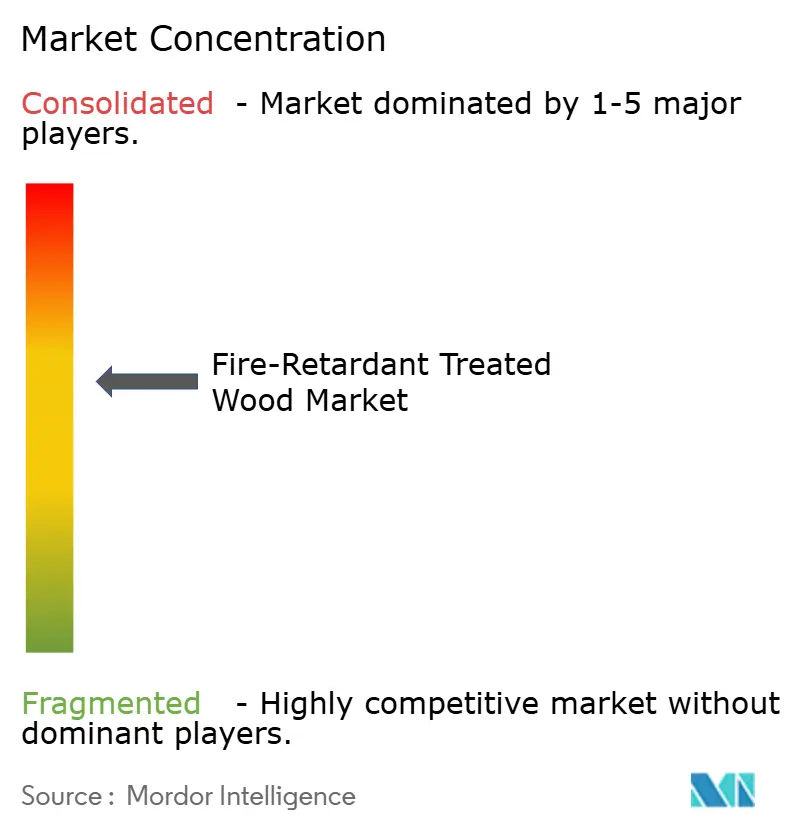
El mercado de la madera tratada con retardantes de llama está moderadamente concentrado. Koppers Holdings, Viance y Weyerhaeuser consolidan el segmento superior mediante la integración vertical, productos químicos patentados y una distribución continental. Koppers invirtió 100 millones de dólares en Brown Wood Preserving en 2024 para asegurar la capacidad de producción de postes en el Medio Oeste, lo que refuerza sus estrategias de crecimiento inorgánico. Viance se diferencia mediante UltraPole NXT, basado en DCOI, que ofrece una menor toxicidad acuática y garantías limitadas de 50 años. Los nuevos participantes se inclinan por los recubrimientos de superficies con etiquetas ecológicas como una oportunidad de mercado, pero la elevada inversión en I+D, sumada a los ciclos de certificación más largos, plantean barreras competitivas. El éxito a largo plazo favorece a los proveedores que combinan la innovación química con una cadena de custodia sólida, reconstruyendo así la confianza tras escándalos previos y manteniendo la captura de valor en el mercado de la madera tratada con retardantes de llama.
Líderes de la industria de la madera tratada con retardantes de fuego
Viance
Compañía a prueba de fuego
Arxada
PRODUCTOS DE MADERA TRATADA HOOVER
Koppers
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: T2EARTH, LLC presentó OnWood Plywood, el producto de madera ecológica más novedoso con tratamiento ignífugo (FRTW). OnWood, fabricado sin químicos tóxicos, ofrece resistencia, resistencia al fuego de clase A y sostenibilidad. Esto lo convierte en una opción más saludable, de alto rendimiento y rentable para constructores y promotores en zonas propensas a incendios.
- Mayo de 2025: Culpeper Wood Preservers, fabricante de madera tratada a presión, amplía su oferta de productos de madera ignífuga FlamePRO en la región noreste de Estados Unidos. La disponibilidad de la madera ignífuga Culpeper facilitará la atención a los sectores de la construcción multifamiliar y comercial en toda la región, al permitir plazos de entrega más rápidos.
Alcance del informe sobre el mercado mundial de madera tratada con retardantes de fuego
| FRTW impregnado a presión |
| FRTW con revestimiento superficial |
| Tratamientos sin presión/difusión |
| Madera terciada (Plywood) |
| Madera de dimensiones |
| Tablero de fibra orientada (OSB) |
| Tarimas y vallas |
| Otros tipos de productos (revestimientos, revestimientos, paneles CLT) |
| Aplicaciones interiores | Pisos y contrapisos |
| Techos y cerchas de tejado | |
| Particiones de pared | |
| Aplicaciones exteriores | Fachadas y revestimientos |
| Terrazas y patios | |
| Estructuras al aire libre |
| Construcción residencial |
| Edificios comerciales |
| Edificios institucionales (escuelas, hospitales) |
| Instalaciones industriales |
| Infraestructuras públicas y centros de transporte |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de tratamiento | FRTW impregnado a presión | |
| FRTW con revestimiento superficial | ||
| Tratamientos sin presión/difusión | ||
| Por tipo de producto | Madera terciada (Plywood) | |
| Madera de dimensiones | ||
| Tablero de fibra orientada (OSB) | ||
| Tarimas y vallas | ||
| Otros tipos de productos (revestimientos, revestimientos, paneles CLT) | ||
| por Aplicación | Aplicaciones interiores | Pisos y contrapisos |
| Techos y cerchas de tejado | ||
| Particiones de pared | ||
| Aplicaciones exteriores | Fachadas y revestimientos | |
| Terrazas y patios | ||
| Estructuras al aire libre | ||
| Por industria del usuario final | Construcción residencial | |
| Edificios comerciales | ||
| Edificios institucionales (escuelas, hospitales) | ||
| Instalaciones industriales | ||
| Infraestructuras públicas y centros de transporte | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de madera tratada con retardante al fuego en 2025?
El tamaño del mercado de madera tratada con retardante al fuego alcanzó los USD 1.67 mil millones en 2025.
¿Cuál es la CAGR proyectada hasta el año 2030?
Se pronostica que el mercado registrará una CAGR del 4.33 % entre 2025 y 2030.
¿Qué región crece más rápido?
Asia-Pacífico lidera con una CAGR del 5.05%, impulsada por los nuevos mandatos de seguridad contra incendios de China y Japón.
¿Qué tipo de tratamiento tiene la mayor participación?
La madera impregnada a presión domina con el 61.83% de los ingresos de 2024.
¿Por qué las aplicaciones exteriores se están expandiendo rápidamente?
Las normas de mitigación de incendios forestales y los recubrimientos mejorados resistentes a la humedad impulsan la demanda exterior a una CAGR del 4.96 %.


