

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
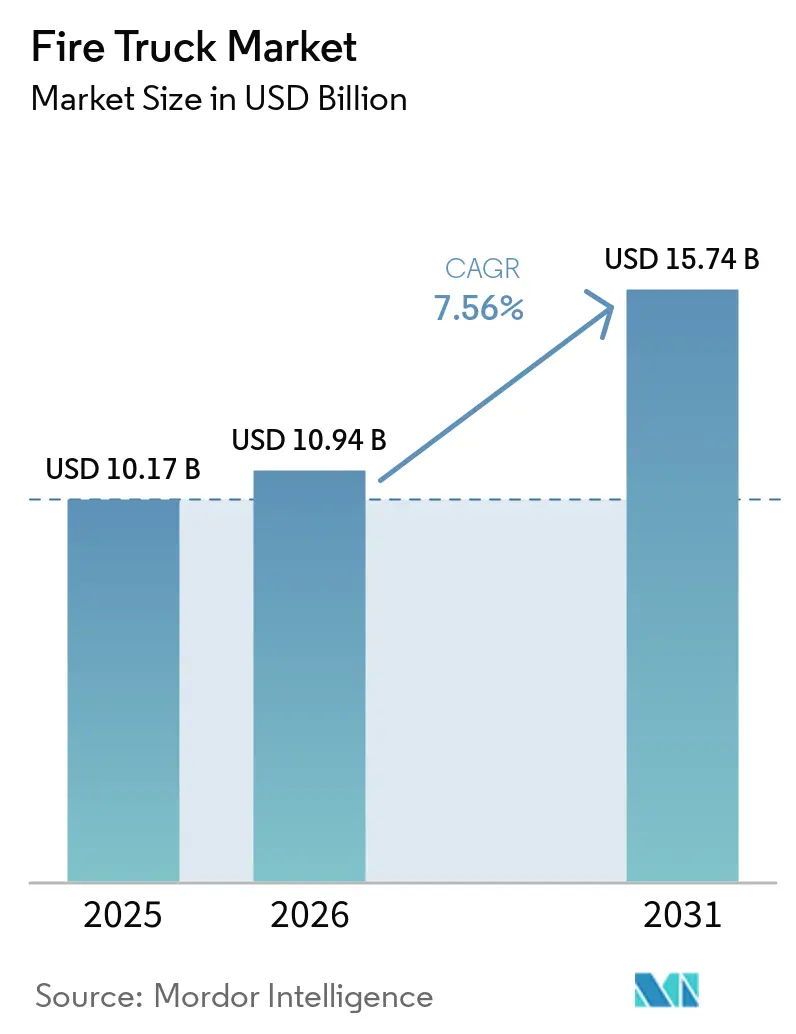
| Tamaño del mercado (2026) | USD 10.94 mil millones |
| Tamaño del mercado (2031) | USD 15.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de camiones de bomberos por Mordor Intelligence
El mercado de camiones de bomberos estaba valorado en 10.17 millones de dólares en 2025 y se espera que alcance los 10.94 millones de dólares en 2026, y se prevé que llegue a los 15.74 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 7.56% durante el período 2026-2031. Los ciclos de renovación de flotas, el impulso de la electrificación y el riesgo de incendios forestales derivados del cambio climático se combinan para aumentar los presupuestos de adquisición a pesar de los persistentes cuellos de botella en la cadena de suministro. Los plazos de entrega extendidos de 18 a 33 meses están llevando a los departamentos a modernizar sus programas de mantenimiento mientras esperan las nuevas entregas. Sin embargo, el mercado de camiones de bomberos continúa absorbiendo precios unitarios más altos, ya que las características de seguridad y rendimiento se vuelven innegociables. Los modelos eléctricos de batería están pasando de la fase piloto a la producción en Norteamérica y Europa, respaldados por las normativas de flotas limpias y los ahorros cuantificables en combustible y gastos de mantenimiento. Mientras tanto, el aumento de los incendios forestales a gran escala estimula la demanda de configuraciones especializadas para zonas silvestres, y la consolidación del poder de los fabricantes de equipos originales (OEM, por sus siglas en inglés) está atrayendo un mayor escrutinio regulatorio en Estados Unidos.
Conclusiones clave del informe
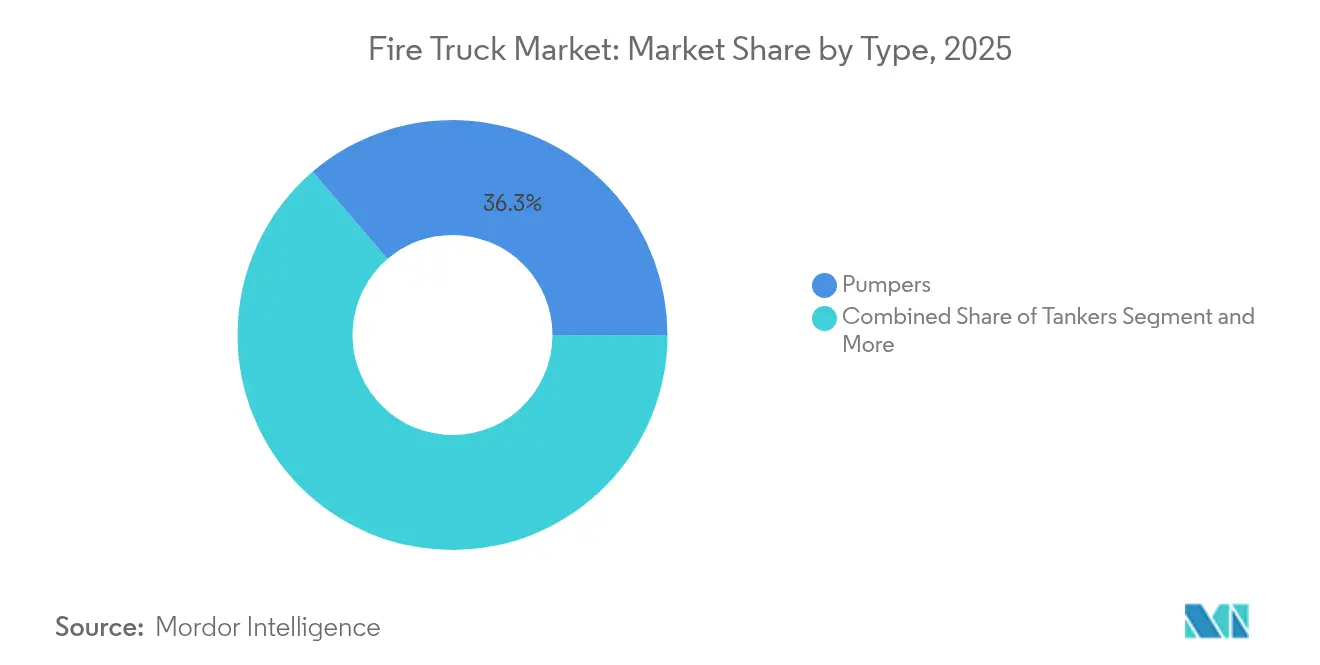
- Por tipo, las autobombas lideraron con una participación de ingresos del 36.28 % en 2025, y se proyecta que el segmento se expanda a una CAGR del 7.62 % hasta 2031.
- Por aplicación, las operaciones residenciales y comerciales representaron el 56.90% de la cuota de mercado de camiones de bomberos en 2025, mientras que las aplicaciones para incendios forestales y silvicultura están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 7.86% hasta 2031.
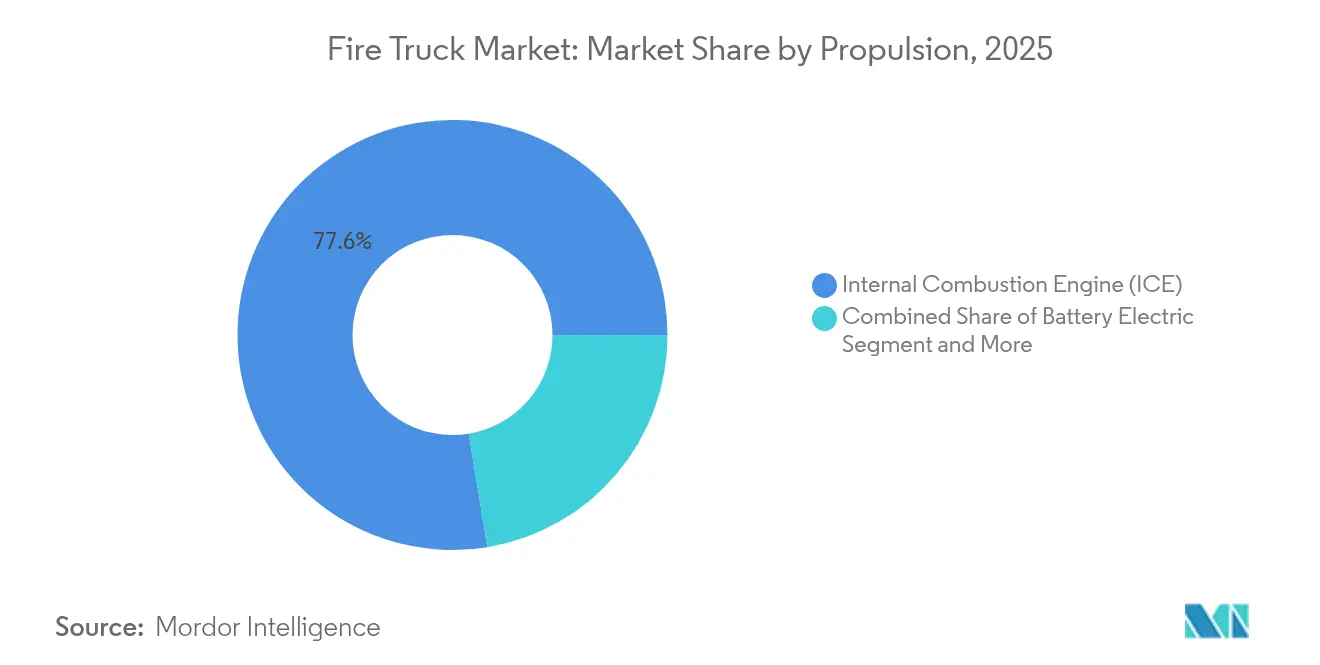
- En cuanto a la propulsión, las plataformas de combustión interna mantuvieron una cuota de mercado del 77.60 % en 2025, pero las unidades eléctricas de batería registraron el mayor crecimiento, con una tasa de crecimiento anual compuesta del 7.71 % hasta 2031.
- Por usuario final, los departamentos municipales captaron el 60.55% de la demanda en 2025, mientras que las autoridades aeroportuarias registraron la perspectiva de crecimiento anual compuesto más sólida, del 7.58%, hasta 2031.
- Por geografía, América del Norte representó el 33.95% de los ingresos de 2025, mientras que Asia-Pacífico está preparada para una CAGR del 7.72% gracias a la rápida urbanización.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de camiones de bomberos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas rigurosas de seguridad contra incendios a nivel mundial y regional. | + 1.8% | Global, con ganancias tempranas en América del Norte, la UE y Australia | Largo plazo (≥ 4 años) |
| Aumento de la frecuencia y la gravedad de los incendios forestales | + 1.5% | América del Norte, Australia, Europa mediterránea | Corto plazo (≤ 2 años) |
| Creciente adopción de camiones de bomberos eléctricos | + 1.2% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Sustitución rápida de flotas municipales obsoletas | + 1.1% | Núcleo europeo, propagación a América del Norte | Mediano plazo (2-4 años) |
| Construcción de edificios de gran altura en zonas urbanas | + 0.9% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Integración de IoT y telemática | + 0.8% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Normativas rigurosas de seguridad contra incendios a nivel mundial y regional.
La nueva norma NFPA 1900 unifica las reglas anteriores de los aparatos e introduce cámaras de visión trasera obligatorias, iluminación LED y guía para vehículos eléctricos. [1] Larry Anderson, “New NFPA 1900 Standard Guides Manufacture of Fire Apparatus,” thebigredguide.com Al pasar de listas de verificación prescriptivas a criterios basados en el rendimiento, como los definidos por la Asociación Nacional de Protección contra Incendios y organismos de normalización europeos como CEN, los reguladores permiten a los fabricantes de equipos originales una mayor flexibilidad de diseño al tiempo que mantienen puntos de referencia de seguridad medibles. Este enfoque permite la optimización de la capacidad de la bomba, la integridad estructural, el rendimiento de frenado y el cumplimiento de las emisiones sin exigir diseños de componentes fijos.
Aumento de la frecuencia y la gravedad de los incendios forestales
La superficie afectada por incendios forestales en EE. UU. alcanzó los 7.7 millones de acres en 2024, superando el promedio de los últimos 10 años a pesar de un menor número de incidentes en total. [2] Katie Hoover y Laura Hanson, “Wildfire Statistics”, fas.org Los incendios forestales más grandes e intensos están acelerando la adquisición de vehículos de tipo 1 para la interfaz urbano-forestal equipados con tanques de alta capacidad y bombas auxiliares que pueden operar mientras el vehículo está en movimiento, lo que mejora la eficiencia de la extinción durante incidentes de rápida propagación. Las directrices de la Asociación Nacional de Protección contra Incendios enfatizan cada vez más las capacidades específicas para la interfaz urbano-forestal, lo que impulsa a los departamentos a modernizar sus flotas con mayor protección para la tripulación y un mejor desempeño fuera de la carretera.
Creciente adopción de camiones de bomberos eléctricos
El despliegue de camiones de bomberos eléctricos ha superado los programas piloto, y el Departamento de Bomberos y Rescate de Boulder opera dos autobombas Rosenbauer RTX, lo que supone un hito para cualquier departamento de EE. UU. El Departamento de Bomberos de St. Paul invirtió en un vehículo RTX de 1.8 millones de dólares, que se prevé que reduzca los costes operativos anuales en aproximadamente 25 000 dólares gracias a la disminución de los gastos de combustible y mantenimiento. Los sistemas de propulsión eléctrica reducen el ruido y eliminan la exposición a los gases de escape diésel, lo que mejora la salud de la tripulación, la percepción de la situación y la comunicación en el lugar de los hechos. Las pruebas en condiciones de frío extremo demuestran que los sistemas de gestión térmica de las baterías mantienen un rendimiento fiable, garantizando la operatividad en climas extremos. La integración de criterios específicos de propulsión en la norma NFPA 1900 ha simplificado el cumplimiento y la certificación de las unidades eléctricas, reduciendo las barreras técnicas y normativas. Los objetivos municipales de neutralidad de carbono y las iniciativas de sostenibilidad impulsan aún más la adopción de vehículos de cero emisiones en las flotas urbanas.
Reemplazo rápido de flotas municipales obsoletas en Europa
Más de dos quintas partes de las estaciones de bomberos europeas se construyeron antes de 1985, y muchos camiones de bomberos superan actualmente su vida útil nominal de 20 años, lo que genera una necesidad urgente de renovación de la flota. Las normativas de emisiones más estrictas, que entrarán en vigor en 2027, están acortando aún más los intervalos de sustitución y aumentando los costes de cumplimiento para las unidades más antiguas. Los municipios recurren cada vez más a programas de compra cooperativa para obtener descuentos por volumen y gestionar tiempos de espera que pueden superar los dos años, garantizando así un acceso oportuno a equipos modernos. Este contexto está impulsando la demanda hacia diseños modulares de camiones de bomberos que integran telemática avanzada, sistemas de propulsión de bajas emisiones y características de seguridad mejoradas. Las autobombas y las unidades aéreas están a la vanguardia de estas mejoras, beneficiándose de chasis adaptables y sistemas escalables que pueden ajustarse a diversos requisitos operativos. Los fabricantes de equipos originales (OEM) están respondiendo con plataformas de fabricación flexibles y componentes estandarizados para admitir múltiples configuraciones de flota.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste inicial de las plataformas de próxima generación | -1.4% | Global, con un impacto agudo en las economías en desarrollo | Corto plazo (≤ 2 años) |
| Cadena de suministro de semiconductores y chasis | -1.1% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Escasez de operadores de vehículos de emergencia cualificados | -0.6% | Global, con un impacto agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Presupuestos municipales ajustados | -0.5% | Mercados principales de APAC, Sudamérica y MEA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste inicial de las plataformas de próxima generación (VE/Híbridas)
Un camión de bomberos eléctrico, como el Rosenbauer RTX, tiene un precio cercano al millón de dólares, aproximadamente el doble del costo de un motor diésel comparable, lo que representa una importante barrera de inversión inicial que retrasa su adopción entre los departamentos de bomberos voluntarios y rurales. Si bien el ahorro operativo derivado de un menor consumo de combustible y un mantenimiento reducido mejora el costo total de propiedad a largo plazo, la inversión inicial sigue siendo un obstáculo, especialmente fuera de las áreas metropolitanas con abundante financiación. Los programas de subvenciones compensan parcialmente estos costos; por ejemplo, el Departamento de Bomberos y Rescate de Boulder obtuvo una financiación externa sustancial para su segunda unidad eléctrica, pero las deficiencias en la financiación siguen limitando su implementación a mayor escala. Los costos de las baterías están disminuyendo, pero es poco probable que alcancen la paridad con los motores diésel hasta que los volúmenes de producción aumenten significativamente después de 2027, lo que mantiene el precio elevado de las unidades eléctricas. Esto crea una dinámica de mercado de dos niveles, donde los departamentos con mayor financiación aceleran la adopción, mientras que las flotas más pequeñas o con recursos limitados se quedan rezagadas. Los fabricantes de equipos originales están introduciendo opciones de baterías modulares y sistemas de propulsión híbridos para superar la brecha de asequibilidad y ampliar la flexibilidad operativa.
Interrupciones en la cadena de suministro de semiconductores y chasis
La escasez de chips ha extendido los plazos de entrega de los vehículos de bomberos a entre 18 y 33 meses, lo que obliga a departamentos como el de Grand Chute, Wisconsin, a operar camiones de bomberos con escalera obsoletos mucho más allá de su vida útil prevista, aumentando así los costos de mantenimiento y el riesgo operativo. Legisladores como los senadores Hawley y Kim han iniciado investigaciones sobre el poder de fijación de precios del grupo de fabricantes de equipos originales (OEM) altamente consolidados y las implicaciones para la seguridad de los retrasos en las entregas, lo que pone de manifiesto el escrutinio regulatorio del mercado. Los cuellos de botella en los chasis agravan aún más la situación, ya que los fabricantes de camiones de bomberos compiten con los productores de camiones comerciales por los limitados bastidores base, intensificando las restricciones de producción. Los OEM con cadenas de suministro integradas verticalmente pueden amortiguar parcialmente estos impactos y mantener calendarios de entrega más consistentes, mientras que los fabricantes más pequeños se enfrentan a retrasos que amenazan su credibilidad en el mercado y tensan las relaciones con los clientes.
Análisis de segmento
Por tipo: Los bombeadores mantienen el liderazgo mientras fomentan la innovación
El segmento de camiones de bomberos representó el 36.28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031. La evolución de los camiones de bomberos incorpora sistemas de espuma de aire comprimido y carrocería modular, lo que otorga a los departamentos una capacidad multipropósito. Los ingresos del segmento también se benefician de la electrificación temprana, ya que la plataforma RTX de Rosenbauer ofrece un rendimiento de bombeo idéntico al de los modelos diésel. Los camiones cisterna siguen siendo indispensables donde las redes de hidrantes son escasas, y las plataformas de escalera se adaptan a los horizontes urbanos en crecimiento, incluyendo el alcance de 230 metros del Bronto Skylift, que cubre edificios de 20 plantas.
Las unidades de rescate modernas incorporan herramientas hidráulicas de extracción y dispositivos de corte a batería, lo que reduce el tiempo de preparación del lugar de los hechos. También está aumentando la demanda de vehículos combinados que combinan las funciones de autobomba, camión cisterna y rescate para ahorrar presupuestos de adquisición y espacio en las estaciones. Los camiones forestales incorporan bombas auxiliares que suministran agua mientras el vehículo está en movimiento, una característica vital durante incendios de rápida propagación. Los vehículos ARFF tienen precios elevados debido a las normas de la Parte 139 de la FAA, que exigen estrictos parámetros de aceleración y suministro de espuma. Con la innovación incremental, es probable que la cuota de mercado de los camiones de bomberos se mantenga por encima de un tercio durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El crecimiento de las áreas silvestres reduce la brecha con la demanda estructural
La protección residencial y comercial representó el 56.90 % de los ingresos de 2025, lo que la convierte en la aplicación individual más importante dentro del mercado de camiones de bomberos. Las normativas de los servicios de bomberos para los núcleos urbanos densos mantienen un flujo constante de órdenes, y los nuevos códigos de construcción siguen orientando las necesidades de equipos hacia una mayor capacidad de bombeo y sistemas de descontaminación integrados.
Sin embargo, la gestión de incendios forestales y forestales está creciendo a un ritmo anual compuesto del 7.86%, a medida que los patrones climáticos intensifican la gravedad y la duración de las temporadas de incendios. Los diseños de los vehículos incorporan mayor altura libre al suelo, bajos reforzados y capacidad de bombeo y desplazamiento para que los equipos puedan combatir las llamas sin detenerse. Las subvenciones federales vinculadas a los programas de mitigación de incendios forestales mantienen los presupuestos de adquisición incluso durante las recesiones de ingresos municipales. Las aplicaciones industriales exigen sellos resistentes a productos químicos y agentes extintores compatibles con los riesgos de clase B, mientras que los aeropuertos siguen solicitando unidades ARFF que cumplan con los requisitos de espuma sin flúor establecidos por la iniciativa de transición F3 de la FAA. En conjunto, estos cambios demuestran cómo los diversos perfiles de riesgo dan forma al mercado de camiones de bomberos en constante evolución.
Por propulsión: la aceleración eléctrica desafía el dominio del diésel
Los motores de combustión interna aún representaron el 77.60 % de las entregas en 2025, lo que mantuvo la base tradicional del mercado de camiones de bomberos. Sin embargo, las unidades eléctricas de batería están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.71 %, impulsadas por los objetivos climáticos municipales y la evidencia de ahorros operativos. Empresas pioneras, como la ciudad de Boulder, informan de reducciones significativas en la exposición de sus tripulaciones a las partículas diésel, lo que refuerza los argumentos para una implementación más amplia.
Las configuraciones híbridas ofrecen una solución provisional, permitiendo el funcionamiento de la bomba eléctrica en el lugar del incidente y la propulsión diésel para desplazamientos de larga distancia. Los sistemas de pilas de combustible aún están en fase inicial, pero podrían solucionar los problemas de autonomía y tiempo de inactividad por recarga para las agencias rurales una vez que se expanda la infraestructura de hidrógeno. La arquitectura independiente del sistema de propulsión de la norma NFPA 1900 integra las características de seguridad eléctrica bajo el mismo paraguas que las diésel, reduciendo la incertidumbre en materia de cumplimiento normativo. Gracias a estos avances, la cuota de mercado de los camiones de bomberos eléctricos podría alcanzar una quinta parte del total para finales de la década, especialmente en las jurisdicciones urbanas que sustituyen sus flotas diésel por vehículos de cero emisiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Las autoridades aeroportuarias superan a los compradores municipales
Los departamentos municipales atendieron el 60.55 % de la demanda en 2025, lo que refleja su papel fundamental en la protección de la comunidad. No obstante, las autoridades aeroportuarias exhiben la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.58 %, impulsada por las ampliaciones de terminales y criterios más estrictos para los vehículos ARFF. La transición de los sistemas de espuma que eliminan las sustancias químicas PFAS aumenta la urgencia de renovar las flotas más antiguas, mientras que el tamaño de las aeronaves modernas exige un mayor flujo de agentes para la respuesta a incidentes.
Las brigadas industriales siguen especificando unidades diseñadas a medida para plantas petroquímicas y manufactureras, integrando la telemetría de detección de gases con los sistemas de control de vehículos. Las agencias de defensa mantienen flotas especializadas que pueden desplegarse en el extranjero o en bases militares, a menudo mediante contratos plurianuales que estabilizan las líneas de producción de los fabricantes. Los servicios de contratación privada también están ganando terreno, sobre todo en parques industriales con estructura de campus, donde la protección contra incendios especializada ofrece ventajas en materia de seguros. Esta creciente diversidad de compradores amplía el mercado potencial de camiones de bomberos más allá de su núcleo municipal.
Análisis geográfico
Mercado de camiones de bomberos de Norteamérica
América del Norte representó el 33.95 % de los ingresos de 2025, beneficiándose de una financiación consolidada para los servicios de emergencia y de pruebas de tecnología avanzada. Además, la región concentra la mayor parte de los primeros despliegues de camiones de bomberos eléctricos, lo que refuerza su papel como referente para las futuras tendencias de adopción global. Los programas federales de infraestructura en curso proporcionan financiación adicional para reemplazar equipos con más de 20 años de antigüedad, lo que mantiene la solidez de los pedidos y apoya la modernización de las flotas tanto en departamentos urbanos como suburbanos. Los amplios presupuestos municipales y los acuerdos de compra cooperativa estabilizan aún más la demanda, lo que permite a los fabricantes de equipos originales (OEM) aumentar la producción de autobombas, vehículos con escalera y unidades eléctricas de última generación.
Mercado de camiones de bomberos de Asia-Pacífico
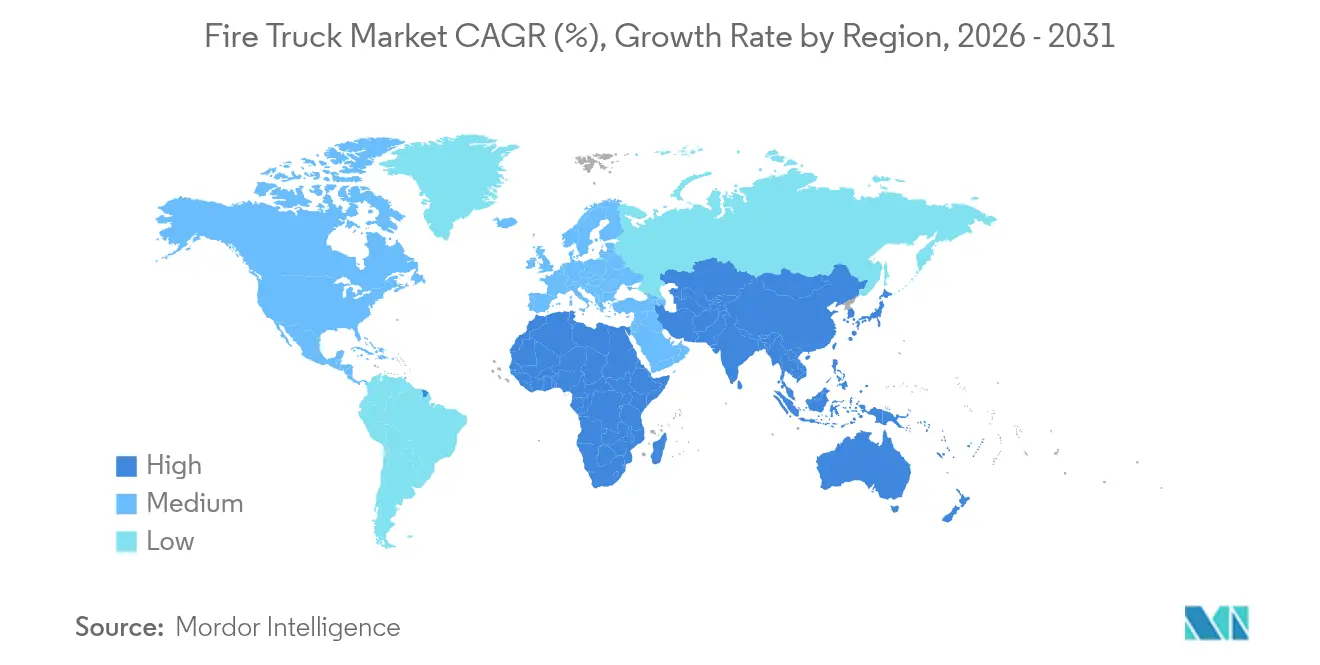
La región de Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 7.72%, está expandiendo rápidamente sus servicios municipales de bomberos para adaptarse a la urbanización en China, India y el sudeste asiático. Las ciudades chinas de segundo y tercer nivel están destinando capital a ampliar sus redes de estaciones e invertir en bombas y vehículos con escalera diseñados para distritos densamente poblados y con edificios altos. India realiza licitaciones periódicas que priorizan el ensamblaje local, fomentando las empresas conjuntas entre fabricantes de equipos originales (OEM) globales y proveedores nacionales de chasis. Por su parte, los países del sudeste asiático se centran en modernizar sus flotas con sistemas de propulsión de bajas emisiones y telemática integrada. El creciente interés en los vehículos comerciales eléctricos de batería, con una sólida TCAC, apunta a un mercado en auge para vehículos de cero emisiones una vez que la infraestructura de carga madure, lo que posiciona a la región para una adopción acelerada a medio plazo.
Mercado de camiones de bomberos de EMEA y Sudamérica
Europa sigue siendo un mercado amplio, aunque de crecimiento más lento, centrado en el cumplimiento de las normativas medioambientales y la renovación de flotas, en lugar de la expansión. Las normas de emisiones cada vez más estrictas y los estándares alineados con la NFPA influyen en los criterios de adquisición e impulsan la adopción de motores Euro-VI y sistemas de propulsión híbridos. Oriente Medio y África registran pedidos estables vinculados a la expansión urbana y a los megaproyectos industriales, mientras que la demanda en Sudamérica se ve atenuada por la volatilidad macroeconómica y la financiación irregular de las flotas municipales. En conjunto, estas trayectorias regionales ponen de manifiesto la diversidad geográfica del mercado de camiones de bomberos, destacando los distintos factores de crecimiento, las presiones regulatorias y los plazos de adopción que configuran la dinámica del mercado global.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El diseño y la adquisición de camiones de bomberos se rigen por normas de seguridad y rendimiento que armonizan cada vez más los requisitos entre los distintos tipos de vehículos y sistemas de propulsión. La norma NFPA 1900 consolidó varias normas anteriores de la NFPA sobre vehículos en un único marco que entró en vigor el 1 de enero de 2024, mientras que la NFPA 1910 consolidó los requisitos de inspección, mantenimiento y pruebas, lo que orienta a los fabricantes y departamentos hacia listas de verificación de cumplimiento más claras y unificadas que también incorporan directrices para la integración de vehículos eléctricos.
En Europa, la norma EN 1846-2 (publicada en 2024 y actualizada en 2025 con adopciones nacionales como SS-EN 1846-2 y NEN-EN 1846-2) establece requisitos comunes de seguridad y rendimiento para vehículos de bomberos y rescate, lo que facilita la comparabilidad de las licitaciones transfronterizas. En Estados Unidos, las normas operativas y a nivel de vehículo también influyen en las configuraciones y el uso de los aparatos, incluidas las disposiciones de la FMCSA (49 CFR 390.3T(f)(5)) que abordan las exenciones para operaciones de emergencia, y las actualizaciones de la NHTSA en junio de 2026 que modificaron partes de las referencias de FMVSS relevantes para los sistemas de vehículos modernos. Los requisitos de integridad del tren motriz eléctrico según FMVSS 305a incluyen una fecha de cumplimiento obligatorio a partir del 1 de septiembre de 2027 (con ciertas extensiones para categorías de fabricantes específicas), lo que crea un cronograma de validación definido para los aparatos de bomberos eléctricos e híbridos.
Análisis de la cadena de valor
La cadena de valor de los camiones de bomberos comienza con el suministro de chasis y tren motriz (fabricantes de equipos originales de camiones comerciales y plataformas especializadas), luego pasa a la fabricación de carrocerías y módulos, la integración de bombas y sistemas de espuma, paquetes eléctricos y de iluminación, y los flujos de trabajo de ensamblaje final y certificación para aplicaciones municipales, industriales y de extinción de incendios en aeropuertos (ARFF). Un ecosistema de proveedores de múltiples niveles proporciona bombas, válvulas, tanques, carretes de manguera, sistemas de agentes, iluminación y electrónica de control, mientras que los fabricantes de la etapa final se encargan de la integración, las pruebas de flujo de agua, las pruebas en carretera y la documentación de configuración según especificaciones, alineada con estándares como NFPA 1900 y EN 1846-2.
La gestión de los plazos de entrega y la disponibilidad de los chasis siguen siendo fundamentales para la generación de valor y la gestión de riesgos en toda la cadena de suministro. Los fabricantes de equipos originales (OEM) han apostado por la producción modular para separar la fabricación de la carrocería de la entrega del chasis, como demuestra Rosenbauer, que en abril de 2026 entregó su camión cisterna de bomberos número 100 con el diseño de carrocería modular MT. Los módulos se fabrican internamente antes de la llegada del chasis para acortar el plazo de entrega. Las alianzas estratégicas también contribuyen a garantizar las plataformas base y la cobertura de servicio, como el acuerdo de cooperación estratégica global que Zoomlion firmó con Mercedes-Benz Trucks en abril de 2025, centrado en chasis especializados para camiones de bomberos y soluciones integrales para vehículos, alineando el suministro de chasis, la ingeniería de integración y el servicio posventa en todas las regiones.
Panorama competitivo
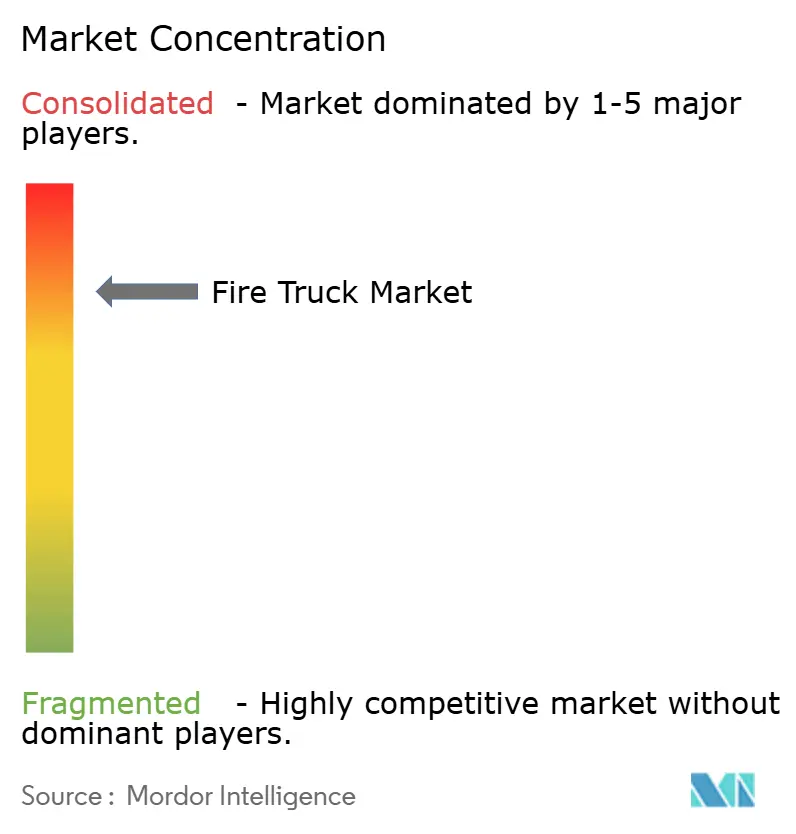
El mercado de camiones de bomberos está altamente concentrado; tres fabricantes globales representan una participación significativa, lo que les otorga ventajas de escala en I+D y negociación de la cadena de suministro. Este dominio ha llamado la atención bipartidista del Senado sobre el poder de fijación de precios y los retrasos en las entregas, y los legisladores están investigando si la consolidación socava la preparación. [3] Elizabeth Warren, “Investigación bipartidista sobre los daños del capital privado”, warren.senate.gov Los fabricantes de equipos originales responden expandiendo la capacidad nacional; Pierce Manufacturing, por ejemplo, agregó turnos de producción y superficie de planta para reducir los retrasos.
La electrificación se ha convertido en el principal campo de batalla competitivo. OshHKosh presentó su sistema de mitigación de colisiones con IA en el CES 2025, posicionando la seguridad basada en software como un factor diferenciador. El continuo lanzamiento de la serie RTX de Rosenbauer en Norteamérica y Europa demuestra su confianza en la expansión de la producción eléctrica. REV Group aprovecha su cartera de flotas mixtas para ofrecer camiones de bomberos híbridos destinados a ciudades con escasa infraestructura de carga.
Los nuevos participantes se centran en oportunidades nicho como las plataformas de gestión de flotas basadas en IoT que integran mantenimiento predictivo y análisis del comportamiento del conductor. Los integradores de chasis más pequeños también encuentran oportunidades en configuraciones personalizadas para terrenos forestales, donde la agilidad y las características de protección especializadas son más importantes que la escala. Dado que las prioridades de los compradores se centran en el valor del ciclo de vida por encima del costo inicial, los contratos de servicio integrado que combinan capacitación, repuestos y telemática podrían transformar la combinación de ingresos de los participantes en la industria de los camiones de bomberos.
Líderes de la industria de camiones de bomberos
Corporación Oshkosh
Rosenbauer Internacional AG
Magirus GmbH.
Grupo REV
Corporación Morita Holdings
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Rosenbauer presentó en INTERSCHUTZ 2026 la escalera aérea eléctrica L32A-XS, construida sobre un chasis MAN eTGM, posicionándose como la primera escalera aérea totalmente eléctrica de menos de 16 toneladas. Este lanzamiento extiende la electrificación más allá de los camiones de bomberos, incorporándola a vehículos aéreos donde las exigencias de carga útil, estabilidad y potencia son mayores. Asimismo, amplía la diferenciación competitiva en lo que respecta a la gestión de baterías, la ingeniería de integración y la preparación para el cumplimiento de las normativas de cero emisiones.
- Marzo de 2026: Oshkosh Airport Products anunció que Groupe ADP encargó un cuarto vehículo eléctrico ARFF Striker Volterra 6x6 para el aeropuerto de París-Le Bourget. Los pedidos repetidos de un importante operador aeroportuario demuestran confianza operativa y respaldan una mayor adopción de plataformas ARFF eléctricas en los ciclos de renovación de flotas aeroportuarias. Este acuerdo refuerza la posición de Oshkosh en el segmento premium de ARFF, donde las especificaciones y el soporte integral durante todo el ciclo de vida influyen considerablemente en las adquisiciones.
- Diciembre de 2024: Rosenbauer America se asoció con el Departamento de Bomberos de Dallas para desplegar un camión de bomberos eléctrico PANTHER 6x6 en el Aeropuerto Dallas Love Field en 2025. Esta colaboración integró la tecnología electrificada de extinción de incendios en aeropuertos (ARFF, por sus siglas en inglés) en un entorno operativo, lo que permitió validar el rendimiento, optimizar los flujos de trabajo de carga y atender las necesidades de mantenimiento. Asimismo, contribuyó a estandarizar las especificaciones eléctricas en las licitaciones aeroportuarias, a medida que convergen los sistemas de espuma, los requisitos de seguridad y los objetivos de reducción de emisiones.
Alcance y metodología
Un camión de bomberos es un vehículo grande que transporta bomberos y equipo para la extinción de incendios. Los camiones de bomberos están equipados para apoyar las operaciones de extinción de incendios y rescate, y llevan herramientas Hurst, escaleras de mano, sierras especializadas, cuerdas y arneses de rescate, y sopletes de corte. Estos camiones también cuentan con un completo equipo de soporte vital avanzado (SVA).
El mercado global de camiones de bomberos se segmenta por tipo, aplicación, propulsión, usuario final y geografía. Por tipo, el mercado se segmenta en autobombas, camiones cisterna, camiones de rescate, camiones con plataforma elevadora, camiones modulares multitarea, camiones de bomberos forestales y vehículos de rescate aeroportuario (ARFF). Por aplicación, el mercado se segmenta en residencial y comercial, industrial y manufacturero, aeropuertos, militar y forestal. Por propulsión, el mercado se segmenta en motor de combustión interna (ICE), híbrido, eléctrico de batería y eléctrico de pila de combustible. Por usuario final, el mercado se segmenta en departamentos de bomberos municipales, brigadas de instalaciones industriales, autoridades aeroportuarias, defensa y militar, y servicios de bomberos privados y por contrato. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico y el resto del mundo. El informe ofrece el tamaño del mercado en valor (miles de millones de USD) y volumen (unidades), junto con pronósticos para todos los segmentos mencionados.
Por Tipo
| Bombas |
| Los buques tanque |
| Camiones de rescate |
| Camiones con plataforma elevadora |
| Camiones modulares multitarea |
| Camiones de bomberos forestales |
| Camión de rescate de accidentes de aeropuerto (ARFF) |
por Aplicación
| Residencial y comercial |
| Industrial y Manufactura |
| Aeropuertos |
| Militares |
| Áreas silvestres y silvicultura |
Por propulsión
| Motor de combustión interna (ICE) |
| Híbrido |
| Batería eléctrica |
| Pila de combustible eléctrica |
Por usuario final
| Departamentos de bomberos municipales |
| Brigadas de Instalaciones Industriales |
| Autoridades aeroportuarias |
| Defensa y Militar |
| Servicios de bomberos por contrato y privados |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Bombas | |
| Los buques tanque | ||
| Camiones de rescate | ||
| Camiones con plataforma elevadora | ||
| Camiones modulares multitarea | ||
| Camiones de bomberos forestales | ||
| Camión de rescate de accidentes de aeropuerto (ARFF) | ||
| por Aplicación | Residencial y comercial | |
| Industrial y Manufactura | ||
| Aeropuertos | ||
| Militares | ||
| Áreas silvestres y silvicultura | ||
| Por propulsión | Motor de combustión interna (ICE) | |
| Híbrido | ||
| Batería eléctrica | ||
| Pila de combustible eléctrica | ||
| Por usuario final | Departamentos de bomberos municipales | |
| Brigadas de Instalaciones Industriales | ||
| Autoridades aeroportuarias | ||
| Defensa y Militar | ||
| Servicios de bomberos por contrato y privados | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de camiones de bomberos?
El tamaño del mercado de camiones de bomberos está valorado en USD 10.94 mil millones en 2026, con proyecciones que apuntan a USD 15.74 mil millones para 2031.
¿Qué tipo de camión de bomberos genera más ingresos?
Las empresas de bombeo mantienen el liderazgo, asegurando el 36.28 % de los ingresos globales de 2025 y manteniendo la perspectiva de CAGR del 7.62 % más rápida hasta 2031.
¿Qué tan rápido se están adoptando los camiones de bomberos eléctricos?
Los modelos eléctricos a batería se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.71% y los departamentos que los adoptan primero informan ahorros anuales de aproximadamente USD 25,000 XNUMX por unidad.
¿Por qué las autoridades aeroportuarias son un segmento clave en crecimiento?
Los servicios de bomberos de los aeropuertos deben cumplir con estrictos estándares ARFF y están modernizando sus flotas en medio de las expansiones de las terminales, lo que impulsa un crecimiento CAGR del 7.58 % hasta 2031.
¿Qué factores limitan la oferta a corto plazo?
La escasez de semiconductores y los cuellos de botella en los chasis han ampliado los plazos de entrega hasta 33 meses, retrasando así el reemplazo de la flota.
¿Qué tan concentrado está el panorama competitivo?
Tres fabricantes globales controlan aproximadamente cuatro quintos de la producción, lo que da como resultado un índice de concentración del mercado de 8.


