

Tamaño y participación del mercado de recubrimientos ignífugos para madera
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
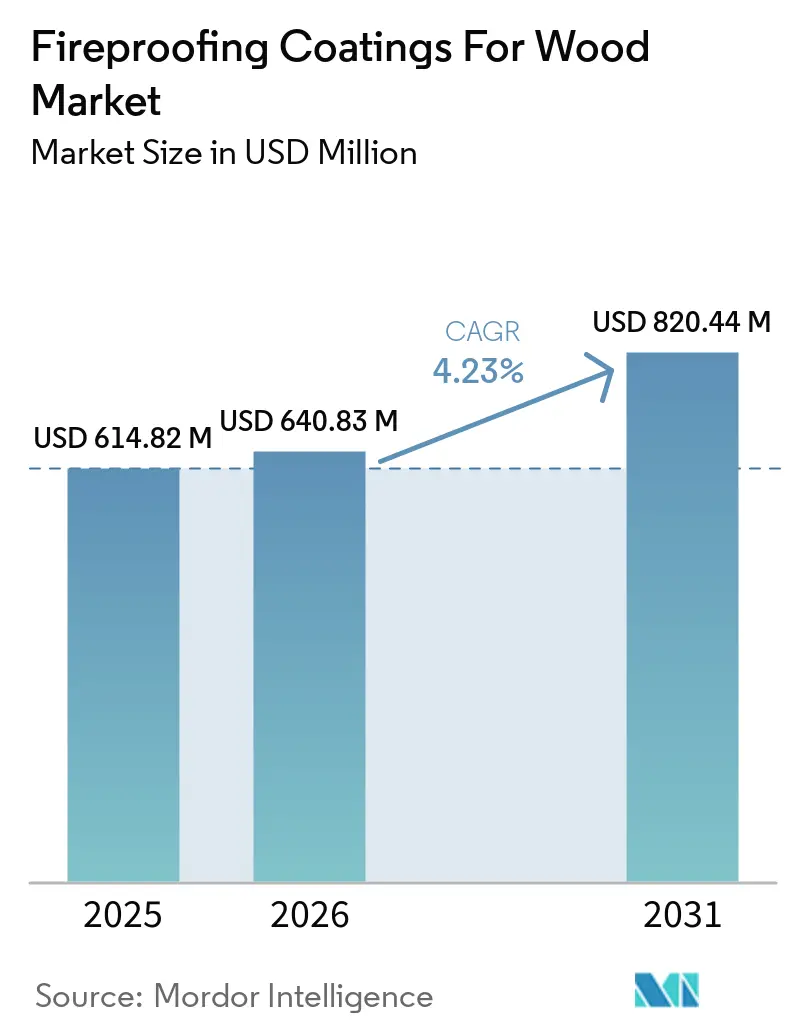
| Tamaño del mercado (2026) | USD 640.83 Million |
| Tamaño del mercado (2031) | USD 788.33 Million |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
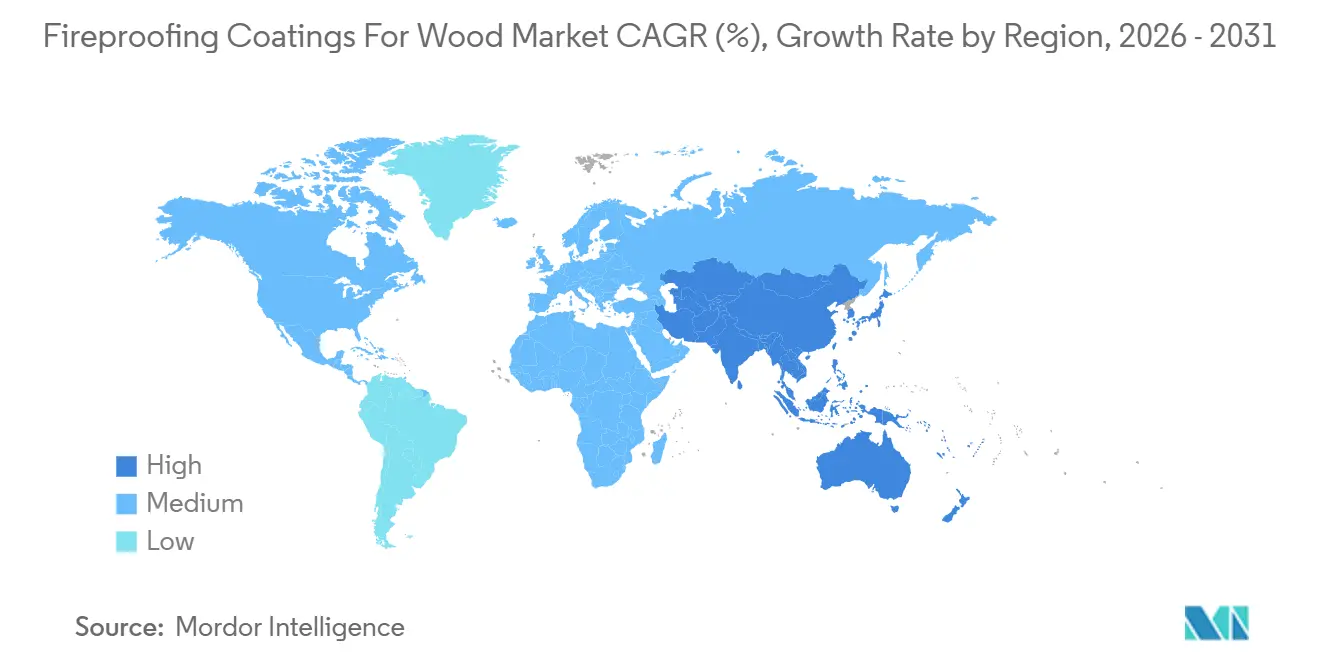
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
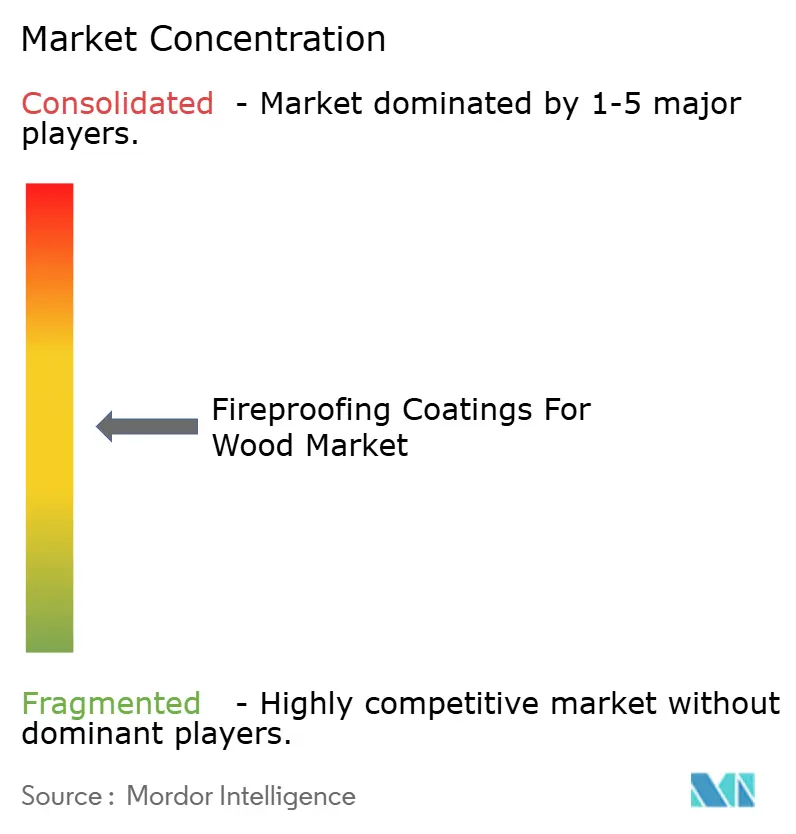
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos ignífugos para madera realizado por Mordor Intelligence
The Fireproofing Coatings For Wood Market size was valued at USD 614.82 million in 2025 and is estimated to grow from USD 640.83 million in 2026 to reach USD 788.33 million by 2031, at a CAGR of 4.23% during the forecast period (2026-2031). Heightened fire-safety codes, insurance incentives, and the expansion of mass-timber construction elevate demand even as volume growth stays modest. Water-borne, halogen-free acrylic systems are replacing solvent formulations in response to VOC caps in California and the European Union. North America led with a 39.98% share in 2025, yet Asia-Pacific is on course for the fastest 4.87% annual growth on the back of Japan’s CLT boom and Australia’s carbon-neutral building mandates. Acrylic resins commanded 74.69% of demand in 2025 because their char chemistry tolerates moisture found in kiln-dried lumber. Insurance discounts for ASTM E84 Class A-rated timber further strengthen the pull for certified intumescent systems.
Conclusiones clave del informe
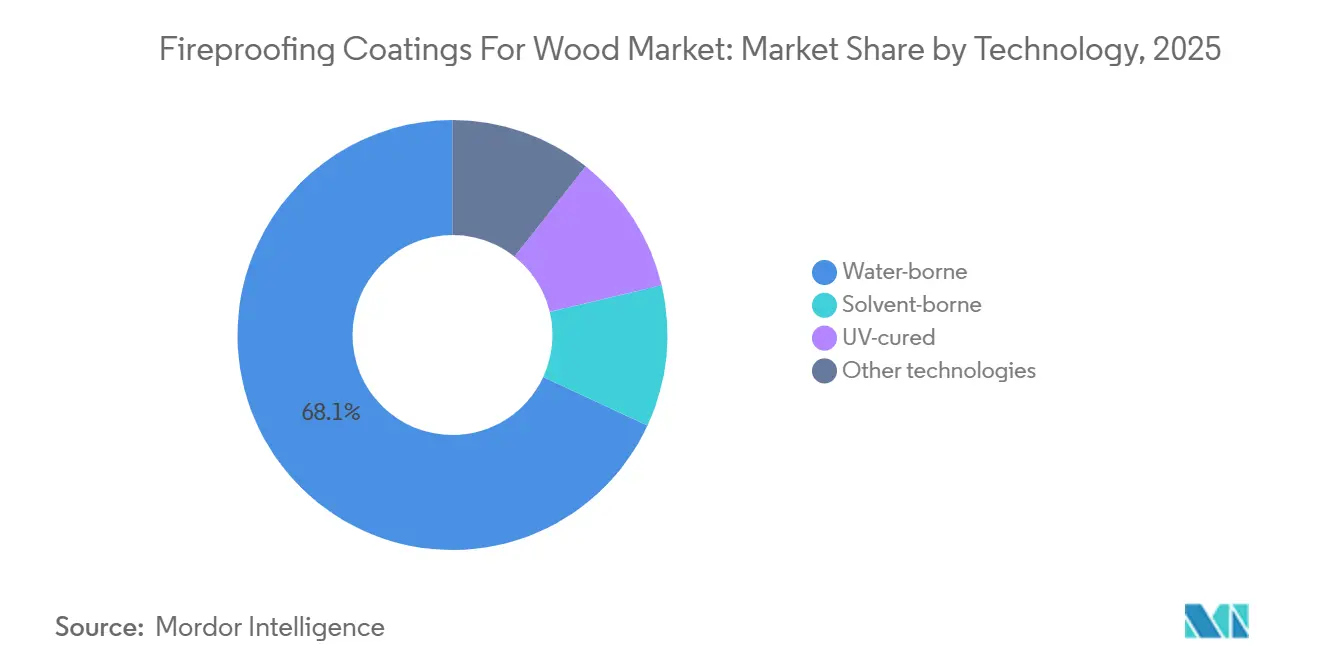
- Por tecnología, la tecnología basada en agua aseguró el 68.09% de los ingresos de 2025 y se prevé que se expanda a una CAGR del 4.47% hasta 2031.
- Por tipo de resina, las resinas acrílicas capturaron el 74.69% de la demanda en 2025 y se proyecta que crecerán a una CAGR del 4.37% hasta 2031.
- Por tipo de recubrimiento, los recubrimientos libres de halógenos tuvieron una participación del 78.87 % en 2025 y representan el segmento con una CAGR del 4.57 % más rápida hasta 2031.
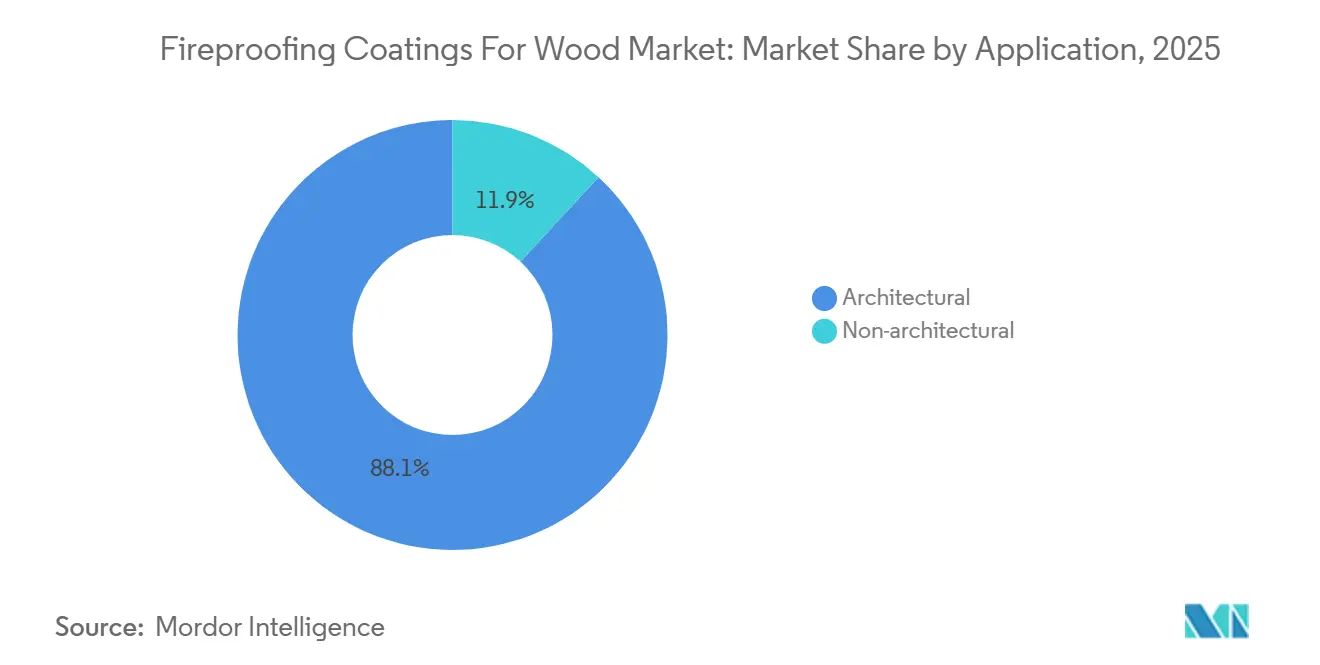
- Por aplicación, las aplicaciones arquitectónicas representaron el 88.12 % de los ingresos de 2025; se proyecta que se expandirán a una CAGR del 4.43 % hasta 2031.
- Por geografía, América del Norte lideró con una participación del 39.98% en 2025, mientras que se pronostica que Asia-Pacífico registrará una CAGR del 4.87%, la más alta entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos ignífugos para madera
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Códigos estrictos de seguridad contra incendios y mandatos de certificación | + 1.2% | Global, con la aplicación más estricta en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Expansión de la construcción con madera maciza en Asia-Pacífico | + 1.0% | Núcleo de APAC (Japón, Australia, China), propagación a Corea del Sur y Nueva Zelanda | Mediano plazo (2-4 años) |
| Cambio hacia formulaciones libres de halógenos y con bajo contenido de COV | + 0.8% | América del Norte y la UE lideran, la adopción en APAC se acelera | Mediano plazo (2-4 años) |
| Descuentos en seguros para madera estructural revestida | + 0.5% | América del Norte (California, Luisiana), Australia | Corto plazo (≤ 2 años) |
| Especificaciones digitales de clasificación de incendios integradas en BIM | + 0.3% | América del Norte y Europa, adopción temprana en Singapur y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Códigos estrictos de seguridad contra incendios y mandatos de certificación
Según el Código Internacional de Construcción de 2024, las estructuras de madera maciza pueden alcanzar niveles de altura media y alta, siempre que la madera expuesta alcance un índice de propagación de llama dentro de los estándares aceptables, mientras que los materiales de protección contra incendios mejoran la resistencia al fuego y la seguridad de la madera estructural. Este punto de referencia solo se puede alcanzar mediante la aplicación de recubrimientos intumescentes. Mientras tanto, la actualización de 2025 del Eurocódigo 5 ofrece a los diseñadores una ventaja financiera: al reconocer el carbón protector de estos recubrimientos, pueden reducir las dimensiones de la madera. En Japón, se aplican disposiciones similares a las residencias CLT de altura media en zonas sísmicas. Aquí, la estipulación es que los recubrimientos certificados deben alcanzar una clasificación en la escala ASTM E119. Además, la NFPA 703 ha introducido un mandato para la certificación de terceros, una medida que ha impulsado la cuota de mercado de los proveedores con laboratorios acreditados [1] Asociación Nacional de Protección contra Incendios, “NFPA 703 Norma para madera tratada con retardante de fuego”, nfpa.org . En conjunto, estas normativas integran firmemente los revestimientos intumescentes en el marco de diseño de estructuras de madera de mediana y gran altura.
Expansión de la construcción con madera maciza en Asia-Pacífico
Entre 2024 y 2025, Japón experimentó un aumento significativo en la construcción de edificios CLT, añadiendo varias estructuras de más de 10 pisos [2] Asociación Japonesa de CLT, “Estadísticas de Construcción con Madera Masiva en Japón”, clta.jp. Bajo su Código Nacional de Construcción de 2025, Australia ahora permite el uso de CLT en áreas propensas a incendios forestales, siempre que las superficies revestidas cumplan con las condiciones de flujo BAL 40. Para 2027, China dio luz verde a nuevas líneas de producción de CLT, con el objetivo de abastecer la construcción de viviendas de madera; cada metro cuadrado requerirá un revestimiento ignífugo. En 2025, Corea del Sur asignó fondos para subvencionar escuelas de CLT, asegurando que cumplan con los estándares KS F 3111. En conjunto, estas iniciativas están impulsando significativamente la demanda de revestimientos ignífugos para madera.
Cambio hacia formulaciones libres de halógenos y con bajo contenido de COV
Los recubrimientos sin halógenos representaron el 78.87 % de la demanda en 2025 y crecerán un 4.57 % hasta 2031, a medida que los especificadores eviten la emisión de gases de haluro de hidrógeno que corroen los conectores de acero. Los acrílicos a base de agua ya cumplen con las normas regulatorias que establecen un límite de emisiones, vigente a partir de 2027. Los nuevos productos ahora presentan de forma destacada el polifosfato de amonio y la melamina, sustituyendo al trióxido de antimonio, que ha sido prohibido según las directrices actualizadas. La norma estadounidense HAP para 2024 ha reducido el nivel permisible de metiletilcetona, lo que ha impulsado a los fabricantes a optar por la acetona. Si bien la acetona se evapora más rápidamente, esta característica reduce las posibilidades de aplicación, especialmente en condiciones de humedad. Estos cambios regulatorios están orientando el mercado de recubrimientos ignífugos para madera hacia la adopción de la tecnología acrílica a base de agua.
Descuentos en seguros para madera estructural revestida
El Plan FAIR de California redujo drásticamente las primas para los edificios de CLT con recubrimientos ASTM E84 Clase A. Esta medida permitió que la actualización fuera neutra en costos durante el primer año de vigencia de la póliza para numerosos proyectos. En Luisiana, se implementó un descuento para la madera con clasificación para huracanes, tratada con retardantes de fuego resistentes al moho. Esta iniciativa busca reducir los costos del ciclo de vida, especialmente en el clima húmedo de la Costa del Golfo. Mientras tanto, las aseguradoras en Australia han comenzado a equiparar los recubrimientos intumescentes con certificación BAL 40 con el revestimiento de fibrocemento. Este cambio se traduce en reducciones anuales en las primas. Estos incentivos amplían los plazos de amortización, animando a los promotores a optar por productos certificados, incluso si tienen un precio inicial más elevado.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta diferencia de coste frente a los acabados convencionales | -0.7% | Global, más agudo en los mercados de Asia Pacífico y Sudamérica, sensibles a los precios | Mediano plazo (2-4 años) |
| Límites de COV/HAP en tecnologías de disolventes | -0.5% | Impacto principal en América del Norte y la UE, efecto dominó en los fabricantes exportadores de APAC | Largo plazo (≥ 4 años) |
| Meteorización prematura en condiciones de humedad tropical | -0.3% | Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia), costa de la India | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de COV/HAP en tecnologías de solventes
La Norma 1113 de California elimina de forma efectiva los epóxicos tradicionales ricos en xileno. Mientras tanto, la UE se dispone a ajustar sus límites para 2027. En EE. UU., una norma HAP de 2024 redujo drásticamente los niveles permisibles de metiletilcetona. Este cambio ha provocado tiempos de curado más largos en zonas húmedas, lo que ha desorganizado los calendarios de los contratistas. En China, la introducción de la norma GB 38507-2020 estableció límites. Sin embargo, debido a la escasa aplicación de la normativa fuera de las ciudades de primer nivel, sigue prosperando un mercado gris con una alta concentración de disolventes. A medida que la industria migra rápidamente hacia productos químicos a base de agua, los formuladores más pequeños, al carecer de experiencia en dispersión, se ven cada vez más sobrecargados.
Meteorización prematura en la humedad tropical
Tras meses de alta humedad, los aglutinantes acrílicos pierden resistencia a la tracción. Esta degradación permite la lixiviación de las sales carbonizadas, reduciendo la resistencia al fuego de una duración estándar a tan solo una hora aproximadamente. Las auditorías de campo realizadas revelaron que un porcentaje significativo de fachadas de CLT revestidas experimentaron desintegración en polvo en un período relativamente corto. Si bien los agentes de acoplamiento de siloxano pueden prolongar la vida útil, conllevan un aumento en los costos de formulación y requieren ajustes de pH, lo que plantea desafíos para los pequeños productores regionales. En Malasia, los proyectos gubernamentales exigen ahora una rigurosa prueba QUV, un parámetro que solo una parte de los productos cumple actualmente. Estos desafíos de durabilidad no solo dificultan su adopción en las regiones ecuatoriales, sino que también subrayan la importancia de la investigación y el desarrollo en la industria de recubrimientos ignífugos para madera.
Análisis de segmento
Por tecnología: Los sistemas a base de agua dominan en medio de las medidas enérgicas contra las COV
Los sistemas a base de agua representaron el 68.09 % de la cuota de mercado de recubrimientos ignífugos para madera en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.47 % hasta 2031. Estos sistemas no solo cumplen con las normas de cumplimiento, sino que también gestionan la humedad de la madera sin ampollarse. La adopción de envases monocomponentes mitiga los riesgos de vida útil y simplifica el uso de herramientas por parte de los contratistas, consolidando aún más el liderazgo de esta tecnología. Si bien los productos a base de disolventes, preferidos para interiores de ferrocarriles y mamparos marítimos, representaron una parte significativa de la demanda, se enfrentan a regulaciones cada vez más estrictas que limitan su crecimiento. Los recubrimientos curados por UV, si bien atraen a los fabricantes de paneles escandinavos con su rápido curado en fábrica, siguen siendo un nicho de mercado debido a las gruesas películas intumescentes que limitan la penetración de la luz.
La transición a sistemas a base de agua altera la dinámica logística: las formulaciones más densas elevan los costos de flete por litro, pero reducen las necesidades de ventilación in situ, lo que agiliza los trámites de permisos. Los grandes productores, equipados con líneas de dispersión, pueden absorber estos costos adicionales, lo que supone un desafío para las empresas más pequeñas y modifica la balanza competitiva. A medida que las regulaciones se extienden a las regiones emergentes, el predominio de los sistemas a base de agua está a punto de reforzar la ventaja de tamaño de mercado para las multinacionales integradas en el sector de recubrimientos ignífugos para madera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de resina: Dominancia acrílica arraigada en la química del carbón
Las resinas acrílicas representaron el 74.69 % del consumo en 2025 y mantendrán una tasa de crecimiento anual compuesta (TCAC) del 4.37 % hasta 2031. Sus espumas carbonizadas ricas en fósforo, que se activan a temperaturas específicas y resisten la humedad de la madera secada al horno, las han convertido en la opción preferida de los arquitectos. El poliuretano posee una resistencia a la abrasión especialmente valorada en escuelas y hospitales. Sin embargo, su proceso de mezcla de dos componentes sobrecarga los presupuestos de mano de obra. La red hidrófoba de la silicona ofrece un rendimiento excepcional en climas costeros y tropicales. Aun así, su precio limita su adopción a zonas con alta propensión a incendios forestales. El epoxi y el éster de vinilo se prefieren en plataformas marinas, donde se prioriza la resistencia química sobre los límites de COV, y están experimentando un crecimiento moderado.
El dominio del acrílico está estabilizando el suministro de materias primas, en particular el polifosfato de amonio y el grafito expandible. Esta tendencia también está simplificando el proceso de aprendizaje para los mezcladores regionales. Además, los acrílicos están impulsando las previsiones a largo plazo para el mercado de recubrimientos ignífugos para madera, especialmente porque los próximos cambios en el código parecen favorecer umbrales de COV cada vez más estrictos, un desafío que las soluciones acrílicas abordan mejor.
Por tipo de recubrimiento: Las formulaciones sin halógenos transforman las cadenas de suministro
Las líneas libres de halógenos representaron el 78.87 % del mercado en 2025 y su mayor crecimiento será con una tasa de crecimiento anual compuesta (TCAC) del 4.57 % hasta 2031. Este crecimiento se debe a la creciente preocupación por la corrosión causada por los haluros de hidrógeno y a la exclusión de los créditos LEED. El polifosfato de amonio sigue siendo el formador de carbón preferido. Sin embargo, tras el incendio de una planta en 2024, se produjo un aumento repentino de precios, lo que pone de manifiesto los riesgos de concentración de la oferta en Shandong. Si bien las láminas de grafito ofrecen importantes ventajas de expansión, su coste se triplica, lo que provoca la estabilización de las cargas. Los sistemas halogenados, con una cuota de mercado menor, se limitan a regiones con normativas menos rigurosas y plantas más antiguas, lo que resulta en un crecimiento moderado.
La transición a compuestos sin halógenos obliga a los formuladores a reevaluar sus estrategias de estabilización de pigmentos y antisedimentación, lo que plantea mayores desafíos técnicos. Este cambio beneficia a las empresas consolidadas con importantes inversiones en investigación y desarrollo, lo que conlleva una transformación en el panorama de proveedores del mercado de recubrimientos ignífugos para madera.
Por aplicación: el segmento arquitectónico aprovecha el auge de la madera en masa
Los usos arquitectónicos representaron el 88.12 % de los ingresos en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.43 % hasta 2031, impulsados por la cartera de proyectos de CLT para rascacielos autorizada en virtud del IBC 2024. Una torre de 18 plantas por sí sola podría requerir un volumen considerable de revestimiento, eclipsando las modestas necesidades de los interiores de ferrocarriles o yates. Mientras tanto, las aplicaciones no arquitectónicas, que representan una proporción menor de la demanda, avanzan lentamente, adaptándose a las normas cambiantes del sector marítimo y del material rodante.
Con la arquitectura a la vanguardia, la investigación y el desarrollo se están orientando hacia métodos de aplicación más rápidos y tonos más claros para alinearse con la estética del diseño. Dada la importancia del segmento, las formulaciones acrílicas al agua se están convirtiendo en el estándar de la industria, impulsadas por las preferencias regulatorias, lo que garantiza un crecimiento constante del mercado de recubrimientos ignífugos para madera.
Análisis geográfico
Recubrimientos ignífugos para el mercado de la madera en Norteamérica
Norteamérica lideró el mercado de recubrimientos ignífugos para madera con una participación del 39.98 % en 2025. Esto se vio impulsado por numerosos proyectos de madera maciza iniciados en el marco del programa de subvenciones del USDA. El descuento premium de California para la madera ASTM E84 Clase A impulsó el crecimiento en zonas propensas a incendios forestales. El código canadiense actualizado para 2025 permite estructuras de 12 pisos en todo el país, mientras que Columbia Británica exige un uso significativo de madera en nuevos edificios públicos, lo que garantiza un flujo sólido para la modernización. En conjunto, estos factores contribuyen al crecimiento sostenido proyectado hasta 2031.
Recubrimientos ignífugos para el mercado de la madera en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.87 %. Entre 2024 y 2025, Japón construyó varias torres de CLT de más de 10 plantas. Las aprobaciones de Australia en zonas de riesgo de incendios forestales, el compromiso de China con las viviendas de madera y el importante subsidio de Corea del Sur impulsan aún más la demanda regional. Mientras Indonesia y Vietnam lidian con problemas de erosión relacionados con la humedad, soluciones tecnológicas como los acopladores de siloxano están acortando distancias.
Revestimientos ignífugos europeos para el mercado de la madera
Europa concentró una cuota significativa en 2025. A la cabeza de la adopción de la madera en masa se encuentran Alemania, el Reino Unido y los países nórdicos, que utilizan el método de sección transversal reducida del Eurocódigo 5. La Ley de Seguridad contra Incendios del Reino Unido ha impulsado una oleada de renovaciones, y la normativa francesa RE2020 sobre emisiones de carbono está impulsando a los constructores residenciales hacia la madera. Si bien el sur de Europa duda debido a la preocupación por los sismos, está experimentando con diseños híbridos, priorizando la madera revestida por su atractivo estético. Se prevé un crecimiento sostenido de la región.
Recubrimientos ignífugos para el mercado de la madera en Oriente Medio, África y Sudamérica
Sudamérica, junto con Oriente Medio y África, posee una participación considerable en conjunto. En 2024, Brasil dio luz verde a las estructuras de madera de varios pisos, impulsando la demanda en São Paulo. Mientras tanto, Dubái y Riad, en el marco de programas de sostenibilidad más amplios, han establecido objetivos de contenido de madera, introduciendo el mercado de recubrimientos ignífugos para madera en regiones tradicionalmente dominadas por el acero. Desafíos como la limitada producción local de CLT y los aranceles de importación moderan el crecimiento.
Panorama regulatorio
Los recubrimientos ignífugos para madera se rigen por pruebas de fuego y normativas de construcción que distinguen cada vez más entre recubrimientos superficiales y madera tratada con retardantes de fuego para uso estructural. En Estados Unidos, la norma NFPA 703 (edición 2024) establece las expectativas de rendimiento y los requisitos de certificación de terceros para recubrimientos y tratamientos ignífugos, mientras que la norma ASTM E84-24 sigue siendo la norma habitual para la clasificación de acabados interiores (de la Clase A a la C) utilizada en especificaciones y requisitos de las aseguradoras. Según el IBC 2024 (Sección 2303.2), las aplicaciones estructurales se enfrentan a restricciones de cumplimiento adicionales, incluidos los criterios de la norma ASTM E2768, lo que aumenta la carga de documentación y pruebas para los recubrimientos comercializados como sustitutos de la madera ignífuga estructural.
En Europa, el marcado y la clasificación CE se rigen por el marco del Reglamento de Productos de Construcción, con la EAD 350865-00-1106 que abarca la vía de evaluación técnica europea para recubrimientos ignífugos y exige ensayos de durabilidad en condiciones ambientales definidas (por ejemplo, tipos de condiciones de uso interno). El Reglamento Delegado (UE) 2026/557 de la Comisión (de marzo de 2026) establece clases de rendimiento para la resistencia al fuego de los productos de construcción, incluidos los recubrimientos ignífugos, reforzando la necesidad de una clasificación armonizada y declaraciones de rendimiento actualizadas. El escrutinio reglamentario de los retardantes de llama también influye en las opciones de formulación, y la ECHA ha puesto de relieve los retardantes de llama, en particular las sustancias halogenadas y organofosforadas, dentro de su estrategia reglamentaria en el marco de REACH, apoyando el cambio del mercado hacia sistemas libres de halógenos y con bajo contenido de COV que ya se observa en Norteamérica y la UE.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de aglutinantes y paquetes intumescentes, incluidos los acrílicos y otros sistemas de resina, junto con aditivos como el polifosfato de amonio y los formadores de carbón relacionados. Los formuladores luego transforman estos insumos en recubrimientos ignífugos de base acuosa y de base solvente diseñados para la madera. La diferenciación del producto depende en gran medida de las pruebas, la certificación y la durabilidad ambiental, lo que involucra a laboratorios acreditados, organismos notificados y evaluadores técnicos más profundamente en la cadena, incluyendo las vías NFPA 703 en los Estados Unidos y las rutas ETA en Europa bajo EAD 350865-00-1106. Los fabricantes con capacidad de dispersión interna y archivos de certificación establecidos tienden a gestionar los requisitos más estrictos de documentación de COV y clase de fuego con menos interrupciones.
La actividad intermedia y final se divide entre la aplicación controlada en fábrica y la aplicación en campo. La integración en fábrica o en la línea de paneles está ganando importancia junto con los sistemas aplicados por contratistas, ya que los productores de madera de ingeniería y los proveedores de productos químicos incorporan el rendimiento contra incendios en la etapa de fabricación en lugar de depender únicamente de recubrimientos posteriores a la producción. La distribución generalmente se realiza a través de canales de recubrimientos protectores y distribuidores de productos de madera hacia fabricantes, contratistas generales y aplicadores especializados, con especificadores y aseguradoras que influyen en la demanda mediante requisitos como ASTM E84 Clase A y la validación a nivel de sistema. Los elementos de servicio continuo, incluidos el mantenimiento y la orientación sobre recubrimientos y el rendimiento de durabilidad específico del entorno (exposición interior frente a exterior), siguen siendo fundamentales para el cumplimiento del ciclo de vida y la compra repetida.
Panorama competitivo
El mercado de recubrimientos ignífugos para madera está moderadamente fragmentado. Los especialistas de nivel medio atienden las necesidades regionales con productos monocomponentes de aplicación con brocha que evitan el gasto en cabinas de pintura, una ventaja para la fragmentada base de contratistas del Sudeste Asiático. Los innovadores de nicho están probando aglutinantes a base de lignina que reducen el carbono en el ciclo de vida, aunque su precio se mantiene por encima del de los acrílicos. La intensidad competitiva ahora depende de la humedad, la durabilidad y las bibliotecas de especificaciones digitales. Las empresas que verifican el rendimiento QUV de 2,000 horas y alojan conjuntos de datos BIM completos podrían captar una cuota desproporcionada a medida que los códigos de madera en masa se expanden por todo el mundo.
Recubrimientos ignífugos para líderes de la industria de la madera
Akzo Nobel NV
Grupo Teknos
La compañía Sherwin-Williams
Sika AG
Rudolf Hensel GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: CitroTech Inc. y Hexion Inc. anunciaron una empresa conjunta al 50/50 para integrar soluciones ignífugas para fabricantes de madera contrachapada, OSB y madera de ingeniería. Esta iniciativa impulsa la integración de la resistencia al fuego en la fábrica, lo que simplifica la documentación de cumplimiento en comparación con los métodos que se basan únicamente en recubrimientos aplicados en obra. Asimismo, fortalece los vínculos entre el suministro de productos químicos especializados y la fabricación de productos de madera, definiendo los procesos de especificación para aplicaciones en madera maciza y paneles.
- Octubre de 2025: Remmers y Burnblock lanzaron un sistema ignífugo Euroclase B que combina el tratamiento Burnblock con los recubrimientos de acabado Remmers para madera. Este sistema combinado está dirigido a prescriptores que buscan ensamblajes documentados en lugar de recubrimientos individuales, y permite su uso en madera tanto para interiores como para exteriores donde se requiera durabilidad y clasificación contra incendios. Además, amplía el abanico de opciones sostenibles disponibles para arquitectos que trabajan bajo restricciones de bajos niveles de COV y de salud de los materiales.
- Junio de 2024: Arbor Wood Co. y SaferWood firmaron una alianza para producir revestimientos y tarimas de madera termotratada de Clase A, resistentes a la ignición, mediante el tratamiento Thermex-FR. Al vincular una marca de productos de madera con un proveedor de tecnología ignífuga, esta alianza impulsa la demanda de soluciones que ofrecen un rendimiento ignífugo precalificado a nivel de producto. Este tipo de colaboración compite con las estrategias de recubrimiento in situ en aplicaciones exteriores, donde el mantenimiento y los riesgos de la intemperie influyen en las decisiones de compra.
Alcance y metodología
Los recubrimientos ignífugos para madera son pinturas o barnices ignífugos especializados que se aplican a las superficies de madera para mejorar la resistencia a la ignición, retardar la propagación de las llamas y reducir las emisiones de humo tóxico. Estos recubrimientos, a menudo intumescentes, se expanden con el calor para formar una barrera protectora de carbón que aísla la madera, retrasa los fallos estructurales y mejora la seguridad y la protección de la propiedad.
El mercado está segmentado por tecnología, tipo de resina, tipo de recubrimiento, aplicación y geografía. Por tecnología, el mercado se segmenta en base agua, base solvente, curado UV y otras tecnologías. Por tipo de resina, el mercado se segmenta en acrílico, poliuretano/uretano, silicona, alquídico y otros tipos de resinas. Por tipo de recubrimiento, el mercado se segmenta en libre de halógenos y halogenado. Por aplicación, el mercado se segmenta en arquitectónico y no arquitectónico. Por geografía, el mercado está segmentado regionalmente. El informe también cubre el tamaño del mercado y las previsiones en 25 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (USD).
| Llevado por barco |
| A base de solvente |
| UV-curado |
| Otras tecnologias |
| Acrílico |
| Poliuretano/Uretano |
| Silicona |
| Alquídico |
| Otros tipos de resina |
| Libre de halógeno |
| Halogenado |
| Arquitectura |
| No arquitectónico |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Indonesia | |
| Vietnam | |
| Thailand | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Irán | |
| Turquía | |
| Marruecos | |
| Resto de Oriente Medio y África |
| por Tecnología | Llevado por barco | |
| A base de solvente | ||
| UV-curado | ||
| Otras tecnologias | ||
| Por tipo de resina | Acrílico | |
| Poliuretano/Uretano | ||
| Silicona | ||
| Alquídico | ||
| Otros tipos de resina | ||
| Por tipo de revestimiento | Libre de halógeno | |
| Halogenado | ||
| por Aplicación | Arquitectura | |
| No arquitectónico | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Indonesia | ||
| Vietnam | ||
| Thailand | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Irán | ||
| Turquía | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
How large is the Fireproofing Coatings for Wood market?
The Fireproofing Coatings For Wood Market size was valued at USD 614.82 million in 2025 and is estimated to grow from USD 640.83 million in 2026 to reach USD 788.33 million by 2031, at a CAGR of 4.23% during the forecast period (2026-2031).
¿Qué tecnología lidera la demanda actual?
Los sistemas a base de agua capturaron el 68.09 % de los ingresos de 2025 y siguen siendo la opción líder debido a las regulaciones globales de COV.
¿Por qué los recubrimientos libres de halógenos están ganando terreno?
Las químicas libres de halógenos evitan los haluros de hidrógeno corrosivos, califican para créditos LEED y cumplen con las nuevas regulaciones, lo que genera una CAGR del 4.57 %.
¿Qué región crecerá más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 4.87 % hasta 2031, a medida que Japón, Australia y China amplíen sus proyectos de madera en masa.


